الجهات السيادية
مرفق رأس المال للتنمية الوطنية
مرفق رأس المال للتنمية الوطنية
تمويل الأصول الوطنية المنتجة من خلال هيكلة منضبطة لرأس المال السيادي
لا تعتمد قدرة الدولة على تطوير البنية التحتية والصناعة على التوافر الاسمي لرأس المال فحسب، بل تعتمد على إمكانية إعداد المشروع وترخيصه وتمويله وتشغيله في ظل التزامات تستطيع الدولة تحمّلها.
إنّ عدم التوافق هذا أمر مألوف. فالبنية التحتية تتطلب رأس مال لمدة خمس عشرة أو عشرين سنة، في حين قد تستحق التمويلات المصرفية المتاحة في وقت أبكر بكثير. وقد يحقق المشروع إيرادات بالعملة المحلية بينما تكون معداته المستوردة وديونه الخارجية مقوّمة بالدولار أو اليورو. وقد تحتفظ صناديق التقاعد والتأمين المحلية بمدخرات طويلة الأجل كبيرة، لكنها تفتقر إلى أدوات تستوفي خصائص الحوكمة والسيولة والمخاطر فيها متطلبات تفويضها.
وفي المقابل، قد يطّلع المستثمرون الدوليون على تصنيف سيادي دون أن يتمكنوا من التمييز بين مخاطر أصل معيّن ومخاطر الدولة ككل.
إن مرفق رأس المال للتنمية الوطنية التابع لـ International Finance Bank LTD هو تكليف يعالج هذه المسائل بالترتيب الصحيح. إذ يعمل IFB مع العملاء السياديين وعملاء القطاع العام المفوَّضين أصولاً على تقييم مشروع أو محفظة محددة، وتصميم هيكلية تمويلية ملائمة، ودراسة ترتيبات تقاسم المخاطر المحتملة، واختبار إمكانية تعبئة رؤوس الأموال المؤسسية المحلية والدولية بشروط مقبولة.
إن التسهيل ليس خط ائتمان معتمدًا مسبقًا، ولا مجمّعًا قائمًا من أموال المستثمرين، ولا وعدًا بسعر فائدة معيّن. فمُخرَجه هو مسار قائم على الأدلة نحو قرار تمويلي. وفي بعض الحالات، سيفضي هذا المسار إلى أداة في أسواق رأس المال أو إلى معاملة لتمويل المشاريع. وفي حالات أخرى، سيكون الاقتراض السيادي المعتاد أو التمويل الميسّر أو التمويل المباشر من الموازنة أو التأجيل هو الخلاصة الأسلم.
يبدأ التفويض من الميزانية العمومية الوطنية
يجب تقييم أي تمويل مقترح في ضوء الالتزامات القائمة على الدولة. ولذلك تتناول الأعمال الأولية التي تجريها IFB هيكل دين الحكومة، وتركّزات إعادة التمويل، وتركيبة العملات، والقدرة على خدمة الدين، والضمانات القائمة، والتزامات المؤسسات العامة ذات الصلة. كما تنظر في معالجة المعاملة المقترحة بموجب القانون المحلي، وقواعد الإبلاغ عن المالية العامة، وأي سقوف للدين أو برامج تمويل سارية.
ويبقى هذا الأمر مهمًا حتى عندما يُنشأ المشروع ككيان قانوني مستقل. فقد توضح شركة الغرض الخاص الملكية وتفصل حسابات المشروع، لكن وجودها لا يُزيل، بحد ذاته، الأثر الاقتصادي للضمان السيادي أو لدفعات الجاهزية أو لتعهد الحد الأدنى من الإيرادات أو لتوقع أن تتدخل الدولة لإنقاذ خدمة عامة أساسية. ويجب تحديد الالتزامات المباشرة والطارئة، وتقييمها حيثما أمكن عمليًا، واعتمادها، والإبلاغ عنها بموجب الإطار المعمول به. وتدعو إرشادات البنك الدولي تحديدًا الحكومات إلى تقييم الالتزامات المالية الناشئة عن الشراكات بين القطاعين العام والخاص ورصد اعتماداتها ومتابعتها والإفصاح عنها.
بالنسبة إلى الدول التي تعتمد تحليل القدرة على تحمّل الدين الذي يعدّه صندوق النقد الدولي والبنك الدولي، يجب كذلك النظر في الالتزامات المقترحة والصدمات المحتملة في ضوء ذلك التحليل. ويتناول الإطار ديناميكيات الدين الأساسية والمخاطر، ومنها الالتزامات الطارئة وأسعار السلع الأساسية والكوارث الطبيعية وصدمات التمويل من الأسواق.
ليست المسألة المحورية ما إذا كان بالإمكان إدراج معاملة خارج بند محاسبي معين، بل ما إذا كانت الدولة قادرة على الوفاء بالتزاماتها الفعلية في ظل ظروف موثوقة، بما فيها الظروف المعاكسة.
ما يجوز إدخاله في التسهيل
التسهيل مخصص للمشاريع أو المحافظ ذات الغرض العام الراسخ والاحتياج التمويلي القابل للتحديد. وتشمل القطاعات المحتملة توليد الكهرباء ونقلها، وشبكات المياه، والموانئ والخدمات اللوجستية، والزراعة الإنتاجية، والمعالجة الصناعية، وغيرها من البنى التحتية التي تدعم خلق القيمة محلياً.
قد تعتمد المشاريع نماذج دفع مختلفة، ويجب الحفاظ على الفروق بينها:
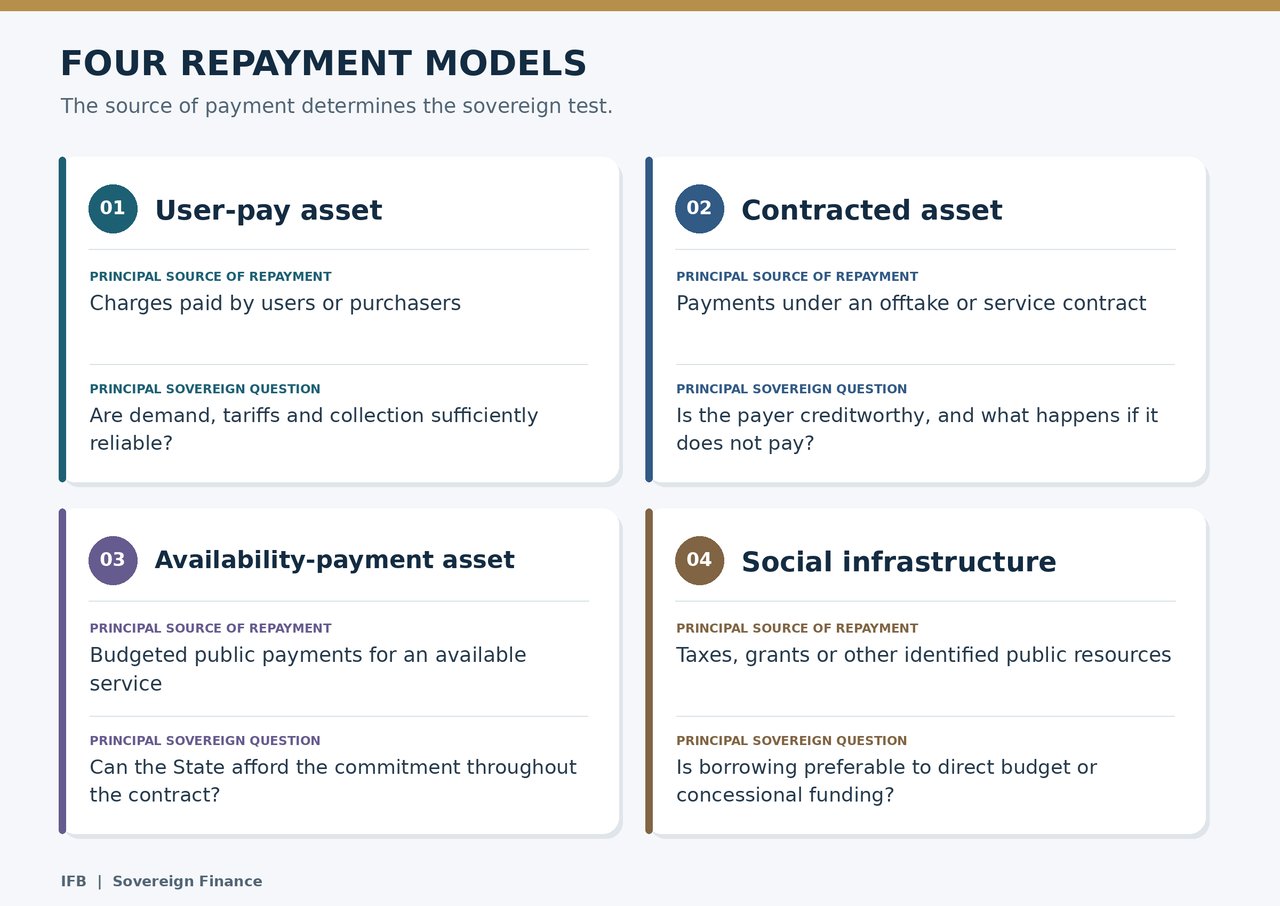
قد تحقق المدرسة أو المستشفى قيمة اقتصادية واجتماعية استثنائية دون أن تُدرّ إيرادات للمشروع. ولن يعرض IFB عائده الاجتماعي كما لو كان نقدًا متاحًا لخدمة الدين. وتتطلب هذه الأصول مصدر دفع عامًا صريحًا وميسور التكلفة، أو شكلًا آخر مناسبًا من أشكال التمويل.
ويجب أن يتناول إعداد المشروع أيضاً الأراضي والتراخيص والمشتريات والالتزامات البيئية والاجتماعية والهندسة والجدول الزمني للإنشاء والطاقة التشغيلية والصيانة والتسليم النهائي للأصل. ويضع إطار صندوق النقد الدولي لتقييم الاستثمار العام تقييم المشاريع واختيارها وإدراجها في الموازنة وتنفيذها ضمن نطاق أوسع هو جودة إدارة الاستثمار العام؛ ويضيف محوره المتعلق بالمناخ تقييم المخاطر المناخية المادية والقدرة على الصمود.
هيكل تمويلي مبني حول الأصل
متى اجتاز المشروع الاختبارات العامة والمالية الأولية، يفحص IFB هيكل رأس المال. وبحسب طبيعة العملية، قد يجمع الهيكل بين حقوق ملكية الراعي، ومساهمات رأسمالية عامة، ومشاركة تمويل تنموي أو ميسّر، ودين تجاري، وسندات مؤسسية، واحتياطي محدد. ولا يُدرج أي مستوى لمجرد إضفاء مظهر أكثر تعقيدًا على الهيكل.
يقوم التصميم على خمسة مبادئ.
أولًا، ينبغي أن يعكس أجل التمويل عمر الأصل. فلا ينبغي أن يعتمد أصل طويل العمر في قطاع الطاقة أو النقل على إعادة تمويل قصيرة الأجل متكررة دون خطة إعادة تمويل صريحة وميسورة الكلفة.
ثانياً، يجب أن يكون لمخاطر العملة جهة محددة تتحملها. فالإيرادات بالعملة المحلية لا تخدم ديناً بعملة أجنبية بكلفة اقتصادية ثابتة. ويجوز أن تعتمد المعاملة تمويلاً بالعملة المحلية، أو تحوّطاً مسعّراً بصورة ملائمة، أو ربطاً تعاقدياً بمؤشر، أو مزيجاً من ذلك. ولكل خيار تبعات على المالية العامة وأخرى تجارية.
ثالثًا، ينبغي إسناد كل مخاطرة إلى الطرف القادر على إدارتها أو تسعيرها. فإنجاز الإنشاء والأداء التشغيلي والطلب وسداد الجهة المشترية والإجراءات السياسية وتحويل العملة كلها مخاطر مختلفة. وقد يكون من السهل صياغة ضمان سيادي يغطيها جميعًا، لكنه قد يكون مكلفًا للدولة وغير فعّال في تعزيز الانضباط.
رابعًا، يجب أن يُحسّن تعزيز الجدارة الائتمانية الصفقة بصورة ملموسة. فالاحتياطي الممول أو الضمان المستقل أو المشاركة في المخاطر من جانب جهة تمويل إنمائي أو وثيقة التأمين أو التدفق النقدي المرهون له كلفة. ويقيّم IFB ما إذا كان الانخفاض الناتج في كلفة التمويل أو التحسن في الأجل يبرر هذه الكلفة. أما تعهد إضافي من الجهة السيادية نفسها فلا يمكن، بمفرده، أن يغيّر مخاطر الائتمان السيادية الأساسية.
خامسًا، يجب أن يكون ترتيب المدفوعات مفهومًا. ينبغي أن يتمكن المستثمرون والجهة السيادية من تحديد مواضع دخول الإيرادات، ومن يتحكم في الحسابات، وأي التكاليف التشغيلية تُسدَّد أولًا، ومتى تُموَّل خدمة الدين والاحتياطيات، ومتى يُسمح بالتوزيعات. فالتعقيد الذي لا يمكن شرحه وتدقيقه يُعدّ عبئًا.
تعبئة رأس المال المحلي بمسؤولية
يمكن لصناديق التقاعد المحلية وشركات التأمين والمصارف ومؤسسات الاستثمار السيادية أن تكون مزوّدين قيّمين لرأس المال طويل الأجل. كما يمكن لمشاركتها أن تقلل اعتماد المشروع على العملات الأجنبية. ولا ينبغي افتراض هذه المشاركة لمجرد أن تلك المؤسسات تحتفظ بأصول.
سيُقيِّم IFB تفويض كل مستثمر وحدود التركّز واحتياجات السيولة والأدوات المسموح بها ومتطلبات الحوكمة. ينبغي للمؤسسة المحلية أن تستثمر وفق شروط تفي بواجباتها تجاه مستفيديها. أما توجيه حكومي بتحمّل مخاطر مشاريع غير ملائمة فليس حشدًا لرأس المال، بل هو نقل للمخاطر المالية العامة إلى المدّخرين.
قد تختلف الشريحة المحلية عن الشريحة الدولية من حيث العملة أو الأجل أو نمط السداد. ويجب أن يكون أي اختلاف مبرراً اقتصادياً ومُفصَحاً عنه. وحيثما تتوافر مشاركة من جهات تمويل التنمية أو ضمان مستقل، فإن الهدف هو الاستفادة منها لاستقطاب رؤوس أموال خاصة لم تكن لتتوافر لولا ذلك، لا لمزاحمة مستثمرين مستعدين للمشاركة دون دعم. وتصف إرشادات البنك الدولي بشأن تمويل البنية التحتية الأدوار المتمايزة لرأس المال العام ومتعدد الأطراف والخاص، والحمايات التعاقدية التي يطلبها المستثمرون عادةً.
السيطرة السيادية والمساءلة العامة
تحتفظ الجهة السيادية بالسيطرة على السياسات والموافقات العامة وقرارات المشتريات والقرار المتعلق بتحمّل الدين أو تقديم الدعم. ومهمة IFB هي عرض الخيارات وتبعاتها بوضوح.
قبل المضي قدمًا في أي معاملة، ينبغي أن تكون الجهة المسؤولة قادرة على تحديد ما يلي:
- الكيان القانوني المقترض والسلطة التي يتصرف بموجبها.
- كل مدفوعات الدولة المباشرة وضماناتها والتزاماتها الاحتمالية.
- الاستخدام المتوقع للعائدات وضوابط الصرف.
- ملكية أصول المشروع وحسابات الإيرادات والسيطرة عليها.
- القواعد المنظِّمة للمشتريات والمعاملات مع الأطراف ذات الصلة وتضارب المصالح.
- المعالجة المحاسبية ومعالجة الدين العام التي يقترحها المستشارون المختصون.
- الظروف التي يجوز فيها للمُقرِضين تعجيل الاستحقاق أو إنفاذ الضمانات أو المطالبة بالسداد من الدولة.
- الآثار المترتبة على إعادة الهيكلة أو الإنهاء أو إخفاق المشروع.
قد تحمي المفاوضات السرية معلومات تجارية مشروعة، لكنها لا تُسقط الحاجة إلى التفويض القانوني والإفصاح الضريبي والفحص المستقل. وسيعمل IFB على إعداد المعاملة بالتنسيق مع المستشارين القانونيين والضريبيين والتقنيين للعميل، ومع شركائه متعددي الأطراف عند الاقتضاء.
يسبق اختبار الضغط التسويق للمستثمرين
لا يكفي نموذج مالي قائم على السيناريو الأساسي. فقبل عرض أي تمويل بوصفه مجديًا، يجب على الأطراف دراسة أدائه في ظل ظروف سلبية لكنها محتملة. وقد تشمل هذه الظروف، بحسب طبيعة الأصل، تأخر الإنجاز، أو ارتفاع تكلفة الإنشاء، أو ضعف الطلب، أو تراجع التحصيلات، أو تعثر المشتري بموجب اتفاقية الشراء، أو انخفاض قيمة العملة، أو ارتفاع أسعار إعادة التمويل، أو تقلبات أسعار السلع الأساسية، أو وقوع حدث مناخي.
يجب أن يبيّن التقييم من يدفع، ومتى، ومن أي مصدر في كل حالة. فإذا كانت الإجابة دفعة غير مدرجة في موازنة الخزانة، وجب إظهار هذا التعرض بوضوح. وإذا كان المشروع لا يصمد أمام صدمة محتملة دون التزامات لا تقدر الدولة على تحملها، فيجب تغيير تمويله أو نطاقه.
سيميّز IFB بين ثلاث نتائج: أن المشروع قابل للتمويل بالشروط المقترحة؛ أو أنه قد يصبح قابلاً للتمويل بعد إدخال تعديلات محددة؛ أو أنه لا ينبغي أن يمضي عبر هذا التسهيل. إن قرار رفض هيكل ضعيف يصون القدرة السيادية لصالح مشاريع أقوى.
كيف تسير مراحل التعاقد
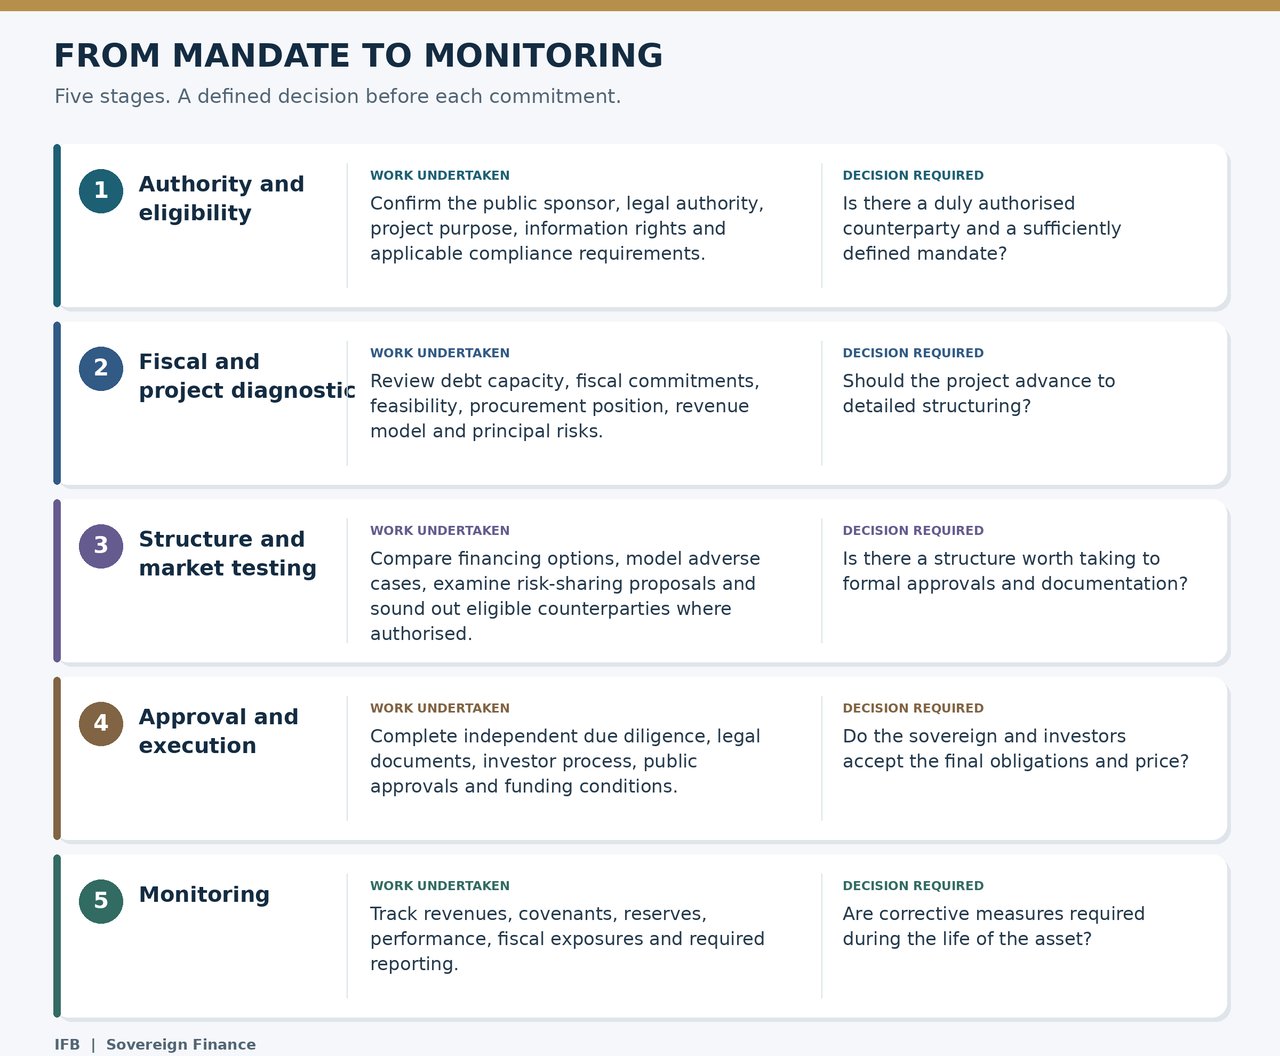
التسلسل متعمَّد. فعرض المستثمرين لا يغني عن التفويض أو الجدوى أو تحليل الدين أو المشتريات. وأي إقبال سوقي يُستطلَع قبل تسوية هذه المسائل لا يعدو أن يكون مؤشرًا أوليًا.
ما تتلقاه الجهة السيادية
سيُنتج التكليف الأولي مخططًا لرأس المال التنموي الوطني مصمَّمًا وفق الأصل أو المحفظة المحددة. ويشمل نطاقه المقترح ما يلي:
- بيان بالغرض العام للمشروع وجدواه الاقتصادية ومتطلبات تمويله.
- تقييم لصلاحيات الجهة الراعية والموافقات والقيود القانونية الرئيسية.
- خريطة للالتزامات السيادية القائمة والمقترحة.
- مقارنة بين مسارات التمويل الواقعية، بما فيها البدائل التقليدية.
- هيكل رأسمالي استرشادي وتوزيع للمخاطر الجوهرية.
- نموذج أولي للتدفقات النقدية مع تحليلات حساسية محددة.
- تقييم أهلية المستثمر على الصعيدين المحلي والدولي.
- سجل بالمعلومات والموافقات والمراجعات المستقلة التي لا تزال مطلوبة.
- تسلسل تنفيذ مقترح تتخلله بوابات قرار وأسباب للتوقف.
يشكّل المخطط التفصيلي أساسًا لقرار سيادي، وليس التزامًا استثماريًا ولا بديلًا عن الآراء النهائية والموافقات ووثائق المعاملة.
دعوة إلى دراسة تكليف محدد
تدعو IFB الوزارات ومكاتب إدارة الدين وجهات الاستثمار السيادية والمؤسسات العامة المخوّلة أصولًا إلى عرض مشروع محدد أو برنامج استثماري لتقييم أولي سري. وينبغي أن يحدد العرض الأولي المؤسسة المسؤولة، والأصل، وتقدير الحاجة إلى رأس المال، ومصدر السداد المقترح، وحالة الإعداد الراهنة، والالتزامات العامة القائمة، والقرار الذي تسعى الحكومة إلى اتخاذه.
ينبغي أن يترك أي عرض تمويل سيادي للدولة أصلًا إنتاجيًا والتزامات تفهمها وتستطيع تحمّلها. وذلك هو المعيار الذي صُمّمت هذه التسهيلات ليُحكم عليها وفقه.
تخضع جميع الخدمات وأي معاملة تنتج عنها لقبول التفويض، وللقوانين والأنظمة المعمول بها، ولمراجعة الامتثال والعقوبات، والعناية الواجبة المستقلة، والموافقات الداخلية، وظروف السوق، وقرارات المستثمرين المشاركين. ولا يقدّم IFB أي إقرار بأن مشروعًا ما سيحصل على التمويل أو على تصنيف معين أو على ضمان رأس المال أو على أجل محدد أو على خفض في تكلفة التمويل.


