
«المصرفي من المستوى 14+»: رتبة لا وجود لها
كيف تُوزَّع الصلاحيات فعليًا في العمل المصرفي
لا وجود لما يُسمّى «مصرفي من المستوى 14 فأعلى». فلا جهة رقابية ولا هيئة قطاعية ولا مصرف يعترف بهذا المصطلح بوصفه رتبة معيارية. أما الموجود فعلًا فهو منظومة متدرجة الطبقات بعناية للتفويض والصلاحيات، تمتد من حدود صلاحيات أمين الصندوق إلى سلطات الجهات الرقابية الوطنية وواضعي المعايير الدولية. وهي من أبرز وسائل الدفاع في القطاع ضد المخاطر التشغيلية والاختراقات الأمنية وعدم الاستقرار المالي، وهي موضوع هذه الصفحة.
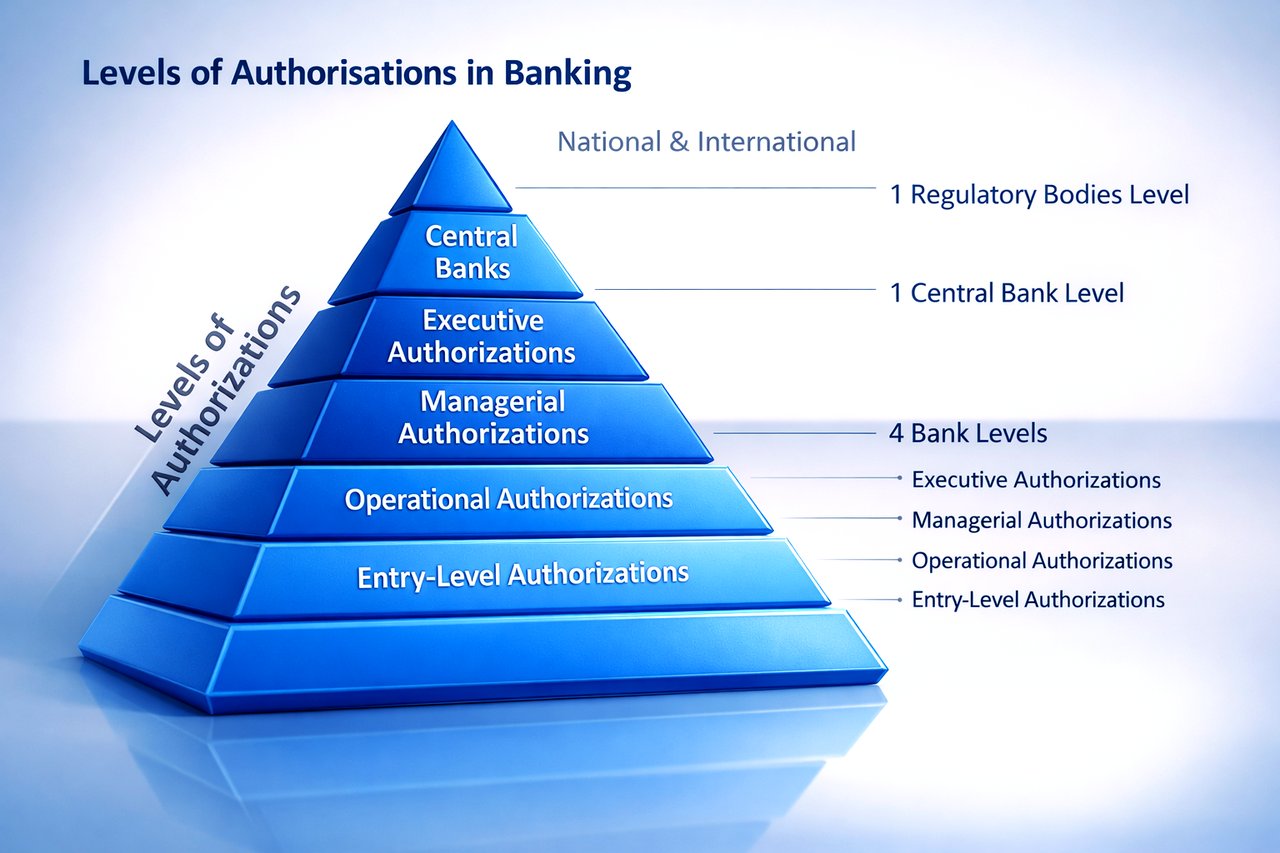
الصلاحيات داخل المصرف
داخل كل مصرف، تُوزَّع الصلاحيات بحسب الدور الوظيفي، مع حدود محددة على كل مستوى. ويصف المجلس الاتحادي لفحص المؤسسات المالية (Federal Financial Institutions Examination Council) البنية المعتادة (FFIEC، 2016):
- المستوى الأول: يتولى أمناء الصناديق وموظفو خدمة العملاء تنفيذ المعاملات الاعتيادية، ويطّلعون على بيانات العملاء ضمن حدود محددة بدقة.
- المستوى التشغيلي: يوافق موظفو القروض ومديرو الحسابات على القروض ويديرون حسابات العملاء، وذلك عادةً بعد مصادقة إضافية.
- المستوى الإداري: يعتمد المديرون المعاملات الكبيرة ويطّلعون على التقارير التفصيلية ويجرون عمليات التدقيق، وهو ما يوفر الضوابط والتوازنات الداخلية.
- المستوى التنفيذي: يتمتع كبار المسؤولين التنفيذيين بصلاحية وصول كاملة، ويتخذون القرارات الاستراتيجية، ويعتمدون الالتزامات الكبرى، ويطّلعون على التقارير التي تحدد توجّه المصرف.
وتُفرض هذه الحدود من خلال أنظمة التحكم في الوصول، وفق ما تقتضيه الأطر التنظيمية مثل قانون غرام-ليتش-بلايلي (GLBA) في الولايات المتحدة (لجنة التجارة الفيدرالية، 2002).
المسميات والدرجات والمستوى 14 المفقود
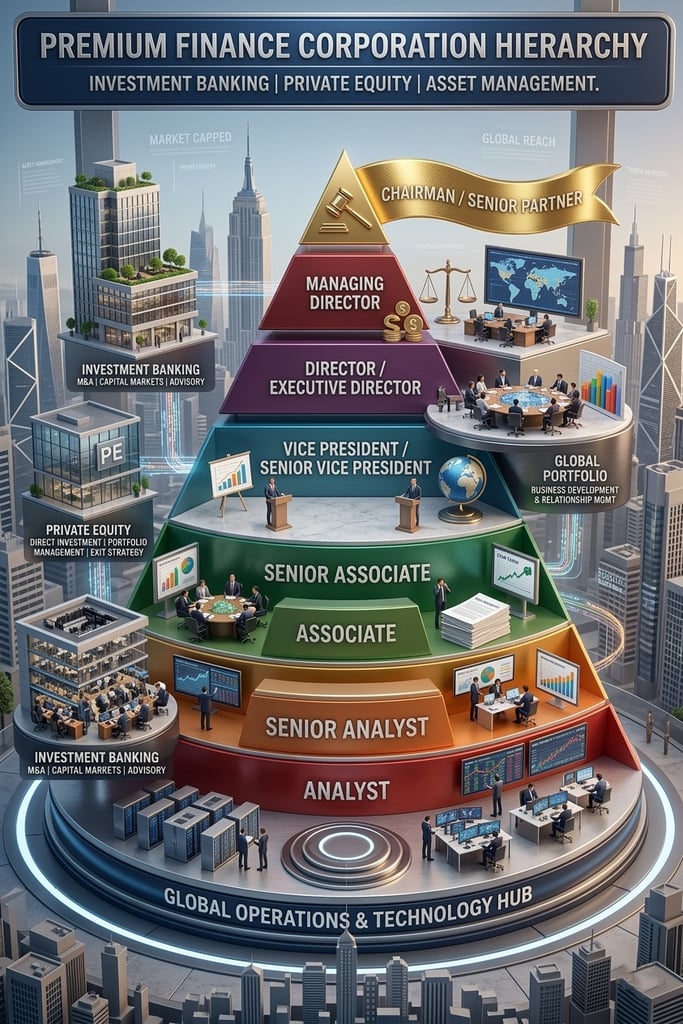
تسمّي المصارف الأدوار بحسب الوظيفة لا بحسب الرقم. فتستخدم المصارف الاستثمارية مسميات مثل محلل ومساعد ونائب رئيس ومدير ومدير عام. أما المصارف التجارية ومصارف التجزئة فتتحدث عن أمناء الصندوق وممثلي خدمة العملاء ومديري الفروع، مع مستوى تنفيذي يرأسه الرئيس التنفيذي والمدير المالي. ويحمل كل مسمى مسؤوليات محددة ومستوى محددًا من الصلاحيات.
تعتمد بعض المصارف درجات رقمية داخلية للأقدمية أو للأجور. وتختلف هذه السلالم من مؤسسة إلى أخرى: فقد يعادل المستوى 4 في أحد المصارف المستوى 3 في مصرف آخر. ومن ثم قد يوجد «مستوى 14» ضمن نظام التدرج الوظيفي لدى مصرف بعينه، للاستخدام الداخلي، لكنه لا يعني شيئًا خارج ذلك المصرف دون الاطلاع على إرشادات التدرج الخاصة به.
كما أن العبارة لم تُستحدث في رواية أو منشور رسمي. قد يتبادر إلى الذهن كتاب Tom Wolfe المعنون The Bonfire of the Vanities وغيره من الأعمال الساخرة من النخبة المالية، غير أن العبارة يبدو أنها نشأت في نقاشات مالية عبر الإنترنت. فهي تستعير المستويات المرقّمة من ألعاب الفيديو، حيث يدل الرقم الأعلى على التقدّم والمكانة، وهي في الأوساط غير المهنية مبالغة متعمّدة.
الرقابة الوطنية
وفوق كل مصرف على حدة تقف سلطات وطنية تشرف على العمليات المصرفية وتنفذ القوانين المالية وقوانين حماية المستهلك. ويصف بنك التسويات الدولية وظائفها كما يلي (بنك التسويات الدولية، 2021):
- تتولى الجهات الرقابية المصرفية تفتيش المصارف الخاضعة لاختصاصها وفحصها ومعاقبتها، وتنفيذ الأنظمة وحماية المستهلكين. ففي الولايات المتحدة، يمنح مكتب مراقب العملة (OCC) تراخيص المصارف الوطنية ويشرف عليها، ويشرف الاحتياطي الفيدرالي على مصارف الولايات الأعضاء في النظام الاحتياطي الفيدرالي، وتشرف المؤسسة الفيدرالية للتأمين على الودائع (FDIC) على المصارف المرخّصة من الولايات والواقعة خارجه. وفي المملكة المتحدة، تشرف هيئة التنظيم الاحترازي (PRA)، وهي جزء من بنك إنجلترا، على المصارف من حيث سلامتها وملاءتها، بينما تنظّم هيئة السلوك المالي (FCA) سلوكها المهني.
- تدير المصارف المركزية، مثل مجلس الاحتياطي الفيدرالي والمصرف المركزي الأوروبي (ECB)، العملة والسياسة النقدية وأنظمة المدفوعات، وتتدخل لضمان السيولة والملاءة عند الاقتضاء.
المعايير الدولية
نظرًا لأن التمويل يعبر الحدود، تتولى هيئات دولية تنسيق الإشراف ووضع معايير مشتركة (BIS، 2023):
- يعمل بنك التسويات الدولية (BIS) بصفته مصرفًا للمصارف المركزية ومنتدى للتعاون المالي الدولي، ويستضيف لجنة بازل للرقابة المصرفية (BCBS).
- تصدر لجنة بازل للرقابة المصرفية (BCBS) اتفاقيات بازل التي تضع المعايير العالمية لرأس مال المصارف وإدارة المخاطر والرقابة (BCBS, 2022).
التفويض عملياً
يتطلب الوفاء بهذه المتطلبات تقنية وانضباطًا في الامتثال. وتحدد FFIEC (2016) ثلاث نقاط:
- التقنية والامتثال: أنظمة تقنية المعلومات التي تفرض ضوابط وصول قائمة على الأدوار وتستوفي المتطلبات التنظيمية مثل اللائحة العامة لحماية البيانات (GDPR) أو قانون ساربينز-أوكسلي.
- المراقبة المستمرة: مراجعة مستمرة لممارسات التفويض، مع الكشف عن الحالات الشاذة لرصد محاولات الدخول غير المصرح به وأنماط المعاملات المشبوهة.
- التكيّف: يجب أن تواكب أنظمة التفويض التطورات في التكنولوجيا المالية، وتعتمد المصارف بصورة متزايدة على الذكاء الاصطناعي والتعلّم الآلي لتعزيز الحماية من التهديدات السيبرانية المستجدة.
المعايير الرقابية والممارسات المعتمدة في القطاع
وتصبّ المعايير الإشرافية في الاتجاه ذاته. فالمبادئ المنقّحة لإدارة المخاطر التشغيلية السليمة الصادرة عن لجنة بازل (BCBS، 2021) ترى أن البرنامج السليم للرقابة الداخلية يتطلب فصلًا مناسبًا للمهام، وتعدّ أداء تكنولوجيا المعلومات والاتصالات وأمنها أمرًا جوهريًا لأعمال المصرف. ويؤكد المعهد المعتمد للأوراق المالية والاستثمار (CISI، 2021) على التدريب المستمر للموظفين والتدقيق المنتظم والمعايير المعتمدة مثل إطار NIST للأمن السيبراني.
باختصار
إن السلطة في القطاع المصرفي حقيقية ومتدرّجة وموثّقة. فهي تمتد من حدود الصلاحيات الداخلية للأدوار الوظيفية، مروراً بالجهات الإشرافية الوطنية، وصولاً إلى واضعي المعايير الدوليين، وتُنفَّذ عبر التكنولوجيا والامتثال والتدقيق. ولا مكان لـ«مصرفي من المستوى 14 فما فوق» في هذه البنية. وستواصل هذه البنية تكيّفها مع تطور التكنولوجيا المالية، أما الحاجة إليها فلن تزول.



الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.


