الأوراق المالية وخدمات الحفظ
مراكز الإيداع المركزي للأوراق المالية
جهة إيداع مركزية للأوراق المالية (CSD)
يؤدي دورًا حاسمًا في الأسواق المالية من خلال توفير خدمات الحفظ والمقاصة والتسوية لمعاملات الأوراق المالية. وعندما يلزم نقل ملكية جزء من أداة مالية من مصرف إلى آخر، يتولى المودع المركزي للأوراق المالية (CSD) تيسير هذه العملية عبر سلسلة من الخطوات المحددة بوضوح. وفيما يلي كيفية إجراء النقل عادةً:
1. بدء تعليمات التحويل:
- المصرف البائع (المصرف أ): المصرف الحائز حاليًا للأداة المالية يبدأ تعليمات التحويل. وقد يكون ذلك بسبب عملية بيع أو نقل ضمانات أو أي معاملة أخرى تستلزم التحويل.
- تفاصيل التعليمات: تتضمن التعليمات بيانات مثل نوع الورقة المالية، والكمية أو الحصة المراد نقلها، وبيانات حساب المصرف المستلم (المصرف «ب») لدى الجهة المركزية لإيداع الأوراق المالية.
2. التحقق والمصادقة:
- فحوصات المودع المركزي للأوراق المالية (CSD): يتحقق المودع المركزي من تعليمات التحويل للتأكد من امتثالها لجميع المتطلبات التنظيمية ومن كفاية حيازات المصرف (أ).
- الامتثال التنظيمي: تُجري المصارف المشاركة فحوص AML وKYC على العملاء الأساسيين؛ ويطبّق الجهاز المركزي لإيداع الأوراق المالية (CSD) متطلباته وقواعده الخاصة بالمشاركين.
3. مطابقة التعليمات:
- التعليمات المزدوجة: لتعزيز الأمن، قد يلزم أن يقدّم كل من المصرف «أ» والمصرف «ب» تعليمات تحويل متطابقة.
- التأكيد: يتحقق نظام المستودع المركزي للأوراق المالية من تطابق التعليمتين من حيث نوع الورقة المالية والكمية وتاريخ التسوية.
4. عملية التسوية:
- التحويل بالقيد الدفتري: يخصم المودع المركزي للأوراق المالية الأوراق المالية من حساب المصرف (أ) ويقيدها في حساب المصرف (ب) ضمن نظام السجلات الإلكتروني الخاص به.
- التسوية الفورية: توفر كثير من الجهات المركزية لإيداع الأوراق المالية (CSDs) التسوية الإجمالية الفورية (RTGS)، بما يضمن إتمام التحويل فور استيفاء جميع الشروط.
5. تسوية الدفع (عند الاقتضاء):
- التسليم مقابل الدفع (DvP): إذا كان التحويل ينطوي على دفعة (مثلًا حين يشتري المصرف باء الأوراق المالية)، تنسّق الجهة المركزية لحفظ الأوراق المالية (CSD) التبادل المتزامن للأوراق المالية والأموال.
- تسوية الشق النقدي: تُسوَّى الدفعة عبر النظام المصرفي، وغالبًا باستخدام أموال البنك المركزي للقضاء على مخاطر الائتمان.
6. التأكيد وإعداد التقارير:
- تأكيد المعاملة: يتلقى كلا المصرفين تقارير تأكيد تتضمن تفاصيل التحويل الناجح.
- كشوف الحسابات: يقوم المودع المركزي للأوراق المالية (CSD) بتحديث كشوف الحسابات لتعكس الحيازات الجديدة.
7. حفظ السجلات والامتثال:
- مسارات التدقيق: يحتفظ المستودع المركزي للأوراق المالية بسجلات تفصيلية للمعاملة لأغراض التدقيق والمتطلبات التنظيمية.
- الإبلاغ التنظيمي: قد يُبلّغ مركز الإيداع المركزي للأوراق المالية الجهات التنظيمية بالمعاملة وفقًا للمتطلبات ذات الصلة.
8. التسوية:
- الفحوص الداخلية: يجري كلا المصرفين مطابقات داخلية للتأكد من تطابق سجلّاتهما مع سجلات الجهة المركزية لإيداع الأوراق المالية (CSD).
- معالجة الفروقات: تُعالَج أي فروقات على وجه السرعة بمساعدة المودع المركزي للأوراق المالية (CSD).
نقاط رئيسية ينبغي مراعاتها:
- الملكية الجزئية: إذا كانت الأداة المالية تتيح الملكية الجزئية، فإن أنظمة الجهة المركزية لحفظ الأوراق المالية (CSD) مصمَّمة للتعامل مع التحويلات الجزئية بدقة.
- علاقات الحفظ: تستعين المصارف في الغالب بمصارف حفظ أو وكلاء للتعامل مع المودع المركزي للأوراق المالية، ولا سيما في المعاملات العابرة للحدود.
- التقنية والمعايير: يعتمد التحويل على أنظمة مراسلة وبروتوكولات موحّدة (مثل SWIFT) لضمان الكفاءة والأمان.
- إدارة المخاطر: تعتمد الجهة المركزية لحفظ الأوراق المالية ممارسات لإدارة المخاطر بهدف الحد من مخاطر التسوية، بما في ذلك استخدام الضمانات الإضافية وترتيبات المقاصة بالصافي.
DTC
إن مؤسسة الإيداع والائتمان والمقاصة (DTCC) وشركة الإيداع والائتمان (DTC) ليستا مصرفين تجاريين. فـ DTC شركة ائتمان محدودة الغرض بموجب قانون المصارف في ولاية نيويورك وعضو في نظام الاحتياطي الفيدرالي؛ وهي لا تتلقى ودائع من الجمهور ولا تقدم له قروضًا، ولا تتعامل مع المستثمرين الأفراد. بل توفران البنية التحتية اللازمة لتيسير المعاملات والحفاظ على الأمن والاستقرار في الأسواق المالية.
تأسست DTCC عام 1999 بوصفها الشركة القابضة لـ DTC (التي تأسست عام 1973) والمؤسسة الوطنية لمقاصة الأوراق المالية (NSCC)، ثم لاحقًا مؤسسة مقاصة الدخل الثابت (FICC) وكيانات أخرى. وتقدّم مجموعة من الخدمات، منها تسوية المعاملات وحفظ السجلات وخدمات المعلومات وغيرها، لمختلف أنواع الأوراق المالية. ويشمل عملاؤها المصارف وشركات الوساطة والوسطاء الماليين الآخرين.
تأسست DTC، وهي شركة تابعة لـ DTCC، عام 1973 لخفض التكاليف وتوفير كفاءات في المقاصة والتسوية عبر تثبيت الأوراق المالية بإيداعها مركزيًا وإجراء تغييرات «قيدية» على ملكيتها. ويعني ذلك أنها تحتفظ بسجلات الأوراق المالية رقميًا وتُعالَج المعاملات بتعديل هذه السجلات، بدلًا من النقل المادي للمستندات الورقية.
تُعدّ شركة الإيداع المركزي (DTC)، وهي شركة تابعة لمؤسسة الإيداع والمقاصة (DTCC)، من أكبر مستودعات الأوراق المالية في العالم، إذ تقدم خدمات مركزية للمقاصة والتسوية والمعلومات لمختلف الأدوات المالية، ومنها الأسهم والسندات وأدوات سوق النقد. وتركز شركة الإيداع المركزي (DTC) أساسًا على المقاصة والتسوية والحفظ للأوراق المالية، مثل الأسهم والسندات وأدوات سوق النقد.
ولا تتولى DTC بشكل مباشر تحويل أحجام كبيرة من العملة. غير أنها، في إطار عملية التسوية، تيسّر تحويل الأموال بين المشاركين لإتمام معاملات الأوراق المالية. وتُدار الحركة الفعلية للأموال في عملية تسوية DTC عبر المصارف والمؤسسات المالية الأخرى. وتحوّل هذه الجهات الأموال، ضمن إجراءات التسوية، عبر أنظمة المدفوعات القائمة مثل Fedwire الذي يشغّله مجلس الاحتياطي الفيدرالي الأمريكي، أو نظام مدفوعات غرفة المقاصة بين المصارف (CHIPS)، وهو نظام مدفوعات للمبالغ الكبيرة مملوك للقطاع الخاص.
يعمل نظام DTC من خلال تيسير التحويل الإلكتروني وتسوية معاملات الأوراق المالية بين المشاركين فيه عبر حسابات تسوية إلكترونية، ويشمل هؤلاء المشاركون المصارف وشركات الوساطة المالية وغيرها من المؤسسات المالية. وفيما يلي نظرة عامة على آلية عمله:
- الإصدار: عندما تُصدر شركة أوراقاً مالية، مثل الأسهم أو السندات، يمكنها الاستعانة بخدمات DTC لتبسيط العملية. ويسجّل DTC الإصدار إلكترونياً، بما يكفل إتاحة الأوراق المالية للتداول.
- التداول: عندما يشتري المستثمرون الأوراق المالية ويبيعونها، تُنفَّذ صفقاتهم عبر بورصة أو منصة تداول أخرى. وبعد تنفيذ الصفقة، تُرسل تفاصيلها إلى المؤسسة الوطنية لمقاصة الأوراق المالية (NSCC)، وهي شركة تابعة أخرى لـ DTCC، لإجراء المقاصة.
- المقاصة: تعمل NSCC بصفتها الطرف المقابل المركزي، فتُجري المقاصة الصافية للصفقات وتحدد التزامات كل طرف معني بالصفقة. وتضمن أن لدى المشتري أموالاً كافية وأن لدى البائع الأوراق المالية اللازمة للتسليم.
- التسوية: بعد إتمام المقاصّة، تُرسل المعاملات إلى DTC لتسويتها. وتحدّث DTC سجلاتها إلكترونياً، فتنقل ملكية الأوراق المالية من البائع إلى المشتري، وتيسّر تحويل الأموال بين حسابيهما. ومنذ 28 مايو 2024، تُسوّى معظم صفقات الأوراق المالية الأمريكية بعد يوم عمل واحد من تاريخ الصفقة (T+1).
- خدمات الحفظ وخدمة الأصول: تعمل DTC أيضًا أمينَ حفظ للأوراق المالية التي تحتفظ بها، فتمسك سجلات الملكية وتقدم خدمات مثل دفع توزيعات الأرباح والفوائد، والإجراءات المؤسسية (مثل تجزئة الأسهم والاندماجات وغيرها)، وخدمات الوكالة في التصويت.
من خلال توفير نظام مركزي لمقاصة الأوراق المالية وتسويتها وحفظها، تسهم DTC في الحد من المخاطر والتكاليف المرتبطة بعملية التداول والتسوية. وهي تتيح معاملات أكثر كفاءة وأماناً، وتضمن سير الأسواق المالية بسلاسة وشفافية.
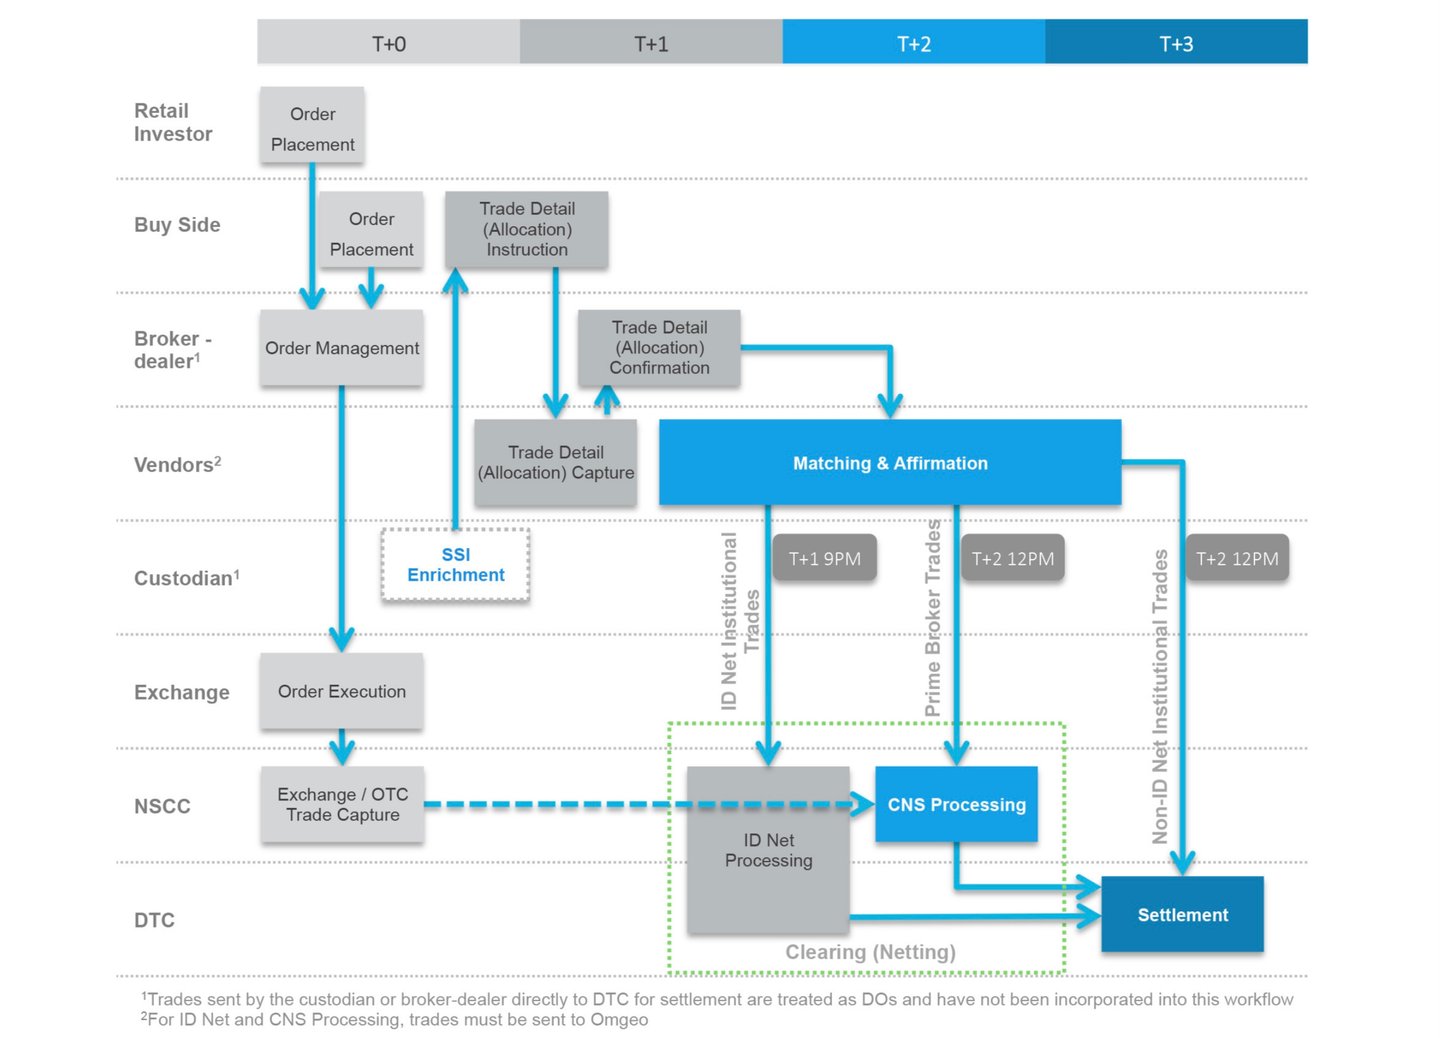
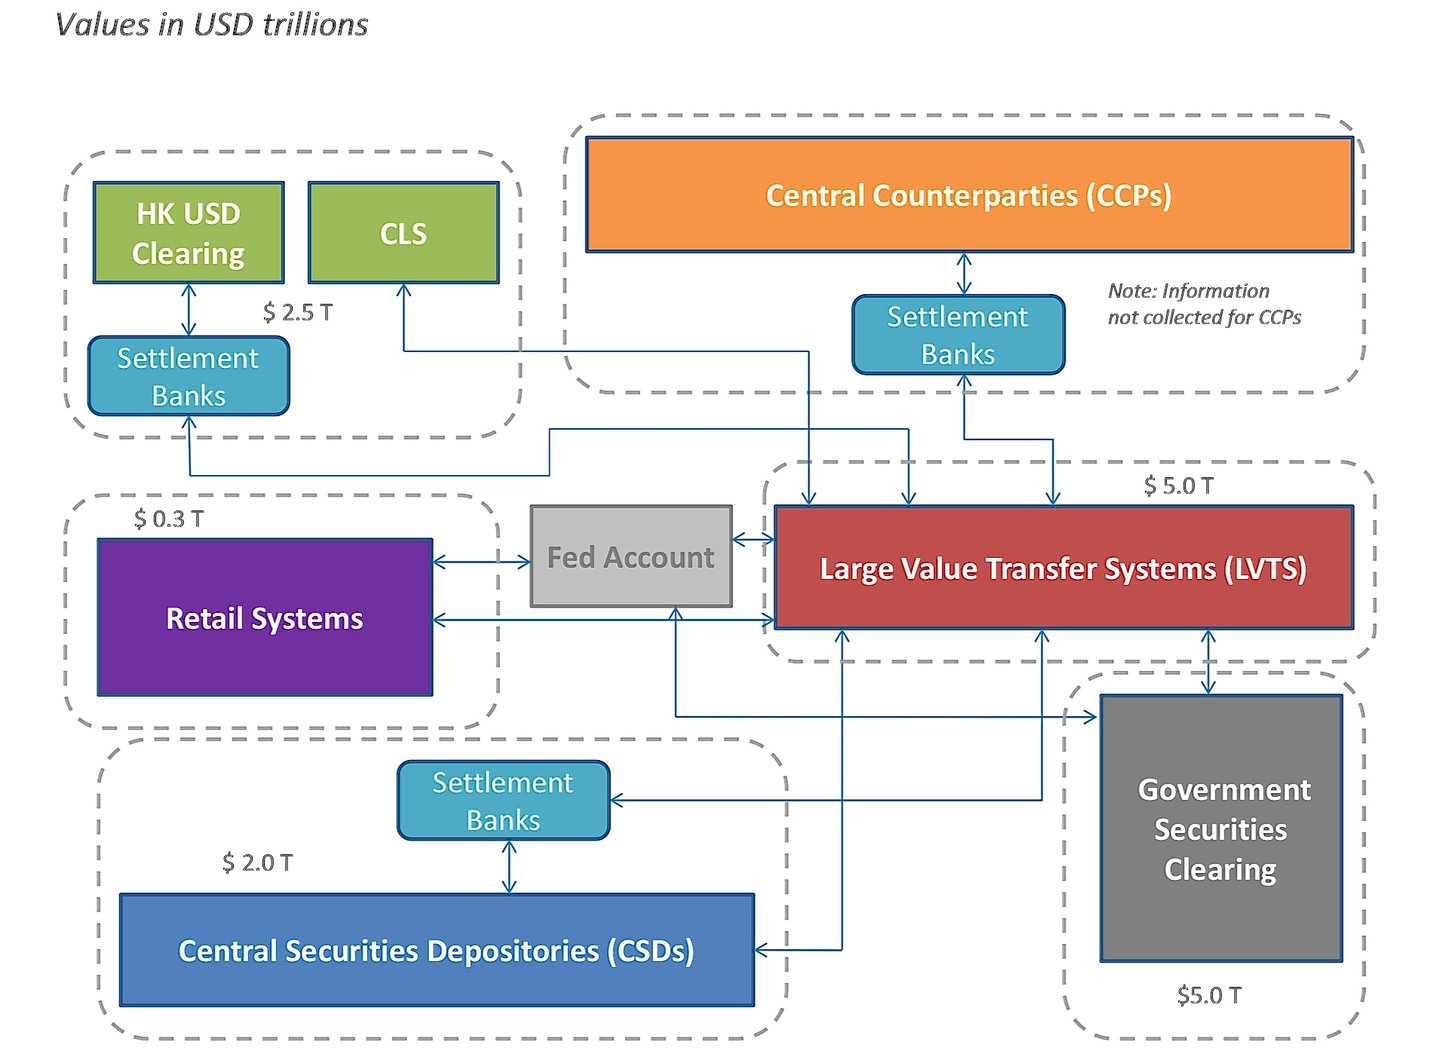
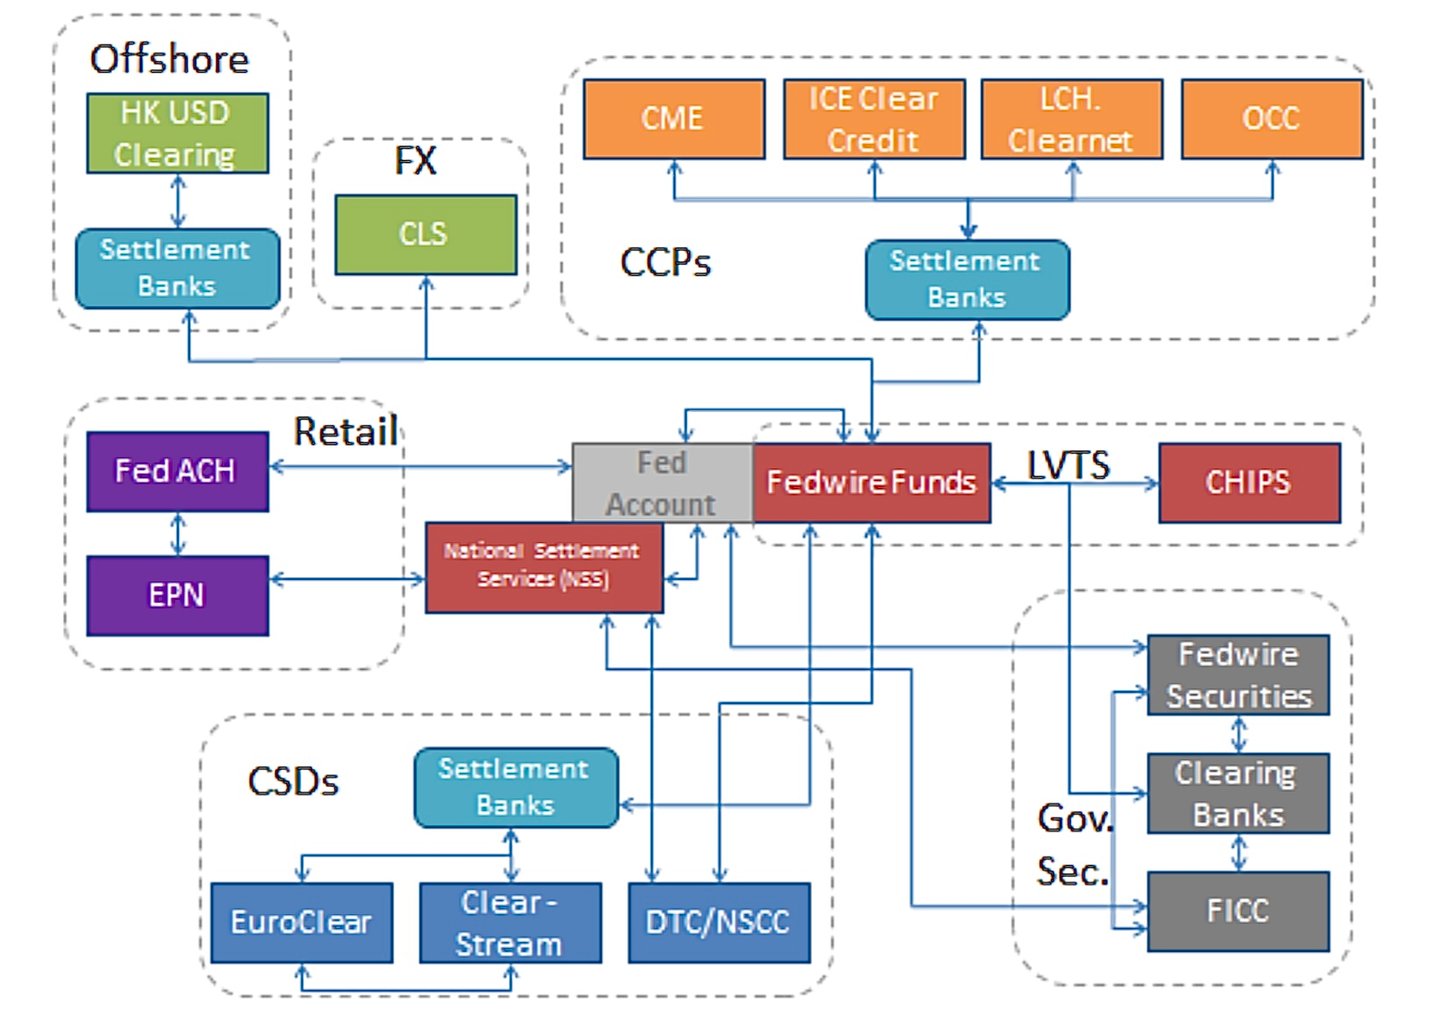
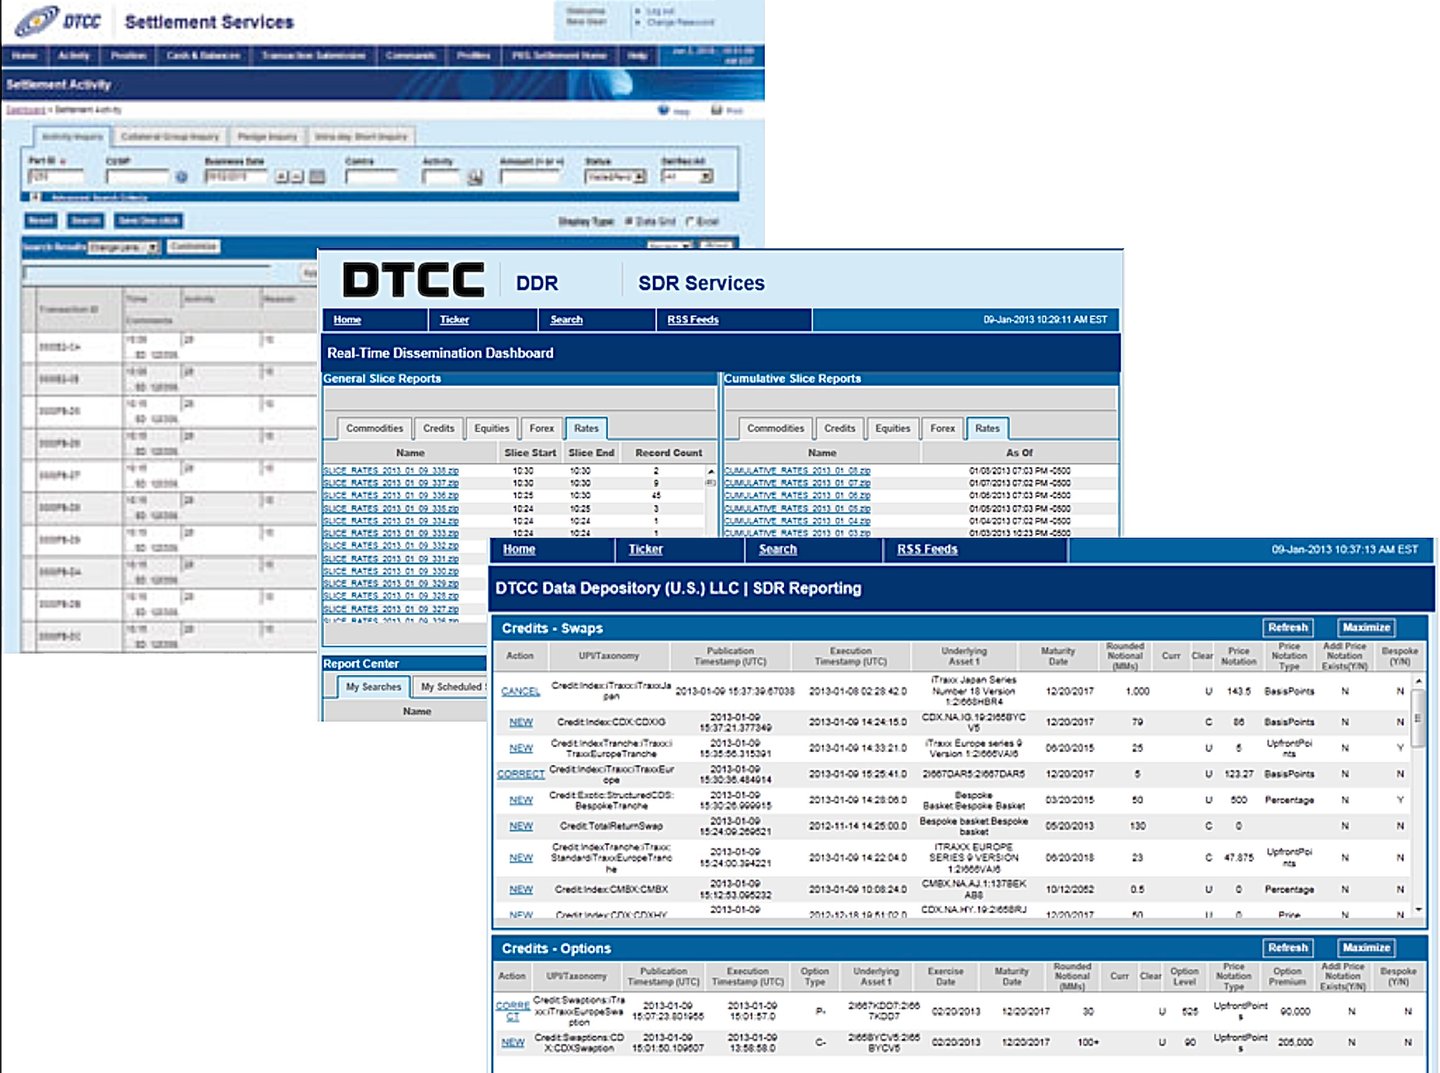
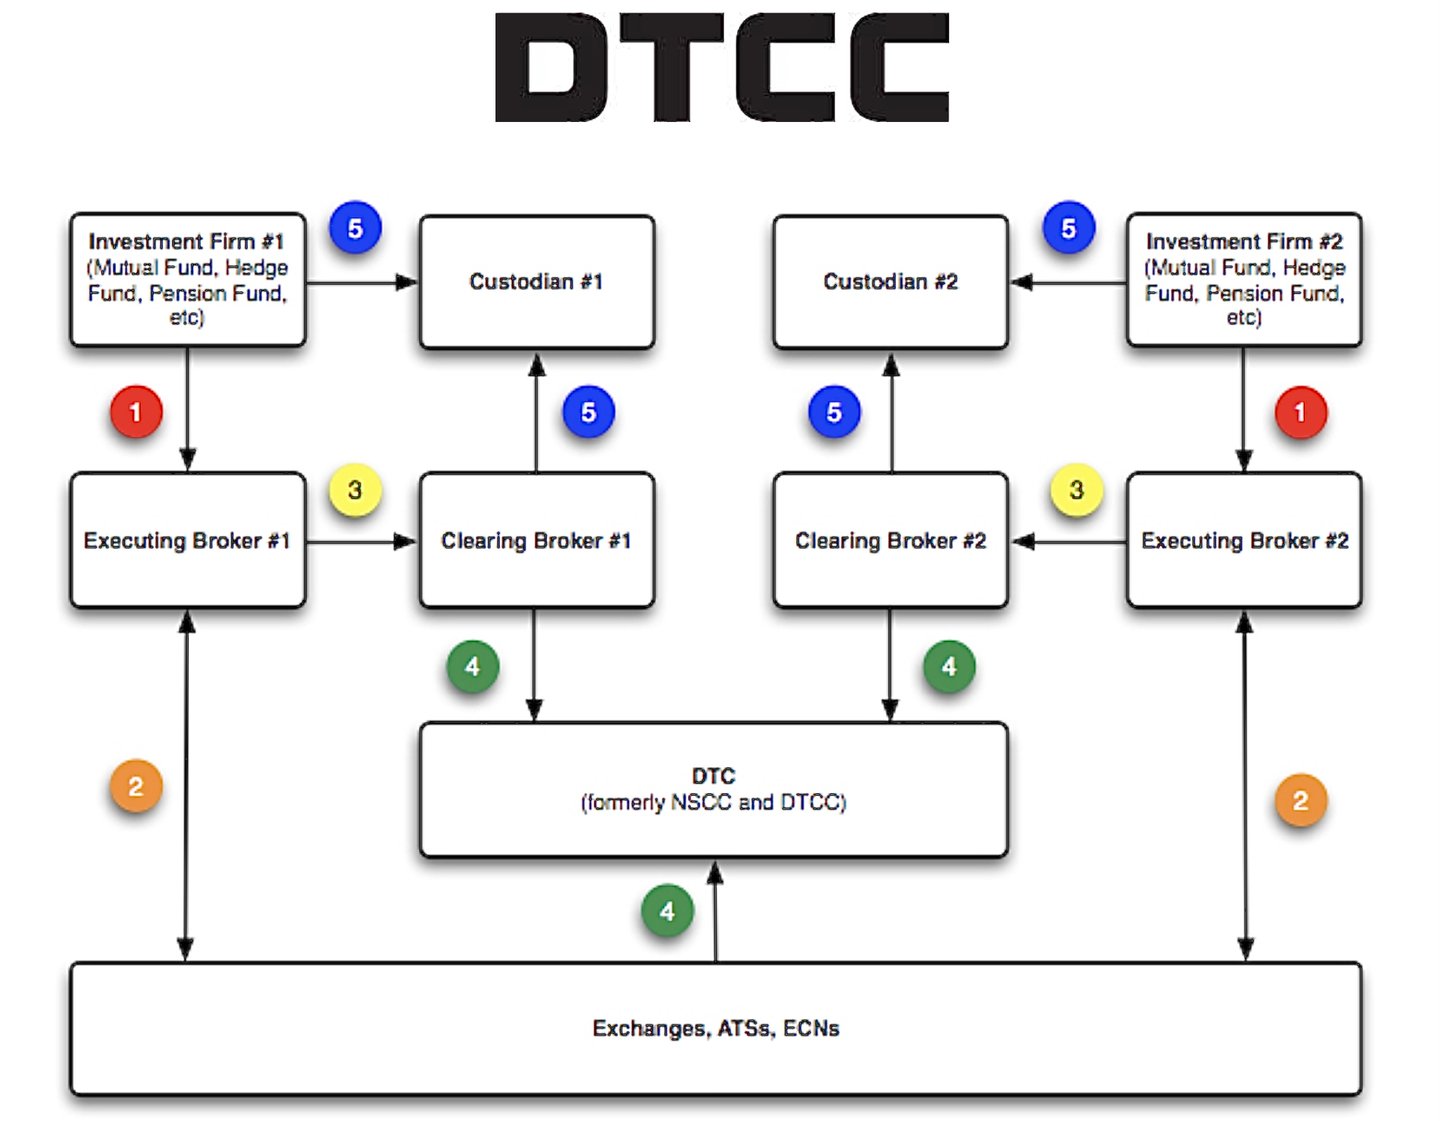
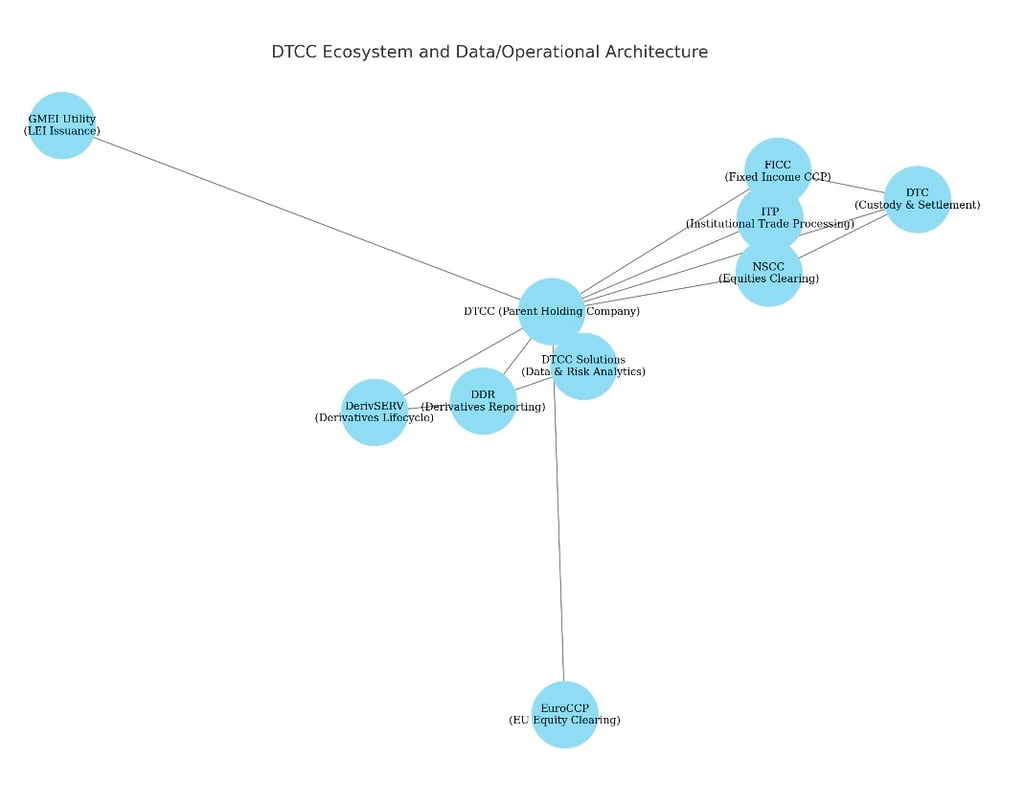
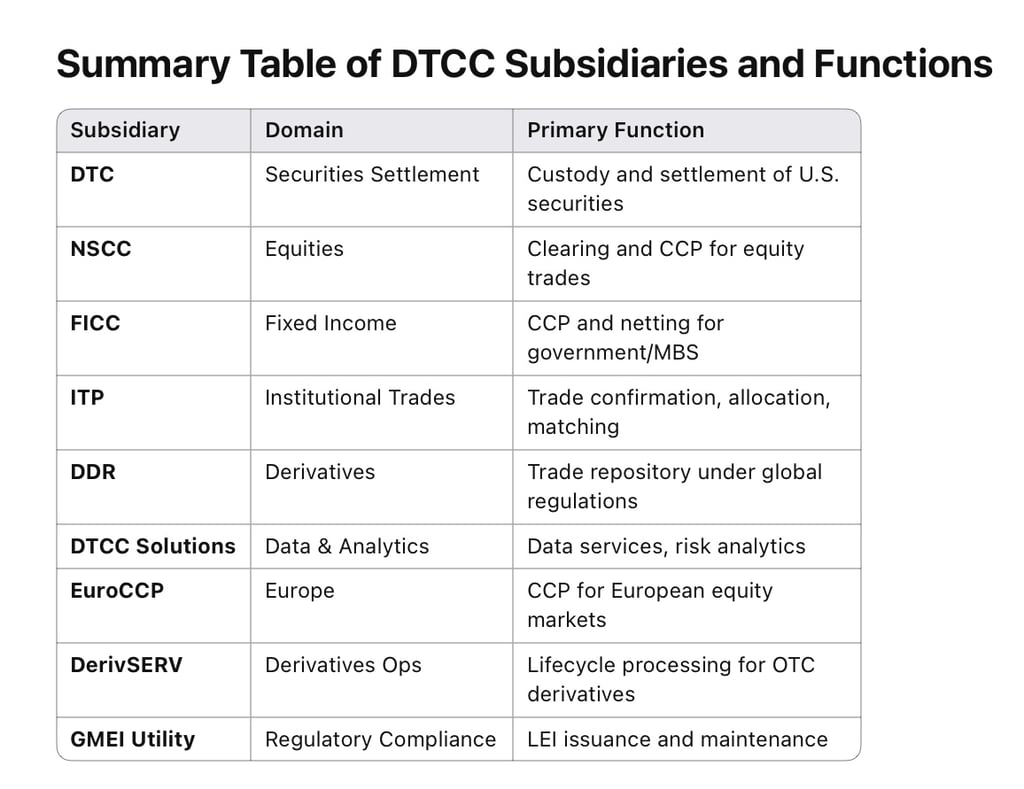
ولأن DTC وNSCC (المؤسسة الوطنية لمقاصة الأوراق المالية) جزء من مظلة المؤسسة الأمريكية للإيداع والمقاصة (DTCC)، فكثيراً ما يستخدم المشاركون منصات DTCC المملوكة لها لإصدار التعليمات المباشرة. وبالتوازي، تستخدم مؤسسات كثيرة SWIFT لرسائل التسوية الموحدة، ولا سيما إذا كانت توجه تعليماتها إلى أمين حفظ أو وكيل يتولى بدوره التواصل مع DTC.
1. عمليات DTC الأساسية والرسائل الخاصة
1.1 أنظمة ومنصات DTC
- نظام محطة المشاركين (PTS) وخدمة متصفح المشاركين (PBS): واجهات DTC التقليدية التي تتيح للمشاركين إدخال أنشطة التسوية وعرضها في الوقت الفعلي.
- واجهة التسوية عبر الويب: بيئة أحدث قائمة على المتصفح، تتيح للمشاركين إدخال تفاصيل المعاملات وعرض حالات التسوية وإدارة الاستثناءات.
- قنوات MQ/التغذية الآنية: يعتمد كثير من المشاركين الكبار واجهة آلية مع DTC تقوم على قوائم انتظار الرسائل (IBM MQ Series)، يرسلون عبرها ويستقبلون رسائل بصيغة خاصة بـDTC في الوقت الفعلي.
في هذه الأنظمة، يُدخل المشارك "أوامر التسليم" (DOs) أو "أوامر الاستلام" (ROs)، محددًا الطرف المقابل ورمز CUSIP وشروط عملية النقل.
1.2 أمثلة على الرسائل الخاصة (Proprietary)
لا تُصنَّف رسائل DTC عادةً بترميز «MT5xx» (فذلك من استخدامات SWIFT)، إلا أن لدى DTC أنواع رسائل أو وظائف داخلية خاصة بها. وفيما يلي أمثلة تمثيلية:
- تعليمات أمر التسليم
- وغالبًا ما يُشار إليه بالرمز «DO» في النظام.
- يحدد المشاركون ما يلي:
- معرّف الأوراق المالية (CUSIP)
- الكمية (الأسهم أو المبلغ الأصلي)
- رقم مشارك المستلم في DTC
- نوع التسليم: دون دفع (FOP) أو التسليم مقابل الدفع (DVP)
- مبلغ تسوية الطرف المقابل (في حالة التسليم مقابل الدفع)
- تاريخ التسوية
- استلام الأمر: يرى المشارك المستلم عادةً أمر التسليم الوارد الذي سجّله المشارك المسلِّم. وبحسب إجراءات المطابقة الداخلية، قد «يؤكد» المشارك الاستلام أو «يوافق عليه»، ولا سيما في معاملات التسليم مقابل الدفع.
- الاسترداد / RVP (إرجاع التسليم مقابل الدفع): في حال وجود تسليم خاطئ أو غير مطابق، يمكن للمشاركين بدء معاملة استرداد في نظام DTC. وهي تسعى عملياً إلى عكس عملية تسليم الورقة المالية أو إعادة تسليمها.
- رسائل نشاط التسوية: ترسل DTC إلى المشاركين تأكيدات التسوية وإشعارات «Activity Advice» عن كل حدث تسوية (تسليم أو استلام). وكثيراً ما يُشار إليها باسم «تقارير نشاط التسوية»، ويمكن تنزيلها من أنظمة DTC أو استلامها عبر تغذية آلية.
- إعادة التدوير / الرسائل المعلّقة: إذا بقيت معاملة قيد الانتظار (على سبيل المثال، لعدم كفاية الأسهم للتسليم أو عدم كفاية الأموال للسداد)، يُنشئ النظام رسائل بحالة «إعادة التدوير». ويطّلع المشاركون على هذه المعاملات المدرجة في قائمة الانتظار عبر استعلامات الحالة الفورية أو شبه الفورية.
تصف أدلة خدمات المشاركين أو أدلة خدمات التسوية الصادرة عن DTC هذه التعليمات عادةً بعبارات مثل "Deliver Order" أو "Memo Seg" وما شابهها، بدلاً من استخدام نظام الترقيم القياسي الخاص بـ SWIFT.
2. أنواع رسائل SWIFT وفق معيار ISO 15022 في سياق التسوية في الولايات المتحدة
لا تتواصل كثير من المصارف العالمية أو الإقليمية الكبرى مع واجهة DTC الخاصة (المملوكة) من كل موقع مباشرة؛ بل قد توجّه تعليماتها إلى أمين حفظ أمريكي محلي، أو قد تعتمد نظامًا داخليًا يصدر رسائل SWIFT لمعالجتها بصورة موحدة. ثم تُطابَق هذه الرسائل أو تُحوَّل إلى تعليمات تسليم/استلام خاصة بـ DTC بواسطة أمين الحفظ أو مركز المقاصة الأمريكي التابع للمؤسسة نفسها.
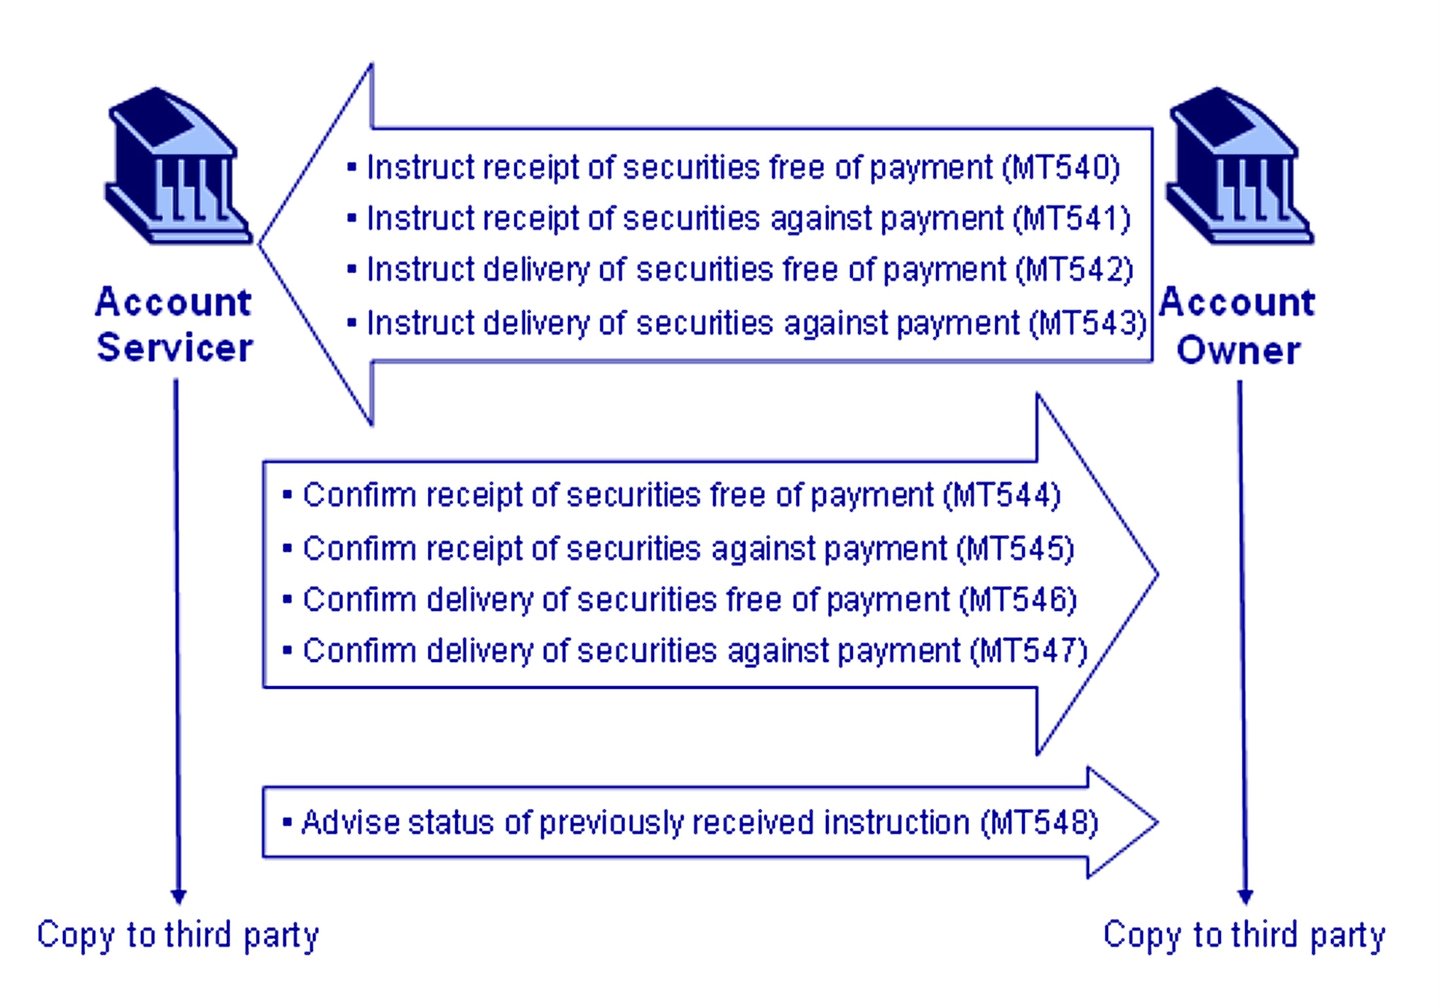
تشمل أنواع رسائل SWIFT الشائعة (ISO 15022) ذات الصلة بتسوية الأوراق المالية ما يلي:
1. MT540 – تعليمات الاستلام دون دفع
- يُستخدم عند إصدار تعليمات إلى أمين حفظ باستلام أوراق مالية دون دفع.
- مثال على الاستخدام: «يُرجى استلام X سهمًا برقم CUSIP 123456789 من المشارك في DTC رقم 9876 دون مقابل دفع.»
2. MT541 – تعليمات الاستلام مقابل الدفع (RAP)
- يوجّه تعليمات استلام الأوراق المالية حين يكون هناك مبلغ مستحق للطرف المُسلِّم (التسليم مقابل الدفع، DVP).
- مثال على الاستخدام: «يُرجى استلام 10,000 سهم برمز CUSIP 987654321 مقابل 50,000 دولار أمريكي من المشارك رقم 1234 في DTC.»
3. MT542 – تعليمات التسليم بدون دفع
- يوجّه أمين الحفظ (أو وكيل المقاصة) إلى تسليم الأوراق المالية دون مقابل نقدي.
- مثال على الاستخدام: «سلِّموا 5,000 سهم من ABC برقم CUSIP 123456789 إلى المشارك رقم 5678 في DTC دون مقابل.»
4. MT543 – تعليمات التسليم مقابل الدفع (DAP)
- يُصدر تعليمات تسليم الأوراق المالية مقابل دفعة محددة.
- مثال على الاستخدام: «سلِّموا 15,000 سهم من DEF برقم CUSIP 987654321 إلى المشارك رقم 9999 في DTC مقابل 300,000 دولار أمريكي.»
5. MT544–MT547 – إشعارات وتأكيدات التسوية
- MT544 – تأكيد الاستلام دون دفع
- MT545 – تأكيد الاستلام مقابل الدفع
- MT546 – تأكيد التسليم دون دفع
- MT547 – تأكيد التسليم مقابل الدفع
تعيدها جهة الحفظ (أو النظام) للإفادة بنجاح التسوية المطلوبة، أو للإشارة إلى محاولات تسوية جزئية أو غير متطابقة أو فاشلة.
6. MT548 – حالة التسوية وإشعار المعالجة
- يوفر تحديثات الحالة أو الإشعارات المتعلقة بمعاملات التسوية، بما في ذلك إعادة التدوير أو حالات عدم المطابقة.
ومن ثمّ، في سيناريو نموذجي تُصدر فيه مؤسسة أو مصرف تعليمات إلى جهة حفظ أمريكية لتنفيذ تحويل لدى DTC، فقد تظهر البيانات التالية:
- رسالة MT542 (التسليم دون مقابل) من المصرف/المؤسسة إلى أمين الحفظ.
- ثم يحوّل أمين الحفظ (إذا كان هو نفسه مشاركاً في DTC) تلك التعليمات إلى أمر تسليم (DO) من DTC داخل نظامها، مع تحديد التفاصيل ذات الصلة.
- عند إتمام التسوية لدى DTC، يرسل أمين الحفظ رسالة MT546 (تأكيد التسليم دون دفع) إلى المصرف/المؤسسة.
3. التدفق الكامل من البداية إلى النهاية مع أنواع الرسائل
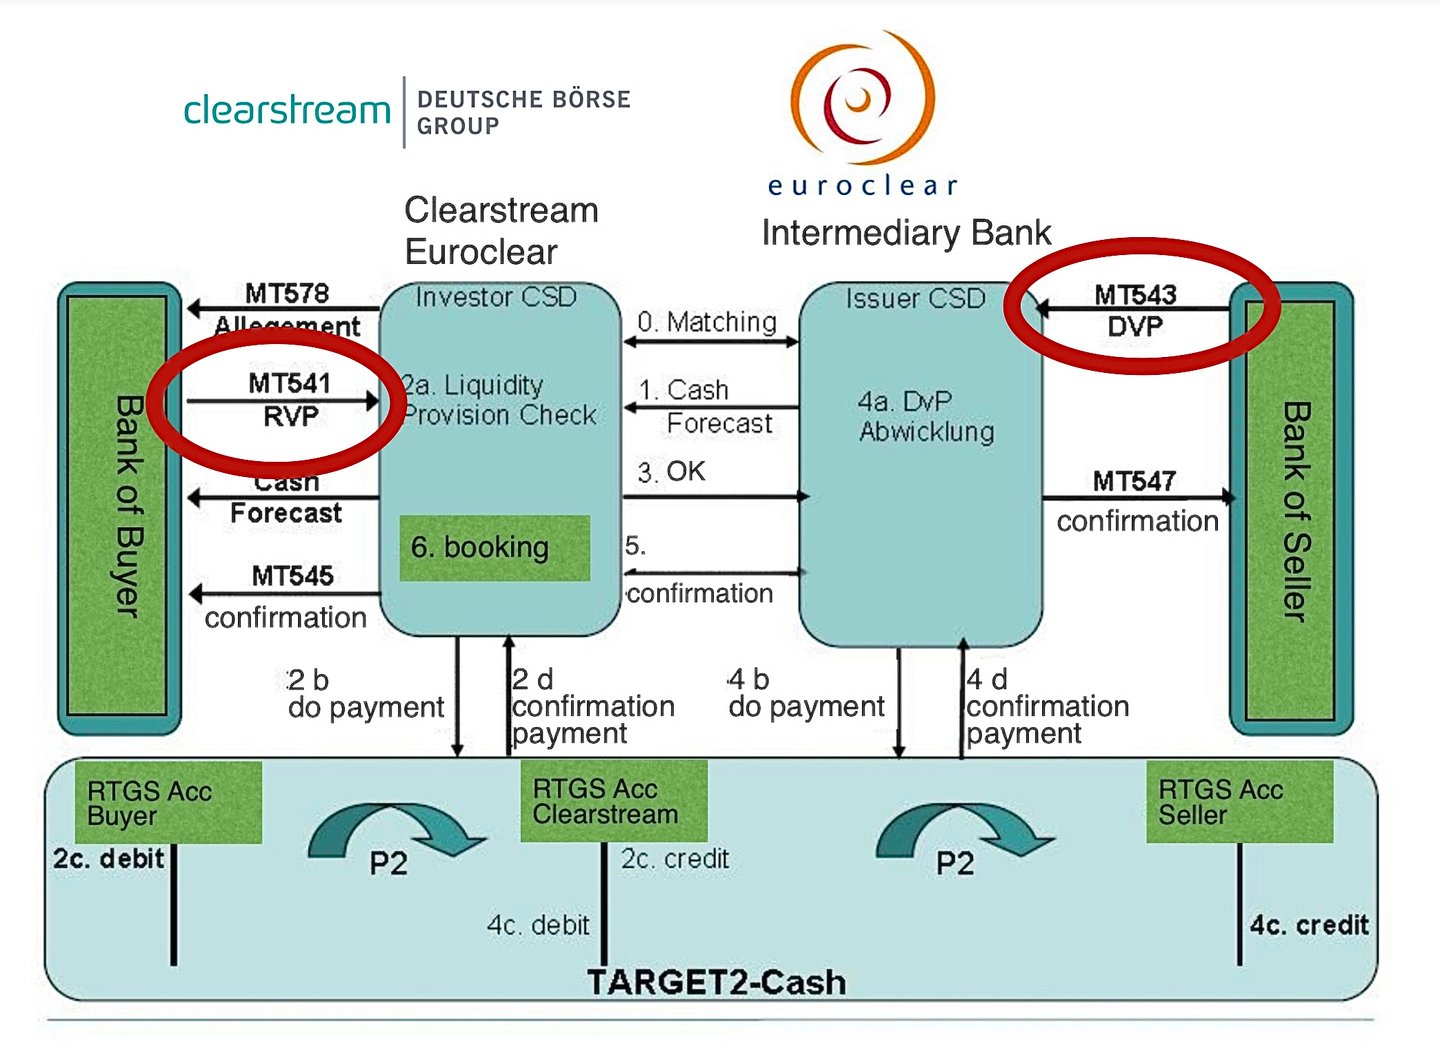
فيما يلي سيناريو توضيحي خطوة بخطوة لعملية تحويل DVP لدى DTC، يبيّن تعليمات DTC الخاصة وما قد يقابلها من رسائل SWIFT:
1. المالك المستفيد ← المصرف المُسلِّم
- يوجّه العميل تعليماته إلى المصرف المسلِّم (ربما عبر بوابة داخلية أو الهاتف أو وسيلة أخرى). ولا تُستخدم SWIFT عادةً في هذه المرحلة، وإن كانت المؤسسات الكبرى قد تستخدم داخليًا رسائل ISO 20022 أو MT54x.
2. المصرف المسلِّم ← DTC (حساب ممول من رأس مال المؤسسة الذاتي)
- ينشئ المكتب الخلفي للمصرف تلقائياً أمر تسليم (Deliver Order) في نظام DTC:
- معرّف المشارك في DTC الخاص بالطرف المقابل
- CUSIP والكمية
- مبلغ التسوية في إطار التسليم مقابل الدفع (DVP)، وتاريخ التسوية
- وسائط الإرسال: واجهة PTS/PBS، أو رسائل MQ، أو Settlement Web.
3. المصرف المسلِّم ← (داخلي) / أمين الحفظ (سيناريو SWIFT)
- إذا احتاج المصرف إلى توجيه تعليمات إلى أمين حفظ خارجي أو أمين حفظ فرعي يحتفظ بالمركز لدى DTC نيابةً عنه، فقد يرسل المصرف رسالة MT543 (التسليم مقابل الدفع) مع الإشارة إلى مراجع أمين الحفظ الفرعي. ثم يحوّل أمين الحفظ الفرعي ذلك إلى أمر تسليم لدى DTC.
4. DTC ← المصرف المستلم (ممول من رأس مال المؤسسة الذاتي)
- تُخطِر DTC المصرف المستلِم بوجود أمر تسليم (DO) قيد المعالجة. ويظهر للمصرف المستلِم في النظام بند وارد في قائمة انتظار التسليم. وإذا كان المصرف المستلِم يشغّل ربطًا فوريًا، فقد يتلقى رسالة حالة أو تغذية تقرير نشاط (بصيغة خاصة مملوكة للجهة المشغِّلة).
- في معاملة التسليم مقابل الدفع (DVP)، يجب على المصرف المستلم أن يتأكد من توافر الأموال أو أن يكفل ذلك على الأقل.
5. المصرف المستلِم ← DTC
- إذا كان المصرف المستلم مطالبًا «بتأكيد» المعاملة أو «مطابقتها» في أنواع معينة من التسوية، فإنه يُدخل قبولًا (ويتم ذلك أحيانًا تلقائيًا إذا كان النظام الداخلي مهيّأً للقبول التلقائي لصفقات التسليم مقابل الدفع من الأطراف المقابلة المعروفة).
6. التسوية لدى DTC (بصفتها مؤسسة إيداع مركزية للأوراق المالية)
- تتحقق DTC من المراكز والأموال في الوقت الفعلي أو شبه الفعلي. وإذا كانت جميع الأمور سليمة، فإنها تخصم من مركز الأوراق المالية للمُسلِّم وتقيد في مركز الأوراق المالية للمستلِم، وفي الوقت نفسه تخصم من نقد المستلِم وتقيد في نقد المُسلِّم (في حالة التسليم مقابل الدفع DVP).
7. تدفقات تأكيد التسوية
- تُرسل DTC إلى كلا المشاركَين تأكيدات «نشاط التسوية» الخاصة بها.
- عند استخدام SWIFT، يُصدر المشاركون أو أمناء الحفظ لديهم رسالة MT547 (تأكيد التسليم مقابل الدفع) أو MT545 (تأكيد الاستلام مقابل الدفع)، أو رسالة MT548 لإشعار الحالة/التأكيد.
8. إشعار العميل
- يؤكد المصرف المسلِّم والمصرف المستلِم كلٌّ منهما التسوية النهائية للمالك المستفيد عبر كشوف الحسابات أو المراسلات الداخلية الخاصة به.
4. رسائل واعتبارات إضافية
- «إعادة تدوير» الرسائل: عندما يتعذر تسوية المعاملات فورًا (مثل عدم كفاية الأوراق المالية أو الأموال)، يعيد DTC تدوير التعليمات ويرسل تحديثات الحالة. وفي مصطلحات SWIFT، قد تُرسَل رسالة MT548 دوريًا للإشارة إلى حالة المعاملة المعلّقة.
- رسائل «الادعاء بعدم المطابقة» (MT578 وفق ISO 15022؛ وsese.028 وفق ISO 20022): تُصدر بعض الأنظمة رسالة «ادعاء» عندما يُدخل أحد الطرفين تعليمات لم يطابقها الطرف الآخر أو لم يتعرف عليها. وهذا أكثر شيوعاً في السيناريوهات العابرة للحدود أو المتعددة أمناء الحفظ.
- مطالبات الإجراءات المؤسسية: في حال وقوع إجراءات مؤسسية في وقت قريب من التحويل، تجري مراسلات إضافية (غالبًا ما تكون خاصة بأمين الحفظ) لإدارة المطالبات المتعلقة بتوزيعات الأرباح أو الفوائد إذا تعارضت تواريخ التسجيل مع تواريخ التسوية.
- أرقام مرجع المعاملات: تحمل جميع التعليمات (سواء بصيغة DTC الخاصة بها أو عبر SWIFT) معرّفات فريدة (مثل مرجع المُرسِل في رسالة MT54x). وتعتمد المطابقة وتتبّع الحالة اعتمادًا كبيرًا على حقول المرجع هذه.
5. ملاحظات ختامية وتوصيات
1. الأتمتة:
- تستخدم معظم الجهات المشاركة الكبرى واجهات ربط آنية أو بنظام الملفات الدفعية مع DTC، بما يقلّص الإدخال اليدوي إلى أدنى حد.
- غالباً ما تُنشأ رسائل SWIFT MT54x تلقائياً بواسطة النظام الخلفي للمشارك، ثم تُحوَّل إلى رسائل DTC إما بوحدات داخلية أو بواسطة أمناء حفظ خارجيين.
2. التسوية والمطابقة:
- يتعيّن على المؤسسات التي تستخدم رسائل DTC ذات الصيغة المملوكة لـ DTC وكذلك SWIFT أن تضمن وجود عمليات مطابقة قوية.
- تُطابِق تقارير التسوية الصادرة عن DTC (أو التأكيدات الفورية) مع التعليمات الداخلية (المراجع الخاصة برسائل MT54x).
3. نطاق الاستخدام:
- تنتشر المراسلة المباشرة عبر DTC بين شركات الوساطة والمصارف في الولايات المتحدة الأمريكية التي تتمتع بصفة مشارك في DTC.
- تكون تعليمات SWIFT أكثر شيوعاً عندما يكون الطرف المُصدر للتعليمات خارج الولايات المتحدة أو لا يكون مشاركاً مباشراً في DTC ولكنه يستعين بأمين حفظ محلي.
4. معالجة الاستثناءات:
- إذا كانت التعليمات غير متطابقة، أو كان هناك نقص في الأسهم أو في النقد، تبقى المعاملة في حالة معلّقة (إعادة تدوير). ويتعيّن على المشارك تصحيح الوضع أو توفير الموارد اللازمة قبل إتمام التسوية.
- قد يؤدي أي سيناريو عدم توازن أو إخفاق إلى المطالبة باسترداد المبالغ أو إلى تسوية جزئية، ولكلٍّ منهما تدفق رسائل خاص به.
جمع العناصر كافة
قد تبدو عملية تحويل نموذجية وفق آلية التسليم مقابل الدفع (DVP) في التطبيق العملي على النحو الآتي:
- رسالة MT543 من المصرف العالمي إلى أمين الحفظ لديه في الولايات المتحدة: «سلّم 10,000 سهم من ABC (CUSIP 123456789) إلى المشارك رقم 5555 في DTC مقابل 100,000 USD في تاريخ التسوية T+1».
- يحوّل الحافظ رسالة MT543 إلى أمر تسليم (DO) لدى DTC يتضمن الكمية نفسها والمشارك المقابل في DTC نفسه وتاريخ التسوية والمبلغ.
- تضع DTC أمر التسليم في قائمة الانتظار وتطابقه مع قبول المشارك المستلم.
- عند التسوية: تستكمل مؤسسة DTC حركة القيد الدفتري.
- يتلقى أمين الحفظ تأكيد تسوية من DTC، مما يؤدي إلى إنشاء رسالة MT547 وإرسالها إلى المصرف العالمي لتأكيد نجاح التسليم مقابل الدفع (DVP).
- يقوم Global Bank بتحديث بيان المالك المستفيد ليُظهر أن الورقة المالية لم تعد محتفظًا بها، ويُقيَّد المبلغ النقدي المقابل (إن وُجد) دائنًا أو مدينًا وفقًا لذلك.
يشمل نقل ورقة مالية عبر DTC مزيجًا من التعليمات الخاصة بالنظام (أوامر التسليم، وأوامر الاستلام، وتقارير نشاط التسوية) وفي حالات كثيرة مراسلات SWIFT تكميلية وفق معيار ISO 15022 (سلسلة MT54x) إذا كان المشاركون يستعينون بأمناء حفظ أو بتدفقات داخلية آلية. ويُعدّ نظام DTC المحور الفعلي للتسوية بالقيد الدفتري في الولايات المتحدة، إذ يؤدي دور جهة الإيداع المركزي للأوراق المالية (CSD). ويجوز للمؤسسات الاعتماد حصريًا على PTS/PBS أو على التغذية الآلية لدى DTC إن كانت مشاركًا مباشرًا، أو تغليف هذه العمليات برسائل SWIFT لتوحيد المعايير عالميًا.
النقاط الرئيسية التي ينبغي تذكّرها:
- الرسائل الخاصة بـ DTC: DO (أمر التسليم)، وRO (أمر الاستلام)، ومجموعة متنوعة من إشعارات نشاط التسوية.
- SWIFT: تُستخدم في كثير من الأحيان رسائل MT540 إلى MT547 (التعليمات والتأكيدات) إلى جانب MT548 (الحالة).
- المطابقة والتأكيد: يجب على الطرف المشارك المستلِم (أو وكيله) تأكيد القبول، ولا سيما في تعليمات التسليم مقابل الدفع (DVP).
- الوقت الفعلي مقابل الدفعات: يمكن الآن أن تتم التسوية لدى DTC في دورات متعددة خلال اليوم، مع تحديثات فورية للمراكز وخطوات اختيارية للتسوية الصافية أو النهائية لاحقًا في اليوم نفسه.
- لأغراض التحقق: اطلب تأكيد التسوية من المشارك في DTC (الجهة الحافظة) المعني. ولا تصدر DTC تأكيدات لغير المشاركين، ولذلك ينبغي التعامل بحذر مع أي مستند يُقدَّم على أنه «تأكيد صادر عن DTC» لصالح طرف ثالث.
ومع العناية الدقيقة بتحديد مطابقة الرسائل وحقول المراجع والتحقق الفوري من الحالة، تتم العملية بكاملها بسلاسة لنقل الأوراق المالية داخل منظومة المقاصة والتسوية في الولايات المتحدة.
هل لدى مؤسسة الإيداع الأمريكية (Depository Trust Company) خوادم في الاتحاد الأوروبي؟
تُدار أنظمة المقاصة والتسوية الخاصة بـ DTC من الولايات المتحدة، تحت إشراف SEC ومجلس الاحتياطي الفيدرالي؛ ولا تُشغّل DTC عمليات التسوية على خوادم في EU. أما الشركة الأم DTCC فتدير مستودعات منفصلة لبيانات التداول في أوروبا لأغراض الإبلاغ عن المشتقات، هي DTCC Data Repository (Ireland) plc للإبلاغ ضمن EU وDTCC Derivatives Repository plc في لندن للإبلاغ ضمن المملكة المتحدة. وتحتفظ هذه المستودعات ببيانات الإبلاغ فقط، دون سجلات الأوراق المالية.
خدمة الأوراق المالية Fedwire®
الجهاز العصبي المركزي لتسوية الأوراق المالية الحكومية في أمريكا
مقدمة
تشكّل خدمة Fedwire® Securities Service، التي تشغّلها مصارف الاحتياطي الفيدرالي، العمود الفقري المؤسسي للبنية التحتية للأوراق المالية الحكومية في الولايات المتحدة. وبوصفها الجهة المركزية الرسمية لحفظ الأوراق المالية (CSD) الخاصة بسندات الخزانة الأمريكية وسائر الالتزامات الفيدرالية، فإنها توفر التسوية وخدمات الحفظ في الوقت الفعلي لمعاملات تبلغ قيمتها تريليونات الدولارات يوميًا. وخلافًا للجهات الحافظة التجارية مثل Depository Trust Company (DTC)، تتولى Fedwire Securities تسوية الدين السيادي وشبه السيادي وقيده بنظام القيد الدفتري مباشرةً في سجل المصرف المركزي. ويقدّم هذا المقال عرضًا تفصيليًا لبنية الخدمة وأسسها القانونية وآليات تشغيلها وأهميتها النظامية.
أولًا. الحوكمة والإطار القانوني
تُشغّل خدمة Fedwire Securities Service البنوك الاحتياطية الفيدرالية الاثني عشر تحت إشراف مجلس محافظي نظام الاحتياطي الفيدرالي. وتخضع للأطر التالية:
- لوائح TRADES الصادرة عن وزارة الخزانة (31 CFR Part 357): الأساس القانوني للأوراق المالية الحكومية الأمريكية المقيدة قيدًا دفتريًا والمحتفظ بها عبر بنوك الاحتياطي الفيدرالي.
- التعميم التشغيلي رقم 7: يحدد الشروط التي تُمسك بموجبها حسابات الأوراق المالية وتُنفَّذ بها التحويلات.
تقتصر المشاركة على المؤسسات التي تملك حسابًا رئيسيًا لدى أحد مصارف الاحتياطي الفيدرالي، ومنها المصارف التجارية، والكيانات المدعومة حكوميًا، والمؤسسات الدولية، وبعض الوكالات الحكومية الأمريكية المختارة.
ثانيًا. الأدوات المؤهلة للتسوية
تعالج خدمة Fedwire Securities الأوراق المالية المؤهلة المسجلة بالقيد الدفتري فقط، ومنها:
- سندات الخزانة الأمريكية (أذونات الخزانة والسندات متوسطة الأجل والسندات طويلة الأجل وسندات الخزانة المحمية من التضخم (TIPS) والسندات ذات المعدل العائم (FRNs))
- أوراق مالية صادرة عن الوكالات الفيدرالية (مثل Fannie Mae وFreddie Mac وGinnie Mae)
- أوراق مالية صادرة عن المؤسسات المدعومة حكوميًا (GSEs)
- بعض المنظمات الدولية (مثل البنك الدولي ومصرف التنمية للبلدان الأمريكية)
تُحفظ جميع الأدوات حصرًا في شكل غير مادي، ويُسجَّل حق الملكية عبر القيد الدفتري الإلكتروني.
ثالثاً: القدرات الوظيفية
أ. نظام التسوية الإجمالية الفورية (RTGS)
وخلافًا للأنظمة التي تُسوّي على دفعات، تعمل خدمة Fedwire Securities Service على أساس التسوية الإجمالية الفورية (RTGS)، بما يكفل:
- النهائية: التسويات غير قابلة للنقض عند التنفيذ
- الذرّية: في معاملات التسليم مقابل الدفع (DVP)، تتم تسوية الأوراق المالية والأموال في وقت واحد
ب. التسليم مقابل الدفع (DVP)
تدعم الخدمة ما يلي:
- التسليم مقابل الدفع (نموذج BIS 1): تتم تسوية كل عملية نقل للأوراق المالية والأموال في آن واحد وبصورة منفردة
- التحويلات بدون دفع: تُسلَّم الأوراق المالية دون حركة أموال متزامنة (مثل الرهن أو الهبة أو إعادة التنظيم الداخلي)
ج. رهن الضمانات والخدمات الثلاثية الأطراف
يجوز للمشاركين رهن الأوراق المالية المودعة لدى الاحتياطي الفيدرالي كضمان لـ:
- الاقتراض من نافذة الخصم
- الحدّ من مخاطر نظم الدفع
- ترتيبات الائتمان بين المصارف
- اتفاقيات إعادة الشراء عبر الوكيل الثلاثي الأطراف في الولايات المتحدة (BNY، الوكيل الوحيد منذ خروج JPMorgan في عام 2019)
رابعًا. عملية القيد الدفتري
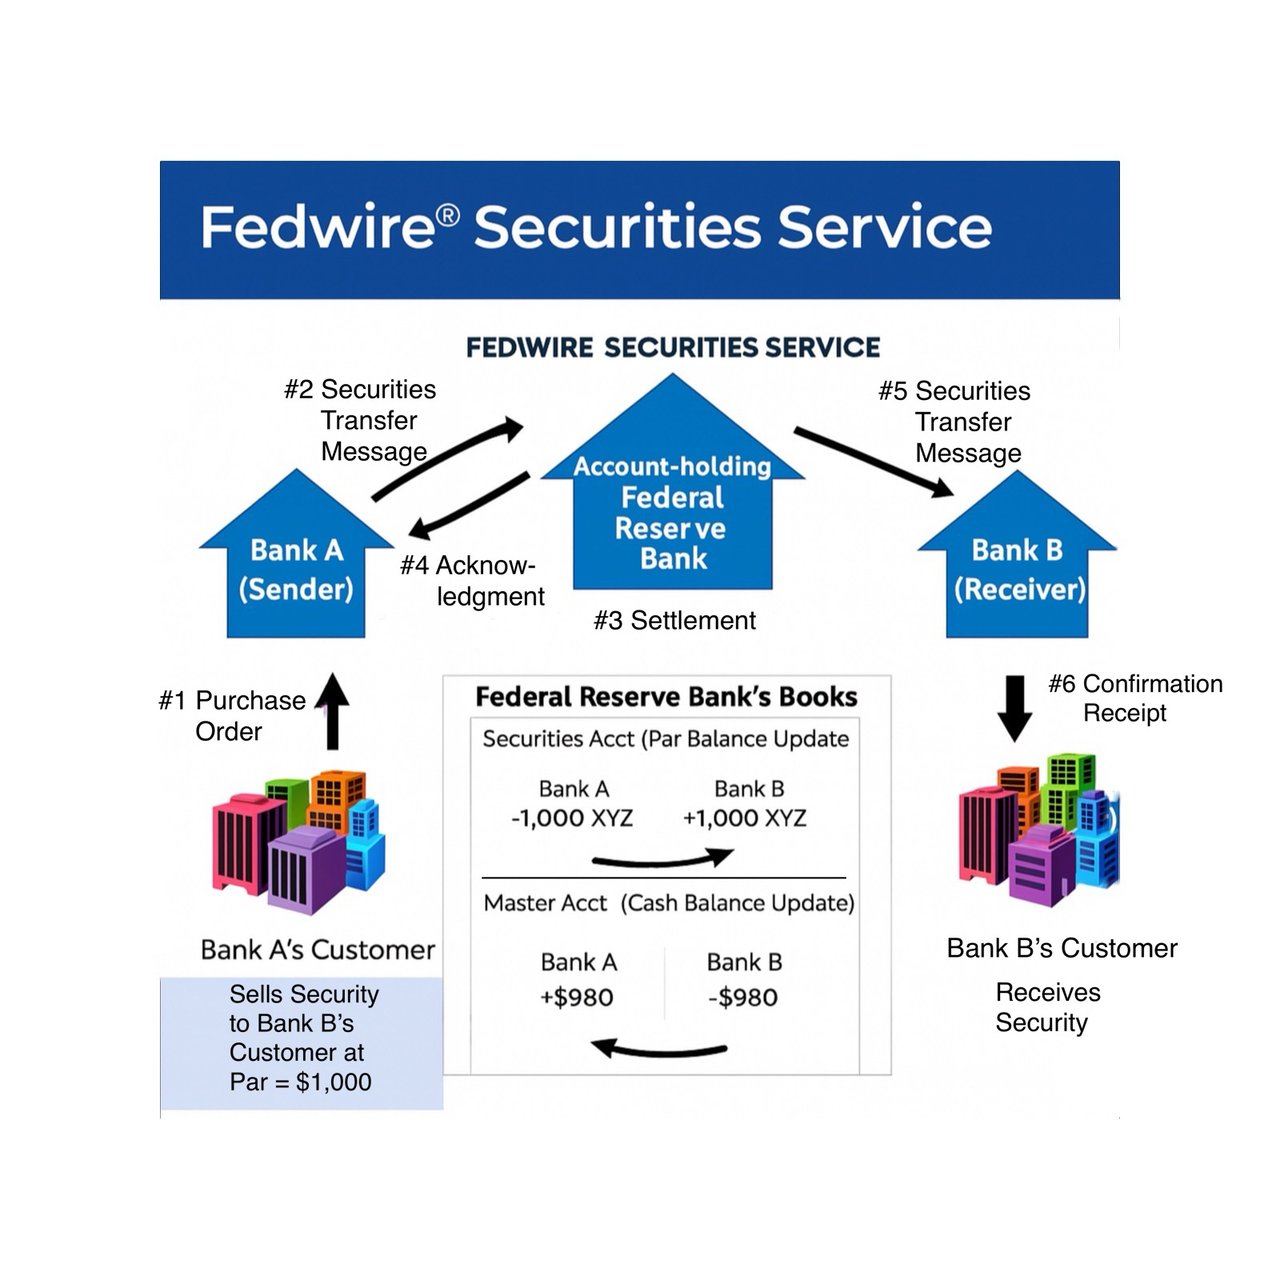
تُبدأ جميع حركات القيد الدفتري عبر تعليمات منظمة تُقدَّم من خلال FedLine Advantage® أو SWIFT أو بروتوكولات المراسلة المتكاملة.
إن بنك الاحتياطي الفيدرالي، وليس المشارك، هو الذي ينفّذ القيد الفعلي في السجل، فيجري الخصم والإضافة على حسابات الأوراق المالية المحتفظ بها في السجل الرئيسي لدى الاحتياطي الفيدرالي. وبمجرد معالجة العملية تصبح نهائية وغير قابلة للإلغاء وملزمة قانونًا.
خامسًا. المشاركون والوصول
يقتصر الوصول المباشر على:
- المؤسسات الإيداعية التي تملك حساباً رئيسياً لدى الاحتياطي الفيدرالي
- بعض الجهات الحكومية والمؤسسات الرسمية الأجنبية
- المؤسسات المدعومة حكومياً وبعض المؤسسات الأخرى المؤهلة
أما الجهات الأخرى، ومنها شركات الوساطة المالية والتداول والمتعاملون الرئيسيون من غير المصارف، فتصل إلى الخدمة عبر مصرف مقاصة.
سادسًا. التكامل مع الأنظمة الأخرى: DTC وما بعدها
في حين تعمل Fedwire Securities بوصفها الجهة الإيداعية الرئيسية للأدوات السيادية، تُشغّل شركة Depository Trust Company (DTC) بنية تحتية مستقلة تابعة للقطاع الخاص للأوراق المالية للشركات والبلديات. وتتم مقاصة صفقات الأوراق المالية الحكومية وتسويتها صافياً بواسطة Fixed Income Clearing Corporation (FICC)، وهي شركة تابعة أخرى لـ DTCC، ثم تُسوّى في Fedwire Securities عبر مصارف المقاصة.
ويُيسِّر هذا الربط ما يلي:
- تسوية سندات الخزينة بين المشاركين في DTC
- عمليات إعادة الشراء (الريبو) وعمليات الضمانات التي تشمل الأوراق المالية الحكومية الأمريكية
- وظائف المقاصة والتسوية الصافية عبر منصات متعددة
سابعاً. ساعات العمل
تعمل خدمة Fedwire للأوراق المالية على النحو التالي:
- من الاثنين إلى الجمعة، باستثناء العطلات الرسمية في الولايات المتحدة
- الافتتاح: 8:30 صباحًا بتوقيت شرق الولايات المتحدة (13:30 بالتوقيت العالمي المنسق؛ 12:30 بالتوقيت العالمي المنسق خلال التوقيت الصيفي في الولايات المتحدة)
- الإغلاق: 3:15 مساءً بتوقيت شرق الولايات المتحدة للتحويلات (20:15 بالتوقيت العالمي المنسق؛ 19:15 بالتوقيت العالمي المنسق خلال التوقيت الصيفي)، و3:30 مساءً بتوقيت شرق الولايات المتحدة للتحويلات العكسية
تحدد هذه الساعات نافذة نهائية التسوية للتسوية في اليوم نفسه للأوراق المالية الحكومية.
ثامنًا. الأهمية النظامية وبنية المخاطر
تُعدّ خدمة Fedwire للأوراق المالية من مرافق السوق المالية ذات الأهمية النظامية (SIFMU) بموجب الباب الثامن من قانون دود-فرانك. وتُعدّ موثوقيتها أمراً حيوياً من أجل:
- سير عمل سوق سندات الخزانة
- عمليات السوق المفتوحة (OMO)
- إدارة السيولة بين المصارف
- احتواء المخاطر النظامية في سيناريوهات الأزمات
يجب تغطية السحوبات على المكشوف خلال اليوم الناشئة عن تسوية الأوراق المالية بضمانات، وهي عادةً الأوراق المالية محل الشراء، مما يحمي الاحتياطي الفيدرالي من مخاطر الطرف المقابل.
تاسعًا: التطورات التكنولوجية والتنظيمية
تشمل التطورات الأخيرة والمرتقبة ما يلي:
- الانتقال إلى ISO 20022 لتوحيد معايير الرسائل
- أطر معزّزة للصمود السيبراني
- مواءمة مستمرة للسياسات مع مبادئ البنية التحتية للأسواق المالية الصادرة عن CPMI-IOSCO
تهدف هذه الجهود إلى الحفاظ على متانة الخدمة في بيئة مالية رقمية ومترابطة.
خدمة الأوراق المالية Fedwire® ليست مجرد نظام تسوية، بل هي بنية ثقة بمستوى سيادي لأسواق الدين الحكومي الأمريكي. فبفضل خضوعها للسيطرة المباشرة للاحتياطي الفيدرالي، وقدرتها على التسوية الإجمالية الفورية، وما تتمتع به من نهائية قانونية، فإنها تدعم سيولة المالية العامة الأمريكية وسلامتها ومصداقيتها. ويكفل تكاملها مع البنى التحتية التجارية، مثل DTC، سلاسة عمل الأدوات المالية المعقدة وتدفقات الضمانات. وفي عصر يتسم بتزايد التعقيد النظامي، تظل Fedwire ركيزة للاستقرار النقدي والمالي في الولايات المتحدة.
لمزيد من التفاصيل التنظيمية، يُرجى الرجوع إلى التعميم التشغيلي رقم 7 الصادر عن الاحتياطي الفيدرالي واللائحة J (12 CFR Part 210).
Euroclear ESES وESES-CSD
إن نظام ESES (تسوية Euroclear للأوراق المالية في منطقة Euronext) التابع لـ Euroclear هو منصة لتسوية الأوراق المالية صُمّمت لتسهيل التسوية الفعّالة والسلسة للأوراق المالية المتداولة في أسواق Euronext، التي تشمل بلجيكا وفرنسا وهولندا. ويهدف نظام ESES إلى تبسيط عمليات ما بعد التداول وتوحيدها، مما يعزز كفاءة التسوية عبر الحدود في منطقة Euronext.
يعمل نظام ESES على النحو الآتي:
- التداول: يشتري المستثمرون الأوراق المالية ويبيعونها في أسواق Euronext عبر وسطائهم أو منصات التداول. وبمجرد تنفيذ الصفقة، تُرسل تفاصيلها إلى طرف مقابل مركزي (CCP) لأغراض المقاصة.
- المقاصة: يتدخل الطرف المقابل المركزي (CCP) ليكون المشتري لكل بائع والبائع لكل مشترٍ، مما يقلل مخاطر الطرف المقابل. ويحتسب صافي التزامات كل مشارك ويتأكد من توافر الضمانات المطلوبة لتغطية مراكزهم.
- التسوية: بعد إتمام مقاصة المعاملات، تُرسَل إلى منصة ESES لتسويتها. وترتبط منصة ESES بمراكز الإيداع المركزية المحلية للأوراق المالية في بلجيكا (Euroclear Belgium) وفرنسا (Euroclear France) وهولندا (Euroclear Nederland) لتيسير نقل الأوراق المالية والنقد بين المشتري والبائع.
- التسليم مقابل الدفع (DvP): يعمل نظام ESES وفق نموذج التسليم مقابل الدفع، الذي يضمن حدوث نقل الأوراق المالية والدفعة المقابلة لها في وقت واحد. ويحدّ هذا الإجراء من مخاطر التسوية ويرفع كفاءة معاملات الأوراق المالية.
- التسوية والتقارير: يقوم ESES بمطابقة المعاملات المسوّاة ويقدّم خدمات إعداد التقارير للمشاركين، مما يتيح لهم متابعة مراكزهم وتفاصيل صفقاتهم.
من خلال الربط مع المستودعات المركزية المحلية للأوراق المالية وتوفير منصة واحدة لتسوية الأوراق المالية في منطقة Euronext، تبسّط ESES عملية ما بعد التداول وتتيح تسوية أكثر كفاءة عبر الحدود. ويحدّ هذا التنسيق من تعقيد وتكلفة تسوية معاملات الأوراق المالية عبر أسواق متعددة، مما يعزز مزيدًا من التكامل والتعاون داخل المنظومة المالية الأوروبية.
إذا كنتم ترغبون في قراءة المزيد عن إجراءات التشغيل في Euroclear، يرجى النقر هنا
Clearstream هي مؤسسة إيداع مركزي للأوراق المالية (CSD) يقع مقرها في لوكسمبورغ، وهي عضو في مجموعة Deutsche Börse. وبصفتها CSD، تؤدي Clearstream دورًا حيويًا في البنية التحتية للأسواق المالية من خلال تقديم خدمات الحفظ والتسوية وإدارة الأوراق المالية، كالأسهم والسندات.
تعمل Clearstream من خلال كيانين قانونيين رئيسيين: Clearstream Banking AG ومقرها فرانكفورت بألمانيا وتركز على الأوراق المالية المحلية الألمانية، وClearstream Banking S.A. ومقرها لوكسمبورغ وتتولى الأوراق المالية الدولية.
فيما يلي كيفية عمل Clearstream بصفتها جهة إيداع مركزي للأوراق المالية (CSD):
- الإصدار: تيسّر Clearstream عملية إصدار الأوراق المالية الجديدة بتسجيل الأوراق المالية وقيدها إلكترونياً في أنظمتها. وتضمن هذه الخدمة إتاحة الأوراق المالية للتداول في السوق.
- الحفظ الآمن: توفّر Clearstream بيئة آمنة لحفظ الأوراق المالية، وتحتفظ بسجلات إلكترونية للملكية وتضمن حماية الأصول.
- تسوية الأوراق المالية: تيسّر Clearstream نقل الأوراق المالية بين المشترين والبائعين، فتحدّث سجلات الملكية وتضمن تسوية المعاملات على الوجه الصحيح. وترتبط بمنصات التداول ومؤسسات المقاصة المختلفة لتبسيط إجراءات ما بعد التداول.
- التسليم مقابل الدفع (DvP): تعمل Clearstream وفق نموذج التسليم مقابل الدفع، الذي يضمن أن يتم نقل الأوراق المالية والدفعة المقابلة لها في وقت واحد. ويحدّ هذا الإجراء من مخاطر التسوية ويعزز كفاءة معاملات الأوراق المالية.
- إجراءات الشركات ومعالجة الدخل: تتولى Clearstream إدارة إجراءات الشركات، مثل توزيعات الأرباح ومدفوعات الفوائد وتجزئة الأسهم وعمليات الاندماج، بما يضمن إجراء المدفوعات أو التعديلات المناسبة في سجلات حاملي الأوراق المالية.
- إدارة الضمانات: تقدّم Clearstream خدمات إدارة الضمانات، التي تشمل المناولة الكفؤة والآمنة للضمانات المستخدمة في مختلف المعاملات المالية، مثل اتفاقيات إعادة الشراء أو المشتقات. كما تقدّم خدمات مثل إقراض الأوراق المالية واقتراضها.
- الربط والتكامل: تتصل Clearstream بمستودعات الأوراق المالية المركزية الأخرى وأنظمة تسوية الأوراق المالية والبنى التحتية للأسواق، مثل TARGET2-Securities (T2S)، لتعزيز كفاءة التسوية العابرة للحدود ودعم تكامل الأسواق المالية.
ومن خلال تقديم هذه الخدمات، تضمن Clearstream سلاسة عمل الأسواق المالية وشفافيتها وأمانها. ويحدّ دورها بوصفها مركز إيداع مركزيًا للأوراق المالية (CSD) من مخاطر الطرف المقابل، ويعزز كفاءة المعاملات، ويدعم استقرار الأسواق التي تخدمها.
لقراءة المزيد، يرجى النقر على الرابط التالي
T2S (البنك المركزي الأوروبي ECB)
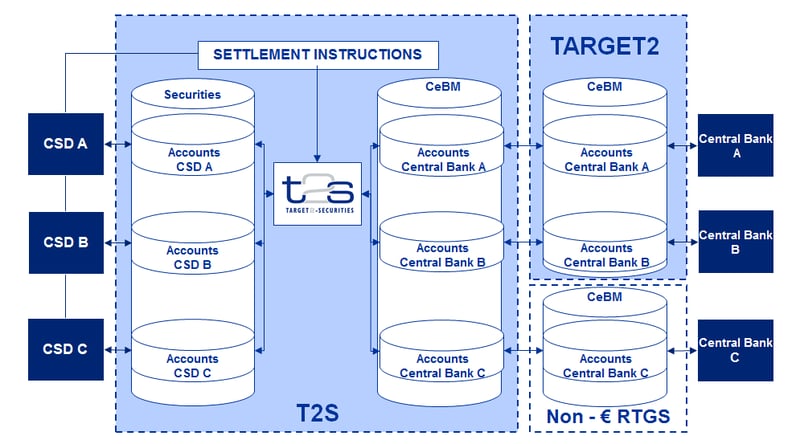
التعامل مع الأوراق المالية في T2S
- تسوية الأوراق المالية:
- التعريف: تسوية الأوراق المالية هي عملية نقل الأوراق المالية من البائع إلى المشتري، وسداد المقابل المالي المناظر من المشتري إلى البائع.
- دور T2S: يُيسِّر T2S هذه العملية بوصفه منصة مركزية تربط مختلف المستودعات المركزية للأوراق المالية (CSD) في أنحاء أوروبا.
- التسليم مقابل الدفع (DvP):
- المفهوم: يُعدّ مبدأ التسليم مقابل الدفع (DvP) مبدأً أساسياً في تسوية الأوراق المالية، إذ يضمن ألا يتم تسليم الأوراق المالية إلا إذا تم الدفع.
- التطبيق في T2S: يضمن نظام T2S أن يتم تحويل الأوراق المالية والدفعة المقابلة لها في آنٍ واحد، مما يحد من مخاطر تخلف أحد الطرفين عن الوفاء بعد استلامه الأصول.
- نقود البنك المركزي:
- التسوية بأموال المصرف المركزي: تُسوّى المعاملات في T2S بنقود المصرف المركزي، التي تُعدّ أكثر أشكال التسوية أمانًا إذ لا تنطوي على مخاطر ائتمانية.
- إدارة السيولة: يستطيع المشاركون إدارة سيولتهم بكفاءة، إذ إن التسوية بنقد البنك المركزي تقلّل الحاجة إلى احتياطيات سيولة مرتفعة.
- إدارة الضمانات:
- الغرض: تُستخدم الضمانات الإضافية في المعاملات المالية للحد من مخاطر الائتمان.
- T2S والضمانات: يدعم T2S الإدارة الفعالة للضمانات من خلال إتاحة النقل السريع والسهل للأوراق المالية التي يمكن استخدامها ضمانًا في مختلف العمليات المالية.
- المعاملات العابرة للحدود:
- التحديات: تواجه معاملات الأوراق المالية العابرة للحدود تقليديًا تحديات مثل اختلاف اللوائح الوطنية وممارسات التسوية.
- حل T2S: من خلال توفير منصة موحدة، تُنسّق T2S ممارسات التسوية، مما ييسّر المعاملات العابرة للحدود؛ وتظل قوانين الأوراق المالية الوطنية مختلفة.
- التوحيد القياسي والمواءمة:
- توحيد الإجراءات: يوفّر نظام T2S توحيداً لدورات التسوية ومواعيد الإغلاق والإجراءات التشغيلية في أنحاء أوروبا.
- المزايا: يحدّ هذا التواؤم من التعقيد والتكاليف المرتبطة بتداول الأوراق المالية عبر الحدود.
- التكامل مع T2:المعاملات النقدية: T2 هو نظام التسوية الإجمالية الفورية (RTGS) لليورو، ويتولى معالجة مدفوعات اليورو ذات القيمة الكبيرة.
- الارتباط بـ T2S: يمكن نقل السيولة بين حسابات T2 والحسابات النقدية المخصصة في T2S، حيث تجري تسوية الشق النقدي لكل معاملة أوراق مالية.
- دور الجهات المركزية لإيداع الأوراق المالية (CSDs):
- جهات الإيداع المركزي للأوراق المالية (CSDs) في منصة T2S: هي جهات تحتفظ بالأوراق المالية، وتتيح تحويلها وتقدّم الخدمات المرتبطة بها.
- آلية العمل: تتفاعل الجهات المركزية لإيداع الأوراق المالية مع T2S لتسوية المعاملات وإدارة الحسابات وتسجيل ملكية الأوراق المالية.
الأثر على الأسواق المالية والمؤسسات المالية
- الحد من المخاطر: من خلال ضمان التبادل المتزامن للنقد والأوراق المالية، يقلّص T2S مخاطر الطرف المقابل ومخاطر التسوية.
- الكفاءة التشغيلية: تستفيد المؤسسات المالية من انخفاض التعقيد وتراجع التكاليف بفضل تبسيط العمليات وتوحيدها.
- تكامل الأسواق: تؤدي منصة T2S دورًا حاسمًا في تكامل الأسواق المالية الأوروبية، مما يجعلها أكثر مرونة وترابطًا.
- تحسين السيولة: يعزز النظام قدرة المصارف على إدارة سيولتها وضماناتها بصورة أكثر كفاءة.
يُحدّث نظام T2S بصورة جوهرية بيئة تسوية الأوراق المالية في أوروبا، مما يحقق كفاءة أعلى ومخاطر أقل ودرجة أكبر من التكامل في الأسواق المالية. ويُعدّ هذا النظام حجر الزاوية في جهود الاتحاد الأوروبي الرامية إلى بناء سوق مالية أكثر توحيدًا ومتانة.
أكبر مراكز الإيداع المركزي للأوراق المالية (CSDs) في العالم
تُعد الجهات المركزية لإيداع الأوراق المالية (CSDs) مؤسسات حيوية في البنية التحتية المالية العالمية. فهي تقدم خدمات الحفظ والمقاصة والتسوية لمعاملات الأوراق المالية، بما يضمن نقل الأوراق المالية بين الأطراف بكفاءة وأمان. وفيما يلي قائمة ببعض أكبر هذه الجهات على مستوى العالم، استنادًا إلى حجم عملياتها والأصول المودعة لديها وتأثيرها في الأسواق المالية.
1. مؤسسة الإيداع والمقاصة (DTCC) – الولايات المتحدة
DTCC إحدى أكبر شركات الخدمات المالية لما بعد التداول في العالم. وتُعدّ شركتها التابعة The Depository Trust Company (DTC) الجهة الرئيسية لإيداع الأوراق المالية المركزي (CSD) في الولايات المتحدة.
الخدمات الرئيسية:
- يوفّر خدمات المقاصة والتسوية وخدمات الأصول وخدمات المعلومات.
- يتعامل مع طيف واسع من الأوراق المالية، تشمل الأسهم، وسندات الشركات والبلديات، والأوراق المالية الحكومية، والأوراق المالية المدعومة برهون عقارية، وأدوات سوق النقد.
الأهمية:
- جزء لا يتجزأ من عمل سوق الأوراق المالية في الولايات المتحدة.
- يدعم آلاف المشاركين، بمن فيهم شركات الوساطة والتداول والمصارف وصناديق الاستثمار المشتركة وغيرها من المؤسسات المالية.
2. مجموعة Euroclear – أوروبا
يوروكلير (Euroclear) مزوّد رائد لخدمات ما بعد التداول، ويقع مقره الرئيسي في بروكسل، بلجيكا. ويشغّل أنظمة إيداع مركزية وطنية للأوراق المالية، فضلًا عن نظام إيداع مركزي دولي للأوراق المالية (ICSD).
الخدمات الرئيسية:
- Euroclear Bank: يعمل بصفة جهة إيداع مركزية دولية للأوراق المالية (ICSD)، ويتولى تسوية المعاملات العابرة للحدود في الأوراق المالية الدولية.
- مراكز الإيداع المركزية الوطنية: تشمل Euroclear Belgium وEuroclear Finland وEuroclear France وEuroclear Nederland وEuroclear Sweden وEuroclear UK & International (مشغّل CREST).
- تقدّم خدمات في مجال السندات والأسهم والمشتقات وصناديق الاستثمار.
الأهمية:
- تيسّر المعاملات المحلية وعبر الحدود في مختلف أنحاء أوروبا.
- يعزز كفاءة السوق من خلال مواءمة عمليات التسوية وتوحيد معاييرها.
3. Clearstream – ألمانيا ولوكسمبورغ
Clearstream مزوّد رئيسي لخدمات ما بعد التداول، وهي جزء من مجموعة Deutsche Börse. وتعمل بصفتها مؤسسة إيداع مركزي للأوراق المالية ومؤسسة إيداع مركزي دولية للأوراق المالية في آن واحد.
الخدمات الرئيسية:
- Clearstream Banking S.A.: تعمل بصفتها مستودعًا مركزيًا دوليًا للأوراق المالية (ICSD) للأوراق المالية الدولية من لوكسمبورغ. Clearstream Banking AG: تؤدي دور المستودع المركزي للأوراق المالية في ألمانيا.
- يقدّم خدمات التسوية والحفظ للسندات والأسهم وصناديق الاستثمار.
الأهمية:
- يضطلع بدور محوري في أسواق الأوراق المالية الأوروبية والدولية.
- يقدّم خدمات للمؤسسات المالية في أنحاء العالم.
4. مركز إيداع الأوراق المالية في اليابان (JASDEC) – اليابان
JASDEC هو الجهة المركزية لإيداع الأوراق المالية في اليابان للأسهم وسندات الشركات وصناديق الاستثمار؛ أما السندات الحكومية اليابانية فتُحفظ في نظام القيد الدفتري لدى بنك اليابان.
الخدمات الرئيسية:
- تدير أنظمة التحويل بالقيد الدفتري للأسهم وسندات الشركات والأوراق التجارية وصناديق الاستثمار.
- يسهّل إزالة الصفة المادية عن الأوراق المالية (التجريد من الطابع المادي).
الأهمية:
- عنصر أساسي لكفاءة الأسواق المالية اليابانية ونزاهتها.
- تخدم طيفًا واسعًا من المستثمرين المحليين والدوليين.
5. الشركة الصينية للإيداع المركزي للأوراق المالية والمقاصة المحدودة (CSDC) – الصين
CSDC هي الجهة المركزية لإيداع الأوراق المالية في البر الرئيسي للصين.
- يعمل تحت إشراف لجنة تنظيم الأوراق المالية الصينية (CSRC).
الخدمات الرئيسية:
- يقدّم خدمات التسجيل والإيداع والمقاصة والتسوية.
- يدعم بورصة شنغهاي للأوراق المالية وبورصة شنتشن للأوراق المالية.
الأهمية:
- جزء لا يتجزأ من الأسواق المالية الصينية المتنامية والمتطورة بسرعة.
- تيسّر تنفيذ المعاملات للمستثمرين المحليين والمستثمرين الأجانب المؤهلين على حدٍّ سواء.
6. شركة الإيداع الوطنية للأوراق المالية المحدودة (NSDL) – الهند
تُعد NSDL أول جهة إيداع مركزي للأوراق المالية في الهند وإحدى أكبرها.
الخدمات الرئيسية:
- تقدّم خدمات الإيداع للأسهم والسندات والأوراق المالية الحكومية وصناديق الاستثمار المشتركة.
- يتيح التسوية الإلكترونية للأوراق المالية المتداولة في البورصات الهندية.
الأهمية:
- كان رائدًا في نزع الصفة المادية عن الأوراق المالية في الهند.
- يعزز الكفاءة ويحدّ من المخاطر في أسواق رأس المال الهندية.
7. Central Depository Services Limited (CDSL) – الهند
تُعدّ CDSL ثاني مؤسسة إيداع مركزي للأوراق المالية في الهند، وتقدّم خدمات مماثلة لخدمات NSDL.
الخدمات الرئيسية:
- تُيسِّر حيازة الأوراق المالية ونقلها بالشكل الإلكتروني.
- تقدّم خدمات للأسهم والسندات والأدوات المالية الأخرى.
الأهمية:
- يعزّز المنافسة والابتكار في سوق خدمات الإيداع في الهند.
- يدعم العدد المتنامي من المستثمرين الأفراد في الهند.
8. مستودع التسوية الوطني (NSD) – روسيا
NSD هي المستودع المركزي للأوراق المالية في روسيا، وهي جزء من مجموعة بورصة موسكو.
الخدمات الرئيسية:
- يوفّر خدمات التسوية والحفظ والمعلومات لمجموعة متنوعة من الأوراق المالية.
- يتولى إدارة الإجراءات المؤسسية والإفصاح عن المعلومات.
الأهمية:
- عنصر محوري في البنية التحتية للأسواق المالية في روسيا.
- تخضع NSD لعقوبات الاتحاد الأوروبي منذ يونيو 2022 ولعقوبات الولايات المتحدة منذ يونيو 2024؛ ولا يتعامل IFB معها.
9. SIX SIS Ltd. - سويسرا
يُعدّ SIX SIS، وهو جزء من SIX Group، الجهة المركزية لإيداع الأوراق المالية في سويسرا.
الخدمات الرئيسية:
- تقدم خدمات التسوية والحفظ للأوراق المالية السويسرية والدولية.
- يقدم خدمات الأصول وإدارة الضمانات.
الأهمية:
- يدعم القطاع المالي البارز في سويسرا.
- يربط الأسواق السويسرية بالمستثمرين على مستوى العالم.
10. Strate – جنوب أفريقيا
تُعدّ Strate مؤسسة الإيداع المركزي للأوراق المالية المرخّصة في جنوب أفريقيا، وتوفر التسوية الإلكترونية للأدوات المالية.
الخدمات الرئيسية:
- تسوية الأسهم والسندات وأدوات سوق النقد والمشتقات.
- يقدّم خدمات للمُصدِرين وتدابير لحماية المستثمرين.
الأهمية:
- يعزّز كفاءة الأسواق المالية في جنوب أفريقيا وأمنها.
- يدعم أنشطة الاستثمار المحلية والدولية على حد سواء.
مستودعات الأوراق المالية المركزية البارزة الأخرى:
- مؤسسة الإيداع المركزي للأوراق المالية في كوريا (KSD) – كوريا الجنوبية.تتولى التسوية وخدمات الحفظ لسوق الأوراق المالية في كوريا الجنوبية. وتحتفظ بأصول تتجاوز قيمتها 4,000 تريليون وون كوري.
- المستودع المركزي للأوراق المالية في إيران (CSDI) – إيران. يقدّم خدمات الإيداع والمقاصة والتسوية لسوق رأس المال الإيراني. تخضع إيران لعقوبات أمريكية شاملة ولتدابير مضادة صادرة عن FATF؛ ولا يتعامل IFB معه.
- شركة سي دي إس للمقاصة وخدمات الإيداع (CDS Clearing and Depository Services Inc.) – كندا. تقدم خدمات المقاصة والإيداع للأوراق المالية في أسواق الأسهم والدخل الثابت وأدوات سوق النقد في كندا.
الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.
يُرجى التواصل معنا إذا كنتم ترغبون في إنشاء قدرة CSD لحساباتكم لدينا.