المدفوعات والتحويلات
مدفوعات العملات الرقمية للمصارف المركزية (CBDC)
مشروع mBridge: إحداث نقلة في المدفوعات عبر الحدود بتقنية العملات الرقمية المتعددة للبنوك المركزية
نظرة عامة
أُطلق مشروع mBridge عن طريق مركز الابتكار لبنك التسويات الدولية في هونغ كونغ بالتعاون مع عدة بنوك مركزية، بهدف تغيير بيئة المدفوعات عبر الحدود من خلال نشر العملات الرقمية للبنوك المركزية (CBDC). ويسعى هذا المشروع إلى معالجة أوجه القصور المزمنة في أنظمة الدفع الدولية الحالية، مثل ارتفاع التكاليف وبطء المعاملات والتعقيدات التشغيلية.
المصارف المركزية المؤسِّسة والمشاركة
تأسس مشروع mBridge بجهود مشتركة من البنوك المركزية في تايلاند وهونغ كونغ والصين والإمارات العربية المتحدة. وأصبح مصرف السعودية المركزي مشاركًا كاملًا في يونيو 2024. وبلغ المشروع مرحلة الحد الأدنى من المنتج القابل للتطبيق (MVP) في منتصف عام 2024؛ وفي أكتوبر 2024 انسحب بنك التسويات الدولية وسلّم المنصة إلى البنوك المركزية المشاركة. وفي سبتمبر 2026 أنهى مصرف السعودية المركزي مشاركته بعد إتمام تجربته.
كما استقطب المشروع مجموعة كبيرة من المصارف المركزية والمنظمات الدولية المراقِبة، بما فيها صندوق النقد الدولي (IMF) والبنك الدولي. وقد شمل المراقبون:
- بنك الاستثمار في البنية التحتية الآسيوي
- البنك المركزي الفلبيني (الفلبين)
- بنك إندونيسيا
- بنك فرنسا
- بنك إسرائيل
- بنك إيطاليا
- بنك كوريا
- مصرف البحرين المركزي
- البنك المركزي التشيلي
- البنك المركزي الأوروبي
- مركز الابتكار في نيويورك التابع لبنك الاحتياطي الفيدرالي في نيويورك
- البنك المركزي السعودي
- وغيرها.
الأساس التقني
تتمثل الركيزة التقنية لمشروع mBridge في دفتر mBridge (mBridge Ledger)، وهو منصة بلوكتشين متخصصة مصممة لدعم المدفوعات عبر الحدود ومعاملات الصرف الأجنبي الفورية بين الأطراف مباشرةً. وتتيح هذه المنصة للمصارف المركزية المشاركة إصدار العملات الرقمية للبنك المركزي (CBDC) وتبادلها مباشرةً، مما يقلل الاعتماد على شبكات المراسلة المصرفية التقليدية التي تتسم عادةً بالتأخير وارتفاع التكاليف.
صُمّم دفتر الأستاذ mBridge على أساس النمطية وقابلية التوسع، بما ييسّر التكامل السلس مع أنظمة الدفع المحلية القائمة ويتيح إدخال تحسينات مستقبلية. ويكفل هذا النهج بقاء المنصة قابلة للتكيف مع تطور البيئات التقنية والتنظيمية.
المرحلة التجريبية ونتائجها
في عام 2022، أجرى مشروع mBridge تجربة رائدة بمعاملات حقيقية القيمة شملت 20 مصرفًا تجاريًا من الاختصاصات القضائية المؤسِّسة الأربعة: 164 عملية دفع وصرف أجنبي تتجاوز قيمتها 22 مليون دولار أمريكي (USD)، جرت تسويتها خلال ثوانٍ. وخلص بنك التسويات الدولية (BIS) إلى أن منصة متعددة العملات الرقمية للبنوك المركزية قادرة على تعزيز كفاءة المدفوعات عبر الحدود وسرعتها وشفافيتها بصورة ملحوظة.
التوجهات المستقبلية
بعد بلوغ مرحلة المنتج الأدنى القابل للتطبيق (MVP)، تتضمن خارطة الطريق التي وضعها المشاركون ما يلي:
- التشغيل البيني الآلي: تعزيز تكامل المنصة مع أنظمة الدفع المحلية لضمان انسيابية تدفق المعاملات.
- إدارة السيولة: استحداث أدوات لإدارة قوائم انتظار المعاملات وترتيب أولوياتها بغرض تحسين السيولة.
- خصوصية البيانات وحوكمتها: وضع أطر متينة لخصوصية البيانات والامتثال التنظيمي.
- توسيع نطاق المشاركة: دعوة المزيد من الولايات القضائية وجهات القطاع الخاص إلى الانضمام إلى المنصة واستكشاف حالات استخدام جديدة
باختصار
يمثل مشروع mBridge جهدًا رائدًا لإعادة تصور مستقبل المدفوعات العابرة للحدود باستخدام العملات الرقمية للبنوك المركزية وتقنية البلوكتشين. ومن خلال تعزيز التعاون بين البنوك المركزية والاستفادة من الحلول التقنية المتقدمة، يهدف mBridge إلى بناء منظومة مدفوعات دولية أكثر كفاءة وأقل تكلفة وأكثر شفافية. ومنذ انسحاب بنك التسويات الدولية، أصبح تطويره من مسؤولية البنوك المركزية المشاركة.
Project Icebreaker
جهد مشترك بين بنك التسويات الدولية (BIS) والمصارف المركزية في إسرائيل والنرويج والسويد. وقد درس هذا المشروع، الذي اكتمل في عام 2023، فوائد وتحديات استخدام العملات الرقمية للمصارف المركزية للأفراد (CBDC) في المدفوعات الدولية.
اختبر المشروع الجدوى التقنية لتنفيذ معاملات عابرة للحدود وللعملات بين أنظمة تجريبية مختلفة للعملات الرقمية للبنوك المركزية للأفراد. واعتمد نموذج المحور والأطراف، إذ جرى تقسيم المعاملة العابرة للحدود إلى دفعتين محليتين يتولى تيسيرهما مزوّد لخدمات صرف العملات الأجنبية يعمل في كلا النظامين المحليين. ويعني هذا النهج أن العملات الرقمية للبنوك المركزية للأفراد لا تحتاج أبداً إلى مغادرة أنظمتها.
يتيح نموذج مشروع Icebreaker لعدة مزوّدي صرف أجنبي تقديم عروض أسعارهم إلى مركز النظام، الذي يختار تلقائياً الخيار الأقل كلفة للمستخدم النهائي. ويحدّ هذا الإطار التنافسي من مخاطر عدم كفاية السيولة في زوج العملات المطلوب، وهي مخاطر قد تؤدي إلى ارتفاع الرسوم أو تأخر المعاملات. كما يقلّل نموذج المحور والأطراف مخاطر التسوية ومخاطر الطرف المقابل عبر استخدام مدفوعات منسّقة بنقد البنك المركزي، ويُنجز المعاملات العابرة للحدود في غضون ثوانٍ.
يقدّم المشروع نموذجًا للدول التي تنظر في تطوير عملة رقمية للمصرف المركزي (CBDC) محلية وتوسيع نطاقها إلى المعاملات العابرة للحدود. كما يتيح للمصارف المركزية فهمًا أعمق للتقنيات والخيارات التقنية والسياسية المتاحة لتطبيق عملات رقمية للمصارف المركزية للتجزئة. ويركّز المشروع على قابلية التوسع والتشغيل البيني والبساطة، مع اشتراط حدّ أدنى من المتطلبات التقنية لدمج الأنظمة المحلية العاملة بتقنيات مختلفة.
اليوان الصيني الرقمي (e-CNY): الأهداف الرئيسية والمبادئ التوجيهية واعتبارات الشمول
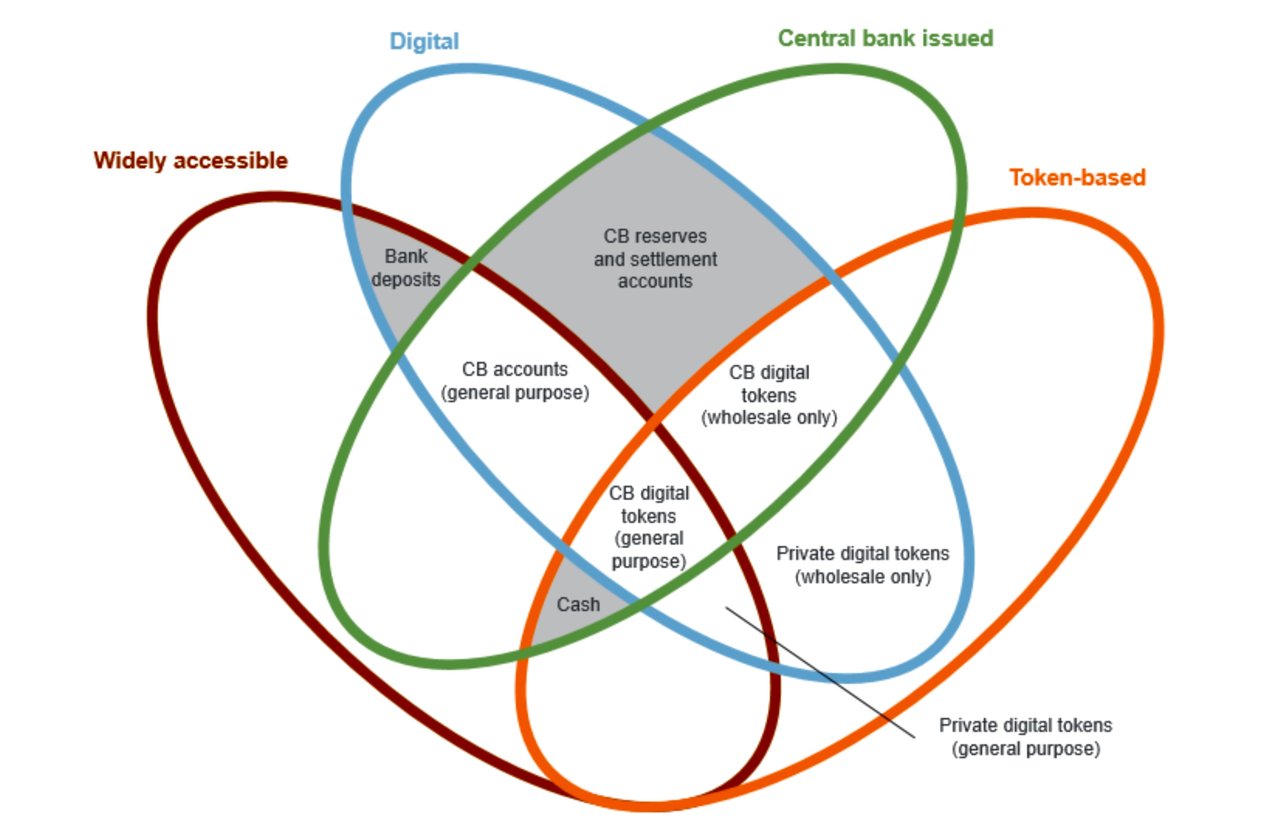
e-CNY، المعروف أيضاً باليوان الرقمي، هو تمثيل رقمي للعملة الورقية الصينية اليوان. وخلافاً للأصول المالية كالأسهم أو السندات، صُمِّم e-CNY كمطالبة مباشرة على المصرف المركزي ويتمتع بصفة العملة القانونية. وجدير بالذكر أن e-CNY ليس عملة مشفّرة قائمة على سلسلة الكتل، وهو ما يميّزه عن العملات الرقمية الأخرى مثل Bitcoin وEthereum.
تغيير اعتباراً من 1 يناير 2026: تُصنَّف أرصدة e-CNY المودعة في محافظ المصارف التجارية المرخّصة على أنها التزامات ودائع مصرفية. وتحمل فائدة وفق قواعد أسعار الودائع القائمة، وتشملها حماية التأمين على الودائع، وتُحتسب ضمن قاعدة الاحتياطي الإلزامي؛ أما مؤسسات الدفع غير المصرفية فيتعيّن عليها الاحتفاظ باحتياطيات بنسبة 100% مقابل e-CNY التي تديرها. وحتى نهاية نوفمبر 2025، سجّل e-CNY ما مجموعه 3.48 مليار معاملة بقيمة إجمالية تراكمية بلغت 16.7 تريليون يوان صيني، تمت في معظمها داخل الصين.
يستند وصف الأهداف والتصميم أدناه إلى الكتاب الأبيض لبنك الشعب الصيني لعام 2021، ويعكس التصميم الأصلي الشبيه بالنقد.
أولًا. الأهداف الرئيسية والرؤية لعملة e-CNY
يهدف تطوير منظومة e-CNY في الصين إلى إنشاء نسخة رقمية من الرنمينبي تلبي طلب الجمهور على النقد في عصر الاقتصاد الرقمي. وستدعم هذه المنظومة تطوير البنى التحتية لمدفوعات التجزئة وتحسّن كفاءة نظام المدفوعات بالتوازي مع تطورات الاقتصاد الرقمي في الصين.
1. رفع كفاءة أنظمة الدفع في البنوك المركزية
يُعدّ الابتكار التكنولوجي، ولا سيما في الاقتصاد الرقمي، المحرك الرئيس للتنمية الاقتصادية. وهناك حاجة إلى بنى تحتية أكثر أمانًا وشمولًا لمدفوعات التجزئة بوصفها سلعًا عامة توفرها المصارف المركزية. وبصفته بنية تحتية مالية مهمة، سيواصل نظام e-CNY تلبية احتياجات الدفع المتنوعة لعامة الجمهور وتحسين كفاءة البنى التحتية المالية. وإضافة إلى ذلك، ولأن معاملات e-CNY تُسوّى عند الدفع، يمكن للشركات والأطراف ذات الصلة تحسين تدفقاتها النقدية مع الاستفادة من خدمات دفع أكثر ملاءمة.
2. توفير نظام احتياطي لنظام التجزئة
أصبحت شركات التكنولوجيا الكبرى بنى تحتية حيوية لمدفوعات التجزئة، وقد يؤثر أي إخفاق فيها تأثيرًا كبيرًا في تشغيل أنظمة الدفع ويحتمل أن يُدخل مخاطر نظامية. أما اليوان الرقمي (e-CNY)، بوصفه مطالبة مباشرة على البنك المركزي مدعومة بالائتمان السيادي وبصفة العملة القانونية، فبوسعه أن يوفر دعمًا احتياطيًا موثوقًا لنظام التجزئة القائم على ودائع المصارف التجارية. ويتيح منتجات دفع متنوعة، مما يحسّن كفاءة المدفوعات وأمانها.
3. ضمان تكافؤ فرص الوصول والشمول المالي
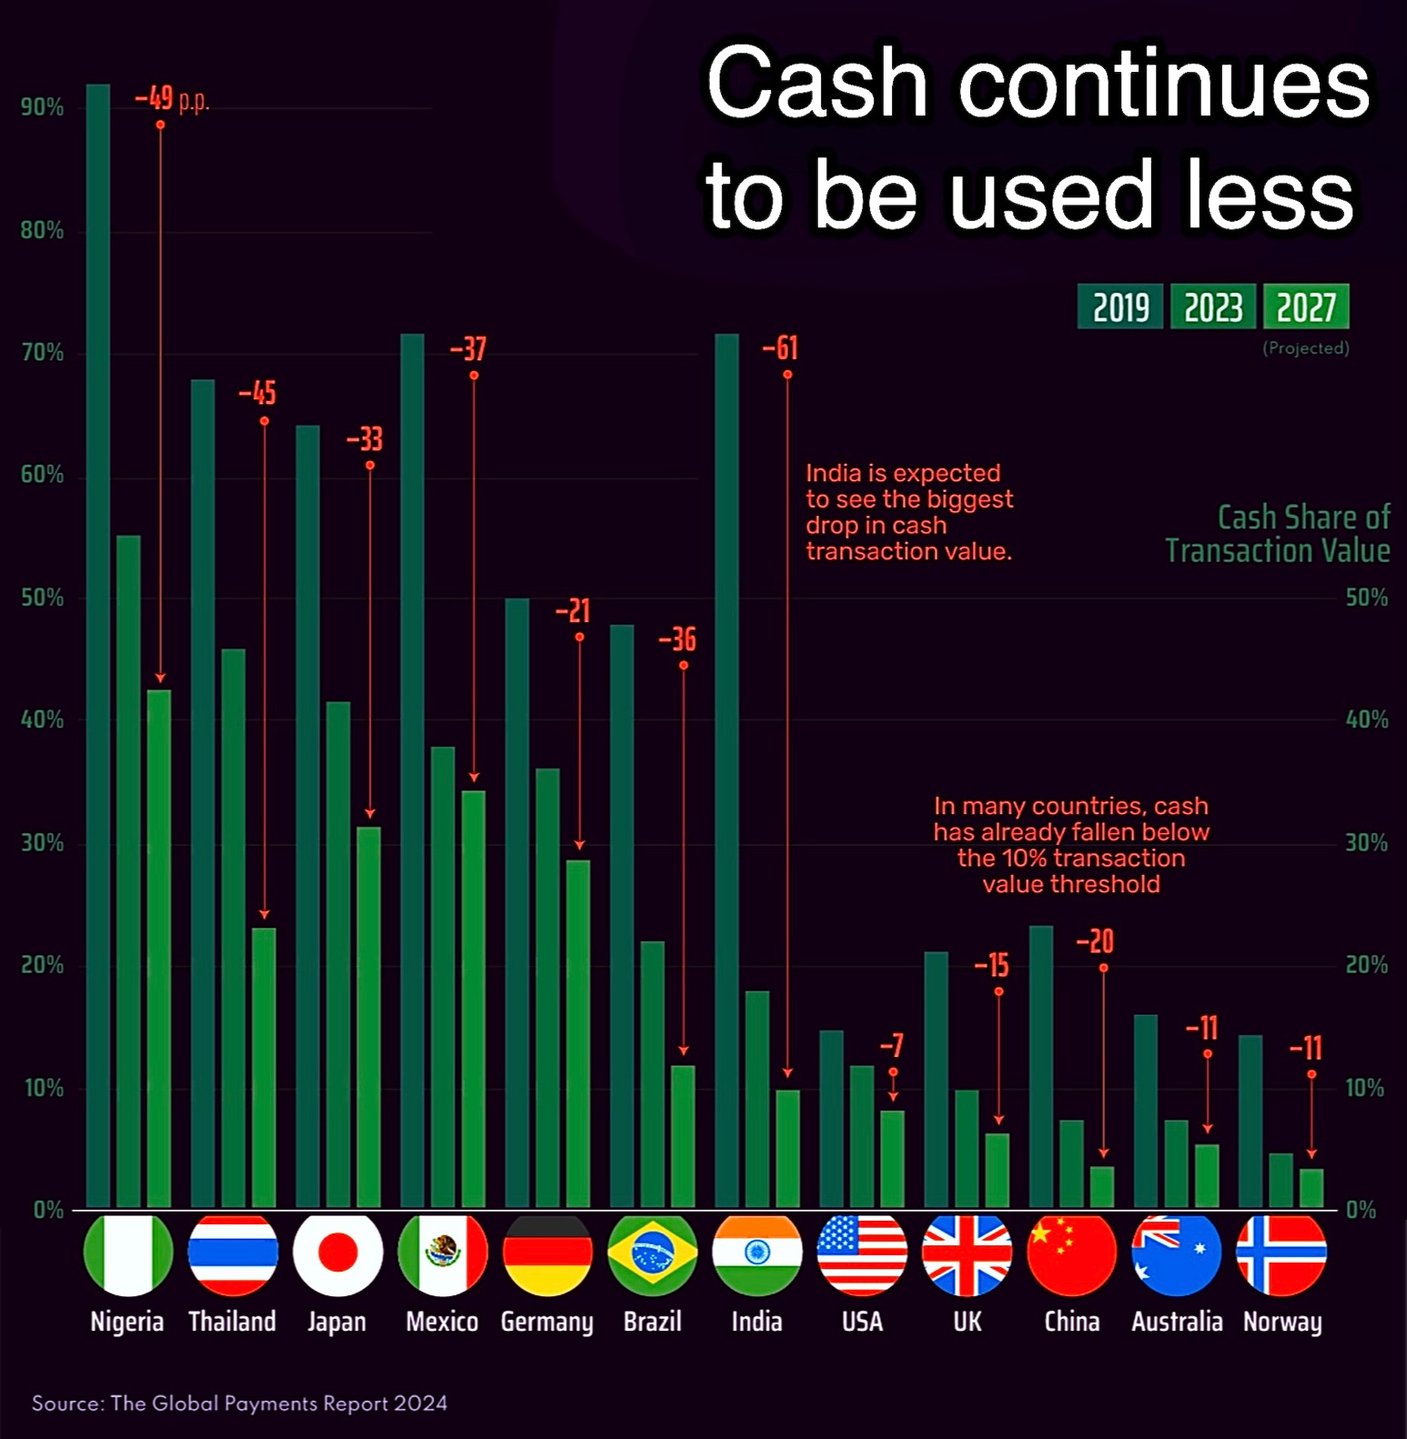
مع تقدّم التقنية الرقمية والمدفوعات الإلكترونية، يتراجع استخدام النقد في مدفوعات التجزئة. ومع ذلك، فإن من مهام المصرف المركزي ضمان وصول الجمهور المباشر إلى النقد والحفاظ على اتساق وحدة الحساب في عصر الاقتصاد الرقمي من خلال رقمنة النقد. وسيعزّز نظام e-CNY إمكانية الوصول إلى الخدمات المالية، إذ يتيح العملة الإلزامية لشريحة واسعة من السكان في حالات استخدام متنوعة.
4. التماشي مع المبادرات الدولية وتعزيز المدفوعات عبر الحدود
ينطوي الدفع عبر الحدود على قضايا خلافية متعددة، مثل السيادة النقدية وسياسات الصرف الأجنبي والمتطلبات التنظيمية. ورغم أن e-CNY جاهز تقنيًا للاستخدام عبر الحدود، فإنه مصمم حاليًا بصورة رئيسية للمدفوعات المحلية للأفراد. وفي المرحلة المقبلة، سيستجيب بنك الشعب الصيني (PBoC) بفاعلية لمبادرات G20 والمنظمات الدولية الأخرى الرامية إلى تحسين المدفوعات عبر الحدود، وسيستكشف قابلية تطبيق عملة البنك المركزي الرقمية (CBDC) في سيناريوهات عبر الحدود. وسيستكشف بنك الشعب الصيني برامج تجريبية للدفع عبر الحدود، ويعمل مع البنوك المركزية والسلطات النقدية ذات الصلة لوضع ترتيبات للصرف وآليات للتعاون التنظيمي بشأن العملة القانونية الرقمية، التزامًا بمبادئ «عدم التعطيل» و«الامتثال» و«الترابط».
ثانيًا: المبادئ التوجيهية لتصميم اليوان الصيني الرقمي (e-CNY) وحوكمة بياناته
1. المبادئ التوجيهية
الامتثال للقوانين واللوائح
يمتثل التصميم المؤسسي لنظام اليوان الصيني الرقمي (e-CNY) امتثالاً صارماً للوائح إدارة الرنمينبي، ومكافحة غسل الأموال، ومكافحة تمويل الإرهاب (AML/CFT)، وإدارة النقد الأجنبي، وحماية البيانات والخصوصية. ويندرج تشغيل e-CNY ضمن الإطار التنظيمي.
الأمان والملاءمة
اليوان الصيني الرقمي (e-CNY) أداة دفع هجينة قائمة على القيمة وشبه قائمة على الحساب وقائمة على الحساب في آنٍ واحد، تتمتع بصفة العملة القانونية وبارتباط مرن بالحسابات. وتدعم هذه المرونة مختلف المدفوعات عبر الإنترنت وخارجه، وتحدّ من التحديات الناجمة عن محدودية الإلمام التقني ومحدودية تغطية الاتصالات. ويتسم النظام التشغيلي لليوان الصيني الرقمي (e-CNY) بالأمان وسهولة الاستخدام وقابلية التوسع والمعالجة المتزامنة، بما يضمن استمرارية الأعمال.
الانفتاح والتوافق
يستفيد بنك الشعب الصيني (PBoC) من مزايا المشغّلين المعتمدين وخبراتهم، ويعزّز التنافس التقني والتحديث وفق مبدأ مواكبة العصر، تفاديًا للتركّز المفرط لمخاطر تشغيل النظام. ويدعم نظام e-CNY قابلية التشغيل البيني مع أنظمة الدفع الإلكترونية التقليدية، إذ يربط المحافظ الرقمية لدى مختلف المشغّلين ومحافظ e-CNY بالحسابات المصرفية، مما يعزّز قابلية التشغيل البيني لأدوات الدفع.
2. تصميم اليوان الصيني الرقمي (e-CNY)
يعتمد نظام e-CNY بنيةً من مستويين، يتولى فيها بنك الشعب الصيني (PBoC) مسؤولية الإصدار والإتلاف والربط بين المؤسسات وإدارة منظومة المحافظ. ويختار بنك الشعب الصيني بعناية مصارف تجارية تتمتع بقاعدة رأسمالية قوية وقدرات تقنية كبيرة لتكون جهات تشغيل معتمدة تقدم خدمات صرف e-CNY. وتتولى المصارف التجارية والمؤسسات الأخرى، تحت الإدارة المركزية لبنك الشعب الصيني، تقديم خدمات تداول e-CNY بصورة مشتركة. ويستفيد هذا النظام ذو المستويين من موارد جهات التشغيل المعتمدة وكفاءاتها وتقنياتها، مما يعزز منظومة قائمة على آليات السوق تشجع الابتكار والمنافسة. ومن المتوقع أن يسهم اعتياد الجمهور على الحصول على الخدمات المالية عبر المصارف التجارية في زيادة تقبّله لـ e-CNY.
3. حوكمة البيانات
يتبع نظام اليوان الصيني الرقمي (e-CNY) مبدأ «عدم الكشف عن الهوية للمبالغ الصغيرة وإمكانية التتبع للمبالغ الكبيرة»، مع إيلاء الأولوية لحماية المعلومات الشخصية والخصوصية. ويهدف إلى توفير خدمات دفع مجهولة الهوية للمبالغ الصغيرة بالاستناد إلى سمات المخاطر ومنطق معالجة المعلومات في أنظمة الدفع الإلكتروني الحالية. ولمنع إساءة استخدام e-CNY في أنشطة غير مشروعة مثل الاحتيال عبر الاتصالات والقمار عبر الإنترنت وغسل الأموال والتهرب الضريبي، يجب أن تمتثل المعاملات لمتطلبات AML/CFT. ويجمع نظام e-CNY معلومات عن المعاملات أقل مما تجمعه أنظمة الدفع الإلكتروني التقليدية، ولا يقدّم معلومات إلى أطراف ثالثة أو جهات حكومية أخرى ما لم ينص القانون على خلاف ذلك.
ثالثًا: العلاقة بين اليوان الصيني الرقمي (e-CNY) والشمول المالي
لا تزال هناك فجوة رقمية في خدمات الدفع، ولا سيما في المناطق النائية ذات التغطية الضعيفة لشبكات الاتصالات، مما يحدّ من قدرة بعض الأشخاص على الاستفادة من التقنيات المالية الرقمية. كما تحول الأمية وعدم القدرة على استخدام الهواتف الذكية دون وصول الفئات المحرومة إلى الخدمات المالية الرقمية. وتواجه المصارف الصغيرة والمتوسطة ومؤسسات التمويل الأصغر، التي تركّز على الأعمال المحلية، تحديات في التحول الرقمي بسبب محدودية قدراتها التقنية.
اليوان الرقمي (e-CNY)، الصادر عن بنك الشعب الصيني (PBoC) والموجَّه أساسًا إلى مدفوعات التجزئة المحلية، منفعة عامة تعزّز الشمول المالي.
1. توسيع نطاق إتاحة خدمات الدفع
يتيح تصميم الربط المرن بين الحسابات للفئات التي تتعامل مع المصارف بقدر محدود في المناطق الفقيرة والنائية التقدم بطلب للحصول على محافظ رقمية دون فتح حساب مصرفي، مما يوسّع نطاق تغطية الخدمات المالية. كما تمكّن خاصية الدفع دون اتصال في e-CNY الأفراد في المناطق ضعيفة تغطية الشبكة من الوصول إلى الخدمات المالية الأساسية، مما يعزز الشمول المالي.
2. خفض التكاليف وتحسين القدرة على تحمل الأعباء
لا يتقاضى بنك الشعب الصيني (PBoC) أي رسوم من المشغّلين المعتمدين أو المستخدمين الأفراد، كما لا يتقاضى المشغّلون رسومًا من المستخدمين مقابل خدمات الصرف، مما يخفف العبء عن الاقتصاد الحقيقي ويحسّن بيئة الأعمال.
3. تعزيز كفاءة المدفوعات
تُسوّى معاملات e-CNY لحظة الدفع، مما يعزز كفاءة المدفوعات بصورة ملحوظة ويحسّن السيولة لدى الشركات والأطراف ذات الصلة. كما تتيح قابلية البرمجة في e-CNY، المتحققة عبر العقود الذكية، المدفوعات المشروطة والمدفوعات المضمونة وغيرها من حالات الاستخدام المعقدة، بما يدعم الشمول المالي والابتكار.
4. دعم المنافسة العادلة في سوق مدفوعات التجزئة
يوفر اليوان الصيني الرقمي (e-CNY) تكافؤًا في الفرص من حيث إمكانية الوصول والبنية التحتية، ويعزز الابتكار والمنافسة بين مختلف مزودي خدمات الدفع. وبوصفه مطالبة على البنك المركزي، فإنه يزيل الحواجز المؤسسية وحواجز المنصات في سوق المدفوعات، ويتيح الدفع في جميع حالات الاستخدام، ويوسّع نطاق الوصول إلى خدمات الدفع للأفراد، ويعزز الرفاه الاجتماعي.
المراجع
فريق العمل المعني بالبحث والتطوير للرنمينبي الرقمي (e-CNY) التابع لبنك الشعب الصيني (2021): «مستجدات البحث والتطوير للرنمينبي الرقمي في الصين».
ادعاءات بشأن اليوان الصيني الرقمي (e-CNY)، بعد التحقق منها
في عام 2025، جرى تداول أرقام لافتة في منشورات وسائل التواصل الاجتماعي وملخصات الأخبار حول الانتشار الدولي للرنمينبي الرقمي. وقد تحققنا منها بالرجوع إلى المصادر الأولية – بنك الشعب الصيني، وبنك التسويات الدولية، وSWIFT، وصندوق النقد الدولي.
| المطالبة | ما يُظهره السجل |
|---|---|
| «في 17 مارس 2025 أعلن بنك الشعب الصيني أن منظومة e-CNY العابرة للحدود قد رُبطت بالكامل بعشر دول من رابطة آسيان وست دول في الشرق الأوسط.» | لا يوجد أي إعلان من هذا القبيل على موقع بنك الشعب الصيني (PBoC) ولا في وكالات الأنباء الكبرى. وقد جرى تجريب استخدام اليوان الرقمي (e-CNY) عبر الحدود أساسًا على منصة mBridge (الصين وهونغ كونغ وتايلاند والإمارات العربية المتحدة؛ والمملكة العربية السعودية من عام 2024 إلى عام 2026). |
| «يغطي هذا 38% من التجارة العالمية ويتجاوز SWIFT.» | ليس مقياسًا رسميًا؛ وهو في أفضل الأحوال حصة نظرية من الاقتصادات المذكورة. وتظل حصة الرنمينبي في المدفوعات الدولية عبر SWIFT في خانة الآحاد المنخفضة (متتبع الرنمينبي لدى SWIFT)، وحصته في الاحتياطيات العالمية نحو 2% (بيانات COFER لدى صندوق النقد الدولي). |
| «تستغرق SWIFT من 3 إلى 5 أيام، بينما يستغرق e-CNY سبع ثوانٍ؛ وقد خفّضت دفعة بين هونغ كونغ وأبوظبي الرسوم بنسبة 98%.» | سوّى المشروع التجريبي mBridge لعام 2022 ما مجموعه 164 معاملة تتجاوز قيمتها 22 مليون دولار أمريكي (USD) خلال ثوانٍ (بنك التسويات الدولية). أما نسبة 98% فلا يوجد لها مصدر منشور. وقد أفادت Swift نفسها في عام 2018 بأن ما يقارب 50% من مدفوعات gpi قُيّدت في الحسابات خلال 30 دقيقة. |
| «تمت تسوية دفعة بين الصين وإندونيسيا ضمن مبادرة "دولتان، مجمّعان صناعيان" خلال 8 ثوانٍ، أي بكفاءة أعلى بمئة مرة.» | ورد ذلك في وسائل الإعلام الصينية فقط؛ و«100 ضعف» ليس مقياسًا محددًا، ولم تُنشر أي بيانات عن المعاملات. |
| «23 مصرفاً مركزياً تجري تجارب؛ وتجار الطاقة في الشرق الأوسط خفّضوا تكاليف التسوية بنسبة 75%». | كان لدى mBridge عدد من المراقبين يبلغ بضع عشرات، لكن المراقبين لا يجرون معاملات. ولم يُنشر أي مصدر لرقم 75%. |
| «تجاوزت التسويات بالرنمينبي مع دول الآسيان 5.8 تريليون يوان صيني في عام 2024؛ وتحتفظ ست دول من الآسيان باحتياطيات بالرنمينبي؛ وأجرت تايلاند أول تسوية لتجارة النفط بالرنمينبي الرقمي.» | لا يمكن تتبّع الرقم 5.8 تريليون يوان صيني إلى أي منشور صادر عن بنك الشعب الصيني. وتحتفظ عدة مصارف مركزية في المنطقة، مثل بنك نيغارا ماليزيا (المصرف المركزي الماليزي)، باحتياطيات بالرنمينبي. ولا يوجد مصدر أولي يثبت تسوية صفقة نفط تايلندية باليوان الصيني الرقمي (e-CNY). |
| «أدى التكامل مع نظام بيدو والاتصالات الكمية إلى رفع كفاءة المسار القطبي الشمالي بنسبة 400%.» | لا يوجد مصدر؛ إذ لا يرد هذا الرقم إلا في مقالات ثانوية. |
| «يستخدم النظام 87% من دول العالم؛ وتتجاوز المدفوعات العابرة للحدود بعملة e-CNY مبلغ 1.2 تريليون دولار أمريكي عبر 200 دولة.» | غير صحيح. فمعاملات e-CNY التراكمية البالغة 16.7 تريليون يوان صيني حتى نوفمبر 2025 (بنك الشعب الصيني) محلية بالكامل تقريبًا. ويبدو أن الأرقام تخلط بين e-CNY ونظام CIPS، وهو نظام المقاصة التقليدي للرنمينبي في الصين. |
يُعد اليوان الصيني الرقمي (e-CNY) مشروعًا محليًا كبيرًا وجادًا، كما توجد مشاريع تجريبية عابرة للحدود. غير أن الادعاءات القائلة باعتماده عالميًا لا تدعمها بيانات أولية: فالدولار الأمريكي ونظام SWIFT لا يزالان مهيمنين على المدفوعات عبر الحدود.
الإطار الأمريكي للأصول المشفّرة: قانون GENIUS وقانون CLARITY وحظر العملات الرقمية للبنوك المركزية (CBDC)
الوضع في أكتوبر 2026: أصبح قانون GENIUS المتعلق بالعملات المستقرة المخصصة للمدفوعات نافذًا منذ 18 يوليو 2025. أما قانون CLARITY المتعلق ببنية السوق فقد أقرّه مجلس النواب في 17 يوليو 2025 (294–134) لكنه تعثّر في مجلس الشيوخ، حيث أخفق التصويت على إنهاء المناقشة بنتيجة 49–50 في 15 سبتمبر 2026. كما أقرّ مجلس النواب في اليوم نفسه قانون مناهضة دولة المراقبة بالعملة الرقمية للبنك المركزي (Anti-CBDC Surveillance State Act) بنتيجة (219–210) ولكنه لم يصبح نافذًا؛ وبدلًا من ذلك، صدر في يوليو 2026 حظر على إصدار مجلس الاحتياطي الفيدرالي عملة رقمية للبنك المركزي حتى 31 ديسمبر 2030، وذلك ضمن قانون 21st Century ROAD to Housing Act.
1. قانون GENIUS (تشريع)
- يجب أن تكون العملات المستقرة للدفع مدعومة بنسبة 1:1 على الأقل باحتياطيات سائلة عالية الجودة، تشمل: النقد، والودائع المصرفية، وأذون الخزانة التي لا تتجاوز مدة استحقاقها 93 يومًا، واتفاقيات إعادة الشراء، وصناديق أسواق المال الحكومية.
- ثلاث فئات من الجهات المُصدِرة المسموح بها: الشركات التابعة للمؤسسات المودِعة المؤمَّن عليها، والجهات المُصدِرة غير المصرفية المؤهلة اتحاديًا والخاضعة لإشراف OCC، والجهات المُصدِرة المؤهلة على مستوى الولاية بما يصل إلى 10 مليارات دولار أمريكي من الإصدارات القائمة.
- إفصاح علني شهري عن الاحتياطيات، تفحصه شركة محاسبة عامة مسجَّلة؛ ويتمتع حاملو العملة بأولوية في حال إعسار المُصدِر.
- يخضع المُصدِرون لقانون السرية المصرفية (Bank Secrecy Act) ولا يجوز لهم دفع فوائد أو عوائد إلى الحاملين.
- بعد مرور ثلاث سنوات على سنّ القانون، لا يجوز لمزوّدي خدمات الأصول الرقمية عرض العملات المستقرة المخصصة للمدفوعات التي لا يسمح بها القانون.
- لا تُعدّ العملات المستقرة المخصصة للدفع أوراقًا مالية ولا سلعًا بموجب القانون الاتحادي.
2. قانون CLARITY (مشروع قانون)
- من شأنه أن يقسّم الاختصاص الرقابي بين هيئة الأوراق المالية والبورصات (SEC) ولجنة تداول السلع الآجلة (CFTC): فتختص لجنة تداول السلع الآجلة بالسلع الرقمية المتداولة على سلاسل الكتل الناضجة، بينما تختص هيئة الأوراق المالية والبورصات بالإصدارات الأولية وعقود الاستثمار.
- من شأنه أن يحمي الحفظ الذاتي والتحويلات المباشرة بين الأطراف.
- ليس قانونًا نافذًا: ويُعدّ إقراره في الكونغرس الحالي غير مرجّح.
3. حظر العملات الرقمية للبنوك المركزية (CBDC)
- يحظر الأمر التنفيذي رقم 14178 الصادر في 23 يناير 2025 على الوكالات الاتحادية إنشاء عملة رقمية للبنك المركزي (CBDC) أو الترويج لها.
- منذ يوليو 2026، يحظر القانون على الاحتياطي الفيدرالي إصدار عملة رقمية للبنك المركزي (CBDC) حتى 31 ديسمبر 2030.
مقارنة مع الاتحاد الأوروبي
- تسري MiCA على العملات المستقرة منذ 30 يونيو 2024: إذ يجب أن تكون رموز النقود الإلكترونية مدعومة باحتياطيات لا تقل نسبة ما يُودَع منها لدى المؤسسات الائتمانية عن 30% (و60% للرموز ذات الأهمية)، ولا يجوز للمُصدِرين دفع فوائد. أما العملات المستقرة الخوارزمية غير المدعومة بأصول احتياطية فلا سبيل لها إلى الترخيص.
- تعتمد الولايات المتحدة على الترخيص الاتحادي وترخيص الولايات بالتوازي؛ أما الاتحاد الأوروبي فيعتمد على ترخيص واحد مع حق العمل عبر الحدود (passporting).
- في حين تحظر الولايات المتحدة إصدار عملة رقمية للبنك المركزي من قِبل الاحتياطي الفيدرالي، يعمل البنك المركزي الأوروبي على إعداد يورو رقمي مع حدود للحيازة وضمانات للخصوصية؛ ويتطلب إصداره لائحة من الاتحاد الأوروبي اقترحتها المفوضية الأوروبية في يونيو 2023.
المصادر: GENIUS Act (S.1582)، CLARITY Act (H.R.3633)، Anti-CBDC Surveillance State Act (H.R.1919)، MiCA (اللائحة (EU) 2023/1114).


