公司及机构客户
金融衍生品
金融衍生品的世界
在现代金融错综复杂的格局中,金融衍生品既是最精密的组成部分之一,又悖论般地成为最容易被误解的部分。这些金融工具的价值源自标的资产或基准,为投资者、企业和政府提供对冲风险、对未来价格走势进行投机以及跨市场套利的基本手段。本文将全面探讨金融衍生品的类型、用途、益处、风险及相关争议,旨在为初入市场者和资深投资者揭开这一复杂领域的神秘面纱。
理解金融衍生品
金融衍生品的本质,是由两方或多方订立的合约,其价值取决于约定的基础金融资产、指数或证券。此类工具可在受监管的交易所交易,也可进行场外交易(OTC),后者往往根据合约各方的具体需求量身定制。
金融衍生品的类型
衍生品世界范围广泛,但最常见的工具包括:
- 期货:约定在未来特定日期按预先确定的价格买入或卖出某项资产的标准化合约。
- 期权:赋予持有人在特定期间内按约定价格买入(看涨期权)或卖出(看跌期权)某项资产的权利而非义务的合约。
- 互换:在特定期限内交换现金流或其他金融工具的私下协议。
- 远期合约:与期货类似的定制合约,但在场外交易,交易双方约定在未来某一日期按特定价格交易某项资产。
衍生品的多元用途
衍生品在金融市场中具有多种用途:
- 风险管理:衍生品最重要的用途或许在于对冲,使投资者能够缓释资产价格不利变动所带来的风险。
- 投机:投资者可以对市场价格的未来走向进行投机,通过承担更高风险,有可能获得可观回报。
- 套利:通过在不同市场同时买入和卖出同一资产,利用价格差异获取无风险利润的做法。
- 价格发现:衍生品有助于确定资产的未来价格,反映市场对未来价格走势的预期。
金融衍生工具的优势
- 杠杆:衍生品只需相对较小的资本投入,即可获得对标的资产的较大敞口。
- 市场效率:通过套利及价格发现机制,有助于提升市场效率。
- 进入无法触及的资产或市场:衍生工具可使投资者获得对某些资产或市场的敞口,而这些资产或市场可能因监管限制或较高的准入门槛而难以直接进入。
风险与批评
衍生品尽管具有诸多益处,但并非没有风险和争议:
- 复杂性:这些工具结构复杂,可能导致误解和管理不当。
- 杠杆引致的损失:衍生品所提供的杠杆既可放大收益,同样也可放大损失。
- 交易对手风险:在场外衍生品交易中,存在对方违反其合同义务的风险。
- 市场影响:批评者认为,衍生品的投机性交易可能加剧波动并增加系统性风险,有可能扰乱金融市场的稳定。
监管环境
2008年金融危机凸显了对衍生品市场实施严格监管、以防范系统性风险的必要性。此后,美国的《多德-弗兰克法案》以及欧盟的《欧洲市场基础设施监管条例》(EMIR)等监管改革相继出台,以提高透明度、增强金融机构的抗风险能力并降低系统性风险。
展望未来
随着金融市场持续演进,衍生品必将在塑造全球金融环境方面发挥决定性作用。数字资产和加密货币的不断发展催生了新形态的衍生品,拓展了这些工具的应用空间。然而,金融市场日益增长的复杂性和关联性,凸显了充分理解并审慎管理衍生品的重要性,以便在发挥其效用的同时缓释其风险。
金融衍生品作为当代金融的基石,为风险管理、投机和市场效率提供了强有力的机制。尽管其并非没有风险与复杂性,但对这些工具的准确理解对于驾驭现代金融生态体系至关重要。展望未来,监管框架的持续完善和最佳实践的采用,对于确保衍生品继续发挥其应有作用而不危及金融体系的稳定,将至关重要。
运用金融衍生工具降低风险敞口并提高杠杆的策略
金融衍生工具具有内在的灵活性,并可根据特定的财务目标量身定制,是投资与风险管理这一精密领域中不可或缺的工具。其效用的核心在于能够审慎地降低各类金融风险敞口,并稳健地提高杠杆水平,从而放大潜在的投资回报。本文深入探讨衍生工具在缓释风险敞口与提高杠杆方面的策略性运用,阐明这些工具的运作机制以及市场参与者所采用的成熟策略。
以衍生工具缓释风险敞口
降低金融风险敞口(无论源于市场波动、利率变动、汇率变动还是商品价格变化),是投资者和企业最为关注的首要问题。金融衍生品提供了丰富的对冲选择,使各类主体能够使其投资组合或经营活动免受不利价格变动的影响。
- 运用期货和远期合约进行对冲:此类合约锁定资产的未来价格,从而提供确定性并防范价格波动。例如,航空公司可利用燃油期货对冲航空燃油价格上涨的风险,即使市场波动,燃油成本仍保持稳定。
- 风险管理的期权工具:期权赋予持有人以预先确定的价格买入或卖出资产的权利而非义务,可提供非对称的保护。认沽期权可用于对冲资产价格下跌的风险,实际上设定了一个价格下限,使投资者免受该下限以下的进一步损失。
- 利率及货币互换:面临利率或汇率波动风险的企业通过互换,将浮动利率付款与固定利率付款相互交换,或将一种货币的负债转换为另一种货币的负债,从而对冲利率变动或货币风险。
通过杠杆放大回报
杠杆是指利用借入资本或金融衍生工具来提高投资的潜在回报。衍生工具就其设计而言,使投资者能够以相对较少的初始资本投入获得对某项资产的重大敞口,从而同时放大潜在收益与潜在损失。
- 利用期权实现杠杆:买入期权使投资者能够以相对较小的投入(即为期权支付的权利金)控制大量标的资产。若市场走势有利,这可大幅提高投资回报率;但若市场走势不利,则有损失全部权利金的风险。
- 期货杠杆:期货合约所需的保证金远低于标的资产价值,从而提供杠杆效应。随着期货价格变动,盈亏通常相对于初始保证金被放大,既可能带来超额回报,也可能造成超额亏损。
构建精密的策略
市场参与者通过组合运用衍生工具构建多层次策略,以精细调整其风险敞口和杠杆水平。保护性看跌期权(持有股票并买入看跌期权以限制下行风险)、备兑看涨期权(持有股票并卖出看涨期权以获取额外收益)以及Delta对冲(利用期权对冲标的资产的价格变动)等策略,体现了衍生工具在风险管理和提升回报方面的精细运用。
考量因素与最佳实践
衍生品虽是管理风险敞口和运用杠杆投资的有力工具,但其复杂性及所提供的杠杆,要求审慎的风险管理,并须透彻理解相关工具及其所处的市场。主要考量因素包括:
- 了解合约细节:每种衍生工具均有其自身的风险与特点。深入理解这些细节对于有效的风险管理至关重要。
- 监测交易对手风险:在场外衍生品交易中,必须持续审慎监测对方可能无法履行合同义务的风险。
- 及时掌握信息:持续学习并紧跟市场动态至关重要,因为衍生品市场不断推出新的工具和策略。
简言之
金融衍生品能够灵活调整风险敞口和杠杆水平,为投资者和企业应对现代金融市场的复杂局面提供了强有力的工具。在严格的风险管理框架和战略远见之下审慎运用这些工具,市场参与者既可以规避不必要的风险,又能把握提升收益的机会。衍生品的战略性运用,体现了在现代金融中取得成功所需的专业水准与应变能力。
定价
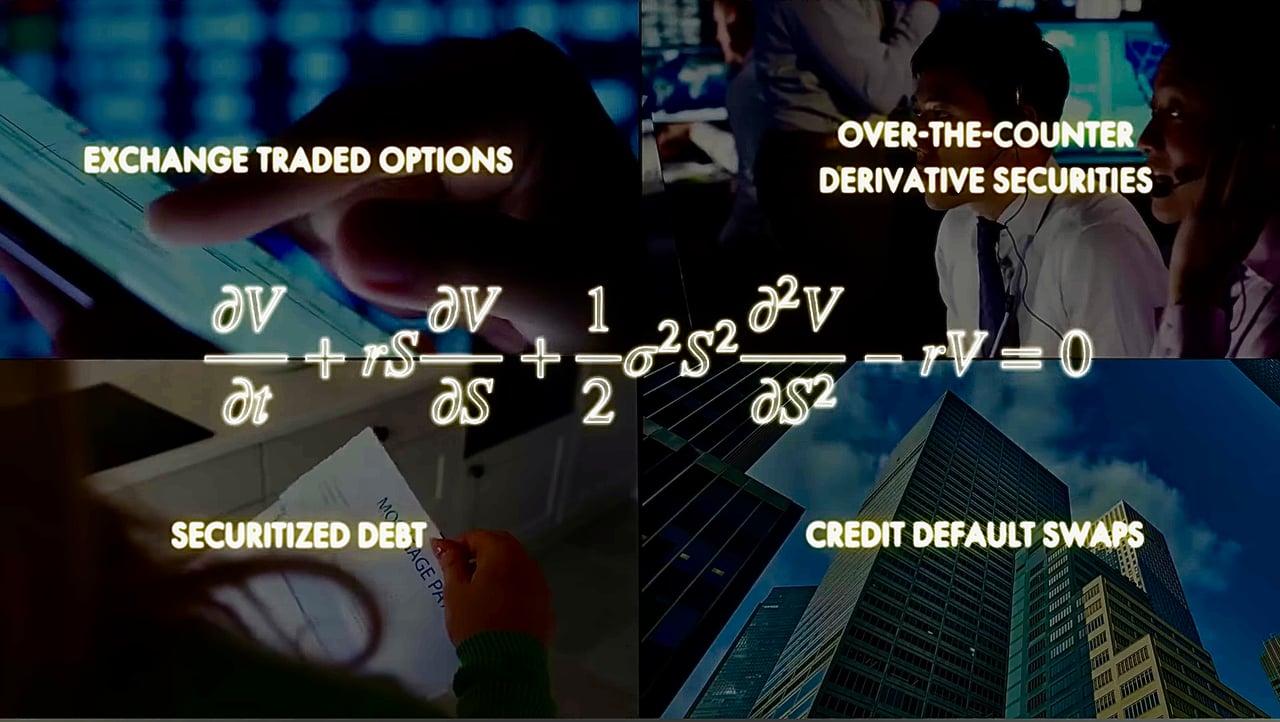
数学理论与金融市场动态的相互作用
金融市场的演进与数学和物理理论的脉络密不可分,这一历程生动表明,抽象的科学原理如何在数万亿美元规模产业的发展中发挥决定性作用。这一历程凸显了将数学洞见应用于风险管理和衍生品市场领域所蕴含的变革力量。
这一变革历程可追溯至20世纪初路易·巴舍利耶(Louis Bachelier)的开创性工作。巴舍利耶的博士论文《投机理论》是首次将随机过程系统应用于金融市场分析的重要尝试。他提出的“随机游走”假说为现代金融市场运动理论奠定了基础,认为股票价格依一系列随机步伐演变,因而未来价格走势在本质上无法预测。
20 世纪下半叶,费雪·布莱克(Fischer Black)、迈伦·斯科尔斯(Myron Scholes)和罗伯特·默顿(Robert Merton)等学者的开创性贡献进一步推进了这一进程,他们提出了布莱克-斯科尔斯-默顿模型。该模型为期权估值提供了突破性的分析框架;期权是一种金融衍生工具,使投资者能够对冲标的资产的价格波动。布莱克-斯科尔斯-默顿公式使交易者得以准确为期权定价,从而降低风险,并提升这些市场的流动性与效率,由此改变了金融市场。这一决定性进展为衍生品市场的爆发式增长铺平了道路,使其发展成为如今规模达数万亿美元的庞大市场。
与这些理论进展并行,那些通过创新应用这些原理而沟通数学与金融的人物故事,也丰富了这一叙述。其中一位著名人物是Jim Simons,他是一位数学家,曾任密码破译员,在Renaissance Technologies运用算法和数据分析开创了量化交易策略。他的Medallion基金以卓越回报著称,展示了数学模型在揭示看似混乱的金融市场波动中所蕴含规律方面的力量。
数学严谨性与金融洞察力的这种融合,不仅催生了庞大的产业,也使衍生品交易走向大众化,从而拓宽了市场参与者可用的对冲与投资策略范围。然而,这些市场的扩张也带来了复杂性和系统性风险,历史上的市场危机以及围绕金融体系稳定性与透明度持续不断的争论即是明证。
从数学和物理理论的视角审视金融市场的演进,呈现了抽象科学探索与实际经济应用之间引人入胜的相互作用。它凸显了理论洞见对风险与回报机制以及全球金融体系动态所产生的不可磨灭的影响。从巴舍利耶(Bachelier)的开创性著作,到当今对冲基金所采用的复杂量化策略,这一历程体现了人们对理解和驾驭错综复杂的金融市场网络的不断深入,这一探索至今依然引人入胜、至关重要。
衍生品市场的演变与扩张
衍生品市场是全球金融的重要组成部分,已从交易者之间的简单协议发展为复杂的金融工具,在风险管理、投机交易和投资策略中发挥着决定性作用。本文将深入探讨期货、期权、远期和互换的历史演进,并最终分析衍生品市场相对于基础资产的当前规模及其重要性。
期货合约的历史沿革
期货合约历史悠久,凸显其在大宗商品交易中的重要地位。尽管1730年获正式认可的大阪堂岛大米交易所常被视为第一个有组织的期货市场,但这一概念在美国随着1848年芝加哥期货交易所(CBOT)的设立而取得重大发展。此举对于希望在商品价格波动中稳定收入的美国农民至关重要。随着时间推移,期货市场已从农产品扩展至金属、能源、金融指数等领域,成为各行业对冲风险不可或缺的工具。
期权交易:灵活与创新的传承
期权交易的历史源远流长,可追溯至古希腊,但1973年芝加哥期权交易所(CBOE)的成立才标志着现代期权交易时代的开端。这一创新引入了标准化合约,使期权成为更易获得、应用更广泛的工具,用于管理市场风险和对价格变动进行投机。从保护性看跌期权到复杂的价差组合,期权策略的多样性使其深受个人投资者和机构投资者的青睐。
远期合约:定制化衍生品的基础
远期合约是期货的前身,数百年来一直被用于锁定商品、货币及其他资产的价格。远期合约的灵活性和可定制性,使其特别适用于在缺乏合适标准化合约的市场中管理各类金融风险敞口。然而,远期合约的场外交易性质带来了交易对手风险,这凸显了尽职调查和风险管理实践的重要性。
掉期:风险管理与融资领域的创新
互换于20世纪80年代初问世,彻底改变了企业和金融机构的风险管理与融资策略。通过允许交易双方互换现金流,互换为有效管理利率、货币和商品价格风险提供了一种机制。互换的多功能性使其得以应用于合成证券和投资组合管理等创新领域。
衍生品市场的庞大规模
衍生品市场的规模已远超其标的资产市场,这一现象由多种因素推动:
- 杠杆:衍生品使市场参与者能够以相对较少的资本投入获得对标的资产的可观敞口,从而放大潜在的收益(及损失)。
- 风险管理:对冲商品、货币和利率价格波动的能力,使衍生品成为企业、金融机构和投资者不可或缺的工具。
- 投机:衍生品市场进出头寸十分便利,使投机者无需持有标的资产即可对价格走势下注。
- 进入原本无法进入的市场:衍生品可为投资者提供对某些市场和资产的敞口,而这些市场和资产可能因监管限制或资本要求而无法为部分投资者所进入。
衍生品市场的庞大规模——仅场外衍生品的名义金额在2025年末就达到约845万亿美元(国际清算银行数据,经ISDA分析)——凸显了其在金融体系中的关键作用。名义金额会高估实际风险,但如2008年金融危机所示,这一规模也带来系统性风险:当时以抵押贷款支持证券和信用违约互换为基础的不透明结构性产品,加剧了全球金融不稳定。
简言之
衍生品从简单合约发展为复杂金融工具的历程,映照了全球金融体系的发展。期货、期权、远期和互换是风险管理、投机和投资的重要工具,反映了市场参与者的多样化需求。衍生品市场相对于基础资产的庞大规模,凸显了其重要性,同时也要求建立健全的监管框架和风险管理实践,以缓释系统性风险。随着金融市场不断演进,衍生品无疑将继续发挥核心作用,在把握机遇与维护稳定之间取得平衡。