Para Yaratımı
Para Birimi
İhraç, Değerleme ve Olası Krizlerin Kapsamlı Analizi
Giriş
Para, modern ekonomilerin temelini oluşturan, değişim aracı, hesap birimi ve değer saklama aracı olarak işlev gören temel bir kurumdur. Ancak paranın yaratılmasına ilişkin süreçler, değerini belirleyen unsurlar ve çöküşüne yol açabilecek olası riskler karmaşık ve çok boyutludur. Bu kapsamlı analiz, akademik literatür, merkez bankası yayınları ve uzman analizleri dahil olmak üzere çeşitli profesyonel kaynaklardan yararlanarak bu hususların derinlemesine incelenmesini amaçlamaktadır.
I. Para yaratımı
Para yaratımı; merkez bankaları, ticari bankalar ve daha geniş finansal sistem arasındaki etkileşimi içeren karmaşık bir süreçtir. Bu kuruluşların kullandığı mekanizmaları ve araçları anlamak, para arzının dinamiklerini ve ekonomiler üzerindeki etkisini kavramak açısından büyük önem taşır.
A. Merkez Bankalarının Rolü
Merkez bankaları, çeşitli para politikası araçları ve müdahaleler aracılığıyla para arzının yönetiminde belirleyici bir rol oynar. Bu işlemler, ekonomik koşulları etkilemeyi, finansal istikrarı desteklemeyi ve fiyat istikrarını korumayı amaçlar.
1. Para Politikası Araçları
a. Açık Piyasa İşlemleri (OMO)
Açık piyasa işlemleri (OMO), geleneksel olarak merkez bankalarının kısa vadeli faiz oranlarını ve rezerv arzını yönlendirmek için başvurduğu temel bir araç olmuştur. Merkez bankaları, OMO'lar aracılığıyla açık piyasada devlet tahvilleri alır veya satar; böylece ticari bankaların rezervlerini ve dolayısıyla kredi verme kapasitelerini etkiler. Ancak 2008'den bu yana Federal Rezerv ve diğer büyük merkez bankaları bol rezervle faaliyet göstermekte ve faiz oranlarını esas olarak rezervlere ödedikleri faiz ve daimi imkânlar aracılığıyla yönlendirmektedir. Menkul kıymet alımı yoluyla merkez bankası bankacılık sistemine likidite sağlar, faiz oranlarını düşürür, borçlanmayı ve harcamayı teşvik eder ve nihayetinde para arzını genişletir. Buna karşılık, menkul kıymet satışı likiditeyi çeker, faiz oranlarını yükseltir ve para arzını daraltır.
b. İskonto Oranı
İskonto oranı, merkez bankalarının ticari bankalara verdiği kısa vadeli kredilerde uyguladığı faiz oranıdır (Amerika Birleşik Devletleri'nde Federal Rezerv'in iskonto penceresindeki oran; bankaların birbirlerine rezerv borç verdiği oran olan federal fon oranından farklıdır). İskonto oranındaki ayarlamalar, ticari bankaların borçlanma maliyetini etkileyebilir; bu da bankaların tüketicilere ve işletmelere uyguladığı faiz oranlarını etkiler. Merkez bankaları iskonto oranını düşürdüğünde, ticari bankaların fon borçlanması daha ucuz hale gelir; düşük borçlanma maliyetleri müşterilere yansıtılabileceğinden bankalar kredi faaliyetlerini artırmaya teşvik edilir. Sonuç olarak, artan kredi hacmi ve ekonomik faaliyet para arzının genişlemesine yol açar.
c. Zorunlu Karşılık Gereklilikleri
Zorunlu karşılık düzenlemeleri, ticari bankaların mevduatlarına karşılık tutmak zorunda oldukları asgari nakit rezerv tutarını belirleyen kurallardır. Birçok merkez bankası bu araca verdiği önemi azaltmıştır: Federal Rezerv, zorunlu karşılık oranını Mart 2020'de sıfıra indirmiş, ECB %1 uygulamakta, Bank of England ise herhangi bir zorunlu karşılık uygulamamaktadır. Çin veya Hindistan'da olduğu gibi kullanıldığı yerlerde, oranlardaki değişiklikler bankaların vereceği kredi tutarını mekanik olarak sabitlemekten ziyade, bankaların fonlama maliyetlerini ve likiditesini etkiler.
2. Niceliksel Genişleme (QE)
Ekonomik sıkıntı dönemlerinde veya geleneksel para politikası araçları etkisiz kaldığında, merkez bankaları nicel gevşeme (QE) gibi alışılmadık önlemlere başvurabilir. QE, merkez bankalarının, finansal sisteme doğrudan likidite enjekte etmek amacıyla devlet tahvilleri ve ipoteğe dayalı menkul kıymetler dahil olmak üzere daha uzun vadeli menkul kıymetleri büyük ölçekte satın almasını içerir. Fratzscher ve diğerlerinin (2018) çalışmasına göre QE; bu menkul kıymetlere olan talebi artırarak ve fiyatlarını yükselterek uzun vadeli faiz oranlarını düşürmeyi, yatırımı teşvik etmeyi ve ekonomik büyümeyi canlandırmayı amaçlar. Borçlanmayı ucuzlatarak QE, ekonomik genişlemeyi destekleyebilir ve para arzını etkileyebilir.
B. Ticari Bankaların Rolü
Merkez bankaları para tabanının düzenlenmesinde kritik bir rol oynarken, para arzının büyük bölümünü kredi verme yoluyla ticari bankalar yaratır.
1. Kısmi Rezerv Bankacılığı
Kısmi rezerv bankacılığı sisteminde ticari bankaların mevduatlarının yalnızca bir kısmını rezerv olarak tutması gerekir; bu da kalan kısmın kredi olarak kullandırılmasına imkân tanır. Banka bir kredi kullandırdığında borçlunun hesabına mevduat yazar ve böylece fiilen yeni para yaratır. Ders kitapları, ortaya çıkan genişlemeyi para çarpanı etkisi olarak tanımlar. İlk mevduat tekrar tekrar mevduata dönüştükçe ve yeniden borç verildikçe, her kredi turu ek mevduat yaratır ve toplam para arzını büyütür. Para arzının ulaşabileceği azami genişleme, rezerv oranının tersi olan para çarpanı (1 / rezerv oranı) ile belirlenir. Örneğin zorunlu rezerv oranı %10 ise, 1.000 USD'lik bir ilk mevduat, para çarpanı süreci aracılığıyla teorik olarak para arzında 10.000 USD'lik (1.000 USD / 0,10) bir artışa yol açabilir. Uygulamada ise Bank of England gibi merkez bankaları (“Money creation in the modern economy”, 2014), kredi kullandırımının rezervlerin sabit bir katı tarafından değil; talep, sermaye ve politika faizi tarafından belirlendiğini vurgulamaktadır.
II. Para Birimine Değer Atfedilmesi
Para yaratımı kritik bir unsur olmakla birlikte, para birimlerine değer atfedilmesi de parasal sistemlerin istikrarının ve işleyişinin sürdürülmesi bakımından aynı derecede önemlidir. Güven ve itimat, arz ve talep dinamikleri ile ekonomik göstergeler dahil olmak üzere çeşitli unsurlar, para biriminin algılanan değerine katkıda bulunur.
A. Güven ve İtimat
Bir para biriminin değeri büyük ölçüde halkın para birimine ve onu ihraç eden hükümete veya merkez bankasına duyduğu güvenden kaynaklanır. Bu güven; ekonomik istikrar, yasal ödeme aracı statüsü ve para otoritesinin itibarı dahil olmak üzere çeşitli unsurlara dayanır.
1. Kamuoyu Güveni
Bir para biriminin değerini belirleyen temel unsurlardan biri, ihraççı hükümetin ve merkez bankasının algılanan istikrarı ve itibarıdır. Etkin yönetişim, sağlam ekonomi politikaları ve siyasi istikrar, para birimine duyulan kamu güveninin pekişmesinde belirleyici rol oynar. Vatandaşlar ve piyasa katılımcıları, hükümetin ve merkez bankasının ekonomiyi etkin biçimde yönetme becerisine güvendiğinde para birimini elde tutma ve kullanma eğilimi gösterir; bu da para biriminin değerini ve bir değişim aracı olarak kabul görmesini güçlendirir.
2. Yasal Ödeme Aracı
Hükümetin bir para birimini yasal ödeme aracı olarak belirlemesi, para birimine değer atfedilmesinde önemli bir rol oynar. Avustralya Merkez Bankası'nın (2023) açıkladığı üzere, yasal ödeme aracı statüsü, para biriminin ihraç eden ülke veya ekonomik bölge içinde borçların, vergilerin ve diğer mali yükümlülüklerin ödenmesinde kabul edilmesini zorunlu kılar.
Bu yasal gereklilik, para biriminin kullanımını ve kabulünü pekiştirerek bir değişim aracı ve hesap birimi olarak değerini ve faydasını daha da artırır.
B. Arz ve Talep
Arz ve talep ilkeleri de para biriminin değerinin belirlenmesinde belirleyici rol oynar. Para arzındaki değişimler, ekonomik koşullar ve para politikası arz-talep dinamiklerini etkileyerek para birimlerinin satın alma gücünü ve göreli değerini değiştirebilir.
1. Enflasyon ve Deflasyon
Enflasyon ve deflasyon, para biriminin değeri üzerinde önemli etkiler yaratabilen iki karşıt olgudur. Enflasyon, para arzının ekonominin mal ve hizmet üretme kapasitesinden daha hızlı büyümesi hâlinde ortaya çıkabilir; bu durum fiyatların genel düzeyinde artışa ve para biriminin satın alma gücünde azalmaya yol açar. Buna karşılık deflasyon, para arzının ekonomi kapasitesinden daha yavaş büyümesi hâlinde ortaya çıkar ve fiyatların genel düzeyinde düşüşe ve para biriminin reel değerinde artışa neden olur. Hafif deflasyon tüketiciler açısından yararlı olabilse de, Japonya’nın 1990’lardan bu yana yaşadığı deneyimin gösterdiği üzere, uzun süreli ve ağır deflasyon ekonomik büyüme ve finansal istikrar üzerinde zararlı etkiler doğurabilir.
2. Para Politikası ve Döviz Kurları
Merkez bankaları, özellikle faiz oranı ayarlamaları ve döviz piyasası müdahaleleri olmak üzere para politikası kararlarıyla para biriminin değerini etkilemede hayati bir rol oynar. Frankel'in (2011) döviz kuru belirlenmesine ilişkin analizinde belirttiği üzere, daha yüksek faiz oranları yabancı sermaye girişlerini çekme eğilimindedir; bu da para birimine olan talebi ve dolayısıyla diğer para birimlerine kıyasla değerini artırır. Buna karşılık, daha düşük faiz oranları bir para biriminin cazibesini azaltabilir ve değerinde düşüşe yol açabilir. Merkez bankaları, para birimlerinin arz ve talep dinamiklerini yönetmek amacıyla döviz piyasalarına müdahale edebilir. Uluslararası Para Fonu'nun (IMF) (2022) açıkladığı üzere, merkez bankaları kendi para birimlerini açık piyasada alıp satarak döviz kurlarını etkileyebilir ve para birimlerinin diğerlerine kıyasla değerini destekleyebilir veya zayıflatabilir.
C. Ekonomik Göstergeler
Bir para biriminin değeri, aynı zamanda dayandığı ekonominin performansına ve algılanan gücüne de yakından bağlıdır. Gayri safi yurt içi hasıla (GSYH), işsizlik oranları ve enflasyon oranları gibi temel ekonomik göstergeler, bir ekonominin sağlığının ve istikrarının, dolayısıyla para biriminin değerinin değerlendirilmesinde önemli etkenler olarak öne çıkmaktadır.
1. Gayri Safi Yurtiçi Hasıla (GSYH)
GSYH, bir ülkenin ekonomik çıktısının ve performansının yaygın olarak kullanılan bir ölçüsüdür. Dünya Bankası (2023) tarafından vurgulandığı üzere, daha yüksek bir GSYH büyüme oranı genellikle güçlü ve genişleyen bir ekonomiye işaret eder; bu da para birimine olan güveni ve değerini artırabilir. Yatırımcılar ve piyasa katılımcıları, daha fazla istikrar, yatırım fırsatı potansiyeli ve uluslararası ticarette para birimine yönelik artan talebi ifade ettiği için, güçlü ekonomik büyümeye sahip ülkelerin para birimlerini tercih etme eğilimindedir.
2. İşsizlik Oranları
İşsizlik oranları, bir para biriminin değerini etkileyebilecek bir diğer kritik ekonomik göstergedir. Ekonomik İşbirliği ve Kalkınma Örgütü (OECD) (2021) tarafından vurgulandığı üzere, düşük işsizlik oranları sağlıklı bir işgücü piyasasına ve güçlü ekonomik faaliyete işaret ederek güçlü ve istikrarlı bir ekonomi algısını destekler. Buna karşılık yüksek işsizlik oranları ekonomik zayıflığa işaret edebilir; bu durum para birimine duyulan güveni aşındırarak diğer para birimleri karşısındaki değerinin düşmesine yol açabilir.
3. Enflasyon Oranları
İstikrarlı ve ılımlı enflasyon oranları genellikle iyi yönetilen bir ekonominin göstergesi olarak değerlendirilir ve para birimine duyulan güveni artırır. Avrupa Merkez Bankası'nın (ECB) (2022) belirttiği üzere, aşırı yüksek enflasyon oranları bir para biriminin satın alma gücünü aşındırabilir ve değerini zayıflatabilir. Merkez bankaları enflasyon oranlarını yakından izler ve Bank of England'ın (2023) vurguladığı gibi, fiyat istikrarını korumak ve para biriminin değerini desteklemek amacıyla para politikalarını çoğu zaman buna göre ayarlar. Genel olarak güçlü GSYH büyümesi, düşük işsizlik ve istikrarlı enflasyon gibi olumlu ekonomik göstergeler, ilgili ekonomiye ve para otoritelerinin ekonomik istikrarı sürdürme kapasitesine duyulan güveni artırarak bir para biriminin değerini pekiştirme eğilimindedir.
III. Para Biriminin Olası Çöküşü
Para biriminin yaratılması ve değerlenmesi parasal sistemlerin kritik unsurları olsa da, para birimlerinin çöküşüne ve ekonomik krizlere yol açabilecek olası güçleri anlamak da aynı derecede önemlidir. Hiperenflasyondan ekonomik çöküşe ve bankacılık krizlerine uzanan çeşitli etkenler, bir para birimine duyulan güvenin aşınmasına ve nihayetinde değer kaybetmesine veya çökmesine katkıda bulunabilir.
A. Hiperenflasyon
Hiperenflasyon, genellikle para birimine duyulan güvenin önemli ölçüde kaybıyla birlikte seyreden, fiyatlarda hızlı ve kontrolsüz artışların yaşandığı bir durumdur. Hiperenflasyon başladığında para biriminin değeri hızla aşınır; bu da ekonomik istikrarın korunmasını ve günlük işlemlerin yürütülmesini giderek güçleştirir.
1. Hiperenflasyonun Nedenleri
Hiperenflasyon çeşitli etkenlerden kaynaklanabilir; ancak iki temel neden öne çıkmaktadır:
a. Aşırı Para Basımı
Hiperenflasyonun en yaygın nedenlerinden biri, hükümetler veya merkez bankaları tarafından aşırı para basılmasıdır. Hanke ve Krus'un (2012) hiperenflasyon dönemlerine ilişkin çalışmasında belirttiği üzere, hükümetlerin büyük bütçe açıklarını finanse etmek veya borçlarını ödemek amacıyla ayrım gözetmeksizin para basması, dolaşımdaki para miktarının mevcut mal ve hizmetlere kıyasla ciddi ölçüde fazla olmasına yol açabilir. Para arzındaki bu aşırılık, paranın değerini hızla aşındırarak daha fazla para basılması ve daha da yüksek enflasyon oranlarından oluşan bir kısır döngüye neden olabilir; nitekim Cagan'ın (1956) incelediği çok sayıda tarihsel örnekte bu durum gözlemlenmiştir.
b. Mali Disiplinin Kaybı
Hiperenflasyona katkıda bulunan bir diğer önemli etken, hükümetlerin mali disiplini yitirmesidir. Alesina ve diğerleri (1992), maliye politikaları ve enflasyona ilişkin analizlerinde belirttiği üzere, buna karşılık gelen bir ekonomik büyüme veya gelir artışı olmaksızın sürekli büyük bütçe açıkları enflasyonist baskıları besleyebilir. Hükümetler bu açıkları finanse etmek için aşırı borçlanmaya veya para basımına başvurursa, bu durum nihayetinde para biriminin değer kaybetmesine yol açabilir ve 1980'ler ile 1990'lardaki çeşitli Latin Amerika ülkelerinin deneyimlerinde görüldüğü gibi hiperenflasyonu tetikleyebilir (Fischer ve diğerleri, 2002).
2. Hiperenflasyonun Tarihsel Örnekleri
Tarih, hiperenflasyonun ekonomiler ve toplumlar üzerindeki yıkıcı etkilerine dair uyarıcı örnek niteliğinde birçok olaya tanıklık etmiştir.
a. Weimar Almanyası (1920'ler)
Hiperenflasyonun en kötü şöhretli örneklerinden biri, 1920'lerin başında Almanya'daki Weimar Cumhuriyeti'nde yaşanmıştır. Sargent'in (1982) belgelediği üzere, I. Dünya Savaşı'ndan sonra Almanya ağır savaş tazminatları ve borçlarla yüklenmiş, hükümet de bu yükümlülükleri karşılamak için aşırı miktarda para basmıştır. Bu aşırı para arzı Alman markının değerini hızla aşındırmış; hiperenflasyon krizinin zirvesinde fiyatlar neredeyse birkaç günde bir ikiye katlanmıştır. Durum o kadar ağırlaşmıştır ki Alman banknotları fiilen değersiz hale gelmiş, Fergusson'ın (1975) anlattığı üzere insanlar günlük işlemler için takasa veya yabancı para birimlerine başvurmuştur.
b. Zimbabve (2000’li yıllar)
Daha yakın dönemde Zimbabve, modern tarihin en ağır hiperenflasyon dönemlerinden birini yaşadı. 1990'ların sonlarında başlayan ve Hanke ile Kwok'un (2009) analiz ettiği üzere, tartışmalı toprak reformu politikalarını ve ölçüsüz devlet harcamalarını da içeren ekonomik yanlış yönetim, ağır bir ekonomik krize yol açtı.
Cato Enstitüsü'ne göre enflasyon oranları fırlayarak Kasım 2008'de aylık bazda tahmini yüzde 79,6 milyara ulaştı. Zimbabve doları fiilen değerini yitirdi ve ülke sonunda para birimini terk ederek başta ABD doları olmak üzere yabancı para birimlerine yöneldi. Bu örnekler, bir para birimine duyulan güvenin tamamen kaybolmasına, ekonomik çöküşe ve vatandaşlar için ağır sıkıntılara yol açabilen hiperenflasyonun yıkıcı sonuçlarını göstermektedir.
B. Ekonomik Çöküş
Ekonomik çöküş, bir ülkenin ekonomik faaliyetinde yaşanan, çoğu zaman para biriminin değerindeki keskin bir düşüşle birlikte seyreden, ağır ve uzun süreli bir daralmayı ifade eder. Bu durum, ülkenin ekonomik veya siyasi istikrarına duyulan güvenin kaybı ya da egemen borç temerrüdü gibi çeşitli etkenlerle tetiklenebilir.
1. Ekonomik Çöküşün Tetikleyicileri
a. Güven Kaybı
Yatırımcı ve kamu güveni, sağlıklı bir ekonominin ve para biriminin sürdürülmesinde belirleyici bir rol oynar. Reinhart ve Rogoff'un (2009) finansal krizler üzerine analizinde belirttiği üzere, piyasa katılımcıları bir ülkenin ekonomik veya siyasi istikrarına olan güvenini yitirdiğinde, bu durum para biriminin hızla değer kaybetmesine yol açabilir. Güven kaybı; siyasi istikrarsızlık, ekonomik yönetim hataları veya doğal afetler ya da jeopolitik gerilimler gibi dış şoklar dâhil olmak üzere çeşitli etkenlerden kaynaklanabilir. Güven aşındıkça yatırımcılar sermayelerini ülkeden çekmeye başlayabilir; bu da para biriminin elden çıkarılmasına ve 1990'larda çeşitli gelişmekte olan piyasa krizlerinde görüldüğü üzere (Calvo ve Mendoza, 2000) ekonomik gerilemenin daha da derinleşmesine yol açar.
b. Borç Temerrüdü
Ekonomik çöküşün bir diğer önemli tetikleyicisi, borç yükümlülüklerinde egemen temerrüttür. Sturzenegger ve Zettelmeyer'in (2006) egemen borç krizleri üzerine çalışmasında vurguladığı üzere, bir hükümet borçlarını ödeyemediğinde veya ödemek istemediğinde, bunun ülkenin finansal sistemi ve para birimi üzerinde ağır sonuçları olabilir.
Egemen borç temerrüdü, uluslararası piyasalarda itibar kaybına yol açarak ülkenin ilave finansmana erişmesini veya yabancı yatırım çekmesini güçleştirebilir. Bu da sermaye kaçışına, para biriminin değer kaybına ve ağır bir ekonomik daralmaya yol açabilir; 2009–2010'da başlayan Yunanistan borç krizi buna örnektir (Lane, 2012).
2. Ekonomik Çöküşe İlişkin Tarihsel Örnekler
Tarih boyunca, çoğu zaman ulusal para biriminin önemli ölçüde değer kaybetmesi veya terk edilmesiyle birlikte seyreden çeşitli ekonomik çöküş örnekleri yaşanmıştır.
a. Arjantin (2001)
Mussa'nın (2002) belgelediği üzere, 2001 yılında Arjantin, ABD dolarına endeksli kur sisteminin terk edilmesine ve Arjantin pesosunun önemli ölçüde değer kaybetmesine yol açan ağır bir ekonomik krizle karşılaşmıştır. Krizi; sabit döviz kuru politikaları, aşırı borçlanma ve yüksek kamu borcu düzeyleri dahil olmak üzere yıllarca süren hatalı ekonomik yönetim tetiklemiştir. Hükümetin borçlarını ödeme kabiliyetine duyulan güven azaldıkça ülkeden sermaye çıkışı yaşanmış, bu durum bir bankacılık krizine ve nihayetinde borç yükümlülüklerinin ödenememesine yol açmıştır. Peso, 2002 yılında ABD dolarına karşı değerinin yaklaşık %70'ini yitirmiş; ülke geniş çaplı toplumsal huzursuzluk ve siyasi çalkantının eşlik ettiği derin bir durgunluk yaşamıştır.
C. Bankacılık Krizi
Bankacılık krizleri, bir ülkenin finansal sisteminin ve genel ekonominin istikrarı açısından derin sonuçlar doğurabilir; para birimine duyulan güvenin kaybına ve ciddi ekonomik sonuçlara yol açabilir.
1. Sistemik Arızalar
Bankacılık krizleri, finans sektörü içindeki çeşitli sistemik başarısızlıklardan kaynaklanabilir; bunlar arasında şunlar yer alır:
a. Banka İflası
Bankalar, özellikle gayrimenkul veya tüketici kredileri gibi sektörlerde yaygın temerrütlerle karşılaştığında, bu durum iflasa yol açabilir. Laeven ve Valencia'nın (2013) bankacılık krizlerine ilişkin analizinde açıkladığı üzere, takipteki krediler birikip varlık değerleri düştükçe bankalar mali yükümlülüklerini yerine getiremez duruma gelebilir ve bu da bankacılık sistemine duyulan güvende bir krizi tetikleyebilir.
b. Likidite Krizi
Ödeme gücü olan bankalar bile, mevduatların ani ve yaygın biçimde çekilmesi hâlinde likidite krizleriyle karşılaşabilir. Diamond ve Dybvig'in (1983) etkili modelinde belirtildiği üzere, bu durum bankacılık sistemine duyulan güven kaybından veya ekonomik belirsizlik dönemlerinden kaynaklanabilir. Bankalar bu çekim taleplerini likit rezervleri veya acil durum kredi imkânları aracılığıyla karşılayamazsa, bu durum ciddi bir likidite sıkışıklığına yol açabilir ve potansiyel olarak daha geniş çaplı bir bankacılık krizini tetikleyebilir; nitekim Freixas ve diğerleri (2000), son kredi mercii politikalarını incelerken bu hususu vurgulamıştır.
2. Bankacılık Krizlerine İlişkin Tarihsel Örnekler
2008 küresel finansal krizi, bankacılık krizlerinin ekonomiler ve para birimleri üzerinde yaratabileceği yıkıcı etkilerin çarpıcı bir hatırlatıcısıdır.
a. Küresel Finansal Kriz (2008)
2008 küresel finans krizi, Amerika Birleşik Devletleri'ndeki subprime mortgage piyasasının çökmesiyle tetiklenmiş, finansal sistemdeki kırılganlıkları açığa çıkarmış ve bankacılık sektörüne duyulan güvenin kaybına yol açmıştır; bu durum Brunnermeier (2009) tarafından belgelenmiştir. Büyük bir yatırım bankası olan Lehman Brothers'ın Eylül 2008'de iflas etmesi, krizi derinleştiren belirleyici bir an olmuş; kredi piyasalarının donmasına ve şiddetli bir ekonomik daralmaya yol açmıştır; bu husus Gorton ve Metrick (2012) tarafından analiz edilmiştir. Dünya genelindeki hükümetler ve merkez bankaları, finansal sistemi istikrara kavuşturmak ve küresel ekonominin tümüyle çökmesini önlemek amacıyla büyük çaplı kurtarma paketleri, teşvik programları ve acil kredi imkânlarıyla müdahale etmiştir; bu müdahaleler Reinhart ve Rogoff (2009) tarafından ayrıntılı olarak ele alınmıştır. Kriz, küresel finans piyasalarının birbirine bağımlılığını ve bankacılık sektöründeki istikrarsızlığın dünya genelindeki ekonomiler ve para birimleri üzerinde geniş kapsamlı sonuçlar doğurabileceğini ortaya koymuştur; bu durum Claessens vd. (2010) tarafından vurgulanmıştır.
D. Dış Şoklar
Ekonomik yönetim hataları ve politika başarısızlıkları gibi içsel etkenler bir para biriminin çöküşüne katkıda bulunabilse de, dışsal şoklar da para birimlerinin ve ekonomilerin istikrarının zayıflamasında önemli rol oynayabilir.
1. Dış Şokların Etkisi
Dış şoklar çeşitli biçimlerde ortaya çıkabilir; bunlar arasında şunlar yer alır:
a. Savaşlar ve Doğal Afetler
Büyük savaşlar ve doğal afetler; ekonomik faaliyeti, tedarik zincirlerini ve ticaret akışlarını aksatabilir; Barro'nun (2009) nadir felaketler ve varlık piyasaları analizinde belirttiği üzere bu durum önemli ekonomik sonuçlara ve olası para birimi değer kayıplarına yol açabilir. Altyapının tahrip olması, üretken kapasitenin kaybı ve ticaretin aksaması; bir ülkenin dış ticaret dengesinin bozulmasına, ihracat gelirlerinin azalmasına ve ekonomik çıktının gerilemesine neden olabilir ve tarih boyunca büyük çatışmaların ve doğal afetlerin ardından gözlemlendiği üzere para biriminin değerini zayıflatabilir.
b. Jeopolitik Olaylar
Ticari yaptırımlar, siyasi istikrarsızlık veya ülkeler arasındaki çatışmalar gibi jeopolitik olaylar da, Pape'in (1997) ekonomik yaptırımlara ilişkin incelemesinde vurguladığı üzere, para birimleri ve ekonomiler üzerinde derin bir etki yaratabilir. Örneğin ticari yaptırımlar, Hufbauer ve diğerlerinin (2009) İran ve Kuzey Kore örneklerinde görüldüğü gibi, bir ülkenin mal ve hizmet ihraç etme kapasitesini aksatarak döviz gelirlerinde düşüşe ve para biriminin değer kaybetmesine yol açabilir. Siyasi istikrarsızlık veya çatışmalar ise yatırımcı güvenini aşındırarak sermaye kaçışını tetikleyebilir ve tarih boyunca çok sayıda toplumsal huzursuzluk ve siyasi kargaşa örneğinde gözlemlendiği üzere ekonomik zorlukları daha da ağırlaştırabilir.
c. Emtia Fiyat Şokları
Petrol veya tarım ürünleri gibi emtia ihracatına büyük ölçüde bağımlı ülkeler için, Arezki ve Blanchard'ın (2014) emtia fiyat şoklarına ilişkin analizinde vurguladığı üzere, küresel emtia fiyatlarındaki dalgalanmalar ekonomileri ve para birimleri açısından önemli sonuçlar doğurabilir. Emtia fiyatlarındaki keskin bir düşüş, ekonomi yeterince çeşitlendirilmemişse ticaret dengesinin bozulmasına, ihracat gelirlerinin azalmasına ve olası bir para birimi değer kaybına yol açabilir; düşük petrol fiyatları dönemlerinde birçok petrol ihracatçısı ülkenin deneyimi bunu örneklemektedir (Husain ve diğerleri, 2015).
2. Tarihsel Örnek: Venezuela
Venezuela'da süregelen ekonomik kriz, dış şokların iç yönetim hatalarıyla birleşerek bir para biriminin ve daha geniş ekonominin çöküşüne nasıl katkıda bulunabileceğinin çarpıcı bir örneğidir. Venezuela ekonomisi petrol ihracatına büyük ölçüde bağımlıdır ve 2014'te başlayan küresel petrol fiyatlarındaki sert düşüş, ülkenin ihracat gelirlerini ve hükümet gelirlerini önemli ölçüde azaltmıştır. Hausmann ve Rodríguez'in (2014) analiz ettiği üzere, bu dış şok; aşırı kamu harcamaları, fiyat kontrolleri ve sanayilerin millileştirilmesi gibi, özel sektör yatırımını ve verimliliği baskılayan, yıllara yayılan ekonomik yönetim hatalarıyla daha da ağırlaşmıştır. Sonuç olarak Venezuela bolívarı hızla değer kaybetmiş, hiperenflasyon oranları akıl almaz düzeylere ulaşmıştır. Uluslararası Para Fonu 2018 için yüzde 1 milyon enflasyon öngörmüş, merkez bankası daha sonra yüzde 130.060 olarak bildirmiş, Ulusal Meclis ise yaklaşık yüzde 1,7 milyon olarak tahmin etmiştir. Bolívar fiilen değersiz hâle gelmiştir. Dış şokların, ekonomik yönetim hatalarının ve kamuoyunun hükümet politikalarına duyduğu güvenin aşınmasının birleşimi, Doocy ve diğerlerinin (2019) belgelediği üzere Venezuela'da ağır bir ekonomik krize, temel ihtiyaç maddelerinde yaygın kıtlığa ve insani bir krize yol açmıştır.
IV. Alternatif Çözümler
Para biriminin çöküşü yıkıcı sonuçlar doğurabilse de bu riskleri hafifletmeye ve parasal istikrarı desteklemeye yönelik olası çözümler ve yaklaşımlar mevcuttur. Bu çözümler, güçlü para politikalarından ve rezervlerin çeşitlendirilmesinden teknolojik yeniliklere ve yapısal reformlara kadar uzanmaktadır.
A. Güçlü Para Politikaları
Bir para biriminin istikrarını ve değerini korumanın en etkili yollarından biri, merkez bankalarınca güçlü ve şeffaf para politikalarının uygulanmasıdır.
1. Güçlü Para Politikalarının Temel Unsurları
a. İstikrarlı Enflasyon Hedefleri
Merkez bankaları, çoğunlukla yıllık %2 olan inandırıcı enflasyon hedefleri belirlemeli ve bunları sürdürmelidir. Bernanke ve diğerlerinin (1999) enflasyon hedeflemesine ilişkin analizinde vurguladığı üzere, enflasyonun düşük ve istikrarlı tutulması para biriminin satın alma gücünün korunmasına ve ekonomik istikrarın desteklenmesine yardımcı olabilir.
b. Dengeli Faiz Oranı Politikaları
Faiz oranı politikaları, ekonomik büyümeyi teşvik etme ve fiyat istikrarını koruma yönündeki çifte hedef arasında dikkatle dengelenmelidir. Taylor'ın (1993) para politikası kurallarına ilişkin çığır açıcı çalışmasında belirttiği üzere, merkez bankaları sağlıklı bir dengeyi korumak için faiz oranlarını yükselen enflasyon veya yavaşlayan büyüme gibi değişen ekonomik koşullara göre ayarlamalıdır.
c. Açık İletişim ve Şeffaflık
Merkez bankaları, para politikası kararlarında ve uygulamalarında açık iletişime ve şeffaflığa öncelik vermelidir. Blinder ve diğerlerinin (2008) merkez bankası iletişimine ilişkin incelemesinde vurguladığı üzere, piyasa katılımcılarına merkez bankasının hedefleri ve stratejileri konusunda açık bir anlayış sağlamak, para birimine duyulan güveni artırabilir ve belirsizliği azaltabilir.
2. Örnek: Federal Reserve'in Çifte Görevi
Amerika Birleşik Devletleri'nin merkez bankası olan Federal Rezerv, Federal Rezerv Yasası'nda belirtilen azami istihdam ve fiyat istikrarından oluşan çift yönlü görevi aracılığıyla güçlü para politikalarının önemini örneklemektedir. Federal Rezerv, bu iki hedef arasında denge kurarak, Bernanke'nin (2013) açıkladığı üzere, ABD dolarının değerini ve istikrarını destekleyecek şekilde fiyat istikrarını korurken ekonomik büyümeyi teşvik etmeyi amaçlamaktadır. Federal fon faiz oranının ayarlanması veya niceliksel gevşeme önlemlerinin uygulanması gibi Federal Rezerv'in para politikası kararları bu görevler doğrultusunda alınmakta ve Federal Rezerv'in dönemsel raporlarında ve politika açıklamalarında belirtildiği üzere kamuoyuna ve finansal piyasalara şeffaf biçimde iletilmektedir.
B. Rezervlerin Çeşitlendirilmesi
Tek bir para birimine veya ekonomik bölgeye aşırı bağımlılıktan kaynaklanan riskleri azaltmak amacıyla ülkeler, döviz rezervlerini çeşitli para birimleri, kıymetli madenler ve diğer varlıklardan oluşan bir karışımla tutarak çeşitlendirebilir.
1. Rezerv Çeşitlendirmesinin Faydaları
a. Risk Azaltma
Çeşitlendirilmiş bir rezerv portföyü tutarak ülkeler, herhangi bir tek para biriminin olası çöküşüne veya değer kaybına karşı maruziyetlerini azaltabilir. Papaioannou ve diğerlerinin (2006) rezerv yönetimi analizinde vurguladığı üzere bu durum, belirli bir para birimini veya bölgeyi etkileyebilecek dış şoklara veya ekonomik krizlere karşı bir tampon sağlayabilir.
b. Artan Esneklik
Çeşitlendirilmiş bir rezerv portföyü, bir ülkenin döviz ihtiyaçlarını yönetme ve uluslararası işlemleri yürütme konusunda daha fazla esneklik sağlar. Jeanne ve Rancière'in (2011) optimal rezerv tutarlarına ilişkin incelemesinde belirttiği üzere, bir para birimi oynaklık veya değer kaybı yaşadığında alternatif para birimlerinin ya da varlıkların kullanılmasına imkân tanır.
c. Gelişmiş Pazarlık Gücü
Birden fazla para biriminde rezerv bulundurmak, tek bir para birimine veya ekonomik bloka bağımlılığı azalttığı için bir ülkenin uluslararası ticaret müzakerelerinde ve finansal anlaşmalarda pazarlık gücünü artırabilir.
2. Örnek: Çin'in Rezerv Çeşitlendirmesi
Dünyanın en büyük tutarına sahip olan Çin'in döviz rezervleri, geleneksel olarak ABD doları cinsinden varlıklarda yoğunlaşmıştır. Çin, rezervlerinin para birimi bileşimini yayımlamamaktadır; ancak ABD Hazine tahvili ve bonosu varlıkları, 2013'teki 1,3 trilyon USD'yi aşan zirve düzeyinden gerilemiş, Çin Halk Bankası ise Kasım 2022'den bu yana önemli miktarda altın alımı bildirmiştir. Belirtilen amaç, çeşitlendirme ve tek bir para birimine maruziyetin azaltılmasıdır.
C. Teknolojik Yenilikler
Finansal teknolojinin (fintech) hızlı gelişimi ve merkez bankalarının dijital para birimlerini araştırması, para sistemlerinde şeffaflığı, verimliliği ve kontrolü artırmaya yönelik potansiyel çözümler sunmaktadır.
1. Merkez Bankası Dijital Paraları (CBDC'ler)
Merkez bankası dijital para birimleri (CBDC'ler), merkez bankaları tarafından ihraç edilen ve düzenlenen fiat para birimlerinin dijital biçimleridir. Tasarıma bağlı olarak merkezi bir defter üzerinde veya dağıtık defter teknolojisi üzerinde çalışabilirler.
a. Merkez Bankası Dijital Para Birimlerinin (CBDC) Olası Yararları
- Para arzının ve işlemlerin gelişmiş şeffaflığı ve denetlenebilirliği.
- Engert ve Fung'un (2017) merkez bankası dijital paralarına (CBDC) ilişkin incelemesinde belirttiği üzere, finansal işlemlerde verimlilik artışı ve maliyetlerde azalma.
- Dyson ve Hodgson'ın (2016) merkez bankası dijital paralarının (CBDC) sunduğu fırsatlara ilişkin değerlendirmelerinde vurguladığı üzere, merkez bankaları için para politikalarının daha etkin uygulanmasını sağlayan daha güçlü kontrol ve izleme imkânları.
- Özellikle geleneksel bankacılık hizmetlerine erişimin sınırlı olduğu bölgelerde, dijital ödeme sistemlerine erişim sağlanarak finansal kapsayıcılığın artırılması.
b. Zorluklar ve Dikkate Alınacak Hususlar
- Auer ve Böhme'nin (2020) MBDC teknolojisi risklerine ilişkin analizinde vurguladığı üzere, siber güvenliğin sağlanması ve dolandırıcılığa ya da bilgisayar korsanlığına karşı korunma.
- Garratt ve van Oordt'un (2021) CBDC'lerdeki gizlilik konularını incelemelerinde belirttiği üzere, kullanıcılar için gizliliğin ve veri korumasının sürdürülmesi.
- Meaning ve diğerlerinin (2018) MBDP'lerin makroekonomik etkilerine ilişkin değerlendirmesinde ele aldığı üzere, mevcut finansal sistemlerde ve aracılarda olası aksaklıklar dahil olmak üzere fiziksel para biriminden dijital para birimlerine geçişin yönetilmesi.
2. Örnek: Dijital Yuan
Çin Halk Bankası (PBOC), Chorzempa'nın (2021) Çin'in MBDP ilerlemesine ilişkin analizinde belirttiği üzere, MBDP geliştirme çalışmalarında öncü konumdadır ve dijital yuanı (e-CNY) Çin genelindeki çeşitli şehirlerde pilot uygulamaya almıştır. PBOC'nin (2021) ifadesiyle, dijital yuan Çin'in ödeme sistemlerini modernize etmeyi, finansal kapsayıcılığı artırmayı ve ülkenin para sistemi üzerinde daha fazla şeffaflık ve kontrol sağlamayı amaçlamaktadır. e-CNY, kamusal bir blokzincir yerine ticari bankalar aracılığıyla dağıtılan, merkezi olarak yönetilen iki kademeli bir sistemdir; PBOC, gizliliğe yaklaşımını “kontrol edilebilir anonimlik” olarak tanımlamakta ve bu yaklaşım, kara para aklama ve vergi kaçakçılığıyla mücadele amacıyla işlemlerin izlenebilmesine olanak tanımaktadır.
D. Yapısal Reformlar
Yönetişim, maliye politikaları ve finansal düzenleme gibi alanlarda yapılacak kapsamlı yapısal reformlar, ekonomik dayanıklılığın güçlendirilmesinde ve parasal sistemlerin çöküşünün önlenmesinde belirleyici bir rol oynayabilir.
1. Yapısal Reformlar İçin Temel Alanlar
a. Yönetişim ve Şeffaflık
Şeffaflığı, hesap verebilirliği ve iyi yönetişim uygulamalarını güçlendirmeyi amaçlayan reformlar, kurumlara duyulan kamu güvenini yeniden tesis etmeye ve ekonomik istikrarı desteklemeye yardımcı olabilir; nitekim Acemoglu ve Robinson (2012) kurumların ekonomik kalkınmadaki rolüne ilişkin analizlerinde bunu vurgulamıştır. Bu kapsamda, Uluslararası Para Fonu'nun (IMF, 2019) yönetişim reformlarına ilişkin rehberliğinde tavsiye ettiği üzere, yolsuzlukla mücadele çabalarının güçlendirilmesi, kamu sektörü yönetiminin iyileştirilmesi ve hükümetin karar alma süreçlerinde daha fazla şeffaflık sağlanması gibi tedbirler söz konusu olabilir.
b. Mali Disiplin ve Borç Yönetimi
Reinhart ve Rogoff'un (2010) borç ve büyüme dinamiklerine ilişkin incelemesinde belirttiği üzere, mali disiplini ve sürdürülebilir borç yönetimini teşvik eden mali reformların uygulanması, makroekonomik istikrarın korunması ile aşırı borçlanma veya para basımının önlenmesi bakımından büyük önem taşımaktadır. Bu, Ekonomik İşbirliği ve Kalkınma Örgütü'nün (OECD, 2015) mali politika reformlarına ilişkin tavsiyelerinde önerildiği üzere, bütçe açıklarını sınırlayan mali kurallar, borç yeniden yapılandırma mekanizmaları ile geliştirilmiş vergi tahsilatı ve gelir yönetimi sistemleri gibi tedbirleri içerebilir.
c. Finans Sektörünün Düzenlenmesi ve Denetimi
Finansal sektör düzenlemesinin ve denetiminin güçlendirilmesi, bankacılık krizi risklerinin azaltılmasına ve daha dirençli bir finansal sistemin teşvik edilmesine yardımcı olabilir; nitekim Claessens ve Kodres (2014), küresel finansal krizin ardından gerçekleştirilen düzenleyici reformlara ilişkin analizlerinde bu hususu vurgulamıştır. Bu alandaki reformlar; bankalar için sermaye ve likidite gerekliliklerinin artırılması, risk yönetimi uygulamalarının iyileştirilmesi ve başarısız finansal kuruluşlar için güçlü çözümleme mekanizmalarının oluşturulması gibi tedbirleri içerebilir; Basel Bankacılık Denetim Komitesi (BCBS, 2017) de bankacılık düzenlemesinin güçlendirilmesine ilişkin kılavuzunda bu tedbirleri önermiştir.
2. Örnek: Euro Bölgesi'nde Kriz Sonrası Reformlar
2008 küresel finans krizi ve ardından yaşanan Avrupa egemen borç krizi, bölgenin ekonomik ve parasal birliğini güçlendirmek üzere Euro Bölgesi içinde yapısal reformlara duyulan ihtiyacı ortaya koymuştur. Buna karşılık, aralarında şunların da bulunduğu çeşitli girişimler hayata geçirilmiştir:
a. Avrupa İstikrar Mekanizması (ESM)
Avro Bölgesi ülkeleri için kalıcı bir mali destek mekanizması olan ESM'nin kurulması, bir güvenlik ağı sağlamayı ve gelecekteki borç krizlerinin kontrolden çıkmasını önlemeyi amaçlamıştır. ESM, ESM Antlaşması'nda (2012) belirtildiği üzere, sıkı koşulluluk ve reform gerekliliklerine tabi olmak üzere, ciddi mali sıkıntı yaşayan üye devletlere kredi ve diğer mali destek biçimlerini sağlayabilir.
b. Bankacılık Birliği
Howarth ve Quaglia'nın (2016) bankacılık birliğinin gelişimini ele alan incelemesinde belgelendiği üzere, Avrupa Bankacılık Birliği'nin oluşturulması, Avro Bölgesi'ndeki bankacılık sektörünün düzenlenmesini ve denetimini güçlendirmeyi amaçlayan temel bir reform olmuştur. Bu girişim, büyük bankaların gözetimi için bir Tek Denetim Mekanizması'nı (SSM) ve zor durumdaki bankaların çözümlenmesi için bir Tek Çözümleme Mekanizması'nı (SRM) kapsamaktadır; Avrupa Komisyonu tarafından 2015'te önerilen Avrupa Mevduat Sigortası Programı (EDIS) ise henüz kabul edilmemiştir.
c. Mali Anlaşma ve Yönetişim Reformları
Mali Pakt ve diğer yönetişim reformları, Euro Bölgesi üyeleri arasında daha fazla mali disiplin ve eşgüdümü teşvik etmeyi amaçlamıştır. Mali Pakt, İstikrar, Eşgüdüm ve Yönetişim Antlaşması'nda (2012) belirtildiği üzere, sürdürülebilir kamu maliyesini güvence altına almak ve aşırı borçlanmayı önlemek amacıyla bütçe açıkları ve borç düzeyleri konusunda daha katı kurallar ve sayısal sınırlar getirmiştir. Bunun yanı sıra, ekonomi politikası eşgüdümünü güçlendirmek ve Euro Bölgesi'nin karar alma süreçlerinde demokratik hesap verebilirliği artırmak için çaba gösterilmiştir. Bu reformların uygulanması ve etkinliği süregelen tartışma ve zorluklara konu olmuş olsa da, krizlerde ortaya çıkan yapısal kırılganlıkların giderilmesi ve Euro Bölgesi'nin ekonomik ve parasal birliğinin dayanıklılığının artırılması yönünde önemli adımları temsil etmektedir.
Bir Merkez Bankası iflas edebilir mi?
Aşağıda, bir merkez bankasının fiilen nasıl iflas edebileceğinin, bu iflasın kademeli aşamalarda nasıl ortaya çıkabileceğinin ve bu ilkelerin Avro Sistemi içindeki TARGET dengesizliklerine, özellikle bir yanda Almanya, diğer yanda İspanya ve İtalya bakımından nasıl uygulandığının tam bir izahı yer almaktadır. Ayrıca alternatif çözümler, bunların uygulanabilirliği ve doğasında bulunan olasılıklar hakkında açık bir değerlendirmeyle birlikte sunulmaktadır.
1. Kavramsal Temeller: Bir Merkez Bankası İflas Edebilir mi?
Geleneksel olarak iktisatçılar, kendi itibari para birimini ihraç eden bir merkez bankasının olağan anlamda “iflas edemeyeceğini” savunur: ulusal para birimi cinsinden yükümlülüklerini karşılamak için parasal tabanı (rezervleri) sınırsız ölçüde genişletebilir. Ancak bir bankanın piyasa değerine göre düzeltilmiş varlıklarının sürekli olarak yükümlülüklerinin altında kalması, para biriminin kendisini sarsacak kadar ciddi bir güven kaybına yol açtığında ödeme aczi ihtimali ortaya çıkar. Güven ortadan kalktığında, kontrolden çıkan enflasyon veya hiperenflasyon görülebilir; bu da bankanın yükümlülüklerini fiilen değersiz ya da tarihsel örneklerde görüldüğü üzere neredeyse değersiz hâle getirebilir.
Basitleştirilmiş ifadeyle, temel ayrım şudur:
- Likidite Yetersizliği: Ödeme yükümlülüklerini karşılamada geçici veya kısa vadeli yetersizlik. Merkez bankaları, teoride, kendi para birimleri açısından bu sorunla karşılaşmaz.
- Borca Batıklık (Ödeme Güçsüzlüğü): Varlıkların bugünkü değerinin yükümlülüklerin bugünkü değerinin gerisinde kaldığı yapısal bir uyumsuzluktur. Süregelen açıklar, düşük varlık kalitesi ve güven kaybı, banka para basmaya devam etse bile sermayeyi piyasa değerlemesi esasında aşındırabilir.
Yaygın olmamakla birlikte tarih, bir merkez bankasının varlıklarının –başta devlet tahvilleri veya döviz rezervleri olmak üzere– önemli ölçüde değer kaybetmesi halinde fiilî (de facto) iflasa sürüklenebileceğini göstermektedir. Merkez bankasının itibarı da aynı anda zedelenirse durum daha da ağırlaşır; sermaye kaçışına, para biriminin değer kaybına ve olası bir hiperenflasyona yol açar.
2. Tarihsel Emsal: Savaşlar Arası Dönemdeki Hiperenflasyonlar
İktisat tarihçileri (örn. Sargent, “The Ends of Four Big Inflations”, 1982), Birinci Dünya Savaşı sonrasında Avusturya, Macaristan, Polonya ve Almanya'da yaşanan hiperenflasyonların şu olaylar zinciriyle tetiklendiğini belirtmektedir:
- Düşük Kaliteli Varlıkların Birikmesi: Merkez bankaları, hazine bonolarını veya diğer devlet yükümlülüklerini çoğu zaman elverişsiz koşullarda ve temerrüt riskini yeterince gözetmeksizin büyük ölçekte satın alarak ilgili hükümetleri doğrudan finanse etmiştir.
- İflas Algısı: Para birimini elinde bulunduran yurt içi ve yurt dışı sahipler, bu merkez bankalarının şüpheli varlıklarla yüklü olduğunu fark ettiklerinde, bankaların artık para biriminin gerçek değerini koruyamayacağı sonucuna vardılar.
- Güven Kaybı ve Sermaye Kaçışı: Piyasa katılımcıları alternatif, daha güçlü para birimlerine (ör. ABD Doları, İsviçre Frangı veya İngiliz Sterlini) yöneldi. Yerel para biriminden çıkış, döviz kurunda ciddi bir değer kaybını tetikledi.
- Fiyat Artışı ve Hiperenflasyon: Para biriminin dış değeri sert biçimde düştükçe, hem ithalat maliyetlerinin artmasından hem de hiperenflasyon sarmalının psikolojik olarak kendini beslemesinden kaynaklanarak iç fiyatlar fırladı.
Bu sıralama, olağanüstü para finansmanı dönemlerinde bir merkez bankasının bilançosunun kırılganlığını ve fiat paranın değerinin korunmasında güvenin merkezi rolünü ortaya koymaktadır.
3. Avro Sistemi Bağlamında Ödeme Aczi
3.1 Avro Sistemi'nin Alışılmadık Yapısı
Avro bölgesinde Avrupa Merkez Bankası (ECB) ve Ulusal Merkez Bankaları (NCB'ler) Avrosistem'i oluşturur. Bunlar belirli yükümlülükleri paylaşır ve ortak para politikası kararlarıyla bağlıdır; bununla birlikte her ulusal merkez bankası kendi bilançosunu muhafaza eder. Bu yapı, TARGET bakiyelerini doğurur: bunlar esasen, sınır ötesi ödemelerden kaynaklanan Avrosistem içi alacaklar ve borçlardır:
- Alacaklı ulusal merkez bankaları (örneğin Almanya'da Bundesbank) pozitif TARGET pozisyonları biriktirir.
- Borçlu ulusal merkez bankaları (örneğin Banca d’Italia, Banco de España) negatif TARGET pozisyonlarına sahiptir.
TARGET, euro bölgesinde likidite akışının sorunsuz sürmesini sağlayan teknik bir uzlaştırma sistemi olarak tasarlanmıştır. Ancak büyük ve kalıcı TARGET dengesizlikleri, yapısal sermaye akışlarını, üye devletler arasındaki algılanan risk farklılıklarını ve euro bölgesi finansal piyasalarının kısmi bölünmüşlüğünü yansıtabilir.
3.2 Büyük Ölçekli Varlık Alımları Riski Neden Artırır
Egemen borç krizlerinden (2010–2012) bu yana ECB, borçlanma maliyetlerini düşürmek ve piyasaları istikrara kavuşturmak amacıyla borç yükü yüksek ülkelerin (İtalya, İspanya vb.) hükümet tahvillerinden çok büyük tutarlarda alım yapmıştır. Bu alımlar çeşitli programlar (SMP, PSPP, PEPP vb.) kapsamında gerçekleştirilmiştir. Net alımlar 2022'de sona ermiş, APP ve PEPP kapsamındaki yeniden yatırımlar sırasıyla Temmuz 2023'te ve 2024 sonunda bitmiştir; dolayısıyla portföy şu anda vadesinde itfa edilerek küçülmektedir. Bununla birlikte ECB ve ulusal merkez bankaları hâlâ büyük bir egemen tahvil portföyü elinde bulundurmaktadır. ECB, 2023 ve 2024 yıllarında kendisi de zarar bildirmiştir (1,3 milyar EUR ve 7,9 milyar EUR); bu zararlar kredi kayıplarından değil, rezervler üzerinden ödenen daha yüksek faizden kaynaklanmıştır.
- Bu hükümetlerin kredibilitesi ciddi biçimde sorgulanırsa, Avro Sistemi'nin bilançosundaki tahvillerin değeri önemli ölçüde aşağı yönlü düzeltilebilir.
- Ağır bir piyasa değerlemesi zararı, teorik olarak bazı ulusal merkez bankalarının varlıklarını yükümlülüklerinin altına düşürebilir (özellikle TARGET yükümlülükleri de büyükse).
- Avro Sistemi'nin kredi kalitesine duyulan güven azaldığında, avro, gelişmekte olan piyasalardaki klasik bir döviz krizi senaryosuna benzer biçimde kalıcı bir aşağı yönlü baskıya maruz kalabilir; ancak bu durum çok daha karmaşık bir kurumsal çerçevede gerçekleşecektir.
3.3 Fiilî Ödeme Aczi Olasılığı
Hukuki çerçeveler farklılık gösterse ve ECB'ye yönelik siyasi destek kayda değer düzeyde olsa da, piyasa katılımcılarının topluca Avro Sistemi'ne olan güvenini yitirdiği aşırı bir senaryo şu sonuçlara yol açabilir:
- Avronun Hızlı Değer Kaybı: Piyasa katılımcılarının daha güvenli kabul edilen limanlar lehine para birimini terk etmesi sonucunda.
- Parasal Finansman İddiaları: ECB ve ulusal merkez bankalarının, temerrütleri önlemek amacıyla kırılgan devlet borçlarının alımlarını sürekli olarak yenilemek veya genişletmek zorunda kalabileceği yönündeki algı giderek güçlenmektedir.
- Olası Dağılma Riski: Almanya gibi büyük bir üye devletin, TARGET alacaklarının sürdürülemeyecek ölçüde büyük (ve tahsil edilemez) olduğu ve ortak para politikasının artık ekonomik çıkarlarını korumadığı sonucuna varması hâlinde, avro bölgesinden çıkış yönündeki siyasi ivme güçlenebilir.
- Ortaya Çıkan Yeniden Sermayelendirme: Euro parçalanacak olursa, Almanya'nın (ve diğer alacaklı ülkelerin) yeni ihraç edilen bir para biriminin (örneğin yeniden canlandırılan bir Alman Markı) itibarını korumak için ulusal merkez bankalarını yeniden sermayelendirmesi gerekebilir. Bu, çok büyük maliyetler doğuracaktır; ancak bu maliyetlerin tam olarak nasıl ortaya çıkacağı, dağılma mekanizmalarına ve olası müzakere edilmiş uzlaşmalara bağlıdır.
4. Merkez Bankası İflasının Aşamalı Evreleri ve Sonuçları
Varsayımsal bir gelişim sürecini ana hatlarıyla ele alalım:
1. 1. Aşama: Gizli Zafiyetler
- Merkez bankası, şüpheli nitelikteki varlıkları (riskli devlet tahvilleri, takipteki krediler vb.) biriktirmeye başlar.
- Resmî sermaye oranları pozitif seyretmeyi sürdürebilir; ancak piyasa katılımcıları altta yatan sorunlardan şüphelenmektedir.
2. 2. Aşama: Kademeli Farkındalık ve Yükselen Risk Primleri
- Şüpheli egemen tahvillerin getirileri yükselir.
- Derecelendirme kuruluşları ve analistler bu hükümetlerin ödeme gücünü açıkça sorgulamakta ve böylece Avro Sistemi'nin bilançosuna ilişkin şüpheler doğmaktadır.
- Para biriminde değer kaybı baskıları, erken veya hafif bir biçimde de olsa ortaya çıkar.
3. 3. Aşama: Piyasa Değerine Göre Zararlar ve Güven Krizi
- Egemen borçlular gerçekten temerrüt riski belirtileri gösterirse veya borçlarını yeniden yapılandırırsa, merkez bankası varlıklarında önemli değer düşüklükleri meydana gelir.
- Güvenilirlik keskin biçimde zedelenir; değer düşüklükleri sermayesini aşarsa merkez bankası fiilen ödeme aczine düşmüş olarak görülür.
- Mevduat sahipleri, yatırımcılar ve uluslararası ortaklar avrolarını hızla alternatif para birimlerine veya varlıklara (emtialar, kripto para birimleri vb.) çevirir.
4. 4. Aşama: Kendini Doğrulayan Kur Krizi ve Hiperenflasyon
- Para biriminden kaçış hızlandıkça ithalat fiyatları ve genel enflasyon yükselir.
- Merkez bankası, para politikasını keskin biçimde sıkılaştırarak hiperenflasyonla mücadele etmeye çalışabilir; ancak maliye otoritelerinin temerrüdü önlemek amacıyla devlet borcunun daha fazla satın alınmasını talep etmesi hâlinde bir kısır döngü ortaya çıkar.
- Sonuç olarak, kriz kontrol altına alınamazsa para biriminin çöküşü söz konusu olabilir.
5. 5. Aşama: Kriz Sonrası Yeniden Sermayelendirme veya Çöküş
- Birleşik bir para alanında kriz ya görülmemiş bir mali bütünleşmeyi (Euro tahvilleri, ortaklaşa borç) ve üye devletlerce ECB/ulusal merkez bankalarının açıkça yeniden sermayelendirilmesini tetikler ya da para birliği dağılabilir.
- Birliğin dağılması halinde, Almanya gibi alacaklı devletler TARGET alacaklarını yitirme riskiyle karşı karşıya kalacak; yeni bir ulusal para rejimini sürdürebilmek için kendi merkez bankalarına doğrudan veya dolaylı sermaye enjeksiyonu yapmak zorunda kalacaktır.
5. TARGET Dengesizliklerine Pratik Uygulama
Almanya Merkez Bankası (Bundesbank) son derece yüksek TARGET alacaklarına sahipken, İspanya ve İtalya yüksek TARGET yükümlülüklerine sahiptir. Avro bölgesinin süresiz olarak bütün kalması halinde, bu bakiyeler büyük ölçüde sınır ötesi sermaye akışlarını yansıtan bir muhasebe kalemidir. Ancak avro bölgesinin parçalanması halinde:
- Almanya'nın Olası Zararı: Bundesbank, TARGET alacaklarının önemli bir bölümünü zarar yazmak zorunda kalabilir; bu durum, en azından piyasa değerlemesi esasına göre, Bundesbank'ı negatif özkaynak durumuna sürükleyebilir.
- Yeniden sermayelendirme: Almanya federal hükümetinin, yeniden canlandırılan bir D-Mark'a duyulan güveni sürdürmek için büyük olasılıkla sermaye sağlaması gerekecektir. Bu yeniden sermayelendirme tek seferlik bir maliyet olacak, ancak muhtemelen çok yüksek olacaktır: büyük ve yüksek gelirli bir ekonomi için mutlaka imkânsız olmasa da.
6. Alternatif Çözümler
1. Daha Derin Mali Entegrasyon
- Merkez bankası iflasını önlemenin yollarından biri, bilançosundaki varlıkların riskliliğini azaltmaktır. Bu, avro bölgesinin üye devletlerin borçlarını toplu olarak garanti ettiği Eurobond'lar aracılığıyla yapılabilir.
- Kapsamlı mali transferler ve ulusal özerkliğin kaybını gerektirdiğinden siyasi açıdan zordur.
- Bununla birlikte, ECB'yi gerçekten birleşik bir egemen güvenceye sahip, daha geleneksel bir merkez bankasına dönüştürebilir.
2. Düzenli Borç Yeniden Yapılandırması
- İtalya ve İspanya gibi ülkeler, borçlarını düzenli bir biçimde yeniden yapılandırmaya çalışırken avro bölgesinin geri kalanından bir tür karşılıklı destek alarak bulaşma etkisini en aza indirmeyi deneyebilir.
- ECB yine de zararlarla karşı karşıya kalacaktır; ancak bunlar şeffaf biçimde ele alınır ve güvenilir bir mali konsolidasyonla desteklenirse, para biriminin çöküşü önlenebilir.
- Tarihsel olarak, bir para birliği içinde başarılı egemen borç yeniden yapılandırmaları son derece güçtür, ancak imkânsız değildir.
3. Kontrollü Enflasyon Erozyonu
- Hükümetler ve merkez bankaları, mevcut borçların reel değerini düşürmek ve yükü zamanla azaltmak amacıyla, zımnen biraz daha yüksek enflasyona izin verebilir.
- Bu yol, hassas bir yönetim gerektirir: ılımlı enflasyon siyasi açıdan tolere edilebilir olsa da yanlış değerlendirilirse kontrol edilemez enflasyona dönüşerek merkez bankasının itibarına zarar verebilir.
4. Müzakere Edilen Uzlaşma ile Kısmi Ayrılma
- Aşırı baskı altındaki ülkelerin avrodan ayrıldığı ve geride muhtemelen bir “çekirdek” avronun kaldığı bir senaryo.
- Almanya'nın ayrılan üyelere ilişkin TARGET alacakları değer düşüklüğüne uğratılabilir veya müzakere edilen tavizlere tabi olabilir.
- Almanya için maliyet çok büyük olabilir; ancak tam ve kontrolsüz bir dağılmanın yol açacağı maliyetten daha düşük olabileceği söylenebilir. Yine de siyasi sonuçları son derece büyüktür.
5. Tahvil Alımlarından Kademeli Çıkışla Mevcut Durumun Korunması
- ECB'nin izlediği yol budur: net alımlar 2022'de sona ermiş olup vadesi gelen tahviller artık tamamen yeniden yatırıma yönlendirilmemektedir.
- İstikrarlı bir normalleşme, riskli varlıkların ilave birikimini azaltabilir. Mevcut portföy zamanla küçülecek olmakla birlikte, büyük pozisyonlar yıllarca varlığını sürdürecektir.
Bu nedenle, bir merkez bankasının “iflas etmesi” kavramı, itibari para sisteminde önemsiz bir mesele değildir. Bununla birlikte, düşük varlık kalitesi, aşırı parasal finansman ve aşınan güvenin birbirini etkilemesi, bir merkez bankasını para biriminin iç ve dış itibarını yitirdiği bir konuma sürükleyebilir. Tarihsel dersler, özellikle iki savaş arası dönemin hiperenflasyonları, bu dinamiğin kontrolsüz bırakıldığında ne denli yıkıcı olduğunu göstermektedir.
Eurosistem açısından TARGET dengesizlikleri yapısal kırılganlığı simgelemektedir: Almanya'nın yüksek pozitif bakiyeleri, daha yüksek riskli ekonomilerden sermaye çıkışını yansıtmaktadır; İspanya'nın ve İtalya'nın negatif bakiyeleri ise özel piyasalarda sınır ötesi sermaye çekme veya elde tutma konusundaki güçlüklerini göstermektedir. Euro bölgesi istikrarlı bir birlik olarak varlığını sürdürürse, bu bakiyeler büyük ölçüde teknik bir dipnot olarak kalır. Egemen ödeme gücüne duyulan güvensizlik nedeniyle parçalanırsa, olası zarar kayıtları ve bunun sonucunda yapılacak yeniden sermayelendirmeler astronomik düzeyde maliyetli olacak ve yüzeyin altında gizlenen soyut ancak çok büyük riskleri ortaya koyacaktır.
Bir merkez bankasının iflasına karşı en iyi koruyucu önlem, sürdürülebilir mali ihtiyat, merkez bankası varlıklarının güçlü risk yönetimi, şeffaf yönetişim ve tavizsiz politika güvenilirliğidir. Egemen borcun sürdürülemez hale geldiği durumlarda, büyüme yanlısı reformlar ve ihtiyatlı para politikasıyla birlikte yürütülen şeffaf bir yeniden yapılandırma, yıkıcı çöküşlerin önüne geçebilir. İki savaş arası dönemin bize öğrettiği bir şey varsa, o da para birimine duyulan güven ile merkez bankasına duyulan güvenin birbirinden ayrılamaz ikizler olduğudur; bu güven bir kez yitirildiğinde onu yeniden tesis etmek Herkül'e yaraşır bir görev olabilir.
Hiperenflasyon
Fiyatların fırladığı, para biriminin değerinin ise çöktüğü aşırı bir ekonomik durum olan hiperenflasyon, tarih boyunca çok sayıda ülkeyi etkilemiştir. Aşağıda dikkat çekici örneklere genel bir bakış sunulmaktadır:
Yüksek Enflasyonlu Ekonomiler (2024)
Denetim Kalitesi Merkezi'nin (Center for Audit Quality) Uluslararası Uygulamalar Görev Gücü (IPTF), ABD GAAP bakımından, üç yıllık kümülatif enflasyonu %100'ün üzerinde olan ekonomilerin listesini yayımlamaktadır. 2024 listelerinde, diğerlerinin yanı sıra şunlar yer almıştır:
- Arjantin: 2023'te parasal finansman, kur devalüasyonu ve tekrarlayan borç krizlerinin etkisiyle yıllık %211 enflasyon; 2024 ortasından itibaren belirgin biçimde gerilemiştir.
- Sudan: Nisan 2023'ten bu yana süren iç savaşın ortasında üç haneli enflasyon.
- Venezuela: on yıl süren bir kriz; enflasyon 2018'de zirve yaptı (merkez bankasına göre %130.060; Ulusal Meclis'e göre yaklaşık %1,7 milyon); 2023'te hâlâ üç haneli.
- Zimbabve: 2007'den itibaren yinelenen hiperenflasyon; 2008'de aylık yüzde 79,6 milyar ile zirve yapmıştır.
- Diğerleri: Etiyopya, İran, Lübnan, Sierra Leone, Surinam ve Türkiye dahil.
Tarihteki En Kötü Vakalar
1. Macaristan (1945–1946)
- Zirve enflasyon: Temmuz 1946'da aylık yüzde 41,9 katrilyon (fiyatlar her 15 saatte bir ikiye katlanıyordu) (Hanke ve Krus, 2012).
- Neden: İkinci Dünya Savaşı sonrası tazminatlar ve sorumsuzca para basımı.
2. Zimbabve (2007–2008)
- Zirve enflasyon: Kasım 2008'de aylık yüzde 79,6 milyar.
- Tetikleyici: Toprak reformu, çöken üretim ve devlet açıklarının parasal yolla finanse edilmesi.
3. Yugoslavya (1992–1994)
- Enflasyon zirvesi: Ocak 1994'te aylık yüzde 313 milyon.
- Neden: Yugoslavya'nın dağılması, savaş, BM yaptırımları ve bütçe açıklarının parasal yoldan finanse edilmesi.
4. Weimar Almanyası (1922–1923)
- Enflasyon zirvesi: Ekim 1923'te aylık %29.500 (fiyatlar her 3,7 günde bir ikiye katlanıyordu).
- Tetikleyici: Savaş tazminatları ve siyasi istikrarsızlık.
5. Venezuela (2016'dan itibaren)
- Enflasyonun zirvesi: 2018'de tahminler yaklaşık yüzde 1,7 milyona kadar ulaşmış; bu durum para biriminin çökmesine ve kitlesel göçe yol açmıştır.
Diğer Dikkat Çekici Örnekler
- Bolivya (1985): %10.000'in üzerinde yıllık enflasyon.
- Brezilya (1986–1994): 1994 Real Planı'ndan önce birçok kez para birimi değişikliği yapılmıştır.
- Yunanistan (1944): Alman işgalinin sona erdiği Ekim 1944'teki zirve noktasında yaklaşık %18 günlük enflasyon.
- Peru (1988–1990): iki para reformunun (1985, 1991) ardından bir ABD doları, orijinal soles'in yaklaşık üç milyarına eşdeğerdi.
Yaygın Nedenler
- Bütçe açıklarını finanse etmek için aşırı para basılması (örneğin Zimbabve, Venezuela).
- Siyasi istikrarsızlık (ör. savaş sonrası Macaristan, Yugoslavya).
- Yaptırımlar veya emtia fiyatlarındaki çöküş gibi dış şoklar (ör. İran, Sudan).
Hiperenflasyon sıklıkla para biriminin değiştirilmesine, toplumsal huzursuzluğa ve uzun vadeli ekonomik yaralara yol açar. Bazı ülkeler reformlar yoluyla istikrara kavuşurken (örneğin Brezilya'nın 1994 Real Planı), Venezuela gibi diğerleri kriz döngülerinde kalmaya devam etmektedir.
Para biriminin ortaya çıkışı, değerlenmesi ve olası çöküşü; çok çeşitli ekonomik, siyasi ve toplumsal etkenleri kapsayan karmaşık süreçlerdir. Bu kapsamlı analiz, bu dinamiklerin ayrıntılı bir incelemesini sunmak üzere akademik literatür, merkez bankası yayınları ve uzman analizleri dahil olmak üzere çeşitli profesyonel kaynaklardan elde edilen görüşlerden yararlanmıştır.
Para yaratımı, merkez bankası eylemleri, örneğin para politikası araçları ve niceliksel genişleme ile ticari bankaların kredi verme faaliyetleri arasındaki karmaşık etkileşimi içerir. Bu mekanizmalar para arzını doğrudan etkiler ve ekonomik büyüme, enflasyon ve finansal istikrar bakımından geniş kapsamlı sonuçlar doğurur.
Paraya atfedilen değer; kamu güveni, arz ve talep dinamikleri ile temel ekonomik göstergelerin bir bileşimi tarafından belirlenir. İhraç eden hükümete ve merkez bankasına duyulan güven ile ekonominin algılanan istikrarı, bir para biriminin algılanan değerinin belirlenmesinde önemli rol oynar. Ayrıca enflasyon oranları, faiz farkları ve ticaret dengeleri gibi unsurlar, küresel piyasalarda para birimlerinin göreli değerini şekillendiren arz ve talep dinamiklerine katkıda bulunur.
Bununla birlikte, bir para biriminin çöküşü; hiperenflasyon ve ekonomik çöküşten bankacılık krizlerine ve dışsal şoklara kadar çeşitli koşullarda yaşanabilir. Weimar Almanyası ve Zimbabve'deki hiperenflasyon, Arjantin ve Venezuela'daki ekonomik krizler ve 2008 küresel finansal krizi gibi tarihsel örnekler, para sistemlerinin aksaması durumunda ortaya çıkabilecek yıkıcı sonuçları çarpıcı biçimde hatırlatmaktadır.
Bu riskleri azaltmak ve parasal istikrarı desteklemek için alternatif çözümler ve yaklaşımlar değerlendirilmelidir. Bunlar arasında; istikrarlı enflasyon hedeflerine ve açık iletişime dayanan güçlü para politikaları, belirli para birimlerine veya bölgelere yönelik maruziyeti azaltmak için döviz rezervlerinin çeşitlendirilmesi, merkez bankası dijital paraları (CBDC) gibi teknolojik yeniliklerin benimsenmesi ile yönetişimi, mali disiplini ve finans sektörünün dayanıklılığını güçlendirmeyi amaçlayan kapsamlı yapısal reformlar yer almaktadır.
İstikrarlı enflasyon hedefleri, dengeli faiz politikaları ve merkez bankalarının açık iletişimi ile karakterize edilen güçlü para politikaları, para birimlerine duyulan güveni artırabilir ve ekonomik istikrarı destekleyebilir. Federal Rezerv'in azami istihdam ve fiyat istikrarından oluşan çifte görevi, bu tür politikaların önemini örneklemektedir.
Döviz rezervlerinin birden fazla para birimi, kıymetli maden ve diğer varlıklar arasında çeşitlendirilmesi, tek bir para birimine veya ekonomik bölgeye aşırı bağımlılıkla ilişkili riskleri azaltabilir. Çin’in rezervlerini ABD doları cinsi varlıkların ötesinde çeşitlendirme çabaları bu yaklaşımı örneklemektedir.
Merkez bankası dijital paralarının (CBDC) incelenmesi, parasal sistemler içinde şeffaflığı, verimliliği ve kontrolü artırma fırsatı sunmaktadır. Siber güvenlik ve gizlilik kaygıları gibi zorlukların ele alınması gerekse de, Çin'in dijital yuanı gibi CBDC'ler ödeme sistemlerini modernize etme ve yasa dışı faaliyetlerle mücadele etme potansiyeline sahip olabilir.
Yönetişim, mali disiplin, borç yönetimi ve finansal sektör düzenlemelerini hedefleyen kapsamlı yapısal reformlar, ekonomik dayanıklılığı güçlendirebilir ve parasal krizleri önleyebilir. Avro Bölgesi'nde krizin ardından hayata geçirilen reformlar —Avrupa İstikrar Mekanizması'nın kurulması, Bankacılık Birliği ve Mali Anlaşma— bu tür önlemlerin potansiyel etkisini ortaya koymaktadır.
Para biriminin ihdasını, değerlemesini ve olası çöküşünü ayrıntılı biçimde kavrayan profesyoneller, parasal sistemlerin karmaşıklığına daha iyi hâkim olabilir ve ekonomik istikrar ile refahın korunmasına yönelik etkili politika ve stratejilerin geliştirilmesine katkıda bulunabilir. Bu analiz, çeşitli profesyonel kaynaklardan elde edilen görüşlerden yararlanan kapsamlı bir başvuru kaynağı niteliğinde olup karar alma süreçlerine ışık tutmakta ve para dünyasının girift işleyişine ilişkin daha derin bir kavrayışı teşvik etmektedir.
Bir BRICS Para Birimi mi? Rezerv Para Birimi Değil, Ticaret Para Birimi
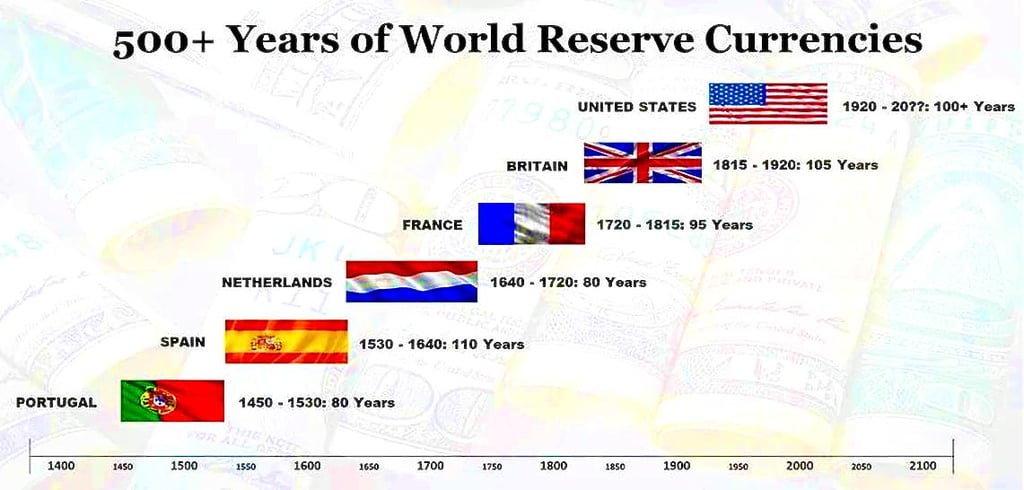
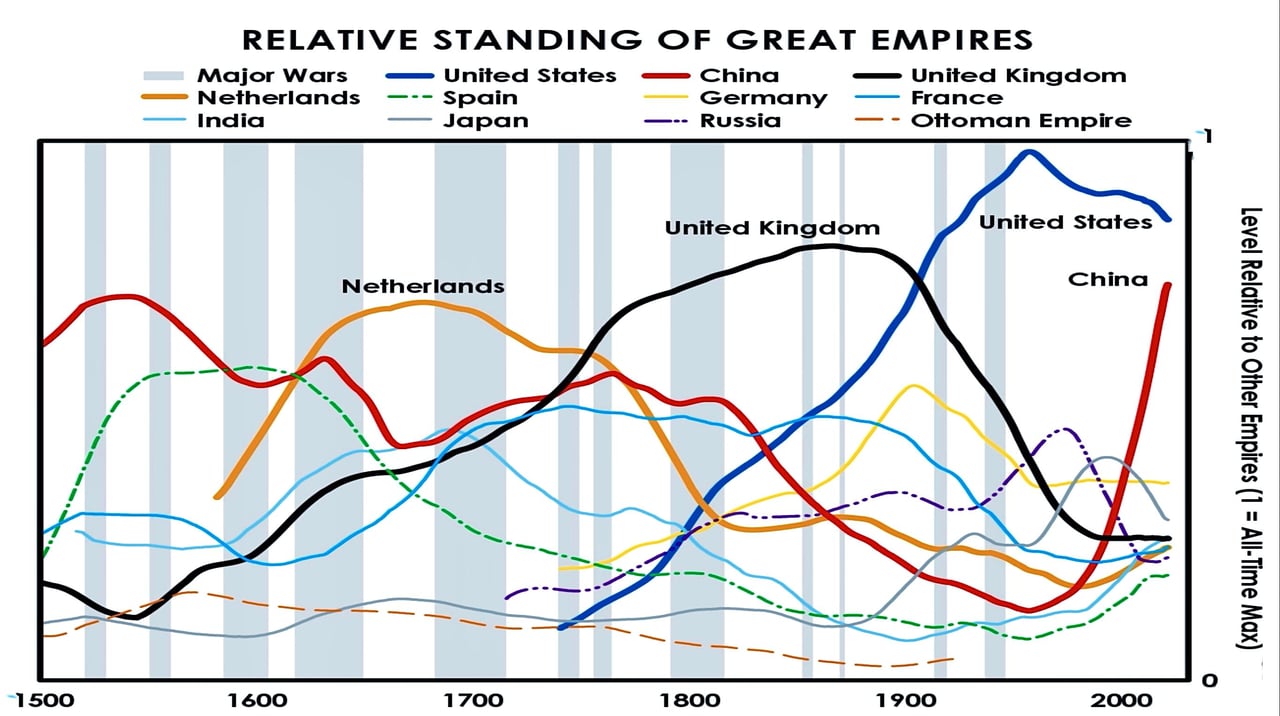
Son yıllarda küresel finans dünyası önemli bir değişim geçirmektedir. ABD dolarının dünyanın rezerv para birimi olarak hâkimiyeti, özellikle BRICS ülkeleri (Brezilya, Rusya, Hindistan, Çin ve Güney Afrika tarafından kurulmuştur; Mısır, Etiyopya, İran ve Birleşik Arap Emirlikleri 2024'te, Endonezya ise 2025'te katılmıştır) olmak üzere yükselen ekonomik güçlerce sorgulanmaktadır. Bu ülkeler dolara bağımlılıklarını azaltmaya çalışırken, bazıları yerel para birimleriyle ödeme yapılmasını ve, daha spekülatif olarak, ortak bir ticaret para birimini tartışmıştır.
Değişimin Katalizörü
Yeni bir küresel para birimi yönündeki bu çabaya çeşitli etkenler katkıda bulunmuştur:
- Yaptırımların aşırı kullanımı: Amerika Birleşik Devletleri, mali gücünü giderek daha sık biçimde, görüş ayrılığı içinde olduğu ülkelere yaptırım uygulamak için kullanmaktadır. Bu durum, birçok ülkeyi olası ekonomik sonuçlardan kaçınmak üzere alternatif arayışlarına yöneltmiştir. Bazı yorumcular, bu araca aşırı bağımlılığın ters etki yaratabileceği uyarısında bulunmaktadır.
- Varlık el koymaları: G7'nin Haziran 2024'te İtalya'nın Apulia bölgesinde düzenlenen zirvesinde, Ukrayna için yaklaşık 50 milyar ABD doları tutarındaki kredi paketinin (ERA kredileri) geri ödemesinin, dondurulan Rusya merkez bankası varlıklarından elde edilen beklenmedik kazançlardan karşılanmasına ilişkin kararı, bazı ülkelerin yurt dışındaki rezervlerinin güvenliğine dair endişelerini artırmıştır. Bazı ülkeler bunu bir emsal olarak görmekte ve kendi dolar cinsi varlıklarının güvenliğine ilişkin soru işaretleri taşımaktadır.
- BRICS üyeliğinin genişlemesi: BRICS ittifakı büyümekte olup daha fazla ülke katılmak istemektedir. Bu genişleme, BRICS destekli bir para biriminin potansiyel ekonomik ağırlığını artırmaktadır. Ekim 2024'teki Kazan zirvesinde BRICS, aralarında Malezya ve Kazakistan'ın da bulunduğu bir “ortak ülke” kategorisi oluşturmuştur; Suudi Arabistan davet edilmiş ancak üyeliği resmen teyit etmemiştir.
- ABD Hazinesine ilişkin endişeler: Eleştirmenler, ABD'nin doların üstünlüğünü verili kabul ettiğini ve yaptırımlara başvurulmasının ve varlıkların dondurulmasının ABD finans sistemine duyulan güveni aşındırabileceğini savunmaktadır.
BRICS Para Birimi Önerisi
Üzerinde anlaşılmış bir BRICS para birimi bulunmamaktadır. Savunucularının ele aldığı fikirler doları bir rezerv para birimi olarak ikame etmeyecek, üye ülkeler ve ortakları için bir ticaret para birimi olarak işlev görecektir. Bu fikirlerin temel unsurları şunlardır:
- Altın destekli değer: Bazı savunucular kısmi bir altın dayanağı önermektedir. Önerinin bazı versiyonlarında, para biriminin değerinin %40'ının dolar fiyatı yerine altının ağırlığına dayandırılabileceği belirtilmekte, böylece değerlemeye farklı bir yaklaşım sunulmaktadır.
- Genişleyen üyelik: BRICS'e daha fazla ülkenin katılması, para biriminin kullanım alanını ve erişimini artıracaktır. Ekim 2024'te Kazan'da düzenlenen zirve, ortak ülkeler çevresini genişletmiş ancak ortak bir para birimi başlatmamıştır; beyan edilen odak noktası, yerel para birimleriyle uzlaşı ve sınır ötesi ödemeler girişimidir.
- Yeni finansal kurumlar: Merkezi Şanghay'da bulunan ve 2023'ten bu yana Brezilya'nın eski Devlet Başkanı Dilma Rousseff tarafından yönetilen Yeni Kalkınma Bankası ile Acil Durum Rezerv Düzenlemesi, BRICS finansal iş birliğini desteklemek üzere hâlihazırda faaliyettedir. Bu kurumlar Bretton Woods kurumlarının benzerleridir ancak BRICS ülkelerinin belirlediği koşullar çerçevesinde faaliyet gösterir.
- Kademeli uygulama: Yeni para birimi sistemine geçişin, zaman içinde ayarlamalara ve iyileştirmelere imkân tanıyacak şekilde kademeli olması beklenmektedir.
Olası Etki
Başarılı olması hâlinde BRICS para birimi şunları yapabilir:
- Uluslararası ticarette dolar bağımlılığının azaltılması: Ülkeler, önce dolara çevirme zorunluluğu olmaksızın işlem yapabilir; bu da işlem maliyetlerini ve kur riskini azaltabilir.
- ABD yaptırımlarıyla karşı karşıya olan ülkeler için bir alternatif sunmak: ABD yaptırımları altındaki ülkeler, dolar temelli finansal sistemi devre dışı bırakarak uluslararası ticarete devam etmek için BRICS para birimini kullanabilir.
- Küresel mali güç dengesini değiştirmek: BRICS ülkeleri, satın alma gücü paritesine göre dünya GSYH'sinin yaklaşık %40'ını, dünya nüfusunun yaklaşık yarısını ve küresel kara alanının önemli bir bölümünü temsil etmektedir. Başarılı bir BRICS para birimi, bu ekonomik ağırlığı mali sisteme yansıtabilir.
- Daha fazla ülkeyi BRICS ittifakına katılmaya teşvik etmek: Yeni ve güçlü bir ticaret para biriminin cazibesi, daha fazla ülkeyi BRICS grubuna çekerek grubun etkisini daha da genişletebilir.
- Tek bir küresel rezerv para birimi kavramına meydan okumak: BRICS para birimi, doların rezerv statüsünü derhal tehdit etmese de çoklu para birimli bir rezerv sisteminin önünü açabilir.
Zorluklar ve Dikkat Edilmesi Gereken Hususlar
Bir BRICS para birimi fikri ivme kazanmakla birlikte, çeşitli zorluklar varlığını sürdürmektedir:
- Farklı ekonomilerde para politikalarının koordinasyonu: BRICS ülkelerinin ekonomik yapıları ve politikaları birbirinden oldukça farklıdır; bu durum koordinasyonu güçleştirebilir.
- Yeni para birimine güven ve istikrar tesis edilmesi: Özellikle ekonomik güçleri birbirinden farklı ülkelerin desteklediği yeni bir para birimine duyulan güvenin tesis edilmesi zaman alacaktır.
- Uygulamadaki teknik engellerin aşılması: SWIFT'e rakip yeni bir uluslararası ödeme sistemi oluşturmak, önemli ölçüde teknolojik yatırım ve iş birliği gerektirecektir.
- Jeopolitik gerilimlerin yönetimi: BRICS üyeleri ile olası üyeler arasındaki mevcut çatışmalar ve rekabetler, para biriminin geliştirilmesini ve benimsenmesini güçleştirebilir.
- Ulusal çıkarların dengelenmesi: Her BRICS üyesinin, yeni para biriminin kendi ekonomik hedefleriyle uyumlu olmasını ve egemenliğinden ödün vermemesini sağlaması gerekecektir.
Küresel Finansın Geleceği
Bir BRICS para biriminin ortaya çıkması, doların öneminin zorunlu olarak sona ereceği anlamına gelmez. Ancak daha çok kutuplu bir finans dünyasına doğru bir geçişin işaretini verir. Yeni bir ticaret para birimi, doların rolüne son vermekten ziyade dünya ticareti ve ödemelerindeki payı için onunla rekabet edecektir.
Savunucular, avronun çok uluslu bir para birimi için emsal oluşturduğunu öne sürmektedir; ancak avro, ekonomileri çok daha benzer olan ülkeler arasında onlarca yıl süren hukuki ve kurumsal entegrasyon gerektirmiştir.
Bu finansal dönüşüm şekillendikçe, hem hükümetlerin hem de yatırımcıların değişen küresel ekonomik ortama uyum sağlaması gerekecektir. Bir BRICS ticaret para birimi, hayata geçmesi halinde, uluslararası finansta yeni bir çağın başlangıcını işaret edebilir; bu çağda birden fazla para birimi daha eşit koşullarda rekabet edecektir. Bu değişim, çeşitlendirme yoluyla finansal istikrarın artmasını sağlayabilir; ancak küresel ticaret ve yatırımda yeni karmaşıklıklar ve zorluklar da ortaya çıkarabilir.
Önümüzdeki yıllar, bir BRICS para biriminin ortaya çıkıp çıkmayacağını, doların egemenliğine meydan okuyup okuyamayacağını ve küresel finansal sistemi yeniden şekillendirip şekillendirmeyeceğini belirlemede kritik önem taşıyacaktır. Bu gelişmeler ortaya çıktıkça, politika yapıcıların, işletmelerin ve bireylerin bilgi sahibi olmaları ve değişen finansal dünyaya uyum sağlamaları büyük önem taşıyacaktır.