Alım Satım İşlemleri
Orta Vadeli Tahviller (MTN)
MTN’lere veya Yapılandırılmış Finansal Araçlara Erişim mi İstiyorsunuz?
O hâlde müşterimiz olun.
Birincil piyasa ihraçları ve yapılandırılmış araçlar; üçüncü taraflara, aracılara veya spekülatif amaçla göz atan kişilere açık değildir.
Bunlar yalnızca ciddi, doğrulanmış ve fonlanmış müşterilere ayrılmıştır.
Kurumsal kimlik bilgileri içermeyen genel nitelikteki e-postalara yanıt vermiyoruz. Fonlaması bulunmayan talepleri işleme almıyoruz.
Kurumsal finans standartlarını karşılayanlara hizmet veriyoruz.
Bu düzeyde faaliyet göstermeye hazırsanız, size hizmet vermeye hazırız.
Orta Vadeli Tahviller (MTN)
MTN'nin Oluşturulması
- İhraççı Kararı: Genellikle bir şirket veya finans kuruluşu, orta vadeli ihtiyaçlar için sermaye sağlamak amacıyla bir MTN ihraç etmeye karar verir. Bu karar çoğunlukla ihraççının fonlama stratejisinden, piyasa koşullarından ve sermaye yapısından etkilenir.
- MTN’nin Yapılandırılması: İhraççı, çoğu zaman mali danışmanlar ve aracı kurumlarla istişare ederek MTN’yi yapılandırır. Bu süreçte toplam tutar, para birimi, vade süresi (genellikle 1-10 yıl), faiz mekanizması (sabit veya değişken) ve geri ödeme yapısı belirlenir.
- Kredi Notu Değerlendirmesi: Bir kredi derecelendirme kuruluşu, ihraççının kredi değerliliğini değerlendirir ve MTN'nin yatırımcı algısını ve fiyatlamasını etkileyen bir not atar.
- Dokümantasyon ve Hukuki Uyum: İhraççılar, MTN'nin şartlarını, ilgili riskleri ve yasal bildirimleri ana hatlarıyla açıklayan ayrıntılı bir izahname hazırlar. Düzenleyici gerekliliklere uyum kritik öneme sahiptir.
- Küresel Tahvil Oluşturulması: İşlem kolaylığı için, ihracın tamamını temsil eden bir küresel tahvil oluşturulur ve Euroclear veya Clearstream gibi ortak bir saklayıcı kuruluş nezdinde kaydedilir.
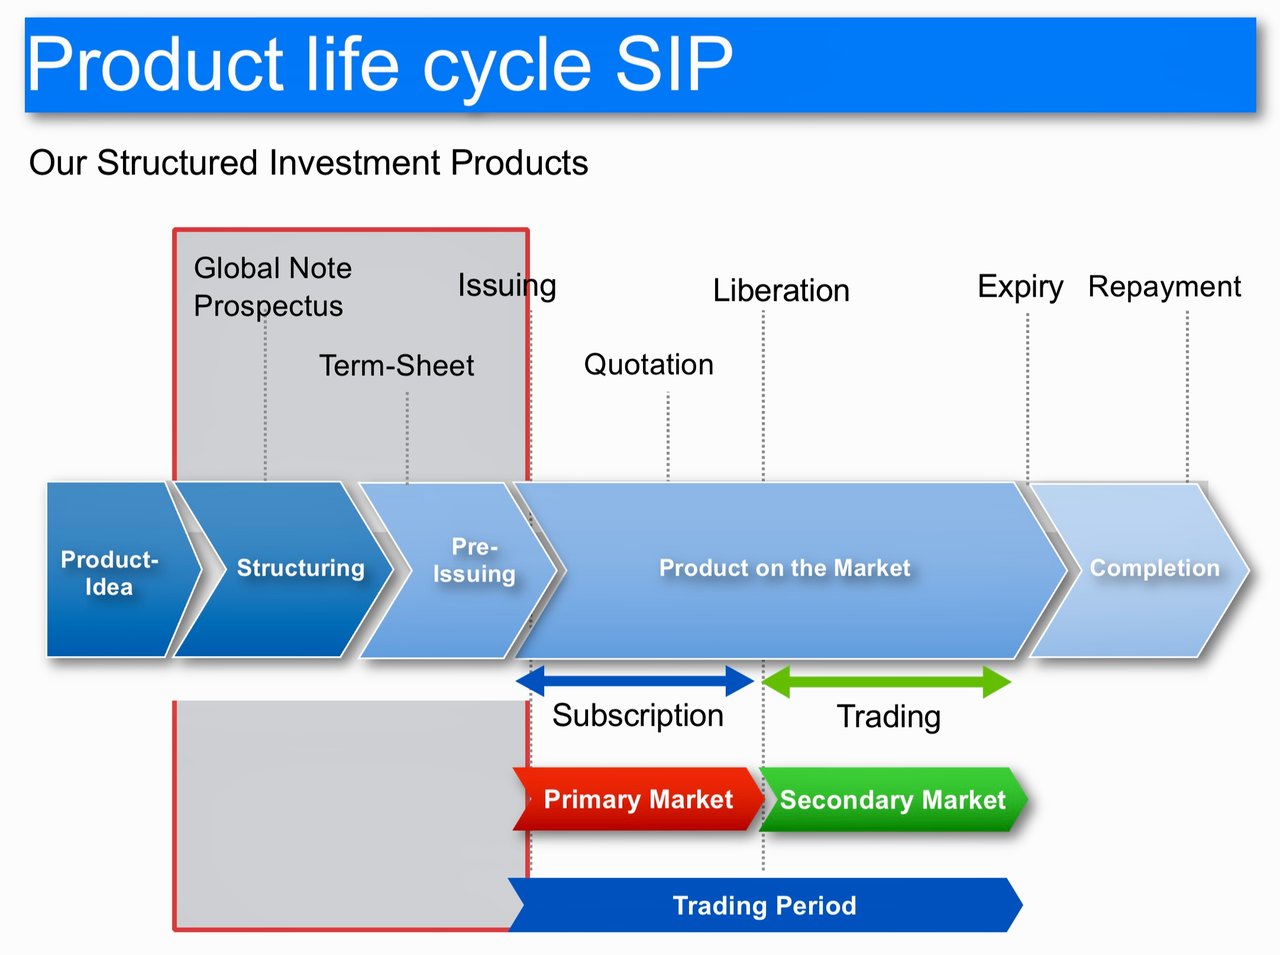
Birincil Piyasa Dinamikleri
- Halka Arz Aracılığı Süreci: MTN'lerin potansiyel yatırımcılara pazarlanması için yatırım bankaları veya aracı kurumlar görevlendirilir. Bu kuruluşlar, piyasa talebi, ihraççının kredi derecelendirmesi ve geçerli faiz oranları temelinde ilk fiyatın belirlenmesinde kritik bir rol oynar.
- Pazarlama ve Talep Toplama: Aracı kurumlar, yatırımcı ilgisini ölçmek için yatırımcı sunumları gerçekleştirir. Talebe göre fiyatlamayı ayarlayarak bir emir defteri oluştururlar.
- Fiyatlama ve Satış: Nihai fiyat belirlenir ve MTN'ler emeklilik fonları, sigorta şirketleri ve varlık yöneticileri gibi kurumsal yatırımcılara satılır. Global tahvil (global note) bu süreci kolaylaştırır.
- Takas ve Uzlaşma: Satış gelirleri ihraççıya aktarılır ve yatırımcılar, küresel borç senedi sisteminde kayıt altına alınan MTN varlıklarını teslim alır.
İkincil Piyasa İşlemleri
- İşlem Görme: MTN'ler, ikincil piyasada tezgâh üstü (OTC) olarak işlem görür. Komisyoncular ve alım satım aracıları, alıcılar ile satıcılar arasındaki işlemlerin gerçekleşmesini kolaylaştırır.
- Euroclear/Clearstream (veya diğer) Rolü: Bu takas kuruluşları, küresel tahvil sertifikasını (global note) yönetir ve işlemler gerçekleştikçe mülkiyet kayıtlarını günceller. Menkul kıymetlerin güvenli ve verimli biçimde devredilmesini sağlarlar.
- Fiyat Dalgalanmaları: İkinci el piyasada MTN fiyatları; faiz oranı hareketlerine, ihraççının kredi notundaki değişikliklere ve genel piyasa talebine bağlı olarak dalgalanır.
MTN'nin vadesi
- Vadeye Yaklaşım: Vade tarihi yaklaştıkça ihraççı, anapara tutarını MTN sahiplerine ödemeye hazırlanır.
- Geri ödeme: Vade tarihinde ihraççı, anapara tutarını MTN'lerin mevcut hamillerine öder. Bu işlem takas sistemi (Euroclear/Clearstream) aracılığıyla gerçekleştirilir.
- Global Senedin Kapatılması: Borcun tamamen ödenmesi üzerine global senet kapatılır ve MTN sistemden çıkarılır.
Mesleki Kaynaklar ve En İyi Uygulamalar
- Hukuki ve Mali Danışmanlık: İhraççılar, mevzuata uyumu, usulüne uygun dokümantasyonu ve etkin piyasa stratejilerini sağlamak amacıyla çoğunlukla hukuk ve mali müşavirlerle çalışır.
- Piyasa Araştırması: Yatırımcı iştahını, faiz oranı eğilimlerini ve kredi piyasası dinamiklerini anlamak için sürekli piyasa araştırması yapılması esastır.
- Risk Yönetimi: İhraççılar ve yatırımcılar, MTN'lerle ilişkili kredi riskini, faiz oranı riskini ve likidite riskini yönetmelidir.
- Mevzuata Uyum: Menkul kıymet düzenlemelerine ve rehber ilkelere uyum, MTN'nin tüm yaşam döngüsü boyunca kritik öneme sahiptir.
Özetle
MTN piyasası, ihraççılar, taahhütçüler, yatırımcılar ve takas sistemleri arasında dikkatli bir koordinasyon gerektiren, gelişmiş ve dinamik bir finans sektörü segmentidir. MTN ihracı kararından nihai vadeye kadar her aşama, başarılı bir icranın ve düzenleyici standartlara uyumun sağlanması için karmaşık süreçler ve profesyonel uzmanlık içerir.
Aracı Bankanın Rolü
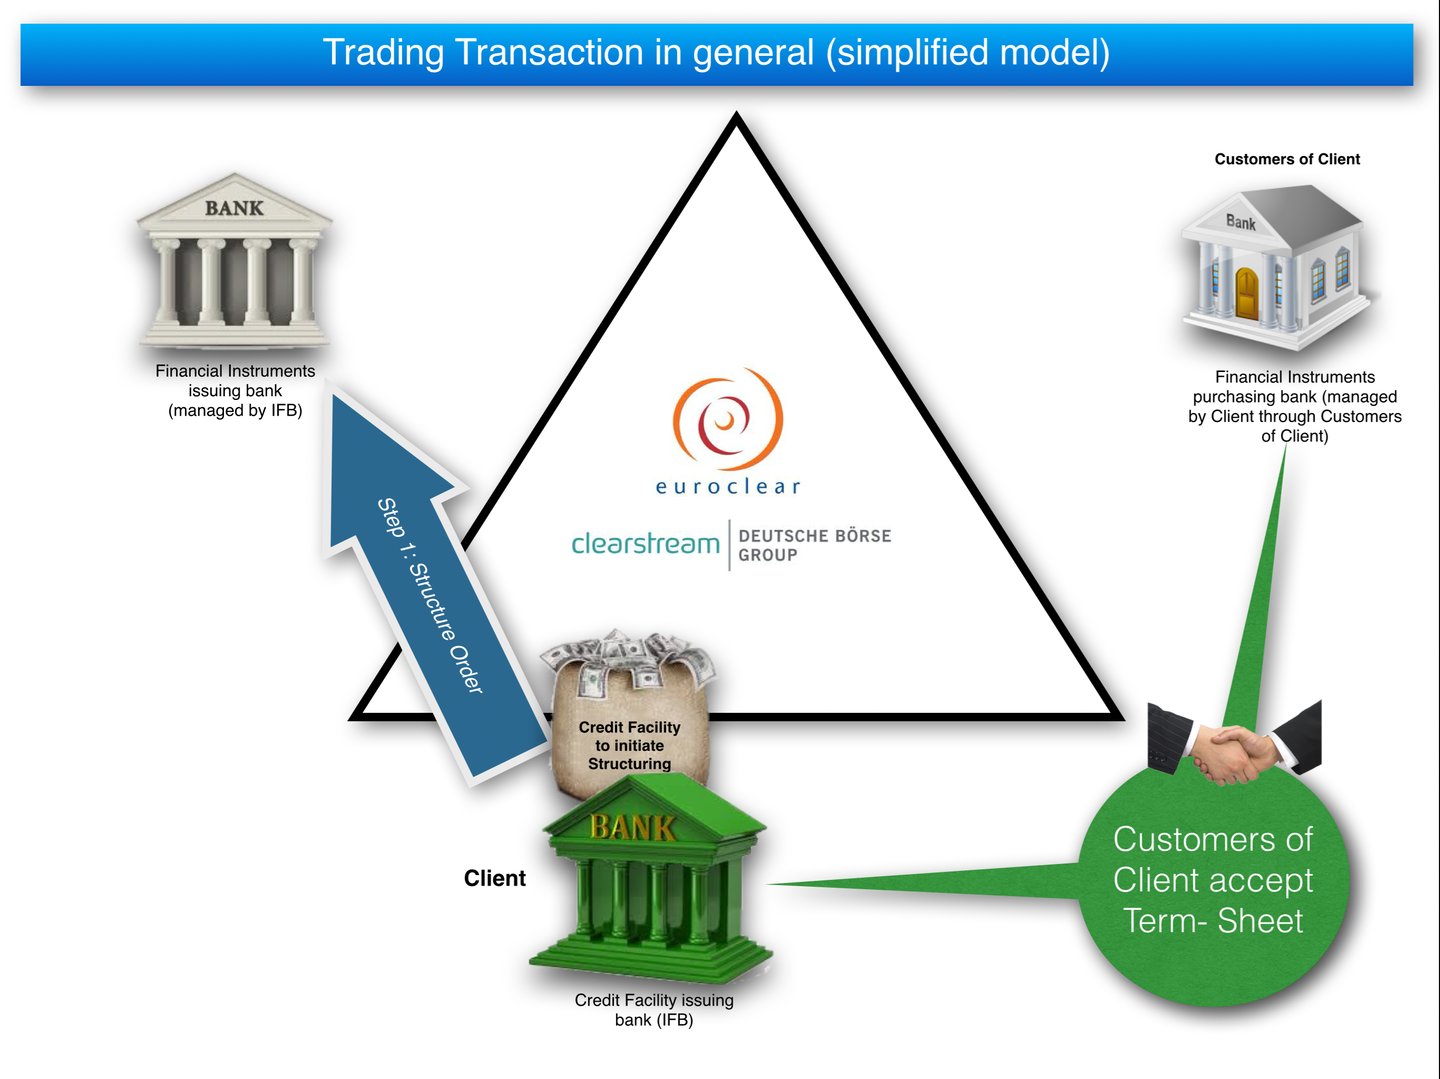
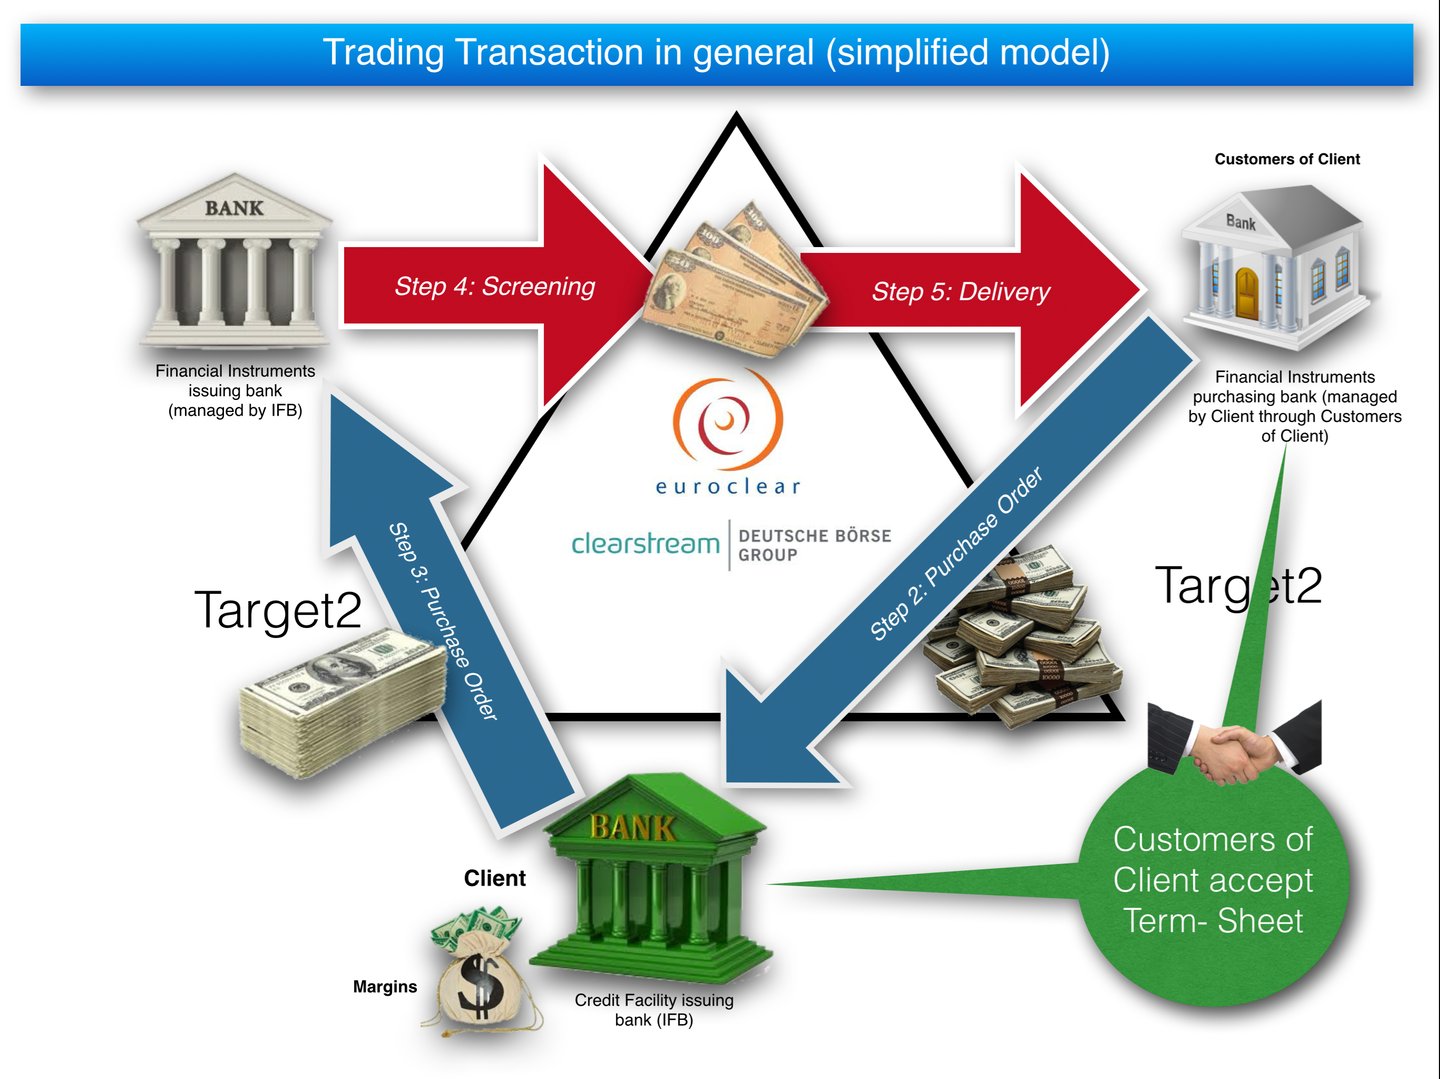
Orta Vadeli Tahvil (MTN) ihracı sürecinde aracı bankanın rolü çok yönlü ve belirleyicidir; özellikle bu araçların ihraççısı olan önde gelen bankalarla çalışılırken. Aracının işlevlerine ayrıntılı bir bakış:
1. Bağlantı ve Müzakere:
- İhraççı ile Yatırımcılar Arasında Köprü: Aracı, ihraççı banka ile potansiyel yatırımcılar arasında köprü görevi görür. İletişimi ve müzakereleri kolaylaştırarak her iki tarafın ihtiyaç ve beklentilerinin karşılanmasını sağlar.
- Kredi Limitleri: Aracı banka, ihraççı için bir kredi limiti tesis edebilir. Bu kredi limiti, ihraççıya MTN ihracını desteklemek için gerekli likiditeyi sağlar
- Kredi İyileştirme: Aracı kurum, ihraççının kredi değerliliğini artırmak için kredi iyileştirme tedbirleri düzenleyebilir. Bu, üçüncü taraflardan teminat, akreditif veya sigorta poliçeleri temin edilmesini içerebilir.
- Teminat Düzenlemesi: MTN ihracını desteklemek üzere teminat tesis etmek de bir diğer stratejidir. Bu, ihraççının belirli varlıklarının veya gelirlerinin MTN'ler için güvence olarak tahsis edilmesini içerebilir.
- Şartların Müzakeresi: Aracı, yatırımcılar adına MTN ihracının şartlarını müzakere eder. Bunlar arasında faiz oranı, vade süresi, taahhütler ve diğer temel şartlar yer alır.
2. Piyasa Analizi ve Fiyatlandırma:
- Piyasa Koşullarının Değerlendirilmesi: Aracılar, MTN ihracının zamanlaması ve fiyatlaması konusunda tavsiyede bulunmak üzere faiz oranları, yatırımcı talebi ve ekonomik göstergeler dahil güncel piyasa koşullarını analiz eder.
- Fiyatlandırma Stratejisi: İhraççının hedefleriyle uyumlu olan ve aynı zamanda yatırımcılar açısından cazip bir fiyatlandırma stratejisinin geliştirilmesine yardımcı olurlar.
3. İşlemin Yapılandırılması:
- İşlem Yapılandırması: Aracı kuruluş, ihraççının mali durumunu ve piyasa koşullarını dikkate alarak MTN için en uygun yapı konusunda danışmanlık verir. Buna vade, kupon oranı ve oranın sabit mi yoksa değişken mi olacağına ilişkin kararlar dahildir.
- Belgelendirme ve Uyum: Gerekli tüm belgelerin eksiksiz olmasını ve düzenleyici standartlara uygunluğunu sağlamak, aracının kritik bir görevidir.
4. Dağıtım Ağı:
- Yatırımcılara Ulaşma: Aracılar, ağlarından yararlanarak kurumsal yatırımcılar, fon yöneticileri ve diğer bankalar dâhil olmak üzere potansiyel yatırımcılara ulaşır.
- Talep Toplama (Book Building): Genellikle talep toplama sürecinde yer alır; yatırımcılardan gelen emirleri toplar ve yönetirler.
5. Risk Değerlendirmesi:
- Kredi Riski Analizi: Aracılar, ihraççının kredi riskini kapsamlı biçimde analiz eder; yatırımcılara görüş sunar ve risk değerlendirme sürecine katkı sağlar.
- Gerekli Özen (Due Diligence): İhraççının itibarını ve mali istikrarını teyit etmek amacıyla gerekli özen incelemesi (due diligence) yürütürler.
6. Mevzuata Uyum ve Hukuki Gözetim:
- Uyum: MTN ihracının ilgili yerel ve uluslararası düzenlemelere uygunluğunun sağlanması, aracının temel görevlerinden biridir.
- Hukuki Çerçeve: Sözleşmelerin hazırlanması da dahil olmak üzere ihracın hukuki yönlerini denetler ve menkul kıymet mevzuatına uyumu sağlarlar.
7. Takas ve Aracılık:
- Takasın Koordinasyonu: İhraç sonrasında aracı kurum, ihraççı ile yatırımcılar arasındaki takas sürecini koordine eder.
- İşlemlerin Kolaylaştırılması: İşlem sürecini kolaylaştırarak fon transferinin ve MTN ihracının sorunsuz yürütülmesini sağlarlar.
8. İhraç Sonrası Hizmetler:
- Piyasa Yapıcılığı: Bazı durumlarda aracı kurumlar piyasa yapıcılığı hizmetleri sunarak MTN için ikincil piyasada likidite sağlar.
- Yatırımcı İlişkileri: İhracın ardından yatırımcılarla süregelen ilişkilerin sürdürülmesine, güncellemelerin ve bilgilerin sunulmasına yardımcı olabilirler.
Özetle
Aracı banka, özellikle önde gelen bankalarla çalışılırken, MTN ihraç sürecinde belirleyici bir rol oynar. Piyasa analizi, işlem yapılandırması, dağıtım, risk değerlendirmesi ve mevzuata uyum alanlarındaki uzmanlıkları çok değerlidir. MTN ihracının verimli biçimde yürütülmesini, ihraççı bankanın hedeflerini karşılamasını ve yatırımcıların çıkarlarıyla uyumlu olmasını sağlarlar. Katılımları, karmaşık mali enstrümanlar ile mali piyasa katılımcılarının çeşitli ihtiyaçları arasındaki boşluğu kapatmak açısından kritik önem taşır.
Banka MTN'lerinin Marjları
Banka MTN'si (banka orta vadeli tahvili), bir banka tarafından, genellikle kıdemli teminatsız esasla ihraç edilen bir borçlanma aracıdır (ipotek veya kamu sektörü kredilerinden oluşan bir teminat havuzu ile desteklenen tahviller teminatlı tahvillerdir). Banka MTN'leri tipik olarak bir ila on yıl vadelidir ve yatırımcılara sabit veya değişken faiz oranı öder. Banka MTN ihracı genellikle ihraççı bankanın kendisi veya ihraççı adına satış aracısı (dealer) ya da yüklenici (underwriter) olarak hareket eden başka bir banka tarafından düzenlenir. Banka MTN ihracını düzenleyen banka, sunduğu hizmetler için bir marj veya ücret talep eder; bu tutar Banka MTN ihracının hasılatından mahsup edilir. Marj genellikle Banka MTN'nin nominal değerinin veya anapara tutarının yüzdesi olarak ifade edilir.
Birincil Piyasa
Birincil piyasada yeni bir Banka-MTN ihracının marjı; ihraççı bankanın kredi notu, Banka-MTN'in vadesi ve para birimi, piyasa koşulları ve Banka-MTN'e yönelik talep ile ihraççı ve düzenleyici arasındaki müzakere gibi çeşitli etkenlere bağlıdır. Marj, Banka-MTN ihracının düzenleyici tarafından üstlenilip üstlenilmediğine veya yerleştirilip yerleştirilmediğine göre de değişebilir. Üstlenim (underwriting), düzenleyicinin Banka-MTN ihracının tamamını veya bir kısmını ihraççıdan satın almayı ve ardından yatırımcılara daha yüksek bir fiyattan satmayı taahhüt etmesi anlamına gelir. Yerleştirme ise düzenleyicinin ihraççı adına acente olarak hareket etmesi ve Banka-MTN ihracını belirlenen fiyattan satın almaya istekli yatırımcılar bulmaya çalışması anlamına gelir. Üstlenim düzenleyici açısından daha fazla risk taşıdığından, genellikle yerleştirmeye kıyasla daha yüksek marj talep edilir.
Marjların nasıl hesaplandığını göstermek için varsayımsal bir ihracı ele alalım: Banka A, vadeleri iki ila beş yıl arasında değişen 12 milyar EUR tutarında MTN ihraç etmektedir. Bu tahvillerin, nominal değerlerinin %0,5'i oranındaki bir marjla başka bir banka tarafından garantiyle üstlenildiğini varsayarsak, üstlenici banka bu Banka-MTN'ler için Banka A'ya 11,94 milyar EUR (12 milyar EUR eksi 12 milyar EUR'nun %0,5'i) ödeyecek ve ardından bunları nominal değerleri olan 12 milyar EUR üzerinden yatırımcılara satarak ücret olarak 60 milyon EUR (12 milyar EUR'nun %0,5'i) kazanacaktır.
İkincil Piyasa
İkincil piyasada bir Bank-MTN'nin işlem görmesine ilişkin marj, Bank-MTN'nin alış ve satış fiyatları arasındaki farktır. Alış fiyatı, bir alıcının bir Bank-MTN için ödemeye razı olduğu en yüksek fiyattır; satış fiyatı ise bir satıcının bir Bank-MTN için kabul etmeye razı olduğu en düşük fiyattır. Marj, Bank-MTN'nin likiditesini ve oynaklığını, ayrıca arz ve talebi yansıtır. Marj, Bank-MTN'nin tezgâh üstü (OTC) piyasada mı yoksa bir borsada mı işlem gördüğüne göre de değişebilir. OTC işlem, alıcıların ve satıcıların doğrudan birbirleriyle veya komisyoncular ya da aracı kurumlar gibi aracılar vasıtasıyla pazarlık yapması anlamına gelir. Borsa işlemi ise alıcıların ve satıcıların emirleri eşleştiren ve işlemleri gerçekleştiren merkezi bir platformu kullanması anlamına gelir. Borsa işlemi genellikle daha fazla şeffaflık ve standardizasyon sağlar; bu nedenle OTC işleme kıyasla daha düşük marjlara sahip olabilir.
İkincil piyasada marjların nasıl hesaplandığını göstermek için, borsada işlem gören, nominal değeri EUR 100.000, vadesine üç yıl kalan ve yıllık kupon oranı %1 olan varsayımsal bir banka MTN'sini ele alınız. Bu borçlanma aracının fiyatı, vadeye kadar getirisine (YTM) bağlı olacaktır. YTM, bir yatırımcının banka MTN'sini güncel fiyatından satın alıp vade tarihine kadar elinde tutması hâlinde elde edeceği yıllıklandırılmış getiridir. YTM ile banka MTN'sinin fiyatı arasında ters yönlü bir ilişki vardır: YTM yükselirse fiyat düşer, YTM düşerse fiyat yükselir. Örneğin, bu borçlanma aracının YTM'si %0,75 olsaydı fiyatı yaklaşık EUR 100.739 olurdu. Bu fiyat, gelecekteki nakit akışlarının (faiz ödemeleri ve anapara geri ödemesi) aşağıdaki formül kullanılarak YTM oranıyla iskonto edilmesiyle hesaplanır:
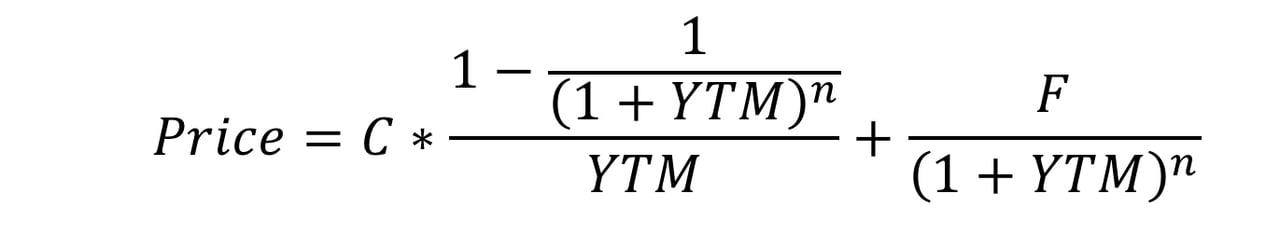
burada C yıllık kupon ödemesini (EUR 1.000), F nominal değeri (EUR 100.000), YTM ondalık olarak ifade edilen vadeye kadar getiriyi (0,0075) ve n vadeye kalan yıl sayısını (3) göstermektedir.
Bu Banka MTN'si bir borsada işlem görseydi, alış ve satış fiyatları piyasadaki arz ve talebe göre belirlenirdi. Örneğin, alış fiyatı EUR 100.690 ve satış fiyatı EUR 100.790 olsaydı, alış ve satış fiyatları arasındaki farkı ifade eden marj EUR 100 olurdu. Bu marj, kendi hesabına işlem yapan bir aracının veya bir komisyoncunun Banka MTN'sini alış fiyatından alıp satış fiyatından satarak elde edeceği kârı temsil ederdi. Marj, Banka MTN'sinin likiditesini ve fiyat oynaklığını da yansıtırdı: Banka MTN'sinin likiditesi yüksek ve fiyatı istikrarlı olsaydı marj düşük; likiditesi düşük ve fiyat oynaklığı yüksek olsaydı marj yüksek olurdu.
Satın Alma Prosedürü
1. Müşterinin IFB nezdindeki Hesabına İlk Para Yatırımı
İlk adım: Müşteri, gerekli hesapları açtıktan ve tüm uyum gerekliliklerini yerine getirdikten sonra, gereken fonları International Financial Bank (IFB) nezdindeki hesabına yatırır.
2. Gerekli Özen (Due Diligence) ve Uyum Süreci
Banka, müşteri ve menkul kıymetler (ihraççı, ISIN, saklama zinciri) hakkında gerekli özen (due diligence) ve uyum kontrolleri gerçekleştirir
3. İşlem Aracısının Görevlendirilmesi (Uygulanabilir Olması Halinde)
Bir aracı müşteriyi tanıştırabilir; ancak icrada hiçbir rolü yoktur ve müşterinin yazılı yetkisi olmaksızın hiçbir bilgi almaz.
4. Escrow Hesabı Kurulumu (Gerekli Olması Halinde)
Fonların ve finansal araçların işlem süresince korunmasını sağlamak üzere bir escrow sözleşmesi akdedilir.
5. Satın Alma Sözleşmesinin İmzalanması
Bu aşama artık, özellikle finansal araçların hacmi, dilimleri ve zamanlaması bakımından, sözleşme hükümlerinin daha derinlemesine kavranmasını gerektirmektedir.
- Hacim: İşleme konu MTN'nin toplam nominal değeri sözleşmede açıkça belirtilmelidir. MTN'ler genellikle 10 milyon USD ve üzeri, birkaç milyar USD'ye kadar varan nominal tutarlarla ihraç edilir; ancak hacim, işlemin yapısına göre değişebilir.
- Dilimler (Tranches): MTN birden fazla dilim (parti) halinde ihraç ediliyorsa, bu husus alım sözleşmesinde açıkça belirtilmelidir. Dilimler, işlemin riskinin ve zamanlamasının yönetilmesine yardımcı olur.
- Dilim büyüklüğü: Sözleşmede her bir dilimin büyüklüğü belirtilmelidir (örneğin dilim başına 500 milyon USD).
- Teslimat takvimi: Her bir dilimin ihracına ilişkin zamanlama belirlenmelidir; bu, aylık, üç aylık veya müzakere edildiği şekilde olabilir.
- Dilimlerin serbest bırakılma koşulları: Sözleşme, sonraki dilimlerin serbest bırakılmasından önce yerine getirilmesi gereken koşulları veya aşamaları (örneğin başarılı KYC ve Gerekli Özen (Due Diligence) süreçleri) belirtmelidir.
Bu unsurlar, özellikle yüksek hacimli işlemlerde riskin ve likiditenin yönetilebilmesi için işlemin kademeli olarak yapılandırılmasını sağlar.
6. MTN İşlem Süreci
Bu adım, MTN'nin devrinin ve ödeme mekanizmasının anlaşılması açısından kritik öneme sahiptir. İşlemin tamamlanması için kullanılan altyapı ve sistemlere ilişkin ayrıntıları da içerir.
A. MTN'nin Doğrulanması
Banka, MTN'nin gerçek ve geçerli olduğundan ve teslim edilebilir nitelikte bulunduğundan emin olur. Bu, aşağıdakilerin doğrulanmasını içerir:
- İhraççı kuruluşun itibarı.
- Enstrümanın hukuki icra edilebilirliği ve devredilebilirliği.
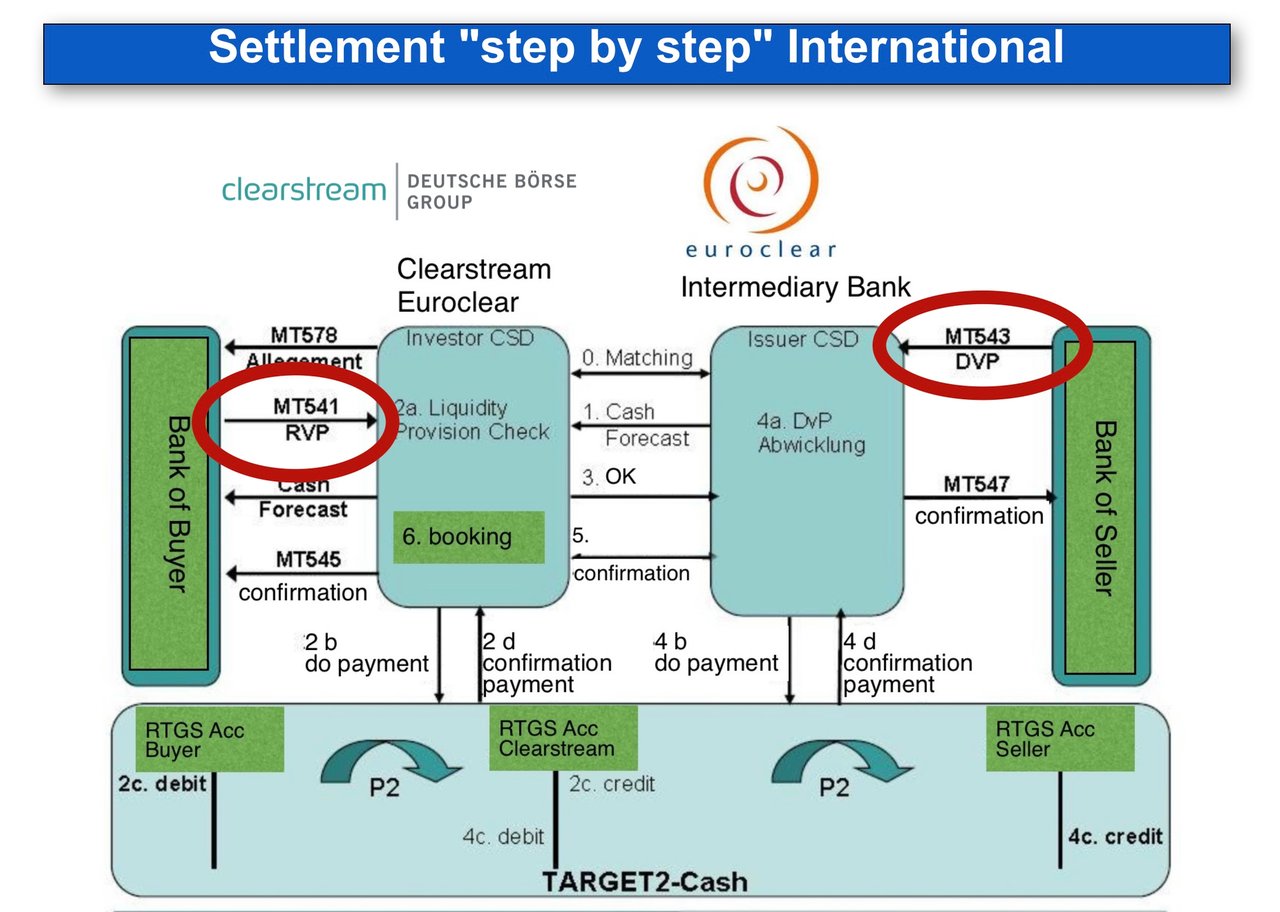
B. MTN'nin Merkezi Menkul Kıymetler Saklama Kuruluşu (CSD) Aracılığıyla Devri
MTN'ler genellikle bir Merkezi Menkul Kıymetler Saklama Kuruluşu (CSD) aracılığıyla tutulur ve devredilir. CSD'ler, finansal araçların devrinde yüksek düzeyde güvenlik, şeffaflık ve verimlilik sağlar. Bu bağlamda yaygın CSD'ler arasında Euroclear, Clearstream veya Depository Trust & Clearing Corporation (DTCC) yer alır.
CSD'nin Rolü: CSD, MTN'nin alıcı ile satıcı arasında devrini kolaylaştıran bir aracı kurum olarak görev yapar. Satın alma sözleşmesi yapıldıktan sonra aşağıdaki adımlar gerçekleşir:
- Ödemeye Karşı Teslim (DvP): MTN, alıcıya (müşteriye) yalnızca ödeme yapıldıktan sonra teslim edilir. Merkezi menkul kıymet saklama kuruluşu (CSD), menkul kıymetin ve fonların eşzamanlı devrini sağlayarak karşı taraf riskini azaltır.
- Elektronik transfer: MTN, merkezi menkul kıymet saklama kuruluşunda (CSD) satıcının saklama hesabından alıcının saklama hesabına (ör. Euroclear hesabı) elektronik olarak aktarılır.
- Teyit: Merkezi menkul kıymet saklama kuruluşu (CSD), her iki tarafa da bir devir teyidi sunarak menkul kıymetin mülkiyetinin değiştiğini güvence altına alır.
C. RTGS (Gerçek Zamanlı Brüt Takas) Aracılığıyla Ödeme
MTN satın alımına ilişkin ödeme genellikle, fonların anında ve kesin olarak takas edilmesine olanak tanıyan Gerçek Zamanlı Brüt Takas (RTGS) sistemi üzerinden işleme alınır. RTGS sistemleri yüksek tutarlı işlemler için kullanılır ve genellikle merkez bankaları tarafından işletilir.
RTGS Özellikleri:
- Anında takas ve mutabakat: Ödemeler tek tek ve gerçek zamanlı olarak sonuçlandırılır; yani fonlar anında aktarılır ve geri alınamaz.
- Ödemenin kesinliği: Fon transferi geri alınamazdır; bu da her iki tarafa güvence sağlar.
Menkul kıymet devri için CSD ile ödeme için RTGS'nin birleşimi; geciken takaslar veya karşı taraf temerrütleri ile ilgili riskleri en aza indiren, güvenli ve gerçek zamanlı bir işlem ortamı sağlar.
7. Nihai Fon Transferi
Ödeme ve teslimat, takas tarihinde eş zamanlı olarak gerçekleşir (DvP); böylece müşteri yalnızca menkul kıymetleri teslim alması karşılığında ödeme yapar.
8. İşlem Sonrası Saklama ve Kullanım
Takas ve mutabakatın ardından MTN’ler, müşterinin IFB nezdindeki saklama hesabında tutulur.
9. Düzenleyici Raporlama ve Vergilendirme
Son olarak, müşterinin düzenleyici yükümlülükleri yerine getirmesi ve işlemden kaynaklanan vergisel sonuçları ele alması gerekmektedir.
MTN Alım ve Satımı: Piyasa Fiyatları, İhraç İskontoları ve İskontolu Senetler
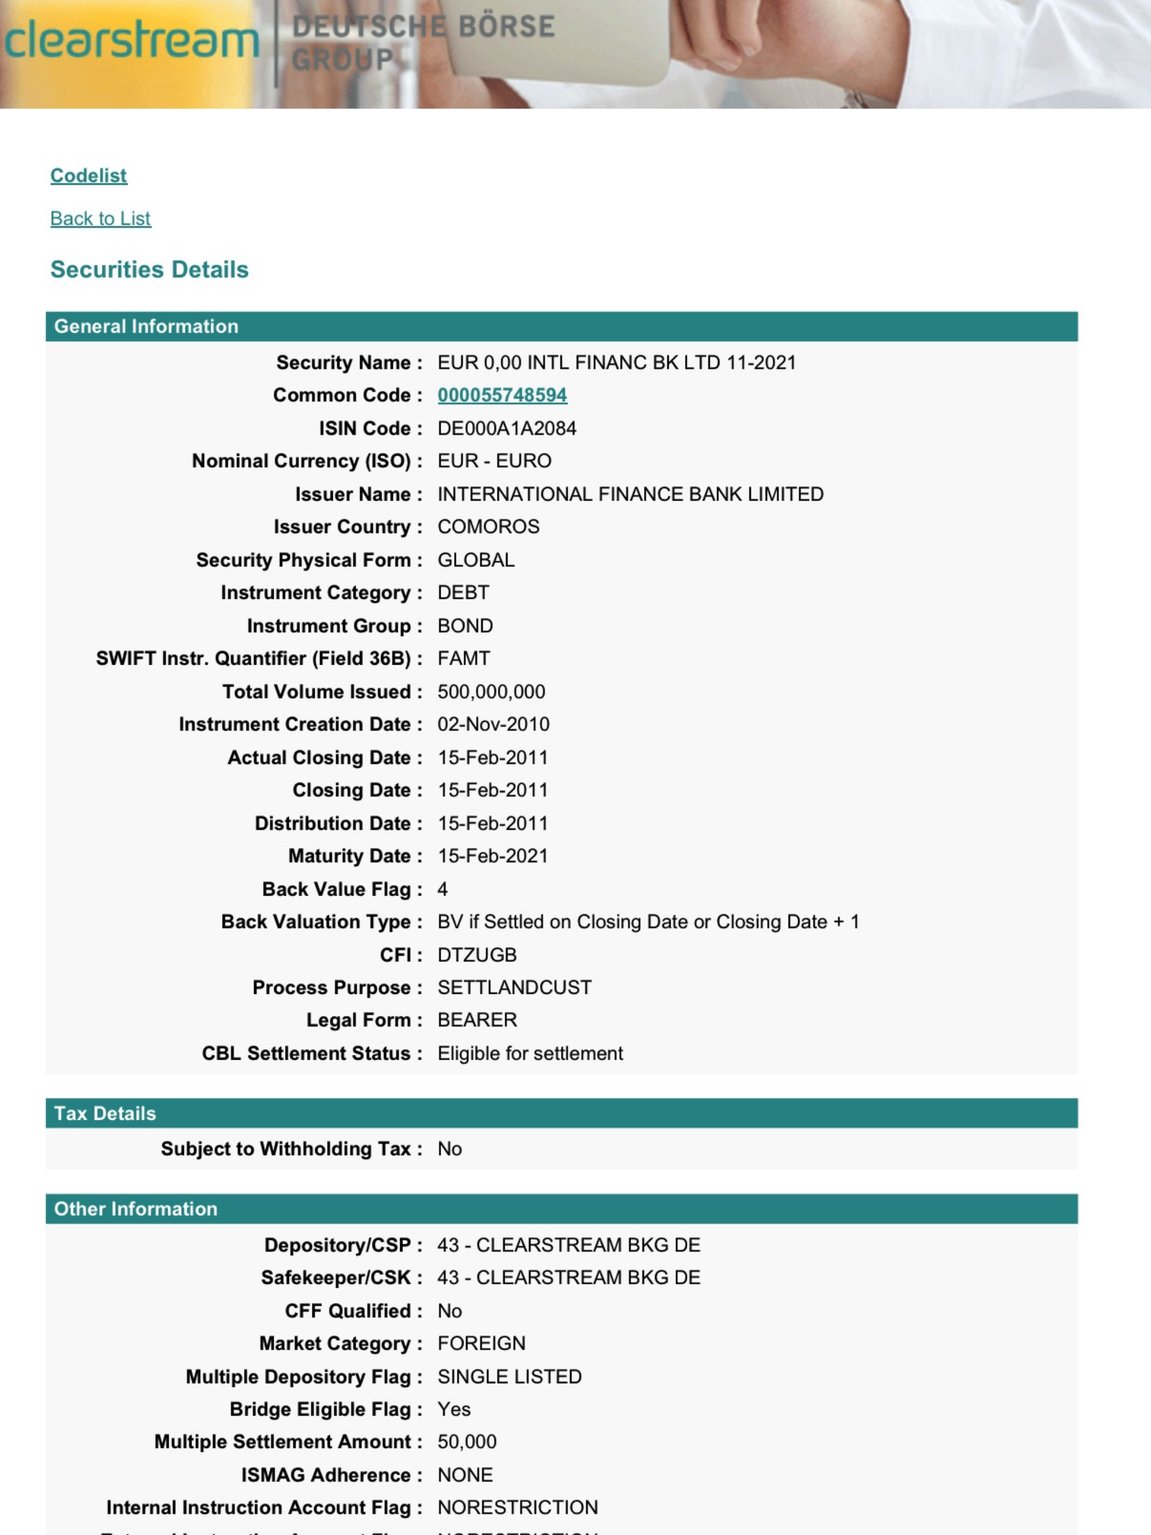
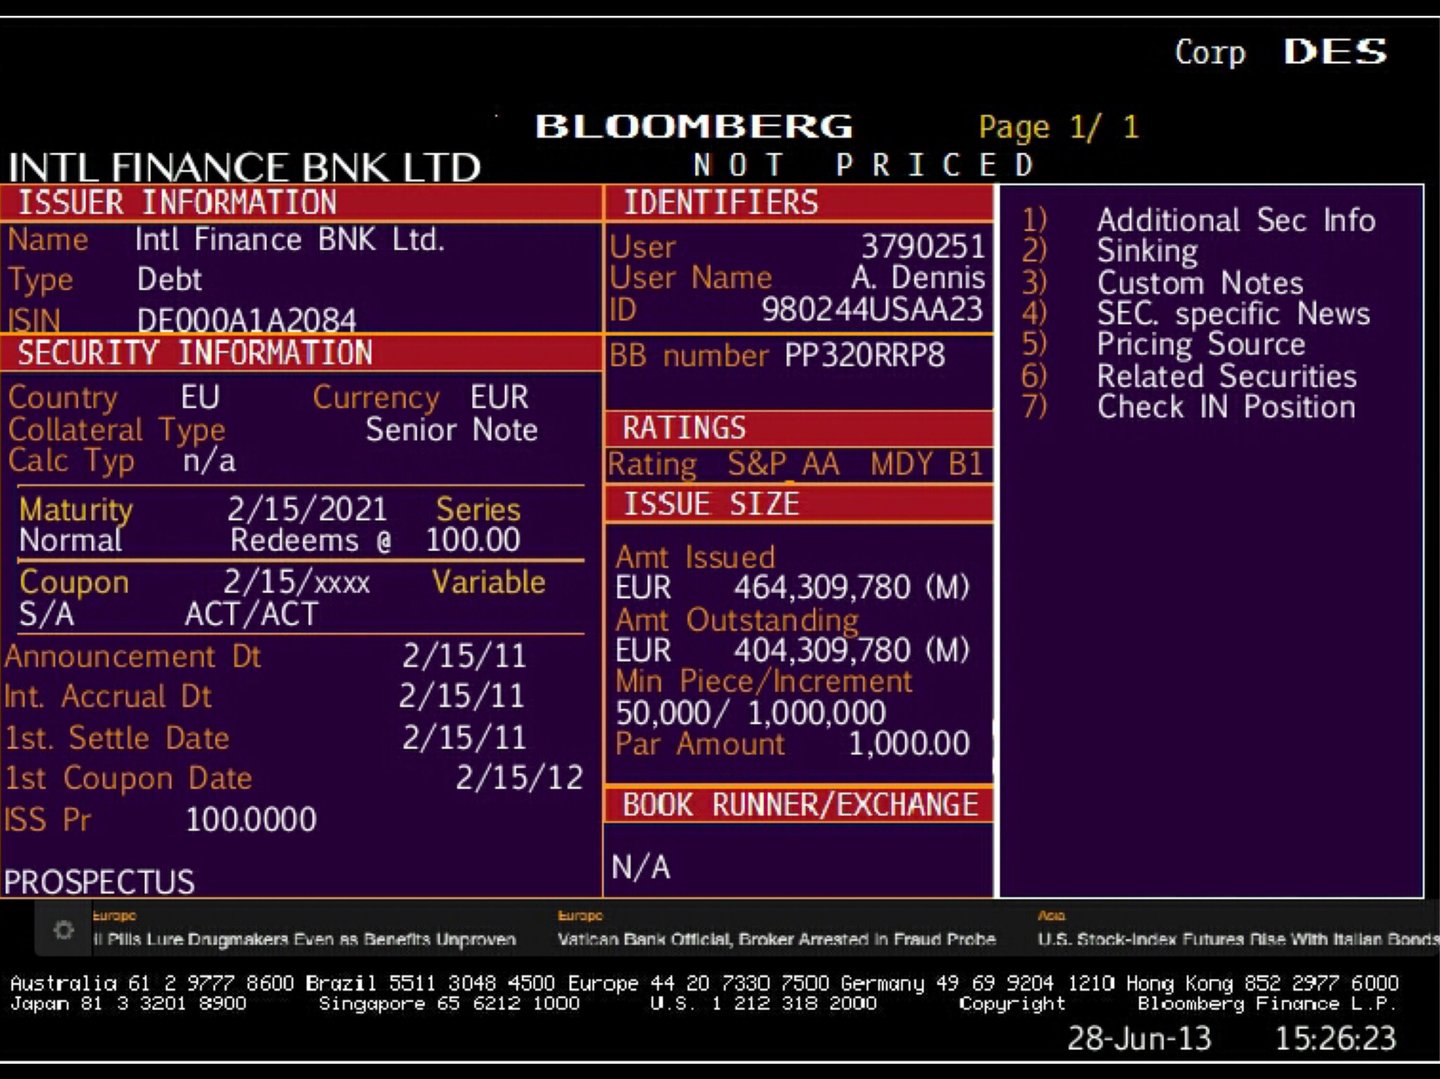
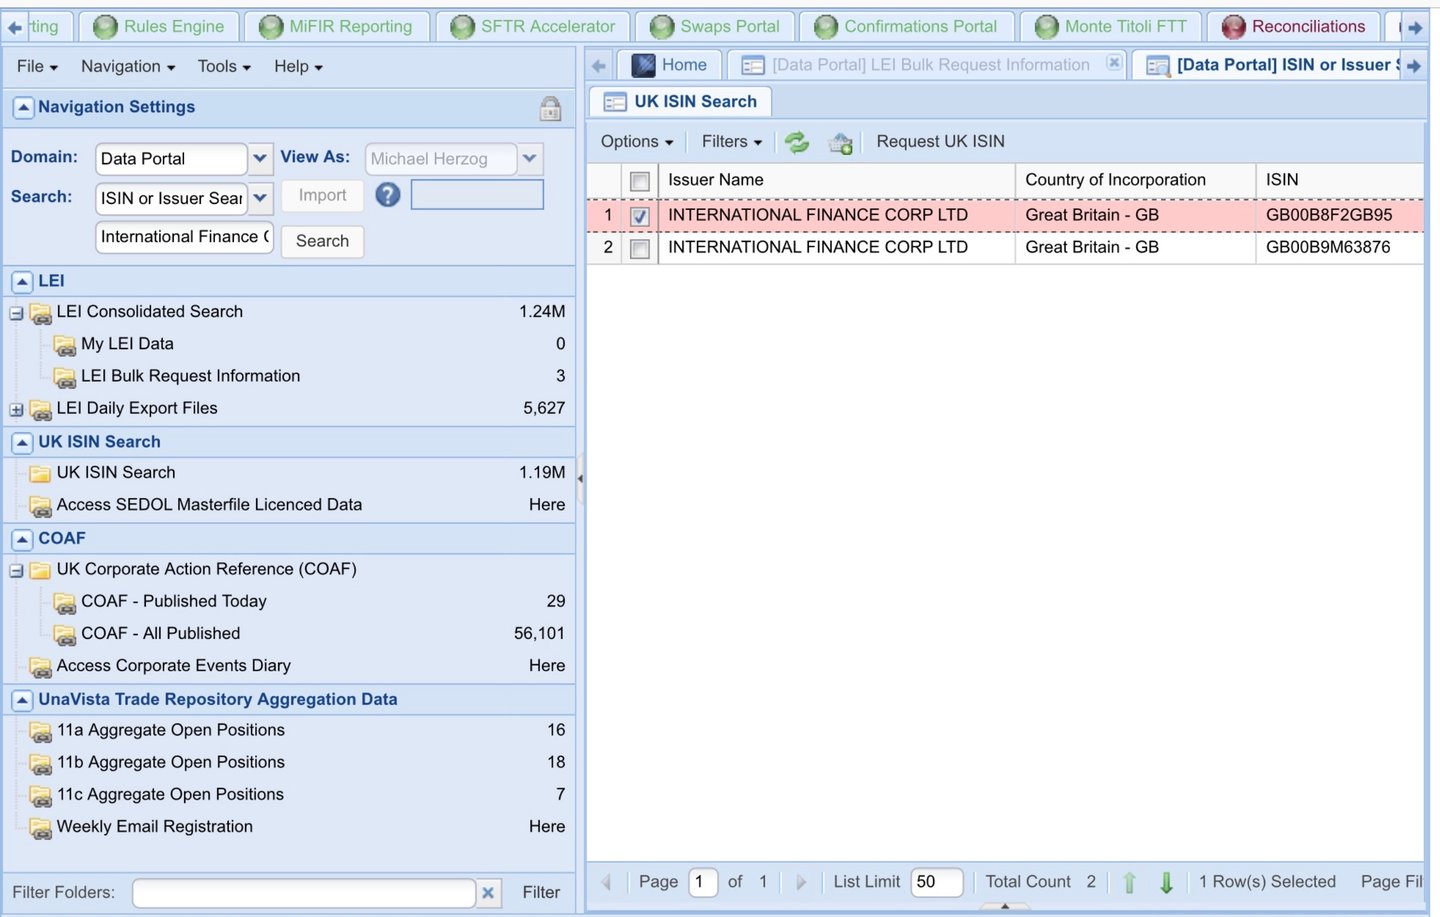
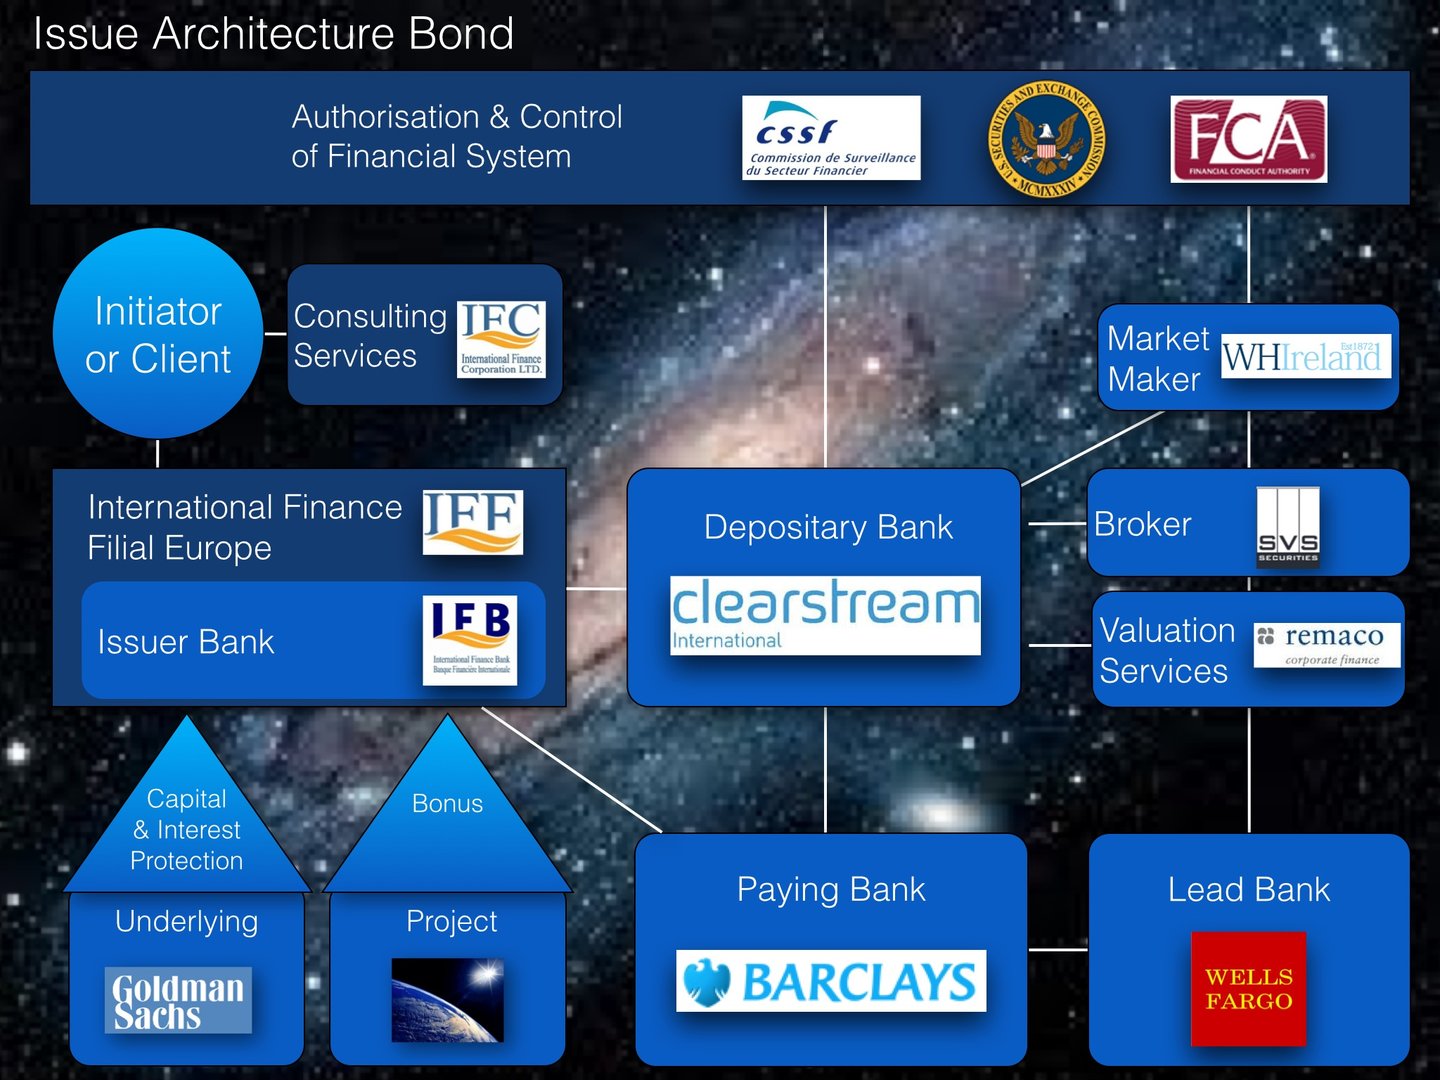
MTN'ler, kupona, kalan vadeye, ihraççının kredi kalitesine ve geçerli getirilere bağlı olarak piyasa fiyatlarından alınıp satılır. İkincil piyasada, getiriler yükseldiğinde düşük kuponlu bir tahvil nominal değerin altında işlem görür. Birincil piyasada ise her yapılandırılmış ihraç, ihraççının aldığı fiyat ile tahvillerin yerleştirildiği fiyat arasında bir marj taşır; aksi halde hiçbir banka bundan gelir elde edemezdi. Bu brüt marj (yönetim, yüklenim ve satış ücretleri veya yeniden arz iskontosu) baş yöneticiler, aracı kuruluşlar ve komisyoncular ile yapılandırıcı olarak IFB arasında paylaşılır ve bazen bir kısmı ihraç fiyatı üzerinden iskonto olarak müşterilere yansıtılır. İskonto, nihai koşullarda veya fiyatlama ekinde belgelenir. Ayrıca iskontolu tahviller tasarım gereği nominal değerin altında ihraç edilir ve vadede nominal değer üzerinden itfa edilir: bunlara örnek olarak ABD Hazine bonoları ile Uluslararası Finans Kurumu'nun (IFC, Dünya Bankası Grubu üyesi) ABD doları ve offshore renminbi cinsinden, bir geceden 360 güne kadar vadelerle ihraç ettiği iskontolu tahviller gösterilebilir. İskontonun büyüklüğü tek başına meşruiyet ölçütü değildir: uzun vadeli yapılandırılmış ürünlerde yıllık %1–2'lik bir yapılandırma marjı, on yıl içinde itibari değerin %10–20'sinden fazlasına ulaşır ve ihraç fiyatı üzerinden peşin olarak uygulanan karşılık gelen bir iskonto tümüyle meşru olabilir. Önemli olan enstrümanın kendisidir: IFB, tanımlanabilir bir ihraççısı, bir ISIN numarası ve tanınmış bir takas sistemi üzerinden uzlaşması olan tahvilleri yapılandırır ve yerleştirir.
Müşteriler için IFB, MTN alım ve satım işlemlerini, müşteriye ilişkin tam KYC/AML incelemesinin ve menkul kıymetlerin ISIN ile saklama ekstresi üzerinden doğrulanmasının ardından, ödemeye karşı teslim esasıyla tanınmış takas sistemleri (Euroclear, Clearstream, DTC) aracılığıyla gerçekleştirir.
Orta Vadeli Tahvil (MTN) dünyasında yol almak; üstün uzmanlığa, küresel erişime ve size özgü ihtiyaçlara bağlılığa sahip bir ortak gerektirir. International Finance Bank (IFB) tam da bu noktada devreye girer. Fon kaynaklarını MTN programları aracılığıyla çeşitlendirmek isteyen şirketlere destek veriyoruz. Yüksek nitelikli ekibimiz, MTN'lerin sunduğu esnek ve uygun maliyetli fırsatlardan azami ölçüde yararlanabilmeniz için derinlemesine piyasa analizleri ve güçlü risk yönetimi stratejileri sunar.
IFB'yi MTN ihraççınız veya aracı bankanız olarak seçmek, size özel finansal çözümler sunmaya kendini adamış bir ekibe erişim sağlamak anlamına gelir. Hızlı ve öngörülemeyen bir iş ortamında esnekliğin önemini biliyoruz. MTN programımızla, tahvillerinizin yapısını, para birimini ve zamanlamasını özel ihtiyaçlarınıza göre uyarlama olanağına sahip olursunuz. Tahvillerinizin uygun yatırımcılara yerleştirilmesi için çalışırız. Giderek karmaşıklaşan finansal dünyada, Orta Vadeli Tahvillerin (Medium Term Notes) tüm potansiyelini ortaya çıkararak işinizi ileriye taşımanız için IFB size yol göstersin.
Finansal Araçların nasıl hesaplandığını daha ayrıntılı öğrenmek ister misiniz?
Finansal Araçlar El Kitabı
Finansal Piyasaların Matematiği
Finansal Araçlar ve Türev Ürünlerin Modellenmesi, Değerlemesi ve Riske İlişkin Hususlar
Finansal hesaplamalarda uzmanlaşma
Mali piyasa araçlarının matematiğine ilişkin adım adım bir rehber