Sizin İçin Bir Fon Yapısı Kurabiliriz
Fonlar, birden fazla yatırımcının kaynaklarını bir araya getirerek hisse senetleri, tahviller, gayrimenkul veya diğer menkul kıymetler gibi çeşitli varlıklara yatıran ve getiri sağlamayı hedefleyen finansal araçlardır. Bir fonun temel amacı, yatırım riskini çeşitlendirilmiş bir portföye yayarken zaman içinde istikrarlı getiri hedeflemektir.
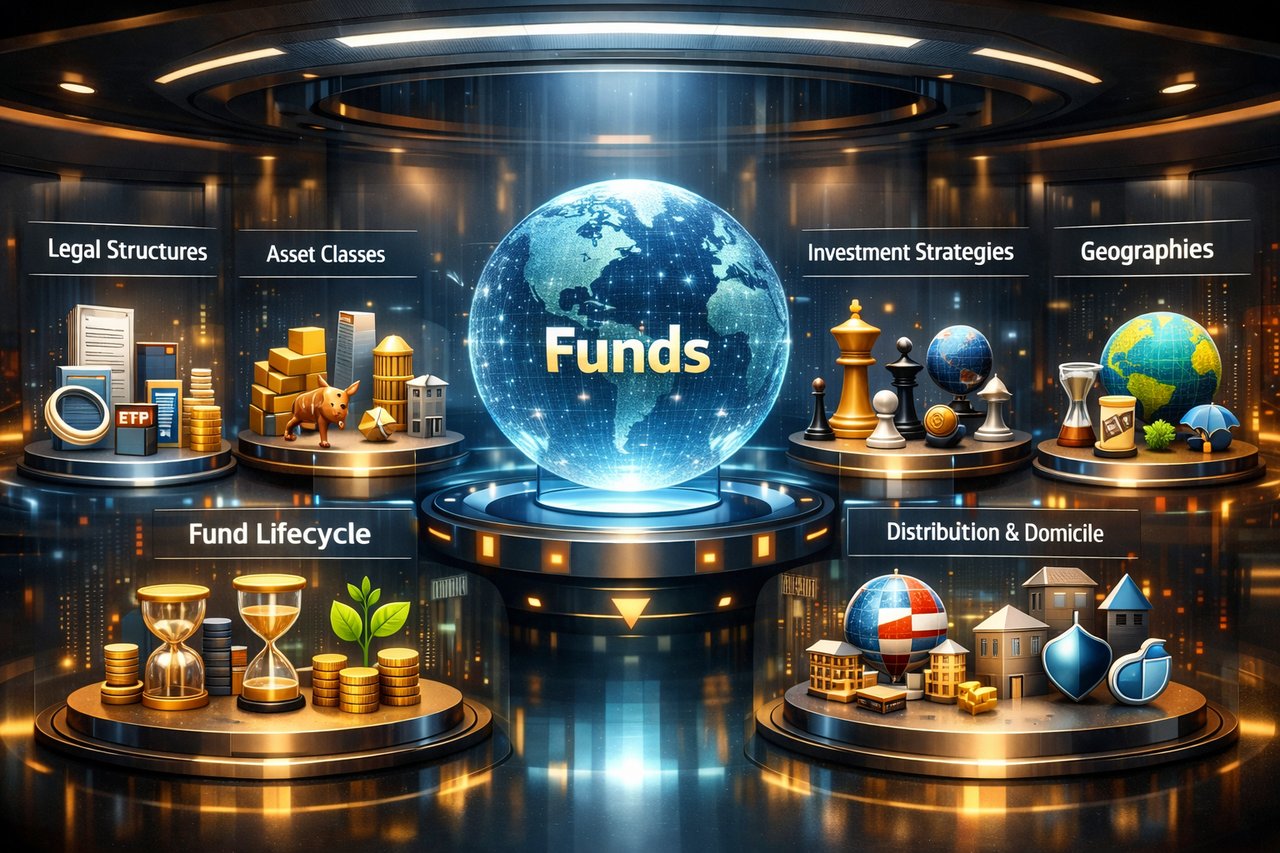
Yatırım fonları, borsa yatırım fonları (ETF'ler), hedge fonlar ve özel sermaye fonları dahil olmak üzere farklı fon türleri bulunmaktadır. Her fon türünün kendine özgü yatırım hedefleri, stratejileri ve işleyiş yapıları vardır.
- Yatırım fonları: Bunlar, hisse senetleri, tahviller ve diğer varlıklar gibi menkul kıymetlerden oluşan çeşitlendirilmiş bir portföye yatırım yapmak üzere birden fazla yatırımcının parasını bir araya getiren kolektif yatırım kuruluşlarıdır. Yatırım fonları, fonun yatırım hedeflerine göre yatırım kararları alan profesyonel portföy yöneticileri tarafından yönetilir. Yatırımcılar, her işlem gününün sonunda hesaplanan net varlık değeri (NAV) üzerinden yatırım fonu paylarını doğrudan fondan veya bir aracı kurum aracılığıyla alabilir veya satabilir.
- Borsa yatırım fonları (ETF'ler): Yatırım fonlarına benzer şekilde ETF'ler de yatırımcıların paralarını çeşitlendirilmiş bir menkul kıymet portföyüne yatırmak üzere bir araya getirir. Ancak ETF'ler, tek tek hisse senetleri gibi borsalarda işlem görür; bu da yatırımcıların işlem günü boyunca piyasada belirlenen fiyatlardan pay alıp satmasına olanak tanır. ETF'ler çoğunlukla S&P 500 gibi belirli piyasa endekslerini izler ve yatırım fonlarına kıyasla vergi açısından daha verimli ve daha düşük maliyetli olabilir.
- Hedge fonlar: Bunlar, riski yönetirken daha yüksek getiri elde etmek için sofistike stratejiler kullanan alternatif yatırım fonlarıdır. Hedge fonlar tipik olarak yüksek net değerli bireylere ve kurumsal yatırımcılara hitap eder; getirileri azami düzeye çıkarmak için sıklıkla kaldıraç, açığa satış ve diğer ileri teknikleri kullanır. Yatırım fonlarından ve borsa yatırım fonlarından (ETF) farklı olarak hedge fonlar daha az düzenlenir; asgari yatırım tutarları ve ücretleri daha yüksektir.
- Özel sermaye fonları: Bu fonlar, yatırım yapılan işletmelerin operasyonel verimliliğini artırmak ve değerini yükseltmek amacıyla doğrudan halka açık olmayan şirketlere yatırım yapar veya halka açık şirketleri satın alıp borsa kotundan çıkararak halka kapalı hâle getirir. Özel sermaye fonları genellikle nitelikli yatırımcılara ve kurumlara açıktır, uzun vadeli bir yatırım yaklaşımı benimser ve yatırımcıların sermayelerini önceden belirlenmiş bir süre boyunca fona bağlamalarını gerektirir.
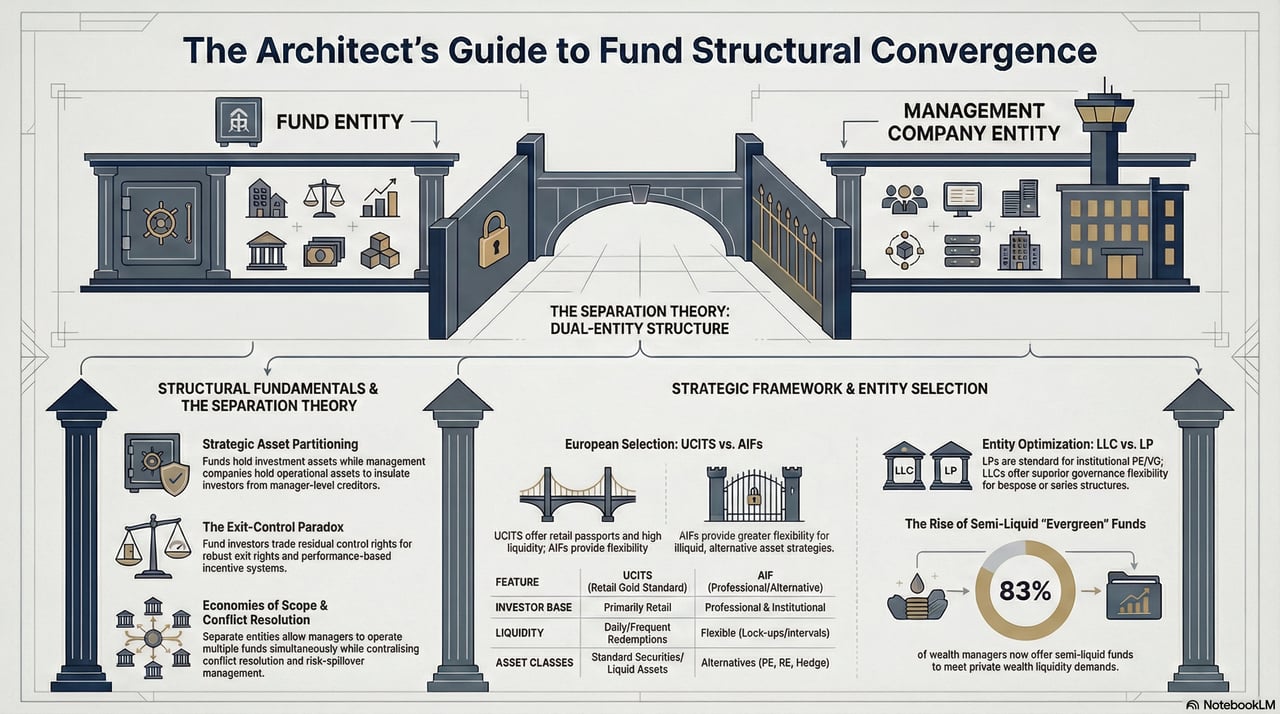
Fonlar, yatırımcıların sermayesini bir havuzda toplayarak, bunu fonun amaç ve stratejilerine uygun biçimde yatırıma yönlendirir ve elde edilen gelir veya kazançları yatırımcılara dağıtır. Fonlar, yatırım kararlarını alan ve portföyü yöneten profesyonel yöneticiler tarafından gözetilir. Fon yöneticileri hizmetleri karşılığında ücret alır; bu ücretler genellikle bir yönetim ücretini (yönetilen varlıkların belirli bir yüzdesi) ve bazı durumlarda performans ücretini (kârın belirli bir yüzdesi) içerir.
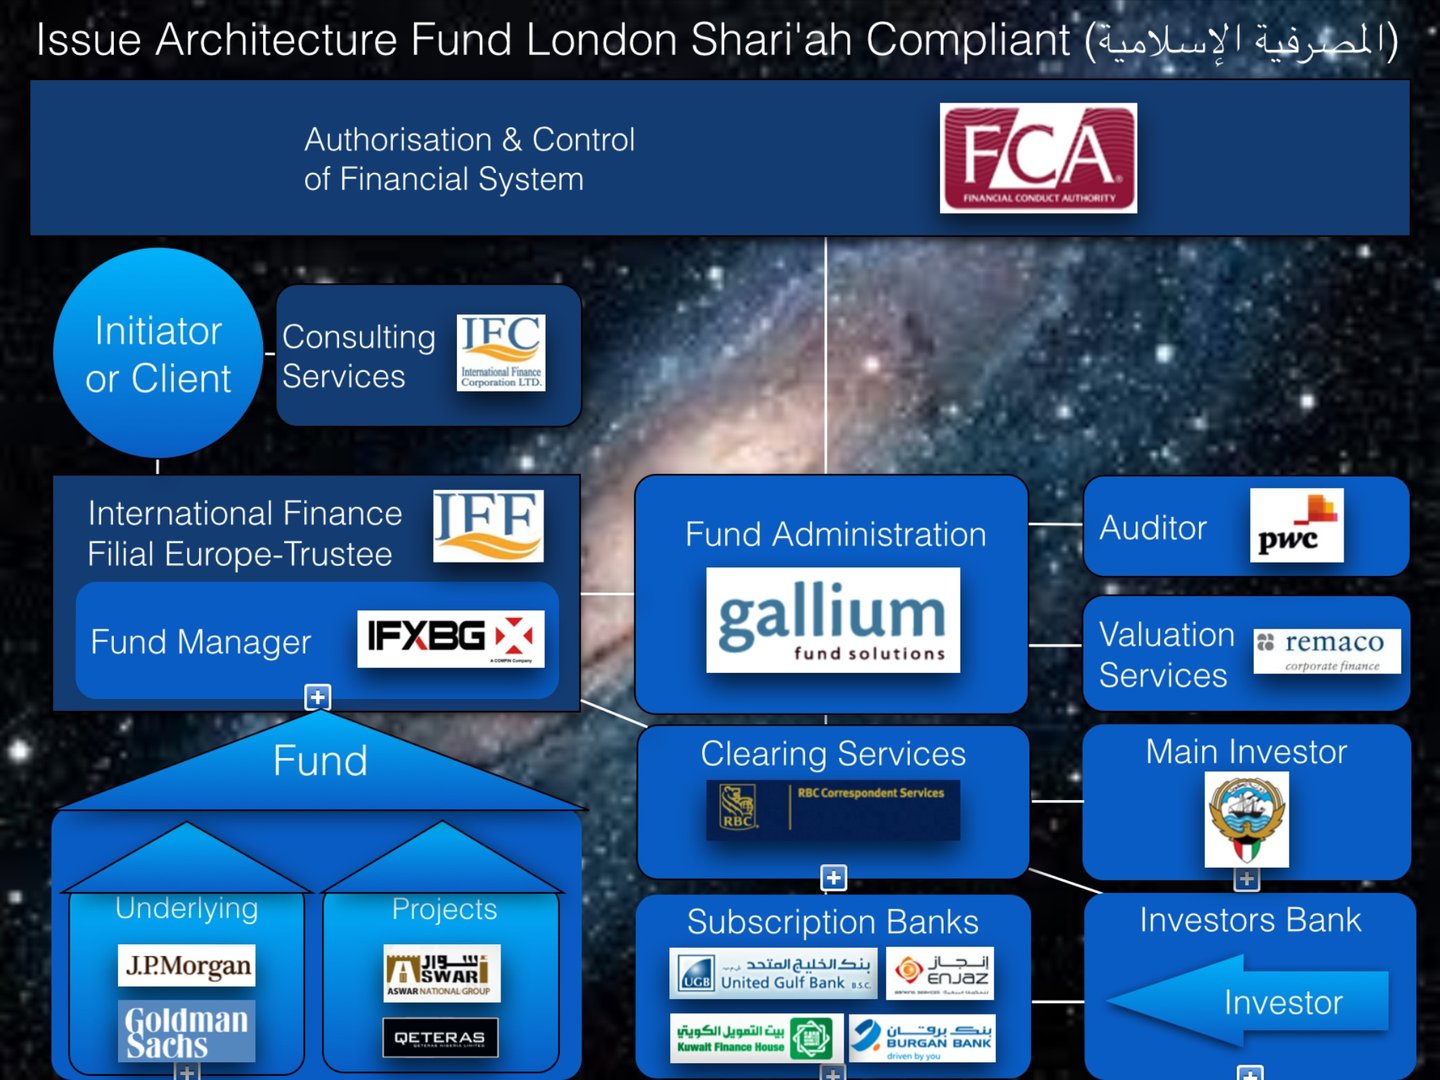
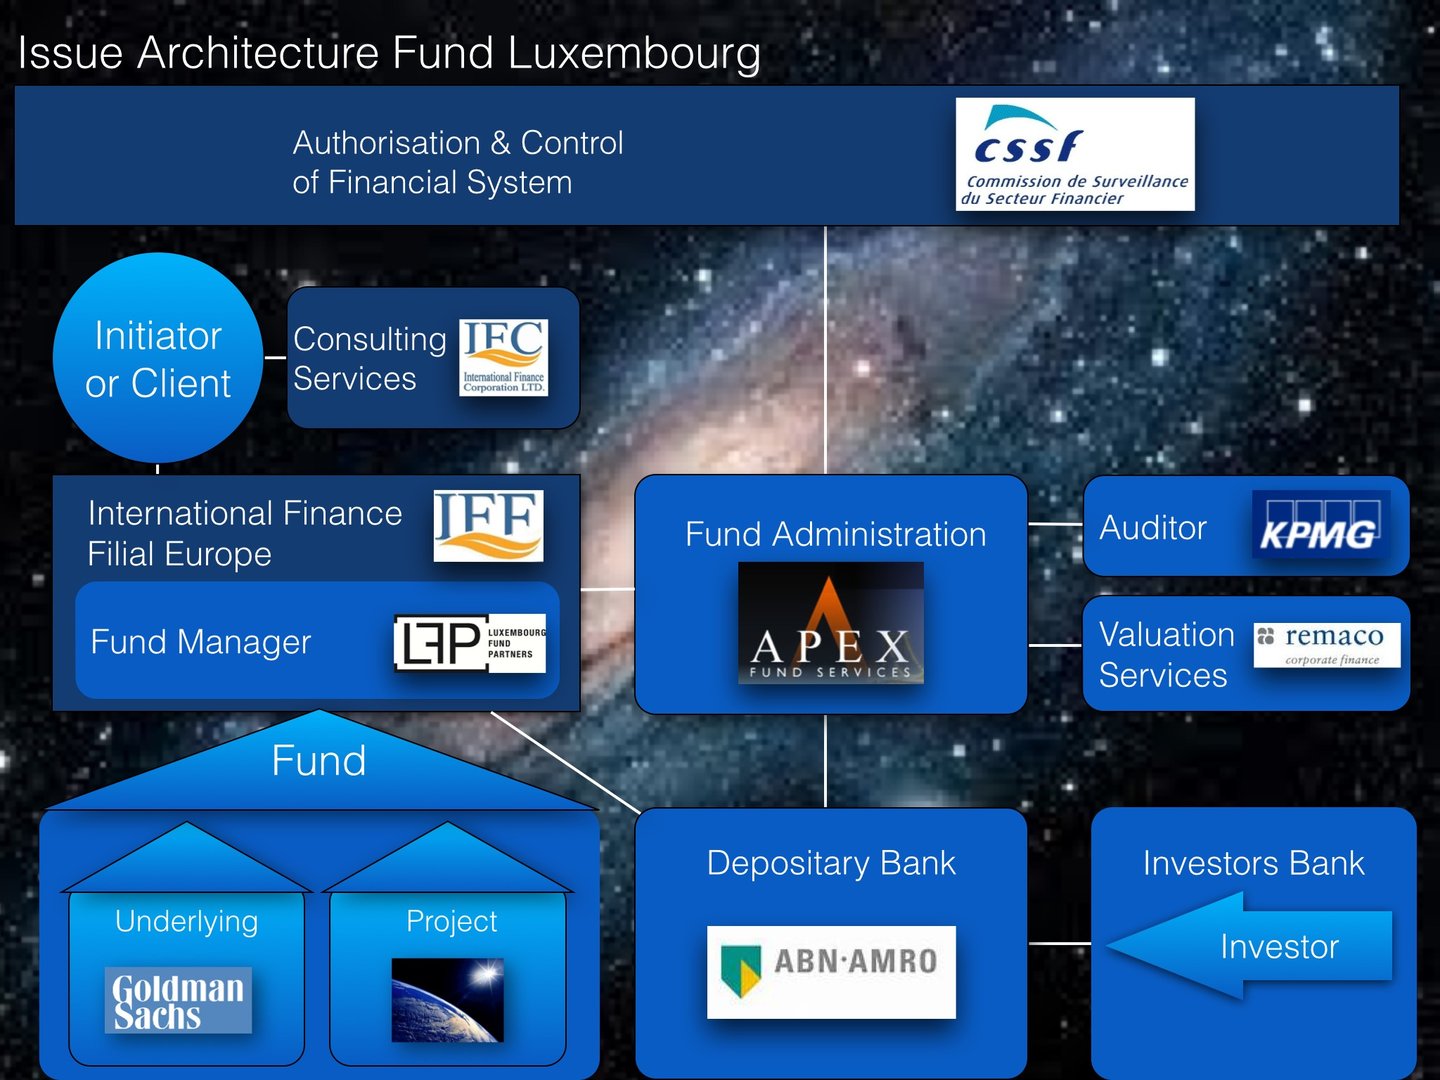
Finans merkezleri veya fon yerleşim yerleri olarak da bilinen tipik fon lokasyonları; köklü hukuki ve düzenleyici çerçevelere, vergi avantajlarına ve finansal hizmetler sektöründe yüksek düzeyde uzmanlığa sahip yetki alanlarıdır. Bu lokasyonlar, istikrarları, şeffaflıkları ve itibarları nedeniyle fon yöneticileri ve yatırımcılar açısından cazip kabul edilmektedir.
Dünya genelinde en çok tercih edilen fon merkezlerinden bazıları şunlardır:
- Amerika Birleşik Devletleri: ABD, yatırım fonları, borsa yatırım fonları (ETF), hedge fonlar ve özel sermaye fonlarından oluşan geniş bir yelpazeyle dünyanın en büyük fon piyasasıdır. Başlıca finans merkezleri New York ve San Francisco'dur.
- Lüksemburg: Avrupa'nın en büyük fon merkezi olan Lüksemburg, güçlü düzenleyici çerçevesi ve sınır ötesi fon dağıtımındaki uzmanlığıyla tanınır. Ülke, Devredilebilir Menkul Kıymetlerde Ortak Yatırım Kuruluşları (UCITS) ve alternatif yatırım fonları (AIF'ler) dâhil çok çeşitli yatırım fonu yapıları sunar.
- İrlanda: Önde gelen bir diğer Avrupa fon merkezi olan İrlanda, UCITS fonları için başlıca merkezdir ve verimli ve şeffaf düzenleyici ortamıyla bilinir. Dublin, İrlanda'nın başlıca finans merkezidir.
- Cayman Adaları: Bu Britanya Denizaşırı Toprağı, özellikle hedge fonlar ve özel sermaye fonları için önemli bir offshore fon merkezidir. Cayman Adaları, vergi açısından nötr bir ortam, esnek bir düzenleyici çerçeve ve yüksek düzeyde gizlilik sunmaktadır.
- Britanya Virjin Adaları (BVI): Cayman Adaları gibi BVI de, vergi tarafsızlığı, işletme dostu bir hukuk sistemi ve geniş bir hizmet sağlayıcı ağı sunan, yaygın tercih edilen bir offshore fon merkezidir. BVI fonları özellikle yeni yönetici ekipler ve küçük ölçekli fonlar arasında yaygındır.
- Bermuda: Bir diğer önde gelen offshore fon merkezi olan Bermuda; elverişli vergi ortamı, iyi düzenlenmiş finansal hizmetler sektörü ve yüksek nitelikli iş gücüyle tanınır. Hedge fonları, sigortaya bağlı menkul kıymet fonları ve özel sermaye fonları için tercih edilen bir lokasyondur.
- Hong Kong ve Singapur: Bu Asya finans merkezleri son yıllarda hızla büyümüş; yatırım fonları, riskten korunma fonları ve özel sermaye fonları dahil olmak üzere geniş bir fon yelpazesini çekmiştir. Her iki yetki alanı da iyi düzenlenmiş bir ortam, nitelikli bir iş gücü ve hızla büyüyen Asya piyasalarına yakınlık sunmaktadır.
- İsviçre: Finansal hizmetler alanındaki köklü birikimiyle tanınan İsviçre, çok sayıda özel bankaya, varlık yöneticisine ve hedge fonuna ev sahipliği yapmaktadır. Ülke, istikrarlı bir siyasi ortam, güçlü bir düzenleyici çerçeve ve Avrupa piyasalarıyla yakın bağlar sunmaktadır; ancak EU üyesi değildir.
- Hollanda: Güçlü hukuki çerçevesi ve vergi açısından verimli fon yapılarıyla bilinen Hollanda, özellikle özel sermaye ve gayrimenkul fonları olmak üzere Avrupa odaklı fonlar için cazip bir lokasyondur.
Bunlar, dünya genelindeki tipik fon merkezlerinden yalnızca bazılarıdır. Fon merkezinin seçimi; fonun yatırım hedefleri, hedef yatırımcı tabanı, düzenleyici gereklilikler ve vergisel hususlar gibi çeşitli faktörlere bağlıdır.
Yatırım Fonları: Başlıca Platformlar ve Piyasalar
Yatırım fonları; menkul kıymet yatırım fonlarını, borsa yatırım fonlarını (ETF), serbest fonları ve özel sermaye fonlarını kapsamak üzere, dünya genelinde çeşitli platformlarda işlem görmektedir. Bu fonlar, kurumsal ve bireysel yatırımcılardan kaynak toplayarak hisse senetleri, sabit getirili menkul kıymetler, gayrimenkul, emtia ve alternatif yatırımları kapsayan çeşitlendirilmiş portföylere yatırım yapmak suretiyle varlık yönetiminde merkezi bir rol oynamaktadır.
Fonlar İçin Küresel Platformlar
1. Lüksemburg Borsası (LuxSE)
Lüksemburg, özellikle sınır ötesi yatırım fonları bakımından dünyanın önde gelen fon merkezlerinden biridir. Ülkenin düzenleyici çerçevesi UCITS (Undertakings for Collective Investment in Transferable Securities) ve AIF (Alternative Investment Funds) kuruluşunu desteklemekte ve Lüksemburg'u Avrupalı ve uluslararası varlık yöneticileri için tercih edilen bir konum hâline getirmektedir. Birçok küresel yatırım fonu, güçlü yönetişimi, vergi tarafsızlığı ve Avrupa piyasalarına erişimi sayesinde Lüksemburg'da yerleşiktir.
2. İrlanda Borsası (Euronext Dublin)
Euronext Dublin, küresel fon piyasasının bir diğer önemli oyuncusudur ve ETF'lerin, yatırım fonlarının ve hedge fonların kotasyonu konusunda uzmanlaşmıştır. İrlanda, Avrupa'da Lüksemburg'dan sonra en büyük ikinci fon yerleşim yeridir ve fon yönetimindeki verimliliği ile Avrupa düzenlemelerine uyumuyla bilinir. Uluslararası Finansal Hizmetler Merkezi (IFSC), dünyanın dört bir yanından fonları çekmektedir.
3. Cayman Adaları
Cayman Adaları, hedge fonlar ve özel sermaye fonları için önde gelen bir yetki alanıdır. Elverişli vergi politikaları ve esnek hukuki çerçevesiyle tanınan Cayman Adaları, kurumsal yatırımcılara yönelik alternatif yatırım fonları için tercih edilen kuruluş merkezidir.
Fonlara İlişkin Bölgesel Piyasalar
Kuzey Amerika
Kuzey Amerika, bireysel ve kurumsal yatırımcılardan gelen güçlü talebin etkisiyle yatırım fonları açısından en büyük ve en olgun pazardır.
1. Amerika Birleşik Devletleri
Amerika Birleşik Devletleri, küresel yatırım fonu sektörüne hâkimdir; yatırım fonlarının ve borsa yatırım fonlarının (ETF) çoğunluğu New York Menkul Kıymetler Borsası (NYSE) ve NASDAQ gibi başlıca borsalarda işlem görür. BlackRock, Vanguard, Fidelity ve State Street gibi önde gelen fon aileleri, pasif endeks fonlarından aktif olarak yönetilen yatırım fonlarına uzanan ürünler sunarak dünyanın en büyük fonlarından bazılarını işletmektedir. ABD aynı zamanda, özellikle New York ve Boston gibi finans merkezlerinde, özel sermaye fonları ve riskten korunma fonları (hedge fund) için de bir merkezdir.
2. Kanada
Toronto Borsası (TSX) merkezli Kanada fon piyasası; yurt içi hisse senetlerine, enerjiye ve emtialara odaklananlar da dahil olmak üzere geniş bir yelpazede yatırım fonu ve ETF sunmasıyla bilinir. Kanada varlık yönetimi sektörü, özel sermaye ve altyapı fonları dahil alternatif yatırım ürünlerini de genişletmektedir.
Avrupa
Avrupa, sınır ötesi fonlar alanında küresel bir liderdir ve fon faaliyetlerinin önemli bir bölümü Lüksemburg ve İrlanda'da yoğunlaşmaktadır.
1. Birleşik Krallık
Londra Menkul Kıymetler Borsası (LSE), borsa yatırım fonları, yatırım tröstleri ve yatırım fonları için önemli bir platformdur. Brexit sonrasında da Birleşik Krallık, derin sermaye piyasaları ve güçlü düzenleyici çerçevesi sayesinde küresel hisse senedi, sabit getirili ve alternatif varlıklara odaklanan fonları cezbetmeye devam etmektedir.
2. Almanya
Almanya'nın fon piyasası Deutsche Börse (Xetra) platformu etrafında şekillenmektedir. Bu platform, özellikle Avrupa hisse senetlerine ve sabit getirili ürünlere odaklanarak hem bireysel hem de kurumsal yatırımcılara hitap eden geniş bir ETF ve yatırım fonu yelpazesine ev sahipliği yapmaktadır.
3. Fransa ve Hollanda
Euronext Paris ve Euronext Amsterdam borsalarında işlem gören fonlar, endeks izleyen ETF'lerden uzmanlaşmış alternatif yatırım fonlarına kadar uzanan ürünlerle çeşitli bir yatırımcı kitlesine hitap eder.
Asya-Pasifik
Asya-Pasifik, artan servet ve yatırım araçlarının giderek daha fazla benimsenmesiyle desteklenen, fonlar açısından hızla büyüyen bir pazardır.
1. Japonya
Tokyo Menkul Kıymetler Borsası (TSE), çok sayıda ETF ve yatırım fonuna ev sahipliği yapmaktadır; ürünlerin birçoğu yurt içi hisse senetlerine ve sabit getirili araçlara odaklanır. Japonya'nın büyük emeklilik fonu sektörü de kurumsal yatırım ürünlerine yönelik talebi artırmaktadır.
2. Hong Kong
Hong Kong Borsası (HKEX), ETF'ler, yatırım fonları ve hedge fonlar sunarak hem küresel hem de bölgesel fonlar için bir merkez konumundadır. Hong Kong ayrıca Stock Connect gibi programlar aracılığıyla Çin anakarasındaki yatırımcılar için bir geçit görevi görmektedir.
3. Singapur
Singapur Borsası (SGX), bölgesel ve küresel piyasaları hedefleyen ürünler sunan, ETF'lere ve yapılandırılmış fonlara odaklanmasıyla bilinir. Singapur ayrıca elverişli düzenleyici ortamı sayesinde hedge fonları ve özel sermaye fonları için bir yerleşim merkezi olarak da işlev görmektedir.
4. Avustralya
Avustralya Menkul Kıymetler Borsası (ASX), Avustralya hisse senetlerine, emtialara ve küresel çeşitlendirmeye odaklanan, borsa yatırım fonları (ETF) ve yönetilen fonlar için önde gelen bir platformdur.
Orta Doğu ve Afrika
1. Birleşik Arap Emirlikleri (BAE)
BAE, özellikle Dubai Uluslararası Finans Merkezi (DIFC) aracılığıyla, Orta Doğulu yatırımcıları hedefleyen fonlar için bir merkez olarak öne çıkmaktadır. Hem konvansiyonel hem de şeriata uygun fonlar için bir platform sunmaktadır.
2. Güney Afrika
Johannesburg Menkul Kıymetler Borsası (JSE), yerel hisse senetleri ve emtialara güçlü bir vurgu yapan çeşitli ETF'lere ve yatırım fonlarına ev sahipliği yapmaktadır.
Küresel Fon Piyasasındaki Temel Eğilimler
- Pasif Yatırımın Büyümesi: Borsa yatırım fonları (ETF'ler), yatırımcıların düşük maliyetli ve çeşitlendirilmiş yatırım araçlarına yönelik talebinin etkisiyle küresel ölçekte hızla ilgi görmektedir.
- Alternatif Yatırımlar: Kurumsal yatırımcılar çeşitlendirme arayışında olduğundan, hedge fonlar, özel sermaye fonları ve altyapı fonları erişimlerini genişletmektedir.
- Sürdürülebilirlik ve ESG Odağı: Çevresel, sosyal ve kurumsal yönetim (ESG) odaklı yatırım politikasına sahip fonlar, değişen yatırımcı tercihlerini yansıtarak güçlü bir büyüme kaydetmektedir.
- Teknoloji Entegrasyonu: Dijital platformlar ve robo-danışmanlar, özellikle gelişmekte olan piyasalarda fon yatırımını bireysel yatırımcılar için daha erişilebilir hâle getirmektedir.
Bu küresel fon platformları ağı, yatırımcılara geleneksel yatırım fonları ve ETF'lerden uzmanlaşmış hedge fonlara ve özel sermaye ürünlerine kadar çeşitli yatırım araçlarına erişim sağlar. Her piyasa, yerel düzenlemelerin, yatırımcı tercihlerinin ve makroekonomik koşulların şekillendirdiği kendine özgü fırsatlar sunar ve bu durum küresel fon sektörünü hem dinamik hem de modern finans için vazgeçilmez kılar.
Kendi yatırım fonunuzu oluşturmak; fonun hedeflerinin ve yapısının belirlenmesi, uygun bir yetki alanının seçilmesi, gerekli onay ve kayıtların alınması ve fonun operasyonel altyapısının kurulması gibi çeşitli temel adımları içerir.
Kendi yatırım fonunuzu oluşturmanıza yardımcı olacak adım adım rehber aşağıdadır:
- Yatırım stratejisini ve hedeflerini belirleyin: Fonun yatırım hedeflerini, hedeflenen varlıkları veya sektörleri, yatırım yaklaşımını ve risk yönetimi stratejisini belirleyin. Piyasa koşullarını, yatırımcı iştahını ve seçilen alandaki uzmanlığınızı göz önünde bulundurun.
- Fon yapısını seçin: Fonunuz için komandit ortaklık, anonim şirket veya trust gibi uygun hukuki yapıyı seçin. Yapı; fonun yatırım stratejisi, hedef yatırımcıları ve yetki alanı gereklilikleriyle uyumlu olmalıdır.
- Fon yerleşim yeri seçin: Düzenleme, vergi hususları, yatırımcı tercihleri ve işletme maliyetleri gibi unsurları dikkate alarak fonunuz için uygun bir yetki alanı seçin. Başlıca fon yerleşim yerleri arasında Amerika Birleşik Devletleri, Lüksemburg, İrlanda, Cayman Adaları, Britanya Virjin Adaları, Bermuda, Hong Kong, Singapur, İsviçre ve Hollanda yer almaktadır.
- Bir ekip oluşturun: Portföy yöneticileri, analistler, risk yönetimi uzmanları ve destek personeli dahil olmak üzere fonu yönetmek için gerekli beceri ve uzmanlığa sahip bir ekip kurun.
- Ihraç belgelerinin hazırlanması: Fonun yatırım hedeflerini, stratejisini, ücret yapısını, risk faktörlerini ve diğer ilgili bilgileri ortaya koyması gereken izahname veya özel plasman memorandumu (PPM) gibi fon ihraç belgelerini hazırlayın. Belgelerin yürürlükteki düzenlemelere uygunluğunu sağlamak için Hukuk Müşaviri ile görüşün.
- Fonu tescil ettirin ve düzenleyici onayları alın: Seçilen yerleşim yerine ve fon yapısına bağlı olarak, fonu ilgili düzenleyici otoritelere tescil ettirmeniz ve gerekli lisans veya onayları almanız gerekebilir. Bu, fonun izahname belgelerinin sunulmasını, yönetim ekibi hakkında bilgi verilmesini ve diğer düzenleyici gerekliliklerin yerine getirilmesini içerebilir.
- Hizmet sağlayıcıların atanması: Fon idare hizmetleri sağlayıcısı (fund administrator), saklayıcı, prime broker, denetçi ve hukuk müşaviri gibi temel üçüncü taraf hizmet sağlayıcılarının hizmetlerinden yararlanın. Bu hizmet sağlayıcılar, fonun işleyişinde, uyumunda ve raporlamasında temel roller üstlenir.
- Fonun operasyonel altyapısını kurun: İşlem icrası, portföy yönetimi, risk yönetimi ve yatırımcı raporlaması dahil olmak üzere fonun günlük faaliyetleri için gerekli sistem ve süreçleri oluşturun.
- Fonu potansiyel yatırımcılara pazarlayın: Yatırımcıları çekmek için, ağ oluşturmayı, sektör etkinliklerine katılmayı ve mevcut ilişkilerden yararlanmayı içerebilecek bir pazarlama planı geliştirin. Özellikle farklı yetki alanlarındaki yatırımcılar hedeflendiğinde, pazarlama ve müşteri çekme faaliyetlerine ilişkin düzenleyici kısıtlamaların farkında olun.
- Fonu başlatın: Gerekli onaylar ve tescil işlemleri tamamlandıktan ve fonun altyapısı kurulduktan sonra, yatırımcılardan ilk yatırımları kabul ederek fonu başlatabilirsiniz.
Bir yatırım fonu kurmak; çeşitli düzenleyici, hukuki ve operasyonel hususlar nedeniyle karmaşık ve zaman alıcı bir süreç olabilir. Fonun başarıyla kurulabilmesi ve yürürlükteki düzenlemelere sürekli uyumun sağlanabilmesi için avukatlar, muhasebeciler ve fon danışmanları gibi deneyimli uzmanlara danışılması büyük önem taşır.
IFB Fon Kuruluşu için Gerekli Belgeler
IFB çatısı altında bir fon oluşturmak, titiz bir hazırlık ile sıkı yasal ve düzenleyici standartlara uyum gerektirir. Hukuk müşaviriniz, fonun başarılı bir şekilde başlatılması için gerekli altı temel belgenin hazırlanmasında belirleyici bir rol üstlenecektir:
1. Özel Plasman Memorandumu (PPM)
2. Limited Ortaklık Sözleşmesi (LPA)
3. Taahhüt Sözleşmesi
4. Yatırım Yönetimi Sözleşmesi
5. Genel Ortak İşletme Sözleşmesi
6. Yönetim Şirketi Faaliyet Sözleşmesi
ABD'de kurulacak bir fon için genellikle çeşitli yardımcı hizmetler ve başvurular da gerekir. Bunlar arasında limited ortaklığın, yönetim şirketinin ve genel ortağın (general partner) kuruluşu; yönetim şirketi işletme sözleşmesinin (operating agreement) hazırlanması; EDGAR kaydının hazırlanması ve sunulması; eyalet ve federal düzeydeki Form D bildirimlerinin hazırlanması ve verilmesi; ayrıca gerektiğinde ilave eyalet veya federal düzeydeki kayıtların ya da muafiyetlerin hazırlanması ve başvurusunun yapılması ile diğer temel fon kuruluş belgeleri yer almaktadır.
1. Özel Yerleştirme Memorandumu (PPM)
Özel Plasman Memorandumu, potansiyel yatırımcılara fona ilişkin tüm önemli bilgileri sunan kapsamlı bir menkul kıymet bilgilendirme belgesidir. Amacı, yatırımcıların yatırımlarına ilişkin bilinçli kararlar verebilmesini sağlamaktır. Halka arzdaki bir izahnameye benzer şekilde PPM; fonun yapısı, şartları ve yönetim şirketinin geçmişi hakkında ayrıntılı bilgi verir; ayrıca yatırım stratejisine, piyasa koşullarına ve yatırım kısıtlamalarına ilişkin potansiyel riskler gibi kritik hususları ve daha fazlasını ele alır.
Bir Özel Yerleştirme Memorandumunun (PPM) içeriğini daha ayrıntılı incelemek için şu yayınımıza başvurmanızı öneririz: “Özel Yerleştirme Memorandumunda Neler Yer Alır?”
2. Komandit Ortaklık Sözleşmesi (LPA)
Limited Ortaklık Sözleşmesi, fonun hukuki temelini oluşturur. Fonun şartlarını belirler ve hem yatırımcıların hem de fon yöneticisinin hak ve yükümlülüklerini düzenler. Anlaşılır bir dille hazırlanan PPM'nin aksine LPA, fonun karmaşık operasyonel boyutlarını yöneten ayrıntılı bir hukuki belgedir. LPA'nın temel unsurları şunlardır:
- Yetki ve Yönetim: Komandite ortağın yetkilerinin, faaliyetlerinin ve ücretlendirmesinin yanı sıra ortaklığın genel yönetiminin tam bir açıklaması.
- Ücretler ve Giderler: Yönetim ücretleri, performans teşvikleri ve fonun katlanacağı, nihayetinde komanditer ortakları doğrudan veya dolaylı olarak etkileyecek diğer olası masraflar dahil olmak üzere tüm ücret ve giderlerin kapsamlı bir şekilde ele alınması.
- Kâr ve Zarar Dağılımı: Kâr ve zararların tüm ortaklar arasında nasıl paylaştırılacağına ve dağıtılacağına ilişkin açıklama; kârın hesaplanma yöntemleri ve itfa zamanlaması dahil.
- Yatırım Sermayesi Gereklilikleri: Yatırım sermayesine ilişkin ayrıntılı hükümler; para çekme ve itfa süreçleri, bildirim gereklilikleri, asgari ve azami çekim tutarları, bloke süreleri, çekim sınırlamaları (gates), dağıtım tarihleri ve diğer ilgili şartlar.
- Fon Yaşam Döngüsü: Fonun kuruluşunun, amacının, süresinin ve ister gönüllü ister zorunlu olsun sona erdirilmesine ilişkin usullerin açıklaması.
- Mali Faaliyetler: Raporlama yükümlülükleri, muhasebe usulleri, mali tablolar, denetimler (varsa), sermaye hesaplarının denkleştirilmesi ile defter ve kayıtların tutulması dahil yıllık faaliyetlere ilişkin bir özet.
- Sorumluluk ve Tazminat: Sınırlı ortaklar, genel ortak ve yatırım yöneticisi lehine geçerli olan sorumluluk sınırlamaları ve tazminat hükümleri.
- Vekâletname: Genel ortağa, fonun menkul kıymetlerine ilişkin oy kullanma, fon yatırımlarını gerçekleştirme, yeni komandit ortak kabul etme ve fonun devam eden faaliyetleri için gerekli olan fon kuruluş belgelerinde değişiklik yapma gibi amaçlarla komandit ortaklar adına hareket etme yetkisi veren bir tayin işlemi.
- Ek Gereklilikler: Fonun ortaklarından talep ettiği diğer tüm yükümlülükler veya hususlar.
Yatırımını resmileştirmek için yatırımcının, duruma göre Limited Ortaklık Sözleşmesi veya İşletme Sözleşmesi hükümleriyle bağlı olmayı kabul ettiğini belirten bir karşı imza sayfasını imzalaması gerekir.
3. Abonelik Sözleşmesi
Katılım Taahhüt Sözleşmesi, yatırımcı ile fon arasındaki sözleşmesel araçtır. Yatırımcının ilk sermaye taahhüdünü belirler ve yatırımın yapıldığı koşulları ortaya koyar. Bu belge, yatırımcılara fonun komandit ortaklık paylarını edinmek için gerekli adımları gösteren net bir yol haritası sunar; fon yöneticilerine ise yatırımcıya ilişkin kritik uygunluk bilgilerini sağlar. Yatırımcılardan, Menkul Kıymetler ve Borsa Komisyonu (SEC) düzenlemeleri ve ilgili eyalet yasalarının gerektirdiği şekilde, “akredite yatırımcı” veya “nitelikli müşteri” olmak gibi belirli uygunluk ölçütlerini karşıladıklarını beyan etmeleri istenir.
4. Yatırım Yönetimi Sözleşmesi
Yatırım Yönetim Sözleşmesi, fon ile yatırım yönetim şirketi arasındaki resmî ilişkiyi tesis eder. Fon yöneticisinin ücret karşılığında sunacağı hizmetleri tanımlar ve fon yöneticisine vekâletname verir. Bu yetki, fon yöneticisine fonun varlıkları ile komanditer ortakların yaptığı katkılar konusunda fona danışmanlık yapma görevini emanet eder ve yatırımcı fonlarını ve menkul kıymetleri fonun yatırım stratejisine uygun olarak yönetmesi için geniş bir takdir yetkisi tanır. Fon yöneticisi ile genel ortak çoğunlukla aynı kişilerin (sponsorların) kontrolünde bulunduğundan, bu sözleşme genellikle her iki tarafta da aynı imza yetkilileri tarafından imzalanır.
5. İşletme Sözleşmeleri
(Yönetim Şirketi ve Komandite Ortak Faaliyet Sözleşmeleri)
Hem yönetim şirketine hem de genel ortağa ilişkin Faaliyet Sözleşmeleri, fonun ana sorumlularının hak, yükümlülük ve yönetişim yapılarını tanımlayan temel hukuki belgelerdir. Her belge, sahiplik paylarının ve karar alma yetkilerinin genel ortağın ve yönetim şirketinin ana sorumluları arasında nasıl dağıtıldığını belirler. Bu sözleşmeler yatırımcılara açıklanmamakla birlikte, tüm geçerli kanun ve düzenleyici gerekliliklere uyumu sağlamak üzere titizlikle hazırlanmalıdır.
6. Form D Bildirimleri ve Diğer Kayıtlar
Temel fon belgelerine ek olarak, düzenleyici bildirimlere uyum zorunludur. ABD'deki fonlar için bu, SEC'e ve eyalet menkul kıymet otoritelerine Form D bildirimlerinin hazırlanmasını ve sunulmasını kapsar. Fonun faaliyetlerine ve yapısına bağlı olarak, yatırım danışmanı veya Commodity Futures Trading Commission (CFTC) nezdinde emtia havuzu operatörü olarak kayıt yaptırılması ile diğer temel fon kuruluş belgelerinin hazırlanması da gerekebilir.
IFB, tüm belgelerin eksiksiz biçimde hazırlanmasını ve düzenleyici standartlara uygun olmasını sağlayarak fonunuzun kuruluşu için sağlam bir temel oluşturur. Taahhüdümüz; yatırımcı güveninin güçlendirilmesi, uyumun sağlanması ve fonunuzun uzun vadeli başarısının desteklenmesi yönünde size destek olmaktır.
Fon oluşturma sürecinin herhangi bir yönüne ilişkin ek bilgi veya yardıma ihtiyaç duymanız hâlinde, lütfen IFB'deki uzman ekibimizle iletişime geçmekten çekinmeyin. Sürecin her adımında rehberlik ve destek sağlamak için hazırız.
Tahvillerin ve yatırım fonlarının ihracına ve sürdürülmesine ilişkin maliyetler
| Kategori | Maliyet türü | Tahviller | Yatırım fonları |
|---|---|---|---|
| İlk ihraç ve kurulum | Taahhüt (garantörlük) ücretleri | Toplam ihraç tutarının %0,5–%2,0'ı | %2,0–%6,0 (yerleştirme ücretleri) |
| Hukuki ve düzenleyici ücretler | İhraç tutarının %0,05–%0,3'ü (10.000–50.000 €) | 25.000 €–200.000 € | |
| Derecelendirme kuruluşu ücretleri | toplam ihracın %0,02–%0,1'i | Genellikle uygulanmaz | |
| Kotasyon ücretleri | 5.000–50.000 EUR | €25k–€250k | |
| Pazarlama ve dağıtım | İhraç tutarının %0,1–%0,5'i | 20.000–200.000 € | |
| Saklayıcı kuruluş ve depoziter kuruluş yapılandırması | Genellikle uygulanmaz | 10 bin–50 bin € | |
| Denetim ve değerleme | Genellikle hukuki masraflara dahildir | 10 bin–50 bin € | |
| Düzenleyici kayıt | 10 bin–50 bin € | 5.000–50.000 EUR | |
| Mütevelli ve ödeme acentesi yapısının kurulması | €2k–€20k | Genellikle uygulanmaz | |
| Yatırımcı ilişkileri yapısının kurulması | €15k–€50k | Pazarlama bedeline dahildir (20.000 € – 200.000 €) | |
| Sürekli bakım | Yönetim ücretleri | Uygulanmaz | Yönetilen varlıkların yıllık %0,5–%2,0'ı |
| Saklama ve saklayıcı kuruluş ücretleri | Uygulanmaz | Yönetilen varlıkların (AUM) yıllık %0,02–%0,1'i | |
| İdare ve muhasebe | Yıllık 10.000–100.000 EUR (uyum raporlaması) | Yönetilen varlıkların yıllık %0,05–%0,25'i | |
| Denetim ücretleri | Genellikle raporlamaya dahildir | yıllık 10.000–50.000 EUR | |
| Mütevelli ve ödeme acentesi ücretleri | Yıllık €2k–€20k | Genellikle uygulanmaz | |
| Raporlama ve uyum | yıllık 10.000–100.000 EUR | Yıllık 15.000 – 75.000 EUR | |
| Yatırımcı İlişkileri | yıllık 15.000 € – 50.000 € | yıllık 20.000–75.000 EUR | |
| Dağıtım ve satış ücretleri | Genellikle uygulanmaz | yıllık %0,1–%1,0 (dağıtım komisyonları – trailer fee) | |
| Kupon ödemeleri | %2–%8 yıllık kupon | Genellikle uygulanmaz | |
| Performans ücretleri | Genellikle uygulanmaz | Fazla getirinin %10–20'si (koşullu) |
Karşılaştırmalı Genel Bakış ve Maliyet Yönetimine İlişkin Değerlendirmeler
- Tahviller: Genellikle yüksek başlangıç sabit ihraç maliyetleri taşır; ancak yıllık idame maliyetleri (faiz ödemeleri hariç) karşılaştırmalı olarak daha düşüktür. Faiz maliyetleri uzun vadede önemli bir gider kalemidir.
- Fonlar: Kuruluş maliyetleri (ölçeğe orantılı olarak) görece daha düşüktür; ancak yönetilen varlıklarla (AUM) doğrudan bağlantılı devam eden işletme giderleri belirgin biçimde daha yüksektir. Maliyetler, özellikle yönetim ücretleri ve olası performans bazlı ücretler yoluyla, fon büyüklüğüyle orantılı olarak artar.
Yatırım Fonlarının İhracı ve Yönetimiyle İlgili Maliyetler
İster müşterek yatırım fonu, ister hedge fon, ister ETF olsun, yatırım fonlarının kurulması ve sürdürülmesi, aşağıda ayrıntılı olarak sıralanan kendine özgü giderleri beraberinde getirir:
A. Fonun Kuruluşu (İlk Kurulum Maliyetleri)
1. Hukuki ve Düzenleyici Maliyetler
- Fon izahnamesi, yatırım yönetimi sözleşmeleri ve uyum kılavuzlarının hazırlanması. Karmaşıklığa ve yetki alanına bağlı olarak genellikle 25.000–200.000 € aralığındadır.
2. Tescil ve Düzenleyici Ücretler
- Menkul kıymet düzenleyicilerine (ör. SEC, FCA, BaFin, CSSF) ödenen başvuru ücretleri. Yaklaşık 5.000–50.000 EUR; yetki alanına göre değişir.
3. Pazarlama ve Dağıtım
- Fon pazarlama dokümanları, internet sitesi oluşturma, marka kimliği ve tanıtım faaliyetleriyle ilgili maliyetler. Hedef pazara ve fon büyüklüğüne bağlı olarak önemli ölçüde değişmekle birlikte genellikle 20.000–200.000 € arasındadır.
4. Saklama ve Depoziterlik Hizmetleri Kurulum Ücretleri
- Saklama düzenlemeleri için saklayıcı banka ücretleri. İlk kurulum maliyeti genellikle 10.000 ila 50.000 € arasındadır.
B. Süregelen Operasyonel ve Bakım Maliyetleri
1. Yönetim Ücretleri
- Portföy yönetimi için varlık yöneticileri tarafından yıllık olarak tahsil edilir. Yaygın aralık: yönetilen varlıkların (AUM) yıllık %0,5–%2,0'ı.
2. Saklama ve Saklayıcı Kuruluş Ücretleri
- Saklayıcı bankalarca uygulanan sürekli saklama ücretleri. Genellikle yönetilen varlıkların yıllık %0,02–%0,10'u düzeyinde olup bazı durumlarda asgari sabit ücretler de uygulanır.
3. İdare ve Muhasebe Ücretleri
- Net aktif değerin (NAV) hesaplanması, defter tutma ve yatırımcılara raporlama. Genellikle fon varlıklarının yıllık %0,05 ila %0,25'i arasında değişir.
4. Denetim Ücretleri
- Yıllık finansal tabloların denetimi. Genellikle yıllık 10.000–50.000 € arasındadır.
5. Hukuki ve Uyum Maliyetleri
- Düzenleyici uyum gözetimi ve süregelen hukuki danışmanlık hizmetleri. Ücretler genellikle yıllık 15.000–75.000 € aralığında değişmektedir.
6. Dağıtım ve Satış Ücretleri (Trailer Fees)
- Süregelen dağıtım karşılığında finansal aracılara ve platformlara yapılan ödemeler. Dağıtım kanalına bağlı olarak genellikle yıllık %0,1–%1,0 arasındadır.
7. Performans Ücretleri (İsteğe Bağlı/Koşullu)
- Fon getirilerinin belirli bir kıyas ölçütünün üzerindeki kısmı için alınan ek ücret. Genellikle önceden belirlenmiş kıyas ölçütlerine veya en yüksek değer seviyelerine (high-water mark) göre elde edilen üstün performansın %10–%20'si olarak belirlenir.
8. Yatırımcı İlişkileri ve İletişim
- Yatırımcı ilişkileri faaliyetlerinin, düzenli raporların ve iletişimin maliyetleri. Yıllık bütçeler genellikle yaklaşık 20.000–75.000 EUR arasındadır.