Ewolucja pojęcia pieniądza w systemie finansowym opartym na pieniądzu fiducjarnym
W dynamicznym otoczeniu światowych finansów fundamentalne rozumienie pieniądza i jego roli jako środka przechowywania wartości uległo istotnej zmianie. Chociaż waluta, w postaci banknotów papierowych i reprezentacji elektronicznych, stała się dominującym środkiem wymiany, rozróżnienie między pieniądzem a walutą stało się coraz bardziej precyzyjne i konieczne do zrozumienia.
Historyczny precedens pieniądza
Historycznie metale szlachetne, w szczególności złoto i srebro, stanowiły archetypową formę pieniądza ze względu na swoją naturalną rzadkość, trwałość i powszechną akceptację. Surowce te cenione były nie tylko za praktyczną użyteczność, lecz także za zdolność zachowywania wartości w czasie, pełniąc funkcję wiarygodnego środka przechowywania majątku.
Złoto i srebro przez stulecia stanowiły podstawę wielu walut; klasyczny standard złota, który powiązywał wartość waluty ze stałą ilością złota, dominował od lat siedemdziesiątych XIX wieku do 1914 r. i stanowił namacalną kotwicę systemu finansowego. Takie rozwiązanie sprawiało, że podaż pieniądza była ograniczona dostępnymi rezerwami złota, co sprzyjało pewnej stabilności i dyscyplinie w systemie monetarnym.
Przejście na walutę fiducjarną
Odejście od standardu złota, które rozpoczęło się w XX wieku i zostało przypieczętowane przez szok Nixona w 1971 r., zapoczątkowało erę waluty opartej na pieniądzu fiducjarnym. Pieniądz fiducjarny, w przeciwieństwie do waluty opartej na złocie, czerpie swoją wartość nie z towaru fizycznego, lecz z wiary i zaufania pokładanych w organie emisyjnym, którym jest zazwyczaj bank centralny lub rząd.
To przejście na wyłącznie fiducjarny system monetarny miało głębokie konsekwencje dla natury pieniądza i jego roli jako środka przechowywania wartości. Bez ograniczeń wynikających z posiadania skończonego zasobu fizycznego banki centralne i rządy zyskały możliwość swobodniejszego zwiększania podaży pieniądza, często w reakcji na presję ekonomiczną i polityczną.
System rezerwy cząstkowej i kreacja kredytu
We współczesnym systemie finansowym banki utrzymują w formie rezerw w banku centralnym jedynie część swoich depozytów, a udzielając kredytów, tworzą nowy pieniądz, uznając rachunki kredytobiorców nowymi depozytami. Akcja kredytowa banków jest ograniczona nie przez rezerwy, lecz przez wymogi kapitałowe i płynnościowe oraz stopę procentową polityki pieniężnej.
Ten proces ekspansji kredytowej może prowadzić do inflacji cen aktywów, powstawania baniek finansowych i zwiększonej podatności na wstrząsy gospodarcze. Brak materialnej kotwicy, takiej jak złoto, uczynił system monetarny bardziej podatnym na arbitralne zmiany polityki banków centralnych oraz postrzeganą wiarygodność kredytową rządów.
Podwójna rola pieniądza i waluty
Waluta, w swojej zasadniczej roli, pełni funkcję środka wymiany, ułatwiając transakcje poprzez zapewnienie powszechnie akceptowanego instrumentu wymiany towarów i usług. Uosabia uzgodnioną wartość w określonym kontekście gospodarczym, upraszczając w ten sposób obrót i eliminując nieefektywność systemów wymiany barterowej. W systemie waluty fiducjarnej waluta czerpie swoją wartość nie z towarów fizycznych ani zasobów materialnych, lecz z zaufania do gospodarki, która ją emituje, i z jej wiarygodności kredytowej. W przeciwieństwie do walut opartych na towarach, takich jak złoto czy srebro, pieniądz fiducjarny jest zabezpieczony dekretem rządowym i utrzymywany za pomocą polityki pieniężnej. Jego wartość wewnętrzna jest w istocie zerowa; jego wartość wynika z autorytetu państwa oraz ze zbiorowego przyzwolenia użytkowników na przyjmowanie go jako środka transakcji. System ten zapewnia większą elastyczność polityki pieniężnej, w tym możliwość dostosowywania podaży pieniądza do warunków gospodarczych, ale jednocześnie w znacznym stopniu zależy od stabilności i wiarygodności emitującego rządu, tak aby uniknąć inflacji i zachować wartość pieniądza.
Choć kryptowaluty oferują innowacyjne korzyści, takie jak decentralizacja, łatwość transferu i przejrzystość wynikająca z leżącej u ich podstaw technologii blockchain, ich rola jako wiarygodnego środka przechowywania wartości budzi kontrowersje. Jednym z najistotniejszych problemów związanych z kryptowalutami jako środkiem przechowywania wartości jest ich zmienność. W przeciwieństwie do tradycyjnych środków przechowywania wartości, takich jak złoto czy stabilne waluty fiducjarne, ceny kryptowalut mogą podlegać gwałtownym wahaniom pod wpływem nastrojów rynkowych, wiadomości regulacyjnych, zmian technologicznych i obrotu spekulacyjnego, zwłaszcza obecnie, po wprowadzeniu kryptowalutowych funduszy ETF. Ta zmienność podważa zdolność kryptowalut do zachowania wartości w czasie, czyniąc je ryzykownym wyborem w perspektywie długoterminowego zabezpieczenia majątku. Brak nadzoru regulacyjnego w wielu regionach zwiększa ryzyko oszustw, manipulacji rynkowych i innych przestępstw finansowych, co może prowadzić do nagłych i dotkliwych strat dla inwestorów. Brak centralnego organu zarządzającego lub standaryzacji sprawia również, że kryptowaluty są podatne na zagrożenia cybernetyczne i awarie technologiczne, co dodatkowo komplikuje możliwość ich uznania za bezpieczny środek przechowywania wartości.
Z kolei pieniądz reprezentowany przez złoto stanowi przykład systemu walutowego opartego na towarze. Złoto jest powszechnie cenione ze względu na swoją rzadkość, trwałość i walory estetyczne, które przez tysiąclecia czyniły je niezawodnym nośnikiem wartości. Jako pieniądz złoto stanowi zabezpieczenie przed inflacją i deprecjacją walut, ponieważ jego wartość nie zależy od polityki rządów. Jego właściwości fizyczne ograniczają możliwość szybkiego zwiększania podaży, co stanowi naturalną barierę wobec praktyk inflacyjnych. Jego cena może być jednak kształtowana przez „papierowe złoto” – kontrakty terminowe i rachunki niealokowane – które mogą zwiększać ekspozycję ponad ilość dostępnego fizycznego kruszcu; natomiast fundusze ETF z fizycznym zabezpieczeniem utrzymują złoto alokowane. Posługiwanie się złotem jako pieniądzem wiąże się również z wyzwaniami, takimi jak mniejsza elastyczność w reagowaniu na kryzysy gospodarcze oraz praktyczne trudności związane z przechowywaniem i transportem złota w codziennym obrocie handlowym. Stabilność złota jako nośnika wartości sprawia, że jest ono preferowanym aktywem w okresach niepewności gospodarczej, umacniając jego rolę w ochronie majątku na przestrzeni pokoleń. Pieniądz jako nośnik wartości pełni kluczową funkcję, umożliwiając osobom i podmiotom zachowanie wartości ekonomicznej w czasie. Ta właściwość jest niezbędna, aby pieniądz mógł być uznany za wiarygodny i stabilny, pozwalając oszczędzającym i inwestorom odłożyć konsumpcję i zachować siłę nabywczą w przyszłości.
Ryzyka systemów pieniężnych opartych na walutach fiducjarnych
Przejście na system monetarny oparty na pieniądzu fiducjarnym wprowadziło nowe ryzyka i podatności do systemu finansowego. Możliwość zwiększania podaży pieniądza przez banki centralne i rządy bez ograniczeń wynikających z fizycznego towaru doprowadziła do obaw dotyczących inflacji, deprecjacji walut oraz ryzyka kryzysów finansowych.
Ponadto poleganie na postrzeganej wiarygodności kredytowej organów emitujących naraziło system pieniężny na ryzyka polityczne i instytucjonalne. Brak namacalnego punktu odniesienia, takiego jak złoto, sprawił, że system stał się bardziej podatny na zmienne decyzje polityki banków centralnych oraz decyzje fiskalne rządów.
W skrócie
W złożonym otoczeniu współczesnych finansów rozróżnienie między pieniądzem a walutą staje się coraz istotniejsze. Chociaż waluta odgrywa kluczową rolę w ułatwianiu transakcji gospodarczych, to właśnie rzadkość pieniądza, takiego jak złoto i srebro, sprawia, że może on pełnić funkcję środka przechowywania wartości oraz stanowić potencjalne zabezpieczenie przed niepewnością systemu monetarnego opartego na pieniądzu fiducjarnym.
W miarę dalszej ewolucji globalnego systemu finansowego debata nad zaletami systemu monetarnego opartego na złocie w porównaniu z systemem opartym na pieniądzu fiducjarnym będzie prawdopodobnie trwać. Dyskusja ta bez wątpienia będzie miała istotne konsekwencje dla stabilności i odporności systemu finansowego, a także dla zdolności osób fizycznych i instytucji do zachowania majątku.
Waluty narodowe: przegląd
W państwach członkowskich Organizacji Narodów Zjednoczonych prawnym środkiem płatniczym jest około 180 walut. Wiele państw albo posługuje się dolarem amerykańskim, albo wiąże z nim kursy swoich walut, co wskazuje na wpływ dolara na gospodarkę światową.
Większość państw emituje własne, odrębne waluty, jak frank szwajcarski w Szwajcarii czy jen w Japonii. Godnym uwagi wyjątkiem jest jednak euro, przyjęte jako waluta oficjalna przez znaczną część państw członkowskich Unii Europejskiej.
Niektóre kraje używają dolara amerykańskiego jako prawnego środka płatniczego: Ekwador (od 2000 r.), Salwador (od 2001 r.) i Panama (obok balboa, od 1904 r.). W innych, takich jak Kostaryka, jest on powszechnie akceptowany w praktyce. Natomiast hiszpańskie srebrne dolary pozostawały prawnym środkiem płatniczym w Stanach Zjednoczonych aż do Coinage Act z 1857 r., na długo po utworzeniu mennicy amerykańskiej (U.S. Mint) w 1792 r.
Istnieją waluty markowe, takie jak mile lotnicze, punkty kart kredytowych i punkty programów lojalnościowych w handlu detalicznym. Waluty te są emitowane przez przedsiębiorstwa i mogą być wykorzystywane wyłącznie do zakupu określonych produktów i usług związanych z podmiotem emitującym.
Handel walutami i kursy walutowe
Kurs wymiany wyraża bieżącą wartość danej waluty po przeliczeniu na inną walutę. Kurs ten podlega ciągłym wahaniom pod wpływem różnorodnych czynników ekonomicznych i politycznych.
Wahania te dają początek rynkowi handlu walutami. Rynek walutowy, na którym zawierane są takie transakcje, należy do największych rynków światowych pod względem wolumenu obrotu. Transakcje międzybankowe zawierane są zazwyczaj na duże kwoty; „standardowy lot” to 100 000 jednostek waluty bazowej, choć brokerzy detaliczni oferują również mniejsze loty. Większość uczestników handlu walutami to profesjonaliści inwestujący na własny rachunek lub w imieniu klientów instytucjonalnych, takich jak banki i duże korporacje. Ogromna skala i złożoność rynku walutowego sprawiają, że stanowi on kluczowy element globalnego systemu finansowego.
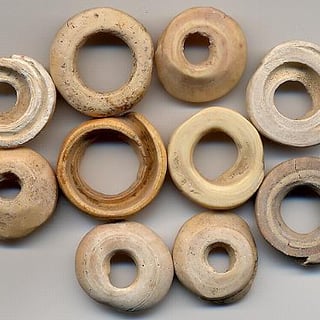
Pieniądz w pewnej formie jest używany od co najmniej 3000 lat.
Na zdjęciu widoczne są muszle, które służyły jako środek płatniczy. Muszle kauri zaczęto stosować już w 1200 r. p.n.e. w Chinach i należą one do najszerzej i najdłużej używanych walut w historii.
Jednymi z najwcześniejszych form monet mogły być brązowe i miedziane imitacje lub abstrakcyjne wyobrażenia muszli kauri, wytwarzane w Chinach około 1000 r. p.n.e.
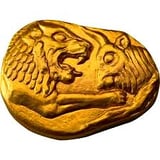
Stater lidyjski był monetą królestwa Lidii, wprowadzoną, zanim królestwo zostało podbite przez Imperium Perskie. Najwcześniejsze statery bite w elektronie (naturalnym stopie złota i srebra) pochodzą z końca VII wieku p.n.e., prawdopodobnie z czasów króla Alyattesa (ok. 610–560 p.n.e.).
Historycy numizmatyki powszechnie uznają statera lidyjskiego za jedną z pierwszych monet wyemitowanych przez państwo oraz za wzór dla późniejszego bicia monet greckich i zachodnich.
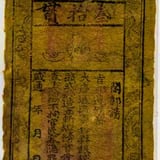
Pieniądz papierowy po raz pierwszy rozwinął się w Chinach za dynastii Tang w VII wieku, choć prawdziwy pieniądz papierowy pojawił się dopiero w XI wieku, za dynastii Song. Użycie pieniądza papierowego rozprzestrzeniło się następnie przez Imperium Mongolskie, czyli Chiny dynastii Yuan, aż do Europy.
Europejscy odkrywcy, tacy jak Marco Polo, wprowadzili tę koncepcję w Europie w XIII wieku.
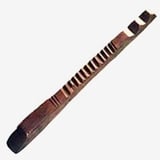
W Anglii królewski Exchequer posługiwał się za panowania Henryka I (1100–1135) laskami karbowymi (tally sticks): patykami z wygładzonego drewna leszczyny, nacinanymi wzdłuż jednej krawędzi w celu zapisania kwoty, a następnie rozłupywanymi wzdłuż, tak aby każda ze stron zachowała dopasowaną połowę jako zabezpieczenie przed fałszerstwem.
Karby (ang. tallies) służyły do ewidencjonowania płatności na rzecz Korony oraz jej długów i mogły być wykorzystywane do rozliczania zobowiązań podatkowych, co umożliwiało ich obieg. Skarb Królewski (Exchequer) przestał je wydawać w 1826 roku; spalenie starych karbów w 1834 roku wywołało pożar, który zniszczył Pałac Westminsterski.
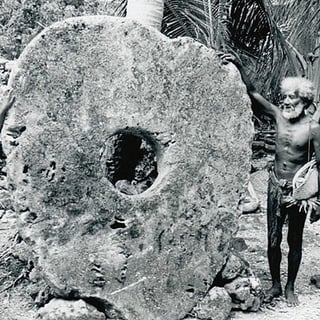
Kamienie Rai, używane jako abstrakcyjna forma pieniądza na mikronezyjskiej wyspie Yap, sięgają kilku stuleci wstecz. Kamienie wydobywano na Palau i przewożono na Yap kanoe. Te duże, wapienne dyski, wyróżniające się otworem pośrodku, symbolizowały bogactwo i status społeczny. Ich wartość wynikała z ustnych tradycji dotyczących własności i wymiany, a nie z fizycznego przekazania, co stanowiło wczesną koncepcję abstrakcyjnej waluty, w której wartość określało zaufanie i wspólnotowe porozumienie.
System ten uwypukla istotę pieniądza jako umowy społecznej, zasadę, która znajduje odzwierciedlenie we współczesnych walutach cyfrowych i fiducjarnych