Transgraniczna infrastruktura skarbowa i bankowa dla międzynarodowo aktywnych przedsiębiorstw
IFB obsługuje kwalifikujących się przedsiębiorców, których potrzeby w zakresie zarządzania płynnością wykraczają poza standardowe krajowe ramy bankowe. Oferujemy wielowalutowe usługi bankowe, realizację płatności transgranicznych, wsparcie płynnościowe oraz obsługę opartą na relacjach dla przedsiębiorstw działających w różnych jurysdykcjach, z różnymi kontrahentami i w różnych środowiskach rozrachunkowych.
Międzynarodowe zarządzanie środkami pieniężnymi staje się znacznie bardziej złożone, gdy przedsiębiorstwo obsługuje wiele walut, międzynarodowe przepływy związane z dostawcami, rozliczenia transgraniczne i struktury obejmujące wiele podmiotów. W takich warunkach bank musi zapewniać nie tylko dostęp do rachunków, lecz także niezawodność realizacji, przejrzystość operacyjną i rzetelną kontrolę.
Architektura bankowa przed produktami bankowymi
Międzynarodowy skarb przedsiębiorstwa nie powinien rozwijać się przez nawarstwianie. Gdy relacje bankowe są nawiązywane reaktywnie – jedna na rynek, jedna na kontrahenta, jedna na kryzys – efektem jest rozdrobnienie, a nie dywersyfikacja. Przedsiębiorstwo zajmuje się wówczas administrowaniem bankami zamiast zarządzaniem płynnością.
Spójna architektura przypisuje każdej relacji określoną funkcję i wymaga jej przestrzegania. Rachunki operacyjne obsługują przepływy handlowe. Rachunki do zarządzania płynnością (treasury) utrzymują rezerwy. Przechowywanie aktywów jest rozdzielone od rozliczeń. Instrumenty handlowe realizowane są za pośrednictwem instytucji dysponującej zasięgiem korespondencyjnym niezbędnym do ich wykonania. Nic nie jest powielane bez uzasadnienia i nic krytycznego nie zależy od pojedynczego punktu awarii.
Dyscyplina ta przynosi korzyści w czterech obszarach. Uzgadnianie rozrachunków staje się procesem mechanicznym, a nie dochodzeniowym. Realizacja płatności ulega poprawie, ponieważ każdy przepływ przebiega kanałem do tego przeznaczonym. Płynność staje się widoczna w ujęciu zagregowanym, a nie jako zestaw sald, które trzeba zestawiać ręcznie. Ryzyko kontrahenta staje się zaś przedmiotem decyzji, a nie następstwem historycznych przypadków.
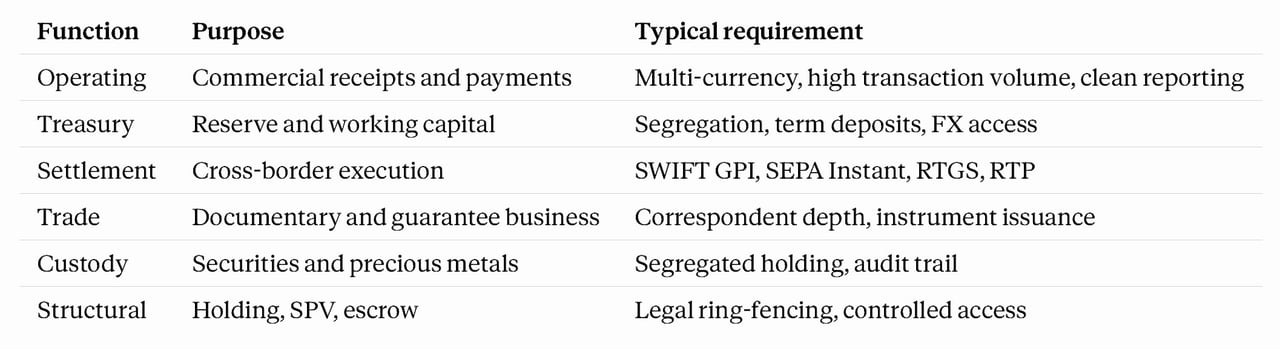
Nie istnieje jeden standardowy wzorzec. Właściwa architektura zależy od tego, gdzie przedsiębiorstwo prowadzi obrót, jaka jest jego struktura własnościowa i z jakimi środowiskami rozrachunkowymi faktycznie się styka. Oceniamy to przed rekomendacją rachunków.
Ramy bankowości dla podmiotów prawnych IFB zostały opracowane z uwzględnieniem tych wymogów: wielopoziomowe struktury rachunków do zastosowań operacyjnych, skarbowych i powierniczych; rachunki wielowalutowe; płatności za pośrednictwem SWIFT (ze śledzeniem gpi), SEPA Instant, RTGS i RTP, realizowane przez banki korespondentów, gdy IFB nie jest bezpośrednim uczestnikiem systemu, a także przelewy wewnętrzne w księgach; dostosowany do potrzeb monitoring transakcji i raportowanie; indywidualne ramy płynności; oraz transakcje FX typu spot, forward i swap na życzenie.
Ta ścieżka skarbowa została stworzona dla założycieli, właścicieli-zarządzających i międzynarodowo aktywnych przedsiębiorców, których działalność wykroczyła poza ograniczenia zwykłej krajowej bankowości. Gdy przedsiębiorstwo zaczyna działać w wielu jurysdykcjach, z wieloma kontrahentami i w wielu walutach, funkcja skarbowa przestaje być drugorzędnym zadaniem administracyjnym i staje się elementem architektury kontroli handlowej firmy.
Rozwiązanie to jest szczególnie odpowiednie dla przedsiębiorstw potrzebujących wielowalutowych rachunków operacyjnych do zarządzania strumieniami przychodów, płatnościami na rzecz dostawców, wynagrodzeniami, kapitałem obrotowym i saldami skarbowymi na różnych rynkach. W przypadku spółek wzrostowych i grup kierowanych przez założycieli nie jest to wyłącznie kwestia wygody. Jest to kwestia zachowania zwinności, ograniczenia możliwych do uniknięcia tarć walutowych oraz utrzymania kontroli nad środkami pieniężnymi w miarę skalowania działalności.
Jest ono równie istotne tam, gdzie działalność wymaga realizacji płatności międzynarodowych z większą szybkością, przejrzystością i niezawodnością, niż konwencjonalne relacje bankowe są często skłonne lub zdolne zapewnić. Założyciele bardzo szybko zauważają, gdy bankowość staje się przeszkodą dla tempa działalności handlowej. Opóźnienia w rozliczeniach, rozproszone kanały obsługi i nieprzejrzyste procedury eskalacji nie są drobnymi niedogodnościami. Są to uchybienia operacyjne. Bardziej odpowiednie ramy zarządzania płynnością wspierają płatności transgraniczne z większą dyscypliną i mniejszą liczbą zbędnych przeszkód.
Ta ścieżka jest również odpowiednia dla przedsiębiorstw potrzebujących wglądu w swoją płynność finansową w skali międzynarodowej. Wraz z rozwojem przedsiębiorstw kierowanych przez ich założycieli środki pieniężne są często rozproszone między różnymi podmiotami, jurysdykcjami i bankami. Takie rozproszenie osłabia pozycję strategiczną przedsiębiorstwa. Zarząd potrzebuje bardziej przejrzystych informacji o tym, gdzie znajdują się dostępne środki, jak przepływają i gdzie może pojawić się zwiększone zapotrzebowanie na finansowanie. Lepszy dostęp do tych informacji pozwala podejmować trafniejsze decyzje, zwłaszcza gdy przedsiębiorstwo musi jednocześnie dbać o rozwój, realizować inwestycje, utrzymywać rezerwy środków pieniężnych i wywiązywać się ze zobowiązań transgranicznych.
- W przypadku spółek posiadających wiele podmiotów, działalność regionalną lub bardziej rozwinięty system nadzoru wewnętrznego ta ścieżka jest również właściwa tam, gdzie konieczna staje się uporządkowana administracja finansami przedsiębiorstwa. Na pewnym etapie rozwoju rozwiązania nieformalne przestają wystarczać. Przedsiębiorstwo potrzebuje wówczas wyraźniejszego podziału rachunków, silniejszej logiki zatwierdzania, bardziej spójnej architektury bankowej oraz procesów zdolnych wspierać skalę działalności bez popadania w chaos. Dotyczy to w szczególności sytuacji, gdy założyciele przechodzą od przedsiębiorczej improwizacji do bardziej instytucjonalnej dyscypliny operacyjnej.
- Rozwiązanie to dobrze sprawdza się również w przypadku przedsiębiorstw wymagających wsparcia w zakresie uzgadniania sald i raportowania, w miarę jak zarządzanie środkami finansowymi staje się coraz bardziej wymagające. Działalność międzynarodowa zwiększa obciążenie zespołów finansowych. Liczba przepływów płatniczych rośnie, kontrahenci się różnicują, a zarząd potrzebuje czytelniejszych raportów, aby podejmować rozsądne decyzje. Relacja bankowa, która wspiera lepszą logikę uzgadniania sald, przejrzystość raportowania i transparentność operacyjną, ma zatem wartość komercyjną, a nie jedynie administracyjną.
- Wreszcie, ta ścieżka jest przeznaczona dla przedsiębiorstw poszukujących bardziej responsywnej relacji bankowej na potrzeby działalności międzynarodowej. Firmy zarządzane przez założycieli często wyrastają z ogólnej oferty bankowej na długo, zanim bank to dostrzeże. Potrzebują one nie teatralnej obsługi relacyjnej, lecz odpowiedzialnych rozmówców po stronie banku, rozsądnych ścieżek eskalacji oraz instytucji, która rozumie, że zarządzanie środkami finansowymi stanowi integralny element realizacji przedsięwzięć, a nie ich element peryferyjny.
Zasadniczo ta ścieżka obsługi w zakresie zarządzania środkami finansowymi (treasury) przeznaczona jest dla przedsiębiorstw, które potrzebują bankowości dotrzymującej kroku ich ambicjom. Opracowano ją z myślą o aktywnych międzynarodowo podmiotach korporacyjnych, które w miarę rozwoju potrzebują większej kontroli, większej przejrzystości i bardziej niezawodnej realizacji transakcji transgranicznych.
Nasz proces wprowadzania Klientów opiera się na dokumentacji i ocenie adekwatności. Przed aktywacją rachunku oceniamy profil korporacyjny, zasięg jurysdykcyjny, strukturę właścicielską, uzasadnienie transakcji oraz zastosowanie rachunku w zarządzaniu środkami finansowymi. Takie podejście ma na celu zbudowanie trwałej relacji bankowej, a nie wyłącznie transakcyjne otwarcie rachunku.