Papiery wartościowe oraz usługi powiernicze i przechowywanie aktywów
Centralne depozyty papierów wartościowych
Centralny depozyt papierów wartościowych (CSD)
odgrywa kluczową rolę na rynkach finansowych, świadcząc usługi przechowywania, rozliczania i rozrachunku transakcji na papierach wartościowych. Gdy własność części instrumentu finansowego ma zostać przeniesiona z jednego banku na drugi, CSD ułatwia ten proces poprzez szereg ściśle określonych etapów. Przeniesienie przebiega zazwyczaj w następujący sposób:
1. Zainicjowanie dyspozycji przelewu:
- Bank sprzedający (Bank A): Bank, który aktualnie posiada instrument finansowy, inicjuje dyspozycję transferu. Może to wynikać ze sprzedaży, przeniesienia zabezpieczenia lub innej transakcji wymagającej przeniesienia instrumentu.
- Szczegóły dyspozycji: Dyspozycja zawiera takie informacje jak rodzaj papieru wartościowego, ilość lub część przenoszonych papierów oraz dane rachunku banku odbiorcy (Banku B) w CSD.
2. Walidacja i weryfikacja:
- Kontrole CSD: CSD weryfikuje instrukcję transferu, aby upewnić się, że spełnia ona wszystkie wymogi regulacyjne oraz że Bank A posiada wystarczający stan posiadania.
- Zgodność z przepisami: Kontrole AML i KYC dotyczące klientów końcowych przeprowadzają banki uczestniczące; CSD stosuje własne wymogi i zasady dla uczestników.
3. Dopasowanie dyspozycji:
- Podwójne instrukcje: Dla zwiększenia bezpieczeństwa może być wymagane, aby zarówno Bank A, jak i Bank B złożyły zgodne instrukcje przelewu.
- Potwierdzenie: System CSD sprawdza, czy obie instrukcje są zgodne pod względem rodzaju papieru wartościowego, ilości i daty rozrachunku.
4. Proces rozrachunku:
- Przeniesienie w formie zapisu księgowego: Centralny depozyt papierów wartościowych (CSD) obciąża rachunek Banku A papierami wartościowymi i uznaje nimi rachunek Banku B w ramach swojego elektronicznego systemu ewidencji.
- Rozrachunek w czasie rzeczywistym: Wiele centralnych depozytów papierów wartościowych (CSD) oferuje rozrachunek brutto w czasie rzeczywistym (RTGS), zapewniający natychmiastowy transfer po spełnieniu wszystkich warunków.
5. Rozrachunek płatności (jeśli dotyczy):
- Dostawa za płatność (DvP): Jeżeli transfer wiąże się z płatnością (np. Bank B nabywa papiery wartościowe), CSD koordynuje jednoczesną wymianę papierów wartościowych i środków pieniężnych.
- Rozrachunek strony gotówkowej: Płatność jest rozliczana za pośrednictwem systemu bankowego, często z wykorzystaniem pieniądza banku centralnego w celu wyeliminowania ryzyka kredytowego.
6. Potwierdzenie i raportowanie:
- Potwierdzenie transakcji: Oba banki otrzymują raporty potwierdzające, zawierające szczegóły pomyślnie zrealizowanego transferu.
- Zestawienia rachunków: CSD aktualizuje zestawienia rachunków, aby odzwierciedlały nowy stan posiadania.
7. Prowadzenie dokumentacji i zgodność z przepisami:
- Ścieżki audytu: Centralny depozyt papierów wartościowych (CSD) prowadzi szczegółową dokumentację transakcji na potrzeby audytu i wymogów regulacyjnych.
- Sprawozdawczość regulacyjna: Centralny depozyt papierów wartościowych (CSD) może zgłaszać transakcję organom regulacyjnym, o ile jest to wymagane.
8. Uzgodnienie:
- Kontrole wewnętrzne: Oba banki przeprowadzają wewnętrzne uzgodnienia, aby upewnić się, że ich zapisy odpowiadają zapisom depozytu papierów wartościowych (CSD).
- Wyjaśnianie rozbieżności: Wszelkie rozbieżności są niezwłocznie wyjaśniane przy wsparciu CSD.
Kluczowe kwestie do rozważenia:
- Własność ułamkowa: Jeżeli instrument finansowy dopuszcza własność ułamkową, systemy CSD są zaprojektowane tak, aby precyzyjnie obsługiwać transfery częściowe.
- Relacje powiernicze: banki często korzystają z banków powierniczych lub agentów w kontaktach z CSD, zwłaszcza w transakcjach transgranicznych.
- Technologia i standardy: Przekaz opiera się na standaryzowanych systemach komunikatów (takich jak SWIFT) oraz protokołach zapewniających efektywność i bezpieczeństwo.
- Zarządzanie ryzykiem: CSD stosuje praktyki zarządzania ryzykiem w celu ograniczania ryzyka rozrachunku, w tym wykorzystuje zabezpieczenia oraz mechanizmy kompensowania (netting).
DTC
The Depository Trust & Clearing Corporation (DTCC) i The Depository Trust Company (DTC) nie są bankami komercyjnymi. DTC jest spółką powierniczą o ograniczonym zakresie działalności, podlegającą prawu bankowemu stanu Nowy Jork i członkiem Systemu Rezerwy Federalnej; nie przyjmuje depozytów od ogółu społeczeństwa, nie udziela mu pożyczek i nie obsługuje inwestorów indywidualnych. Zamiast tego zapewniają infrastrukturę ułatwiającą przeprowadzanie transakcji oraz utrzymanie bezpieczeństwa i stabilności rynków finansowych.
DTCC powstała w 1999 r. jako spółka holdingowa dla DTC (założonej w 1973 r.), National Securities Clearing Corporation (NSCC), a następnie Fixed Income Clearing Corporation (FICC) i innych podmiotów. Świadczy szereg usług, w tym rozrachunek transakcji, prowadzenie ewidencji, usługi informacyjne i inne, dla różnych rodzajów papierów wartościowych. Jej klientami są banki, domy maklerskie i inni pośrednicy finansowi.
DTC, spółka zależna DTCC, została utworzona w 1973 roku w celu obniżenia kosztów oraz zwiększenia efektywności rozliczeń i rozrachunku poprzez immobilizację papierów wartościowych i dokonywanie zapisów księgowych zmian własności papierów wartościowych. Oznacza to, że prowadzą oni ewidencję papierów wartościowych w formie cyfrowej, a transakcje są przetwarzane poprzez korekty tych zapisów, a nie fizyczne przekazywanie dokumentów papierowych.
The Depository Trust Company (DTC), będąca spółką zależną Depository Trust & Clearing Corporation (DTCC), jest jednym z największych na świecie depozytariuszy papierów wartościowych, świadczącym scentralizowane usługi rozliczeniowe, rozrachunkowe i informacyjne w odniesieniu do różnych instrumentów finansowych, w tym akcji, obligacji i instrumentów rynku pieniężnego. The Depository Trust Company (DTC) koncentruje się przede wszystkim na rozliczaniu, rozrachunku i przechowywaniu papierów wartościowych, takich jak akcje, obligacje i instrumenty rynku pieniężnego.
DTC nie obsługuje bezpośrednio transferu dużych wolumenów waluty. Jednakże w ramach procesu rozrachunku DTC ułatwia przekazywanie środków pomiędzy uczestnikami w celu sfinalizowania transakcji na papierach wartościowych. Faktycznym przepływem środków w procesie rozrachunku DTC zarządzają banki i inne instytucje finansowe. Podmioty te przekazują środki pieniężne w ramach procedury rozrachunku za pośrednictwem ugruntowanych systemów płatności, takich jak Fedwire, prowadzony przez Rezerwę Federalną Stanów Zjednoczonych, lub Clearing House Interbank Payments System (CHIPS), będący prywatnym systemem płatności wysokiej wartości.
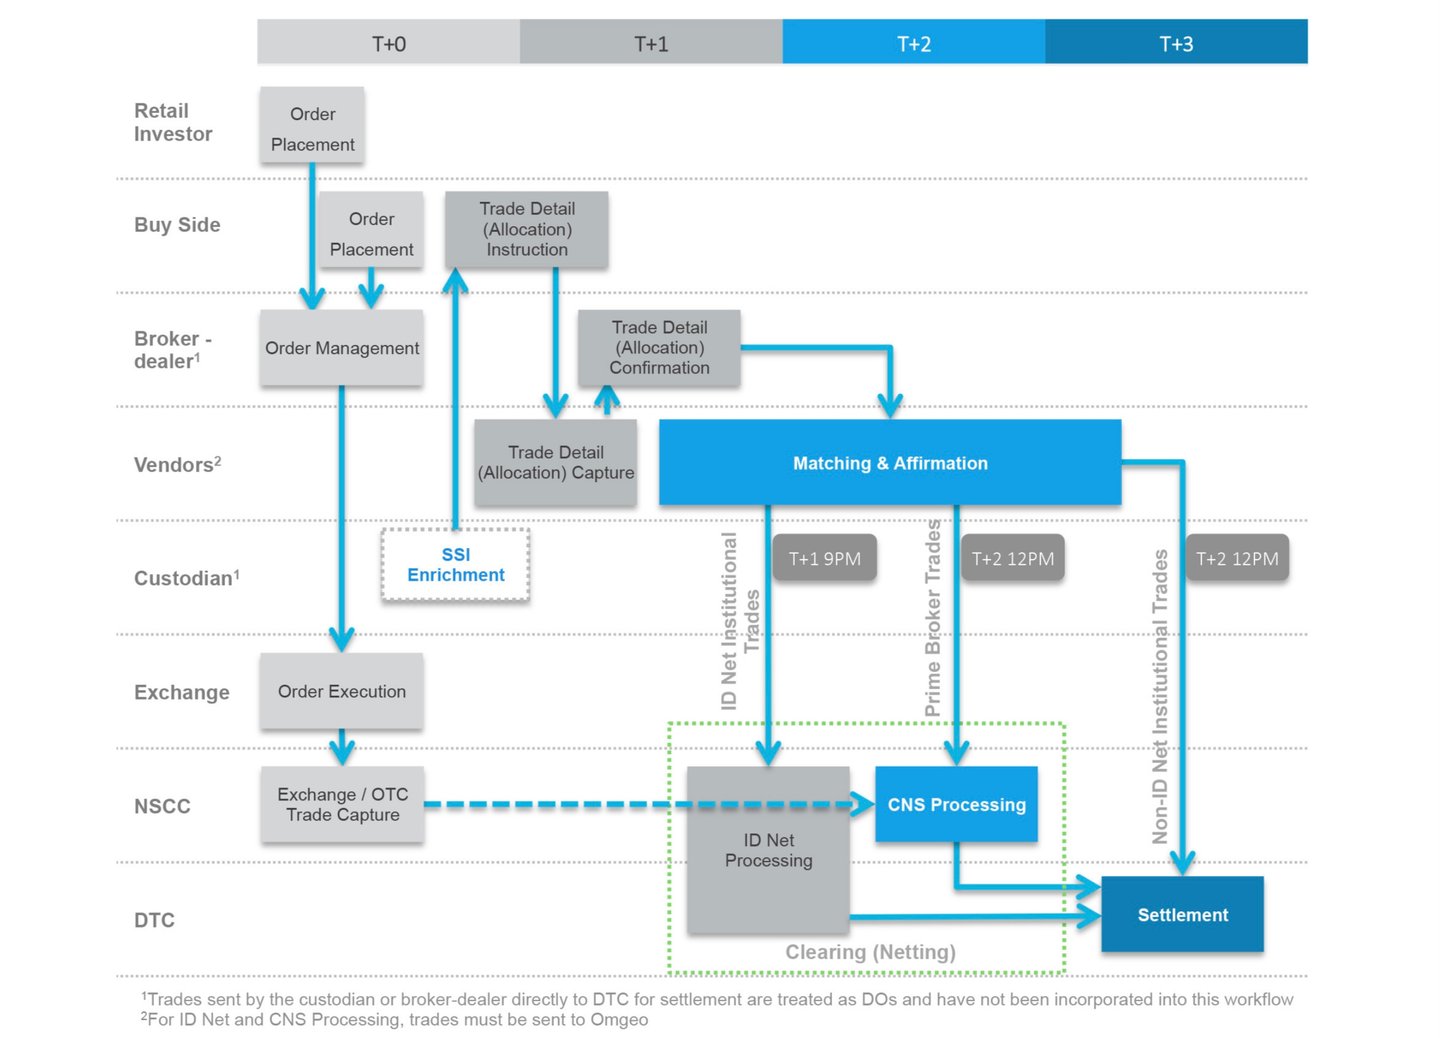
System DTC działa poprzez ułatwianie elektronicznego transferu i rozrachunku transakcji papierami wartościowymi między jego uczestnikami za pośrednictwem elektronicznych rachunków rozliczeniowych; uczestnikami są banki, domy maklerskie i inne instytucje finansowe. Poniżej przedstawiamy przegląd jego działania:
- Emisja: gdy spółka emituje papiery wartościowe, takie jak akcje lub obligacje, może skorzystać z usług DTC w celu usprawnienia procesu. DTC rejestruje emisję w formie elektronicznej, zapewniając dostępność papierów wartościowych w obrocie.
- Obrót: Gdy inwestorzy kupują i sprzedają papiery wartościowe, ich transakcje są realizowane za pośrednictwem giełdy lub innej platformy obrotu. Po zawarciu transakcji jej szczegóły są przekazywane do National Securities Clearing Corporation (NSCC), kolejnej spółki zależnej DTCC, w celu rozliczenia.
- Rozliczenie: NSCC pełni funkcję centralnego kontrahenta, kompensując transakcje i ustalając zobowiązania każdej ze stron. Zapewnia, że kupujący dysponuje wystarczającymi środkami, a sprzedający papierami wartościowymi do dostawy.
- Rozrachunek: Po rozliczeniu transakcji są one przekazywane do DTC w celu rozrachunku. DTC elektronicznie aktualizuje swoje rejestry, przenosząc własność papierów wartościowych ze sprzedającego na kupującego oraz umożliwiając przepływ środków między ich rachunkami. Od 28 maja 2024 r. większość transakcji na amerykańskich papierach wartościowych jest rozliczana jeden dzień roboczy po dniu zawarcia transakcji (T+1).
- Usługi powiernicze i obsługa aktywów: DTC pełni również funkcję depozytariusza papierów wartościowych, które przechowuje, prowadząc ewidencję własności oraz świadcząc usługi takie jak wypłata dywidend i odsetek, obsługa zdarzeń korporacyjnych (np. podziałów akcji, fuzji itp.) oraz usługi związane z wykonywaniem prawa głosu przez pełnomocnika.
Dzięki scentralizowanemu systemowi rozliczania, rozrachunku i przechowywania papierów wartościowych DTC pomaga ograniczać ryzyko i koszty związane z procesem obrotu i rozrachunku. Umożliwia sprawniejsze i bezpieczniejsze transakcje, zapewniając płynne i przejrzyste funkcjonowanie rynków finansowych.
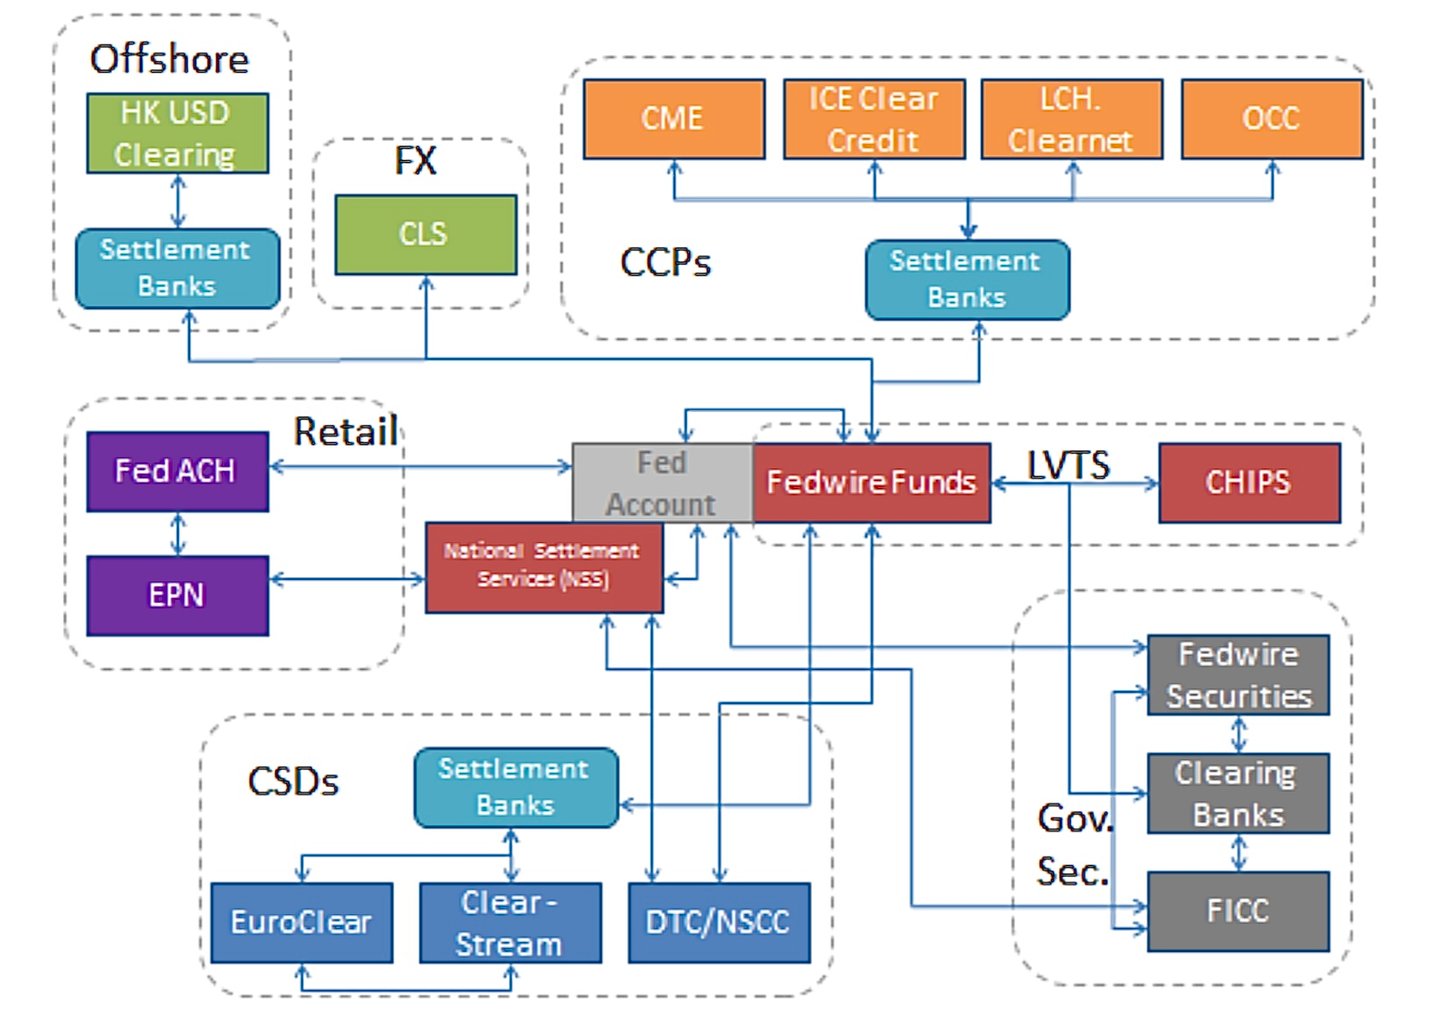
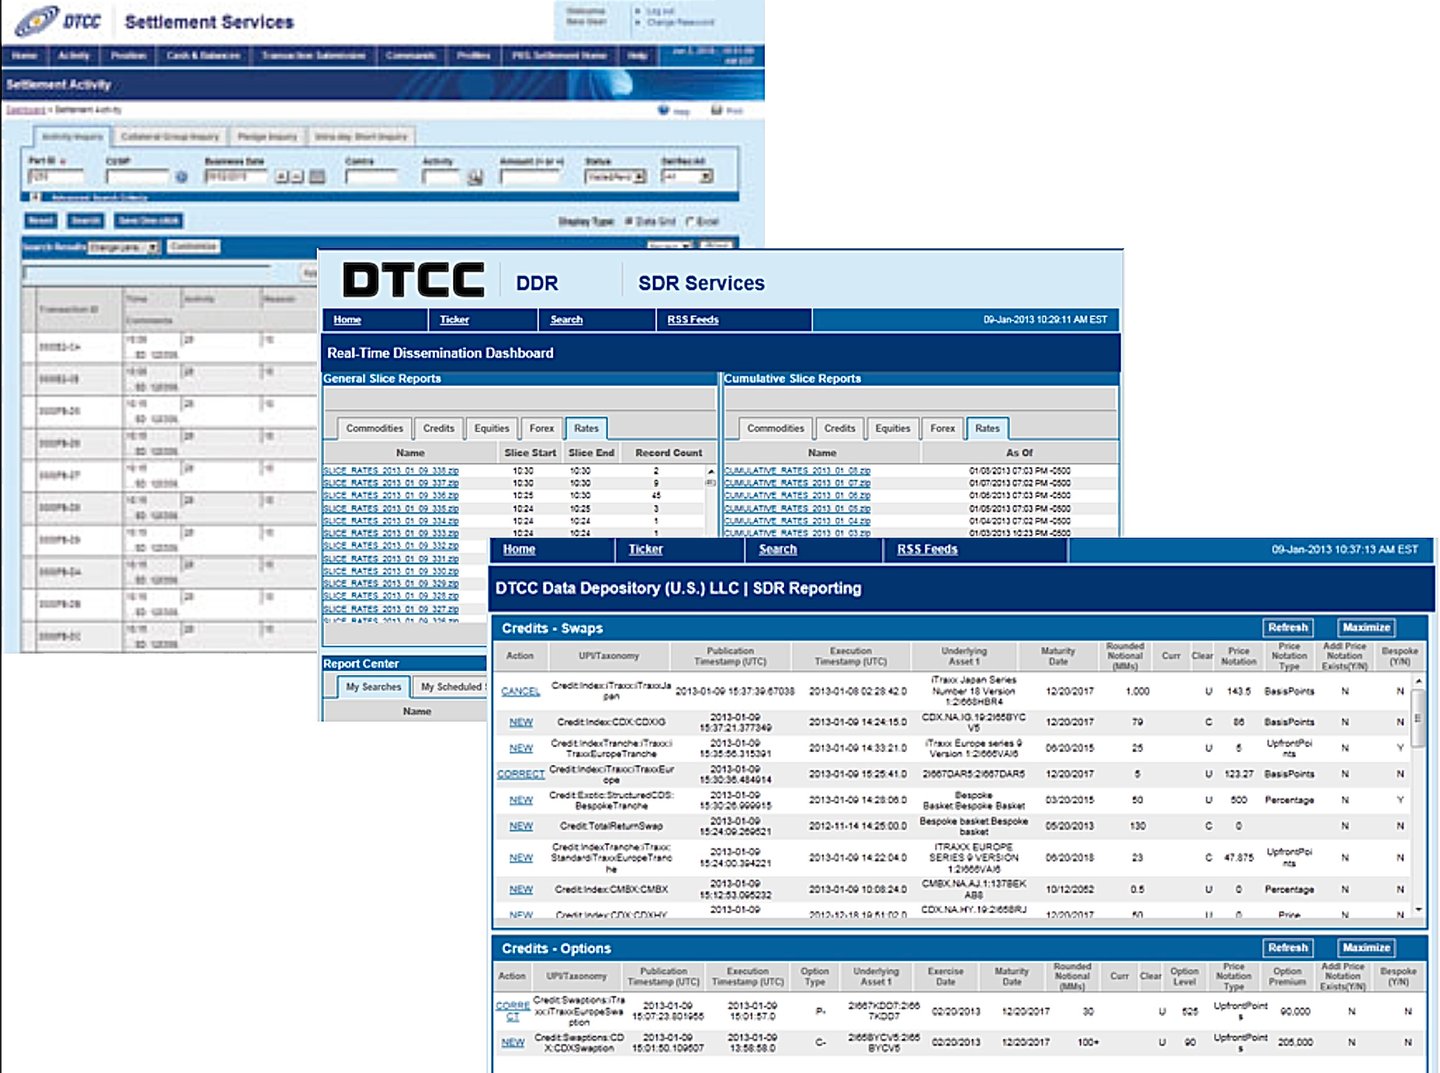
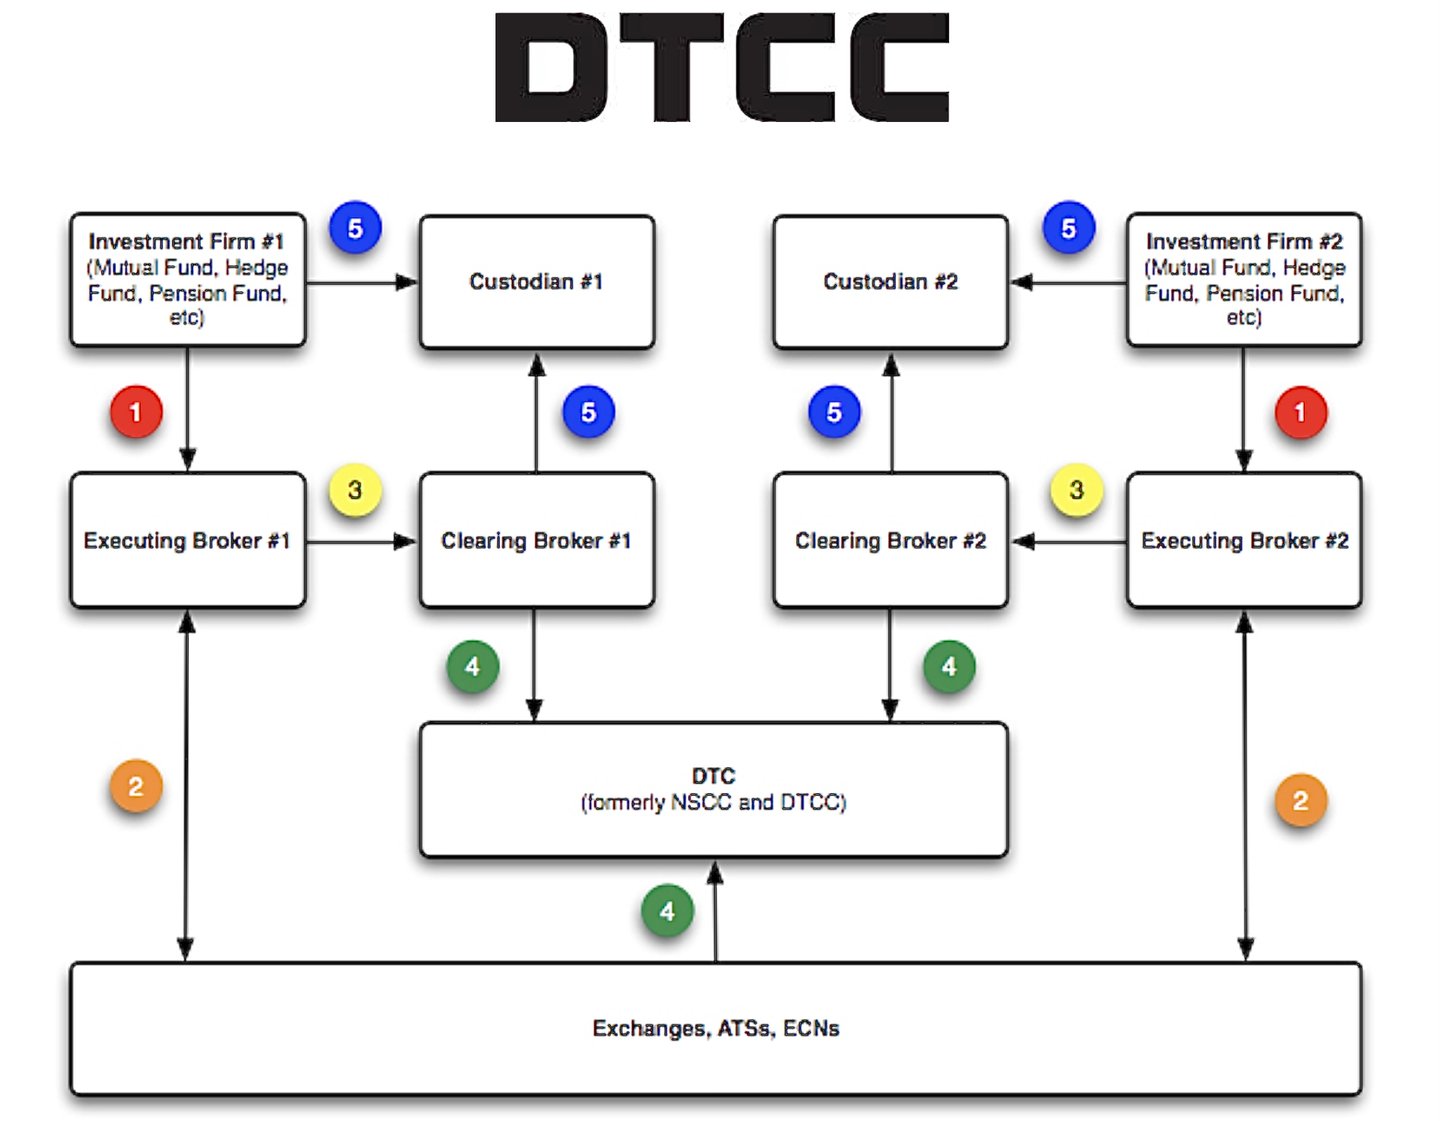
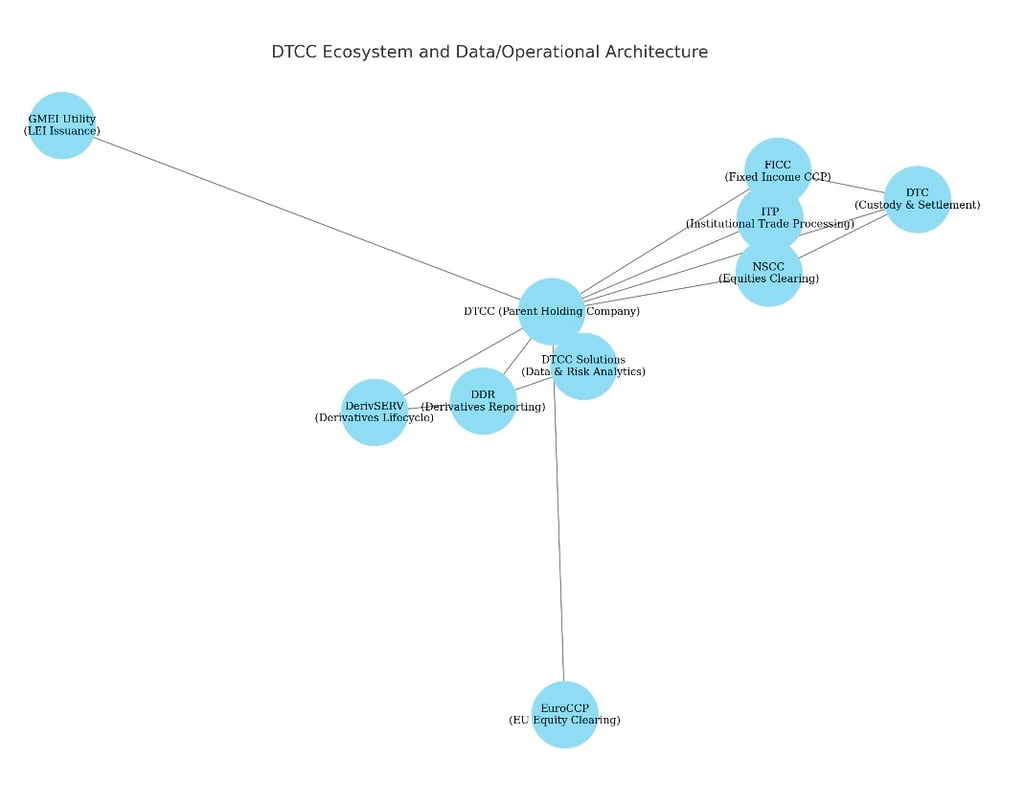
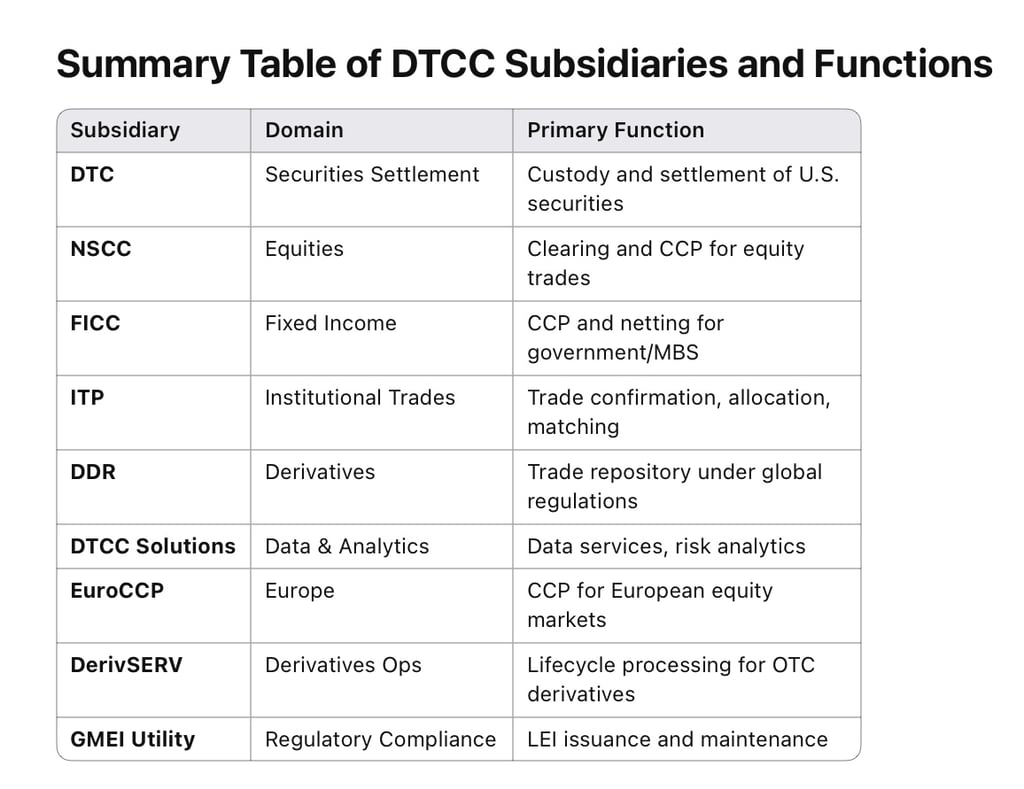
Ponieważ DTC i NSCC (National Securities Clearing Corporation) wchodzą w skład Depository Trust & Clearing Corporation (DTCC), uczestnicy często korzystają z własnych platform DTCC do bezpośredniego przekazywania instrukcji. Równolegle wiele instytucji wykorzystuje SWIFT do przesyłania standardowych komunikatów rozrachunkowych, zwłaszcza gdy przekazują instrukcje depozytariuszowi lub agentowi, który następnie komunikuje się z DTC.
1. Podstawowe procesy DTC i komunikaty własne
1.1 Systemy i platformy DTC
- Participant Terminal System (PTS) i Participant Browser Service (PBS): tradycyjne interfejsy DTC umożliwiające uczestnikom wprowadzanie i przeglądanie operacji rozrachunkowych w czasie rzeczywistym.
- Settlement Web Interface: nowocześniejsze środowisko działające w przeglądarce, umożliwiające uczestnikom wprowadzanie danych transakcji, przeglądanie statusów rozrachunku i zarządzanie wyjątkami.
- Kolejki komunikatów/kanały czasu rzeczywistego: Wielu większych uczestników korzysta ze zautomatyzowanego interfejsu z DTC opartego na kolejkach komunikatów (IBM MQ Series), za pośrednictwem którego w czasie rzeczywistym wysyłają i odbierają komunikaty w formacie własnym DTC.
W tych systemach uczestnik wprowadza „Deliver Orders” (DO) lub „Receive Orders” (RO), określając kontrahenta, numer CUSIP oraz warunki przeniesienia.
1.2 Przykłady komunikatów w formatach zastrzeżonych (proprietary)
Komunikaty DTC zwykle nie są oznaczane notacją „MT5xx” (jest to stosowane w systemie SWIFT); DTC posiada własne wewnętrzne typy komunikatów lub funkcje. Poniżej przedstawiono reprezentatywne przykłady:
- Zlecenie dostawy
- W systemie często określane jako „DO”.
- Uczestnicy określają:
- Identyfikator papieru wartościowego (CUSIP)
- Ilość (akcje lub kwota główna)
- Numer uczestnika DTC odbiorcy
- Typ dostawy: bez płatności (FOP) lub dostawa za płatność (DVP)
- Kwota rozliczenia kontrahenta (w przypadku DVP)
- Data rozliczenia
- Przyjęcie zlecenia: Uczestnik przyjmujący zazwyczaj widzi przychodzące zlecenie dostawy (DO) zaksięgowane przez uczestnika dostarczającego. W zależności od wewnętrznych procesów dopasowania uczestnik może „potwierdzić” lub „zatwierdzić” przyjęcie, w szczególności w przypadku transakcji DVP.
- Reclaim / RVP (Return of Versus Payment): w przypadku błędnej lub niedopasowanej dostawy uczestnicy mogą zainicjować w systemie DTC transakcję reclaim. Stanowi ona próbę odwrócenia lub ponownej dostawy papieru wartościowego.
- Komunikaty o aktywności rozrachunkowej: DTC przekazuje uczestnikom potwierdzenia rozrachunku oraz powiadomienia „Activity Advice” dotyczące każdego zdarzenia rozrachunkowego (dostawy lub odbioru). Są one często określane jako „raporty o aktywności rozrachunkowej”; można je pobrać z systemów DTC lub otrzymywać w ramach automatycznego przekazu danych.
- Recykling / komunikaty oczekujące: Jeżeli transakcja pozostaje wstrzymana (na przykład z powodu niewystarczającej liczby akcji do dostawy lub niewystarczających środków na zapłatę), system generuje komunikaty o statusie „recycle”. Uczestnicy widzą takie transakcje w kolejce w ramach zapytań o status w czasie rzeczywistym lub zbliżonym do rzeczywistego.
W przewodnikach DTC dla uczestników (Participant Services Guides) lub w przewodnikach dotyczących usług rozrachunkowych (Settlement Services Guides) instrukcje te oznacza się zazwyczaj po prostu jako „Deliver Order” lub „Memo Seg” itp., a nie według standardowego systemu numeracji SWIFT.
2. Typy komunikatów SWIFT ISO 15022 w kontekście rozliczeń w USA
Wiele banków globalnych lub dużych banków regionalnych nie komunikuje się bezpośrednio z własnym interfejsem DTC z każdej swojej lokalizacji; zamiast tego banki te mogą przekazywać instrukcje lokalnemu depozytariuszowi w USA lub korzystać z wewnętrznego systemu generującego komunikaty SWIFT na potrzeby jednolitego przetwarzania. Komunikaty te są następnie mapowane lub przekształcane w instrukcje dostarczenia lub odbioru papierów wartościowych w formacie własnym DTC przez depozytariusza lub przez własne centrum rozliczeniowe danej instytucji zlokalizowane w USA.
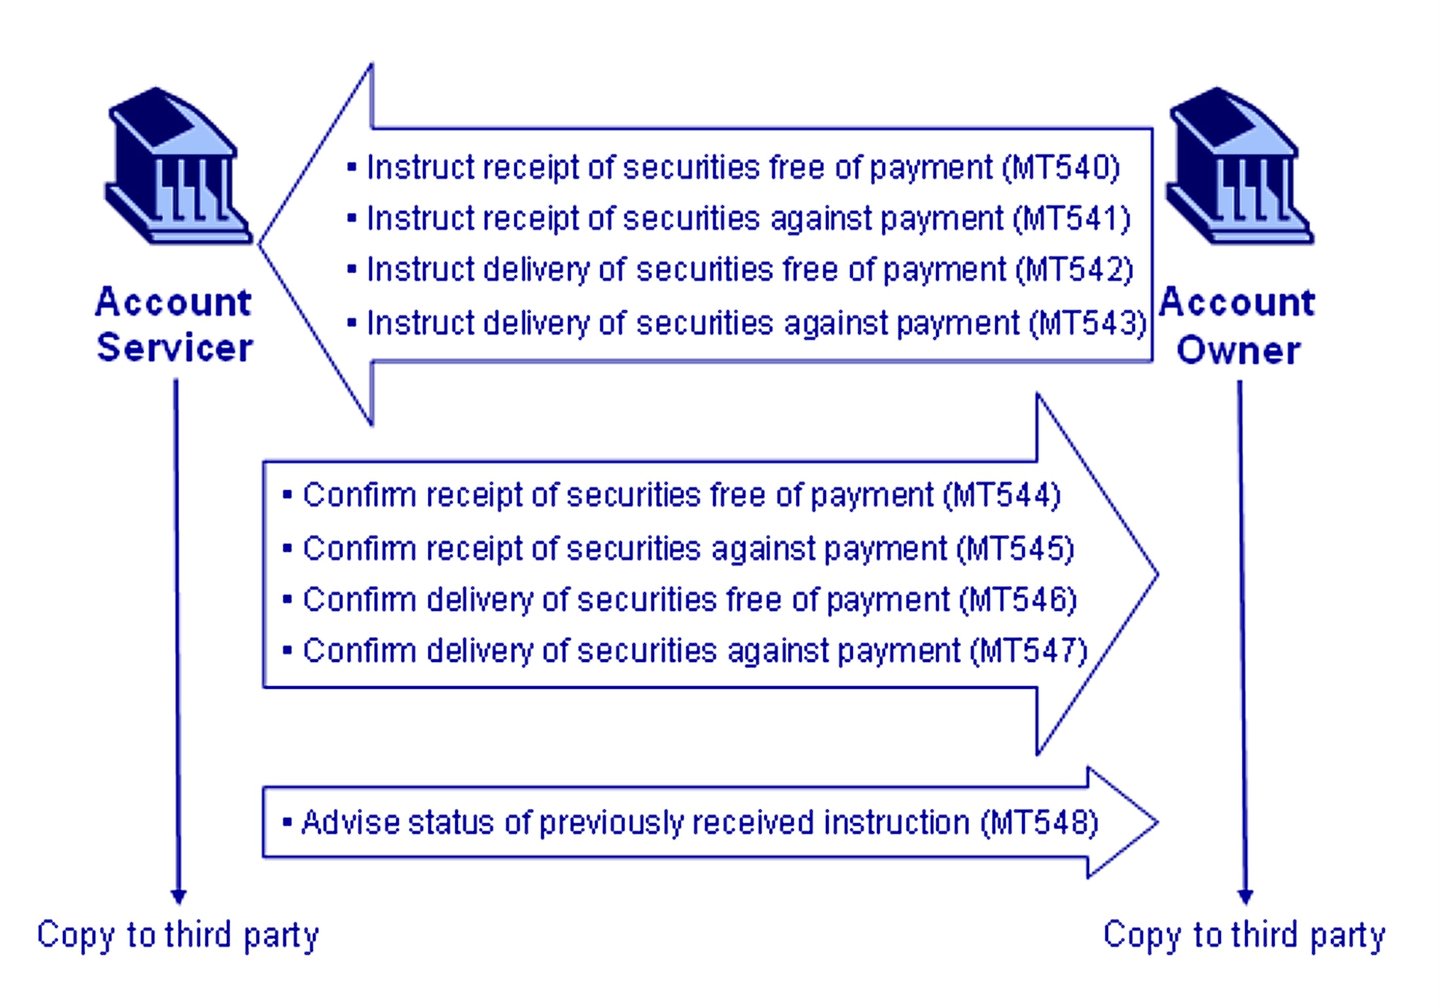
Do powszechnych typów komunikatów SWIFT (ISO 15022) istotnych dla rozrachunku papierów wartościowych należą:
1. MT540 – Instrukcja przyjęcia bez płatności
- Stosowane przy instruowaniu powiernika (custodiana) o przyjęciu papierów wartościowych bez płatności.
- Przykład użycia: „Prosimy o przyjęcie X akcji o numerze CUSIP 123456789 od uczestnika DTC nr 9876 bez płatności (free-of-payment).”
2. MT541 – Dyspozycja odbioru za płatnością (Receive Against Payment, RAP)
- Zleca przyjęcie papierów wartościowych, w przypadku których płatność jest należna stronie dostarczającej (DVP).
- Przykład użycia: „Prosimy o przyjęcie 10 000 akcji o numerze CUSIP 987654321 za USD 50 000 od uczestnika DTC nr 1234.”
3. MT542 – Dyspozycja dostawy bez płatności
- Zleca depozytariuszowi (lub agentowi rozliczeniowemu) dostawę papierów wartościowych bez płatności.
- Przykład użycia: „Dostarczyć 5 000 akcji ABC CUSIP 123456789 uczestnikowi DTC nr 5678 bez płatności.”
4. MT543 – Instrukcja dostawy za płatność (Deliver Against Payment, DAP)
- Zleca dostawę papierów wartościowych za określoną płatność.
- Przykład użycia: „Dostarczyć 15 000 akcji DEF CUSIP 987654321 uczestnikowi DTC nr 9999 za płatność USD 300 000.”
5. MT544–MT547 – zgłoszenia kontrahenta dotyczące rozrachunku (allegements) i potwierdzenia
- MT544 – Potwierdzenie przyjęcia bez płatności
- MT545 – Potwierdzenie rozrachunku „odbiór za płatność”
- MT546 – Potwierdzenie dostawy bez płatności
- MT547 – potwierdzenie dostawy względem płatności
Są one zwracane przez podmiot prowadzący przechowywanie aktywów (lub system) w celu wskazania, że zlecone rozliczenie zakończyło się powodzeniem (albo w celu zasygnalizowania częściowych, niezgodnych lub nieudanych prób rozliczenia).
6. MT548 – Status rozliczenia i zawiadomienie o przetwarzaniu
- Przekazuje informacje o statusie lub awiza dotyczące transakcji rozliczeniowych, w tym statusy ponownego przetwarzania lub niedopasowania.
W typowym scenariuszu, w którym bank lub instytucja zleca amerykańskiemu podmiotowi powierniczemu (custodian) przeprowadzenie transferu w DTC, można zatem zaobserwować:
- Komunikat MT542 (Deliver Free) od banku/instytucji do podmiotu przechowującego aktywa.
- Podmiot przechowujący aktywa (jeżeli sam jest uczestnikiem DTC) przekształca następnie tę instrukcję w DTC Deliver Order (DO) w systemie DTC, określając odpowiednie szczegóły.
- Po rozliczeniu w DTC podmiot powierniczy przesyła do banku/instytucji komunikat MT546 (potwierdzenie dostawy bez płatności).
3. Przebieg end-to-end z typami komunikatów
Poniżej przedstawiono przykładowy, krok po kroku, scenariusz transferu DVP w DTC, obejmujący zarówno zastrzeżoną instrukcję DTC, jak i ewentualne odpowiadające jej komunikaty SWIFT:
1. Beneficjent rzeczywisty → Bank dostarczający
- Klient przekazuje dyspozycję bankowi dostarczającemu (ewentualnie za pośrednictwem wewnętrznego portalu, telefonicznie lub inną metodą). Na tym etapie zazwyczaj nie wykorzystuje się SWIFT, choć duże instytucje mogą stosować wewnętrzne komunikaty ISO 20022 lub MT54x.
2. Bank dostarczający → DTC (finansowany ze środków własnych)
- Back office banku automatycznie tworzy w systemie DTC zlecenie dostawy (Deliver Order):
- Identyfikator uczestnika DTC kontrahenta
- Numer CUSIP i ilość
- Kwota rozrachunku w trybie DVP, data rozrachunku
- Kanały transmisji: interfejs PTS/PBS, komunikacja MQ lub Settlement Web.
3. Bank dostarczający → (wewnętrznie) / podmiot powierniczy (scenariusz SWIFT)
- Jeżeli bank musi wydać dyspozycję zewnętrznemu lub podpowierniczemu depozytariuszowi, który w jego imieniu przechowuje pozycję w DTC, może wysłać komunikat MT543 (Deliver Against Payment) z odniesieniami do podpowierniczego depozytariusza. Podpowierniczy depozytariusz przekłada go następnie na zlecenie dostawy DTC (DTC Deliver Order).
4. DTC → bank odbiorcy (finansowany ze środków własnych)
- DTC powiadamia bank odbierający o oczekującym DO. W systemie bank odbierający widzi przychodzącą pozycję w kolejce dostaw (deliver queue). Jeżeli bank odbierający prowadzi łącze działające w czasie rzeczywistym, może otrzymywać komunikat statusowy lub strumień raportów o aktywności (w formacie własnym).
- W przypadku transakcji DVP bank odbierający musi potwierdzić dostępność środków lub co najmniej upewnić się, że środki są dostępne.
5. Bank odbiorcy → DTC
- Jeżeli bank odbierający jest zobowiązany do „potwierdzenia” lub „dopasowania” transakcji w przypadku określonych typów rozrachunku, wprowadza akceptację (czasem następuje to automatycznie, jeśli system wewnętrzny skonfigurowano tak, aby automatycznie akceptował transakcje DVP od znanych kontrahentów).
6. Rozrachunek w DTC (jako CSD)
- DTC weryfikuje pozycje i środki w czasie rzeczywistym lub zbliżonym do rzeczywistego. Jeżeli wszystko jest w porządku, obciąża pozycję papierów wartościowych dostawcy, uznaje pozycję papierów wartościowych odbiorcy, a jednocześnie obciąża środki pieniężne odbiorcy i uznaje środki pieniężne dostawcy (w trybie DVP).
7. Przepływy potwierdzeń rozliczenia
- DTC przesyła obu uczestnikom potwierdzenia „Settlement Activity” opracowane we własnym zakresie.
- W przypadku korzystania z SWIFT uczestnicy lub ich powiernicy generują komunikat MT547 (potwierdzenie dostawy za płatność) lub MT545 (potwierdzenie odbioru za płatność), albo awizo statusu/potwierdzenia MT548.
8. Powiadomienie Klienta
- Bank dostarczający i bank odbierający potwierdzają ostateczny rozrachunek wobec beneficjenta rzeczywistego w ramach swoich wewnętrznych zestawień lub komunikatów.
4. Dodatkowe komunikaty i kwestie do rozważenia
- „Recykling” komunikatów: Gdy transakcje nie mogą zostać rozliczone niezwłocznie (np. wskutek niewystarczającej liczby papierów wartościowych lub środków), DTC ponownie przetwarza instrukcję i przesyła aktualizacje statusu. W terminologii SWIFT komunikat MT548 może być wysyłany okresowo w celu wskazania statusu oczekującej transakcji.
- Komunikaty „allegement” (MT578 w ISO 15022; sese.028 w ISO 20022): Niektóre systemy generują „allegement”, jeżeli jedna ze stron wprowadzi instrukcję, której druga strona nie dopasowała lub nie rozpoznała. Zdarza się to częściej w scenariuszach transgranicznych lub obejmujących wielu kustoszy.
- Roszczenia z tytułu zdarzeń korporacyjnych: w przypadku zdarzeń korporacyjnych występujących w okolicach daty transferu odbywa się dalsza wymiana komunikatów (często własnych dla danego podmiotu przechowującego aktywa), służąca rozstrzyganiu roszczeń o dywidendy lub odsetki, jeżeli daty ustalenia praw i daty rozrachunku pozostają w kolizji.
- Numery referencyjne transakcji: wszystkie instrukcje (zarówno w formacie własnym DTC, jak i przesyłane za pośrednictwem SWIFT) zawierają unikalne identyfikatory (np. numer referencyjny nadawcy w komunikacie MT54x). Uzgadnianie i śledzenie statusu opierają się w dużej mierze na tych polach referencyjnych.
5. Uwagi końcowe i zalecenia
1. Automatyzacja:
- Większość dużych uczestników korzysta z interfejsów czasu rzeczywistego lub wsadowych (plikowych) do DTC, co minimalizuje ręczne wprowadzanie danych.
- Komunikaty SWIFT MT54x są często generowane automatycznie przez system back-office uczestnika, a następnie mapowane na komunikaty DTC przez moduły wewnętrzne lub zewnętrznych podmiotów prowadzących przechowywanie aktywów.
2. Uzgadnianie:
- Podmioty korzystające zarówno z autorskich komunikatów DTC, jak i z SWIFT muszą zapewnić rygorystyczne procesy uzgadniania danych.
- Uzgadniają raporty rozliczeniowe DTC (lub potwierdzenia w czasie rzeczywistym) z wewnętrznymi dyspozycjami (odwołania MT54x).
3. Zakres wykorzystania:
- Bezpośredni przekaz komunikatów do DTC jest powszechny wśród amerykańskich domów maklerskich i banków będących uczestnikami DTC.
- Instrukcje SWIFT są częstsze, gdy strona składająca dyspozycję znajduje się poza USA lub nie jest bezpośrednim uczestnikiem DTC, lecz korzysta z lokalnego podmiotu przechowującego aktywa.
4. Obsługa wyjątków:
- W przypadku niezgodności instrukcji, braku papierów wartościowych lub środków pieniężnych transakcja pozostaje w statusie oczekującym (recycle). Uczestnik musi poprawić instrukcję lub zapewnić brakujące zasoby, zanim dojdzie do rozrachunku.
- Każdy scenariusz niezgodności salda lub niewykonania rozrachunku może wywołać zwrot lub częściowy rozrachunek, z których każdy ma własny przepływ komunikatów.
Podsumowanie
Typowy transfer w trybie DVP może w praktyce wyglądać następująco:
- MT543 od globalnego banku do jego amerykańskiego powiernika: „Dostarczyć 10 000 akcji ABC (CUSIP 123456789) uczestnikowi DTC nr 5555 za kwotę 100 000 USD w dniu rozrachunku T+1.”
- Powiernik przekształca MT543 w Deliver Order (DO) w DTC, wskazujący tę samą liczbę papierów, tego samego uczestnika DTC będącego kontrahentem oraz datę i kwotę rozrachunku.
- DTC kolejkuje i dopasowuje DO do akceptacji uczestnika odbierającego.
- Po rozliczeniu: DTC finalizuje zapis księgowy dotyczący przeniesienia.
- Podmiot przechowujący aktywa otrzymuje potwierdzenie rozliczenia DTC, które inicjuje wygenerowanie komunikatu MT547 do banku globalnego potwierdzającego skuteczną dostawę w trybie DVP.
- Global Bank aktualizuje wyciąg beneficjenta rzeczywistego, aby wykazać, że papier wartościowy nie figuruje już na rachunku oraz że rachunek został odpowiednio uznany lub obciążony stosowną kwotą środków pieniężnych (jeżeli dotyczy).
Przeniesienie papieru wartościowego za pośrednictwem DTC obejmuje kombinację instrukcji własnych (Deliver Orders, Receive Orders, Settlement Activity Reports) oraz, w wielu przypadkach, uzupełniających komunikatów SWIFT ISO 15022 (seria MT54x), jeżeli uczestnicy korzystają z usług banków powierniczych lub wewnętrznych zautomatyzowanych przepływów. System DTC stanowi de facto centralny węzeł rozrachunku w amerykańskim systemie zapisów księgowych, pełniąc funkcję centralnego depozytu papierów wartościowych (CSD). Instytucje mogą korzystać wyłącznie z PTS/PBS DTC lub zautomatyzowanego kanału przekazu danych, jeśli są bezpośrednimi uczestnikami, albo opierać te procesy na komunikatach SWIFT w celu ujednolicenia standardów globalnych.
Najważniejsze kwestie do zapamiętania:
- Własne komunikaty DTC: DO (Deliver Order), RO (Receive Order) oraz szereg powiadomień o czynnościach rozliczeniowych.
- SWIFT: często stosowane są komunikaty MT540–MT547 (dyspozycje i potwierdzenia) oraz MT548 (status).
- Dopasowanie i potwierdzenie (Matching & Affirmation): Uczestnik odbierający (lub jego agent) musi potwierdzić akceptację, w szczególności w przypadku instrukcji DVP.
- Czas rzeczywisty a przetwarzanie wsadowe: rozrachunek w DTC może obecnie odbywać się w kilku cyklach w ciągu dnia, z aktualizacją pozycji w czasie rzeczywistym oraz opcjonalnymi etapami rozrachunku netto lub ostatecznego w dalszej części dnia.
- W celach weryfikacyjnych: Należy zwrócić się o potwierdzenie rozliczenia do uczestnika DTC (podmiotu powierniczego), którego ono dotyczy. DTC nie wydaje potwierdzeń podmiotom niebędącym uczestnikami, dlatego dokument przedstawiany jako „potwierdzenie DTC” na rzecz osoby trzeciej należy traktować z ostrożnością.
Dzięki skrupulatnej uwadze poświęconej mapowaniu komunikatów, polom referencyjnym i bieżącej kontroli statusu cały proces zapewnia sprawny transfer papierów wartościowych w amerykańskim ekosystemie rozliczeń i rozrachunku.
Czy Depository Trust Company posiada serwery w UE?
Systemy rozliczeniowe i rozrachunkowe DTC są obsługiwane ze Stanów Zjednoczonych, pod nadzorem SEC oraz Rezerwy Federalnej; DTC nie prowadzi rozrachunku na serwerach w UE. Jego podmiot dominujący, DTCC, obsługuje odrębne repozytoria transakcji w Europie na potrzeby raportowania instrumentów pochodnych – DTCC Data Repository (Ireland) plc dla raportowania w UE oraz DTCC Derivatives Repository plc w Londynie dla raportowania w Wielkiej Brytanii. Repozytoria te przechowują wyłącznie dane sprawozdawcze, a nie rejestry papierów wartościowych.
Usługa Fedwire® Securities Service
Centralny układ nerwowy Ameryki w zakresie rozrachunku rządowych papierów wartościowych
Wprowadzenie
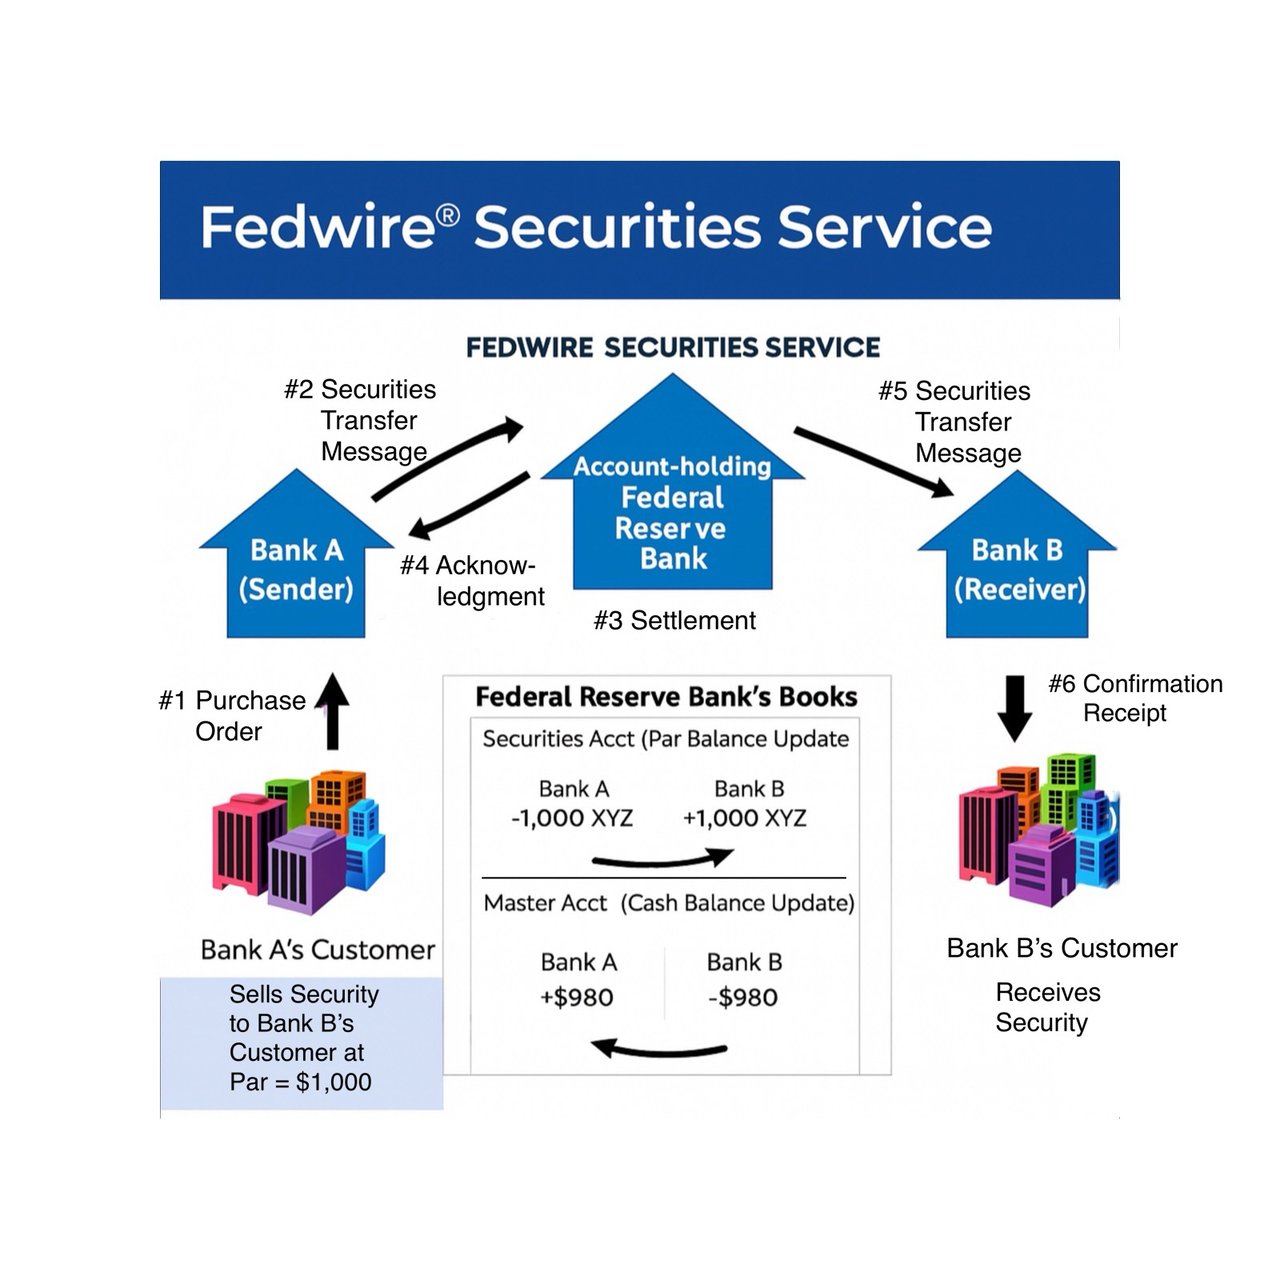
Usługa Fedwire® Securities Service, obsługiwana przez Banki Rezerwy Federalnej, stanowi instytucjonalny trzon infrastruktury rynku amerykańskich rządowych papierów wartościowych. Jako oficjalny centralny depozyt papierów wartościowych (CSD) dla amerykańskich skarbowych papierów wartościowych i innych federalnych instrumentów dłużnych zapewnia rozrachunek w czasie rzeczywistym oraz przechowywanie papierów wartościowych, obsługując transakcje o wartości bilionów dolarów dziennie. W odróżnieniu od komercyjnych depozytów, takich jak Depository Trust Company (DTC), Fedwire Securities obsługuje rozrachunek transakcji dotyczących państwowych i quasi-państwowych instrumentów dłużnych oraz ewidencjonowanie tych instrumentów w formie zapisów na rachunkach bezpośrednio w księgach banku centralnego. Niniejszy artykuł szczegółowo omawia architekturę usługi, jej podstawy prawne, zasady funkcjonowania oraz znaczenie systemowe.
I. Ład korporacyjny i ramy prawne
Fedwire Securities Service jest prowadzony przez dwanaście Banków Rezerwy Federalnej pod nadzorem Rady Gubernatorów Systemu Rezerwy Federalnej. Podlega on następującym regulacjom:
- Przepisy TRADES Departamentu Skarbu (31 CFR Part 357): podstawa prawna dla amerykańskich skarbowych papierów wartościowych w formie zapisu księgowego, przechowywanych za pośrednictwem Banków Rezerwy Federalnej.
- Operating Circular No. 7: Określa warunki, na jakich prowadzone są rachunki papierów wartościowych i realizowane przelewy.
Udział jest ograniczony do instytucji posiadających rachunek główny (master account) w Banku Rezerwy Federalnej, w tym banków komercyjnych, podmiotów sponsorowanych przez rząd, instytucji międzynarodowych oraz wybranych agencji rządu USA.
II. Instrumenty kwalifikujące się do rozliczenia
Fedwire Securities przetwarza wyłącznie kwalifikowane papiery wartościowe w formie zapisów księgowych, do których należą:
- Amerykańskie papiery skarbowe (bony skarbowe, obligacje średnioterminowe, obligacje długoterminowe, TIPS, FRN)
- Papiery wartościowe agencji federalnych (np. Fannie Mae, Freddie Mac, Ginnie Mae)
- Papiery wartościowe przedsiębiorstw sponsorowanych przez rząd (GSE)
- Niektóre organizacje międzynarodowe (np. Bank Światowy, Międzyamerykański Bank Rozwoju)
Wszystkie instrumenty są przechowywane wyłącznie w formie zdematerializowanej, a tytuł prawny jest rejestrowany w drodze elektronicznego zapisu księgowego.
III. Możliwości funkcjonalne
A. Rozrachunek brutto w czasie rzeczywistym (RTGS)
W odróżnieniu od systemów rozrachunku wsadowego Fedwire Securities Service działa w trybie RTGS, zapewniając:
- Ostateczność: rozrachunki są nieodwołalne z chwilą wykonania
- Atomowość: w transakcjach DVP papiery wartościowe i środki pieniężne są rozliczane jednocześnie
B. Dostawa za płatność (Delivery Versus Payment, DVP)
Usługa obsługuje:
- Dostawa za płatność (model 1 BIS): każdy transfer papierów wartościowych i środków pieniężnych jest rozliczany jednocześnie i indywidualnie
- Transfery bez płatności (free-of-payment): papiery wartościowe są dostarczane bez jednoczesnego przepływu środków pieniężnych (np. w celu ustanowienia zastawu, darowizny lub wewnętrznej reorganizacji)
C. Ustanawianie zabezpieczeń i usługi triparty
Uczestnicy mogą ustanawiać zastaw na papierach wartościowych przechowywanych w Fed jako zabezpieczenie dla:
- Kredyty w ramach okna dyskontowego
- Ograniczanie ryzyka w systemach płatności
- Międzybankowe uzgodnienia kredytowe
- Umowy repo za pośrednictwem amerykańskiego agenta tri-party (BNY, jedyny agent od czasu wycofania się JPMorgan w 2019 r.)
IV. Proces zapisu księgowego
Wszystkie przeniesienia w formie zapisów księgowych są inicjowane za pomocą ustrukturyzowanych instrukcji przekazywanych przez FedLine Advantage®, SWIFT lub zintegrowane protokoły komunikacyjne.
Rzeczywistego zapisu księgowego dokonuje Federal Reserve Bank, nie uczestnik, obciążając i uznając rachunki papierów wartościowych prowadzone w głównej księdze Fed. Po przetworzeniu transakcja jest ostateczna, nieodwołalna i wiążąca prawnie.
V. Uczestnicy i dostęp
Bezpośredni dostęp jest ograniczony do:
- Instytucje depozytowe posiadające główny rachunek w Rezerwie Federalnej
- Niektóre podmioty rządowe i zagraniczne instytucje o charakterze urzędowym
- Przedsiębiorstwa sponsorowane przez rząd oraz niektóre inne uprawnione instytucje
Pozostałe podmioty, w tym domy maklerskie (broker-dealers) oraz dealerzy podstawowi niebędący bankami, uzyskują dostęp do usługi za pośrednictwem banku rozliczeniowego.
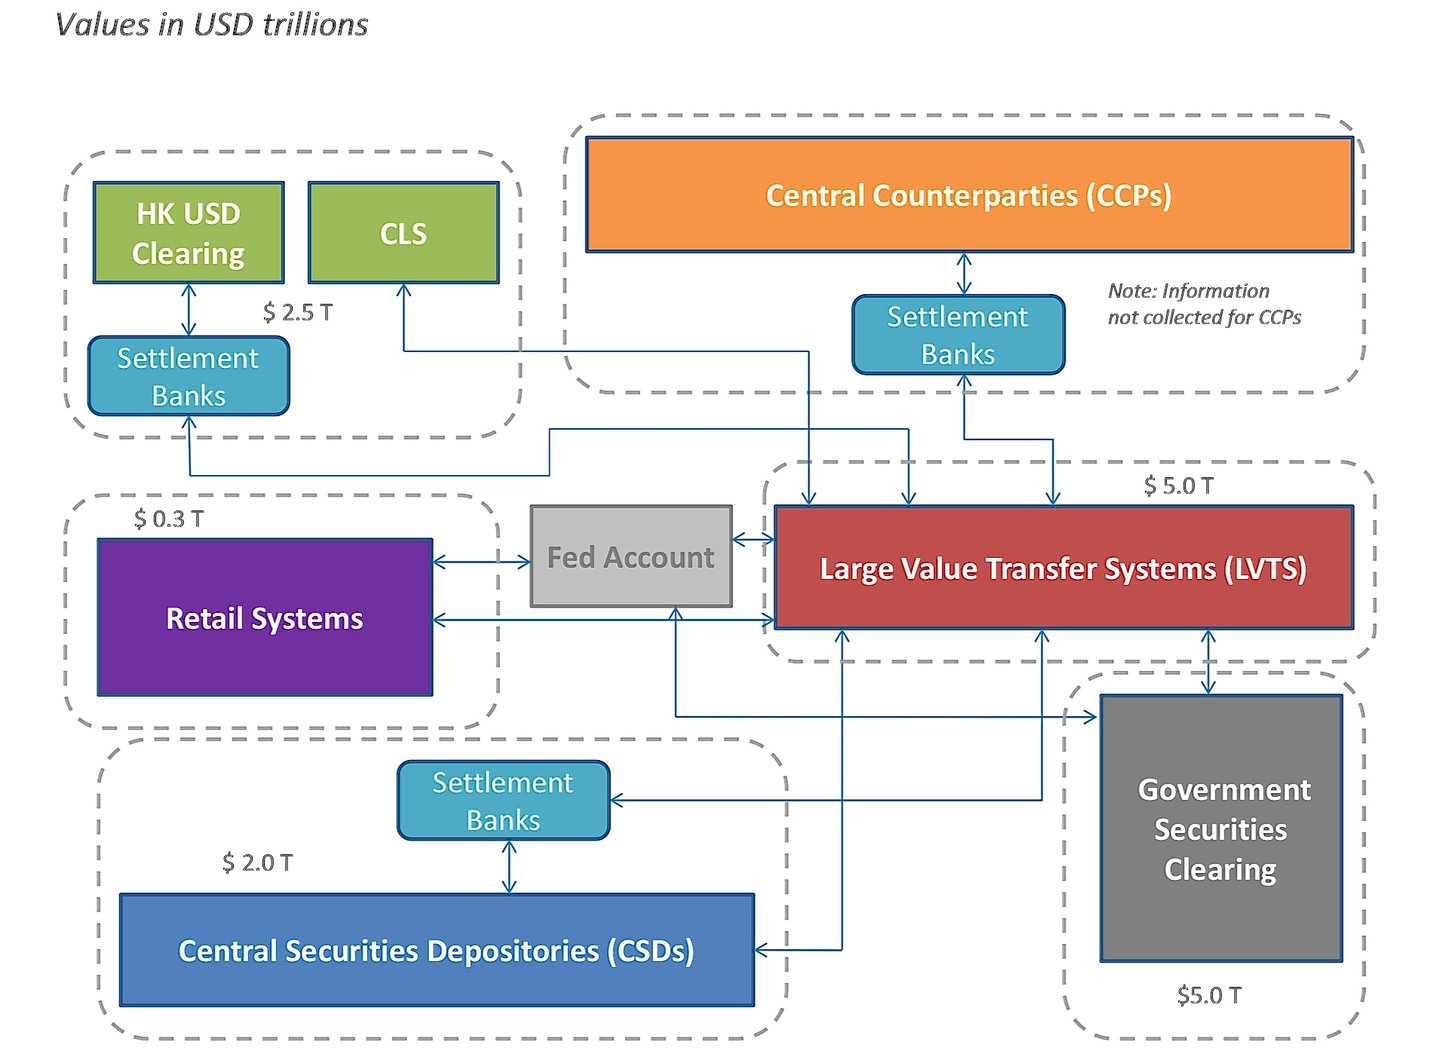
VI. Integracja z innymi systemami: DTC i nie tylko
Podczas gdy Fedwire Securities pełni funkcję głównego depozytu dla instrumentów skarbowych, Depository Trust Company (DTC) prowadzi odrębną infrastrukturę sektora prywatnego dla papierów wartościowych spółek i jednostek samorządu terytorialnego. Transakcje na rządowych papierach wartościowych są rozliczane i kompensowane przez Fixed Income Clearing Corporation (FICC), kolejną spółkę zależną DTCC, a rozrachunek następuje w Fedwire Securities za pośrednictwem banków rozliczeniowych.
To powiązanie ułatwia:
- Rozrachunek papierów skarbowych między uczestnikami DTC
- Transakcje repo oraz operacje zabezpieczające z udziałem papierów wartościowych rządu Stanów Zjednoczonych
- Funkcje kompensaty i rozliczeń na wielu platformach
VII. Godziny pracy
Usługa Fedwire Securities Service działa:
- Od poniedziałku do piątku, z wyłączeniem dni ustawowo wolnych od pracy w USA
- Otwarcie: 8:30 czasu wschodniego (ET) (13:30 UTC; 12:30 UTC w okresie obowiązywania czasu letniego w USA)
- Zamknięcie: godz. 15:15 ET dla przelewów (20:15 UTC; 19:15 UTC w okresie czasu letniego), godz. 15:30 ET dla storn
Godziny te określają okno ostateczności rozrachunku dla rozliczeń papierów rządowych w dniu transakcji.
VIII. Znaczenie systemowe i architektura ryzyka
Fedwire Securities Service jest systemowo ważnym podmiotem infrastruktury rynku finansowego (Systemically Important Financial Market Utility, SIFMU) w rozumieniu Tytułu VIII Dodd-Frank Act. Jego niezawodność ma kluczowe znaczenie dla:
- Funkcjonowanie rynku skarbowych papierów wartościowych
- Operacje otwartego rynku (OMO)
- Zarządzanie płynnością na rynku międzybankowym
- Ograniczanie ryzyka systemowego w scenariuszach kryzysowych
Debety śróddzienne powstające w związku z rozrachunkiem papierów wartościowych muszą być zabezpieczone, zazwyczaj nabywanymi papierami wartościowymi, co chroni Rezerwę Federalną przed ryzykiem kontrahenta.
IX. Zmiany technologiczne i regulacyjne
Niedawne i zapowiadane zmiany obejmują:
- Migracja do ISO 20022 w celu ujednolicenia komunikatów
- Wzmocnione ramy odporności cybernetycznej
- Stałe dostosowywanie polityk do Zasad dla infrastruktur rynków finansowych CPMI-IOSCO
Działania te mają na celu utrzymanie odporności usługi w zdigitalizowanym i wzajemnie powiązanym środowisku finansowym.
Fedwire® Securities Service nie jest jedynie systemem rozrachunku, lecz architekturą zaufania na poziomie suwerennym dla rynków amerykańskiego długu rządowego. Dzięki bezpośredniej kontroli sprawowanej przez Rezerwę Federalną, możliwości rozrachunku brutto w czasie rzeczywistym oraz ostateczności prawnej stanowi fundament płynności, bezpieczeństwa i wiarygodności amerykańskich finansów publicznych. Jego integracja z infrastrukturami komercyjnymi, takimi jak DTC, zapewnia sprawne funkcjonowanie złożonych instrumentów finansowych i przepływów zabezpieczeń. W dobie rosnącej złożoności systemowej Fedwire pozostaje filarem amerykańskiej stabilności monetarnej i finansowej.
Szczegółowe informacje regulacyjne zawierają: Federal Reserve Operating Circular No. 7 oraz Regulation J (12 CFR Part 210).
Euroclear ESES i ESES-CSD
System ESES (Euroclear Settlement of Euronext-zone Securities) Euroclear jest platformą rozrachunku papierów wartościowych, zaprojektowaną w celu usprawnienia i sprawnej realizacji rozrachunku papierów wartościowych notowanych na rynkach Euronext, obejmujących Belgię, Francję i Holandię. ESES ma na celu uproszczenie i standaryzację procesów posttransakcyjnych, a tym samym zwiększenie efektywności transgranicznego rozrachunku w strefie Euronext.
System ESES działa w następujący sposób:
- Obrót: Inwestorzy kupują i sprzedają papiery wartościowe na rynkach Euronext za pośrednictwem swoich domów maklerskich lub platform transakcyjnych. Po zawarciu transakcji jej szczegóły są przekazywane do kontrahenta centralnego (CCP) w celu rozliczenia.
- Rozliczanie: Centralna kontrpartia (CCP) działa jako kupujący wobec każdego sprzedającego i sprzedający wobec każdego kupującego, ograniczając w ten sposób ryzyko kontrahenta. Oblicza ona zobowiązania netto każdego uczestnika i zapewnia, że posiada on wymagane zabezpieczenie pokrywające jego pozycje.
- Rozrachunek: Po rozliczeniu transakcji są one przekazywane do platformy ESES w celu rozrachunku. ESES współpracuje z lokalnymi krajowymi depozytami papierów wartościowych (CSD) w Belgii (Euroclear Belgium), Francji (Euroclear France) i Holandii (Euroclear Nederland), umożliwiając przeniesienie papierów wartościowych i środków pieniężnych pomiędzy kupującym a sprzedającym.
- Delivery-versus-Payment (DvP): system ESES działa w modelu DvP, który zapewnia jednoczesne przeniesienie papierów wartościowych i dokonanie odpowiadającej mu płatności. Proces ten ogranicza ryzyko rozrachunku i zwiększa efektywność transakcji na papierach wartościowych.
- Uzgadnianie i raportowanie: system ESES uzgadnia rozliczone transakcje i świadczy na rzecz uczestników usługi raportowe, umożliwiając im bieżące śledzenie pozycji oraz szczegółów zawartych transakcji.
Łącząc się z lokalnymi centralnymi depozytami papierów wartościowych (CSD) i oferując jedną platformę rozrachunku papierów wartościowych strefy Euronext, ESES upraszcza proces posttransakcyjny i umożliwia sprawniejszy rozrachunek transgraniczny. Ta harmonizacja zmniejsza złożoność i koszty rozrachunku transakcji na papierach wartościowych na wielu rynkach, wspierając tym samym większą integrację i współpracę w europejskim ekosystemie finansowym.
Jeżeli chcą Państwo dowiedzieć się więcej o procedurach operacyjnych Euroclear, prosimy kliknąć tutaj
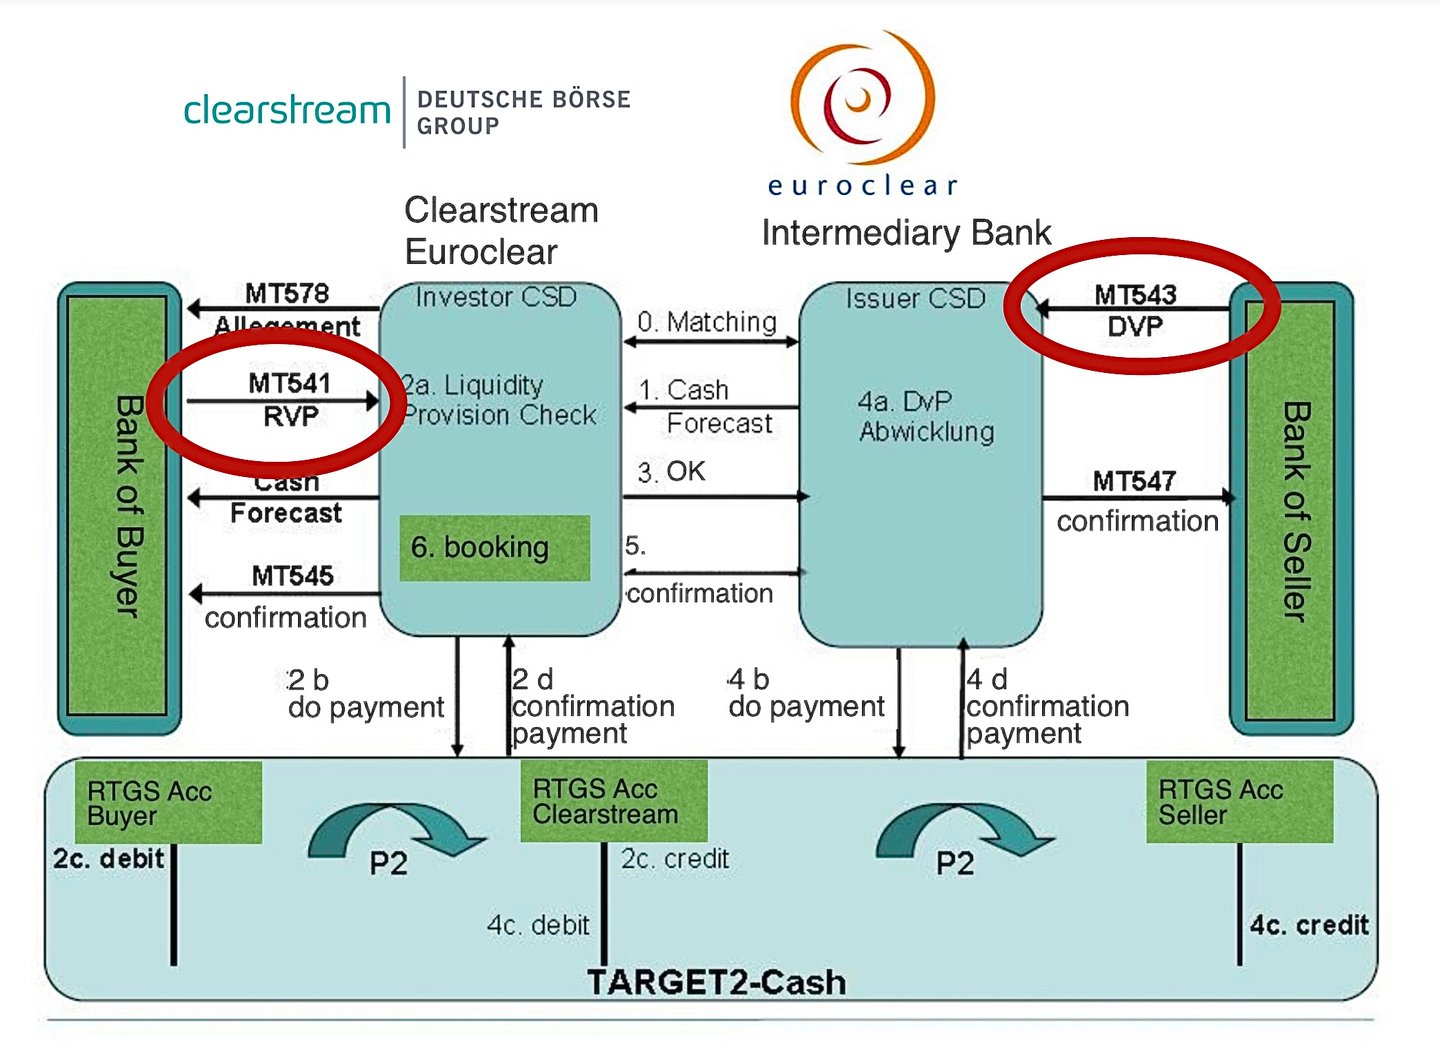
Clearstream jest centralnym depozytem papierów wartościowych (CSD) z siedzibą w Luksemburgu i członkiem Grupy Deutsche Börse. Jako CSD Clearstream odgrywa kluczową rolę w infrastrukturze rynku finansowego, świadcząc usługi przechowywania, rozrachunku i zarządzania papierami wartościowymi, takimi jak akcje i obligacje.
Clearstream działa za pośrednictwem dwóch głównych podmiotów prawnych: Clearstream Banking AG z siedzibą we Frankfurcie w Niemczech, specjalizującego się w niemieckich papierach wartościowych krajowych, oraz Clearstream Banking S.A. z siedzibą w Luksemburgu, obsługującego papiery wartościowe międzynarodowe.
Oto, jak Clearstream działa jako centralny depozyt papierów wartościowych (CSD):
- Emisja: Clearstream ułatwia proces emisji nowych papierów wartościowych poprzez ich rejestrację i elektroniczne zapisanie w swoich systemach. Usługa ta zapewnia dostępność papierów wartościowych do obrotu na rynku.
- Przechowywanie: Clearstream zapewnia bezpieczne środowisko do przechowywania papierów wartościowych, prowadząc elektroniczne rejestry własności i gwarantując ochronę aktywów.
- Rozrachunek papierów wartościowych: Clearstream umożliwia przeniesienie papierów wartościowych między kupującymi a sprzedającymi, aktualizując rejestry własności i zapewniając prawidłowy rozrachunek transakcji. Współpracuje z różnymi platformami obrotu i izbami rozliczeniowymi w celu usprawnienia procesów posttransakcyjnych.
- Dostawa za płatność (Delivery-versus-Payment, DvP): Clearstream działa w modelu DvP, który zapewnia jednoczesne przeniesienie papierów wartościowych i dokonanie odpowiedniej płatności. Proces ten ogranicza ryzyko rozrachunku i zwiększa efektywność transakcji papierami wartościowymi.
- Czynności korporacyjne i obsługa dochodów: Clearstream obsługuje czynności korporacyjne, takie jak dywidendy, wypłaty odsetek, podziały akcji i fuzje, zapewniając dokonanie odpowiednich płatności lub korekt w ewidencji posiadaczy papierów wartościowych.
- Zarządzanie zabezpieczeniami: Clearstream oferuje usługi zarządzania zabezpieczeniami, obejmujące efektywną i bezpieczną obsługę zabezpieczeń wykorzystywanych w różnych transakcjach finansowych, takich jak umowy repo lub instrumenty pochodne. Zapewnia również usługi takie jak udzielanie i zaciąganie pożyczek papierów wartościowych.
- Łączność i integracja: Clearstream współpracuje z innymi centralnymi depozytami papierów wartościowych (CSD), systemami rozrachunku papierów wartościowych i infrastrukturami rynku, takimi jak TARGET2-Securities (T2S), aby zwiększać sprawność rozrachunku transgranicznego i wspierać integrację rynków finansowych.
Dzięki tym usługom Clearstream zapewnia sprawne, przejrzyste i bezpieczne funkcjonowanie rynków finansowych. Jego rola jako centralnego depozytu papierów wartościowych (CSD) ogranicza ryzyko kontrahenta, zwiększa efektywność transakcji i wspiera stabilność rynków, na których działa.
Aby dowiedzieć się więcej, proszę kliknąć poniższy link
T2S (EBC – Europejski Bank Centralny)
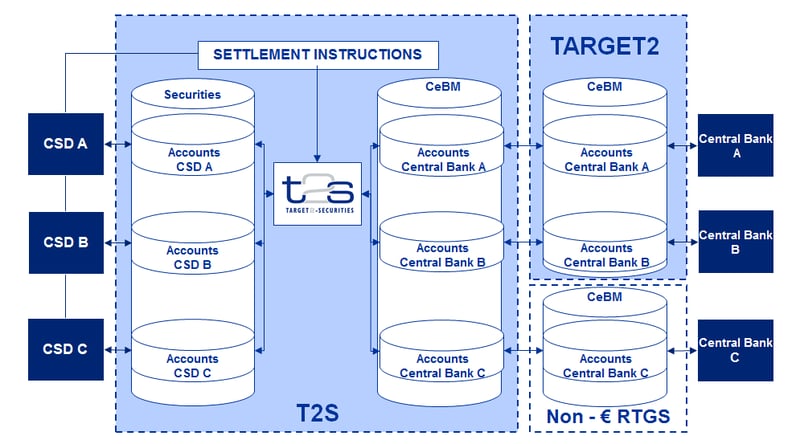
Obsługa papierów wartościowych w T2S
- Rozrachunek papierów wartościowych:
- Definicja: Rozrachunek papierów wartościowych to proces przeniesienia papierów wartościowych od sprzedającego do kupującego oraz odpowiadającej mu płatności od kupującego do sprzedającego.
- Rola T2S: T2S ułatwia ten proces, działając jako scentralizowana platforma łącząca różne centralne depozyty papierów wartościowych (CSD) w całej Europie.
- Dostawa za zapłatą (DvP):
- Koncepcja: DvP (dostawa za płatność) jest fundamentalną zasadą rozrachunku papierów wartościowych, zapewniającą, że dostawa papierów wartościowych następuje wyłącznie wówczas, gdy dokonano płatności.
- Wdrożenie w T2S: T2S zapewnia, że transfer papierów wartościowych i odpowiadająca mu płatność następują jednocześnie, co ogranicza ryzyko niewykonania zobowiązania przez jedną ze stron po otrzymaniu aktywów.
- Pieniądz banku centralnego:
- Rozrachunek w środkach banku centralnego: Transakcje w T2S są rozliczane w pieniądzu banku centralnego, który uznaje się za najbezpieczniejszą formę rozrachunku, ponieważ nie niesie ryzyka kredytowego.
- Zarządzanie płynnością: Uczestnicy mogą efektywnie zarządzać swoją płynnością, ponieważ rozrachunek w pieniądzu banku centralnego ogranicza potrzebę utrzymywania wysokich buforów płynności.
- Zarządzanie zabezpieczeniami:
- Cel: Zabezpieczenie (kolateral) jest wykorzystywane w transakcjach finansowych w celu ograniczenia ryzyka kredytowego.
- T2S i zabezpieczenia: T2S wspiera efektywne zarządzanie zabezpieczeniami, umożliwiając szybki i łatwy transfer papierów wartościowych, które mogą być wykorzystywane jako zabezpieczenie w różnych operacjach finansowych.
- Transakcje transgraniczne:
- Wyzwania: Transgraniczne transakcje papierami wartościowymi tradycyjnie napotykają trudności, takie jak odmienne przepisy krajowe i praktyki rozrachunkowe.
- Rozwiązanie T2S: zapewniając ujednoliconą platformę, T2S harmonizuje praktyki rozliczeniowe i ułatwia transgraniczne transakcje; krajowe przepisy dotyczące papierów wartościowych pozostają jednak zróżnicowane.
- Standaryzacja i harmonizacja:
- Standaryzacja procedur: T2S wprowadza w całej Europie ujednolicenie cykli rozrachunkowych, godzin granicznych i procedur operacyjnych.
- Korzyści: ta harmonizacja ogranicza złożoność i koszty związane z transgranicznym obrotem papierami wartościowymi.
- Integracja z T2: Transakcje pieniężne: T2 jest systemem RTGS dla euro, obsługującym płatności w euro o dużej wartości.
- Powiązanie z T2S: Płynność może być przenoszona między rachunkami T2 a dedykowanymi rachunkami środków pieniężnych w T2S, na których rozliczana jest część pieniężna każdej transakcji na papierach wartościowych.
- Rola centralnych depozytów papierów wartościowych (CSD):
- Centralne depozyty papierów wartościowych (CSD) w T2S: podmioty prowadzące ewidencję papierów wartościowych, umożliwiające ich przenoszenie oraz świadczące usługi powiązane.
- Funkcjonalność: Centralne depozyty papierów wartościowych (CSD) współdziałają z T2S w celu rozrachunku transakcji, prowadzenia rachunków oraz rejestrowania własności papierów wartościowych.
Wpływ na rynki finansowe i instytucje
- Redukcja ryzyka: Zapewniając jednoczesną wymianę środków pieniężnych i papierów wartościowych, T2S minimalizuje ryzyko kontrahenta i ryzyko rozliczeniowe.
- Efektywność operacyjna: Instytucje finansowe korzystają z mniejszej złożoności i niższych kosztów dzięki uproszczonym i ustandaryzowanym procesom.
- Integracja rynków: T2S odgrywa decydującą rolę w integracji europejskich rynków finansowych, czyniąc je bardziej odpornymi i wzajemnie powiązanymi.
- Optymalizacja płynności: System zwiększa zdolność banków do skuteczniejszego zarządzania płynnością i zabezpieczeniami.
T2S w istotnym stopniu modernizuje środowisko rozrachunku papierów wartościowych w Europie, zapewniając większą efektywność, mniejsze ryzyko oraz wyższy stopień integracji rynków finansowych. System ten stanowi fundament wysiłków Unii Europejskiej na rzecz stworzenia bardziej zintegrowanego i odpornego rynku finansowego.
Największe centralne depozyty papierów wartościowych (CSD) na świecie
Centralne depozyty papierów wartościowych (CSD) są kluczowymi instytucjami globalnej infrastruktury finansowej. Świadczą usługi przechowywania, rozliczania i rozrachunku transakcji na papierach wartościowych, zapewniając sprawne i bezpieczne przekazywanie papierów wartościowych między stronami. Poniżej przedstawiono wykaz niektórych z największych CSD na świecie, w oparciu o skalę ich działalności, wartość aktywów w depozycie oraz wpływ na rynki finansowe.
1. The Depository Trust & Clearing Corporation (DTCC) – Stany Zjednoczone
DTCC jest jedną z największych na świecie instytucji świadczących usługi finansowe po zawarciu transakcji. Jej spółka zależna, The Depository Trust Company (DTC), pełni rolę głównego centralnego depozytu papierów wartościowych (CSD) w Stanach Zjednoczonych.
Kluczowe usługi:
- Zapewnia usługi rozliczeniowe, rozrachunkowe, obsługę aktywów oraz usługi informacyjne.
- Obsługuje szeroki zakres papierów wartościowych, w tym akcje, obligacje korporacyjne i komunalne, papiery rządowe, papiery wartościowe zabezpieczone hipotekami oraz instrumenty rynku pieniężnego.
Znaczenie:
- Stanowi integralny element funkcjonowania amerykańskiego rynku papierów wartościowych.
- Obsługuje tysiące uczestników, w tym domy maklerskie, banki, fundusze wzajemne i inne instytucje finansowe.
2. Euroclear Group – Europa
Euroclear jest wiodącym dostawcą usług posttransakcyjnych z siedzibą w Brukseli w Belgii. Prowadzi zarówno krajowe centralne depozyty papierów wartościowych (CSD), jak i międzynarodowy centralny depozyt papierów wartościowych (ICSD).
Kluczowe usługi:
- Euroclear Bank: Pełni funkcję ICSD, rozliczając transgraniczne transakcje na papierach wartościowych o zasięgu międzynarodowym.
- Krajowe CSD: Obejmują Euroclear Belgium, Euroclear Finland, Euroclear France, Euroclear Nederland, Euroclear Sweden oraz Euroclear UK & International (operator CREST).
- Oferuje usługi w zakresie obligacji, akcji, instrumentów pochodnych i funduszy inwestycyjnych.
Znaczenie:
- Umożliwia realizację transakcji krajowych i transgranicznych w całej Europie.
- Zwiększa efektywność rynku poprzez harmonizację i standaryzację procesów rozrachunku.
3. Clearstream – Niemcy i Luksemburg
Clearstream jest kluczowym dostawcą usług posttransakcyjnych i wchodzi w skład Deutsche Börse Group. Działa zarówno jako CSD, jak i ICSD.
Kluczowe usługi:
- Clearstream Banking S.A.: Z siedzibą w Luksemburgu pełni funkcję ICSD dla międzynarodowych papierów wartościowych. Clearstream Banking AG: Pełni funkcję niemieckiego CSD.
- Oferuje usługi rozrachunkowe i powiernicze w zakresie obligacji, akcji i funduszy inwestycyjnych.
Znaczenie:
- Odgrywa kluczową rolę na europejskich i międzynarodowych rynkach papierów wartościowych.
- Świadczy usługi na rzecz instytucji finansowych na całym świecie.
4. Japan Securities Depository Center, Inc. (JASDEC) – Japonia
JASDEC jest japońskim centralnym depozytem papierów wartościowych dla akcji, obligacji korporacyjnych i funduszy inwestycyjnych; japońskie obligacje skarbowe są przechowywane w systemie zapisów księgowych Banku Japonii.
Kluczowe usługi:
- Zarządza systemami przeniesień księgowych dla akcji, obligacji korporacyjnych, papierów komercyjnych i funduszy inwestycyjnych.
- Ułatwia dematerializację papierów wartościowych.
Znaczenie:
- Istotna dla sprawności i integralności japońskich rynków finansowych.
- Obsługuje szerokie grono inwestorów krajowych i zagranicznych.
5. China Securities Depository and Clearing Corporation Limited (CSDC) – Chiny
CSDC jest centralnym depozytem papierów wartościowych dla Chin kontynentalnych.
- Działa pod nadzorem Chińskiej Komisji Nadzoru Papierów Wartościowych (CSRC).
Kluczowe usługi:
- Zapewnia usługi rejestrowe, depozytowe, rozliczeniowe i rozrachunkowe.
- Obsługuje giełdy Shanghai Stock Exchange i Shenzhen Stock Exchange.
Znaczenie:
- Integralna część szybko rosnących i ewoluujących rynków finansowych Chin.
- Umożliwia realizację transakcji zarówno krajowych, jak i zagranicznych inwestorów kwalifikowanych.
6. National Securities Depository Limited (NSDL) – Indie
NSDL jest pierwszym i jednym z największych depozytów papierów wartościowych (CSD) w Indiach.
Kluczowe usługi:
- Oferuje usługi depozytowe w zakresie akcji, obligacji, papierów wartościowych emitowanych przez rząd oraz jednostek funduszy inwestycyjnych.
- Umożliwia elektroniczne rozrachunki papierów wartościowych będących przedmiotem obrotu na giełdach indyjskich.
Znaczenie:
- Był pionierem dematerializacji papierów wartościowych w Indiach.
- Zwiększa efektywność i ogranicza ryzyko na rynkach kapitałowych w Indiach.
7. Central Depository Services Limited (CDSL) – Indie
CDSL jest drugim w Indiach centralnym depozytem papierów wartościowych, oferującym usługi podobne do usług NSDL.
Kluczowe usługi:
- Umożliwia przechowywanie i przenoszenie papierów wartościowych w formie elektronicznej.
- Oferuje usługi w zakresie akcji, obligacji i innych instrumentów finansowych.
Znaczenie:
- Sprzyja konkurencji i innowacjom na indyjskim rynku usług depozytowych.
- Wspiera rosnącą liczbę inwestorów indywidualnych w Indiach.
8. National Settlement Depository (NSD) – Rosja
NSD jest rosyjskim centralnym depozytem papierów wartościowych i wchodzi w skład Moscow Exchange Group.
Kluczowe usługi:
- Zapewnia usługi rozliczeniowe, powiernicze i informacyjne w odniesieniu do różnych papierów wartościowych.
- Zarządza zdarzeniami korporacyjnymi i ujawnianiem informacji.
Znaczenie:
- Element o zasadniczym znaczeniu dla infrastruktury rosyjskich rynków finansowych.
- NSD podlega sankcjom UE od czerwca 2022 r. oraz sankcjom USA od czerwca 2024 r.; IFB nie prowadzi z nim działalności.
9. SIX SIS Ltd. – Szwajcaria
Wchodzący w skład SIX Group SIX SIS pełni funkcję centralnego depozytu papierów wartościowych w Szwajcarii.
Kluczowe usługi:
- Oferuje usługi rozliczeniowe i powiernicze w zakresie papierów wartościowych szwajcarskich i międzynarodowych.
- Zapewnia obsługę aktywów oraz zarządzanie zabezpieczeniami.
Znaczenie:
- Wspiera znaczący sektor finansowy Szwajcarii.
- Łączy rynki szwajcarskie z inwestorami na całym świecie.
10. Strate – Republika Południowej Afryki
Strate jest posiadającym licencję krajowym depozytem papierów wartościowych (CSD) w Republice Południowej Afryki, zapewniającym elektroniczne rozliczanie instrumentów finansowych.
Kluczowe usługi:
- Rozlicza transakcje na akcjach, obligacjach, instrumentach rynku pieniężnego oraz instrumentach pochodnych.
- Oferuje usługi dla emitentów oraz środki ochrony inwestorów.
Znaczenie:
- Zwiększa efektywność i bezpieczeństwo rynków finansowych Republiki Południowej Afryki.
- Obsługuje zarówno krajową, jak i międzynarodową działalność inwestycyjną.
Inne istotne centralne depozyty papierów wartościowych:
- Korea Securities Depository (KSD) – Korea Południowa. Prowadzi rozliczenia i przechowywanie aktywów na koreańskim rynku papierów wartościowych. Przechowuje aktywa o wartości przekraczającej 4 000 bilionów KRW.
- Central Securities Depository of Iran (CSDI) – Iran. Świadczy usługi depozytowe, rozliczeniowe i rozrachunkowe dla irańskiego rynku kapitałowego. Iran podlega kompleksowym sankcjom USA oraz środkom zaradczym FATF; IFB nie prowadzi z nim żadnej działalności.
- CDS Clearing and Depository Services Inc. (CDS) – Kanada. Świadczy usługi rozliczeniowe i depozytowe w zakresie udziałowych i dłużnych papierów wartościowych oraz instrumentów rynku pieniężnego w Kanadzie.
Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.
Zachęcamy do kontaktu, jeżeli chcą Państwo utworzyć funkcjonalność CSD dla swoich rachunków prowadzonych w Banku.