Kryptoaktywa i aktywa cyfrowe
Wymiana kryptoaktywów na waluty tradycyjne (off-ramping)
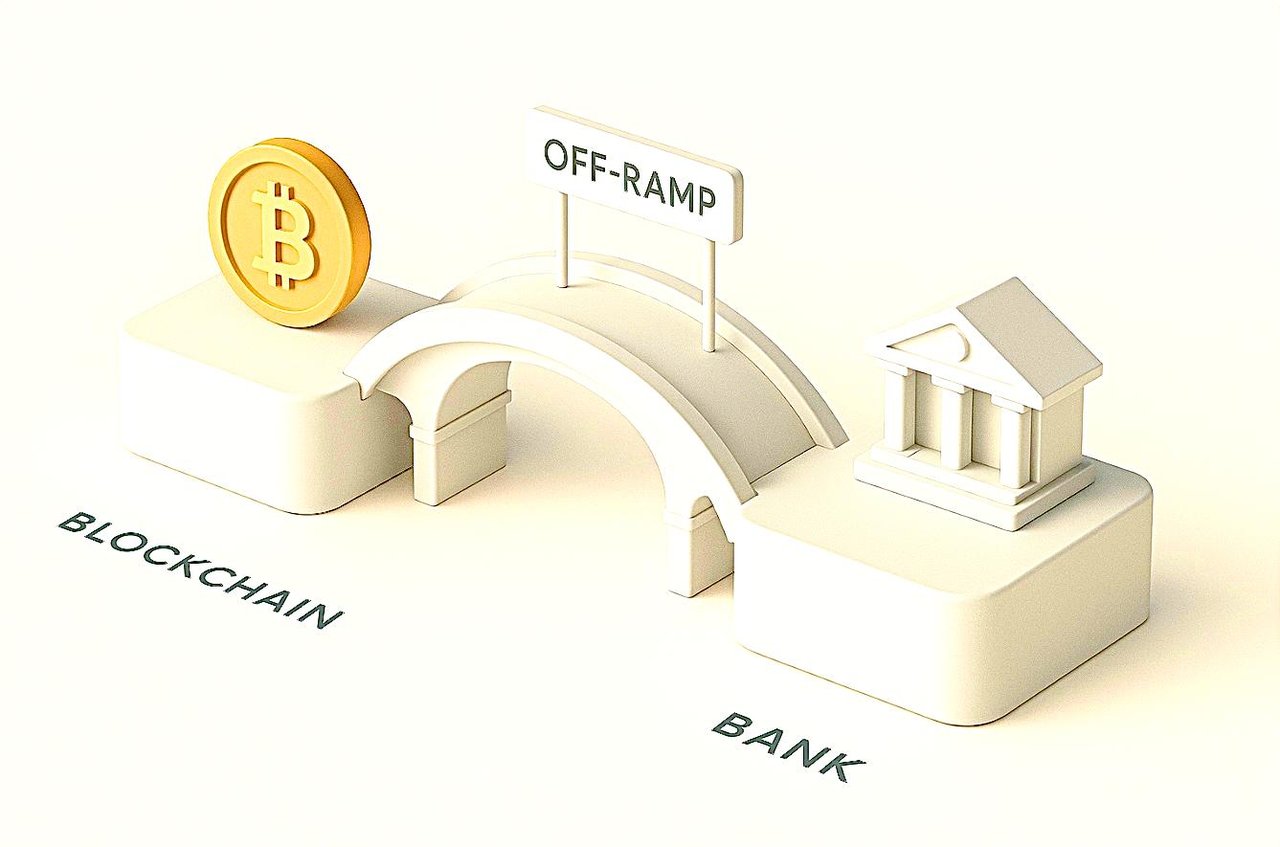
Struktury off-ramp i on-ramp dla kryptoaktywów
stanowią kluczowe elementy ekosystemu kryptowalut, umożliwiające sprawną konwersję aktywów cyfrowych, takich jak Bitcoin, Ethereum i stablecoiny, na waluty tradycyjne, takie jak USD, EUR lub GBP, i odwrotnie. Systemy te działają w oparciu o różne mechanizmy, w tym scentralizowane giełdy, procesory płatności oraz zautomatyzowane protokoły konwersji, które obsługują złożony proces walidacji aktywów, zapewnienia zgodności z przepisami i rozrachunku na tradycyjny rachunek bankowy.
Czego nie robimy
IFB nie projektuje ani nie obsługuje struktur, których celem jest ukrycie beneficjenta rzeczywistego lub pochodzenia aktywów kryptograficznych. Warstwowanie za pośrednictwem spółek fasadowych, „ukrytych” wspólników lub łańcuchów podstawionych podmiotów jest uznaną typologią prania pieniędzy, a nie usługą.
Każda realizowana przez nas konwersja jest przypisana do rzeczywistego beneficjenta, poparta dowodami pochodzenia środków i majątku, sprawdzona względem list sankcyjnych oraz zgłaszana tam, gdzie wymaga tego prawo. Podmioty offshore, fundusze i trusty mogą służyć uzasadnionym celom; nigdy jednak nie zastępują przejrzystości wobec banku.
Metody zasilania i wypłaty środków w kryptoaktywach (on-ramp i off-ramp) na rynkach lokalnych w Europie i USA
Europa: legalne metody wpłat i wypłat (on-ramp i off-ramp)
1. Scentralizowane regulowane giełdy
- Wiodące europejskie giełdy posiadające zezwolenie na mocy rozporządzenia MiCA, na przykład Bitpanda, Kraken i Bitstamp
- Procedura: założenie konta, przeprowadzenie weryfikacji Know Your Customer (KYC), przekazanie kryptowaluty, sprzedaż za EUR (lub inną walutę fiducjarną) i wypłata przelewem SEPA lub przelewem bankowym
- Wszystkie główne giełdy przekazują informacje o aktywności użytkowników organom lokalnym, w szczególności zgodnie z unijnymi przepisami podatkowymi i AML.
2. Dostawcy usług zgodni z MiCAR
- Unijne rozporządzenie w sprawie rynków kryptoaktywów (MiCAR), obowiązujące od grudnia 2024 roku, wymaga, aby platformy off-ramp posiadały licencję oraz spełniały rygorystyczne wymogi dotyczące działalności operacyjnej, zarządzania ryzykiem i ochrony konsumentów
- Paszportowanie: dostawca posiadający licencję w jednym państwie członkowskim może prowadzić działalność w całej UE, co zapewnia jednolitą ochronę konsumentów i pewność prawa.
- Dostawcy usług muszą stosować pełne środki KYC/AML oraz przedstawiać dokumentację dotyczącą wszystkich transakcji.
3. Procesory płatności i rozwiązania bankowe
- Usługi takie jak Nuvei i inne umożliwiają bezpośrednią wypłatę z kryptowalut do waluty fiducjarnej na rachunki bankowe lub karty, często w integracji z głównymi bankami i instytucjami pieniądza elektronicznego w UE
- Wymaga procedury KYC; podlega regulacji na podstawie rozporządzenia MiCAR oraz lokalnych przepisów prawa bankowego.
4. Rozwiązania w zakresie stablecoinów
- Korzystanie z regulowanych platform w celu wymiany stablecoinów (np. USDT, EURS) na lokalną walutę fiducjarną oraz wypłaty środków na rachunek bankowy lub kartę płatniczą.
- Zawsze za pośrednictwem platform zarejestrowanych i zgodnych z przepisami AML
5. Platformy OTC i instytucjonalne kanały wyjścia
- W przypadku dużych transakcji przedsiębiorstwa i zamożne osoby prywatne (HNWI) mogą korzystać z desków OTC (over-the-counter), takich jak prowadzone przez Binance, Kraken lub regionalnie licencjonowanych dostawców.
- Zespoły te oferują indywidualnie dopasowane procedury KYC, bezpośrednie rozliczenia bankowe oraz wsparcie w zakresie Compliance w odniesieniu do znacznych kwot.
6. Wymogi prawne i podatkowe
Każda zgodna z prawem ścieżka wyjścia (off-ramp) musi:
- Przeprowadzać rygorystyczne weryfikacje KYC/AML.
- Składanie zgłoszeń lub raportów dotyczących transakcji o dużej wartości lub podejrzanych.
- Należy przedstawić dokumentację potwierdzającą pochodzenie środków w kryptoaktywach.
- Ułatwienie raportowania zysków kapitałowych do celów podatkowych
USA: Legalne metody wypłaty środków (off-ramp)
1. Scentralizowane giełdy z siedzibą w USA
- Główne platformy: Coinbase, Gemini, Kraken, Binance US i inne
- Wymaga rejestracji użytkownika, procedur KYC oraz kontroli AML zgodnych z prawem federalnym i stanowym.
- Przewalutowanie kryptoaktywów na USD, z przekazaniem na krajowe rachunki bankowe lub do sieci płatniczych (ACH, RTP)
2. Platformy fintech i podmioty przetwarzające płatności
- Podmioty takie jak OneSafe i Ramp Network oferują sprawną konwersję środków z kryptoaktywów na waluty tradycyjne (off-ramping) na rachunki bankowe w USA, karty, a czasem nawet usługi płatności rachunków
- Pełna zgodność z przepisami FinCEN (Financial Crimes Enforcement Network) oraz rejestracja jako przedsiębiorstwo świadczące usługi pieniężne (money service business).
3. Karty debetowe powiązane z kryptoaktywami
- Niektórzy dostawcy wydają karty przedpłacone lub debetowe zasilane ze sprzedaży kryptoaktywów, z przeliczeniem w czasie rzeczywistym na USD w momencie dokonywania transakcji.
- Wydawcy (np. za pośrednictwem Mastercard/Visa) wymagają rygorystycznych procedur KYC/AML.
4. Instytucjonalne punkty wyjścia (off-ramp) i działy obrotu OTC
- Wykorzystywane przez przedsiębiorstwa lub klientów instytucjonalnych; zapewniają indywidualną obsługę, rozliczenia oraz płynność w dużych wolumenach pod nadzorem regulacyjnym
5. Zgodność z przepisami prawa i raportowanie podatkowe
- Platformy wymagają KYC i raportowania 1099, a wszystkie transakcje są identyfikowalne dla potrzeb kontroli IRS
- W USA egzekwowanie przepisów podatkowych dotyczących kryptoaktywów oraz standardy raportowania są bardziej rygorystyczne niż w większości regionów.
Konwersja między walutami fiducjarnymi a aktywami cyfrowymi, określana jako on-ramping i off-ramping, pozostaje jednym z najpoważniejszych strukturalnych wąskich gardeł w ekosystemie kryptowalut. Zarówno inwestorzy instytucjonalni, jak i uczestnicy detaliczni napotykają szereg wyzwań operacyjnych, regulacyjnych i związanych z ryzykiem kontrahenta, które utrudniają swobodny przepływ kapitału między tradycyjnymi systemami finansowymi a zdecentralizowaną sferą.
1. Strukturalne trudności związane z wprowadzaniem i wyprowadzaniem środków z rynku kryptoaktywów (on- i off-ramping)
a. Rozdrobnienie regulacyjne
Regulacje finansowe dotyczące aktywów cyfrowych pozostają niespójne w poszczególnych jurysdykcjach. Instytucje muszą poruszać się w złożonej mozaice ram AML, KYC, FATF i MiCA, z których każde nakłada odmienne wymogi dokumentacyjne i monitorujące. Ta złożoność zniechęca instytucje do wdrażania rozwiązań i spowalnia przepustowość transakcji. Użytkownicy detaliczni z kolei często mierzą się z przedłużającymi się procedurami weryfikacji i nieprzewidywalnymi blokadami rachunków przy próbach konwersji na waluty tradycyjne.
b. Niechęć banków i ryzyko kontrahenta
Banki tradycyjne pozostają niechętne ryzyku, jeśli chodzi o ekspozycję na aktywa cyfrowe, głównie z powodu postrzeganej zmienności, ryzyka reputacyjnego i niepełnej jasności regulacyjnej. Inwestorzy instytucjonalni mają zatem trudności z zapewnieniem sobie stabilnych relacji bankowych, zdolnych do obsługi rozliczeń związanych z kryptowalutami. Użytkownicy detaliczni, zwłaszcza korzystający z mniejszych giełd, często napotykają blokady przelewów, opóźnienia w rozliczeniach i wysokie opłaty za wypłaty.
c. Bariery w zakresie płynności i rozrachunku
Inwestorzy instytucjonalni oczekują głębokiej płynności i niemal natychmiastowego rozrachunku – standardu, który rzadko spełniają obecne bramy kryptowaluty–waluta fiducjarna. Ścieżki konwersji są rozdrobnione na wielu pośredników, co skutkuje ryzykiem realizacji, poślizgiem cenowym i utrudnieniami w zakresie zgodności regulacyjnej. Platformy detaliczne z kolei korzystają z zewnętrznych procesorów płatności, które stosują wygórowane spready, obniżając efektywność transakcji i zaufanie użytkowników.
d. Niezgodności w zakresie przechowywania aktywów i compliance
Instytucje wymagają solidnych rozwiązań w zakresie przechowywania aktywów, które sprawnie integrują się z systemami rozrachunku w walucie fiducjarnej, jednak większość giełd kryptowalut jest niezgodna z infrastrukturą klasy instytucjonalnej pod względem technologicznym lub proceduralnym. Platformy detaliczne nie dysponują wyrafinowaniem niezbędnym do zapewnienia sprawnego monitorowania transakcji ani możliwości ich audytu, a są to kluczowe warunki wstępne szerokiego wdrożenia oraz zaufania ze strony organów regulacyjnych.
2. Rozwiązanie IFB
a. Dostęp do waluty fiducjarnej na poziomie instytucjonalnym
IFB łączy tradycyjne finanse z ekosystemami aktywów cyfrowych, eliminując strukturalny podział między nimi. Jako w pełni regulowana instytucja bankowa posiadająca wiedzę specjalistyczną w zakresie aktywów cyfrowych, zapewnia zgodne z przepisami bramy walutowe spełniające standardy instytucjonalne. Obejmuje to rachunki wyodrębnione, wielojurysdykcyjne sieci rozliczeniowe oraz bezpośrednią integrację z zatwierdzonymi giełdami kryptowalut i podmiotami świadczącymi usługi powiernicze.
b. Ujednolicona architektura Compliance
Dzięki zharmonizowanym ramom AML/KYC i zautomatyzowanemu monitorowaniu transakcji IFB eliminuje zbędne warstwy weryfikacji zarówno w przypadku klientów instytucjonalnych, jak i detalicznych. Jego infrastruktura Compliance została zbudowana tak, aby odpowiadać dyrektywom i regulacjom EU MiCA, FATF Travel Rule oraz Basel III, zapewniając pełną przejrzystość i bezpieczeństwo regulacyjne bez opóźnień w realizacji transakcji.
c. Infrastruktura płynności i rozliczeń
Dzięki utrzymywaniu połączeń w czasie rzeczywistym z czołowymi dostawcami płynności i partnerami giełdowymi IFB umożliwia niemal natychmiastowe rozliczenia w walutach fiducjarnych i ogranicza ryzyko poślizgu cenowego (slippage) dla uczestników instytucjonalnych. Klienci detaliczni korzystają ze zoptymalizowanych ścieżek konwersji, które minimalizują spready i koszty rozliczeń.
d. Ograniczanie ryzyka i integracja usług powierniczych
Partnerstwa IFB w zakresie usług powierniczych zapewniają, że zarówno środki w walutach fiducjarnych, jak i aktywa cyfrowe są przechowywane w bezpiecznych środowiskach podlegających audytowi. Ogranicza to ryzyko kontrahenta i zwiększa efektywność wykorzystania kapitału zarówno w przypadku użytkowników instytucjonalnych, jak i detalicznych, poszukujących ekspozycji na aktywa cyfrowe zgodnej z wymogami regulacyjnymi.
3. Znaczenie strategiczne
Infrastruktura IFB przekształca styk kryptoaktywów i waluty fiducjarnej z rozdrobnionego, nieprzejrzystego wąskiego gardła w przejrzysty, uregulowany i sprawny korytarz finansowy. Dla inwestorów instytucjonalnych oznacza to pełną mobilność kapitału oraz zgodność z obowiązkami powierniczymi. Dla przedsiębiorców detalicznych przywraca zaufanie, przewidywalność i efektywność kosztową transakcji na aktywach cyfrowych.
IFB w istocie instytucjonalizuje proces wprowadzania i wyprowadzania środków z rynku kryptoaktywów (on- i off-ramp): tarcie zastępuje zaufaniem, nieprzejrzystość zgodnością z przepisami, a opóźnienia precyzją.
1. UE – nowy, twardy obszar regulacyjny
- MiCA – licencjonowanie, zasady postępowania, przechowywanie aktywów. MiCA (rozporządzenie (UE) 2023/1114) ustanawia pełny reżim zezwoleń dla dostawców usług w zakresie kryptoaktywów (CASP): obrót, wymiana, realizacja zleceń, przechowywanie aktywów, plasowanie, doradztwo itp. Skutek: brak „uproszczonego” dostępu do konsumentów w UE; transgraniczny „paszport” dopiero po uzyskaniu pełnego zezwolenia i w ramach stałego nadzoru. Ograniczenie praktyczne: proces przyjmowania klienta (onboarding) ulega wstrzymaniu do czasu uzyskania licencji przez CASP (lub jego pośrednika w UE); transgraniczny marketing bez zezwolenia jest zakazany.
- Rozporządzenie w sprawie przekazów środków pieniężnych (TFR) – kryptowalutowa „Travel Rule” z realnymi sankcjami. Rozporządzenie (UE) 2023/1113 wymaga, aby dane zleceniodawcy i beneficjenta „podróżowały” wraz z każdym przekazem kryptoaktywów, w który zaangażowany jest PSP lub CASP mający siedzibę w UE. W przypadku adresów samodzielnie hostowanych („portfeli niehostowanych”) CASP muszą zebrać pełne informacje o kontrahencie oraz (powyżej 1000 EUR) zweryfikować, czy klient jest właścicielem samodzielnie hostowanego portfela lub go kontroluje. Dodaje to etapy weryfikacji, powoduje powstawanie kolejek wstrzymanych transakcji i zwiększa ryzyko fałszywych alarmów.
- Niemcy – rygorystyczne nakładki regulacyjne BaFin. Od 30 grudnia 2024 r. usługi powiernicze w zakresie kryptoaktywów oraz inne usługi kryptowalutowe w Niemczech podlegają rozporządzeniu MiCA, a nadzór nad nimi sprawuje BaFin na podstawie ustawy o nadzorze nad rynkami kryptoaktywów (KMAG). BaFin oczekuje stosowania wzmocnionych środków należytej staranności w odniesieniu do transferów z udziałem portfeli samodzielnie zarządzanych (self-hosted wallets), w tym metod potwierdzania kontroli nad portfelem (np. transakcji referencyjnych lub podpisania komunikatu). Skutki operacyjne: dodatkowe kontrole, dłuższe cykle rozliczeniowe oraz wyższy koszt KYC/KYT przypadający na jeden transfer.
- Francja – przejście na MiCA, bez skrótów. Rejestracje DASP sprzed MiCA obowiązują jedynie przez ograniczony czas; nowe podmioty muszą uzyskać pełne zezwolenie na podstawie MiCA. Paszportowanie jest kwestią politycznie wrażliwą; organy nadzoru już sygnalizują zaostrzenie kontroli licencji transgranicznych. Ograniczenie: ryzyko związane z harmonogramem i rozdrobnienie regulacyjne w okresie przejściowym.
- Prudencyjne wąskie gardło dla banków – standard bazylejski dotyczący kryptoaktywów. Od 1 stycznia 2026 r. standard Bazylejskiego Komitetu Nadzoru Bankowego nakłada dotkliwe wymogi kapitałowe na ekspozycje wobec kryptoaktywów „Grupy 2” (waga ryzyka 1250% oraz limity ekspozycji w wysokości 1% i 2% kapitału Tier 1). Skutek: większość banków unika ekspozycji własnych, ogranicza okna rozliczeniowe lub wymusza modele wyłącznie agencyjne, co zawęża płynność w walutach fiducjarnych na punktach wejścia i wyjścia.
2. Zjednoczone Królestwo – ograniczenia dotyczące promocji finansowych i Travel Rule
- Promocje finansowe: sekcja 21 FSMA (rozszerzona na kwalifikowane kryptoaktywa). Od 8 października 2023 r. każda komunikacja mogąca wpływać na brytyjskich konsumentów musi pochodzić od autoryzowanej firmy, od firmy zarejestrowanej na podstawie MLR, która komunikuje własne promocje, albo zostać zatwierdzona przez podmiot zatwierdzający w ramach s21 gateway. Obowiązują obowiązkowe ostrzeżenia o ryzyku, okres na namysł oraz testy adekwatności. Konsekwencja: punkty wymiany (on-ramps/off-ramps) promowane w Wielkiej Brytanii z zagranicy są rutynowo blokowane, a banki odmawiają realizacji płatności na rzecz niezarejestrowanych promotorów.
- Brytyjska Travel Rule. Od 1 września 2023 r. brytyjskie podmioty z sektora kryptoaktywów muszą gromadzić, weryfikować i przekazywać dane kontrahentów dotyczące transferów, zgodnie z wytycznymi FATF. Rozbieżności w transakcjach transgranicznych powodują opóźnienia i odrzucenia.
3. Stany Zjednoczone – BSA/FinCEN, stanowe przepisy dotyczące MSB, obciążenia księgowe
- BSA/FinCEN Travel Rule. Amerykańskie „transmisje środków” wymagają danych zleceniodawcy i beneficjenta (tradycyjnie od kwoty ≥ 3 000 USD), co stosuje się do podmiotów MSB zajmujących się wymienialną walutą wirtualną (CVC). W przypadku przelewów międzynarodowych organy regulacyjne zaproponowały niższe progi; egzekwowanie przepisów jest rygorystyczne. W rezultacie VASP i banki wstrzymują lub odrzucają transakcje, gdy kontrahenci nie są w stanie zapewnić zgodnych ze standardami ścieżek przekazu danych.
- Rozdrobnione licencjonowanie na poziomie stanowym i nadzór federalny. Licencjonowanie podmiotów przekazujących środki pieniężne (money transmitters), screening sankcyjny OFAC oraz niepewność co do granic regulacji papierów wartościowych i towarów ograniczają działanie kanałów rozliczeń w walutach fiducjarnych, zwłaszcza w przypadku nowych giełd lub desków OTC, które nie dysponują pełnym, niebudzącym zastrzeżeń pokryciem licencyjnym we wszystkich 50 stanach. (Kontekst ogólnych wytycznych BSA/FinCEN.)
- Negatywny czynnik rachunkowy (US GAAP). Od 2025 roku ASU 2023-08 wymaga, aby większość objętych zakresem posiadanych kryptoaktywów była wyceniana według wartości godziwej przez wynik finansowy. W przypadku przedsiębiorstw może to wprowadzać zmienność wyniku finansowego, zniechęcając działy skarbu przedsiębiorstw do zaangażowania i ograniczając wolumeny transakcji on-/off-ramp w okresach publikacji wyników.
4. Singapur – otoczenie regulacyjne stablecoinów i płatności
- Ramy MAS dla stablecoinów oraz zmiany w PSA. MAS sfinalizował reżim dla stablecoinów jednowalutowych (SGD/G10), a także zmiany w PSA i zasady ochrony DPT. Zasady dotyczące rezerw emitenta, umorzeń i segregacji podnoszą jakość tych instrumentów, ale ograniczają możliwość wykorzystywania tokenów jako substytutów waluty fiducjarnej w kanałach wymiany.
5. Co te zasady konkretnie zakłócają w rampach on/off-ramp
- Luki w danych kontrahentów – komunikaty w ramach Travel Rule w UE i Wielkiej Brytanii muszą być wymieniane w ramach transakcji przed rozliczeniem lub równocześnie z nim; brak danych wymusza ręczną weryfikację, blokady lub zwroty.
- Utrudnienia związane z portfelami self-hosted – w przypadku kwot powyżej 1000 EUR wymagane jest potwierdzenie kontroli nad portfelem; zrzuty ekranu nie wystarczają, co zmusza użytkowników do podpisania wiadomości lub wykonania transakcji referencyjnej i opóźnia wypłaty klientów detalicznych.
- Obszar regulacji promocji finansowych – prowadzenie działań marketingowych w Wielkiej Brytanii bez właściwej ścieżki zgodnej z s21 skutkuje ograniczaniem ryzyka (de-risking) przez banki oraz blokadami płatności konsumenckich.
- Ograniczenia bilansowe banków – regulacje bazylejskie ograniczają dostępność płynności zapewnianej przez banki działające na własny rachunek, z wykorzystaniem własnego bilansu; wiele banków ogranicza się do modeli agencyjnych i krótszych okien rozliczeniowych.
- Aspekt księgowy – zasady rachunkowości U.S. GAAP dotyczące wyceny według wartości godziwej przez wynik finansowy zniechęcają departamenty skarbu do utrzymywania zapasów aktywów na potrzeby obsługi on/off-rampów w okolicach dat sprawozdawczych.
6. Czego wymaga zgodny z przepisami punkt wymiany
Podejście regulacyjne
- Każdy rynek należy obsługiwać wyłącznie na podstawie wymaganych na nim licencji: zezwolenie MiCA CASP dla UE, wraz z paszportowaniem, oraz rejestracja w FCA wraz ze ścieżką zatwierdzenia na podstawie s21 dla promocji w Wielkiej Brytanii. Tam, gdzie IFB nie posiada takiej licencji, działa za pośrednictwem upoważnionych partnerów i nie prowadzi marketingu na tym rynku.
Zgodność ścieżki przepływu danych już na etapie projektowania
- Wdrożenie bramki Travel Rule zgodnej z wytycznymi EBA, która automatycznie kieruje dane zleceniodawcy i beneficjenta pomiędzy schematami UE, Wielkiej Brytanii i USA, z rozwiązaniami awaryjnymi dla kontrahentów nieposiadających zgodnego punktu końcowego VASP. Integracja procesów weryfikacji portfeli samodzielnie zarządzanych (self-hosted wallets) – podpisywanie wiadomości lub transakcja referencyjna – z gromadzeniem materiału dowodowego akceptowalnego dla BaFin.
Rozliczenia na poziomie bankowym bez obciążeń wynikających z regulacji bazylejskich
- Prowadzenie rozliczeń w walutach fiducjarnych wyłącznie w charakterze agenta na potrzeby przepływów kryptoaktywów klientów, bez przyjmowania na własny rachunek ekspozycji na kryptoaktywa z grupy 2, przy jednoczesnym zapewnieniu natychmiastowej dostępności płynności w walutach fiducjarnych za pośrednictwem SEPA Instant, T2 i SWIFT gpi. Utrzymywanie z wyprzedzeniem zasilonych rachunków nostro oraz rachunków PM, a także zarządzanie płynnością (treasury) w czasie rzeczywistym, aby skrócić cykl rozrachunku części transakcji w walucie fiducjarnej do T+0 w godzinach operacyjnych w UE i Wielkiej Brytanii. Wpływ na ekspozycję w ujęciu bazylejskim: nieznaczny; wpływ na płynność operacyjną: znaczny.
Przechowywanie i segregacja aktywów
- Integracja z regulowanymi podmiotami przechowującymi aktywa w celu rozdzielenia środków przechowywanych w trybie warm i cold oraz programowalnych polityk wypłat. Wymuszanie na poziomie polityk weryfikacji zgodnej z Travel Rule oraz weryfikacji adresów self-hosted (np. progi, ograniczenia geograficzne, listy sankcyjne). Dokumentacja zgodna z wymogami BaFin na podstawie § 8 GwG przechowywana przez co najmniej 5 lat.
Promocje i akceptacja klientów
- W przypadku brytyjskich klientów detalicznych należy stosować procesy zgodne z wymogami FCA: ustandaryzowane ostrzeżenia, 24-godzinny okres do namysłu, testy adekwatności oraz zatwierdzenia na podstawie s21. W przypadku unijnych klientów detalicznych dostęp należy ograniczyć do rynków, na których aktywny jest paszport MiCA; w odniesieniu do Francji należy przestrzegać ograniczeń przejściowych do czasu potwierdzenia lokalnego zatwierdzenia. Rezultat: istotnie mniej odrzuconych płatności i mniej sporów dotyczących obciążeń zwrotnych.
Rozwiązania w zakresie płynności dostosowane do potrzeb działów skarbu
- Oferujemy natychmiastowe przejście („off-ramp”) do pieniądza bankowego oraz, w stosownych przypadkach, do stablecoinów jednowalutowych uznanych przez MAS (dla korytarzy spoza UE), przy czym ekspozycja jest zabezpieczana po stronie waluty fiducjarnej, bez otwartej ekspozycji kapitałowej na kryptoaktywa. Rezultat: niższa zmienność wyniku finansowego dla przedsiębiorstw wrażliwych na ASU 2023-08.
Kontrole i możliwość audytu
- Pełny system AML/KYT: weryfikacja pod kątem sankcji i PEP, ocena ryzyka adresów, analityka źródeł środków oraz dowody zgodności z Travel Rule łączące identyfikatory transakcji (TXID) z artefaktami tożsamości. Zapewnienie ścieżek audytu o standardzie wymaganym przez organy nadzoru, obejmujących proces decyzyjny oraz dowody kontroli nad portfelem.
7. Praktyczne skutki dla poszczególnych segmentów klientów
Inwestorzy instytucjonalni
- Wymogi MiCA/TFR oraz ograniczenia wynikające z regulacji bazylejskich oznaczają, że płynność musi przepływać kanałami agencyjnymi z deterministyczną zgodnością regulacyjną. Model agencyjny pozwala uniknąć obciążeń kapitałowych z tytułu ryzyka własnego, jednocześnie spełniając obowiązki w zakresie udostępniania danych.
Platformy detaliczne
- Przepisy dotyczące promocji finansowych w Wielkiej Brytanii oraz kontrole w ramach unijnego rozporządzenia TFR są głównymi przyczynami niepowodzeń. Ustandaryzowane informacje dla klientów, ścieżka zatwierdzania zgodnie z sekcją 21 FSMA (s21) oraz weryfikacja portfela ograniczają opóźnienia przy pierwszej wypłacie i blokady płatności bankowych.
8. Podsumowanie – ograniczenie ma charakter prawny, rozwiązanie ma charakter architektoniczny
Ograniczenia mają charakter ustawowy: licencjonowanie i zasady postępowania wynikające z MiCA, wymogi TFR dotyczące przekazywania danych i weryfikacji portfeli samodzielnie przechowywanych (self-hosted), wzmocniona należyta staranność wymagana przez BaFin, brytyjska bariera dla promocji finansowych, obowiązki wynikające z amerykańskiej ustawy BSA i Travel Rule oraz wymogi kapitałowe Bazylei. Nie tylko „podnoszą poprzeczkę”, lecz zmieniają architekturę działania kanałów wymiany (ramps). Rozwiązanie ma równie strukturalny charakter: działanie na podstawie właściwych licencji, rozliczenia fiat wyłącznie w modelu agencyjnym, zindustrializowanie weryfikacji Travel Rule i portfeli samodzielnie przechowywanych, wbudowanie zgodności w zakresie promocji oraz integracja z regulowanym podmiotem powierniczym. Takie podejście przywraca przepustowość bez naruszania granic obowiązujących regulacji.
Źródła: pierwotne teksty rozporządzeń UE MiCA i TFR; wytyczne BaFin dotyczące KWG/GwG; komunikaty FCA dotyczące promocji i Travel Rule; standardy bazylejskie dotyczące kryptoaktywów; ramy MAS dotyczące stablecoinów; amerykański standard ASU 2023-08.
Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.