유럽, 미국 및 아시아의 그림자 금융 시스템
구조, 기능 및 시스템적 시사점
1. 개념적 정의 및 경제적 기능
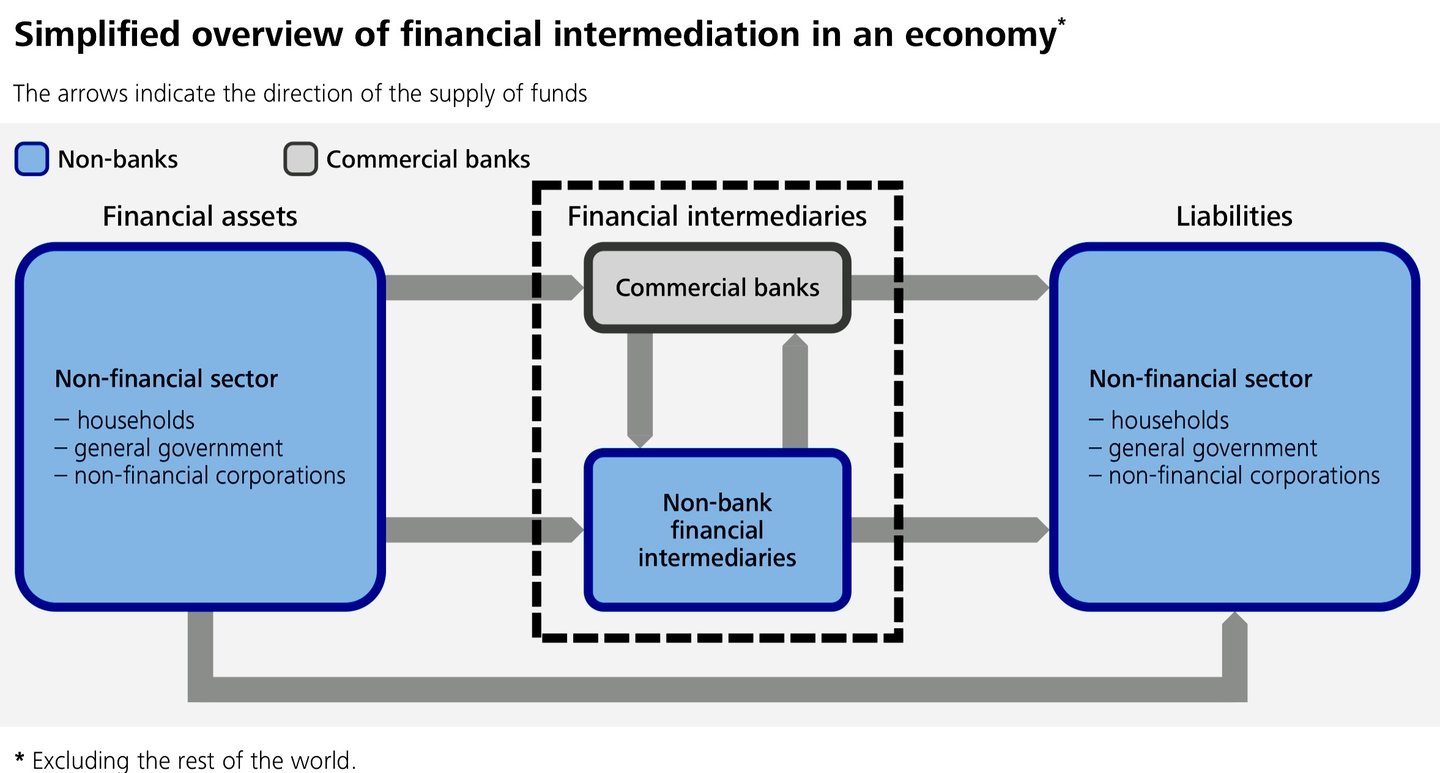
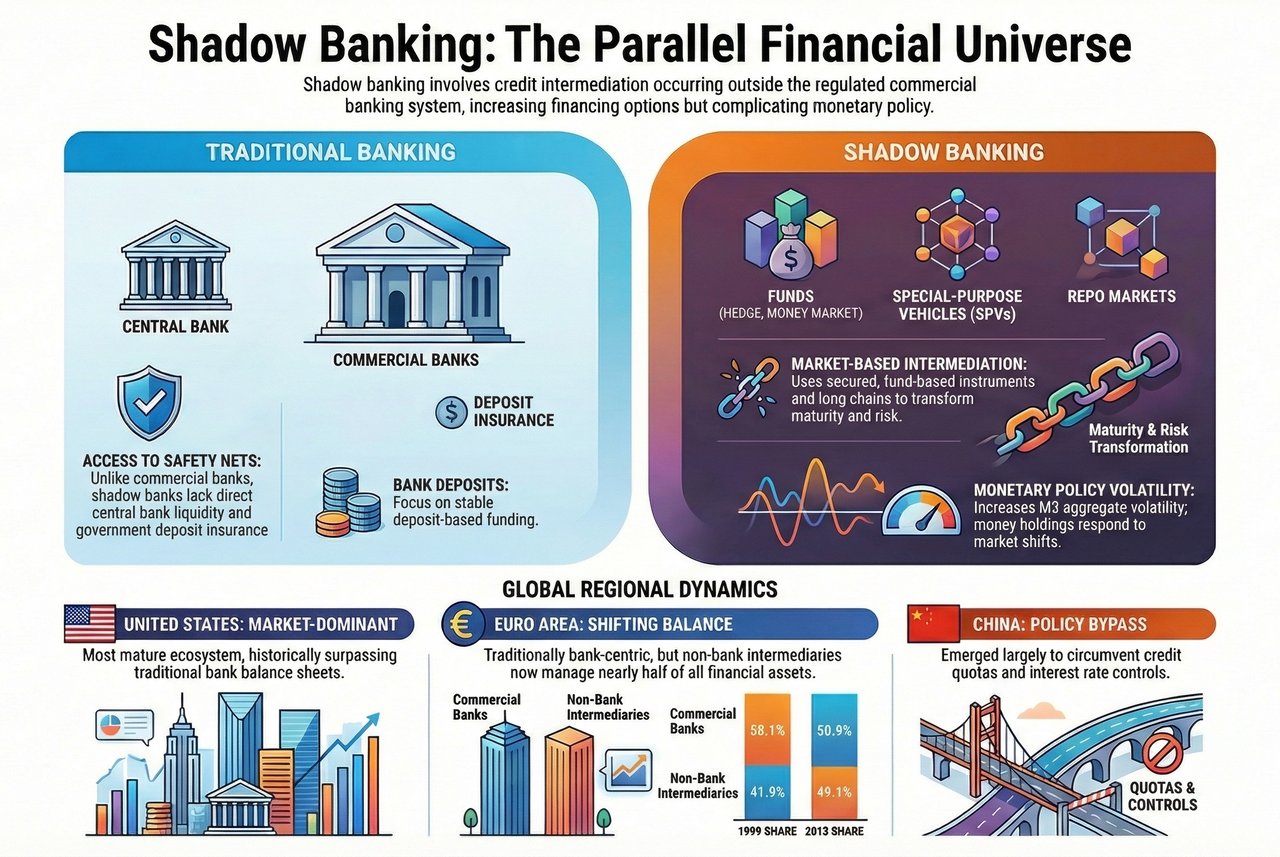
그림자 금융 시스템(shadow banking system)은 2018년 이후 금융안정위원회(Financial Stability Board)가 비은행 금융중개(NBFI)라고 지칭하고 있으며, 규제를 받는 상업은행 부문의 범위 밖에서 이루어지는 신용 중개 활동을 말합니다. 이는 중앙은행 유동성 지원, 예금보험 또는 은행에 적용되는 건전성 규제의 전 범위에 대한 직접적인 접근 없이 만기, 유동성 및 위험 변환 기능을 수행하는 주체와 활동을 포괄합니다.
핵심 구성 요소는 일반적으로 다음과 같습니다.
- 머니마켓펀드
- 투자 펀드 및 헤지펀드
- 특수목적법인(SPV) 및 유동화 도관체
- 환매조건부채권(Repo) 및 증권 대차 시장
- 금융회사 및 일부 보험·연금기금 활동
경제적 관점에서 그림자 금융은 자금 조달 경로를 확대하고 자원 배분의 효율성을 높이며 시장 기반 금융에 대한 수요를 충족함으로써 전통적인 은행업을 보완하는 기능을 수행합니다. 시스템 차원의 관점에서는 불투명성, 레버리지 및 경기순응성을 초래합니다.
2. 유럽: 은행 중심 체제와 시장 기반 중개의 확대
구조적 특성
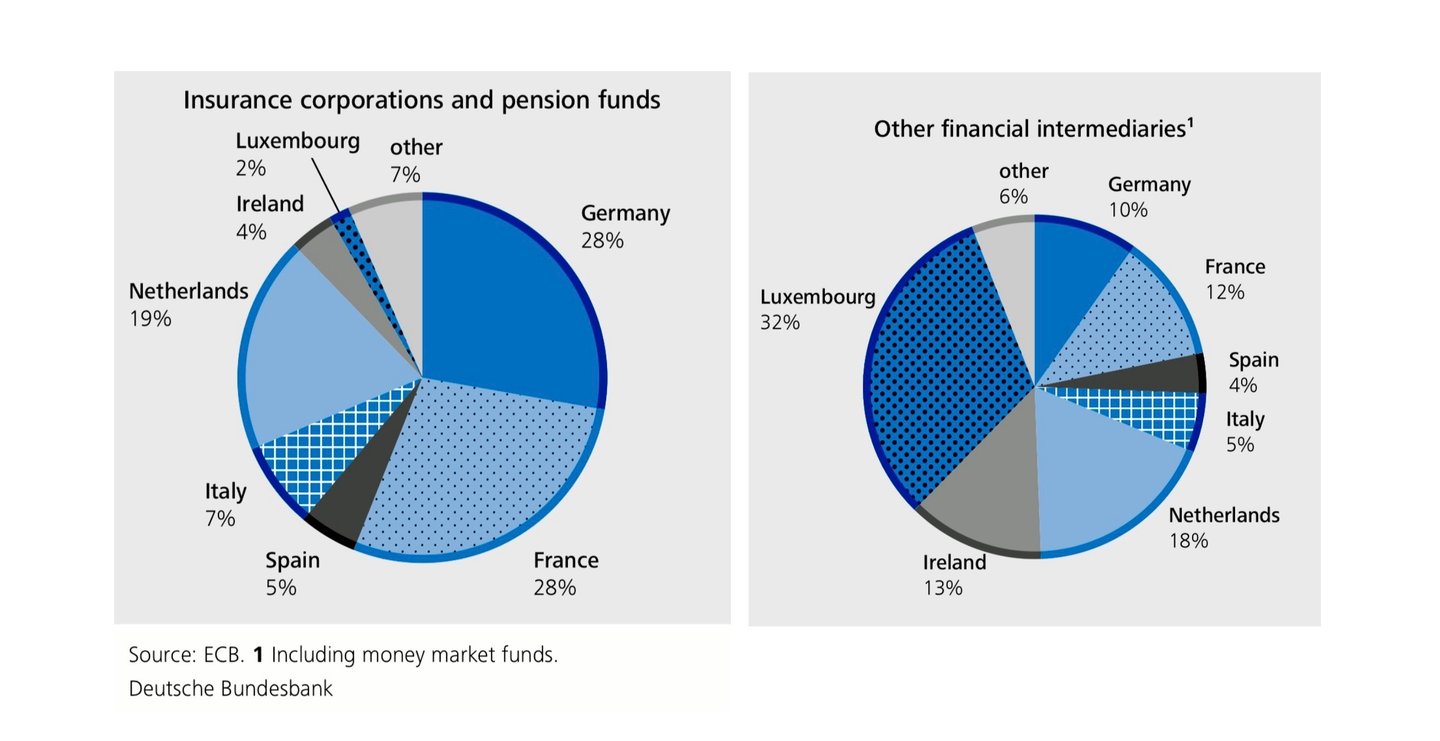
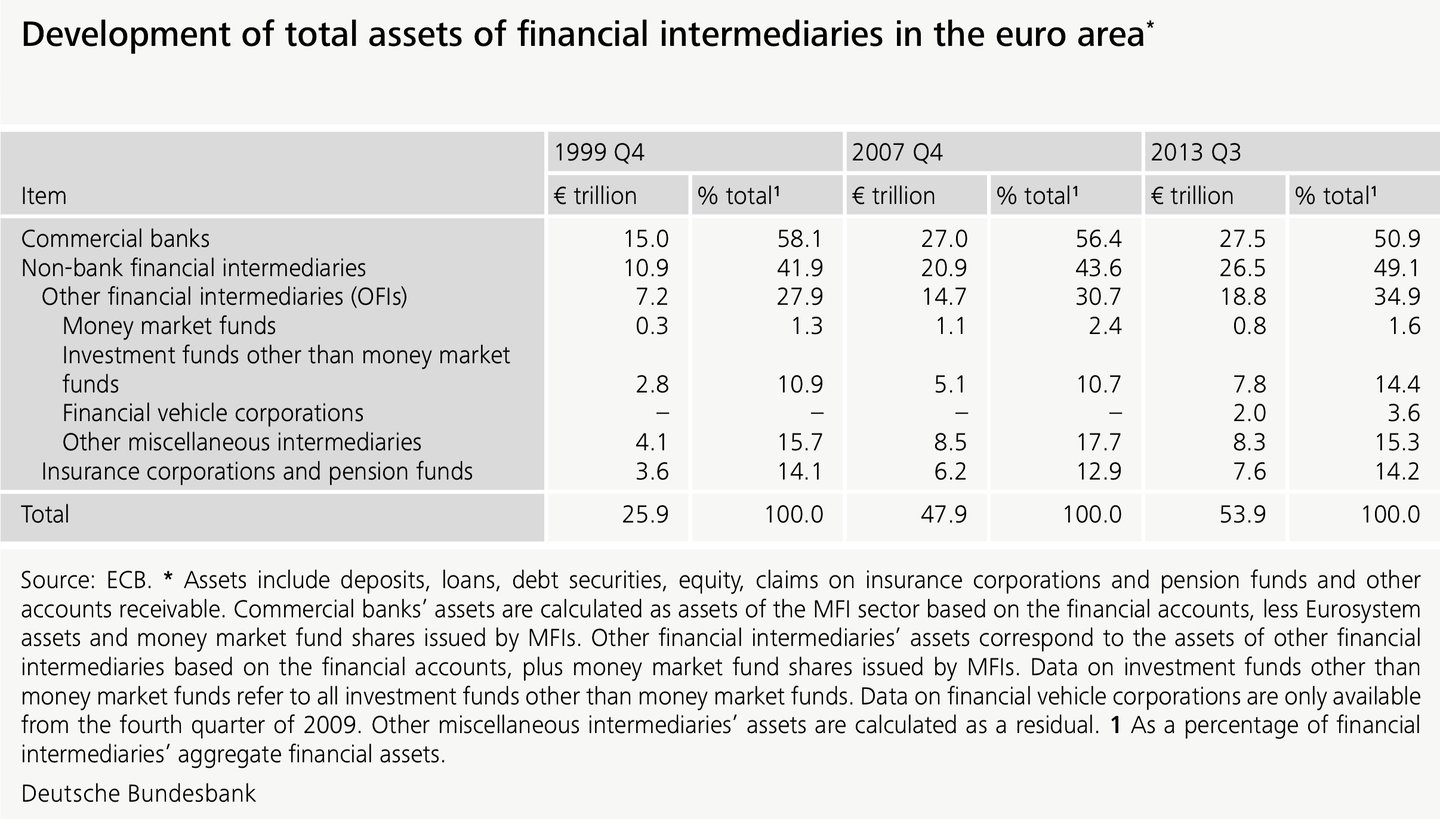
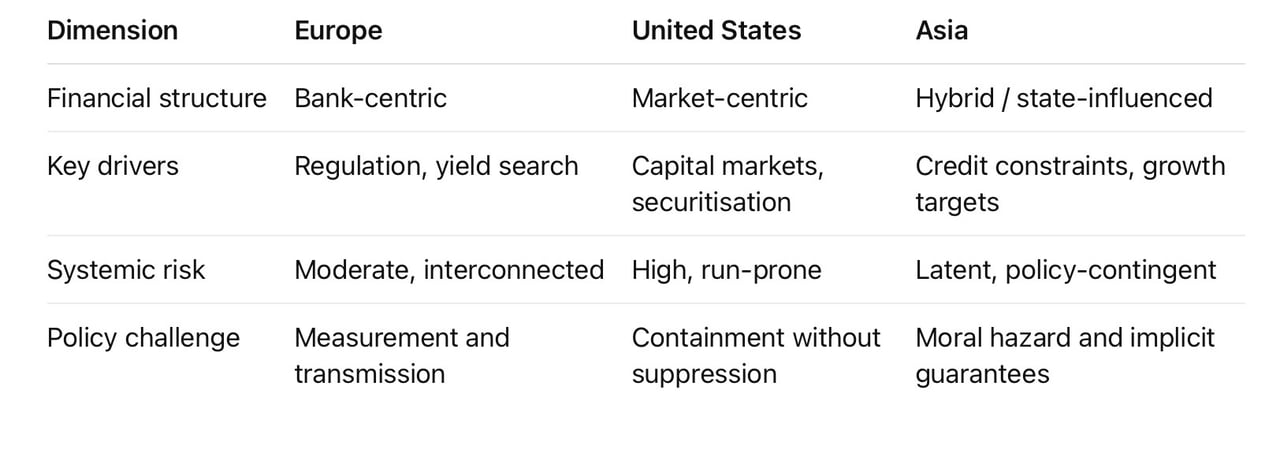
유럽의 금융 체계는 특히 유로 지역에서 여전히 은행 중심 구조를 유지하고 있습니다. 그럼에도 불구하고 1990년대 후반 이후 그림자 금융은 다음을 중심으로 상당한 규모로 성장하였습니다.
- 투자 펀드(특히 룩셈부르크와 아일랜드에 설립된 펀드)
- 증권화 특수목적기구
- 환매조건부(Repo) 기반 도매 조달 구조
유럽은 오랫동안 유니버설 뱅킹 모델에 따라 운영되어 왔습니다. 그 결과, 미국에서는 '그림자 금융'으로 분류될 수 있는 활동이 은행 그룹 내에서 합법적으로 이루어지고 규제 대상 대차대조표에 계상될 수 있어, 측정과 비교가 복잡해집니다.
통화정책 및 안정성에 대한 시사점
독일 연방은행(Deutsche Bundesbank)과 유럽중앙은행의 분석에 따르면, 유럽의 그림자 금융은 다음과 같습니다.
- 전통적인 통화 총량 지표의 정보 가치를 약화시킴
- 금융의 중심을 은행 대출에서 자산 가격으로 이동시킴으로써 통화 전달 경로를 변화시킵니다
- 특히 환매조건부채권(레포)과 유동화를 통해 은행과 비은행 중개기관 간의 상호연계성을 높입니다.
독일 연방은행의 분석에 따르면, 비은행 금융 중개기관이 보유한 예금은 실물경제 활동보다 자산 가격과 더 강한 상관관계를 보이며, 이는 M3와 같은 총량 지표의 변동성을 확대시킵니다.
3. 미국: 시장 기반 금융이 지배적인 모델
구조적 특성
미국은 전 세계에서 가장 성숙하고 시스템적으로 중요한 그림자 금융 생태계를 형성하고 있습니다. 주요 특징은 다음과 같습니다.
- 역사적으로 분절되어 온 은행 시스템
- 깊이 있는 자본시장
- 유동화 및 환매조건부 거래(repo) 조달에 대한 높은 의존도
미국 뉴욕 연방준비은행의 연구(Pozsar et al., 2010)에 따르면, 2007~2009년 금융위기 이전 미국 그림자금융 시스템의 총부채(2007~2008년 정점 기준 약 20조 USD)는 전통적 은행 시스템의 총부채(약 14조 USD)를 웃돌았습니다.
주요 구성 요소는 다음과 같습니다.
- 익일물 환매조건부채권(repo)으로 자금을 조달하는 브로커-딜러
- 자산담보부 기업어음 도관체
- 예금 대체 수단으로 기능하는 머니마켓 펀드
위기 경험과 규제 당국의 대응
글로벌 금융위기는 미국의 그림자 금융이 뱅크런과 유사한 인출 사태에 취약하며, 이에 대한 최종 대부자의 보호 장치가 없다는 점을 보여주었습니다. 도매 자금조달 시장의 붕괴로 인해 연방준비제도의 이례적인 개입이 불가피했습니다.
위기 이후의 개혁(도드-프랭크법, 머니마켓펀드 개혁, 강화된 환매조건부채권(레포) 감독)으로 일부 취약성은 감소하였으나, 시장 기반 중개의 구조적 우위를 되돌리지는 못하였습니다.
4. 아시아: 국가의 영향을 받는 성장과 지역별 격차
중국: 정책 우회 수단으로서의 그림자 금융
중국에서 그림자 금융은 주로 다음에 대한 대응으로 등장하였습니다.
- 신용 할당
- 금리 통제
- 국영 은행에 대한 규제상의 제약
주요 수단은 다음과 같습니다.
- 신탁 상품
- 자산관리 상품(WMP)
- 위탁대출 및 부외 투자기구
서구의 시스템과 달리 중국의 그림자 금융은 국가 정책 목표 및 암묵적 보증과 긴밀하게 얽혀 있어, 단순한 규제 차익 거래가 아니라 도덕적 해이를 초래합니다. 2018년 자산운용 규제 등 주기적인 규제 강화로 성장세는 둔화되었으나 이 시스템이 사라지지는 않았습니다.
일본 및 신흥 아시아
- 일본의 그림자 금융 부문은 비교적 제한적이며, 불투명한 비히클보다는 기관투자자의 참여 비중이 큽니다.
신흥 아시아 경제권에서 그림자금융은 아직 규모가 작지만 자본시장의 발전과 함께 빠르게 성장하고 있습니다.
5. 비교 평가
6. 정책적 및 전략적 시사점
모든 지역에 걸쳐 그림자 금융은 다음과 같은 특징을 가집니다.
- 은행 중심 통화정책의 효과를 약화시킴
- 자산 가격 경로에 대한 의존도를 높임
- 경기순응적 레버리지를 통해 금융 사이클을 증폭시킵니다
규제 당국의 전략적 과제는 이를 전면 제거하는 것이 아니라 그 영향을 한정하는 데 있습니다.
- 규제 차익거래 축소
- 통계 포괄 범위의 개선
- 은행 및 비은행 금융기관 전반에 거시건전성 수단을 비례적으로 적용
그림자 금융은 일탈이 아니라 현대 금융 자본주의의 구조적 특징입니다. 이를 전면적으로 억제하려는 시도는 위험을 제거하기보다 다른 곳으로 이전시키는 경향이 있습니다. 합리적인 목표는 보다 광범위한 금융 체계 안으로 규율 있게 통합하는 것입니다.
요약
그림자 금융 시스템은 유동성, 수익률 및 대차대조표 유연성에 대한 수요라는 지속적인 경제적 요인을 반영합니다. 그 형태는 유럽, 미국, 아시아에 따라 다르나, 시스템적 중요성은 보편적입니다. 건전한 정책은 금지가 아니라 정밀함을 요구합니다.