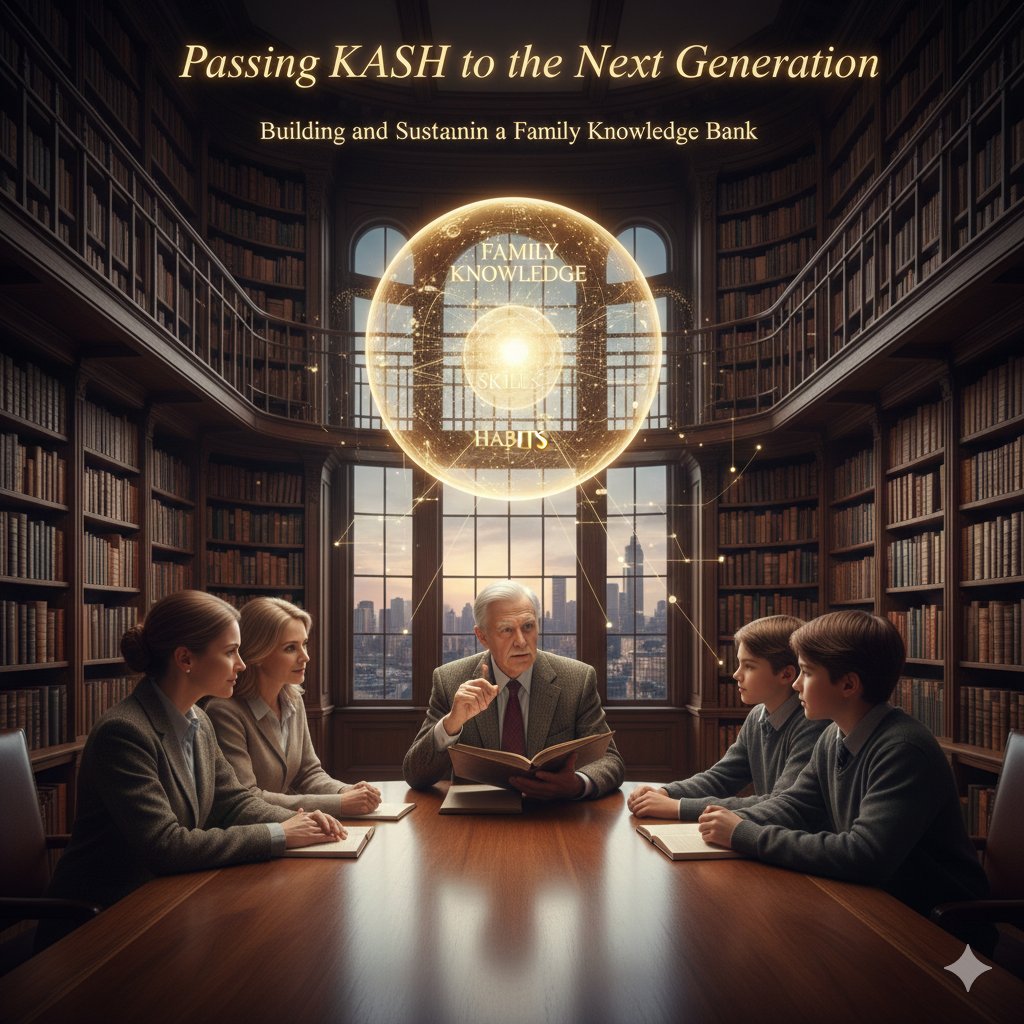
Trasmettere KASH (conoscenze, atteggiamenti, competenze e abitudini) alla generazione successiva
Costruire e preservare una banca della conoscenza di famiglia
Il concetto di «banca della conoscenza di famiglia» va oltre la mera ricchezza finanziaria: comprende le risorse più ampie e più preziose che sostengono nel tempo il patrimonio di una famiglia. Se la ricchezza finanziaria, ossia il CASH, è fondamentale, la vera essenza di una banca di famiglia risiede nella trasmissione del KASH (Knowledge, Attitudes, Skills, and Habits, ossia conoscenze, atteggiamenti, competenze e abitudini) da una generazione all'altra. Questo approccio garantisce che i discendenti non ereditino soltanto denaro, ma acquisiscano anche la saggezza e il carattere necessari per mantenere e accrescere tale patrimonio in modo sostenibile. Di seguito esaminiamo l'importanza del KASH, il modo in cui può essere «depositato» e «prelevato» all'interno di una banca di famiglia e come può adattarsi a un contesto in evoluzione.
1. Comprendere il KASH: il vero lascito oltre la ricchezza finanziaria
La maggior parte delle persone considera la ricchezza come l'insieme delle attività finanziarie: liquidità, immobili, azioni e obbligazioni. Pur trattandosi di risorse tangibili, esse da sole non bastano a sostenere un'eredità familiare. KASH rappresenta le attività immateriali che spesso valgono più del denaro stesso, poiché dotano i membri della famiglia della resilienza e della saggezza necessarie per creare e preservare la ricchezza attraverso le generazioni. Analizziamo gli elementi di KASH:
Conoscenza: comprende il patrimonio di saggezza, esperienze, insegnamenti di vita e intuizioni accumulato dalla famiglia. La conoscenza è fondamentale per comprendere come gestire e far crescere efficacemente le risorse. Essa abbraccia tutto, dalla formazione formale agli insegnamenti tratti sia dai successi sia dagli insuccessi.
Atteggiamenti: gli atteggiamenti determinano il modo in cui i membri della famiglia considerano la ricchezza, il lavoro e la responsabilità. Comprendono valori quali integrità, perseveranza, generosità e umiltà. Un atteggiamento positivo e orientato alla crescita favorisce la resilienza e promuove un rapporto sano con il denaro.
Competenze: le competenze sono gli strumenti pratici e le capacità che consentono ai membri della famiglia di conseguire il successo. Possono comprendere cultura finanziaria, strategie di investimento, comunicazione e capacità di leadership. Le competenze consentono alle persone di gestire le risorse con saggezza e di assumere decisioni informate.
Abitudini: le abitudini sono i comportamenti quotidiani che, nel tempo, conducono al successo o al fallimento. Buone abitudini, come il risparmio disciplinato, l'apprendimento continuo e la pianificazione strategica, creano le basi per un patrimonio sostenibile. Cattive abitudini, al contrario, possono erodere rapidamente le risorse finanziarie di una famiglia.
Costituendo una family bank che dà priorità al KASH, le famiglie creano un'eredità che trascende la ricchezza finanziaria, promuovendo una cultura di crescita personale e di responsabilità.
2. Costituire una banca di famiglia per preservare e trasferire il KASH
Una banca della conoscenza familiare è più di un'entità finanziaria: è un sistema per preservare e condividere il KASH e il CASH collettivi della famiglia. Ecco come istituirla in modo efficace:
Depositi: Le famiglie possono effettuare «depositi» nella banca di famiglia condividendo intenzionalmente conoscenze, atteggiamenti, competenze e abitudini. Ciò può avvenire attraverso il racconto, il mentoring, riunioni familiari strutturate o anche risorse documentate quali diari, video o lettere. Ad esempio:
- I depositi di conoscenza possono comprendere la condivisione di esperienze personali di superamento di difficoltà o la documentazione degli insegnamenti tratti da iniziative imprenditoriali.
- I depositi di atteggiamento possono essere esemplificati attraverso il dialogo sui valori familiari, sulla resilienza e sul modo di gestire il successo con umiltà.
- I depositi di competenze possono comportare l'insegnamento ai familiari più giovani di investimento, imprenditorialità e gestione del denaro.
- I depositi di abitudine comprendono il dare l'esempio di comportamenti finanziari disciplinati, quali il risparmio regolare, la beneficenza e l'investimento di lungo periodo.
Prelievi: i membri della famiglia possono rivolgersi alla banca di famiglia quando hanno bisogno di orientamento o di sostegno. Invece di limitarsi a prelevare CASH, possono «prelevare» KASH, ricercando consulenza e mentorship o partecipando a workshop e sessioni formative della famiglia. Ad esempio, un giovane adulto che avvia un'attività imprenditoriale può ricevere sia un finanziamento sia la mentorship di familiari esperti, ottenendo così le risorse finanziarie e intellettuali necessarie per avere successo.
Pari opportunità, non distribuzione paritaria: Una banca di famiglia è strutturata per offrire ai familiari pari opportunità di apprendimento e crescita, anziché limitarsi a distribuire il patrimonio in parti uguali. In tal modo le risorse restano a disposizione di chi dimostra senso di responsabilità e impegno verso i valori della famiglia. Si incoraggiano i familiari a guadagnarsi l'accesso alle risorse della banca contribuendo in modo positivo al lascito della famiglia, anziché fare affidamento su un'eredità automatica.
3. Adeguare KASH a un contesto in evoluzione
Affinché la banca di famiglia resti pertinente ed efficace in un mondo in continuo mutamento, è essenziale adeguare nel tempo i principi KASH. Di seguito alcuni modi per mantenere KASH dinamico e capace di rispondere a nuove sfide e opportunità:
- Apprendimento continuo e aggiornamento delle conoscenze: le conoscenze condivise all'interno di una family bank dovrebbero evolvere con nuove informazioni e il mutare delle circostanze. Ad esempio, le strategie di investimento, gli strumenti finanziari e le condizioni economiche cambiano nel tempo, per cui la famiglia dovrebbe mantenersi aggiornata sulle tendenze e sulle prassi correnti. Incoraggiare ciascuna generazione a proseguire la formazione garantisce che le risorse della family bank restino preziose e applicabili.
- Adattare gli atteggiamenti alle nuove realtà: sebbene valori fondamentali come l'integrità e la generosità restino costanti, gli atteggiamenti della famiglia verso la tecnologia, il lavoro e l'assunzione di rischi possono dover evolvere per rispondere alle sfide moderne. Ad esempio, abbracciare un approccio imprenditoriale nell'economia digitale o promuovere una mentalità globale in un mondo interconnesso può rendere l'ethos della banca di famiglia più attuale.
- Ampliare le competenze: con l'emergere di nuove tecnologie e l'evoluzione dei settori, le competenze necessarie per avere successo cambieranno. Le famiglie dovrebbero incoraggiare i propri membri a sviluppare competenze pertinenti, quali alfabetizzazione digitale, innovazione e capacità di adattamento. Ciò potrebbe significare offrire sostegno a corsi di programmazione, a workshop di problem solving creativo o a programmi di incubazione d'impresa coerenti con l'attuale contesto economico.
- Promuovere abitudini moderne: il mondo di oggi richiede nuove abitudini finanziarie, quali la tutela dell'ambiente, gli investimenti etici e la responsabilità sociale. Le famiglie possono sviluppare abitudini che riflettano i valori e le priorità attuali, affinché la banca di famiglia non riguardi soltanto il patrimonio personale, ma contribuisca anche positivamente alla società. Promuovere pratiche sostenibili e l'impact investing consente di allineare gli obiettivi finanziari della famiglia a più ampi obiettivi sociali.
4. Formalizzazione della banca di famiglia mediante un trust e una struttura di governance
Per tutelare il KASH e il CASH della banca di famiglia attraverso le generazioni, molte famiglie istituiscono una struttura di governance formale, spesso mediante un trust. Il trust assicura che la banca di famiglia operi con regole e obiettivi chiari, riducendo il rischio di uso improprio o di esaurimento delle risorse.
Governance e responsabilità: una banca di famiglia può essere governata da un consiglio o da un comitato che sovrintende ai depositi, ai prelievi e alla strategia complessiva della banca. Tale organo può stabilire i criteri di accesso alle risorse della banca di famiglia, definire le responsabilità di ciascun membro e assicurare che le decisioni siano coerenti con i principi KASH della famiglia. La struttura di governance garantisce la responsabilità, elemento essenziale per preservare il patrimonio e mantenere l'armonia familiare.
Il ruolo di un trust: un trust può formalizzare la banca di famiglia detenendo legalmente le attività a beneficio delle generazioni future. Tale struttura garantisce che i fondi siano distribuiti secondo la volontà della famiglia, sulla base di principi di pari opportunità anziché di ripartizione paritaria. Consente alla famiglia di tutelare e far crescere sia le attività finanziarie sia quelle non finanziarie, rendendo possibile perpetuare il KASH accanto al CASH.
5. Garantire la crescita perpetua della Banca di famiglia
Per preservare la banca di famiglia e fare in modo che resti fonte di ricchezza e saggezza, le famiglie dovrebbero:
- Rivalutare periodicamente obiettivi e strategie: la famiglia dovrebbe riesaminare periodicamente i propri obiettivi, valori e assetti di governance, per assicurare che siano in linea con la realtà attuale e le aspirazioni future. Tale processo mantiene la banca di famiglia pertinente, reattiva e resiliente.
- Promuovere il coinvolgimento generazionale: coinvolgere fin da subito i membri più giovani della famiglia nelle attività della banca di famiglia, consentendo loro di contribuire e di farsi carico dell'eredità familiare. Tale coinvolgimento favorisce il senso di appartenenza e di responsabilità, assicurando che ogni generazione sia partecipe del successo della famiglia.
- Integrare rituali e tradizioni: Istituire rituali, quali ritiri familiari annuali o workshop formativi periodici, per rafforzare i principi KASH e promuovere i legami intergenerazionali. Tali tradizioni offrono una sede in cui condividere conoscenze, consolidare i valori e celebrare il lascito della famiglia.
Una banca di famiglia che integra sia KASH sia CASH va ben oltre la ricchezza finanziaria. Preserva e accresce il patrimonio intellettuale, emotivo e pratico che consente alle generazioni future di prosperare. Concentrandosi su conoscenze, atteggiamenti, competenze e abitudini, le famiglie possono costruire un'eredità capace di adattarsi al mutare dei tempi, fornendo ai discendenti gli strumenti necessari per affermarsi in un mondo in evoluzione. Con una banca di famiglia ben strutturata, ogni generazione ha l'opportunità non solo di ereditare un patrimonio, ma anche di incarnare e trasmettere i valori e la saggezza che definiscono la vera eredità della famiglia.
Consiglio di famiglia e Costituzione di famiglia
Costituzione familiare
Una costituzione familiare è un documento fondamentale che codifica i principi, i valori e le aspettative per la gestione e la conservazione del patrimonio familiare. Ecco perché è essenziale e che cosa contiene tipicamente:
- Definizione dei principi guida e dei valori: una costituzione familiare definisce i valori fondamentali che orientano l'approccio della famiglia al patrimonio. Tra questi possono rientrare principi quali responsabilità, accountability, generosità e pianificazione di lungo periodo. Esprimendo chiaramente tali valori, la costituzione contribuisce a unire la famiglia attorno a uno scopo condiviso e incoraggia le generazioni future ad affrontare il patrimonio con rispetto e senso di responsabilità.
- Definizione delle regole di partecipazione: La costituzione stabilisce chi può partecipare alla banca di famiglia, assicurando che i membri in linea con i valori e gli obiettivi della famiglia possano beneficiare del patrimonio. Non si tratta soltanto di escludere alcuni soggetti, ma di fissare criteri di ammissione che rafforzino l'etica familiare. Ad esempio, la costituzione può richiedere ai familiari di completare un percorso di educazione finanziaria, contribuire a progetti familiari o dimostrare l'impegno verso obiettivi condivisi prima di accedere alle risorse della banca di famiglia.
- Definizione dei processi decisionali: la costituzione di famiglia stabilisce le procedure per l'assunzione delle decisioni finanziarie e strategiche rilevanti. Definendo tali processi in anticipo, la famiglia può evitare potenziali conflitti e assicurare che le decisioni siano assunte in modo ponderato e coerente. Ciò è particolarmente importante per le famiglie più numerose, in cui possono emergere interessi divergenti. Un quadro decisionale chiaro riduce al minimo le ambiguità e promuove l'equità.
- Piani formativi per le generazioni future: Una costituzione di famiglia include spesso disposizioni per la formazione dei membri più giovani in materia di cultura finanziaria, investimenti e custodia responsabile del patrimonio. Tali piani formativi possono prevedere il tutoraggio da parte dei membri più anziani della famiglia, la partecipazione a workshop finanziari o percorsi di apprendimento strutturati. Inserendo la formazione nella costituzione, la famiglia garantisce che ciascuna generazione sia in grado di gestire e accrescere efficacemente il patrimonio familiare.
- Linee guida per ritiri e incontri di famiglia: molte costituzioni familiari raccomandano o prescrivono ritiri periodici della famiglia, nei quali i membri si riuniscono per discutere i valori familiari, esaminare i risultati della banca di famiglia e rafforzare i principi fondamentali. Tali incontri promuovono un senso di unità e di scopo comune, offrendo l'occasione di trasmettere conoscenze, consolidare la visione della famiglia e creare legami tra le generazioni. Stabilendo linee guida per questi ritiri, la costituzione contribuisce a renderli significativi e produttivi.
In sostanza, una costituzione di famiglia crea un approccio strutturato e coerente alla gestione del patrimonio familiare, promuovendo valori condivisi e preparando le generazioni future. Essa funge al tempo stesso da documento di indirizzo e da lascito, racchiudendo la visione della famiglia e ponendo le basi per un patrimonio duraturo attraverso le generazioni.
Consiglio di famiglia
Il consiglio di famiglia è un organo di governance incaricato di sovrintendere all'operatività della banca di famiglia, in particolare per quanto riguarda gli esborsi finanziari e la pianificazione strategica. Di seguito sono illustrate le principali ragioni per cui costituire un consiglio di famiglia e la sua importanza ai fini della conservazione del patrimonio:
- Garantire supervisione e responsabilità: il consiglio di famiglia funge da sistema di pesi e contrappesi, assicurando che le richieste di assistenza finanziaria o di prestito alla banca di famiglia siano esaminate e approvate in conformità alle linee guida stabilite. Tale supervisione impedisce ai singoli familiari di assumere decisioni impulsive o a proprio esclusivo vantaggio che potrebbero esaurire le risorse della banca di famiglia. Coinvolgendo più membri nel processo decisionale, il consiglio rafforza la responsabilità e contribuisce a tutelare gli interessi finanziari della famiglia.
- Preservare l'integrità della banca di famiglia: il ruolo del consiglio è valutare ciascuna richiesta tenendo presenti gli obiettivi e i valori di lungo periodo della famiglia. Esso è tenuto ad assicurare che ogni sostegno finanziario erogato dalla banca di famiglia sia allineato ai principi della famiglia e contribuisca alla conservazione o alla crescita del patrimonio. Disponendo di un organo formale per l'esame delle richieste, la famiglia può evitare decisioni estemporanee o dettate dall'emotività, che potrebbero non tutelare al meglio gli interessi delle generazioni future.
- Garantire equità e trasparenza: Il consiglio di famiglia, solitamente composto da un numero dispari di membri, ricorre a un sistema di voto per assumere a maggioranza le decisioni sulle questioni principali. Questa struttura favorisce equità e trasparenza, poiché le decisioni sono assunte collegialmente e non da un singolo individuo. Il voto contribuisce a evitare situazioni di stallo e assicura che ogni decisione rifletta il consenso del consiglio, rafforzando la fiducia nell'operatività della banca di famiglia.
- Supporto alla pianificazione strategica e alla governance: oltre ad approvare le singole richieste, il consiglio di famiglia è responsabile della definizione dell'indirizzo strategico complessivo della banca di famiglia. Ciò può comprendere decisioni in materia di investimenti, programmi di educazione finanziaria e iniziative filantropiche. Il consiglio assicura continuità, facendo sì che la strategia della banca di famiglia resti coerente con gli obiettivi della famiglia anche al mutare dei singoli componenti o delle generazioni.
- Promozione di comportamenti finanziari responsabili: grazie a un processo formale di esame e approvazione, il consiglio di famiglia incoraggia i membri della famiglia a rivolgersi alla banca di famiglia in modo responsabile. I membri che richiedono sostegno finanziario devono presentare le proprie richieste in modo strutturato, il che li aiuta a riflettere sulle proprie esigenze e intenzioni. Tale processo non solo rafforza la disciplina finanziaria, ma contribuisce anche a infondere rispetto per le risorse della banca di famiglia.
- Mantenere la continuità tra le generazioni: un consiglio di famiglia ben strutturato promuove stabilità e continuità. Poiché i membri del consiglio svolgono mandati a termine o si avvicendano nel tempo, essi apportano prospettive diverse e aiutano la banca di famiglia ad adattarsi al mutare delle circostanze, rimanendo fedele ai propri principi fondativi. Tale continuità è particolarmente importante per la conservazione del patrimonio multigenerazionale, poiché contribuisce a far sì che ogni generazione resti legata all'eredità della famiglia e concorra al suo successo duraturo.
In sintesi, il consiglio di famiglia assicura governance, supervisione e indirizzo strategico essenziali per la banca di famiglia. Istituendo un consiglio, la famiglia garantisce che le decisioni finanziarie siano assunte con integrità, trasparenza e attenzione alla conservazione del patrimonio per le generazioni future. Tale approccio strutturato alla governance accresce l'efficacia della banca di famiglia, contribuendo a tutelare nel lungo periodo il patrimonio della famiglia.