Trading
Medium-Term Notes (MTN)
Desidera accedere a MTN o a strumenti finanziari strutturati?
Diventi poi cliente.
I collocamenti sul mercato primario e gli strumenti strutturati non sono accessibili a soggetti esterni, intermediari o osservatori occasionali a fini speculativi.
Sono riservati ai clienti seri, verificati e dotati di fondi.
Non rispondiamo a e-mail generiche prive di credenziali aziendali. Non diamo corso a richieste prive di copertura finanziaria.
Serviamo coloro che soddisfano gli standard della finanza istituzionale.
Se è pronto a operare a tale livello, siamo pronti a servirLa.
Medium Term Notes (MTN)
Emissione dell'MTN
- Decisione dell'emittente: di norma, una società o un istituto finanziario decide di emettere una MTN per raccogliere capitale destinato a esigenze di medio termine. Tale decisione è spesso influenzata dalla strategia di finanziamento dell'emittente, dalle condizioni di mercato e dalla struttura patrimoniale.
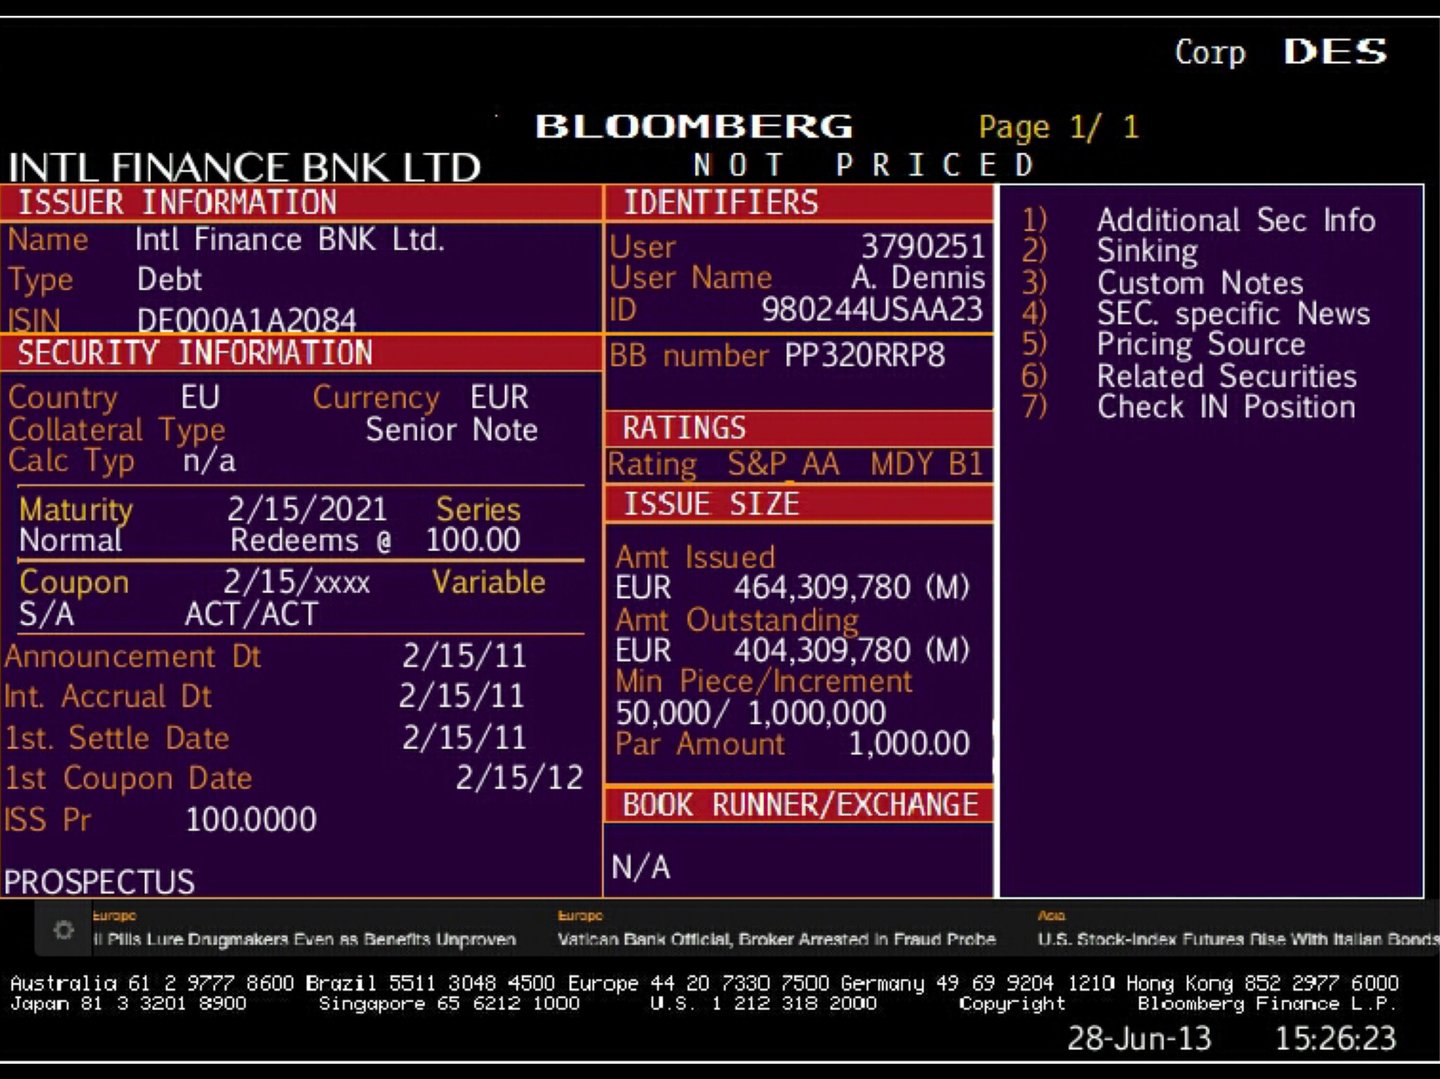
- Strutturazione dell'MTN: l'emittente, spesso in consultazione con consulenti finanziari e underwriter, struttura l'MTN. Ciò comporta la definizione dell'importo complessivo, della valuta, della scadenza (di norma da 1 a 10 anni), del meccanismo di determinazione del tasso d'interesse (fisso o variabile) e della struttura di rimborso.
- Valutazione del merito di credito: un'agenzia di rating del credito valuta l'affidabilità creditizia dell'emittente e assegna un rating che incide sulla percezione degli investitori e sul prezzo dell'MTN.
- Documentazione e conformità legale: gli emittenti predispongono un prospetto dettagliato che illustra i termini dell'MTN, i rischi connessi e le informative legali. Il rispetto dei requisiti regolamentari è essenziale.
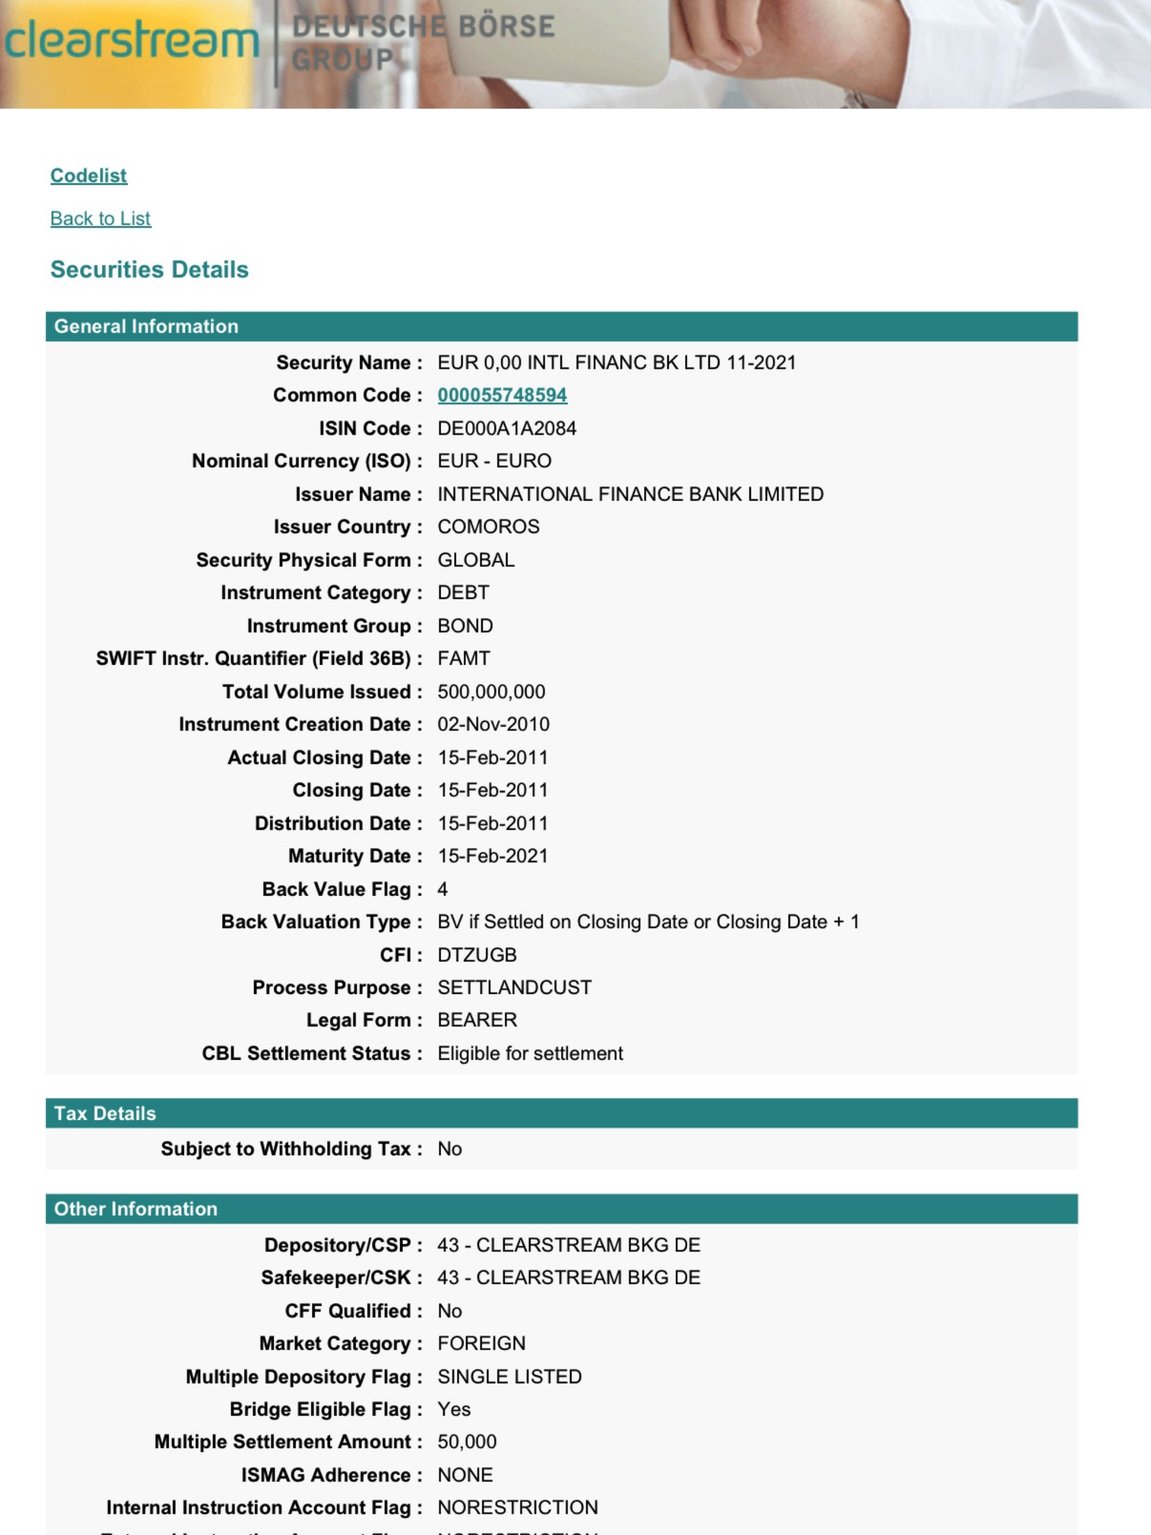
- Creazione della nota globale: per agevolare l'operazione, viene creata una nota globale rappresentativa dell'intera emissione, registrata presso un depositario comune quale Euroclear o Clearstream.
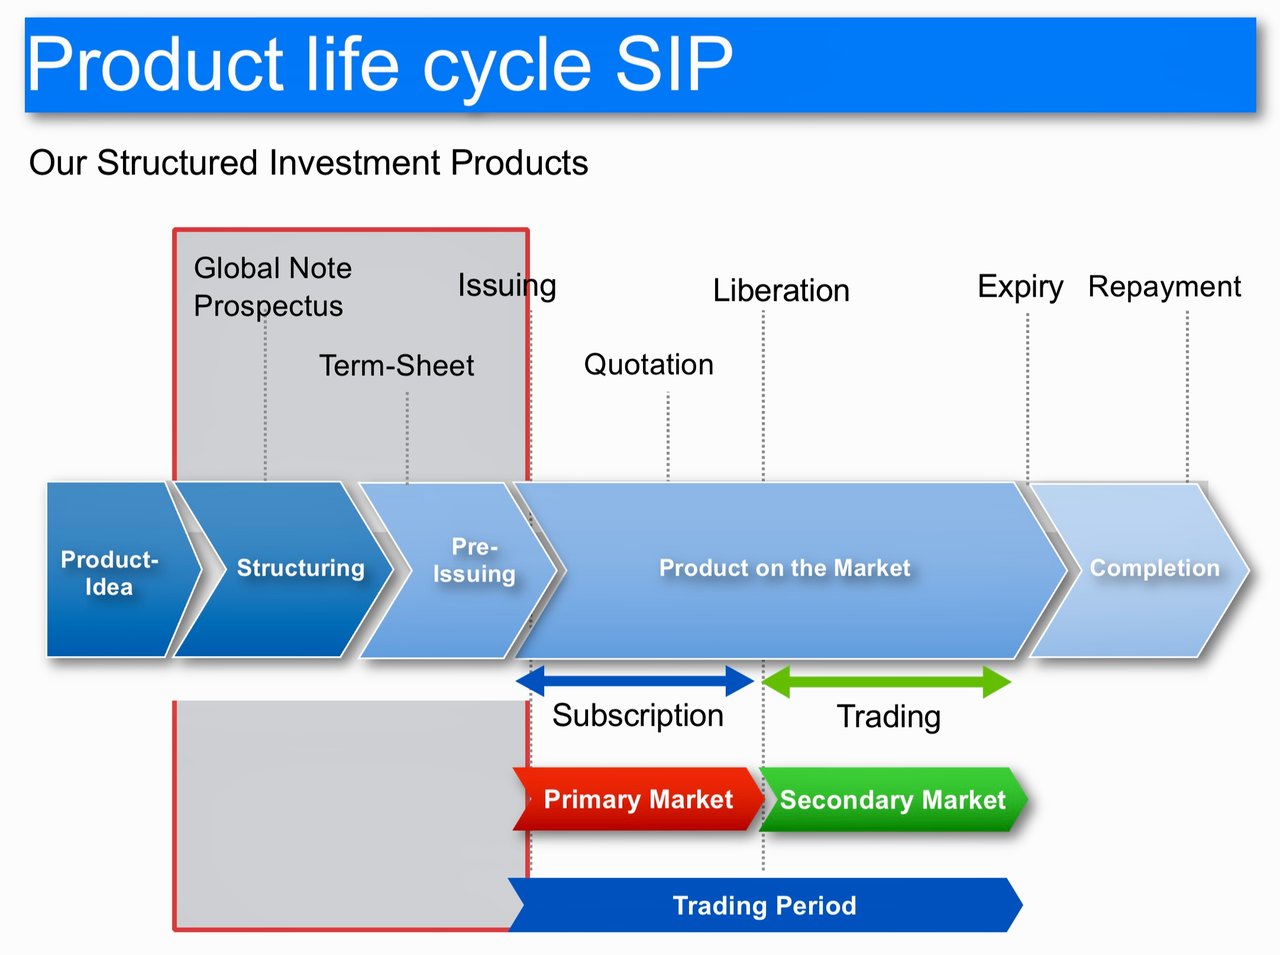
Dinamiche del mercato primario
- Processo di sottoscrizione: Banche d'investimento o sottoscrittori sono incaricati di collocare gli MTN presso i potenziali investitori. Essi svolgono un ruolo cruciale nella determinazione del prezzo iniziale in base alla domanda di mercato, al rating creditizio dell'emittente e ai tassi di interesse prevalenti.
- Marketing e book building: gli underwriter conducono roadshow per misurare l'interesse degli investitori. Costituiscono un book di ordini, adeguando il prezzo in base alla domanda.
- Determinazione del prezzo e collocamento: viene fissato il prezzo definitivo e le MTN sono collocate presso investitori istituzionali quali fondi pensione, compagnie di assicurazione e gestori patrimoniali. La global note agevola tale processo.
- Regolamento: I proventi della vendita vengono trasferiti all'emittente e gli investitori ricevono le proprie posizioni in MTN, registrate nel sistema del certificato globale (global note).
Operazioni sul mercato secondario
- Negoziazione: gli MTN sono negoziati over-the-counter (OTC) sul mercato secondario. Broker e dealer agevolano le transazioni tra acquirenti e venditori.
- Ruolo di Euroclear/Clearstream (o altro): tali stanze di compensazione gestiscono il titolo globale (global note), aggiornando le registrazioni di titolarità al realizzarsi delle negoziazioni. Esse garantiscono il trasferimento sicuro ed efficiente dei titoli.
- Oscillazioni di prezzo: sul mercato secondario i prezzi degli MTN oscillano in funzione dell'andamento dei tassi di interesse, delle variazioni del rating creditizio dell'emittente e della domanda complessiva di mercato.
Scadenza dell'MTN
- Approssimarsi della scadenza: all'avvicinarsi della data di scadenza, l'emittente si prepara a rimborsare il capitale ai detentori degli MTN.
- Rimborso: alla data di scadenza, l'emittente rimborsa il capitale ai detentori correnti degli MTN. Il rimborso avviene tramite il sistema di compensazione (Euroclear/Clearstream).
- Chiusura della global note: al rimborso integrale, la global note viene chiusa e l'MTN è rimosso dal sistema.
Risorse professionali e migliori prassi
- Consulenza legale e finanziaria: gli emittenti si avvalgono spesso di consulenti legali e finanziari per garantire la conformità alla normativa, una documentazione adeguata e strategie di mercato efficaci.
- Ricerche di mercato: Ricerche di mercato continue sono essenziali per comprendere l'interesse degli investitori, l'andamento dei tassi di interesse e le dinamiche del mercato del credito.
- Gestione del rischio: sia gli emittenti sia gli investitori devono gestire il rischio di credito, il rischio di tasso di interesse e il rischio di liquidità associati agli MTN.
- Conformità normativa: Il rispetto della normativa e delle linee guida in materia di strumenti finanziari è fondamentale lungo l'intero ciclo di vita dell'MTN.
In sintesi
Il mercato degli MTN è un segmento sofisticato e dinamico del settore finanziario, che richiede un attento coordinamento tra emittenti, sottoscrittori, investitori e sistemi di compensazione. Dalla decisione iniziale di emettere un MTN fino alla scadenza finale, ogni fase comporta procedure articolate e competenze professionali, per assicurare un'esecuzione efficace e la conformità agli standard regolamentari.
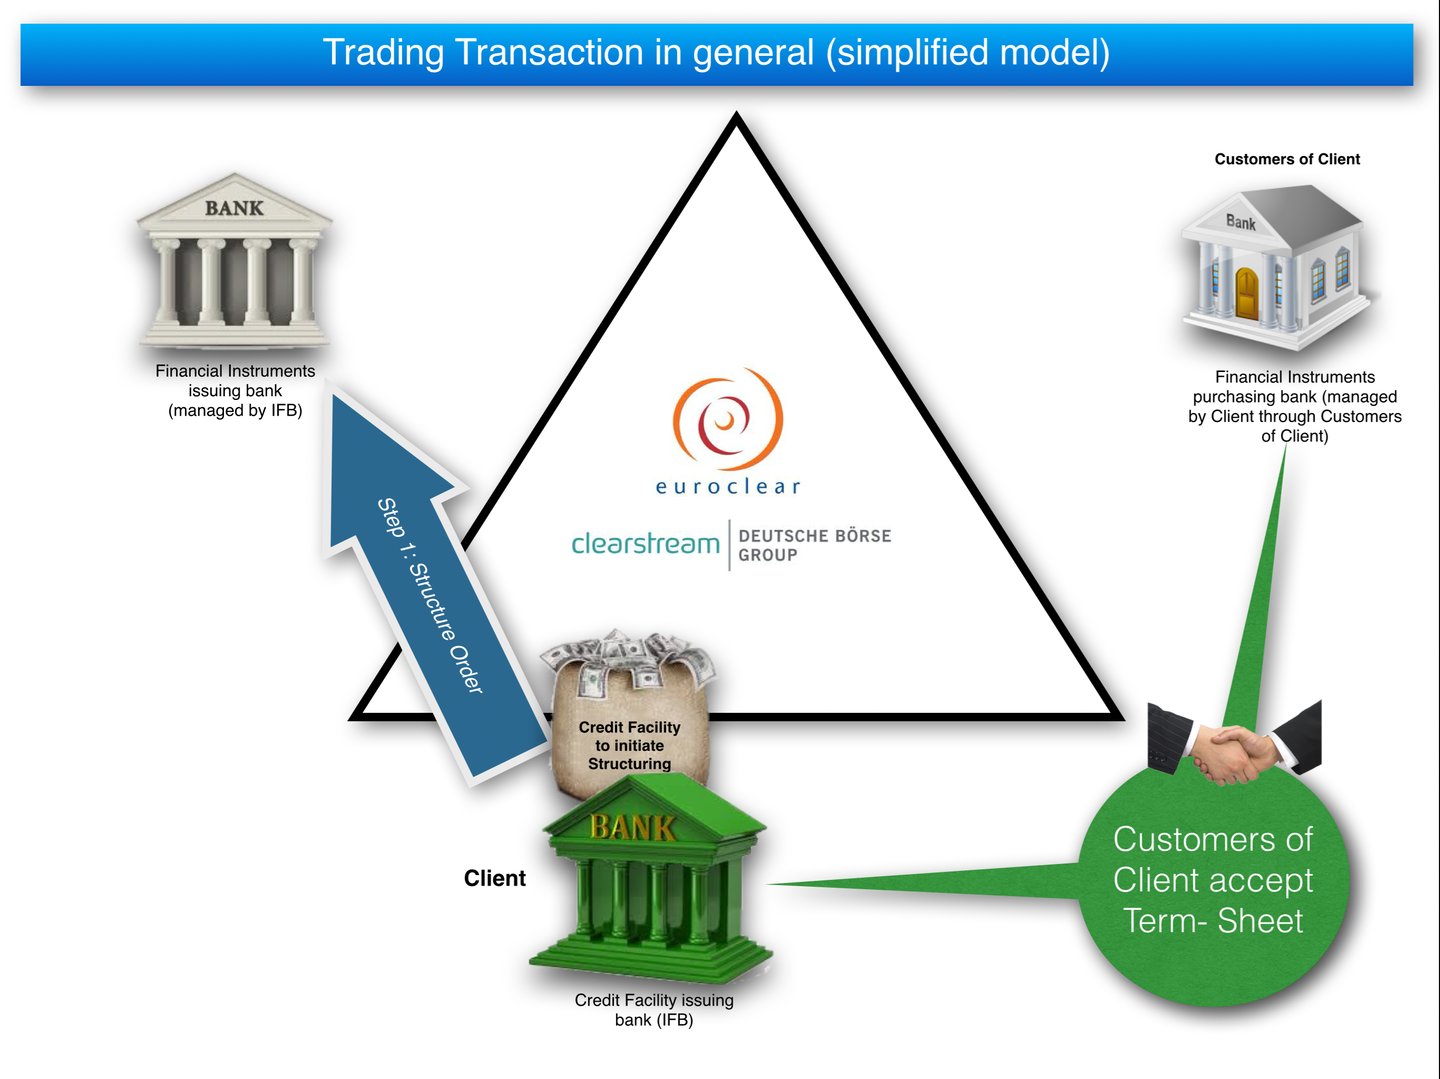
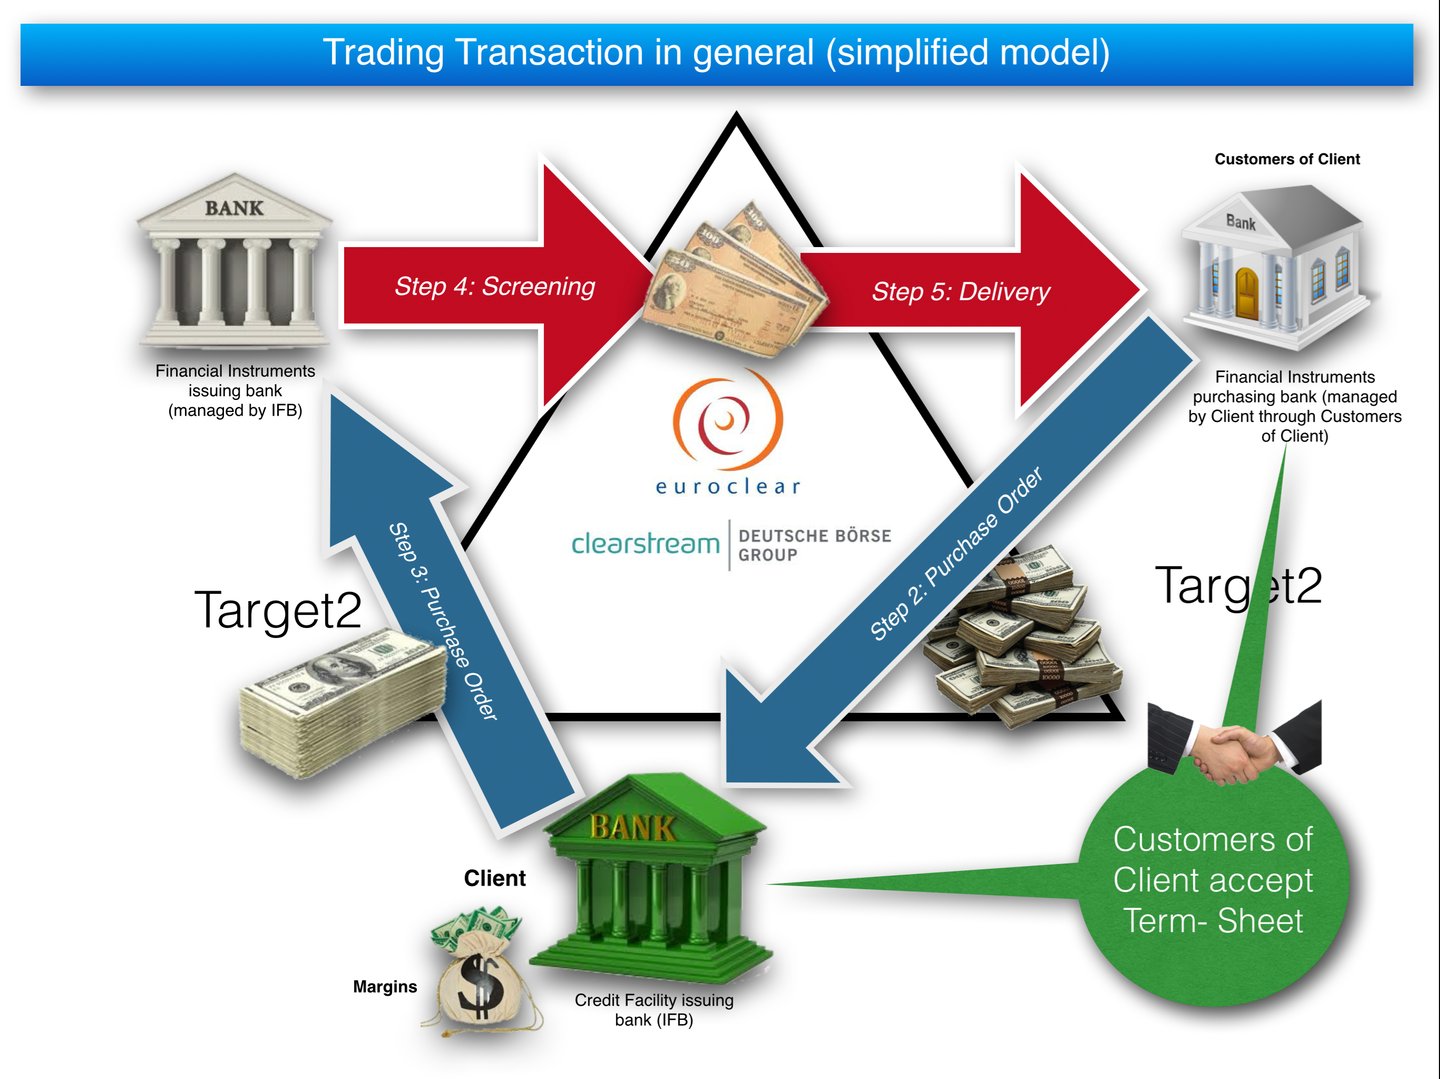
Il ruolo della banca intermediaria
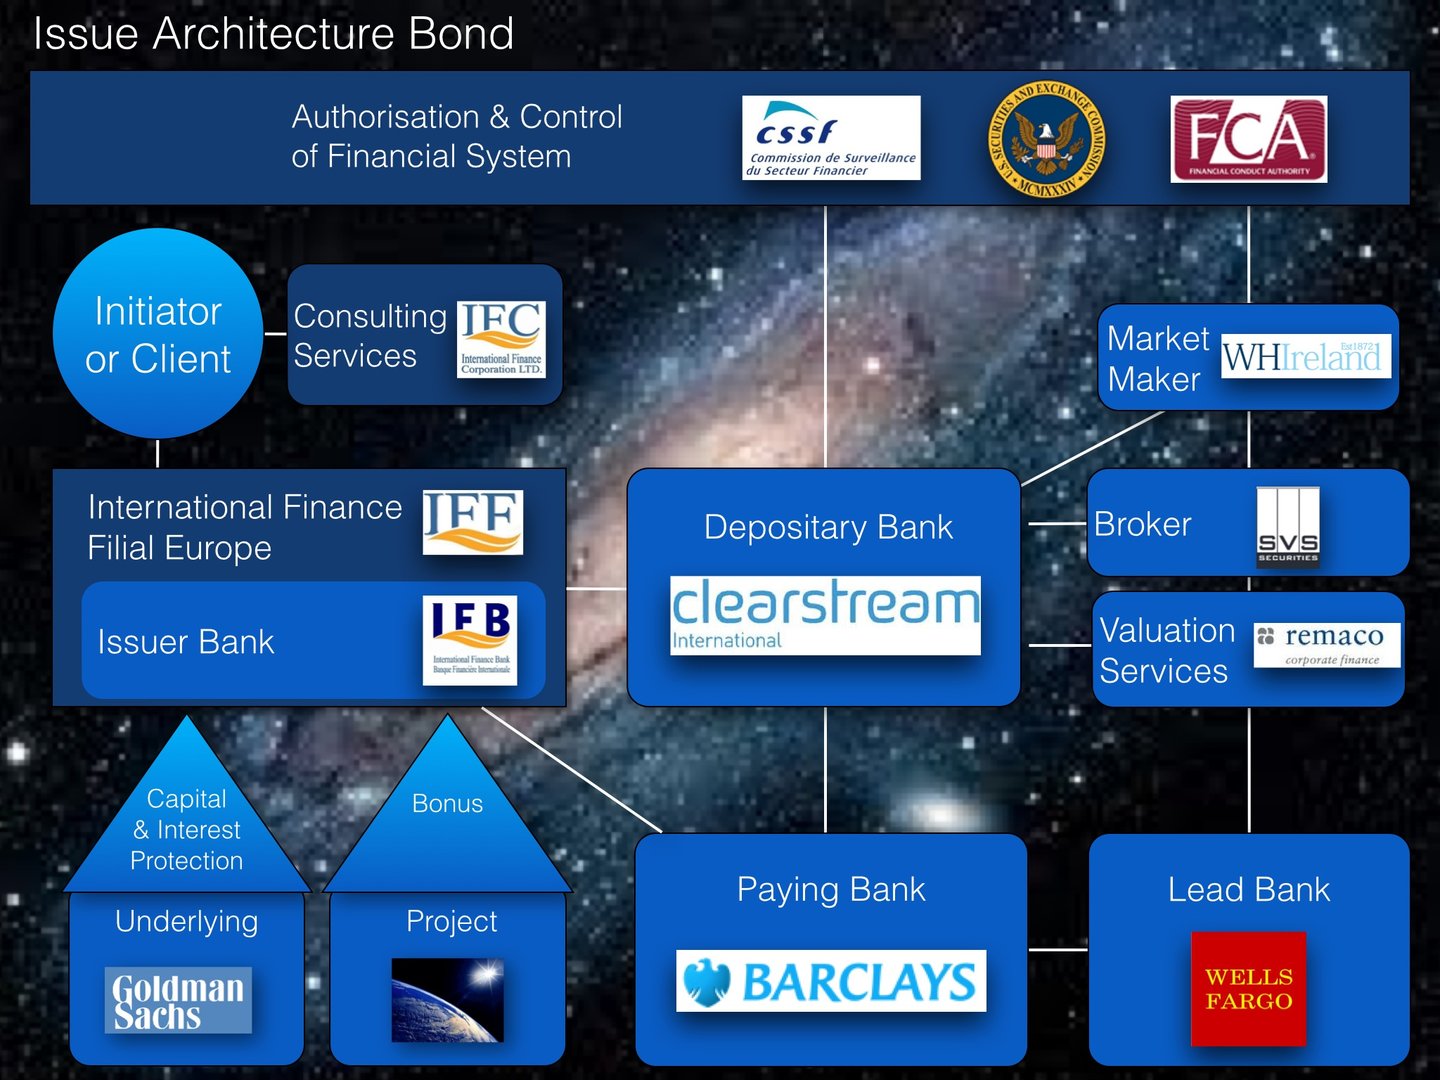
Il ruolo di una banca intermediaria nel processo di emissione di una Medium Term Note (MTN) è articolato e fondamentale, in particolare quando si opera con banche primarie che sono emittenti di tali strumenti. Di seguito una disamina approfondita delle funzioni dell'intermediario:
1. Collegamento e negoziazione:
- Ponte tra emittente e investitori: L'intermediario funge da ponte tra la banca emittente e i potenziali investitori. Facilita la comunicazione e le trattative, assicurando che le esigenze e le aspettative di entrambe le parti siano tenute in considerazione.
- Linee di credito: la banca intermediaria può costituire una linea di credito a favore dell'emittente. Tale linea di credito fornisce all'emittente la liquidità necessaria a sostenere l'emissione di MTN
- Rafforzamento del merito creditizio: l'intermediario può predisporre misure di rafforzamento del merito creditizio per migliorare la solidità creditizia dell'emittente. Ciò può comprendere l'ottenimento di garanzie, lettere di credito o polizze assicurative da parte di terzi.
- Costituzione di garanzie: un'ulteriore strategia consiste nel predisporre garanzie a supporto dell'emissione di MTN. Ciò può comportare il vincolo di determinati attivi o ricavi dell'emittente a garanzia degli MTN.
- Negoziazione dei termini: l'intermediario negozia i termini dell'emissione di MTN per conto degli investitori. Ciò comprende il tasso di interesse, la scadenza, i covenant e le altre condizioni principali.
2. Analisi di mercato e determinazione dei prezzi:
- Valutazione delle condizioni di mercato: gli intermediari analizzano le condizioni di mercato correnti, tra cui tassi di interesse, domanda degli investitori e indicatori economici, per fornire consulenza sulle tempistiche e sul prezzo dell'emissione di MTN.
- Strategia di pricing: contribuiscono a definire una strategia di pricing coerente con gli obiettivi dell'emittente e, al tempo stesso, attraente per gli investitori.
3. Strutturazione dell'operazione:
- Strutturazione dell'operazione: l'intermediario consiglia la struttura ottimale dell'MTN, tenendo conto della posizione finanziaria dell'emittente e delle condizioni di mercato. Ciò comprende la definizione della scadenza, del tasso cedolare e della natura fissa o variabile del tasso.
- Documentazione e Compliance: assicurare che tutta la documentazione necessaria sia predisposta e conforme agli standard regolamentari è un ruolo essenziale dell'intermediario.
4. Rete distributiva:
- Contatto con gli investitori: avvalendosi della propria rete, gli intermediari contattano i potenziali investitori, tra cui investitori istituzionali, gestori di fondi e altre banche.
- Book Building: Sono spesso coinvolti nel processo di book building, raccogliendo e gestendo gli ordini degli investitori.
5. Valutazione del rischio:
- Analisi del rischio di credito: Gli intermediari conducono un'analisi approfondita del rischio di credito dell'emittente, fornendo informazioni agli investitori e supportando il processo di valutazione del rischio.
- Due diligence: Svolgono la due diligence per accertare l'affidabilità e la solidità finanziaria dell'emittente.
6. Conformità normativa e vigilanza legale:
- Compliance: assicurare che l'emissione di MTN sia conforme alle normative locali e internazionali pertinenti è un ruolo fondamentale dell'intermediario.
- Quadro giuridico: supervisionano gli aspetti legali dell'emissione, compresa la redazione dei contratti e la garanzia del rispetto della normativa sui valori mobiliari.
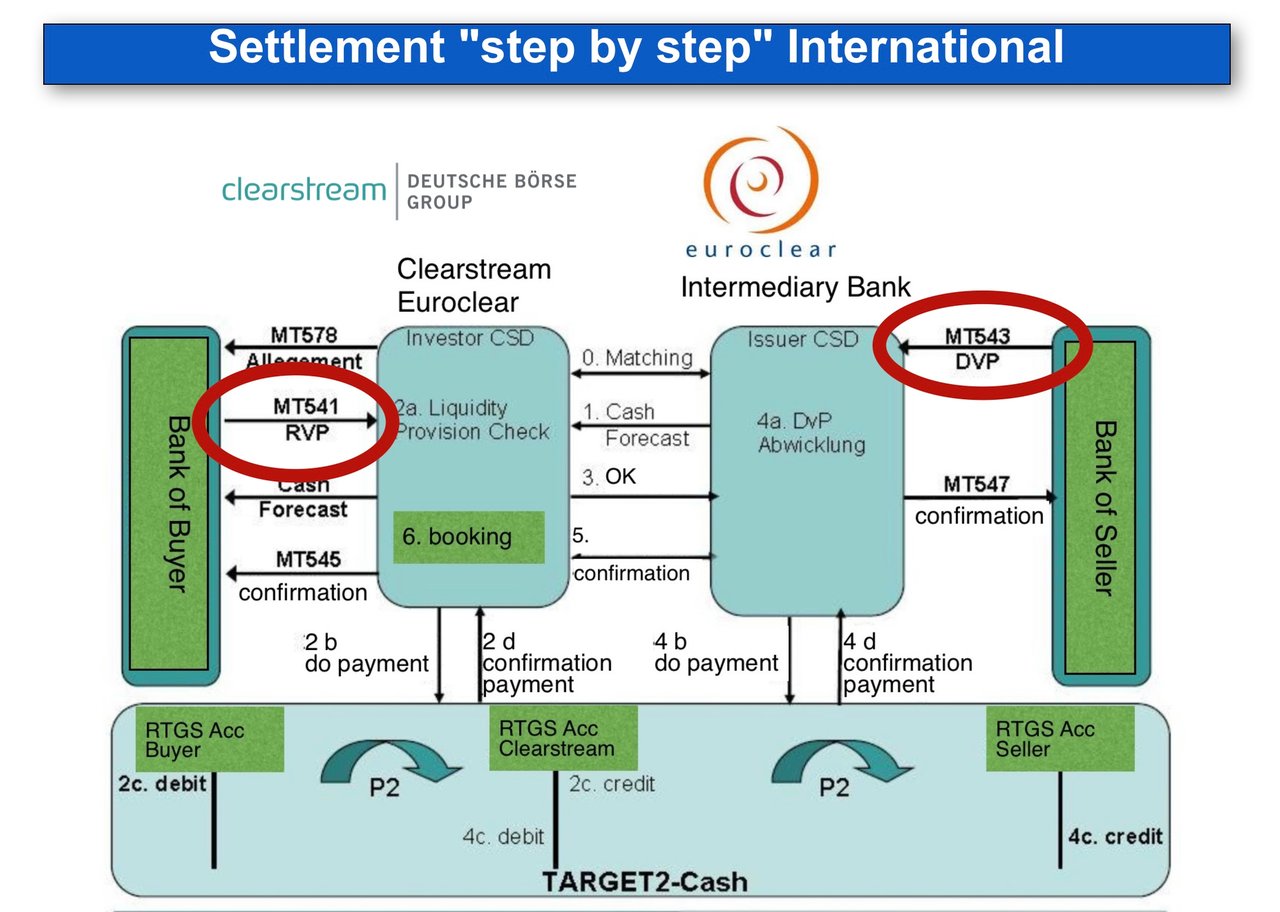
7. Regolamento e facilitazione:
- Coordinamento del regolamento: dopo l'emissione, l'intermediario coordina il processo di regolamento tra l'emittente e gli investitori.
- Facilitazione delle operazioni: essi agevolano il processo operativo, assicurando il regolare trasferimento dei fondi e l'emissione degli MTN.
8. Servizi successivi all'emissione:
- Market making: In alcuni casi, gli intermediari offrono servizi di market making, assicurando liquidità all'MTN sul mercato secondario.
- Investor Relations: possono contribuire a mantenere i rapporti continuativi con gli investitori, fornendo aggiornamenti e informazioni successivamente all'emissione.
In sintesi
La banca intermediaria svolge un ruolo determinante nel processo di emissione di MTN, in particolare nelle operazioni che coinvolgono banche di primaria importanza. La sua competenza in materia di analisi di mercato, strutturazione delle operazioni, distribuzione, valutazione del rischio e conformità normativa è di valore inestimabile. Essa assicura che l'emissione di MTN sia eseguita con efficienza, risponda agli obiettivi della banca emittente e sia allineata agli interessi degli investitori. Il suo coinvolgimento è essenziale per colmare il divario tra strumenti finanziari complessi e le diverse esigenze dei partecipanti al mercato finanziario.
Margini delle MTN bancarie
Una Bank-MTN (bank medium-term note) è uno strumento di debito emesso da una banca, di norma con rango senior non garantito (le obbligazioni assistite da un portafoglio di copertura costituito da mutui ipotecari o da prestiti al settore pubblico sono covered bond). Le Bank-MTN hanno in genere una scadenza compresa tra uno e dieci anni e corrispondono agli investitori un tasso di interesse fisso o variabile. L'emissione di una Bank-MTN è solitamente organizzata dalla stessa banca emittente o da un'altra banca che agisce in qualità di dealer o di sottoscrittore per conto dell'emittente. La banca che organizza l'emissione addebita per i propri servizi un margine o una commissione, che viene dedotto dai proventi dell'emissione. Il margine è solitamente espresso come percentuale del valore nominale o dell'importo capitale della Bank-MTN.
Mercato primario
Il margine di una nuova emissione di Bank-MTN sul mercato primario dipende da vari fattori, quali il merito di credito della banca emittente, la scadenza e la valuta della Bank-MTN, le condizioni di mercato e la domanda per la Bank-MTN, nonché la negoziazione tra l'emittente e l'arranger. Il margine può inoltre variare a seconda che l'emissione di Bank-MTN sia sottoscritta a fermo o collocata dall'arranger. La sottoscrizione a fermo (underwriting) implica che l'arranger si impegni ad acquistare dall'emittente la totalità o una parte dell'emissione di Bank-MTN per poi rivenderla agli investitori a un prezzo più elevato. Il collocamento (placing) implica che l'arranger agisca in qualità di agente dell'emittente e cerchi investitori disposti ad acquistare l'emissione di Bank-MTN a un prezzo prestabilito. La sottoscrizione a fermo comporta un rischio maggiore per l'arranger, il quale applica di norma un margine più elevato rispetto al collocamento.
Per illustrare il calcolo dei margini, si consideri un'emissione ipotetica: la Banca A emette MTN per EUR 12 miliardi con scadenze da due a cinque anni. Ipotizzando che tali titoli siano stati sottoscritti da un'altra banca con un margine pari allo 0,5% del loro valore nominale, il sottoscrittore verserebbe alla Banca A EUR 11,94 miliardi (EUR 12 miliardi meno lo 0,5% di EUR 12 miliardi) per questi Bank-MTN e li rivenderebbe poi agli investitori al valore nominale di EUR 12 miliardi, ricavandone EUR 60 milioni (lo 0,5% di EUR 12 miliardi) a titolo di commissione.
Mercato secondario
Il margine di negoziazione di una Bank-MTN sul mercato secondario è la differenza tra il prezzo denaro (bid) e il prezzo lettera (ask) della Bank-MTN. Il prezzo denaro è il prezzo più alto che un acquirente è disposto a pagare per una Bank-MTN, mentre il prezzo lettera è il prezzo più basso che un venditore è disposto ad accettare. Il margine riflette la liquidità e la volatilità della Bank-MTN, nonché la domanda e l'offerta che la riguardano. Il margine può inoltre variare a seconda che la Bank-MTN sia negoziata over-the-counter (OTC) o su un mercato regolamentato. La negoziazione OTC implica che acquirenti e venditori trattino direttamente tra loro o tramite intermediari, quali broker o dealer. La negoziazione su mercato regolamentato implica che acquirenti e venditori utilizzino una piattaforma centralizzata che abbina gli ordini ed esegue le operazioni. La negoziazione su mercato regolamentato offre in genere maggiore trasparenza e standardizzazione e può pertanto presentare margini inferiori rispetto alla negoziazione OTC.
Per illustrare come vengono calcolati i margini sul mercato secondario, si consideri un ipotetico MTN bancario negoziato in borsa, con valore nominale di EUR 100.000, scadenza a tre anni e cedola annua dell'1%; il suo prezzo dipenderebbe dal rendimento a scadenza (yield-to-maturity, YTM), ovvero il rendimento annualizzato che un investitore otterrebbe acquistando il Bank-MTN al prezzo corrente e detenendolo fino alla data di scadenza. Il YTM è inversamente correlato al prezzo del Bank-MTN: se il YTM aumenta, il prezzo diminuisce, e viceversa. Ad esempio, se il YTM di questa nota fosse dello 0,75%, il suo prezzo sarebbe pari a circa EUR 100.739, valore calcolato attualizzando i relativi flussi di cassa futuri (pagamenti di interessi e rimborso del capitale) al YTM, mediante la seguente formula:
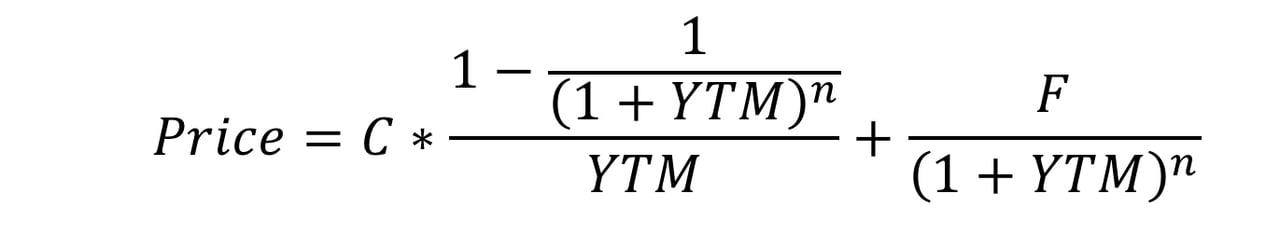
dove C è la cedola annua (EUR 1.000), F è il valore nominale (EUR 100.000), YTM è espresso in forma decimale (0,0075) e n è il numero di anni alla scadenza (3).
Se questa Bank-MTN fosse negoziata su un mercato regolamentato, i relativi prezzi denaro e lettera sarebbero determinati dalle forze di mercato della domanda e dell'offerta. Ad esempio, se il prezzo denaro fosse pari a EUR 100.690 e il prezzo lettera a EUR 100.790, il margine sarebbe pari a EUR 100, ossia la differenza tra i due prezzi. Tale margine rappresenterebbe il profitto realizzato da un dealer o da un broker acquistando la Bank-MTN al prezzo denaro e rivendendola al prezzo lettera. Il margine rifletterebbe altresì la liquidità e la volatilità della Bank-MTN: se la Bank-MTN fosse altamente liquida e stabile, il margine sarebbe contenuto; se invece fosse illiquida e volatile, il margine sarebbe elevato.
Procedura di acquisto
1. Deposito iniziale sul conto del Cliente presso IFB
Primo passaggio: dopo aver aperto i conti necessari e soddisfatto tutti i requisiti di compliance, il cliente deposita i fondi richiesti sul proprio conto presso International Financial Bank (IFB).
2. Processo di due diligence e compliance
La Banca svolge verifiche di due diligence e di compliance sul cliente e sui titoli (emittente, ISIN, catena di custodia)
3. Incarico a un intermediario della transazione (ove applicabile)
Un facilitatore può presentare il cliente, ma non ha alcun ruolo nell'esecuzione e non riceve alcuna informazione senza il mandato scritto del cliente.
4. Costituzione del Conto vincolato (escrow) (se richiesto)
Viene stipulato un contratto di escrow per garantire la tutela dei fondi e degli strumenti finanziari nel corso dell'operazione.
5. Sottoscrizione del contratto di acquisto
Questa fase richiede ora una comprensione più approfondita dei termini contrattuali, in particolare per quanto riguarda il volume, le tranche e la tempistica degli strumenti finanziari.
- Volume: il valore nominale complessivo degli MTN oggetto della transazione deve essere definito in modo esplicito nel contratto. Gli MTN sono in genere emessi in tagli da USD 10 milioni fino a diversi miliardi, ma il volume può variare in funzione della struttura dell'operazione.
- Tranche: qualora l'MTN venga emesso in più tranche (lotti), ciò deve essere indicato chiaramente nel contratto di acquisto. Le tranche contribuiscono a gestire il rischio e la tempistica dell'operazione.
- Importo delle tranche: il contratto deve specificare l'importo di ciascuna tranche (ad esempio, USD 500 milioni per tranche).
- Calendario di consegna: occorre definire le tempistiche di emissione di ciascuna tranche, che possono essere mensili, trimestrali o concordate tra le parti.
- Condizioni per lo svincolo delle tranche: il contratto dovrebbe specificare le condizioni o i traguardi (ad esempio, il positivo esito della KYC e della due diligence) che devono essere soddisfatti prima dello svincolo delle tranche successive.
Questi elementi assicurano che l'operazione sia scaglionata nel tempo in modo da gestire il rischio e la liquidità, in particolare nelle operazioni di grande volume.
6. Processo di transazione MTN
Questa fase è essenziale per comprendere il trasferimento dell'MTN e i meccanismi di pagamento. Comprende i dettagli relativi all'infrastruttura e ai sistemi utilizzati per il perfezionamento dell'operazione.
A. Verifica dell'MTN
La banca accerta che l'MTN sia autentico, valido e consegnabile. Ciò comporta la verifica di:
- l'affidabilità dell'istituzione emittente;
- l'azionabilità giuridica e la negoziabilità dello strumento.
B. Trasferimento dell'MTN tramite un depositario centrale di titoli (CSD)
Gli MTN sono di norma detenuti e trasferiti tramite un depositario centrale di titoli (CSD). I CSD assicurano un elevato livello di sicurezza, trasparenza ed efficienza nel trasferimento degli strumenti finanziari. In questo caso, i CSD più comuni sono Euroclear, Clearstream o la Depository Trust & Clearing Corporation (DTCC).
Ruolo del CSD: il CSD agisce come intermediario che agevola il trasferimento dell'MTN tra acquirente e venditore. Una volta stipulato il contratto di acquisto, si procede come segue:
- Consegna contro pagamento (Delivery versus Payment, DvP): l'MTN viene consegnato all'acquirente (il cliente) solo dopo l'avvenuto pagamento. Il CSD assicura il trasferimento sincronizzato del titolo e dei fondi, riducendo il rischio di controparte.
- Trasferimento elettronico: l'MTN viene trasferito per via elettronica dal conto di custodia del venditore al conto di custodia dell'acquirente presso il CSD (ad esempio un conto Euroclear).
- Conferma: il CSD fornisce a entrambe le parti una conferma del trasferimento, attestando il passaggio di titolarità del titolo.
C. Pagamento tramite RTGS (Real-Time Gross Settlement)
Il pagamento per l'acquisto dell'MTN viene di norma elaborato attraverso un sistema di regolamento lordo in tempo reale (Real-Time Gross Settlement, RTGS), che consente il regolamento immediato e definitivo dei fondi. I sistemi RTGS sono utilizzati per le operazioni di importo elevato e sono generalmente gestiti dalle banche centrali.
Caratteristiche dell'RTGS:
- Regolamento immediato: i pagamenti sono regolati singolarmente e in tempo reale; ciò significa che i fondi vengono trasferiti istantaneamente e non possono essere revocati.
- Definitività del pagamento: il trasferimento di fondi è irrevocabile e offre sicurezza a entrambe le parti.
La combinazione tra CSD per il trasferimento dei titoli e RTGS per il pagamento offre un ambiente transazionale sicuro e in tempo reale, riducendo al minimo i rischi legati a ritardi di regolamento o a inadempimenti della controparte.
7. Trasferimento finale dei fondi
Il pagamento e la consegna avvengono contestualmente alla data di regolamento (DvP), così che il cliente paghi solo contro ricezione dei titoli.
8. Custodia e utilizzo successivi alla transazione
Dopo il regolamento, gli MTN sono detenuti nel conto di custodia del cliente presso IFB.
9. Segnalazioni regolamentari e fiscalità
Infine, il cliente deve adempiere agli obblighi regolamentari e affrontare le implicazioni fiscali derivanti dall'operazione.
Acquisto e vendita di MTN: prezzi di mercato, sconti di emissione e discount note
Le MTN sono acquistate e vendute a prezzi di mercato, che dipendono dalla cedola, dalla scadenza residua, dal merito di credito dell'emittente e dai rendimenti prevalenti. Sul mercato secondario, una nota con cedola bassa quota sotto la pari quando i rendimenti sono aumentati. Sul mercato primario, ogni emissione strutturata comporta un margine tra il prezzo incassato dall'emittente e il prezzo al quale le note sono collocate – diversamente nessuna banca ne ricaverebbe alcun guadagno. Questo spread lordo (commissioni di gestione, di sottoscrizione e di collocamento, ovvero lo sconto di re-offer) è ripartito tra i lead manager, i dealer e i broker e IFB in qualità di strutturatore, e una parte di esso è talvolta trasferita ai clienti sotto forma di sconto sul prezzo di emissione. Lo sconto è documentato nelle condizioni definitive o nel pricing supplement. Inoltre, i titoli a sconto sono emessi per costruzione sotto la pari e rimborsati alla pari a scadenza: ne sono esempi i Treasury bill statunitensi e i discount note della International Finance Corporation (IFC, membro del Gruppo Banca Mondiale), emessi in dollari statunitensi e in renminbi offshore con scadenze da overnight a 360 giorni. L'entità di uno sconto non costituisce, di per sé, il criterio di legittimità: sui prodotti strutturati di lunga durata, un margine di strutturazione dell'1–2% annuo equivale, su dieci anni, a più del 10–20% del valore nominale, e un corrispondente sconto, concesso in anticipo sul prezzo di emissione, può essere del tutto legittimo. Ciò che conta è lo strumento stesso: IFB struttura e colloca note con un emittente identificabile, un codice ISIN e regolamento tramite un sistema di compensazione riconosciuto.
Per i clienti, IFB esegue acquisti e vendite di MTN attraverso sistemi di compensazione riconosciuti (Euroclear, Clearstream, DTC) secondo il principio della consegna contro pagamento, previa completa verifica KYC/AML del cliente e verifica dei titoli mediante ISIN ed estratto di custodia.
Orientarsi nel mondo dei Medium Term Notes (MTN) richiede un partner dotato di competenze eccezionali, di portata globale e di un impegno costante verso le Sue esigenze specifiche. È qui che entra in gioco International Finance Bank (IFB). Assistiamo le società che intendono diversificare le proprie fonti di finanziamento attraverso programmi MTN. Il nostro team altamente qualificato fornisce analisi approfondite dei mercati e solide strategie di gestione del rischio, per consentirLe di cogliere appieno le opportunità flessibili e vantaggiose in termini di costi offerte dagli MTN.
Scegliere IFB come emittente di MTN o come banca intermediaria significa accedere a un team dedicato alla realizzazione di soluzioni finanziarie su misura. Siamo consapevoli dell'importanza della flessibilità in un contesto economico rapido e imprevedibile. Con il nostro programma MTN Lei ha la possibilità di personalizzare struttura, valuta e tempistica delle note in funzione delle Sue esigenze specifiche. Ci adoperiamo per collocare le Sue note presso investitori idonei. In un mondo finanziario sempre più complesso, IFB può essere la Sua guida, aiutandoLa a sfruttare appieno il potenziale delle Medium Term Notes per sostenere lo sviluppo della Sua attività.
Desidera approfondire le modalità di calcolo degli strumenti finanziari?
The Handbook of Financial Instruments
Matematica dei mercati finanziari
Strumenti finanziari e derivati: questioni di modellizzazione, valutazione e rischio
Padroneggiare i calcoli finanziari
Una guida passo dopo passo alla matematica degli strumenti dei mercati finanziari
Letture di approfondimento