Investment Banking
Offerte pubbliche di acquisto
Acquisizione
Se desidera finanziare un'acquisizione o prevenire una acquisizione ostile, ci contatti.
Che cos'è un'acquisizione e perché avvengono le acquisizioni?
Un'acquisizione (takeover) è l'acquisto di una società (la società target) da parte di un'altra società (l'acquirente o offerente). Che l'acquisizione sia amichevole od ostile, l'operazione determina la fusione delle due società in una sola. Un'acquisizione avviene per diverse ragioni, tra cui:
1. Conseguire efficienze operative ed economie di scala
Creando una società di maggiori dimensioni mediante la fusione di due società più piccole, la società risultante è in grado di realizzare efficienze operative ed economie di scala (presupponendo che operino in un settore analogo e/o utilizzino risorse analoghe).
2. Eliminare la concorrenza
Le acquisizioni possono essere utilizzate per eliminare le società di minori dimensioni concorrenti dell'acquirente. Anziché competere con la società target per conquistare quote di mercato, l'acquirente può semplicemente rilevarla, eliminando la concorrenza e acquisendone la quota di mercato.
3. Per acquisire una società in un mercato di nicchia specifico
Un'acquisizione può avere luogo quando l'offerente intende rilevare una tecnologia di proprietà esclusiva della società target. Ciò può verificarsi quando l'offerente non dispone di un solido team di ricerca e sviluppo (R&S) o non intende impiegare tempo e risorse nello sviluppo di nuove tecnologie.
Ad esempio, una società di gestione dei dati può voler acquisire una società target che possiede una tecnologia di intelligenza artificiale proprietaria, al fine di integrarla nella propria piattaforma di gestione dei dati anziché impiegare risorse e tempo per svilupparne una propria.
4. Ampliamento dell'impero da parte del management
Le acquisizioni possono derivare dalla volontà del management di «costruire un impero» (empire building), ossia di accrescere dimensioni, portata e influenza di una società attraverso l'acquisizione di altre società. L'empire building come motivazione di un'acquisizione è in genere mal accolto dagli azionisti della società acquirente, poiché può indicare che il gruppo dirigente è più interessato al controllo delle risorse che alla loro allocazione efficiente.
Se la società acquisisce imprese in settori non correlati, il rischio d'impresa complessivo può aumentare. L'ampliamento dimensionale fine a se stesso, addotto come motivazione economica di un'acquisizione, può non risultare in ultima analisi vantaggioso per gli azionisti.
Il processo di acquisizione
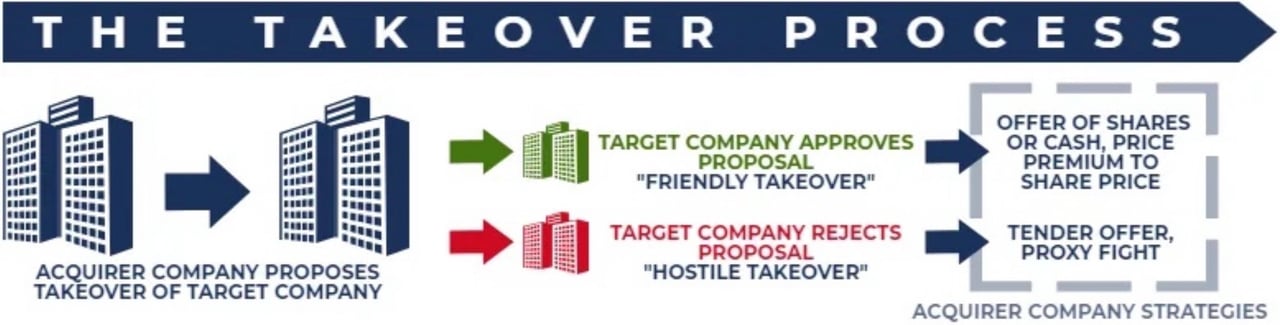
Un'acquisizione prende avvio con la proposta della società acquirente di rilevare la società target. La proposta deve essere depositata presso le autorità di regolamentazione competenti nei luoghi in cui le società hanno sede. Successivamente, il consiglio di amministrazione della società target può approvare la proposta e raccomandare agli azionisti di votare a favore dell'acquisizione (acquisizione amichevole) oppure respingerla e raccomandare agli azionisti di votare contro (acquisizione ostile). La società acquirente adotta strategie diverse a seconda che il consiglio della società target approvi o respinga l'acquisizione.
Strategie di acquisizione amichevole adottate
In un'acquisizione amichevole, il management e il consiglio di amministrazione approvano l'operazione e raccomandano agli azionisti di votare a favore; in un'acquisizione ostile, il consiglio di amministrazione la disapprova.
Acquisizioni amichevoli
Nelle operazioni di M&A, un'acquisizione amichevole è l'acquisizione di una società target da parte di un acquirente/offerente con il consenso o l'approvazione del management e del consiglio di amministrazione della società target.
Componenti di un'acquisizione amichevole
1. Offerta pubblica in denaro o in titoli
In generale, un'acquisizione amichevole è un'offerta pubblica in denaro o in azioni, formulata da una società offerente e sottoposta all'approvazione del consiglio di amministrazione della società target.
2. Premio per azione
Il prezzo per azione pagato dall'acquirente agli azionisti della società oggetto di acquisizione è spesso un fattore determinante per il successo dell'operazione. Nella maggior parte dei casi, l'acquirente deve corrispondere un premio significativo per azione per ottenere l'approvazione degli azionisti della società target.
3. Approvazione da parte dei soci
Quando il consiglio di amministrazione della società oggetto dell'offerta riceve una proposta, gli azionisti con diritto di voto votano per l'approvazione dell'operazione. Di norma l'approvazione richiede la maggioranza semplice dei voti (ossia più del 50%).
Tuttavia, alcune società inseriscono nei propri statuti clausole di supermaggioranza che richiedono l'approvazione dell'operazione da parte di una percentuale più elevata di azionisti (la percentuale può variare dal 70% al 90%).
4. Approvazione regolamentare
Anche qualora gli azionisti della società target approvino l'acquisizione, l'operazione resta soggetta all'approvazione di un'autorità di regolamentazione (ad es. il Department of Justice). L'autorità governativa può non approvare un'acquisizione concordata se l'operazione viola la normativa a tutela della concorrenza (nota anche come normativa antitrust o antimonopolio). Anche le altre condizioni dell'acquisizione rivestono un ruolo cruciale, poiché l'offerta è un documento giuridico completo che comprende diverse disposizioni e clausole. Ad esempio, le condizioni possono contemplare disposizioni relative al marchio e all'operatività della società target, nonché l'inserimento di azionisti rilevanti della società target nel consiglio di amministrazione dell'acquirente.
Vantaggi di un'acquisizione amichevole
In generale, le acquisizioni amichevoli offrono vantaggi sostanziali sia agli offerenti sia alle società oggetto di acquisizione, rispetto a un'acquisizione ostile. Tra i vantaggi figurano i seguenti:
- Il coinvolgimento di entrambe le parti (offerente e società target) garantisce una migliore strutturazione dell'operazione e la creazione di valore per le parti partecipanti.
- La società target non sostiene costi né vede erodere il proprio valore per effetto dell'adozione di meccanismi di difesa volti a prevenire un'acquisizione ostile.
- L'offerente sostiene costi ragionevoli per acquisire la società target. Il premio per azione si basa principalmente sulle prospettive di crescita della società target e sulle potenziali sinergie create a seguito dell'operazione.
Reverse Takeover (RTO)
Un Reverse Takeover (RTO), spesso denominato anche reverse IPO, è il processo mediante il quale una piccola società privata accede alla quotazione acquisendo una società più grande già quotata. La prassi è contraria alla norma, poiché è la società più piccola ad assumere il controllo di quella più grande: la fusione avviene quindi in ordine «inverso».
In una tipica quotazione in borsa, una società privata deve effettuare un'offerta pubblica iniziale (IPO). Il processo non solo richiede molto tempo, ma è anche estremamente costoso. Per evitare questa procedura onerosa e laboriosa, una società privata può quotarsi in modo più semplice acquisendo una società già quotata.
Il processo di reverse takeover si articola solitamente in due semplici fasi:
1. Acquisto massivo di azioni
In una fase iniziale, l'acquirente che realizza un'acquisizione inversa dispone l'acquisto massiccio di azioni della società quotata. L'obiettivo è ottenere il controllo della società target acquisendo oltre il 50% delle azioni con diritto di voto in circolazione.
2. Attività di acquisto di partecipazioni azionarie
È la fase successiva, che conduce alla fusione e alla quotazione in borsa. Il processo prevede che gli azionisti della società privata partecipino attivamente allo scambio delle proprie azioni con quelle della società quotata. La società quotata, ormai di fatto una società guscio (shell company), cede una larga maggioranza delle proprie azioni agli azionisti della società privata, insieme al controllo del consiglio di amministrazione. Essi pagano la shell company con le proprie azioni della società privata.
Vantaggi
a) Nessuna necessità di registrazione
Un reverse takeover evita l'intero processo di IPO, ma non gli obblighi informativi: negli Stati Uniti la società risultante dall'operazione deve depositare informazioni complete sull'impresa privata (il cosiddetto «Super 8-K»), e le borse applicano regole di anzianità prima che le azioni possano essere trasferite a un segmento superiore.
b) Meno oneroso
Decidere di quotarsi mediante un'offerta pubblica iniziale non è un'impresa semplice per una piccola società privata, poiché può risultare proibitivamente costosa. La via dell'acquisizione inversa comporta in genere solo una frazione dei costi medi di una IPO.
c) La RTO consente di risparmiare tempo
Il processo di registrazione e quotazione di una IPO può richiedere diversi mesi o addirittura anni. Un'acquisizione inversa (reverse takeover) riduce la durata del processo di quotazione da diversi mesi a poche settimane.
d) Ottenere l'ingresso in un Paese estero
Se una società privata estera intende diventare una società quotata negli Stati Uniti, deve soddisfare i requisiti di registrazione presso la SEC e di ammissione alla quotazione in borsa, sostenendo costi legali e di revisione considerevoli. Un'acquisizione inversa (reverse takeover) può rappresentare una via più rapida, benché in ultima analisi si applichino i medesimi standard di informativa e di quotazione.
Svantaggi
Un'acquisizione inversa presenta i seguenti potenziali svantaggi:
a) Società shell quotate che operano sotto false spoglie
Alcune società shell quotate si presentano come possibili veicoli attraverso i quali le società private possono ottenere una quotazione in borsa. Tuttavia, alcune di esse non sono entità affidabili e possono coinvolgere la società privata in passività e contenziosi.
b) Caos da liquidazione
Una società non quotata che intenda quotarsi mediante reverse takeover dovrebbe chiedersi: «Dopo la fusione, disporremo ancora di liquidità sufficiente?». La società potrebbe dover affrontare un possibile calo del titolo nel corso della fusione. È essenziale che la nuova società disponga di un cash flow adeguato per superare il periodo di transizione.
Acquisizione strisciante del controllo
Nelle fusioni e acquisizioni (M&A), il Creeping Takeover, noto anche come Creeping Tender Offer, consiste nell'acquisto graduale delle azioni della società target. La strategia di un creeping takeover consiste nell'acquisire gradualmente azioni della target sul mercato aperto, con l'obiettivo di ottenere una partecipazione di controllo.
Un'acquisizione graduale (creeping takeover) consiste nell'acquistare azioni della società target sul mercato aperto. Con questo metodo, l'acquirente può ottenere una quota delle azioni ai prezzi correnti di mercato, senza dover corrispondere un premio come avverrebbe con un'offerta pubblica formale. Lo scopo di un'offerta graduale è ottenere una parte delle azioni della società target a un costo inferiore rispetto a quello di una normale offerta pubblica di acquisto. In alcuni paesi, tuttavia, tale processo è disciplinato da norme che impongono all'offerente di presentare un'offerta formale al raggiungimento di una determinata quota di partecipazione.
Motivazioni di una scalata graduale (creeping takeover)
Negli Stati Uniti, un'acquisizione strisciante (creeping takeover) evita le norme formali del Williams Act sulle offerte pubbliche di acquisto, ma non gli obblighi di informativa da esso previsti.
Principali disposizioni del Williams Act:
- In un'offerta pubblica di acquisto, a tutti gli azionisti deve essere offerto lo stesso prezzo per le proprie azioni.
- Un investitore o un gruppo che intenda acquisire un ingente blocco di azioni deve depositare presso la SEC tutti i dettagli rilevanti della propria offerta pubblica di acquisto.
Gli acquisti sul mercato aperto non costituiscono un'offerta pubblica di acquisto; pertanto la regola della parità di prezzo non si applica ad essi. Tuttavia, chiunque acquisisca più del 5% delle azioni con diritto di voto di una società quotata deve presentare alla SEC uno Schedule 13D entro cinque giorni lavorativi. Nell'UE, il superamento di una soglia di controllo (tipicamente il 30%) comporta, ai sensi della Direttiva sulle offerte pubbliche di acquisto, l'obbligo di promuovere un'offerta rivolta a tutti gli azionisti.
Rischi di una scalata strisciante
Il mancato buon esito dell'acquisizione della società target lascerebbe l'acquirente con un cospicuo pacchetto azionario che potrebbe dover liquidare in futuro, eventualmente in perdita. Esistono tuttavia modi per ridurre al minimo tale rischio. Sulla società target può essere esercitata una pressione affinché riacquisti le azioni a un prezzo elevato.
Acquisizione nell'ambito di un salvataggio
Il bailout takeover (acquisizione di salvataggio) designa una situazione in cui lo Stato o una società finanziariamente solida assume il controllo di una società in difficoltà con l'obiettivo di aiutarla a recuperare la solidità finanziaria. L'entità acquirente rileva la società in difficoltà, solitamente mediante l'acquisto di una quota di controllo del capitale azionario. Possono essere utilizzati anche programmi di scambio di azioni.
L'obiettivo dell'acquisizione di salvataggio è contribuire al risanamento dell'attività della società senza liquidarne il patrimonio. Il soggetto acquirente persegue tale obiettivo predisponendo un piano di salvataggio e nominando un manager che guidi la ripresa, tutelando al contempo gli interessi degli investitori e degli azionisti.
Le società prese in considerazione per un'acquisizione di salvataggio sono tipicamente quelle il cui fallimento o la cui insolvenza sarebbe dannoso per il settore di appartenenza e/o per l'economia del Paese nel suo complesso. Ad esempio, una società che impiega un numero molto elevato di persone, in particolare se rappresenta un datore di lavoro di primo piano per l'area geografica in cui ha sede, può essere considerata «too big to fail».
Il salvataggio avviene sotto forma di azioni, obbligazioni, prestiti e liquidità che potrebbero richiedere un rimborso futuro. Nel caso delle azioni, la società in difficoltà dovrebbe riacquistare i titoli dal soggetto acquirente una volta recuperata la propria solidità finanziaria.
Iniziative legislative ed esecutive in materia di acquisizioni connesse a salvataggi
Il Dodd-Frank Act è stato promulgato dal Presidente Barack Obama nel luglio 2010. La legge è stata una risposta alla crisi finanziaria del 2007/2008, quando molte importanti società statunitensi rischiavano il collasso a causa della crisi finanziaria. Mentre il governo interveniva per salvare le società in difficoltà, il Dodd-Frank Act mirava anche a evitare che i consumatori sopportassero il costo dei salvataggi di società gestite in modo inadeguato. La legge ha istituito organismi di regolamentazione quali il Financial Stability Oversight Council, l'Office of Financial Research e il Bureau of Consumer Financial Protection.
Il Dodd-Frank Act mirava a promuovere la stabilità finanziaria del sistema finanziario degli Stati Uniti, imponendo responsabilità e trasparenza alle società statunitensi. Il Titolo II del Dodd-Frank Act ha istituito l'Orderly Liquidation Authority per le società di rilevanza sistemica in dissesto. Esso prevede che le perdite di una società fallita siano sopportate dagli azionisti e dai creditori, e non dai contribuenti.
Il salvataggio del 2008, con l'assunzione del controllo di numerose istituzioni finanziarie da parte del Governo degli Stati Uniti, è stato il più ampio della storia. Il governo è intervenuto per soccorrere le istituzioni finanziarie che avevano subito ingenti perdite a causa del collasso del mercato dei mutui subprime.
All'epoca, gli istituti finanziari avevano concesso mutui a debitori con basso merito creditizio e, quando un gran numero di tali mutui divenne inadempiente, le società erogatrici non furono in grado di assorbire le ingenti perdite.
Troubled Asset Relief Program (TARP)
L'Emergency Economic Stabilization Act (2008) ha autorizzato la creazione del Troubled Asset Relief Program (TARP), un fondo di salvataggio da 700 miliardi di USD distribuito a grandi società statunitensi in possesso dei requisiti per accedere al programma. Si è trattato di una delle misure adottate dal governo per far fronte alla crisi dei mutui subprime.
Le autorità hanno utilizzato il TARP per acquistare attività tossiche da istituti finanziari, al fine di rafforzarne la posizione finanziaria e contribuire a stabilizzare i bilanci delle società in difficoltà. L'autorizzazione è stata successivamente ridotta a 475 miliardi di dollari. Nell'ambito dei suoi programmi di investimento, il TARP ha erogato circa 426,4 miliardi di dollari e ne ha recuperati circa 441,7 miliardi.
Acquisizioni ostili
Un'acquisizione ostile, nelle operazioni di fusione e acquisizione (M&A), è l'acquisizione di una società target da parte di un'altra società (denominata acquirente) rivolgendosi direttamente agli azionisti della società target, mediante un'offerta pubblica di acquisto o attraverso una votazione per delega. La differenza tra un'acquisizione ostile e una amichevole consiste nel fatto che, in un'acquisizione ostile, il consiglio di amministrazione della società target non approva l'operazione.
Esempio di acquisizione ostile
Ad esempio, la Società A intende perseguire una strategia a livello corporate ed espandersi in un nuovo mercato geografico.
- La Società A presenta alla Società B un'offerta per l'acquisizione della Società B.
- Il consiglio di amministrazione della Società B ritiene che tale operazione non sia nel migliore interesse degli azionisti della Società B e respinge l'offerta.
- Pur avendo constatato il rifiuto dell'offerta, la Società A continua a insistere nel tentativo di acquisizione della Società B.
Nello scenario sopra descritto, nonostante il rifiuto della propria offerta, la Società A sta ancora tentando di acquisire la Società B. Tale situazione verrebbe quindi qualificata come tentativo di acquisizione ostile.
Strategie di acquisizione ostile
Esistono due strategie di acquisizione ostile di uso comune: l'offerta pubblica di acquisto o la votazione per delega.
1. Offerta pubblica di acquisto
Un'offerta pubblica di acquisto (tender offer) è un'offerta di acquisto di azioni dagli azionisti della Società B a un premio rispetto al prezzo di mercato o a un prezzo fisso. Spesso il prezzo fisso è molto superiore all'importo al quale l'azione della società sarebbe venduta sul mercato. Il prezzo più elevato costituisce un incentivo affinché gli azionisti accettino di vendere i propri titoli.
L'offerta pubblica di acquisto viene formulata in modo formale e può evidenziare le condizioni proposte dall'acquirente. Ad esempio, il soggetto acquirente può stabilire un termine per l'acquisto dei titoli. Alla scadenza di tale termine, può ricorrere ad altre misure per acquisire la società.
La società acquirente è tenuta a depositare la documentazione relativa all'acquisizione, ad esempio negli Stati Uniti presso la Securities and Exchange Commission (SEC). Deve inoltre illustrare i propri obiettivi riguardo alla società target, aspetto che aiuta quest'ultima ad assumere la decisione finale.
Pur apparendo semplice, un'offerta pubblica di acquisto è una delle strategie di acquisizione più complesse. La maggior parte delle società adotta misure per proteggere le proprie attività da una simile acquisizione. Per questo motivo, i soggetti acquirenti ricorrono spesso a una battaglia per le deleghe di voto (proxy fight).
Ad esempio, se il prezzo di mercato corrente delle azioni della Società B è di 10 USD, la Società A potrebbe lanciare un'offerta pubblica di acquisto sulle azioni della Società B a 15 USD (premio del 50%). Lo scopo di un'offerta pubblica di acquisto è acquisire un numero di azioni con diritto di voto sufficiente a detenere una partecipazione di controllo nella società target. Di norma ciò significa che l'acquirente deve possedere oltre il 50% del capitale con diritto di voto. In effetti, la maggior parte delle offerte pubbliche di acquisto è subordinata alla condizione che l'acquirente riesca ad ottenere un determinato quantitativo di azioni. Se un numero insufficiente di azionisti è disposto a vendere le proprie azioni alla Società A, così da non consentirle di raggiungere una partecipazione di controllo, essa revocherà l'offerta a 15 USD per azione.
2. Voto per delega, Proxy Fight, Proxy Battle
Il voto per delega (proxy vote) consiste nell'azione con cui la società acquirente persuade gli azionisti esistenti a votare per la rimozione del management della società target, al fine di agevolarne l'acquisizione. Noto anche come proxy battle, il proxy fight è un'ulteriore strategia per assumere il controllo dell'operatività di una società. Esso comporta la rimozione dei membri del consiglio di amministrazione che non sostengono l'offerta di acquisizione e la loro sostituzione con nuovi membri che la sostengano.
Affinché una proxy fight abbia successo, il soggetto acquirente deve persuadere gli attuali azionisti della necessità di un cambiamento nella gestione. La società acquirente può riuscirvi individuando le carenze dell'attuale amministrazione. Ad esempio, se la società presenta attività con rendimenti inferiori alle attese o attraversa una crisi finanziaria, gli azionisti possono sostenere l'iniziativa. Se persuasi, consentiranno al soggetto acquirente di esercitare per delega il diritto di voto relativo alle loro azioni.
Se la proxy fight ha esito positivo, la società può nominare nuovi membri del consiglio di amministrazione. Di norma, l'acquirente proporrà membri che voteranno a favore dell'acquisizione.
Ad esempio, la Società A potrebbe persuadere gli azionisti della Società B a esercitare i propri voti per delega al fine di modificare la composizione del consiglio di amministrazione. L'obiettivo di tale voto per delega è rimuovere i membri del consiglio contrari all'acquisizione e nominare nuovi membri più favorevoli a un cambiamento nell'assetto proprietario e che, pertanto, voteranno per approvare l'acquisizione.
3. Acquisto di azioni
Se né la proxy fight né l'offerta pubblica di acquisto producono l'esito sperato, l'ultima soluzione a disposizione dell'acquirente consiste nell'ottenere una quota di controllo del capitale azionario della società target. Ciò comporta l'acquisto di un numero considerevole di azioni sul mercato aperto. Quante più azioni detiene il soggetto acquirente, tanto maggiore è la sua influenza sul processo decisionale. Ad esempio, se l'acquirente detiene tre quarti delle azioni della società, dispone sempre del maggior numero di voti e, pertanto, di un ampio grado di controllo.
Difese contro un'acquisizione ostile
La dirigenza della società oggetto dell'offerta può adottare diverse misure difensive per scoraggiare un'acquisizione ostile. Tra queste figurano le seguenti:
- Poison pill: Rendere meno attraenti le azioni della società bersaglio consentendo agli attuali azionisti della stessa di acquistare nuove azioni a sconto. Ciò diluisce la partecipazione azionaria rappresentata da ciascuna azione e, di conseguenza, aumenta il numero di azioni che la società acquirente deve acquistare per ottenere una partecipazione di controllo. L'auspicio è che, rendendo l'acquisizione più difficile e più onerosa, il potenziale acquirente rinunci al proprio tentativo di acquisizione.
- Difesa «crown jewels»: cessione delle parti più preziose della società in caso di tentativo di acquisizione ostile. Ciò rende ovviamente la società bersaglio meno appetibile e scoraggia l'acquisizione ostile.
- Modifica a maggioranza qualificata: Modifica dello statuto della società che richiede, per l'approvazione di una fusione, il voto favorevole di una maggioranza sostanziale (dal 67% al 90%) delle azioni.
- Golden parachute: Contratto di lavoro che garantisce al management chiave il pagamento di benefici onerosi in caso di rimozione dalla società a seguito di un'acquisizione. Anche in questo caso l'intento è rendere l'acquisizione proibitivamente costosa.
- Greenmail: riacquisto, da parte della società bersaglio e a un premio più elevato, delle azioni già acquistate dall'acquirente, al fine di evitare che le azioni rimangano nelle mani dell'acquirente. Ad esempio, la Società A acquista azioni della Società B a un prezzo con premio di 15 USD; la società bersaglio, la Società B, offre quindi di riacquistare le azioni a 20 USD ciascuna. L'auspicio è di riacquistare un numero sufficiente di azioni da impedire alla Società A di ottenere una partecipazione di controllo.
- Difesa Pac-Man: La società bersaglio acquista azioni della società acquirente e tenta a sua volta di assumerne il controllo. L'acquirente abbandonerà il tentativo di acquisizione se ritiene di rischiare di perdere il controllo della propria attività. Questa strategia richiede ovviamente che la Società B disponga di ingenti mezzi per acquistare un numero elevato di azioni della Società A. Pertanto, la difesa Pac-Man non è di norma praticabile per una piccola società con risorse di capitale limitate.
Desidera approfondire?
Disciplina delle acquisizioni societarie e controllo sull'operato del management
Società bersaglio di acquisizioni
Probabilità di acquisizione