Conti per il settore dei diamanti
I nostri conti in diamanti sono conti di custodia per diamanti fisici, comparabili ai conti in metalli preziosi. Il settore bancario è essenziale per l'industria dei diamanti, poiché gli operatori si avvalgono dei servizi bancari per la propria operatività, in particolare per i trasferimenti di fondi necessari a concludere le transazioni.
Di recente, tuttavia, gli operatori del settore dei diamanti hanno incontrato difficoltà legate ai servizi bancari. A causa del più rigoroso controllo regolamentare e delle preoccupazioni in materia di riciclaggio di denaro, alcune banche sono diventate caute nel fornire servizi al comparto dei diamanti. Ne sono derivati problemi quali la chiusura di conti da parte delle banche o il rifiuto di offrire servizi di base agli operatori. Tali difficoltà non sono limitate a un singolo Paese o a una specifica regione, ma sono state segnalate a livello globale, ad esempio in Belgio.
Gli operatori del settore dei diamanti richiedono una solida tenuta dei registri e controlli rigorosi, a causa di scandali del passato e di normative quali il Kimberley Process Certification Scheme (in vigore dal 2003), che mira a prevenire il commercio dei diamanti di guerra.
I commercianti di diamanti, come molte imprese, si avvalgono di una gamma di servizi bancari a supporto della propria operatività. Di seguito sono illustrati alcuni servizi essenziali, particolarmente rilevanti per i commercianti di diamanti:
- Servizi transazionali: gli operatori in diamanti devono poter effettuare e ricevere pagamenti, sia a livello nazionale sia internazionale. Ciò comprende bonifici e, ove consentito, servizi relativi agli assegni. Tali servizi sono essenziali per acquistare dai fornitori, vendere ai clienti e gestire le spese correnti.
- Servizi di cambio: Il commercio dei diamanti è un settore globale, per cui gli operatori hanno spesso necessità di convertire valute. Le banche possono offrire servizi di cambio per agevolare tali operazioni, applicando tassi competitivi e assicurando l'esecuzione tempestiva delle transazioni.
- Finanza commerciale: comprende una serie di servizi volti ad agevolare il commercio internazionale, quali le lettere di credito, che offrono ai fornitori garanzia di pagamento, e il finanziamento delle fatture, che può aiutare gli operatori a gestire il flusso di cassa mediante l'anticipo del pagamento delle fatture.
- Prestiti e linee di credito: Gli operatori nel settore dei diamanti possono aver bisogno di accedere al credito per finanziare l'acquisto di scorte, investire in nuove attrezzature o coprire i costi operativi. Ciò può avvenire sotto forma di finanziamenti aziendali, linee di credito o scoperti di conto.
- Servizi di custodia e conservazione: Pur non offrendo, di norma, conti specificamente destinati alla conservazione di diamanti fisici, le banche mettono a disposizione cassette di sicurezza in cui gli operatori possono depositare in modo sicuro beni di valore, compresi i diamanti.
- Servizi di consulenza: le banche offrono spesso servizi di consulenza per aiutare le imprese a gestire le proprie finanze e a pianificare il futuro. Ciò può includere consulenza sulla gestione dei flussi di cassa, sulla copertura del rischio di cambio o sulla pianificazione dell'espansione aziendale, nonché sulle sfide legate al riciclaggio di denaro e ad altri rischi.
In risposta a tali sfide, continuiamo a fornire i nostri servizi al settore dei diamanti.
Struttura indicativa dei costi
Costi di custodia dei diamanti (partite di grandi dimensioni, valore di mercato equo pari o superiore a USD 10 milioni)
| Componente di costo | Base di prezzo abituale | Intervallo (USD) |
|---|---|---|
| Onboarding e compliance | Commissione fissa oppure dallo 0,02% allo 0,05% del valore equo di mercato (minimo circa 5.000) | 5,000–25,000 |
| Autenticazione e nuova verifica in laboratorio | Per pietra (USD 100–300) o 0,10% del valore equo di mercato (FMV) per lotti all'ingrosso | 10,000–75,000 |
| Emissione di SKR | Commissione fissa più spese di autenticazione notarile (se richiesta) | 10,000–20,000 |
| Caveau e custodia | 0,15%–0,40% annuo del valore assicurato | 15.000–400.000 annui |
| Assicurazione (polizza globale gioiellieri) | 0,30%–1,00% annuo del valore assicurato; franchigia di norma pari all'1% (minimo 100.000) | 30.000–1.000.000 annui |
| Verifica periodica e rivalutazione | 0,02%–0,05% annuo del valore equo di mercato (FMV) | 2.000–50.000 annui |
| Servizi straordinari (corriere, trattamenti speciali, pareri legali) | Al costo maggiorato di un margine amministrativo del 10%–15% | Variabile |
Esempio illustrativo
Un portafoglio di diamanti di alta qualità del valore di USD 25 milioni, detenuto per un anno alle condizioni standard, comporterà tipicamente:
- Onboarding e commissione SKR ≈ USD 30 k (0,12 %)*
- Campione di autenticazione ≈ USD 25 k (0,10 %)
- Custodia in caveau (0,25 %) ≈ USD 62,5 mila
- Assicurazione (0,55 %) ≈ USD 137,5 mila
- Audit e rivalutazione ≈ USD 10 k
Costo complessivo del primo anno ≈ USD 265 k (≈ 1,06 % del FMV).
Gli anni successivi non includeranno la commissione una tantum di onboarding/SKR, riducendo il costo annuo a regime a circa lo 0,8 %.
Procedura raccomandata per l'SKR
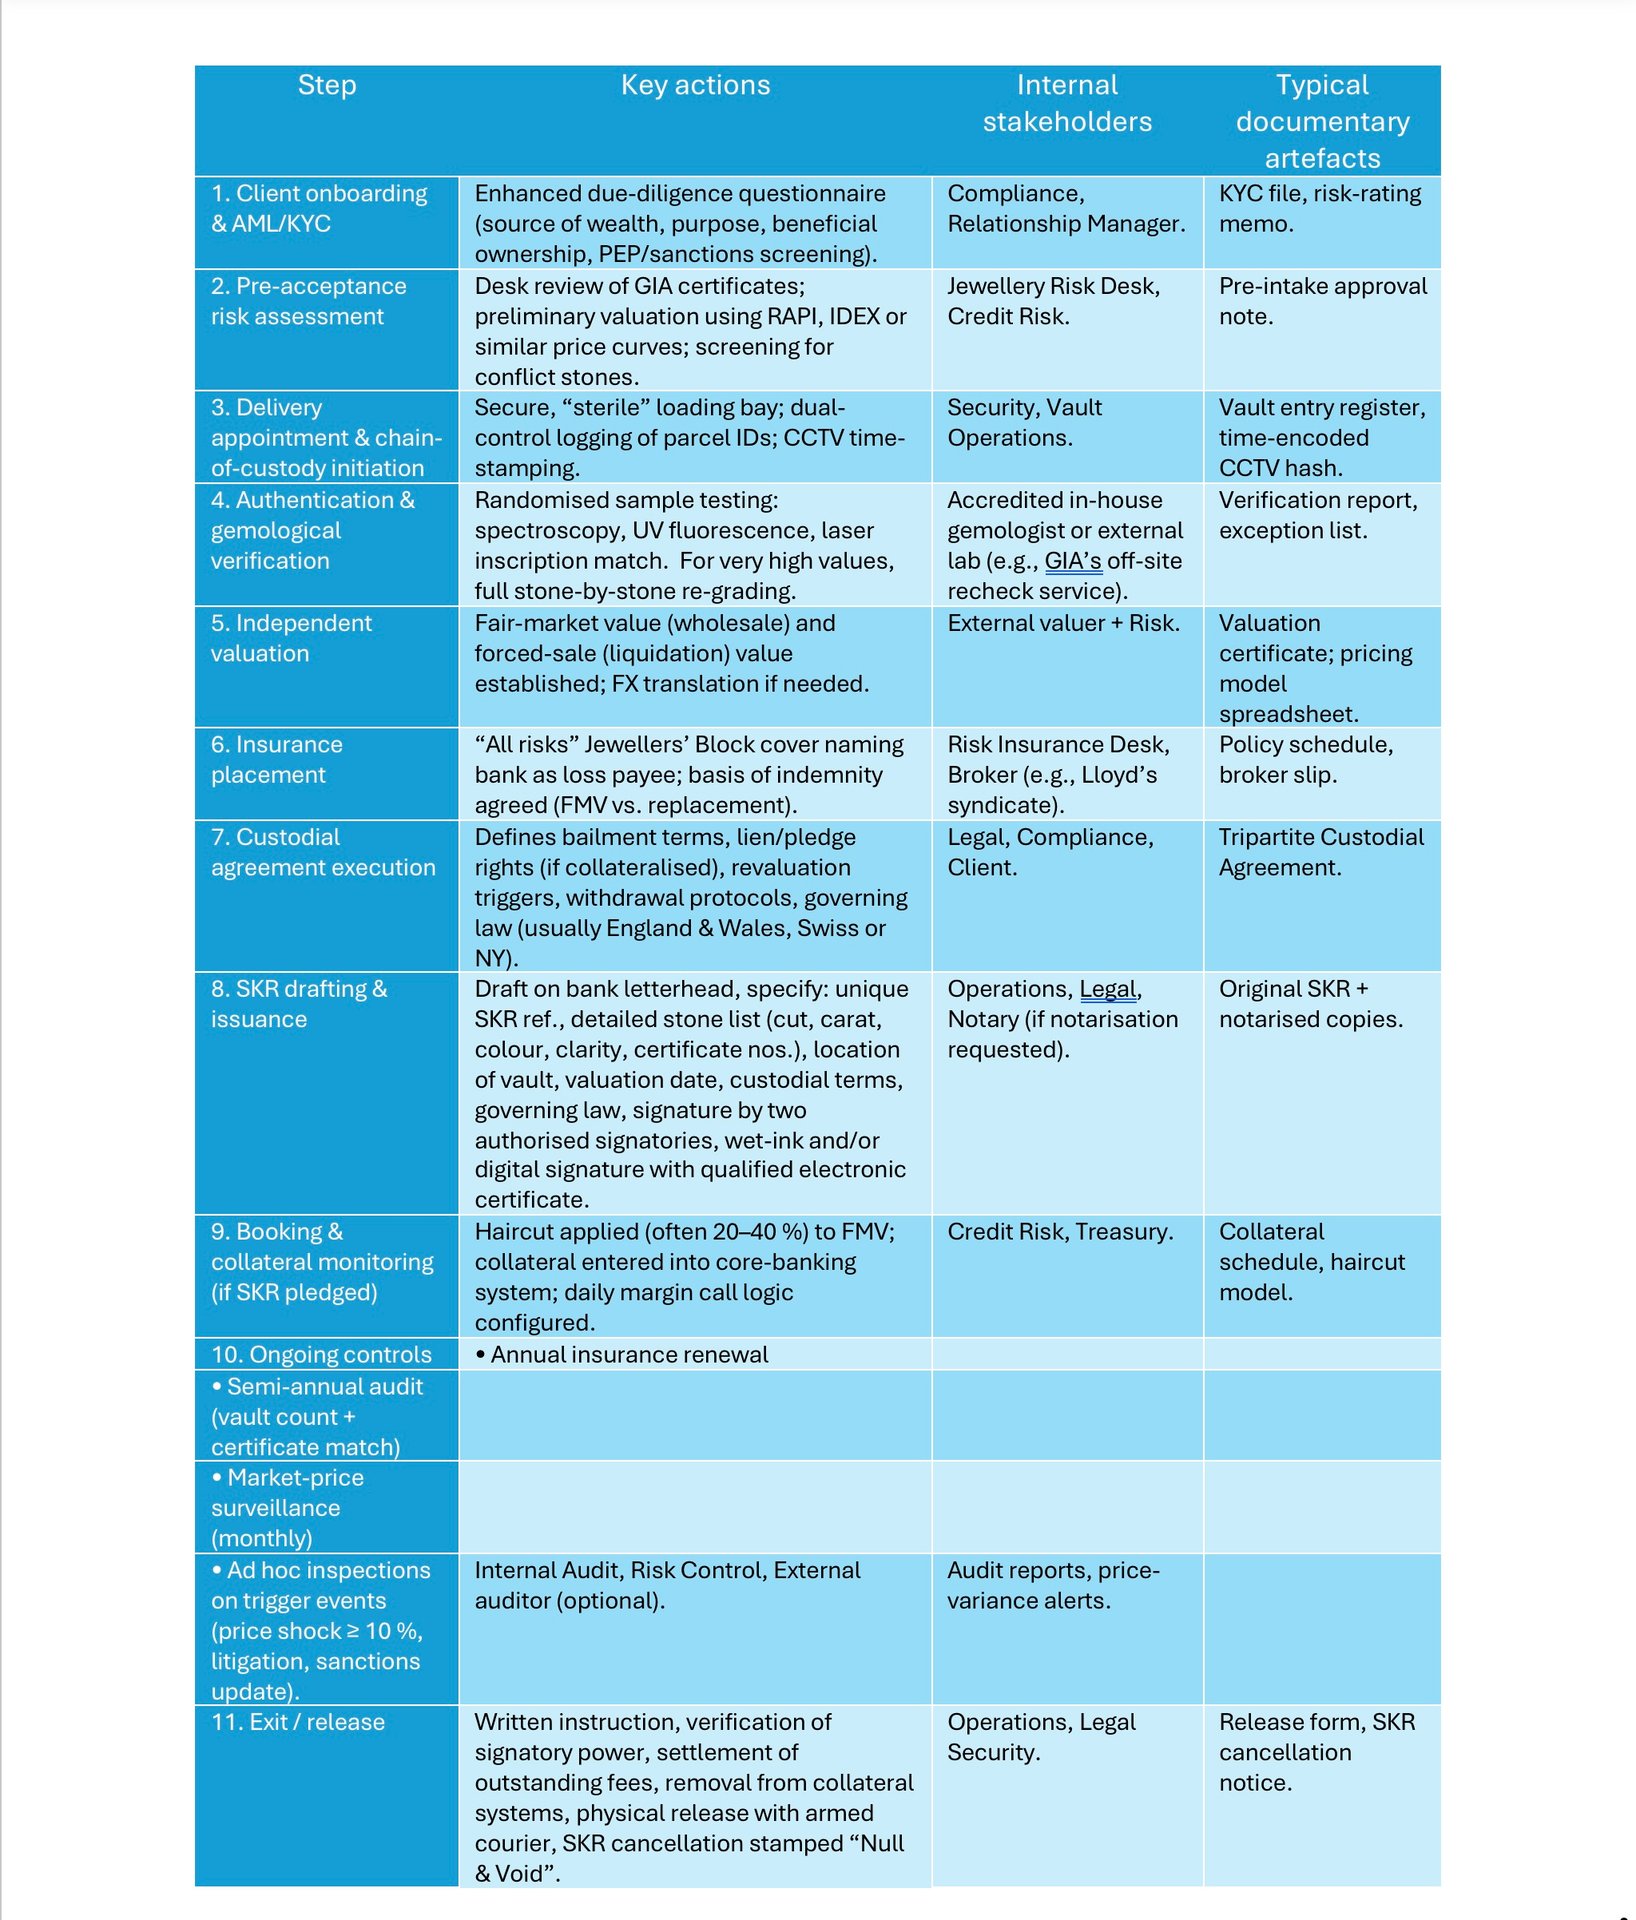
Custodia di diamanti: il processo passo dopo passo
| Fase | Azioni principali | Portatori di interesse interni | Documenti tipici |
|---|---|---|---|
| 1. Onboarding del cliente e AML/KYC | Questionario di due diligence rafforzata (origine del patrimonio, finalità, titolarità effettiva, screening PEP e sanzioni) | Compliance, relationship manager | Fascicolo KYC, nota di valutazione del rischio |
| 2. Valutazione del rischio prima dell'accettazione | Esame documentale dei certificati GIA; valutazione preliminare sulla base del listino Rapaport, di IDEX o di analoghi riferimenti di prezzo; verifica dell'assenza di pietre provenienti da zone di conflitto | Desk rischi gioielleria, rischio di credito | Nota di approvazione preliminare all'accettazione |
| 3. Consegna e catena di custodia | Area di carico sicura e sterile; registrazione con doppio controllo degli identificativi dei colli; videosorveglianza con marcatura temporale | Sicurezza, operatività del caveau | Registro degli accessi al caveau, hash delle registrazioni TVCC con marcatura temporale |
| 4. Autenticazione e verifica gemmologica | Test a campione casuale: spettroscopia, fluorescenza UV, verifica della corrispondenza dell'iscrizione laser; per valori molto elevati, riclassificazione completa pietra per pietra | Gemmologo interno accreditato o laboratorio esterno (ad esempio il servizio di nuova verifica fuori sede del GIA) | Relazione di verifica, elenco delle eccezioni |
| 5. Valutazione indipendente | Valore equo di mercato (all'ingrosso) e valore di realizzo forzato (liquidazione); conversione valutaria, se necessaria | Valutatore esterno, rischio | Certificato di valutazione, modello di pricing |
| 6. Collocamento assicurativo | Copertura assicurativa «all risks» per gioiellieri (jewellers' block) con la banca indicata quale beneficiario dell'indennizzo; base di indennizzo concordata (valore equo di mercato o costo di sostituzione) | Ufficio assicurazione dei rischi, broker (ad esempio un sindacato di Lloyd's) | Scheda di polizza, slip del broker |
| 7. Accordo di custodia | Condizioni del deposito (bailment), diritti di ritenzione e di pegno (se collateralizzato), eventi di rivalutazione, protocolli di prelievo, legge applicabile (di norma Inghilterra e Galles, Svizzera o New York) | Funzioni legali, compliance e clientela | Contratto di custodia tripartito |
| 8. Redazione ed emissione della SKR | Su carta intestata della banca: numero di riferimento SKR univoco, elenco dettagliato delle pietre (taglio, carati, colore, purezza, numeri dei certificati), ubicazione del caveau, data di valutazione, condizioni di custodia, legge applicabile; sottoscritto da due firmatari autorizzati, con firma autografa o firma elettronica qualificata | Operations, ufficio legale, notaio (qualora sia richiesta l'autenticazione notarile) | SKR originale e copie notarili |
| 9. Contabilizzazione e monitoraggio delle garanzie (se lo SKR è costituito in pegno) | Scarto di garanzia (haircut) applicato al valore equo di mercato (spesso 20%–40%); garanzia registrata nel sistema di core banking; logica per le richieste giornaliere di integrazione del margine configurata | Rischio di credito, tesoreria | Piano delle garanzie collaterali, modello degli scarti di garanzia (haircut) |
| 10. Controlli continuativi | Rinnovo assicurativo annuale; audit semestrale (conteggio in caveau e verifica di corrispondenza dei certificati); sorveglianza mensile dei prezzi di mercato; ispezioni ad hoc in caso di eventi scatenanti (shock di prezzo pari o superiore al 10%, contenziosi, aggiornamenti delle sanzioni) | Revisione interna, controllo dei rischi, revisore esterno (facoltativo) | Relazioni di audit, segnalazioni di scostamento dei prezzi |
| 11. Uscita e svincolo | Istruzione scritta, verifica dei poteri di firma, regolamento delle commissioni in sospeso, rimozione dai sistemi di garanzia collaterale, consegna fisica tramite corriere armato, SKR annullata e timbrata «null and void» | Operations, area legale, sicurezza | Modulo di rilascio, avviso di annullamento SKR |