Operazioni fuori bilancio (OBS)
Le attività fuori bilancio (off-balance-sheet, OBS) sono attività che non sono registrate nello stato patrimoniale di una banca, ma incidono sulla situazione finanziaria e sul profilo di rischio della banca stessa. Le attività OBS possono sia generare ricavi sia esporre la banca a diversi rischi.
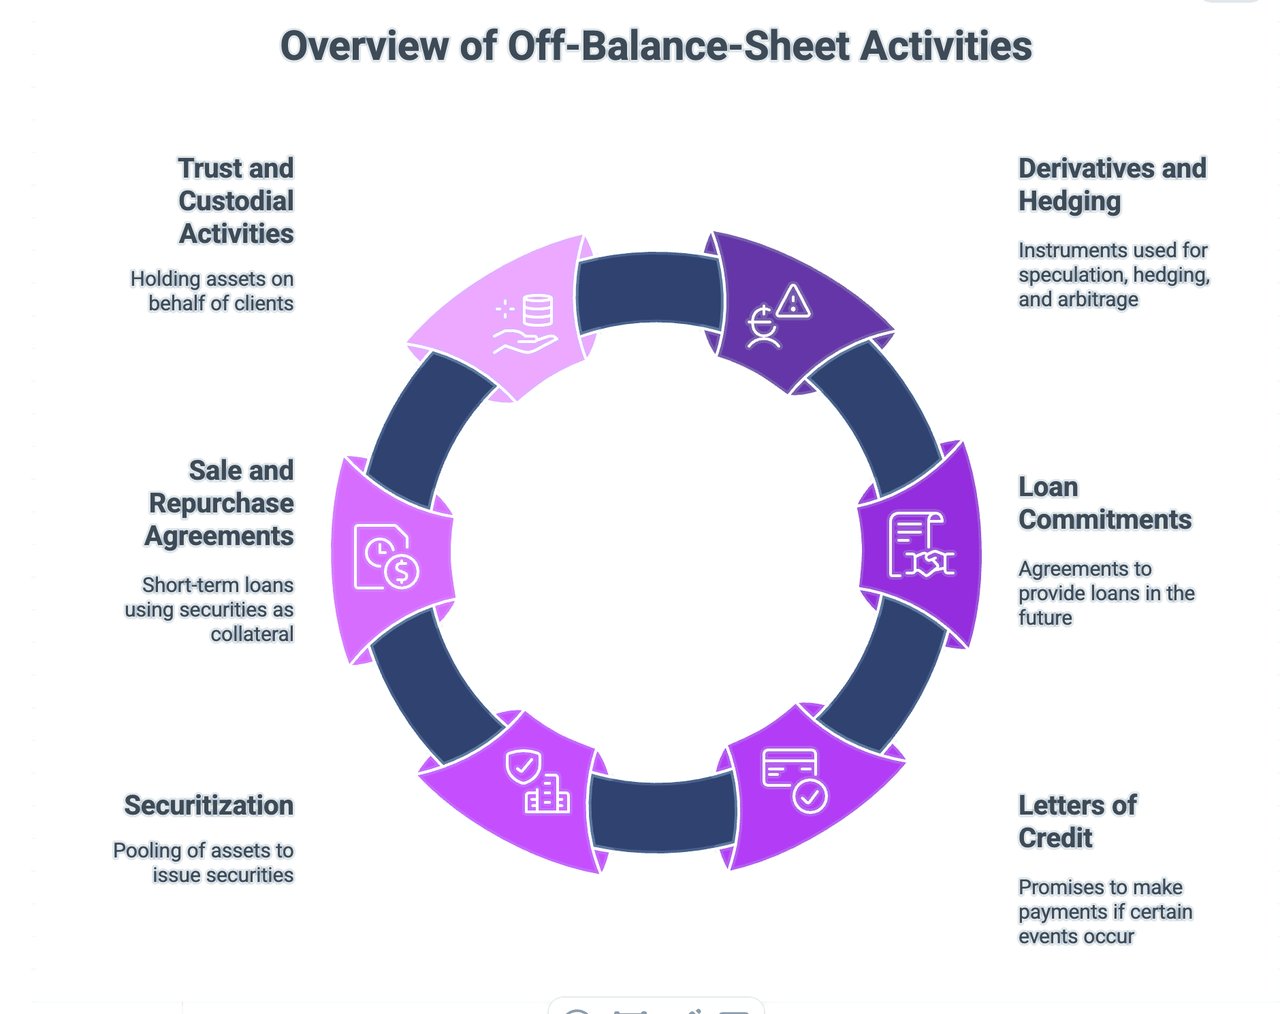
Tra le tipologie più comuni di attività fuori bilancio nel settore bancario figurano:
- Attività in derivati e di copertura: Si tratta di strumenti il cui valore deriva da attività, passività o indici sottostanti. I derivati più comuni comprendono future, opzioni, swap e contratti a termine (forward). Sono utilizzati a fini di speculazione, copertura e arbitraggio. Ad esempio, una banca può ricorrere a un currency swap per coprirsi dal rischio di cambio. Ai sensi dell'IFRS 9, i derivati sono iscritti in bilancio al fair value, ma i rispettivi importi nozionali – spesso molto più elevati – sono riportati soltanto nelle note, motivo per cui i derivati sono tradizionalmente considerati operatività fuori bilancio.
- Impegni di finanziamento: Si tratta di accordi con cui una banca si impegna a concedere un prestito in una data futura, secondo condizioni prestabilite. La banca non iscrive alcun prestito nel proprio stato patrimoniale fino all'erogazione dei fondi. Tuttavia, l'impegno può comunque esporre in misura significativa la banca al rischio, qualora il merito di credito del debitore si deteriori prima dell'erogazione del prestito.
- Lettere di credito e garanzie finanziarie: si tratta di impegni assunti da una banca a effettuare un pagamento a favore di un terzo al verificarsi di un determinato evento. Ad esempio, una banca può emettere una lettera di credito a garanzia del pagamento a un fornitore qualora il cliente della banca non adempia. Tali strumenti possono generare passività potenziali per la banca che non sono iscritte nello stato patrimoniale.
- Cartolarizzazione e titoli garantiti da attività: In un'operazione di cartolarizzazione, una banca può raggruppare prestiti o altre attività e cederli a una società veicolo (SPE), che emette a sua volta titoli garantiti dai flussi di cassa derivanti da tali attività. Se la banca non controlla la SPE (IFRS 10), questa non è consolidata e le sue attività e passività non figurano nello stato patrimoniale della banca. Tuttavia, se la banca fornisce alla SPE miglioramenti del credito o supporto di liquidità, ciò può esporre la banca a rischi.
- Contratti di vendita e riacquisto (pronti contro termine): Un'operazione di pronti contro termine (repo) è una transazione in cui una parte vende un titolo a un'altra parte, con l'impegno di riacquistarlo a un prezzo determinato e a una data determinata. Per il venditore, il repo costituisce di fatto un finanziamento a breve termine, nel quale il titolo funge da garanzia. Dal punto di vista contabile, il venditore continua di norma a rilevare il titolo tra le attività e iscrive una passività per l'obbligo di riacquisto: il repo è pertanto iscritto in bilancio per chi riceve la liquidità, mentre i relativi impegni sono indicati fuori bilancio.
- Attività fiduciarie e di custodia: Le banche agiscono spesso in qualità di fiduciari o di depositari, detenendo attivi per conto dei clienti. Tali attivi non appartengono alla banca e non sono iscritti nel suo stato patrimoniale, ma la banca può percepire commissioni per la prestazione di questi servizi.
Se da un lato tali attività fuori bilancio possono offrire alle banche ulteriori fonti di reddito e strumenti di gestione del rischio, dall'altro possono esporle a rischi significativi. Tali rischi comprendono il rischio di credito (il rischio di perdita derivante dall'inadempimento del debitore nel rimborso di un prestito), il rischio di mercato (il rischio di perdita derivante dalle variazioni dei prezzi di mercato), il rischio operativo (il rischio di perdita derivante da processi, risorse umane e sistemi inadeguati o malfunzionanti) e il rischio legale (il rischio di perdita derivante da contenziosi o dall'inosservanza di leggi e regolamenti).
Finanza sovrana fuori bilancio
L'architettura nascosta del debito pubblico
Comprendere gli LGFV, le autorità pubbliche e l'indebitamento quasi fiscale
Nella finanza moderna, l'indebitamento sovrano è spesso considerevolmente superiore a quanto indicano le statistiche ufficiali sul debito pubblico. In numerose giurisdizioni, i governi hanno storicamente fatto ricorso a entità affiliate, società pubbliche, veicoli di scopo e autorità infrastrutturali per finanziare spese al di fuori dei confini dei bilanci formali dello Stato.
Questo fenomeno è generalmente definito finanziamento del settore pubblico fuori bilancio, indebitamento quasi fiscale o debito sovrano occulto.
Se da un lato tali strutture possono offrire flessibilità e accelerare lo sviluppo delle infrastrutture, dall'altro possono occultare la reale situazione dei conti pubblici, distorcere la valutazione dei rischi e generare passività potenziali rilevanti a carico dei sistemi bancari e dei contribuenti.
Che cos'è l'indebitamento pubblico fuori bilancio?
Il ricorso all'indebitamento fuori bilancio si verifica quando le passività sono assunte da entità giuridicamente distinte dallo Stato sovrano o dall'ente locale stesso, ma economicamente dipendenti dal sostegno pubblico.
Tra gli esempi si annoverano:
- Local Government Financing Vehicles (LGFV)
- Società municipali di infrastrutture
- Autorità pubbliche di sviluppo
- Imprese a partecipazione statale (SOE)
- Società di pubblica utilità
- Agenzie di sviluppo regionale
- Veicoli infrastrutturali a destinazione specifica
- Enti di partenariato pubblico-privato con garanzie statali implicite
Sebbene il debito possa non figurare formalmente nei conti di bilancio dello Stato, gli investitori presumono spesso che il governo di riferimento sosterrà, in ultima istanza, tali obbligazioni.
Ne deriva l'emersione di rilevanti passività potenziali, che possono non essere immediatamente visibili nelle metriche ufficiali del debito.
Il modello cinese degli LGFV
L'esempio contemporaneo più significativo si riscontra nella Repubblica Popolare Cinese, attraverso l'impiego dei Local Government Financing Vehicles (LGFV).
Gli LGFV sono entità di proprietà statale costituite da governi provinciali, municipali e locali per finanziare progetti infrastrutturali, programmi di sviluppo urbano, reti di trasporto, parchi industriali e iniziative di sviluppo fondiario.
Storicamente, gli enti locali cinesi erano soggetti a restrizioni all'indebitamento diretto. Per aggirare tali limiti, le attività di finanziamento sono state trasferite a entità societarie giuridicamente distinte.
Tali entità hanno raccolto capitale attraverso:
- Prestiti bancari
- Emissione di obbligazioni societarie
- Finanziamento tramite trust
- Prodotti di gestione patrimoniale
- Canali dello shadow banking
- Strutture garantite da attivi
Le passività figuravano pertanto nei bilanci degli LGFV e non nei bilanci ufficiali degli enti locali.
Dal punto di vista economico, tuttavia, i mercati hanno in larga misura trattato il debito come assistito da una garanzia governativa implicita.
Il Fondo Monetario Internazionale e numerosi studi accademici hanno più volte individuato le passività dei LGFV come una delle principali fonti dell'onere del debito pubblico occulto della Cina.
Analogie internazionali
La Cina non costituisce un caso isolato.
Diverse forme di finanziamento pubblico fuori bilancio sono emerse sia nelle economie avanzate sia in quelle emergenti.
Stati Uniti
Numerosi progetti infrastrutturali sono finanziati mediante:
- Autorità portuali
- Autorità aeroportuali
- Autorità di gestione delle strade a pedaggio
- Consorzi idrici
- Agenzie dei trasporti
- Emittenti di obbligazioni municipali
Pur essendo generalmente trasparenti e soggetti a regolamentazione legale, tali enti operano spesso al di fuori dei bilanci diretti degli Stati.
Spagna
A seguito della crisi del debito sovrano europeo, diverse comunità autonome ed enti del settore pubblico ad esse collegati sono risultati avere accumulato passività superiori alle posizioni fiscali precedentemente dichiarate.
Portogallo
La crisi del debito regionale di Madeira ha evidenziato rilevanti passività non dichiarate associate a enti regionali e strutture del settore pubblico, con notevoli ripercussioni fiscali.
India
Le società statali di distribuzione dell'energia elettrica hanno accumulato ingenti oneri di indebitamento, sostenuti da garanzie statali esplicite e implicite, che hanno infine reso necessari una ristrutturazione e un intervento pubblico.
Brasile
Le imprese di proprietà statale e le istituzioni pubbliche regionali sono state storicamente utilizzate come canali di finanziamento quasi fiscale, generando passività potenziali a carico delle autorità federali.
Perché i governi ricorrono a tali strutture
La motivazione è di solito lineare.
I governi mirano a:
- Accelerare gli investimenti in infrastrutture
- Aggirare i limiti di indebitamento
- Preservare gli indicatori fiscali
- Evitare resistenze politiche a un maggiore debito pubblico
- Finanziare progetti a lungo termine mediante veicoli specializzati
- Attrarre la partecipazione di capitali privati
In molti casi tali obiettivi sono legittimi.
I progetti infrastrutturali richiedono spesso orizzonti di finanziamento che superano i normali cicli di bilancio.
Le società veicolo possono migliorare l'efficienza operativa e agevolare l'esecuzione dei progetti.
La difficoltà sorge quando la sostanza economica diverge dalla forma giuridica.
Il rischio principale: l'esposizione sovrana nascosta
La preoccupazione principale non riguarda necessariamente l'esistenza di tali entità.
La criticità sorge quando mercati, autorità di regolamentazione o contribuenti sottostimano l'entità degli obblighi di sostegno da parte dello Stato.
Quando società collegate del settore pubblico si trovano in difficoltà finanziarie, i governi si trovano spesso di fronte a tre opzioni poco attraenti:
- Salvare l'entità (bail-out).
- Consentire l'inadempimento e rischiare l'instabilità sistemica.
- Trasferire le passività sul bilancio dello Stato sovrano.
Di conseguenza, il debito che in precedenza era considerato distinto può rapidamente trasformarsi in debito sovrano.
Tale dinamica è stata osservata ripetutamente durante la crisi finanziaria globale, la crisi del debito sovrano europeo e, più di recente, in diverse province cinesi interessate da situazioni di difficoltà degli LGFV.
Implicazioni per il settore bancario
Per gli istituti finanziari, la distinzione tra responsabilità giuridica e responsabilità economica è di importanza fondamentale.
L'analisi del credito deve valutare:
- Strutture proprietarie
- Meccanismi di sostegno governativo
- Indipendenza dei ricavi
- Collegamenti fiscali
- Rilevanza politica
- Garanzie implicite
- Dipendenza dal rifinanziamento
Un debitore giuridicamente indipendente può di fatto operare come un'estensione del settore pubblico.
Per contro, alcuni enti del settore pubblico operano su base effettivamente commerciale e non dovrebbero essere automaticamente considerati rischi sovrani.
La distinzione richiede una rigorosa analisi dello stato patrimoniale, anziché il solo affidamento alle qualificazioni giuridiche.
Sintesi
La storia della finanza pubblica dimostra un principio ricorrente:
Il debito non scompare per il solo fatto di essere trasferito su un diverso bilancio.
Che si tratti di LGFV cinesi, enti municipali, imprese pubbliche o società di infrastrutture, le strutture di finanziamento fuori bilancio restano economicamente rilevanti quando gli Stati mantengono la responsabilità ultima della loro sopravvivenza.
Per investitori, banche e responsabili delle politiche pubbliche, la comprensione di tali obbligazioni contingenti è essenziale per valutare il rischio sovrano, la stabilità finanziaria e l'effettiva condizione dei bilanci del settore pubblico.
Nell'analisi del credito moderna, le passività più rilevanti sono spesso quelle che non emergono immediatamente dalle statistiche ufficiali sul debito.
Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.