
Assegni
Le operazioni con assegni, effettuate dalla nostra banca o da qualsiasi altra banca, seguono un iter strutturato, radicato nelle prassi bancarie tradizionali, che comprende più fasi:
- Emissione dell'assegno: Il titolare del conto (traente) compila un assegno, indicando gli elementi essenziali: il nome del beneficiario, l'importo esatto (in cifre e in lettere), la data di emissione e la firma autenticata del traente.
- Presentazione dell'assegno: Il beneficiario deposita l'assegno sul proprio conto bancario. Tale banca, denominata banca incassatrice, può ricevere l'assegno mediante presentazione fisica presso una filiale oppure tramite canali elettronici, ove disponibili.
- Verifica e girata: la banca incaricata dell'incasso esamina l'assegno per accertarne la validità e lo firma o lo timbra per la girata, confermando di aver ricevuto il documento e di averne verificato l'autenticità preliminare.
- Processo di compensazione: l'assegno viene inviato a un sistema di compensazione centralizzato oppure direttamente alla banca trassata (presso cui è radicato il conto del traente). Nel sistema di compensazione, le banche aggregano e riconciliano gli assegni e gli altri strumenti tratti l'una sull'altra, agevolando il processo di regolamento delle operazioni.
- Trasferimento dei fondi: Alla ricezione, la banca trassata verifica ulteriormente l'assegno, concentrandosi sul saldo del conto del traente e sull'autenticità della firma. Se l'assegno è valido e il conto dispone di fondi sufficienti, la banca trassata addebita sul conto del traente l'importo dell'assegno.
- Regolamento: L'importo compensato viene accreditato sul conto della banca incassante. Quest'ultima, a sua volta, accredita l'importo sul conto del beneficiario, completando così il ciclo dell'operazione.
- Restituzione dell'assegno: Se l'assegno non viene pagato (per fondi insufficienti, difformità della firma o altro motivo), esso viene restituito alla banca incassatrice con uno specifico codice causale. La banca incassatrice comunica quindi al beneficiario il mancato buon esito dell'operazione.
Questa sequenza di operazioni descrive il processo metodico e preciso seguito dalle banche per il trattamento degli assegni, a garanzia della sicurezza finanziaria e del rispetto della normativa bancaria.
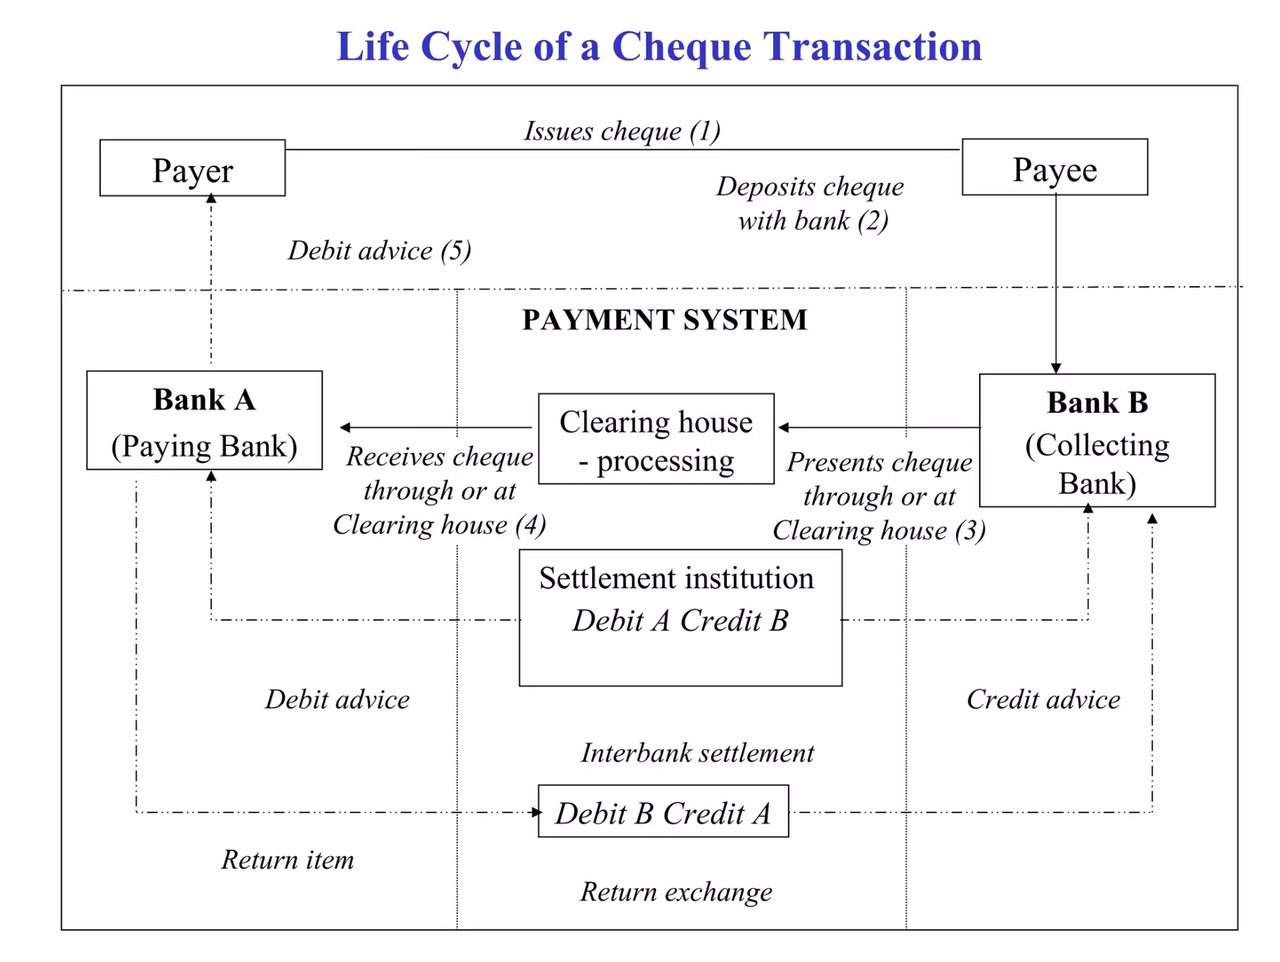
Quando una banca paga in contanti un assegno,
la procedura comprende una serie di fasi volte a verificare la legittimità dell'assegno, ad accertare che il conto del traente presenti fondi sufficienti e a regolare l'operazione tra gli istituti finanziari. Ecco un quadro della procedura, nella sua elegante complessità:
1. Versamento dell'assegno e avvio della procedura
Quando un assegno viene presentato (allo sportello di una banca, tramite ATM o mediante versamento da dispositivo mobile), la banca del destinatario (la «banca del beneficiario») avvia l'elaborazione dell'assegno. Gli elementi essenziali riportati sull'assegno (quali il numero di conto del traente, l'importo, la data e le firme) sono innanzitutto verificati sotto il profilo della completezza e dell'autenticità.
2. Codifica e compensazione
La banca del beneficiario codifica le informazioni dell'assegno in formato elettronico. Dati essenziali come il codice MICR (Magnetic Ink Character Recognition), riportato nella parte inferiore dell'assegno, agevolano l'elaborazione digitale.
L'assegno entra quindi in un sistema di compensazione, che funge da ponte tra la banca del beneficiario (la banca del destinatario) e la banca del traente (la banca dell'emittente). Tale compensazione può avvenire attraverso:
- Image clearing: Gli assegni sono sempre più spesso compensati come immagini digitali, ad esempio tramite l'UK Image Clearing System gestito da Pay.UK o lo scambio di immagini ai sensi del Check 21 Act statunitense.
- Banche corrispondenti: utilizzate nelle operazioni internazionali quando le banche non intrattengono rapporti diretti.
- Regolamento in moneta di banca centrale: Le posizioni nette risultanti tra le banche sono regolate in moneta di banca centrale, ad esempio presso la Bank of England o tramite la Federal Reserve.
3. Regolamento e verifica
In questa fase la banca del pagatore (la «banca trassata») riceve i dati dell'assegno tramite il sistema di compensazione. Essa verifica:
- Fondi sufficienti: il conto del traente deve disporre di un saldo adeguato per onorare l'assegno.
- Legittimità: la firma e gli altri elementi dell'assegno vengono esaminati per escludere falsificazioni o frodi.
- Blocco dei pagamenti: la banca trassata verifica se sia stata presentata una richiesta di blocco del pagamento relativa all'assegno.
Se tutti i controlli hanno esito positivo, la banca trattaria autorizza il pagamento.
4. Trasferimento e regolamento dei fondi
- Il conto del traente viene addebitato dell'importo dell'assegno.
- La banca del beneficiario riceve i fondi per via elettronica e accredita il conto del beneficiario.
A questo punto l'assegno fisico perde ogni rilevanza, poiché il regolamento avviene attraverso mezzi digitali.
5. Tempi di compensazione degli assegni
- Assegni locali: di norma vengono liquidati entro 1–2 giorni lavorativi.
- Assegni fuori piazza o esteri: possono richiedere da alcuni giorni a diverse settimane, in quanto comportano l'intervento di banche intermediarie o banche corrispondenti per la verifica e il regolamento.
6. Assegni restituiti o impagati
Se sul conto del traente mancano i fondi o l'assegno è segnalato come non valido (ad es. alterato o fraudolento), l'assegno risulterà «insoluto». La banca del beneficiario stornerà l'operazione, addebitando il conto del beneficiario e applicando eventualmente una commissione.
Principali elementi di rilievo sugli assegni esteri
Gli assegni esteri seguono gli stessi principi, ma comportano ulteriori livelli di complessità:
- Conversione valutaria: la valuta dell'assegno viene convertita nella valuta nazionale del beneficiario.
- Banche corrispondenti: l'assegno viene instradato attraverso reti internazionali, spesso mediante messaggistica SWIFT.
- Compensazione prolungata: la verifica degli assegni esteri richiede tempi più lunghi a causa delle differenze giurisdizionali e regolamentari.
L'incasso di un assegno si fonda dunque su fiducia, verifica e sistemi di compensazione interbancaria, tutti operanti per garantire un regolamento finanziario sicuro e accurato. Sebbene il processo sia sempre più digitale, la sua struttura portante resta saldamente radicata nei principi di autenticazione e di responsabilità.


Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.