ניהול עושר
שימור עושר
בנקאות חוץ-טריטוריאלית והגנה על נכסים
מה עובד ומה אינו עובד
עושר גלוי מושך תביעות. רופאים, מפתחים, מייסדים ובכירים עלולים למצוא עצמם מול תביעה משפטית וצו להקפאת נכסים או להשבתם.
חשבון בנק בחו״ל כשלעצמו אינו מספק הגנה. בית משפט רשאי להורות לבעל החשבון להחזיר את הכספים, ואם לא יעשה כן, לקבוע כי הוא אשם בביזיון בית המשפט.
ההגנה נובעת ממבנה שהוקם לפני שנוצרה כל תביעה, שבו נאמן עצמאי בתחום שיפוט אחר מחזיק בנכסים, והוא מדווח במלואו לצורכי מס. מבנה שהוקם כך הוא חוקי. מבנה שהוקם בחופזה כאשר תביעה כבר באופק הוא העברה במרמה ומזמין הליכי בזיון בית משפט.
השילוב הידוע ביותר הוא נאמנות של איי קוק, חברת LLC תחתיה וחשבון בנק בתחום שיפוט שנבחר בקפידה. להלן יפורט תפקידה של כל שכבה, יחד עם המקרים המדגימים את גבולותיה.
נאמנות איי קוק
חוק הנאמנויות הבינלאומיות של איי קוק משנת 1984 מקשה על נושים זרים להגיע לנאמנות בינלאומית:
- פסקי דין זרים נגד הנאמנות אינם נאכפים; נושה חייב להגיש תביעה חדשה בפני בית המשפט הגבוה של איי קוק.
- על הנושה להוכיח מעבר לכל ספק סביר כי כוונתו העיקרית של יוצר הנאמנות (settlor) הייתה להונות את אותו נושה.
- חלות מגבלות זמן קצרות: העברה שבוצעה יותר משנתיים לאחר שנוצרה עילת התביעה של הנושה אינה נחשבת להעברה במרמה, ותביעות חייבות להיות מוגשות בתוך שנה עד שנתיים.
תיק: FTC v. Affordable Media, 179 F.3d 1228 (9th Cir. 1999)
יוצרי הנאמנות העבירו כספי משקיעים לנאמנות באיי קוק. בית המשפט האמריקאי הורה על השבת הכספים לארצות הברית; הנאמן סירב. בית המשפט הפדרלי לערעורים של הסבב התשיעי אישר את ההחלטה להטיל על יוצרי הנאמנות סנקציות אזרחיות בגין ביזיון בית המשפט, והם נכלאו: אי־יכולתם לציית לצו נבעה ממעשיהם שלהם, ולכן לא עמדה להם כטענת הגנה. הכספים נותרו באיי קוק, והעניין הסתיים בפשרה.
ללקח יש שני צדדים. הנאמנות עמדה בתוקפה; מי שמימנו אותה לאחר שהתביעה התעוררה נשלחו למאסר.
ה-LLC שמתחת לנאמנות
חברה בערבון מוגבל שבבעלות הנאמנות מחזיקה בנכסים התפעוליים, כגון חשבונות ותיקי השקעות. בימים כתיקונם הלקוח מנהל את החברה. עם התגבשות תביעה, הנאמן מחליף אותו בתפקיד המנהל, כך שלא תהיה לו עוד סמכות להעביר את הנכסים.
בתי משפט בארצות הברית בוחנים מעבר זה בקפדנות. במקום שבו יוצר הנאמנות שמר על שליטה, או העביר אותה רק לאחר שהופיעה תביעה, הם רואים בו אדם שעדיין מסוגל לציית וקובעים כי הוא מבזה בית משפט, כפי שנקבע בעניין In re Lawrence (Bankr. S.D. Fla.). לפיכך, המבנה עובד רק אם השליטה מצויה באמת בידיים בלתי תלויות זמן רב לפני כל מחלוקת.
חשבון הבנק
השכבה השלישית היא חשבון הבנק. לתחום השיפוט יש חשיבות משלוש סיבות:
- האם פסק דין כספי זר מחייב הליכים מקומיים חדשים לפני שניתן לאכוף אותו.
- האם סודיות בנקאית מוגנת בחוק, בעוד חובות הדיווח לצורכי מס ממשיכות לחול.
- מידת החוזק של הפיקוח על הבנקים שלה.
השוואה בין תחומי שיפוט בנקאיים
שווייץ. סודיות בנקאית מוגנת מכוח הדין הפלילי (סעיף 47 לחוק הבנקאות). פסקי דין זרים מוכרים מכוח חוק המשפט הבינלאומי הפרטי (סעיפים 25 ואילך) כאשר תנאיו מתקיימים; נושה אינו נדרש לברר מחדש את העניין לגופו, אך עליו לנהל הליך להכרה.
ליכטנשטיין. פסקי דין זרים נאכפים רק מקום שבו אמנה או עקרון ההדדיות מאפשרים זאת, וזה אינו המצב לגבי פסקי דין כספיים אמריקאיים; על נושה להגיש תביעה חדשה בליכטנשטיין.
דובאי (DIFC). בתי המשפט של DIFC מיישמים את החקיקה העצמאית של DIFC, המבוססת על המשפט המקובל. יש להביא פסק דין זר בפני בתי המשפט של DIFC בטרם ניתן לאכוף אותו שם.
סינגפור. פסקי דין אמריקאיים אינם נכללים בגדרי חוק האכיפה ההדדית של פסקי דין זרים, ויש לאכוף אותם באמצעות תביעה חדשה במסגרת המשפט המקובל. פתיחת חשבון כתושב חוץ היא תהליך תובעני.
קומורו. שיפוט הבית של הבנק; בנקים חוץ-טריטוריאליים באנג'ואן הם בעלי רישיון ובפיקוח ה-AOFA.
סיכום
- הנאמנות באיי קוק מגינה על הנכסים מפני פסקי דין זרים, במסגרת מגבלות הזמן הקבועות בחוק.
- ה-LLC מעניקה גמישות בניהול היומיומי, ובלבד שהשליטה תעבור בעוד מועד לידיים בלתי תלויות.
- תחום השיפוט של הבנק קובע כמה מאמץ נדרש מנושה לפני שיגיע אל החשבון.
- דבר מזה אינו מגן על מבנה שהוקם לאחר התביעה, או על לקוח שממשיך לשלוט.
האם זה חוקי?
כן, כאשר המבנה מוקם לפני כל תביעה, מטעמים לגיטימיים ותוך דיווח מלא. מבנה בחו״ל אינו פוטר מחבות מס. מי שמוגדרים US persons לצורכי המס בארצות הברית מגישים FBAR וטופס 8938; כל לקוח מנהל ספרים תקינים, נעזר בנאמנים ובעורכי דין בעלי רישיון ואינו מסתיר דבר מרשויות המס. המבנה מגן מפני תביעות אזרחיות, לא מפני רשות המס.
מה ניתן לעשות כעת
- שוחחו עם היועץ שלכם ב-IFB או עם עורך דין מנוסה בתחום ההגנה על נכסים.
- תכנון המבנה סביב סוג הנכס: נדל"ן, עסקים, תיקי השקעות, נכסים דיגיטליים או אוספים.
- בחרו את תחום השיפוט הבנקאי.
- יש לסקור את המבנה אחת לשנה אל מול פסיקה חדשה ונסיבותיכם האישיות.
- הקפידו על ציות.
יש להקים מבנה לפני שהמחלוקת מתעוררת. מבנה שהוקם לאחר מכן אינו מגן על דבר ואף יוצר סיכונים משלו.
מומחיות בשימור עושר: מעבר לבעלות – אל השליטה
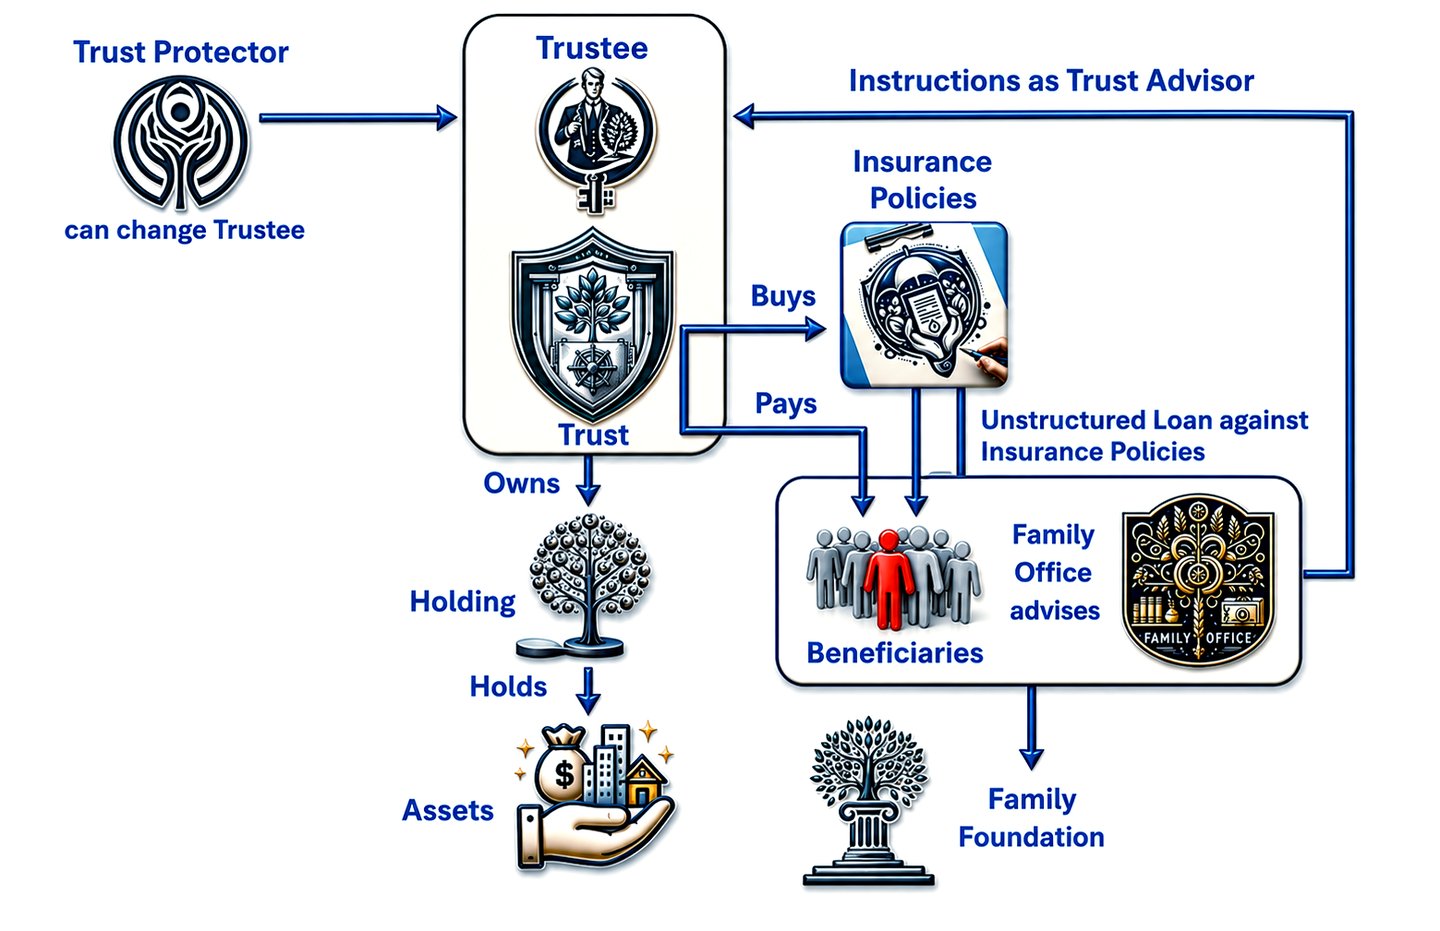
שימור עושר בקרב בעלי ההון הגבוה ביותר חורג מצבירת נכסים גרידא, והופך לאמנות אסטרטגית המבטיחה אריכות ימים וצמיחה לאורך דורות. עיקרה של גישה זו הוא מעבר תפיסתי: מהשאיפה לבעלות אל עידון השליטה. אסטרטגיה מדויקת זו לא רק מגנה על העושר מפני כוחות השחיקה הרגילים של מיסוי, התדיינות משפטית וניהול כושל, אלא גם מבטיחה את העברתו היעילה בין דורות.
הפילוסופיה של שליטה על פני בעלות
עתירי ההון הגדולים הכירו מזמן בכך שבעלות ישירה על נכסים כרוכה בחסרונות מובנים: אחריות, מיסוי וחשיפה לא רצויה לעין הציבור. תחת זאת, הם מתמקדים בשליטה בנכסים ללא הנטל הכרוך בבעלות. אסטרטגיה זו מאפשרת להם ליהנות מהשימוש בנכסים כגון נדל"ן יוקרתי, יאכטות ואוספי אמנות, תוך צמצום החשיפות המשפטיות והפיננסיות הכרוכות בבעלות מלאה עליהם.
נאמנויות: יסוד השליטה בעושר
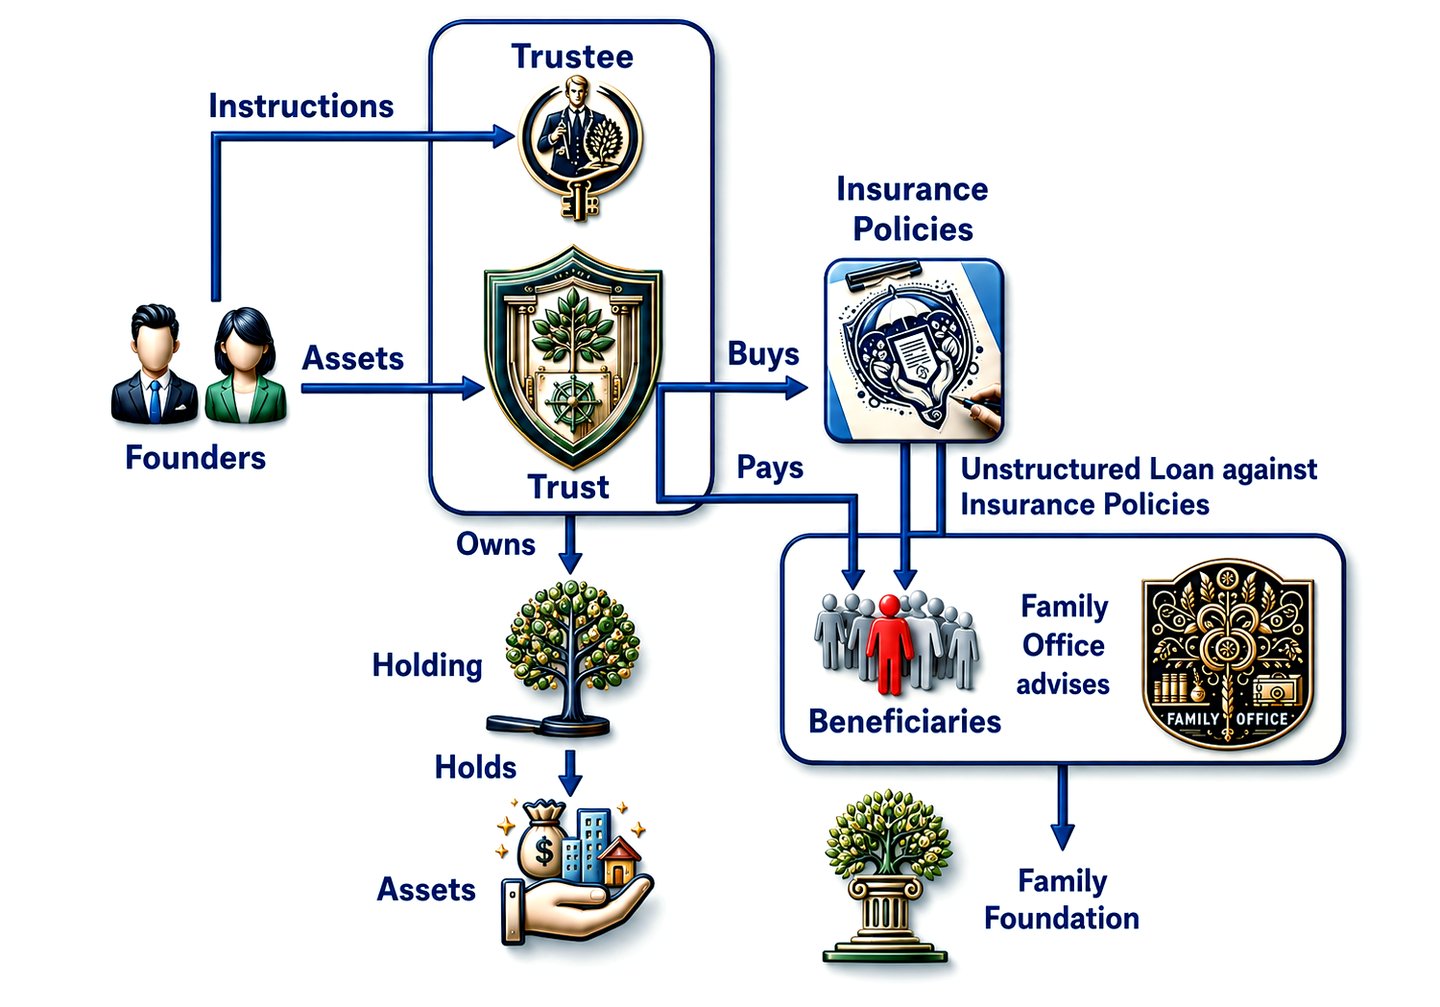
נאמנויות הן כלי מרכזי באסטרטגיית שימור העושר. כמסגרת משפטית, הן מאפשרות לאדם להעביר את בעלותו בנכסיו לנאמנות, ישות משפטית נפרדת. הפרדה זו מגנה על הנכסים מפני הליכים משפטיים אישיים, מאפשרת תכנון מס ומספקת דרך מובנית לניהול העושר ולחלוקתו בהתאם לרצון יוצר הנאמנות. בכך שיוצר הנאמנות מוותר על הבעלות אך שומר על השליטה, הוא מבטיח שהעושר ינוהל בהתאם לחזונו, גם לאחר מותו.
ביטוח חיים: נכס אסטרטגי
ביטוח חיים, המתפרש לעיתים קרובות רק ככלי להגנה פיננסית, ממלא תפקיד מכריע באסטרטגיות המתוחכמות של ניהול עושר בקרב בעלי אמצעים. פוליסות ביטוח חיים בעלות מימון יתר, בפרט, מציעות יתרון כפול: הן משמשות אמצעי לצמיחת נכסים בהטבת מס ודרך להעברה בטוחה של עושר. ניתן לבנות פוליסות אלה כך שיצמיחו עושר בסביבת מס נוחה, ובשימוש אסטרטגי הן יכולות לממן השקעות או לספק נזילות, תוך הבטחת מורשתו של בעל הפוליסה באמצעות תגמולי ביטוח במקרה מוות העוקפים מסי עיזבון רגילים.
קרנות משפחתיות: נתינה מתוך ייעוד
הקמת קרנות משפחתיות מהווה שכבה נוספת של שימור עושר אסטרטגי. ישויות אלה אינן רק משקפות את חזון הנתינה של המשפחה, אלא משמשות גם כלי יעיל לניהול עושר ולבניית מורשת. באמצעות הקצאת נכסים לקרן משפחתית, בעלי ההון הגבוה במיוחד יכולים להשיג הטבות מס משמעותיות, להפעיל שליטה על יוזמות הנתינה, ולשתף את בני המשפחה בממשל, ובכך להבטיח שערכי המשפחה יונצחו באמצעות פעילות צדקה.
משרדי משפחה: תכנון ארכיטקטורה של ניהול עושר
במרכז תזמור האסטרטגיות המורכבות הללו עומד משרד המשפחה, ישות מותאמת אישית המשרתת את צרכיהן המדויקים של משפחות אמידות. משרדי משפחה מספקים מערך שירותים מלא, החל בניהול השקעות ותכנון עיזבון וכלה באסטרטגיית מס וייעוץ פילנתרופי. באמצעות ריכוז הפונקציות הללו, משרדי המשפחה מבטיחים גישה מגובשת לשימור עושר, המתאימה את האסטרטגיות הפיננסיות והמשפטיות ליעדיה הכוללים של המשפחה.
הטמעת אסטרטגיה רב-דורית
יישום אסטרטגיות אלה מחייב תכנון קפדני והבנה של יחסי הגומלין בין מכשירים משפטיים ופיננסיים שונים. הוא כולל קביעת יעדים ברורים לשימור הון, הבנת המסגרות המשפטיות התומכות ביעדים אלה, והיוועצות עם אנשי מקצוע בעלי שליטה במורכבויות של ניהול עושר עבור בעלי הון גבוה.
בקצרה
גישתם של בעלי ההון הגבוה במיוחד לשימור עושר מלמדת על הבנה מתוחכמת של המנגנונים העומדים לרשותם להגנה על עושר ולהצמחתו לאורך דורות. בהדגישם שליטה על פני בעלות, ובשימוש בנאמנויות, בביטוח חיים ובקרנות משפחתיות, ובתזמורם את האסטרטגיות הללו באמצעות משרדים משפחתיים, הם אינם רק מגנים על עושרם מפני איומים מיידיים, אלא גם מבטיחים את המשך צמיחתו ורלוונטיותו. שיטה זו, חרף מורכבותה, מעניקה תובנות רבות ערך לשימור עושר יעיל, החלות במידה כזו או אחרת על השואפים להבטיח את מורשתם הפיננסית לדורות הבאים.
המבנה שלנו
נאמנויות
לקוחותינו בעלי ההון הגבוה (HNWIs) מקימים לעיתים קרובות נאמנויות בתחומי שיפוט שונים ברחבי העולם כדי למטב את יעילות המס, להגן על נכסים ולהבטיח העברה חלקה של עושר לדורות הבאים. הבחירה במקום הקמת הנאמנות תלויה בגורמים רבים, ובהם שיקולים משפטיים, השלכות מס, דיני הגנת נכסים ושיקולי פרטיות.
אחזקות
המקומות האופייניים להחזקת נכסים משתנים בהתאם לגורמים כגון הסביבה הרגולטורית, שיקולי מס, דיני הגנת נכסים והעדפות אישיות. עם זאת, מספר תחומי שיפוט נבחרים באופן נפוץ על ידי אנשים בעלי הון גבוה (HNWIs) ותאגידים להחזקת נכסים
משרדי משפחה
גלו את פסגת ניהול העושר והממשל המשפחתי המותאם אישית דרך עדשתו האסטרטגית של משרד משפחתי (Family Office). משרדים משפחתיים, המיועדים באופן בלעדי לבעלי הון גבוה ולמשפחותיהם, מציעים גישה יוצאת דופן לשימור העושר ולהגדלתו לאורך דורות. היכנסו לעולם שבו אסטרטגיות השקעה מותאמות אישית, תכנון עיזבון ופעילות פילנתרופית מתכנסות ליצירת מורשת החורגת מגבולות הזמן. אמצו את העידון של פתרונות ניהול פיננסי ואורח חיים המותאמים במיוחד לצרכיהם הייחודיים של מי שנמצאים בפסגת ההישג הפיננסי. לחצו כדי לחקור כיצד משרד משפחתי יכול להגדיר מחדש את חוויית ניהול העושר שלכם, ולהבטיח שמורשתכם לא רק תישמר אלא גם תשגשג.
קרנות משפחתיות
העניקו לפילנתרופיה צורה מתמשכת באמצעות קרן משפחתית. קרנות משפחתיות, המיועדות ליחידים ולמשפחות בעלי הון גבוה המבקשים להפנות את עושרם להשפעה משמעותית, מגלמות את מהות הנתינה האסטרטגית. היכנסו לעולם שבו ערכיכם מעצבים את העתיד ויוצרים שינוי מתמשך באמצעות מפעלים פילנתרופיים ממוקדים. גלו כיצד הקמת קרן משפחתית מאפשרת לכם לעצב בקפידה מורשת של חמלה, חדשנות והתקדמות חברתית. לחצו כדי לעיין בשילוב הייחודי של יתרונות, לרבות יעילות מיסויית, בניית מורשת והסיפוק העמוק שבתרומה למטרה הגדולה מכם. למדו כיצד קרן משפחתית יכולה להפוך את חזונכם לעולם טוב יותר למציאות, ולהנחות אתכם במסע אל פילנתרופיה בעלת השפעה ובת קיימא.
ביטוח או פוליסה משלכם
חברות ביטוח שבבעלותכם מציעות מגוון מוצרים ושירותים המותאמים ללקוחות בעלי הון גבוה (HNWIs) המבקשים להבטיח את כספיהם ולהצמיחם בבטחה. הצעות אלה כוללות בדרך כלל ביטוח חיים, קצבאות ופתרונות אחרים לניהול עושר. כך יכולות חברות ביטוח לסייע ללקוחות בעלי הון גבוה להבטיח את כספיהם ולהצמיחם:
ביטוח חיים עם ערך פדיון במזומן
ביטוח חיים בעל ערך פדיון הוא כלי רב עוצמה בניהול עושר ובתכנון עיזבון, המציע הן כספים נגישים והן תגמול מוות משמעותי. מעבר לכיסוי המסורתי, הוא תומך בשימור עושר ארוך טווח, וכאשר הוא מוחזק בנאמנות, מבטיח הטבות לאורך דורות. מאמר זה בוחן את מאפייניו העיקריים ואת תפקידו בתכנון מורשת.
רזרבות משפטיות וביטוח
השקעה בעתודות החוקיות של חברות ביטוח משמעה הקצאת הון לעתודות מחייבות המבטיחות את עמידתן בהתחייבויות כלפי המבוטחים. השקעות אלה מציעות ביטחון הודות לפיקוח רגולטורי ועשויות להניב תשואה.
IFB היא שותפה אמינה ליחידים בעלי הון גבוה ובעלי הון גבוה מאוד (HNWIs ו-VHNWI) וכן ליחידים בעלי הון גבוה במיוחד (UHNWI), השואפים לייעל את אסטרטגיות המס שלהם ולשמר עושר בין-דורי באמצעות הקמת נאמנויות וחברות אחזקה.
גישתנו חורגת מעבר לשירותי הבנקאות המקובלים, וכוללת מכלול פתרונות לניהול עושר המותאמים לצרכים ולשאיפות הייחודיים של לקוחותינו הנכבדים.
- הערכה פיננסית מקיפה: ב-IFB אנו פותחים את שיתוף הפעולה בניתוח קפדני של עולמו הפיננסי של הלקוח. באמצעות שיחות מעמיקות והערכות מבוססות נתונים אנו מקבלים תובנות על מכלול התיק הפיננסי של הלקוח, לרבות נכסים, התחייבויות, מקורות הכנסה ודפוסי הוצאה. הבנה כוללת זו היא הבסיס שעליו אנו בונים אסטרטגיה פיסקלית בהתאמה אישית, התואמת את יעדיו הפיננסיים של הלקוח, את סובלנותו לסיכון ואת שאיפותיו לטווח ארוך.
- תכנון מס אסטרטגי: צוות המומחים הפיננסיים המנוסים שלנו, בשיתוף עם היועצים המשפטיים והפיסקליים של הלקוח, מיישם אסטרטגיות מתוחכמות לאופטימיזציית מס כדי למזער את חבות המס הקשורה להשקעות הלקוח, למקורות ההכנסה שלו ולהעברות עיזבון. בהסתמך על הידע הרחב שלנו בחוקי מס ובתקנות מס בינלאומיים, אנו מגבשים פתרונות מבנה המנצלים תחומי שיפוט בעלי יתרון מסי, ממקסמים ניכויי מס זמינים ומבטיחים ציות לרשויות המס הרלוונטיות.
- שירותי נאמנות מותאמים אישית: שירותי הנאמנות של IFB נועדו לתת מענה לצורכי שימור העושר ותכנון הירושה המורכבים של לקוחותינו בעלי ההון הגבוה (HNWI). בתיאום הדוק עם יועציו המשפטיים של הלקוח, אנו מסייעים בהקמה ובניהול של מבני נאמנות ייעודיים, המיועדים להגן על נכסים, להקל על העברת עושר חלקה בין דורות ולהעניק ביטחון פיננסי מתמשך לדורות הבאים. גישתנו מדגישה גמישות, שקיפות ותשומת לב קפדנית לפרטים, כדי להבטיח שרצונו של הלקוח יכובד ושמורשתו תישמר בהתאם לסטנדרטים המחמירים שלו.
- ניהול השקעות מתוחכם: בהסתמך על רשת נרחבת של אנשי מקצוע בתחום ההשקעות ועל גישה למגוון רחב של הזדמנויות השקעה, IFB מציע שירותי ניהול השקעות מלאים שמטרתם למטב תשואות תוך ניהול זהיר של הסיכון. אסטרטגיות ההשקעה שלנו מותאמות לפרופיל הסיכון של הלקוח, לאופק ההשקעה שלו וליעדיו הפיננסיים, תוך מיקוד בשמירה על הקרן, בצמיחה ארוכת טווח ובפיזור התיק. באמצעות ניטור אקטיבי, בדיקת נאותות קפדנית והקצאת נכסים דינמית, אנו שואפים להשיג ביצועי השקעה מעולים ולקדם את רווחתו הפיננסית הכוללת של הלקוח.
- ניהול עושר הוליסטי: מתוך הכרה בכך שעושר אמיתי חורג מנכסים פיננסיים בלבד, IFB נוקט גישה הוליסטית לניהול עושר, המקיפה את כל ההיבטים של חייו הפיננסיים של הלקוח. אנו פועלים בשיתוף הדוק עם היועצים המשפטיים ויועצי המס של הלקוח כדי לתאם היבטים שונים של ענייניו הפיננסיים, לרבות אחזקות נדל"ן, אחזקות עסקיות, פעילות פילנתרופית ומורשת אישית. באמצעות שילוב רכיבים אלה באסטרטגיית ניהול עושר מגובשת, אנו מאפשרים ללקוחותינו להשיג את יעדיהם הפיננסיים מתוך בהירות, ביטחון ושקט נפשי.
- שותפות שיתופית: ב-IFB אנו מבינים את חשיבות שיתוף הפעולה להשגת יעדי לקוחותינו. לכן אנו פועלים בשיתוף הדוק עם היועצים המשפטיים ויועצי המס המהימנים של הלקוח, ונשענים על מומחיותם ועל תובנותיהם כדי לגבש פתרונות מלאים העונים על מלוא היקף צרכיו הפיננסיים של הלקוח. באמצעות טיפוח סביבה של תקשורת פתוחה, כבוד הדדי ותכלית משותפת, אנו מבטיחים שלקוחותינו נהנים מחוויית ניהול עושר משולבת וחלקה באמת, החורגת מגבולות הבנקאות המסורתית.
בעיקרו של דבר, IFB משמש בן ברית יציב ומגן על האינטרסים של לקוחות בעלי הון גבוה (HNWIs) המבקשים לייעל את האסטרטגיות הפיסקליות שלהם ולשמר עושר בין-דורי באמצעות נאמנויות וחברות החזקה וכיוצא באלה. מתוך מחויבות למצוינות, ליושרה ולמיקוד בלקוח, אנו שואפים לעלות על ציפיות לקוחותינו ולסייע להם להגשים את יעדיהם הפיננסיים השאפתניים ביותר.

הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.