בנקאות להשקעות
הנפקות לציבור (IPO)
מהו תהליך ההנפקה לציבור (IPO)?
תהליך הנפקה ראשונה לציבור IPO הוא התהליך שבו חברה שלא נסחרה בעבר מוכרת ניירות ערך חדשים או קיימים ומציעה אותם לציבור לראשונה.
לפני הנפקה ראשונית לציבור (IPO) נחשבת החברה לפרטית – עם מספר מצומצם של בעלי מניות, המוגבל למשקיעים כשירים (כגון משקיעי אנג'ל, משקיעי הון סיכון ובעלי הון גבוה) ו/או למשקיעים מוקדמים (למשל המייסד, משפחתו וחבריו).
לאחר הנפקה ראשונית לציבור (IPO) הופכת החברה המנפיקה לחברה ציבורית הרשומה למסחר בבורסה מוכרת. לפיכך, IPO מכונה בדרך כלל גם "הנפקה לציבור".
סקירת תהליך ההנפקה לציבור (IPO)
מדריך זה יפרט את השלבים הכרוכים בתהליך, שיכול להימשך מחצי שנה ועד יותר משנה.
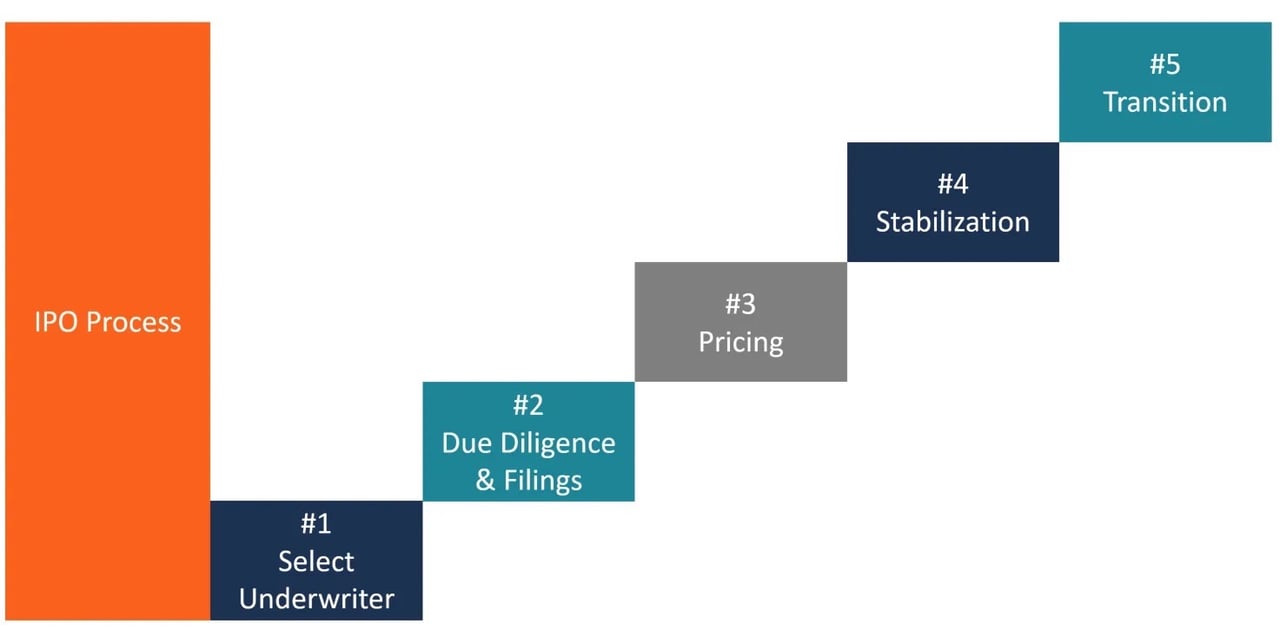
להלן השלבים שעל חברה לבצע כדי לצאת להנפקה לציבור (IPO):
- בחר בנק
- בדיקת נאותות ודיווחים
- תמחור
- ייצוב
- מעבר
שלב 1: בחירת בנק השקעות
השלב הראשון בהליך ההנפקה לציבור (IPO) הוא בחירת בנק השקעות על ידי החברה המנפיקה, אשר ילווה אותה בהנפקה ויספק שירותי חיתום. בנק ההשקעות נבחר על פי הקריטריונים הבאים:
- מוניטין
- איכות המחקר
- מומחיות ענפית
- הפצה, כלומר האם בנק ההשקעות יכול להעמיד את ניירות הערך שהונפקו לרשות מספר רב יותר של משקיעים מוסדיים או משקיעים פרטיים
- קשר קודם עם בנק ההשקעות
שלב 2: בדיקת נאותות ודיווחים רגולטוריים
חיתום הוא התהליך שבו בנק להשקעות (החתם) משמש כמתווך בין החברה המנפיקה לציבור המשקיעים, כדי לסייע לחברה המנפיקה למכור את סדרת המניות הראשונה שלה. ההסדרים הבאים לחיתום זמינים לחברה המנפיקה:
- התחייבות מלאה (Firm Commitment): במסגרת הסכם כזה, החתם רוכש את כל ההנפקה ומוכר מחדש את המניות לציבור המשקיעים. הסדר חיתום בהתחייבות מלאה מבטיח לחברה המנפיקה שסכום כסף מסוים יגויס.
- הסכם מאמצים מיטביים: במסגרת הסכם כזה, החתם אינו מתחייב לסכום שיגייס עבור החברה המנפיקה. הוא רק מוכר את ניירות הערך מטעם החברה.
- הסכם הכול או כלום: אם לא ניתן למכור את כל המניות המוצעות, ההנפקה מבוטלת.
- סינדיקט של חתמים: הנפקות לציבור יכולות להיות מנוהלות על ידי חתם אחד (ניהול יחיד) או על ידי מנהלים מרובים. כאשר יש מנהלים רבים, נבחר בנק השקעות אחד כמנהל המוביל או כמנהל ספר ההזמנות. במסגרת הסדר כזה, בנק ההשקעות המוביל מקים סינדיקט של חתמים באמצעות בריתות אסטרטגיות עם בנקים אחרים, שכל אחד מהם מוכר לאחר מכן חלק מההנפקה הראשונית לציבור. הסדר כזה נוצר כאשר בנק ההשקעות המוביל מבקש לפזר את סיכון ההנפקה בין בנקים אחדים.
חתם נדרש לנסח את המסמכים הבאים:
מכתב התקשרות: מכתב התקשרות כולל בדרך כלל:
- סעיף החזר הוצאות: סעיף זה מחייב את החברה המנפיקה להחזיר לחתם את מלוא ההוצאות שהוציא בפועל, גם אם ההנפקה הראשונית לציבור בוטלה בשלב בדיקת הנאותות, בשלב הרישום או בשלב השיווק.
- מרווח ברוטו/הנחת חיתום: המרווח הברוטו מתקבל בהפחתת המחיר שבו רוכש החתם את ההנפקה מהמחיר שבו הוא מוכר אותה.
מרווח ברוטו = מחיר המכירה של ההנפקה שמכר החתם – מחיר הרכישה של ההנפקה שרכש החתם
בהנפקות ראשונות לציבור (IPO) בארצות הברית בהיקף בינוני, הפער הגולמי עמד בדרך כלל על כ-7% מהתמורה; בהנפקות גדולות יותר הפערים נמוכים יותר. הפער הגולמי משמש לתשלום עמלה לחתם. אם קיים סינדיקט של חתמים, החתם המוביל מקבל 20% מהפער הגולמי. 60% מיתרת הפער, המכונה "הנחת מכירה" (selling concession), מתחלקים בין חתמי הסינדיקט ביחס למספר ניירות הערך שמכר כל חתם. 20% הנותרים מהפער הגולמי מכסים את הוצאות החיתום (למשל הוצאות מסע ההצגה למשקיעים, יועץ משפטי לחתם וכד').
מכתב כוונות: מכתב כוונות כולל בדרך כלל את המידע הבא:
- התחייבות החתם להתקשר בהסכם חיתום עם החברה המנפיקה
- החברה המנפיקה מחויבת לספק לחתם את כל המידע הרלוונטי, ולפיכך לשתף פעולה באופן מלא בכל מאמצי בדיקת הנאותות.
- הסכמה של החברה המנפיקה להעניק לחתם אופציית הקצאת יתר של 15%.
מכתב הכוונות אינו מציין את מחיר ההנפקה הסופי.
הסכם חיתום: מכתב הכוונות נשאר בתוקף עד לתמחור ניירות הערך, ולאחר מכן נחתם הסכם החיתום. מאותו שלב, המחתם מחויב חוזית לרכוש את ההנפקה מהחברה במחיר מסוים.
הצהרת רישום: הצהרת הרישום כוללת מידע על ההנפקה הראשונה לציבור (IPO), הדוחות הכספיים של החברה, הרקע של חברי ההנהלה, החזקות בעלי עניין, כל בעיה משפטית שהחברה מתמודדת עימה וסימול המסחר שבו תשתמש החברה המנפיקה לאחר שתירשם למסחר בבורסה. ה-SEC מחייבת את החברה המנפיקה ואת החתמים שלה להגיש הצהרת רישום לאחר שסוכמו פרטי ההנפקה.
הצהרת הרישום מורכבת משני חלקים:
- התשקיף: מסמך זה נמסר לכל משקיע הרוכש את נייר הערך שהונפק
- הגשות פרטיות: כוללות מידע המועבר ל-SEC לצורך עיון, אך אינו מועמד בהכרח לרשות הציבור
הצהרת הרישום מבטיחה כי למשקיעים מידע הולם ואמין על ניירות הערך. ה-SEC סוקרת את הגשת המסמכים לצורכי גילוי; היא אינה מאשרת את מהות ההנפקה.
מסמך Red Herring: בתקופת הצינון מכין החתם תשקיף ראשוני הכולל את פרטי החברה המנפיקה, למעט מועד התוקף ומחיר ההצעה. לאחר הכנת מסמך ה-Red Herring, החברה המנפיקה והחתמים משווקים את המניות למשקיעים מהציבור. לא אחת יוצאים החתמים לסיבובי הצגה (המכונים "dog and pony shows" – הנמשכים 3 עד 4 שבועות) כדי לשווק את המניות למשקיעים מוסדיים ולהעריך את הביקוש למניות.
שלב 3: תמחור
משמוכנה ה-SEC להצהיר על תוקפה של הצהרת הרישום, נקבע מועד התוקף. ביום שלפני מועד התוקף קובעים החברה המנפיקה והחתם את מחיר ההצעה (קרי המחיר שבו תמכור החברה המנפיקה את המניות) ואת המספר המדויק של המניות שיימכרו. קביעת מחיר ההצעה חיונית משום שזהו המחיר שבו החברה המנפיקה מגייסת הון לעצמה. הגורמים הבאים משפיעים על מחיר ההצעה:
- הצלחתם או כישלונם של מסעות ההצגה למשקיעים (כפי שנרשמו בספרי ההזמנות)
- מטרת החברה
בתנאי כלכלת שוק הנפקה ראשונית לציבור (IPO) נקבעת לרוב במחיר נמוך מערכה, כדי להבטיח שההנפקה תיסגר במלואה או בביקוש יתר על ידי המשקיעים מהציבור, גם אם התוצאה היא שהחברה המנפיקה אינה מקבלת את מלוא שווי מניותיה. כאשר ההנפקה מתומחרת בחסר, משקיעי ההנפקה מצפים לעלייה במחיר המניות ביום ההצעה. הדבר מגדיל את הביקוש להנפקה. תמחור בחסר מפצה את המשקיעים על הסיכון שהם נוטלים בהשקעה בהנפקה. הצעה שנתקבלו בגינה הזמנות בהיקף של פי שניים עד שלושה מההיצע נחשבת ל"הנפקה טובה".
שלב 4: ייצוב
לאחר הוצאת ההנפקה לשוק, על החתם לספק המלצות אנליסטים, ייצוב בשוק המשני וליצור שוק למניה שהונפקה. החתם מבצע ייצוב בשוק המשני במקרה של חוסר איזון בהזמנות באמצעות רכישת מניות במחיר ההנפקה או מתחתיו. הייצוב מותר רק לתקופה מוגבלת ובכפוף לכללים נוקשים – בארצות הברית לפי Regulation M, ובאיחוד האירופי לפי תקנת ניצול לרעה של שוק (Market Abuse Regulation) – למשל, אסור שהצעות ייצוב יעלו על מחיר ההנפקה.
שלב 5: מעבר לתחרות שוק
השלב האחרון בתהליך ההנפקה לציבור (IPO), המעבר לתחרות בשוק, מתחיל עם תום ״תקופת השקט״ של המחקר – בארצות הברית 10 ימים לאחר ההנפקה עבור חתמים משתתפים, לפי כלל 2241 של FINRA. בתקופה זו עוברים המשקיעים מהסתמכות על הגילויים הנדרשים ועל התשקיף להסתמכות על כוחות השוק לצורך מידע על מניותיהם. לאחר מכן רשאים אנליסטים של החתמים לפרסם אומדנים בדבר הרווחים והשווי של החברה המנפיקה. כך מקבל החתם את תפקידי היועץ והמעריך לאחר שההנפקה בוצעה.
מדדים להערכת הצלחתו של תהליך הנפקה ראשונה לציבור (IPO)
המדדים הבאים משמשים להערכת ביצועיה של הנפקה ראשונית לציבור (IPO):
- ביצועי השוק המשני: מחיר המניה ביום המסחר הראשון ולאחר 30 יום, בהשוואה למחיר ההנפקה.
- שווי שוק = מחיר המניה × המספר הכולל של מניות החברה במחזור
- איכות ספר ההזמנות ונזילות: רמת ההרשמה בספר ההזמנות והיקף המסחר בשוק המשני.
האם ברצונך לקרוא עוד?
תכנון הנפקה ראשונית לציבור (IPO)
בינלאומי וארצות הברית
הנפקות לראשונה לציבור
המנגנונים והביצועים של הנפקות לציבור (IPO) (ePub)