בנקאות להשקעות
מיזוגים ורכישות
סקירת תהליך המיזוגים והרכישות
תהליך המיזוגים והרכישות (M&A) כולל שלבים רבים ולעיתים נמשך מחצי שנה ועד מספר שנים. להלן נתאר את תהליך הרכישה מתחילתו ועד סופו, נסביר את סוגי הרכישות השונים (רכישות אסטרטגיות לעומת רכישות פיננסיות), נדון בחשיבותן של סינרגיות (סינרגיות קשיחות ורכות) ונזהה את עלויות העסקה.
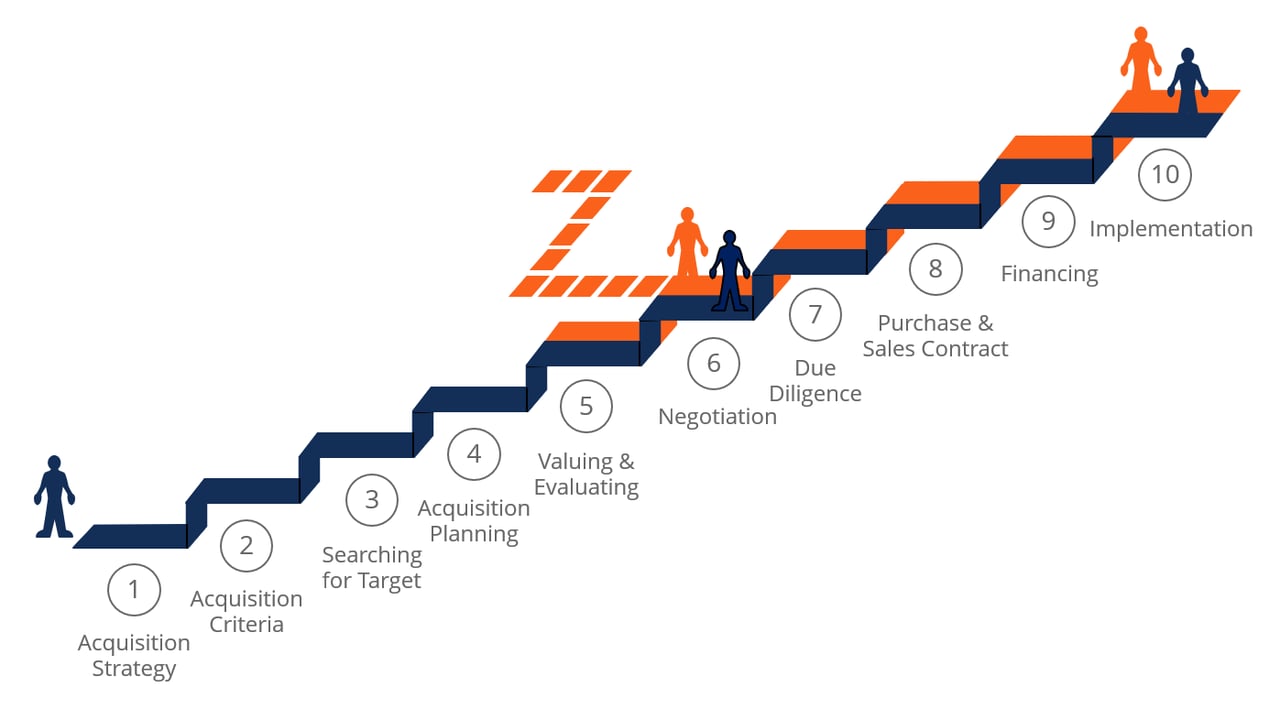
תהליך מיזוגים ורכישות בעשרה שלבים
אם אתם עוסקים בבנקאות השקעות או בפיתוח תאגידי, תצטרכו לגבש תהליך עסקת מיזוג ורכישה (M&A) שעליו תתבססו. אנו מייעצים ללקוחותינו בנוגע לשלבי ה-M&A השונים בתהליך זה.
תהליך טיפוסי של עסקת מיזוגים ורכישות בעשרה שלבים כולל:
- גיבוש אסטרטגיית רכישה – גיבוש אסטרטגיית רכישה טובה נסמך על כך שלרוכש יש תמונה ברורה של מה הוא מצפה להפיק מהרכישה – מהי מטרתו העסקית ברכישת חברת היעד (למשל, הרחבת קווי מוצרים או גישה לשווקים חדשים)
- קביעת קריטריוני החיפוש למיזוג ורכישה – הגדרת הקריטריונים המרכזיים לאיתור חברות יעד פוטנציאליות (למשל שולי רווח, מיקום גאוגרפי או בסיס לקוחות)
- חיפוש יעדי רכישה פוטנציאליים – הרוכש משתמש בקריטריוני החיפוש שהגדיר כדי לאתר ולהעריך חברות יעד פוטנציאליות
- תחילת תכנון הרכישה – הרוכש יוצר קשר עם חברה אחת או יותר העומדות בקריטריוני החיפוש שלו ונראות כמציעות ערך טוב; מטרת השיחות הראשוניות היא לקבל מידע נוסף ולבחון עד כמה חברת המטרה פתוחה למיזוג או לרכישה
- ביצוע ניתוח שווי – בהנחה שהפנייה הראשונית והשיחות הראשונות מתנהלות כשורה, הרוכש מבקש מחברת היעד לספק מידע מקיף (דוחות כספיים עדכניים וכו') שיאפשר לו להעריך את חברת היעד לעומק, הן כעסק עצמאי והן כיעד רכישה מתאים
- משא ומתן – לאחר הכנת מספר מודלי הערכה של חברת המטרה, אמור להיות ברשות הרוכשת מידע מספק לגיבוש הצעה סבירה; לאחר הצגת ההצעה הראשונית, שתי החברות יכולות לנהל משא ומתן על התנאים בפירוט רב יותר
- בדיקת נאותות במיזוגים ורכישות – בדיקת נאותות היא תהליך מקיף המתחיל לאחר קבלת ההצעה; מטרתה לאשר או לתקן את הערכת הרוכש לגבי שווי חברת היעד, באמצעות בחינה וניתוח מפורטים של כל היבט בפעילות חברת היעד – מדדיה הפיננסיים, נכסיה והתחייבויותיה, לקוחותיה, משאבי האנוש שלה וכו'.
- חוזה רכישה ומכירה – בהנחה שבדיקת הנאותות הושלמה ללא בעיות או חששות מהותיים, השלב הבא הוא חתימה על חוזה מכירה סופי; הצדדים מחליטים סופית על סוג הסכם הרכישה, אם יהיה זה רכישת נכסים או רכישת מניות
- אסטרטגיית המימון לרכישה – הרוכש ודאי בחן אפשרויות מימון לעסקה קודם לכן, אך פרטי המימון מתגבשים בדרך כלל לאחר חתימת הסכם הרכישה והמכירה
- השלמת הרכישה ושילובה – עסקת הרכישה מושלמת, וצוותי ההנהלה של החברה הנרכשת ושל הרוכשת פועלים יחד בתהליך מיזוג שתי החברות
בניית עסקת מיזוגים ורכישות
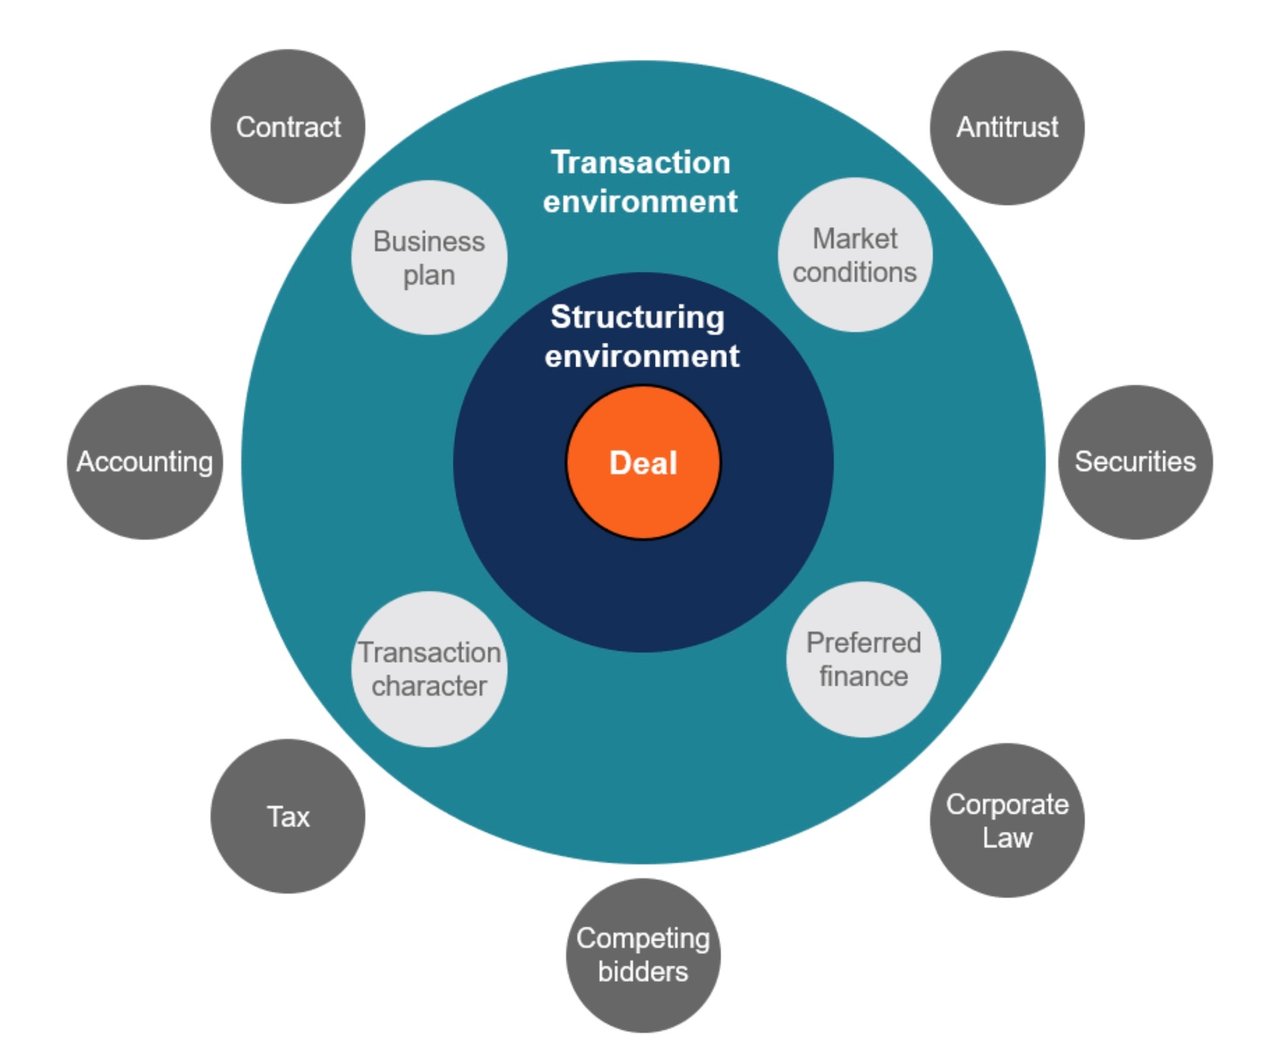
אחד השלבים המורכבים ביותר בתהליך המיזוגים והרכישות הוא בניית העסקה כראוי. יש לשקול גורמים רבים, כגון
- חוקי הגבלים עסקיים,
- תקנות ניירות ערך,
- דיני תאגידים,
- מציעים מתחרים,
- השלכות מס,
- סוגיות חשבונאיות,
- תנאי שוק,
- צורות מימון, וכן
- נקודות משא ומתן ספציפיות בעסקת המיזוגים והרכישות עצמה.
מסמכים חשובים בעת בניית עסקאות הם גיליון התנאים (Term Sheet), המשמש לגיוס כספים, ומכתב כוונות (LOI) המפרט את התנאים הבסיסיים של העסקה המוצעת.
מציעים מתחרים במיזוגים ורכישות
רוב רובן של הרכישות הן תחרותיות או תחרותיות בפוטנציאל. בדרך כלל על חברות לשלם "פרמיה" כדי לרכוש את חברת היעד, כלומר להציע יותר ממתחרות. כדי להצדיק תשלום גבוה מזה של מציעות מתחרות, על החברה הרוכשת להיות מסוגלת להפיק מהרכישה יותר ממה שיכולות המציעות האחרות בתהליך המיזוגים והרכישות (קרי, ליצור יותר סינרגיות או לשים בבסיס העסקה היגיון אסטרטגי חזק יותר).
רוכשים אסטרטגיים לעומת רוכשים פיננסיים במיזוגים ורכישות
בעסקאות מיזוגים ורכישות (M&A) קיימים בדרך כלל שני סוגי רוכשים: אסטרטגיים ופיננסיים. רוכשים אסטרטגיים הם חברות אחרות, לעיתים קרובות מתחרים ישירים או חברות הפועלות בענפים סמוכים, כך שחברת היעד משתלבת היטב בליבת עסקיו של הרוכש. רוכשים פיננסיים הם רוכשים מוסדיים, כגון חברות הון פרטי, המבקשות להחזיק בנכס הנרכש מבלי להפעילו ישירות. רוכשים פיננסיים משתמשים לעיתים קרובות במינוף לצורך מימון הרכישה, ומבצעים רכישה ממונפת (LBO).
ניתוח מיזוגים ורכישות
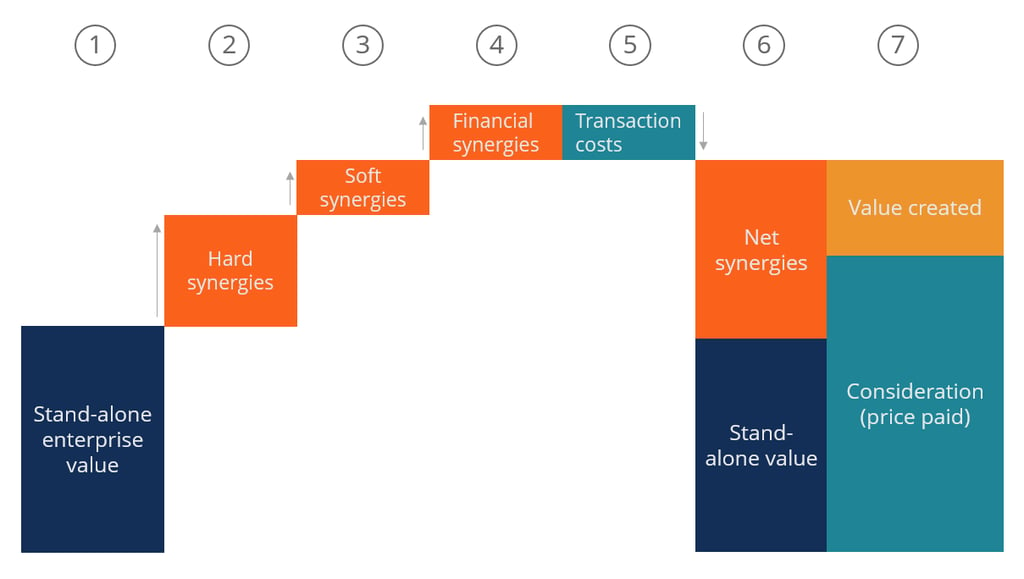
אחד השלבים המרכזיים בתהליך מיזוגים ורכישות הוא ניתוח והערכת שווי של יעדי הרכישה. תהליך זה כולל בדרך כלל שני שלבים: הערכת שווי היעד על בסיס עצמאי, והערכת שווי הסינרגיות הפוטנציאליות של העסקה.
בעת הערכת שווי סינרגיות יש להתחשב בשני סוגים: סינרגיות קשות וסינרגיות רכות. סינרגיות קשות הן חיסכון ישיר בעלויות שיתממש לאחר השלמת תהליך המיזוג והרכישה. סינרגיות קשות, הנקראות גם סינרגיות תפעוליות, הן הטבות שהתממשותן כמעט ודאית כתוצאה מהמיזוג או הרכישה – כגון חיסכון בעלויות שכר הנובע מצמצום כוח אדם כפול בין החברה הרוכשת לחברת היעד. סינרגיות רכות, שהן בדרך כלל סינרגיות הכנסה, הן גידול בהכנסות שהרוכשת מקווה להשיג לאחר סגירת העסקה. הן "רכות" משום שהתממשות הטבות אלה אינה מובטחת כמו החיסכון בעלויות בסינרגיות ה"קשות".
רוצים לקרוא עוד?
מיזוגים ורכישות
מכירת פעילויות וארגונים מחדש אחרים
מיזוגים ורכישות
מא' ועד ת'
מיזוגים ורכישות
ושינויי מבנה תאגידיים