קריפטו ונכסים דיגיטליים
המרת נכסי קריפטו למטבע פיאט
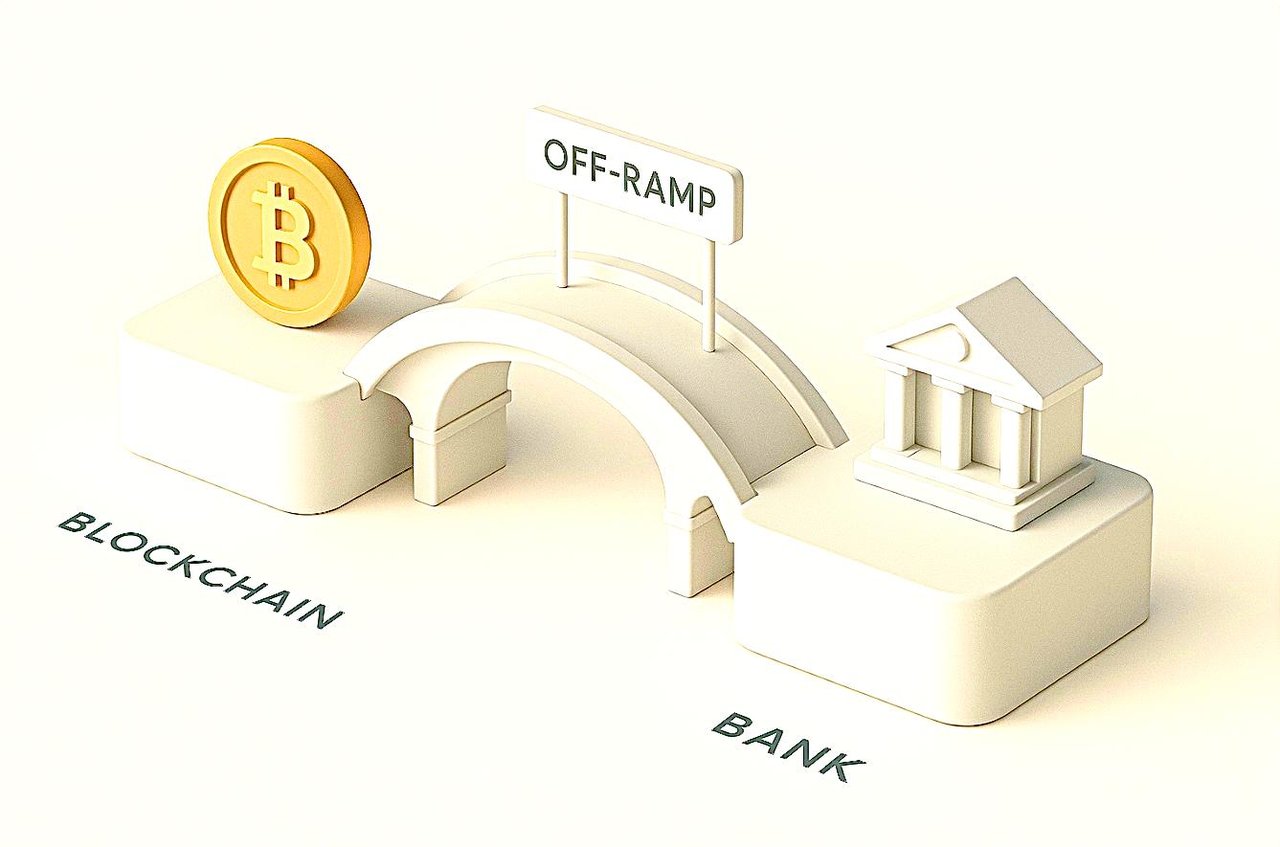
מבני המרה מקריפטו למטבע פיאט ולהפך
הם רכיבים מכריעים במערכת האקולוגית של המטבעות הקריפטוגרפיים, המאפשרים המרה חלקה של נכסים דיגיטליים כגון ביטקוין, אתריום ומטבעות יציבים למטבעות מסורתיים כגון USD, EUR או GBP, ולהפך. מערכות אלה פועלות באמצעות מנגנונים שונים, ובהם בורסות ריכוזיות, מעבדי תשלומים ופרוטוקולי המרה אוטומטיים, המטפלים בתהליך המורכב של תיקוף הנכסים, ציות רגולטורי וסליקה לחשבון בנק מסורתי.
מה איננו עושים
IFB אינו מתכנן או מפעיל מבנים שמטרתם להסתיר את הנהנה בפועל או את מקורם של נכסי קריפטו. ריבוד באמצעות חברות קש, שותפים "נסתרים" או שרשראות נומיניים הוא טיפולוגיה מוכרת של הלבנת הון, ולא שירות.
כל המרה שאנו מטפלים בה מזוהה עם בעליה הנהנה, נתמכת בראיות למקור הכספים והעושר, נבדקת מול רשימות סנקציות ומדווחת במקום שהדין דורש זאת. ישויות חוץ-טריטוריאליות, קרנות ונאמנויות יכולות לשמש מטרות לגיטימיות; הן לעולם אינן תחליף לשקיפות כלפי הבנק.
שיטות המרה למטבע קריפטוגרפי ומטבע קריפטוגרפי למטבע רגיל (On-Ramp ו-Off-Ramp) בשוק המקומי באירופה ובארצות הברית
אירופה: שיטות חוקיות להמרת מזומן לנכסים דיגיטליים ולהפך
1. בורסות ריכוזיות מוסדרות
- בורסות אירופיות מובילות המורשות לפי MiCA, כגון Bitpanda, Kraken ו-Bitstamp
- תהליך: פתיחת חשבון, השלמת אימות הכר את הלקוח (KYC), העברת קריפטו, מכירה תמורת EUR (או מטבע פיאט אחר), ומשיכה באמצעות SEPA או העברה בנקאית
- כל הבורסות הגדולות מדווחות על פעילות משתמשים לרשויות המקומיות, ובמיוחד לפי תקנות המס והAML של האיחוד האירופי.
2. ספקי שירותים העומדים בדרישות MiCAR
- תקנת השווקים בנכסי קריפטו של האיחוד האירופי (MiCAR), שהיא בתוקף מאז דצמבר 2024, מחייבת פלטפורמות off-ramp להיות בעלות רישיון ולעמוד בדרישות מחמירות בתחומי התפעול, ניהול הסיכונים והגנת הצרכן
- דרכון אירופי (Passporting): ספק בעל רישיון במדינה חברה אחת רשאי לפעול ברחבי האיחוד האירופי, ובכך מובטחות הגנות אחידות לצרכנים וודאות משפטית.
- על ספקי השירותים לאכוף אמצעי KYC/AML מלאים ולספק תיעוד לכל העסקאות.
3. מעבדי תשלומים ופתרונות בנקאיים
- שירותים כגון Nuvei ואחרים מאפשרים המרה ישירה של קריפטו למטבע פיאט לחשבונות בנק או לכרטיסים, לעיתים בשילוב עם בנקים ושירותי כסף אלקטרוני מרכזיים באיחוד האירופי
- דורש KYC; מוסדר לפי MiCAR וחוקי הבנקאות המקומיים.
4. פתרונות מטבעות יציבים
- שימוש בפלטפורמות מפוקחות להמרת מטבעות יציבים (למשל USDT, EURS) למטבע מקומי ולמשיכתו לחשבון בנק או לכרטיס תשלום.
- תמיד באמצעות פלטפורמות הרשומות ועומדות בדרישות חוקי AML
5. דסקי OTC ונקודות המרה מוסדיות
- בעסקאות גדולות, עסקים ואנשים בעלי הון גבוה עשויים להשתמש בדסקי מסחר מחוץ לבורסה (OTC), כגון אלה המופעלים על ידי Binance, Kraken או ספקים בעלי רישיון אזורי.
- מחלקות אלה מציעות KYC מותאם אישית, סילוק בנקאי ישיר ותמיכת ציות לסכומים משמעותיים.
6. דרישות משפטיות ודרישות מס
כל מסלול יציאה חוקי חייב:
- ביצוע בדיקות KYC/AML קפדניות.
- הגשת דיווח על עסקאות גדולות או חשודות.
- יש להמציא תיעוד לגבי מקור כספי הקריפטו.
- מקל על דיווח רווחי הון לצורכי מס
ארצות הברית: שיטות חוקיות להמרת נכסים דיגיטליים למזומן
1. בורסות ריכוזיות בארצות הברית
- הפלטפורמות המרכזיות: Coinbase, Gemini, Kraken, Binance US ואחרות
- מחייב הרשמת משתמש, KYC ובדיקות AML בהתאם לדין הפדרלי ולדין המדינתי.
- ממיר קריפטו לדולר ארה"ב, ומעביר בהעברה לחשבונות בנק מקומיים או לרשתות תשלום (ACH, RTP)
2. פלטפורמות פינטק ומעבדי תשלומים
- חברות כגון OneSafe ו-Ramp Network מציעות המרה חלקה לחשבונות בנק אמריקאיים, כרטיסים, ולעיתים אף שירותי תשלום חשבונות
- ציות מלא לדרישות FinCEN (Financial Crimes Enforcement Network) ולרישום כעסק שירותי כספים.
3. כרטיסי חיוב קריפטו
- ספקים מסוימים מנפיקים כרטיסים נטענים או כרטיסי חיוב הממומנים באמצעות מכירת קריפטו, עם המרה בזמן אמת לדולר ארה"ב בנקודת המכירה.
- מנפיקים (למשל באמצעות Mastercard/Visa) דורשים KYC/AML מחמירים.
4. נקודות יציאה מוסדיות ושולחנות OTC
- משמש עסקים או לקוחות מוסדיים, ומספק שירות מותאם אישית, סילוקים ונזילות בהיקפים גדולים תחת פיקוח רגולטורי
5. ציות לדין ודיווח מס
- הפלטפורמות דורשות KYC ודיווח 1099, וכל העסקאות ניתנות למעקב לצורכי בחינה של רשות המסים האמריקאית (IRS)
- בארצות הברית נהוגים אכיפת מס וסטנדרטים של דיווח על קריפטו המחמירים יותר מאשר ברוב האזורים.
ההמרה בין כסף פיאט לנכסים דיגיטליים, המכונה on-ramping ו-off-ramping, נותרה אחד מצווארי הבקבוק המבניים המשמעותיים ביותר במערכת האקולוגית של המטבעות הקריפטוגרפיים. משקיעים מוסדיים ומשתתפים פרטיים כאחד ניצבים בפני שורה של אתגרים תפעוליים, רגולטוריים ואתגרי צד נגדי המעכבים זרימה חלקה של הון בין מערכות פיננסיות מסורתיות לבין העולם המבוזר.
1. קשיים מבניים בהמרת כספים פיאטיים לקריפטו ולהפך
א. פיצול רגולטורי
הרגולציה הפיננסית של נכסים דיגיטליים נותרה לא עקבית בין שיפוטים שונים. מוסדות נדרשים לנהל פסיפס מורכב של מסגרות AML, KYC, FATF ו-MiCA, שכל אחת מהן מטילה דרישות תיעוד וניטור שונות. מורכבות זו מרתיעה מאימוץ מוסדי ומאטה את תפוקת העסקאות. משתמשי קמעונאות, מצידם, נתקלים לעיתים קרובות בהליכי אימות ממושכים ובהקפאות חשבון בלתי צפויות בעת המרה למטבע פיאט.
ב. חוסר נכונות בנקאית וסיכון צד נגדי
הבנקים המסורתיים ממשיכים להיות שונאי סיכון כלפי חשיפה לנכסים דיגיטליים, בעיקר בשל תנודתיות נתפסת, סיכון תדמיתי ובהירות רגולטורית חלקית. משקיעים מוסדיים מתקשים אפוא להבטיח יחסי בנקאות יציבים המסוגלים לטפל בסליקה של עסקאות הקשורות לקריפטו. משתמשים פרטיים, ובמיוחד אלה המשתמשים בבורסות קטנות יותר, נתקלים לעיתים קרובות בהעברות חסומות, בעיכובים בסליקה ובעמלות משיכה גבוהות.
ג. חיכוך בנזילות ובסליקה
משקיעים מוסדיים דורשים נזילות עמוקה וסליקה כמעט מיידית, רף שערוצי ההמרה הקיימים בין קריפטו למטבע פיאט כמעט אינם עומדים בו. נתיבי ההמרה מפוצלים בין מספר מתווכים, דבר שמוביל לסיכון ביצוע, להחלקת מחיר (slippage) ולחיכוך בציות. פלטפורמות הקמעונאות, מצידן, נשענות על מעבדי תשלומים צד שלישי הגובים מרווחים מופרזים, ובכך פוגעים ביעילות העסקאות ובאמון המשתמשים.
ד. אי־התאמות בתחום המשמורת והציות
מוסדות זקוקים לפתרונות משמורת אמינים המשתלבים באופן חלק עם מערכות סליקה במטבע פיאט, אך רוב בורסות הקריפטו אינן תואמות לתשתיות ברמה מוסדית מבחינה טכנולוגית או מבחינת הנהלים. פלטפורמות קמעונאיות חסרות את רמת התחכום הדרושה להבטחת ניטור עסקאות תקין ואפשרות לעריכת ביקורת: תנאים מוקדמים חיוניים לאימוץ בקנה מידה רחב ולהנחת דעתם של גורמי הפיקוח.
2. הפתרון של IFB
א. גישה לכספי פיאט ברמה מוסדית
IFB מגשר על הפער המבני בין המימון המסורתי לבין מערכות האקולוגיה של נכסים דיגיטליים. כמוסד בנקאי מפוקח במלואו בעל מומחיות בנכסים דיגיטליים, הוא מספק שערי כספי פיאט תואמי רגולציה העומדים בסטנדרטים ברמה מוסדית. הדבר כולל חשבונות מופרדים, רשתות סליקה רב-שיפוטיות ושילוב ישיר עם בורסות קריפטו וגופי שמירת נכסים מאושרים.
ב. ארכיטקטורת ציות מאוחדת
באמצעות מסגרות AML/KYC מתואמות וניטור עסקאות אוטומטי, IFB מבטל שכבות אימות מיותרות עבור לקוחות מוסדיים ופרטיים כאחד. תשתית הציות שלו בנויה בהתאמה ל-EU MiCA, לכלל ההעברה (Travel Rule) של FATF ולהנחיות Basel III, ומבטיחה שקיפות מלאה וביטחון רגולטורי ללא עיכוב בעסקאות.
ג. תשתית נזילות וסליקה
באמצעות חיבורים בזמן אמת לספקי נזילות ולשותפי בורסה מהשורה הראשונה, IFB מאפשר סליקה כמעט מיידית במטבע פיאט ומפחית את סיכון החלקה (slippage) למשתתפים מוסדיים. לקוחות קמעונאיים נהנים ממסלולי המרה מותאמים המצמצמים את הפערים ואת עלויות הסליקה.
ד. הפחתת סיכונים ושילוב שירותי משמורת
שיתופי הפעולה של IFB בתחום משמורת הנכסים מבטיחים שנכסי פיאט ונכסים דיגיטליים כאחד מוחזקים בסביבות מאובטחות הניתנות לביקורת. הדבר מפחית את סיכון הצד הנגדי ומשפר את יעילות ההון עבור משתמשים מוסדיים ופרטיים המבקשים חשיפה לנכסים דיגיטליים בהתאם לדרישות הרגולציה.
3. השפעה אסטרטגית
התשתית של IFB הופכת למעשה את ממשק הקריפטו-פיאט מצוואר בקבוק מקוטע ואטום למסדרון פיננסי שקוף, מוסדר ויעיל. עבור משקיעים מוסדיים היא מאפשרת ניידות הון מלאה וציות לחובות נאמנות. עבור קמעונאים היא מחזירה את האמון, את יכולת החיזוי ואת היעילות בעלויות בעסקאות בנכסים דיגיטליים.
בעיקרו של דבר, IFB מסדיר באופן מוסדי את תהליך המעבר בין מטבעות קריפטוגרפיים למטבע רגיל, ובחזרה: מחליף חיכוך באמון, אטימות בציות ועיכוב בדיוק.
1. האיחוד האירופי – ההיקף הנוקשה החדש
- MiCA – רישוי, התנהלות ושמירת נכסים. MiCA (תקנה (EU) 2023/1114) קובעת משטר אישור מלא לספקי שירותי נכסים קריפטוגרפיים (CASP): מסחר, המרה, ביצוע, שמירת נכסים, השמה, ייעוץ וכדומה. התוצאה: אין גישה "קלה" לצרכנים באיחוד האירופי; "דרכון" חוצה גבולות אפשרי רק לאחר אישור מלא ופיקוח שוטף. מגבלה מעשית: קליטת לקוחות נעצרת עד שה-CASP (או המתווך שלו באיחוד) מורשה; שיווק חוצה גבולות ללא אישור אסור.
- תקנת העברת הכספים (TFR) – “כלל הנסיעה” של הקריפטו עם שיניים. תקנה (EU) 2023/1113 מחייבת שנתוני המעביר והמוטב “ינסעו” עם כל העברת קריפטו הכרוכה בספק שירותי תשלום (PSP) או בספק שירותי נכסי קריפטו (CASP) הנוסדים באיחוד האירופי. עבור כתובות באחסון עצמי (“ארנקים לא מתארחים”), על CASP לאסוף מידע מלא על הצד הנגדי ו(מעל 1,000 אירו) לאמת אם הלקוח הוא הבעלים או השולט בארנק באחסון עצמי. הדבר מוסיף שלבי אימות, יוצר תורי עיכוב ומגדיל את הסיכון להתראות שווא.
- גרמניה – שכבת הפיקוח המחמירה של BaFin. מאז 30 בדצמבר 2024 חלים על שמירת נכסי קריפטו ועל שירותי קריפטו אחרים בגרמניה הכללים של MiCA, בפיקוח BaFin מכוח חוק הפיקוח על שווקי הקריפטו (KMAG). BaFin מצפה לבדיקת נאותות מוגברת בהעברות הכרוכות בארנקים בניהול עצמי, לרבות שיטות להוכחת שליטה (לדוגמה, עסקאות ייחוס או חתימה על הודעה). ההשפעה התפעולית: בדיקות נוספות, מחזורי סילוק ארוכים יותר ועלות גבוהה יותר של KYC/KYT לכל העברה.
- צרפת – מעבר ל-MiCA, ללא קיצורי דרך. רישומי DASP שקדמו ל-MiCA ממשיכים לחול רק לתקופה מוגבלת בזמן; מצטרפים חדשים חייבים להשיג הרשאה מלאה לפי MiCA. הפעלת דרכון אירופי רגישה מבחינה פוליטית; גורמי הפיקוח כבר מאותתים על בחינה מחמירה יותר של רישיונות חוצי גבולות. אילוץ: סיכון תזמון ופיצול רגולטורי בתקופת המעבר.
- צוואר בקבוק פרודנציאלי לבנקים – תקן הקריפטו של באזל. החל ב-1 בינואר 2026, תקן ועדת באזל מחיל הון עונשי על חשיפות קריפטו מ"קבוצה 2" (משקל סיכון של 1250%, עם מגבלות חשיפה של 1% ו-2% מהון Tier 1). התוצאה: רוב הבנקים נמנעים מחשיפה עצמית, מצמצמים חלונות סילוק או מאלצים מודלים של סוכן בלבד, וכך מצמצמים את נזילות הפיאט לערוצי ההמרה.
2. הממלכה המאוחדת – שער אישור לשיווק פיננסי + Travel Rule
- קידום פיננסי: סעיף 21 ל-FSMA (כפי שהורחב לנכסי קריפטו כשירים). מאז 8 באוקטובר 2023, כל תקשורת שעשויה להשפיע על צרכנים בבריטניה חייבת להתבצע על ידי חברה מורשית, על ידי חברה הרשומה לפי MLR המפרסמת את קידומיה שלה, או להיות מאושרת על ידי גורם מאשר לפי שער סעיף 21. חלות אזהרות סיכון חובה, תקופת צינון ובחינות התאמה. תוצאה: שערי כניסה ויציאה (on-ramps/off-ramps) המשווקים לבריטניה מחו"ל נחסמים באופן שגרתי; בנקים מסרבים לבצע תשלומים למקדמים לא רשומים.
- ה-Travel Rule בבריטניה. החל מ-1 בספטמבר 2023, עסקים בתחום הקריפטו בבריטניה נדרשים לאסוף, לאמת ולשתף נתוני צד נגדי בהעברות, בהתאמה ל-FATF. אי-התאמות חוצות גבולות גורמות לעיכובים ולדחיות.
3. ארצות הברית – BSA/FinCEN, כללי MSB ברמת המדינה, נטל חשבונאי
- BSA/FinCEN Travel Rule. ״העברות כספים״ בארצות הברית מחייבות מידע על יוזם ההעברה ועל המוטב (באופן מסורתי החל מ-3,000 דולר), והדבר חל על ספקי שירותי כספים (MSB) העוסקים במטבע וירטואלי המירי (CVC). בהעברות בינלאומיות הרגולטורים הציעו ספים נמוכים יותר; האכיפה קפדנית. התוצאה: VASP ובנקים משהים או דוחים עסקאות כאשר הצדדים הנגדיים אינם יכולים לספק נתיבי נתונים העומדים בדרישות.
- רישוי מדינתי מפוצל ופיקוח פדרלי. רישוי מעבירי כספים, סינון סנקציות OFAC וחוסר הוודאות לגבי גבולות הגזרה של ניירות ערך וסחורות מגבילים את ערוצי מטבע הפיאט, ובמיוחד עבור בורסות חדשות או דסקי OTC שאין להם פריסה נקייה בכל 50 המדינות. (בהקשר של הנחיות כלליות של BSA/FinCEN.)
- גורם חשבונאי מכביד (US GAAP). החל משנת 2025, עדכון התקינה החשבונאית ASU 2023-08 מחייב למדוד את רוב ההחזקות בנכסי קריפטו שבתחולתו בשווי הוגן, תוך הכרה בשינויים בשווי ברווח הנקי. עבור תאגידים, הדבר עלול ליצור תנודתיות ברווח והפסד, להרתיע מחלקות גזברות מהשתתפות ולצמצם את היקפי ההמרה בתקופות פרסום הדוחות הכספיים.
4. סינגפור – מטבעות יציבים והיקף הפיקוח על תשלומים
- מסגרת המטבעות היציבים של MAS ושיפורים ב-PSA. MAS גיבשה סופית משטר למטבעות יציבים במטבע יחיד (SGD/G10), לצד שיפורים ב-PSA והגנות על DPT. כללי רזרבה, פדיון והפרדה החלים על המנפיקים מעלים את רף האיכות, אך מגבילים אילו אסימונים ניתן להשתמש בהם כתחליף למטבע פיאט במסלולי המרה.
5. מה כללים אלה שוברים הלכה למעשה ברמפות
- פערים בנתוני הצד הנגדי – הודעות Travel-Rule באיחוד האירופי ובבריטניה חייבות להיות מוחלפות בתוך ההודעה עצמה לפני ההתחשבנות או יחד עמה; נתונים חסרים מחייבים בדיקה ידנית, הקפאה או החזרה.
- חיכוכים בארנקים בניהול עצמי – בסכומים העולים על 1,000 אירו נדרשת הוכחת שליטה; צילומי מסך אינם מספיקים, ולכן המשתמשים נדרשים לחתום על הודעות או לבצע עסקאות ייחוס, מה שמעכב משיכות של לקוחות קמעונאיים.
- היקף הפרסום – שיווק בבריטניה ללא מסלול s21 מתאים מוביל לצמצום סיכונים בנקאי (de-risking) ולחסימת תשלומי צרכנים.
- מגבלות מאזן הבנקים – הטיפול לפי Basel הופך נזילות שהבנק מעמיד כצד עיקרי לנדירה; בנקים רבים מגבילים עצמם למודלי סוכנות ולחלונות סילוק קצרים יותר.
- היבט חשבונאי – כללי U.S. GAAP בדבר שווי הוגן דרך רווח והפסד מרתיעים את מחלקות הגזברות מלהחזיק מלאי ramp סביב מועדי הדיווח.
6. מה נדרש מ-ramp העומד בדרישות הציות
עמדה רגולטורית
- שירות כל שוק רק באמצעות הרישיונות שהוא דורש: רישיון CASP לפי MiCA עבור האיחוד האירופי, עם זכות דרכון, ורישום FCA בתוספת מסלול אישור לפי סעיף 21 לפרסומים פיננסיים בבריטניה. כאשר ל-IFB אין רישיון כאמור, הוא פועל באמצעות שותפים מורשים ואינו משווק בשוק זה.
ציות בנתיב הנתונים מעצם התכנון
- הטמעת שער Travel Rule התואם את הנחיות EBA, המנתב אוטומטית נתוני משלם ומוטב בין סכמות האיחוד האירופי, הממלכה המאוחדת וארצות הברית, עם מנגנוני גיבוי לצדדים נגדיים חסרי נקודת קצה תואמת של ספק שירותי נכסים וירטואליים (VASP). שילוב תהליכי אימות ארנקים בבעלות עצמית (חתימת הודעה או עסקת הפניה), עם תיעוד ראיות מקובל על BaFin.
מסלולי סילוק ברמה בנקאית ללא נטל באזל
- הפעלת סליקה בכספי פיאט לתזרימי קריפטו של לקוחות במעמד סוכן בלבד, תוך הימנעות מחשיפה הנובעת מפעילות בנכסי קריפטו מקבוצה 2 לחשבון הבנק עצמו, ושמירה על נזילות פיאט מיידית באמצעות SEPA Instant, T2 ו-SWIFT gpi. החזקת חשבונות נוסטרו/חשבונות PM (מודול התשלומים של TARGET2) הממומנים מראש וניהול אוצר בזמן אמת, כדי לקצר את זמן הסליקה של רכיב הפיאט בעסקאות ל־T+0 בשעות הפעילות באיחוד האירופי ובבריטניה. ההשפעה על החשיפה לפי כללי באזל: זניחה; ההשפעה על הנזילות התפעולית: גבוהה.
שמירת נכסים והפרדה
- שילוב עם גורמי שמירת נכסים מפוקחים לצורך הפרדה בין אחסון חם (warm) לאחסון קר (cold) ומדיניות משיכה ניתנת לתכנות. אכיפת כלל הנסיעה (Travel Rule) ואימות ארנקים בניהול עצמי ברמת המדיניות (למשל, ספי סכום, הגבלה גאוגרפית, רשימות סנקציות). רישומים העומדים בדרישות BaFin לפי סעיף 8 לחוק הלבנת ההון (GwG) נשמרים במשך 5 שנים לפחות.
קידום מכירות וקבלת לקוחות
- ללקוחות קמעונאיים בבריטניה יש להפעיל תהליכים התואמים את דרישות ה-FCA: אזהרות סטנדרטיות, תקופת צינון של 24 שעות, מבחני התאמה ואישורי סעיף 21. ללקוחות קמעונאיים באיחוד האירופי יש להגביל את הגישה לשווקים שבהם דרכון MiCA פעיל; לגבי צרפת, יש לכבד את ההגבלות המעבריות עד לאישור המקומי. התוצאה: ירידה מהותית בסירובי תשלום ובמחלוקות החזר חיוב.
אפשרויות נזילות המותאמות לצורכי הטרזורי
- הצעת המרה מיידית לכסף בנקאי, ובמידת הרלוונטיות, למטבעות יציבים חד-מטבעיים המוכרים על ידי MAS (למסדרונות מחוץ לאיחוד האירופי), כאשר הגידור מתבצע ברגל המטבע הפיאט וללא חשיפת קרן פתוחה לקריפטו. תוצאה: תנודתיות נמוכה יותר ברווח וההפסד עבור תאגידים הרגישים ל-ASU 2023-08.
בקרות ויכולת ביקורת
- מערך AML/KYT מלא: סינון סנקציות ו-PEP, דירוג סיכון כתובות, ניתוח מקור כספים וראיות לפי כלל המסע (Travel Rule) המקשרות בין מזהי עסקאות (TXID) לרשומות זיהוי. יש לספק נתיבי ביקורת ברמה רגולטורית המכסים את קבלת ההחלטות ואת הוכחות השליטה בארנק.
7. השפעות מעשיות על מגזרי לקוחות
משקיעים מוסדיים
- המגבלות של MiCA/TFR ושל Basel משמעותן שנזילות חייבת לזרום דרך מסלולי סוכנות עם ציות דטרמיניסטי. מודל סוכנות נמנע מחיובי הון בגין סיכון קרן תוך עמידה בחובות שיתוף הנתונים.
פלטפורמות קמעונאיות
- כללי השיווק הפיננסי בבריטניה ובדיקות TFR של האיחוד האירופי הם מקורות הכשל העיקריים. גילויים אחידים, ניתוב אישורים לפי סעיף 21 ואימות ארנקים מצמצמים עיכובים בעת משיכה ראשונה וחסימות של תשלומים בנקאיים.
8. סיכום – ההגבלה היא משפטית, הפתרון הוא ארכיטקטוני
ההגבלות נובעות מחקיקה: רישוי והתנהלות לפי MiCA, שיתוף נתונים לפי TFR ואימות ארנקים בניהול עצמי, בדיקת נאותות מוגברת של BaFin, שער האישור לפרסומות בבריטניה, חובות BSA ו-Travel Rule בארצות הברית, ודרישות ההון של באזל. אלה אינם רק "מעלים את הרף"; הם מעצבים מחדש את אופן הפעולה של נקודות המעבר בין כספים פיאטיים לנכסים דיגיטליים. הפתרון הוא מבני באותה מידה: פעילות תחת הרישיונות המתאימים, סילוק פיאט במתכונת סוכן בלבד, תיעוש של אימות Travel Rule וארנקים בניהול עצמי, שילוב ציות לכללי הפרסום בתוך התהליכים, ושילוב שירותי שמירת נכסים מפוקחים. תכנון זה משיב את קצב העבודה ללא חריגה מגבולות המסגרת הרגולטורית.
מקורות: הנוסחים הראשיים של MiCA ושל תקנת TFR באיחוד האירופי; הנחיות BaFin בעניין KWG/GwG; הצהרות FCA בנושא פרסום וכלל הנסיעה (Travel Rule); תקני באזל לנכסים קריפטוגרפיים; מסגרת MAS למטבעות יציבים; ASU 2023-08 בארצות הברית.
הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.