Señoreaje
La piedra angular oculta del poder monetario
Resumen ejecutivo
El señoreaje, el beneficio derivado de la emisión de moneda, constituye uno de los mecanismos más antiguos y trascendentes de la economía monetaria. Aunque a menudo se pasa por alto en el discurso financiero contemporáneo, el señoreaje sigue siendo un factor determinante de la política fiscal, la dinámica monetaria y la distribución de la riqueza. Este análisis examina el señoreaje desde sus orígenes medievales hasta sus manifestaciones modernas, prestando especial atención a sus implicaciones para las operaciones bancarias, la política monetaria y el panorama cambiante de las monedas digitales.
Para los profesionales de la banca, comprender el señoreaje resulta esencial no solo como contexto histórico, sino como marco para analizar el comportamiento de los bancos centrales, anticipar cambios de política y gestionar la transición hacia las monedas digitales de banco central (CBDC). La mecánica de beneficios que subyace a la creación de dinero sigue influyendo en los mercados financieros, en la valoración de los activos y en las ventajas estructurales de las que disfrutan las instituciones más próximas a la emisión monetaria.
I. Evolución histórica: del metal al dinero fiduciario
Orígenes medievales y el privilegio del soberano
El concepto de señoreaje surgió en la Europa medieval, cuando los monarcas reclamaron el derecho exclusivo de acuñar moneda. Los ciudadanos entregaban metales preciosos en bruto a las cecas reales, que los transformaban en moneda oficial. El soberano retenía una parte del metal como compensación: tal es el sentido literal del señoreaje, derivado del término francés que designa el derecho del señor.
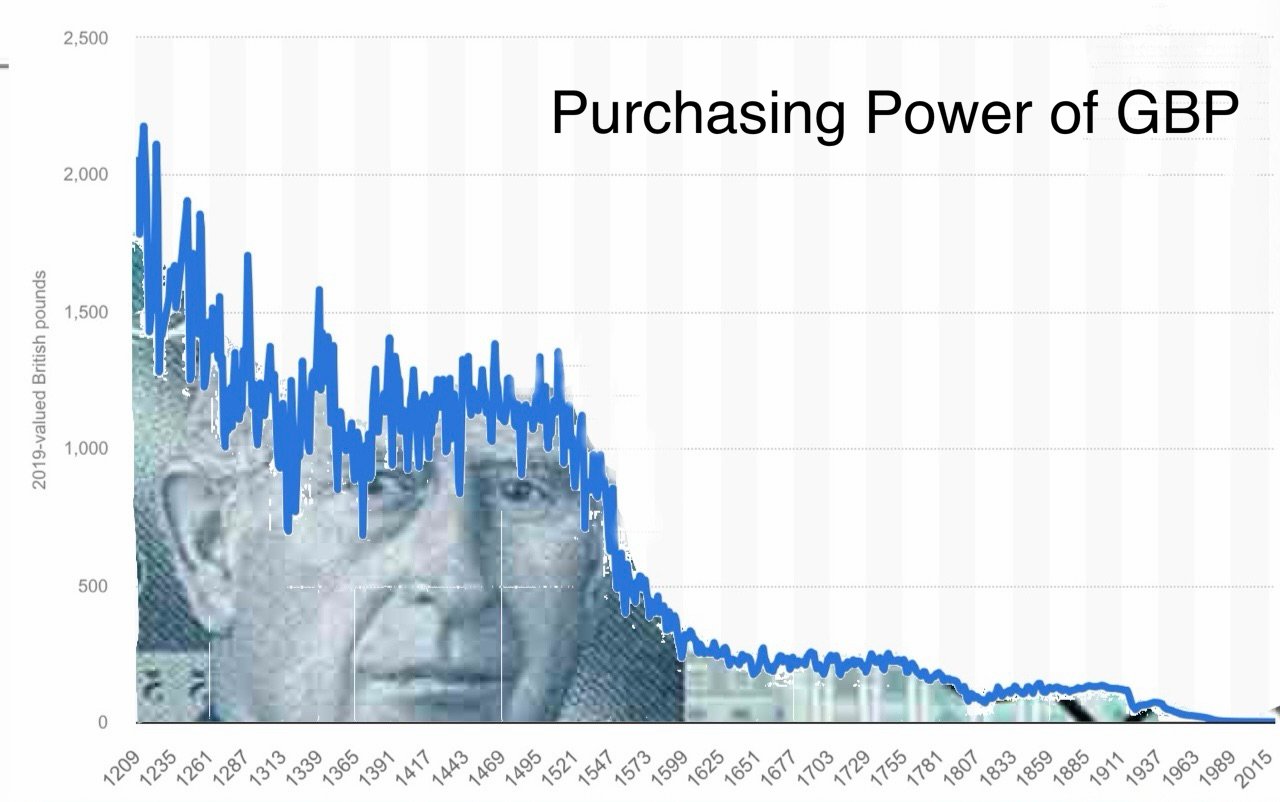
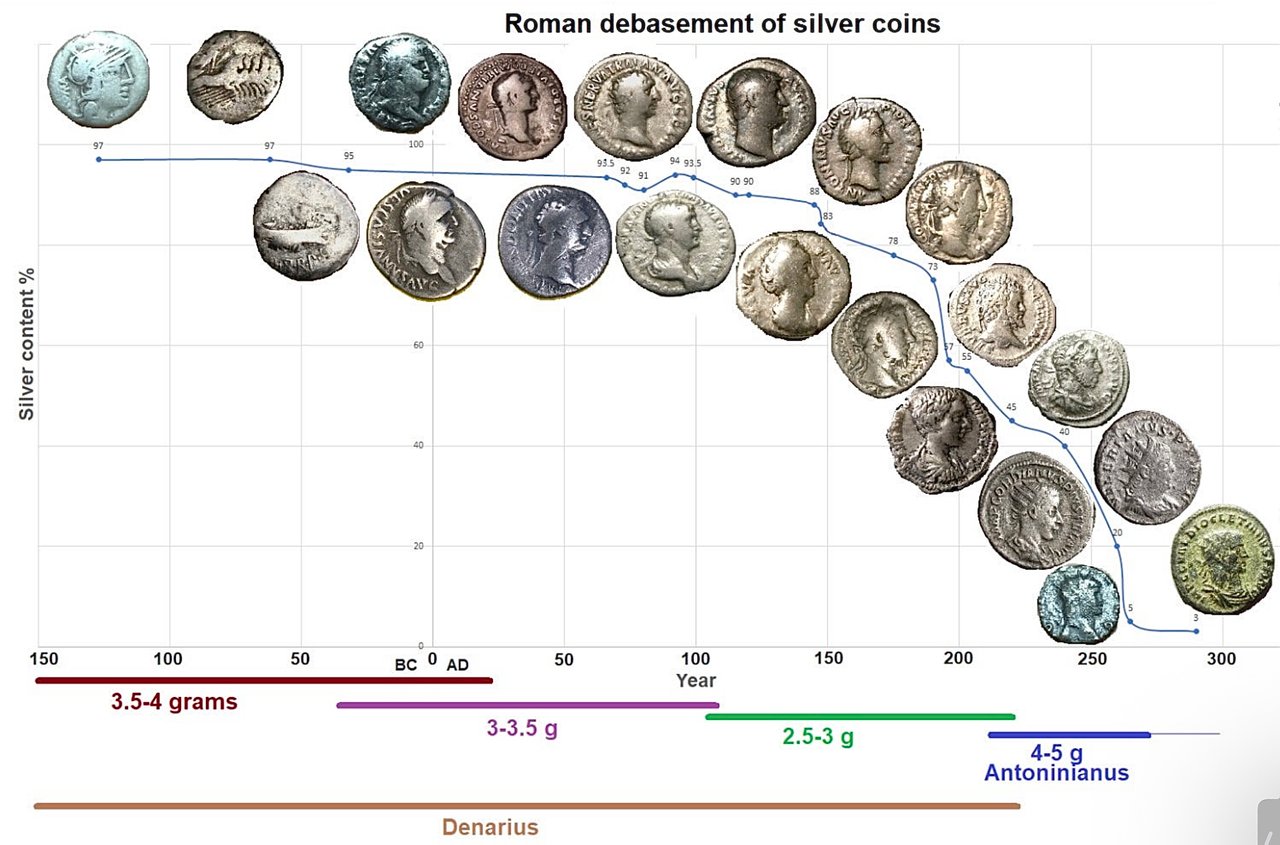
Este acuerdo representaba algo más que una simple comisión por transacción. Establecía un principio fundamental: quien controla la creación de dinero obtiene una renta económica de todo el sistema monetario. La capacidad del rey de reducir el contenido de metal manteniendo el valor nominal generaba lo que hoy reconoceríamos como una depreciación monetaria: en la práctica, una forma temprana de impuesto inflacionario.
El ciclo de depreciación monetaria
Los episodios históricos de depreciación monetaria revelan patrones que siguen siendo pertinentes en la actualidad:
- Felipe IV de Francia (siglo XIV): Redujo repetidamente el contenido de plata de la moneda para financiar campañas militares, lo que minó la confianza de los comerciantes
- Ciudades-estado del Renacimiento: Venecia y Florencia demostraron que mantener la pureza de la moneda podía construir una hegemonía monetaria, y el ducado veneciano llegó a ser la moneda de reserva de su época
- Imperio español: pese a las enormes importaciones de plata procedentes de América, el persistente envilecimiento de la moneda contribuyó a una inflación crónica y a su posterior declive económico
La conclusión fundamental: el beneficio por señoreaje y la credibilidad de la moneda coexisten en una tensión dinámica. Una extracción excesiva socava el propio sistema monetario.
II. El señoreaje moderno: mecánica y distribución
La moneda fiduciaria y la transformación del señoraje
La transición del dinero mercancía a la moneda fiduciaria modificó de forma fundamental la dinámica del señoraje. Los costes de producción física pasaron a ser insignificantes: en 2025, el coste variable de impresión de un billete de 100 USD fue de 11,3 centavos (Reserva Federal), de modo que casi la totalidad del valor nominal constituye señoraje. Multiplicado por miles de millones de unidades, ello genera ingresos sustanciales para las autoridades emisoras.
Sin embargo, el señoreaje moderno va mucho más allá del efectivo físico:
Principales fuentes de señoreaje:
- Emisión de moneda física: beneficio directo de la producción de billetes y monedas
- Creación de reservas: beneficios derivados de activos remunerados adquiridos mediante la expansión monetaria
- Operaciones de expansión cuantitativa: rendimientos de los valores adquiridos con reservas de banco central de nueva creación
- Tipos de interés reales negativos: transferencia efectiva de riqueza de los acreedores a los deudores cuando la inflación supera los tipos nominales
El balance del banco central como motor del señoreaje
Los bancos centrales contemporáneos generan señoreaje principalmente a través de la tenencia de activos financiada mediante la creación de reservas. Cuando un banco central compra valores públicos mediante operaciones de mercado abierto:
1. Crea nueva base monetaria (reservas bancarias)
2. Adquiere activos que devengan intereses
3. Paga un interés mínimo o nulo sobre las reservas
4. Transfiere al Tesoro los ingresos netos por intereses
Este mecanismo permite a los gobiernos financiar déficits a tipos inferiores a los de mercado, obteniendo en la práctica señoreaje mediante el diferencial entre el rendimiento de los activos y el coste de la expansión de la base monetaria.
Caso práctico: Reserva Federal (2020-2023)
Durante la respuesta a la pandemia, el balance de la Reserva Federal se expandió en casi 5 billones de USD, desde aproximadamente 4,2 billones de USD en febrero de 2020 hasta casi 9 billones de USD en la primavera de 2022. Las implicaciones en materia de señoreaje fueron considerables y, además, reversibles:
- Las remesas al Tesoro de los EE. UU. alcanzaron los 107 000 millones de USD en 2021; una vez que los tipos de interés subieron, el gasto por intereses de la Reserva Federal sobre las reservas superó sus ingresos y, desde septiembre de 2022, ha suspendido las remesas y ha registrado un activo diferido
- Los bajos tipos de interés oficiales redujeron los costes del servicio de la deuda del Gobierno mientras duraron
- La inflación del precio de los activos transfirió riqueza a los titulares de activos financieros
- La erosión del salario real operó como un impuesto implícito sobre las rentas del trabajo
Creación de dinero por los bancos comerciales y señoreaje secundario
El sistema bancario de reserva fraccionaria genera una forma de señoreaje delegado. Los bancos comerciales crean dinero nuevo mediante la concesión de préstamos, generando depósitos que funcionan como moneda. En el Reino Unido, este «dinero de crédito» representa en torno al 97 % del dinero en sentido amplio (Bank of England, 2014).
Los bancos obtienen beneficios de tipo señoreaje mediante:
- Márgenes de intereses netos sobre los depósitos creados
- Ingresos por comisiones de servicios de pago
- Ventajas del primer actor en el despliegue de crédito de nueva creación
Este esquema crea un sistema de señoreaje de dos niveles: los bancos centrales obtienen beneficios de la creación de dinero base, mientras que los bancos comerciales los obtienen de la creación de dinero crediticio.
III. El efecto Cantillon y la distribución de la riqueza
Transmisión desigual del dinero
La observación de Richard Cantillon en el siglo XVIII sigue siendo de una vigencia inquietante: el dinero de nueva creación no se incorpora a la economía de manera uniforme. Sigue, por el contrario, canales de transmisión específicos que generan ventajas sistemáticas para sus receptores.
Secuencia principal de transmisión:
- Operaciones del banco central → Las entidades financieras reciben la liquidez en primer lugar
- Mercados de activos → Los primeros receptores presionan al alza los precios de acciones, bonos e inmuebles
- Prestatarios corporativos → Las grandes empresas acceden al crédito a tipos preferentes
- Mercados de consumo → Los precios se ajustan al alza antes de que reaccionen los salarios
- Asalariados → Reciben el dinero en último lugar, una vez que los precios han subido
Esta distribución secuencial implica que el beneficio por señoreaje recae principalmente en los propietarios de activos y en los intermediarios financieros, mientras que los costes de la inflación recaen de forma desproporcionada en los asalariados y en los perceptores de rentas fijas.
Evidencia empírica: concentración de la riqueza tras 2008
Tras la crisis financiera de 2008 y los posteriores programas de expansión cuantitativa:
- Los mercados bursátiles estadounidenses aumentaron más de un 400 % (2009-2021)
Los críticos consideran que esto constituye una característica estructural de la distribución del señoreaje en los sistemas monetarios fiduciarios, y no un fallo de política económica. Cuanto más cerca se sitúa una entidad de la fuente de creación monetaria, mayor es su beneficio relativo.
IV. Marco jurídico y estructura institucional
Leyes de curso legal y monopolio monetario
Los derechos de señoreaje están consagrados en las leyes de curso legal, que otorgan a los gobiernos el monopolio de la emisión de moneda. Estas leyes cumplen varios objetivos:
- Obligación de aceptación: los ciudadanos deben aceptar la moneda emitida por el gobierno para la liquidación de deudas
- Prohibir la competencia: restringir o prohibir los sistemas monetarios alternativos
- Habilitar la fiscalidad: exigir el pago de impuestos en la moneda oficial
- Facilitar la extracción de señoreaje: Crear una demanda cautiva con independencia de la calidad
El marco del curso legal transforma el señoreaje de mecanismo económico en derecho legal: una distinción fundamental que explica la resistencia de los gobiernos a la adopción de las criptomonedas y de los sistemas monetarios descentralizados.
Independencia de los bancos centrales: ¿ilusión o realidad?
Los bancos centrales modernos reclaman independencia operativa respecto del poder político. En la práctica, sin embargo, su función de señoreaje genera una inevitable interdependencia fiscal:
- Los bancos centrales financian los déficits públicos mediante la compra de valores
- Las remesas a las tesorerías dependen de la continuidad de la expansión monetaria
- La «independencia» resulta difícil de mantener durante las crisis fiscales
- La presión política para mantener una política monetaria expansiva se intensifica durante los periodos electorales
La respuesta a la pandemia puso de manifiesto estas tensiones. Un estímulo fiscal de enorme magnitud exigió una acomodación monetaria igualmente masiva, difuminando cualquier distinción significativa entre la política fiscal y la política monetaria. Los balances de los bancos centrales pasaron a funcionar, en la práctica, como instrumentos de política fiscal, con el señoreaje como fuente de ingresos.
V. Dimensiones geopolíticas: el privilegio exorbitante
Hegemonía del dólar y señoreaje internacional
La condición del dólar estadounidense como moneda de reserva mundial genera lo que el ministro de Finanzas francés Valéry Giscard d’Estaing denominó «privilegio exorbitante»: la capacidad de obtener señoreaje internacional. El dólar representa alrededor del 57 % de las reservas mundiales de divisas asignadas (FMI, COFER, 2025) y figura en uno de los lados del 89 % de todas las operaciones de cambio de divisas (Encuesta Trienal del BPI, 2025), mientras que Estados Unidos genera aproximadamente una cuarta parte del PIB mundial.
Mecánica del señoreaje internacional:
- Los inversores extranjeros poseen más de 9 billones de USD en valores del Tesoro de EE. UU. (datos TIC del Tesoro de EE. UU., 2025)
- Coste de producción: insignificante; valor de cambio: bienes y servicios reales
- EE. UU. puede financiar sus déficits comerciales emitiendo una moneda que los demás deben ganar
- La demanda estructural de dólares respalda la divisa más allá de los fundamentos a corto plazo
Este mecanismo permite a los Estados Unidos exportar inflación e importar recursos reales, un equivalente moderno de los reyes medievales que devaluaban la moneda exigiendo a sus súbditos que la aceptaran por su valor nominal.
Desafíos emergentes para el predominio del dólar
Varios acontecimientos amenazan el monopolio del dólar en materia de señoreaje:
- Sistemas alternativos de liquidación de los BRICS+: iniciativas para crear mecanismos de comercio sin utilizar el dólar
- Yuan digital (e-CNY): el intento de China de internacionalizar su moneda mediante la tecnología
- Revalorización del oro: los bancos centrales acumulan oro como alternativa al dólar
- Adopción de criptomonedas: sistemas monetarios paralelos al margen del control gubernamental
Si el dólar perdiera de forma significativa su condición de moneda de reserva, Estados Unidos renunciaría a unos ingresos por señoreaje sustanciales, lo que podría obligarle a realizar ajustes fiscales drásticos o a acelerar la creación de dinero, cualquiera de los cuales podría desencadenar un colapso de la confianza.
VI. La transformación digital: las CBDC y el dinero programable
Monedas digitales de bancos centrales: el señoreaje 2.0
Las CBDC representan la siguiente evolución del señoreaje: una emisión digital directa que elimina a los intermediarios. A diferencia de las criptomonedas, las CBDC centralizan, en lugar de descentralizar, el control monetario.
Ventajas para la obtención de señoreaje:
- Costes de producción nulos: no se requiere impresión ni acuñación física
- Seguimiento perfecto: cada transacción supervisada en tiempo real
- Programabilidad: fechas de caducidad, restricciones de uso y distribución dirigida
- Desintermediación: menor papel de los bancos comerciales en la creación de dinero
- Transmisión reforzada de la política: control directo sobre la distribución monetaria
Implementaciones en desarrollo:
- China (e-CNY): piloto de alcance nacional; 3480 millones de transacciones por valor de 16,7 billones de CNY a noviembre de 2025. Desde enero de 2026, los saldos de las carteras en bancos comerciales son depósitos que devengan intereses
- Unión Europea (euro digital): la siguiente fase del proyecto se desarrolla desde octubre de 2025; es posible un piloto a partir de mediados de 2027 y una primera emisión en 2029, si el reglamento de la UE se adopta en 2026
- Reino Unido (libra digital): Fase de diseño; no se ha decidido su introducción
- Estados Unidos: la Reserva Federal tiene prohibido por ley emitir una CBDC hasta el 31 de diciembre de 2030 (julio de 2026)
Implicaciones para la intermediación financiera
La adopción de las CBDC amenaza los modelos bancarios tradicionales, al permitir relaciones directas entre el banco central y los usuarios finales. Si los particulares pueden mantener depósitos directamente en el banco central, los depósitos en bancos comerciales pierden carácter esencial, lo que podría eliminar el señoreaje secundario y alterar el sistema de reservas fraccionarias.
Los bancos se enfrentan a diversos desafíos estratégicos:
- Desintermediación de los depósitos: traslado hacia depósitos libres de riesgo en bancos centrales en períodos de tensión
- Menor capacidad de concesión de crédito: una base de depósitos reducida limita la creación de crédito
- Compresión de márgenes: competencia de las cuentas de banco central sin coste
- Riesgo de vigilancia: las CBDC podrían convertirse en instrumentos de vigilancia y control financieros
VII. La inflación como imposición implícita
La relación entre el señoreaje y la inflación
La extracción excesiva de señoreaje produce inevitablemente inflación: el mecanismo mediante el cual los costes de la creación de dinero se distribuyen entre los tenedores de la moneda. A diferencia de la imposición explícita, la inflación no requiere aprobación legislativa y no deja rastro visible de auditoría.
Marco matemático:
Si M representa la oferta monetaria, P el nivel de precios, y V y Q permanecen constantes (supuesto simplificado), entonces:
M × V = P × Q
Un aumento de M (señoreaje) incrementa necesariamente P (inflación), lo que transfiere poder adquisitivo de los actuales tenedores de dinero al emisor de la moneda.
Extracción de ingresos mediante la inflación en la práctica:
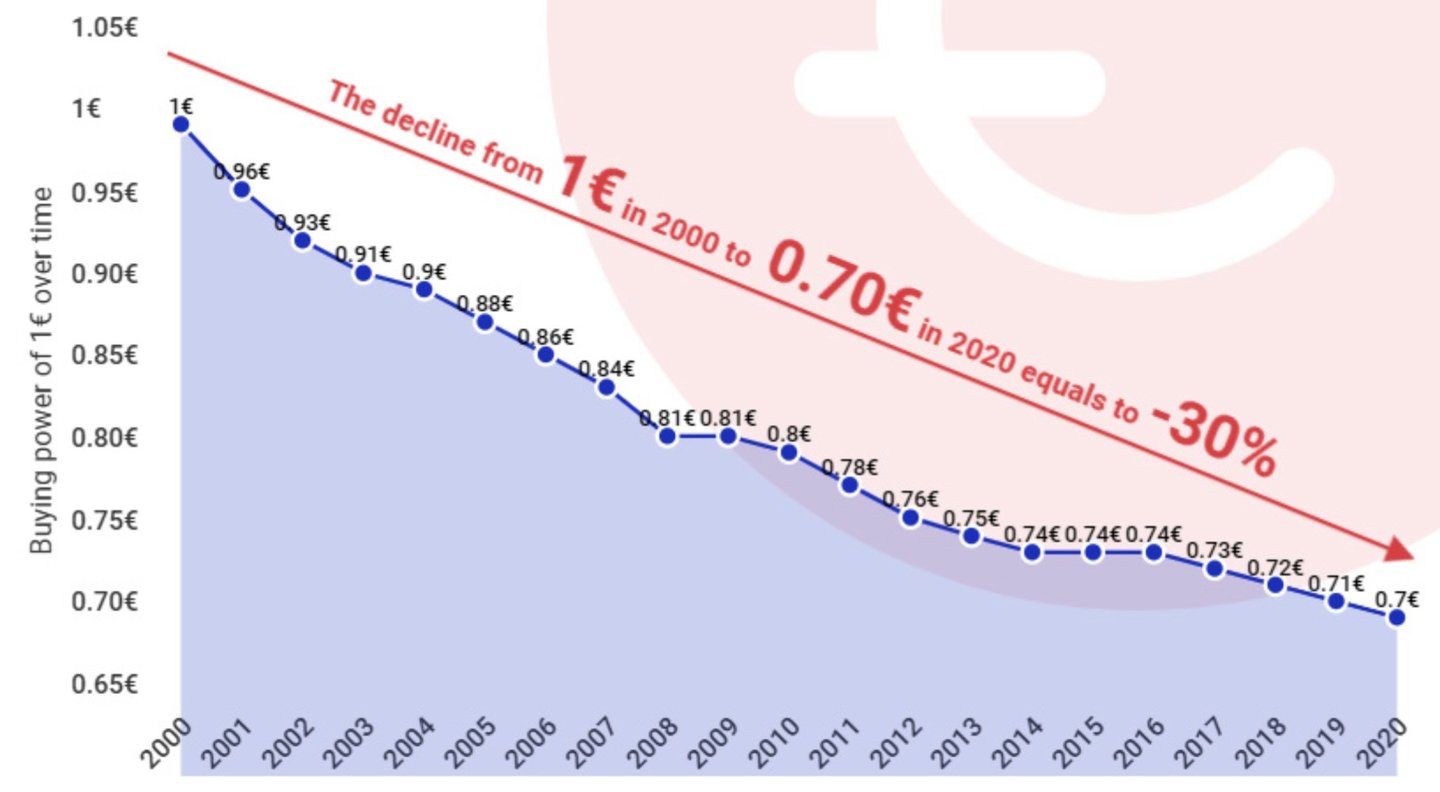
- Una inflación anual del 2 % se acumula hasta una pérdida de poder adquisitivo del 18 % en 10 años
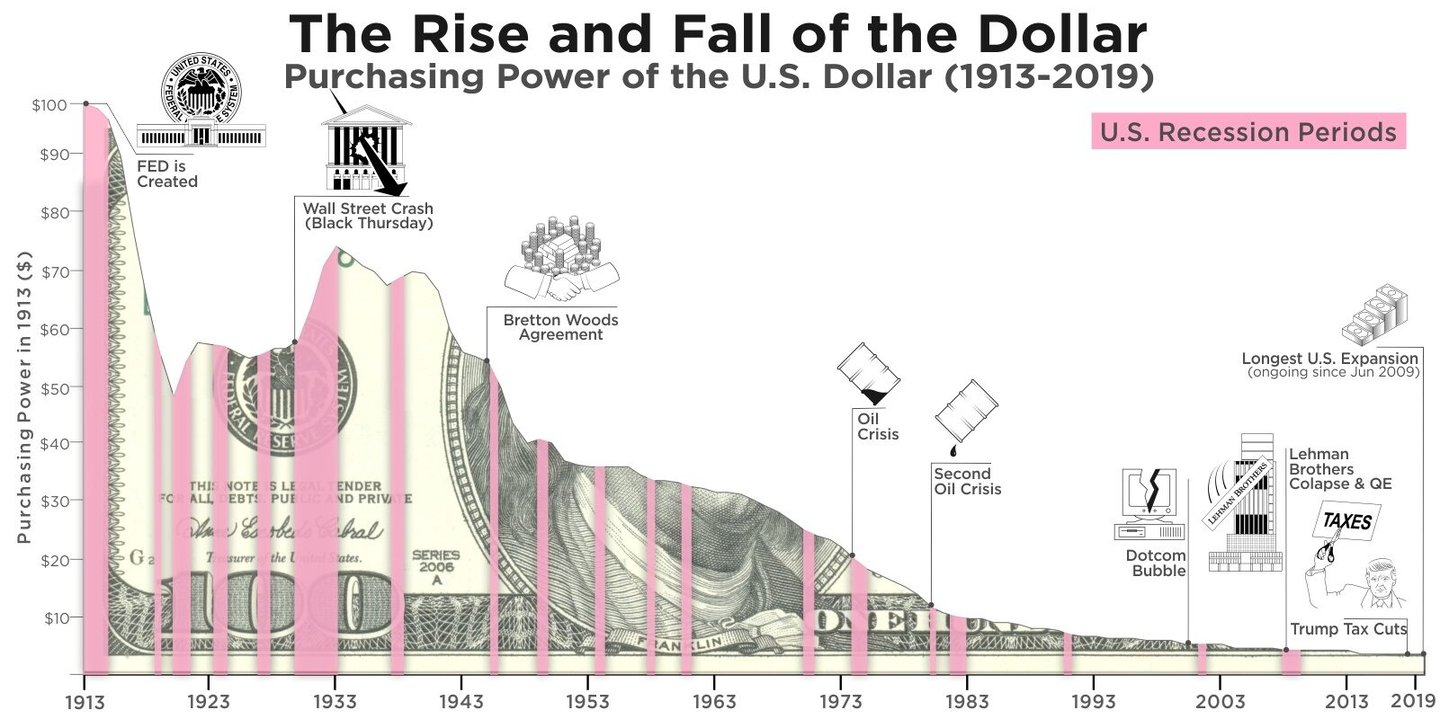
- Desde 1971 (shock de Nixon), el dólar ha perdido cerca del 90 % de su poder adquisitivo (IPC de EE. UU.)
- Rentabilidad real del efectivo: sistemáticamente negativa una vez ajustada correctamente por inflación
Casos históricos de hiperinflación
La dependencia extrema del señoreaje produce resultados catastróficos:
Alemania de Weimar (1921-1923):
- La inflación mensual alcanzó un máximo del 29 500 %
- El Gobierno financió, a través del banco central, los déficits agravados por las reparaciones
- Los ahorros de la clase media quedaron aniquilados y sobrevino la radicalización política
Zimbabue (2007-2009):
- Inflación máxima estimada en el 79,6 mil millones por ciento mensual
- El Gobierno recurrió a la emisión monetaria para mantener el gasto en medio del colapso económico
- Moneda abandonada en favor de alternativas extranjeras
Venezuela (2016-2019):
- La inflación anual alcanzó el 130.060 % en 2018 (Banco Central de Venezuela)
- Financiación monetaria del gasto público tras el desplome de los ingresos petroleros
- Emigración masiva y crisis humanitaria
Estos episodios comparten elementos comunes: crisis fiscales, falta de voluntad política para reducir el gasto y la confianza en que el señoreaje podía sustituir indefinidamente a la fiscalidad.
VIII. Las criptomonedas y el desafío al señoreaje
Bitcoin: una arquitectura contraria al señoreaje
La innovación central de Bitcoin consistió en eliminar por completo el señoreaje mediante una escasez absoluta de la oferta (un máximo de 21 millones de monedas). Este diseño cuestiona directamente los monopolios monetarios de los gobiernos al ofrecer una alternativa que no puede ser depreciada.
Diferenciadores clave:
- Una oferta fija elimina la extracción continua de señoreaje
- La emisión descentralizada evita la apropiación de privilegios
- Las reglas transparentes del protocolo sustituyen a la política discrecional
- La resistencia a la censura limita el control gubernamental
Respuesta de los gobiernos: restricción y cooptación
Los gobiernos se enfrentan a un dilema: permitir la adopción de las criptomonedas y renunciar al señoreaje, o restringir el acceso y parecer autoritarios. La mayoría ha optado por vías intermedias:
- Regulación: Imponen requisitos de KYC/AML que reducen el anonimato
- Fiscalidad: clasificar como bien patrimonial para que tribute la ganancia de capital
- Desarrollo de CBDC: ofrecer monedas digitales competidoras con respaldo gubernamental
- Aplicación selectiva: perseguir determinados usos mientras se toleran otros
El desenlace de esta tensión determinará en gran medida la dinámica futura del señoreaje. Si las criptomonedas alcanzan una adopción significativa, los ingresos públicos por señoreaje disminuirán, lo que obligará a reducir el gasto o a extraer recursos de forma más agresiva de los usuarios restantes de la moneda.
IX. Implicaciones para el sector bancario y consideraciones estratégicas
Posicionamiento ante la transición del señoreaje
Las entidades financieras deben gestionar varios cambios estructurales:
Corto plazo (2026–2027):
- Normalización de los balances: la Reserva Federal puso fin a la reducción de su balance el 1 de diciembre de 2025; el BCE sigue permitiendo el vencimiento de sus carteras
- Posible regreso a la flexibilización cuantitativa ampliada si se materializa una recesión
- Los proyectos piloto de CBDC (monedas digitales de banco central) se amplían y generan incertidumbre regulatoria
- Cristalización del marco regulatorio de las criptomonedas
Medio plazo (2027-2030):
- Posibles lanzamientos de monedas digitales de banco central (CBDC) en las principales economías
- Se intensifica la competencia por los depósitos entre los bancos y los bancos centrales
- El modelo bancario tradicional bajo presión
- Se requieren nuevos modelos de ingresos a medida que se desplazan los beneficios del señoreaje
Largo plazo (2030 en adelante):
- Posibilidad de un sistema monetario digital multidivisa
- Papel reducido de la banca corresponsal
- Dinero programable que permite nuevos productos financieros
- Posible dolarización de economías más pequeñas a través de plataformas digitales
Recomendaciones estratégicas. Nuestro enfoque como IFB
- Diversificar las fuentes de ingresos: Reducir la dependencia de la financiación mediante depósitos y del margen financiero neto
- Invertir en infraestructura digital: Prepararse para la integración de las CBDC y la custodia de activos digitales
- Desarrollar productos no vinculados al señoreaje: Centrarse en el asesoramiento, la gestión de riesgos y los servicios especializados
- Seguimiento de la evolución regulatoria: participar en las consultas sobre CBDC y en la fijación de estándares del sector
- Escenarios de pruebas de resistencia: Modelización de las implicaciones de diversos cambios en el régimen de señoreaje
- Formar a los clientes: posicionarse como experto en las implicaciones de la transición monetaria.
Marco de gestión de riesgos
Riesgos principales:
- Riesgo de desintermediación: fuga de depósitos hacia monedas digitales de banco central (CBDC) en periodos de tensión financiera
- Compresión de márgenes: competencia de las cuentas de banco central sin coste
- Riesgo regulatorio: cambios repentinos de política en materia de monedas digitales
- Riesgo sistémico: crisis de confianza en las monedas fiduciarias que desencadenen un cambio de régimen monetario
Estrategias de mitigación:
- Mantener sólidos colchones de capital por encima de los mínimos regulatorios
- Desarrollar relaciones de corresponsalía con los bancos centrales para acceder a las CBDC
- Crear capacidades en activos digitales para atender a los clientes en distintos sistemas monetarios
- Desarrollar plataformas tecnológicas flexibles que permitan una rápida adaptación
X. El futuro del privilegio monetario
El señoreaje representa el privilegio fundamental de la soberanía monetaria: el derecho a obtener beneficio de la creación de dinero. Este privilegio ha perdurado desde la acuñación medieval de monedas hasta los actuales sistemas de moneda fiduciaria, y continuará, en formas adaptadas, a lo largo de la transición digital.
De ello se desprenden varias conclusiones para los profesionales de la banca:
El señoreaje es estructural, no accidental. Constituye una característica deliberada de los sistemas monetarios, no una casualidad ni una anomalía. Comprender este mecanismo es esencial para anticipar el comportamiento y la orientación de la política de los bancos centrales.
La distribución importa más que la magnitud. El efecto Cantillon implica que la proximidad a la creación de dinero determina quién se beneficia. Las entidades financieras posicionadas como creadores de mercado primarios, procesadores de pagos o contrapartes de bancos centrales obtienen ventajas desproporcionadas.
La transición digital no eliminará el señoreaje. Por el contrario, las monedas digitales de banco central (CBDC) podrían concentrarlo aún más y, al mismo tiempo, generar nuevas capacidades de vigilancia y control. Los bancos deben adaptarse a esta realidad en lugar de resistirse a ella.
Los sistemas monetarios alternativos amenazan el señoreaje estatal. La adopción de criptomonedas, la revalorización del oro o los cambios en los sistemas internacionales de liquidación podrían obligar a los gobiernos a una extracción más agresiva de los usuarios restantes o a ajustes fiscales drásticos.
La inflación sigue siendo el principal mecanismo de distribución del coste. A pesar de la sofisticación técnica, el señoreaje transfiere en última instancia riqueza a través de la inflación: el impuesto silencioso que no requiere aprobación legislativa.