Creación de moneda
Creación de moneda por los bancos
Creación de moneda por parte de los bancos en un sistema bancario de reserva fraccionaria.
Los bancos comerciales crean la mayor parte del dinero en circulación mediante la concesión de préstamos: cuando un banco concede un préstamo, abona en la cuenta del prestatario un nuevo depósito. El «multiplicador monetario» de los manuales, según el cual los bancos prestan un múltiplo de sus reservas, no describe el funcionamiento de los sistemas bancarios modernos (Bank of England, «Money creation in the modern economy», 2014). Así funciona:
- Depósitos y requisitos de reservas: Algunos bancos centrales exigen a los bancos mantener como reservas una fracción de determinados depósitos: el BCE, el 1 %; la Reserva Federal de EE. UU. ha fijado el requisito en cero desde marzo de 2020 y el Banco de Inglaterra no exige ninguno. En la práctica, la concesión de crédito está limitada por las normas de capital y liquidez, la demanda de los prestatarios y el tipo de interés de política monetaria, más que por las reservas.
- Creación de préstamos: cuando un banco concede un préstamo, no entrega físicamente efectivo de sus reservas. En su lugar, crea un depósito en la cuenta del prestatario, creando de hecho dinero nuevo. Este proceso amplía la oferta monetaria de la economía.
- Intereses y reembolso: El banco obtiene ingresos mediante los intereses de estos préstamos. A medida que los prestatarios reembolsan sus préstamos, la oferta monetaria se contrae y los pasivos del banco (depósitos) disminuyen.
Para gestionar los riesgos asociados al impago de préstamos y al exceso de su capacidad de concesión de crédito, los bancos recurren a varias estrategias:
- Evaluación de riesgos y calificación crediticia: los bancos realizan evaluaciones de riesgo exhaustivas y utilizan sistemas de calificación crediticia para valorar la solvencia de los prestatarios. Ello contribuye a minimizar el riesgo de impago.
- Diversificación de la cartera de préstamos: Los bancos diversifican sus carteras de préstamos entre distintos sectores, regiones geográficas y segmentos de clientes para repartir el riesgo.
- Ratios de adecuación del capital: Los bancos están obligados a mantener determinados ratios de adecuación del capital que garanticen que disponen de capital suficiente para absorber pérdidas. Estos requisitos forman parte con frecuencia de marcos regulatorios como Basel III.
- Provisiones y cancelaciones contables: Los bancos reservan una parte de sus beneficios como provisiones para deudas incobrables. Si un préstamo resulta fallido, se cancela con cargo a dichas provisiones.
- Gestión de la liquidez: Los bancos gestionan su liquidez para asegurarse de disponer de activos líquidos suficientes con los que atender sus obligaciones a corto plazo. Ello incluye mantener un equilibrio adecuado entre los pasivos a corto plazo y los activos líquidos.
- Supervisión regulatoria: Los bancos están sujetos a supervisión regulatoria, que garantiza que observen prácticas de crédito prudentes y mantengan la estabilidad financiera.
En cuanto a la prevención de la creación excesiva de moneda:
- Los bancos centrales influyen en la cantidad de dinero que crean los bancos principalmente a través del tipo de interés de política monetaria, junto con la regulación de capital y liquidez y, en algunos países, los coeficientes de reservas obligatorias.
- Si un banco crea un exceso de moneda que conlleve riesgos de inflación o de inestabilidad financiera, el banco central puede intervenir, ya sea modificando los tipos de interés oficiales, ajustando los requisitos de reservas o mediante operaciones de mercado abierto.
- Cuando los bancos afrontan riesgos de insolvencia por un exceso de préstamos, los bancos centrales pueden actuar como prestamistas de última instancia. No obstante, esta suele ser una medida reservada a situaciones extremas para evitar un colapso sistémico, y no una práctica habitual.
El papel del banco central en el rescate de entidades bancarias depende de la gravedad de la situación y del riesgo sistémico que plantee la entidad en dificultades. Los rescates suelen ser el último recurso y se acompañan de condiciones estrictas orientadas a restablecer la estabilidad financiera y a evitar el riesgo moral.
La proporción de moneda creada por los bancos comerciales mediante la concesión de crédito y la creada por los bancos centrales varía considerablemente entre las distintas economías, en función de sus prácticas bancarias, sus políticas monetarias y sus estructuras económicas. A continuación se ofrece una visión general:
- Bancos comerciales: En la mayoría de las economías modernas, la mayor parte de la masa monetaria es creada por los bancos comerciales mediante la concesión de préstamos. Cuando los bancos conceden préstamos, crean depósitos, que constituyen un componente principal de la masa monetaria en sentido amplio. Esta forma de dinero suele denominarse «dinero bancario» o «dinero de banca comercial».
- Bancos centrales: los bancos centrales crean moneda en forma de efectivo físico (billetes y monedas) y de reservas que los bancos comerciales mantienen en el banco central. Esto representa una parte menor de la masa monetaria total en comparación con el dinero creado por los bancos. El dinero del banco central suele denominarse «base monetaria» o «dinero de alto poder expansivo».
Los porcentajes concretos pueden variar:
- En el Reino Unido, según el Banco de Inglaterra (2014), los billetes y las monedas representaban solo alrededor del 3 % del dinero en poder del público; el 97 % restante correspondía a depósitos bancarios.
- En la zona del euro, el efectivo en circulación representa aproximadamente una décima parte del agregado monetario amplio M3; el resto se compone de depósitos y otros instrumentos emitidos por bancos y fondos del mercado monetario (estadísticas monetarias del BCE).
- En las economías emergentes o menos desarrolladas, la proporción puede ser distinta debido a una mayor dependencia del efectivo, a una regulación bancaria más estricta o a marcos de política monetaria diferentes.
Cabe señalar que estas cifras pueden fluctuar en función de la coyuntura económica, los cambios de política monetaria y las modificaciones regulatorias. Por ejemplo, durante los periodos de expansión cuantitativa, el porcentaje de dinero creado por los bancos centrales puede aumentar de forma significativa, ya que estos adquieren activos financieros para inyectar liquidez en la economía.
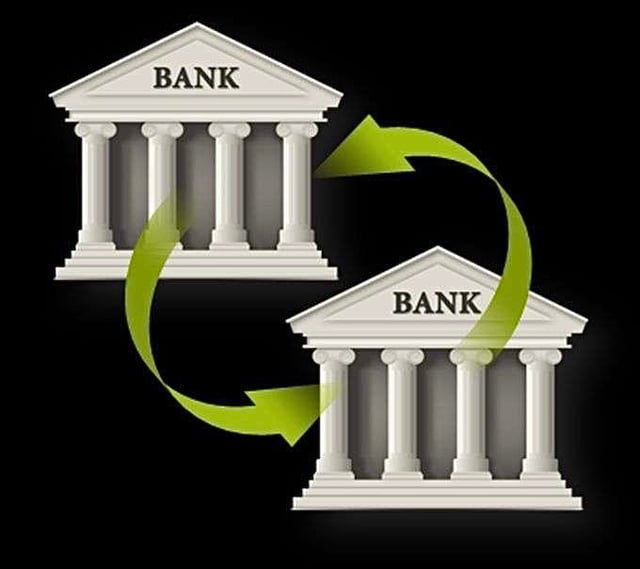
Transferencia de dinero bancario de nueva creación entre bancos.
A continuación se explica cómo funciona el proceso interno de los bancos:
Creación de préstamos: Cuando un banco concede un préstamo, efectivamente genera un depósito en la cuenta del prestatario. Se trata de un asiento digital y no de efectivo físico. Este depósito representa una obligación o pasivo para el banco (el banco debe dicho importe al depositante) y un activo para el prestatario (que puede utilizar dicho importe).
Transferencia de fondos: Supongamos que el prestatario decide transferir la totalidad o parte de este préstamo a otro banco. El prestatario instruye a su banco para que efectúe un pago a una cuenta en otro banco.
Liquidaciones interbancarias: los bancos liquidan las operaciones entre sí mediante un proceso denominado liquidación interbancaria. Esta se efectúa en tiempo real o por lotes a lo largo del día, a través de:
- Banco(s) central(es): El banco central desempeña un papel fundamental en este proceso. Los bancos mantienen cuentas de reservas en el banco central, que se utilizan para liquidar las operaciones interbancarias. Si el Banco A necesita transferir fondos al Banco B, el banco central reducirá el saldo de reservas del Banco A y aumentará en consecuencia el del Banco B en el sistema RTGS o
- Cámaras de compensación o redes de banca corresponsal: en ocasiones, las operaciones se liquidan a través de cámaras de compensación o de redes de banca corresponsal. Estos sistemas facilitan la transferencia de fondos y garantizan que cada banco mantenga las reservas exigidas para cumplir sus obligaciones.
Mantenimiento de reservas: A lo largo de la jornada, los bancos supervisan su posición de reservas. Si un banco presenta un déficit de reservas debido a salidas de fondos (como en nuestro ejemplo), puede tomar prestado de otros bancos en el mercado interbancario o, como último recurso, del banco central.
- El banco central como prestamista de última instancia: El banco central actúa como prestamista de última instancia para proporcionar liquidez a los bancos que tengan una insuficiencia temporal de reservas. Ello permite a los bancos cumplir sus obligaciones de pago y mantiene la estabilidad del sistema bancario.
En resumen, cuando un banco transfiere dinero a otro banco por instrucción de un cliente, la liquidación efectiva consiste en ajustar las reservas que los bancos mantienen en el banco central o mediante transferencias interbancarias. Este sistema garantiza que, si bien cada banco crea dinero a través de la concesión de préstamos, la integridad y la estabilidad del conjunto del sistema bancario se preserven mediante una combinación de supervisión del banco central, mercados de préstamos interbancarios y requisitos de reservas.