La evolución del concepto de dinero en un sistema financiero basado en el dinero fiduciario
En el dinámico entorno de las finanzas globales, la comprensión fundamental del dinero y de su función como depósito de valor ha experimentado una transformación significativa. Si bien la moneda, en forma de billetes y de representaciones electrónicas, se ha convertido en el medio de intercambio predominante, la distinción entre dinero y moneda se ha vuelto cada vez más precisa y esencial de comprender.
El precedente histórico del dinero
Históricamente, los metales preciosos, en particular el oro y la plata, han sido las formas arquetípicas del dinero por su escasez inherente, su durabilidad y su aceptación universal. Estos productos básicos se valoraban no solo por su utilidad práctica, sino también por su capacidad de mantener su valor a lo largo del tiempo, lo que los convertía en una reserva de riqueza fiable.
El oro y la plata sirvieron de ancla a numerosas monedas durante siglos; el patrón oro clásico, que vinculaba el valor de una moneda a una cantidad fija de oro, predominó desde la década de 1870 hasta 1914 y proporcionó un ancla tangible al sistema financiero. Este sistema garantizaba que la oferta monetaria estuviera limitada por las reservas de oro disponibles, lo que fomentaba cierto grado de estabilidad y disciplina en el sistema monetario.
La transición a la moneda fiduciaria
El abandono del patrón oro, iniciado en el siglo XX y consolidado por el shock de Nixon de 1971, dio paso a la era de la moneda fiduciaria. El dinero fiduciario, a diferencia de la moneda respaldada por oro, no obtiene su valor de una materia prima física, sino de la fe y la confianza depositadas en la autoridad emisora, normalmente un banco central o un gobierno.
Este tránsito hacia un sistema monetario puramente fiduciario ha tenido profundas implicaciones para la naturaleza del dinero y su papel como depósito de valor. Sin las restricciones de un recurso físico finito, los bancos centrales y los gobiernos han obtenido la capacidad de expandir la oferta monetaria con mayor libertad, a menudo en respuesta a presiones económicas y políticas.
El sistema de reserva fraccionaria y la creación de crédito
En el sistema financiero moderno, los bancos mantienen únicamente una fracción de sus depósitos como reservas en el banco central y crean nuevo dinero cuando conceden préstamos, al acreditar a los prestatarios nuevos depósitos. Su capacidad de concesión de crédito está limitada por la normativa de capital y de liquidez y por el tipo de interés de política monetaria, y no por las reservas.
Este proceso de expansión del crédito puede conducir a la inflación de los precios de los activos, a la formación de burbujas financieras y a una mayor vulnerabilidad frente a las perturbaciones económicas. La ausencia de un ancla tangible, como el oro, ha hecho que el sistema monetario sea más susceptible a los vaivenes de las políticas de los bancos centrales y a la solvencia percibida de los gobiernos.
La doble función del dinero y de la moneda
La moneda, en su función esencial, actúa como medio de intercambio y facilita las transacciones al proporcionar un instrumento universalmente aceptado para el intercambio de bienes y servicios. Encarna un valor acordado dentro de un contexto económico determinado, lo que simplifica el comercio y elimina las ineficiencias de los sistemas de trueque. En un sistema de moneda fiduciaria, la moneda no deriva su valor de mercancías físicas ni de recursos tangibles, sino de la confianza y del crédito de la economía que la emite. A diferencia de las monedas basadas en materias primas, como el oro o la plata, el dinero fiduciario está respaldado por disposición gubernamental y se sostiene mediante políticas monetarias. Su valor intrínseco es, en esencia, nulo; su valor procede de la autoridad del Estado y del acuerdo colectivo de sus usuarios de aceptarlo como medio de pago. Este sistema permite una mayor flexibilidad en la política monetaria, incluidos los ajustes de la oferta monetaria para responder a las condiciones económicas, pero depende en gran medida de la estabilidad y la credibilidad del gobierno emisor para evitar la inflación y preservar el valor.
Si bien las criptomonedas ofrecen ventajas innovadoras, como la descentralización, la facilidad de transferencia y la transparencia derivada de la tecnología blockchain subyacente, su papel como reserva de valor fiable es controvertido. Uno de los problemas más críticos de las criptomonedas como reserva de valor es su volatilidad. A diferencia de las reservas de valor tradicionales, como el oro o las monedas fiduciarias estables, el precio de las criptomonedas puede fluctuar de forma extrema por el sentimiento del mercado, las noticias regulatorias, los avances tecnológicos y la negociación especulativa, sobre todo ahora con la introducción de los ETF de criptomonedas. Esta volatilidad socava su capacidad para conservar valor a lo largo del tiempo, lo que las convierte en una opción arriesgada para preservar el patrimonio a largo plazo. La falta de supervisión regulatoria en muchas regiones contribuye a riesgos potenciales como el fraude, la manipulación del mercado y otros delitos financieros, que pueden ocasionar pérdidas repentinas y graves a los inversores. La ausencia de un órgano rector central o de estandarización implica asimismo que las criptomonedas son vulnerables a ciberamenazas y fallos tecnológicos, lo que complica aún más su viabilidad como reserva de valor segura.
Por el contrario, el dinero representado por el oro es un ejemplo de sistema monetario basado en una materia prima. El oro ha gozado de valoración universal por su escasez, su durabilidad y su belleza intrínseca, cualidades que lo han convertido en una reserva de valor constante durante milenios. Como dinero, el oro ofrece cobertura frente a la inflación y a la devaluación de las divisas, porque su valor no depende de las políticas gubernamentales. Sus propiedades físicas limitan la posibilidad de expandir con rapidez su oferta, lo que supone un freno natural frente a las prácticas inflacionarias. Sin embargo, su precio puede verse influido por el «oro de papel» (los contratos de futuros y las cuentas no asignadas), que puede ampliar la exposición más allá del metal físico disponible; en cambio, los ETF respaldados físicamente poseen lingotes asignados. El uso del oro como dinero plantea también dificultades, como una menor flexibilidad para responder a las crisis económicas y los problemas prácticos de almacenamiento y transporte del oro en las transacciones comerciales cotidianas. La estabilidad del oro como reserva de valor lo convierte en un activo preferido en períodos de incertidumbre económica y refuerza su función de protección del patrimonio entre generaciones. El dinero, como reserva de valor, cumple una función esencial al permitir que personas y entidades conserven el valor económico a lo largo del tiempo. Esta propiedad es indispensable para que el dinero se considere fiable y estable, y permite a ahorradores e inversores diferir el consumo y mantener su poder adquisitivo en el futuro.
Los riesgos de los sistemas monetarios basados en moneda fiduciaria
La transición a un sistema monetario fiduciario ha introducido nuevos riesgos y vulnerabilidades en el sistema financiero. La capacidad de los bancos centrales y de los gobiernos para ampliar la masa monetaria sin las restricciones de una materia prima física ha suscitado preocupación por la inflación, la devaluación de las divisas y la posibilidad de crisis financieras.
Además, la dependencia de la solvencia percibida de las autoridades emisoras ha expuesto el sistema monetario a riesgos políticos e institucionales. La ausencia de un ancla tangible, como el oro, ha hecho que el sistema sea más vulnerable a los vaivenes de las políticas de los bancos centrales y a las decisiones fiscales de los gobiernos.
En resumen
En el complejo entorno de las finanzas modernas, resulta cada vez más importante comprender la distinción entre dinero y divisa. Si bien la divisa desempeña un papel esencial para facilitar las transacciones económicas, es la escasez de dinero, como el oro y la plata, lo que puede proporcionar una reserva de valor y una posible cobertura frente a las incertidumbres de un sistema monetario basado en dinero fiduciario.
A medida que el sistema financiero mundial siga evolucionando, es probable que persista el debate sobre los méritos de un sistema monetario respaldado por oro frente a uno basado en moneda fiduciaria. Este debate tendrá, sin duda, implicaciones significativas para la estabilidad y la resiliencia del sistema financiero, así como para la capacidad de preservación del patrimonio de personas e instituciones.
Monedas nacionales: panorama general
Unas 180 monedas tienen curso legal en los Estados miembros de las Naciones Unidas. Muchos países utilizan el dólar estadounidense o vinculan sus monedas a él, lo que evidencia la influencia del dólar en la economía mundial.
La mayoría de los países emiten su propia moneda, como el franco suizo en Suiza o el yen en Japón. No obstante, el euro constituye una excepción notable, al haber sido adoptado como moneda oficial por una parte significativa de los Estados miembros de la Unión Europea.
Algunos países utilizan el dólar estadounidense como moneda de curso legal: Ecuador (desde 2000), El Salvador (desde 2001) y Panamá (junto con el balboa, desde 1904). En otros, como Costa Rica, se acepta ampliamente en la práctica. Por el contrario, los dólares españoles de plata siguieron siendo de curso legal en Estados Unidos hasta la Ley de Acuñación de 1857, mucho después de la creación de la Casa de la Moneda de EE. UU. en 1792.
Existen monedas de marca, como las millas de las aerolíneas, los puntos de las tarjetas de crédito y los puntos de fidelización del comercio minorista. Estas monedas son emitidas por empresas y solo pueden utilizarse para adquirir los productos y servicios específicos asociados a la entidad emisora.
Negociación de divisas y tipos de cambio
El tipo de cambio expresa el valor actual de una determinada moneda al convertirse en otra. Este tipo está sujeto a fluctuaciones constantes debido a diversos factores económicos y políticos.
Estas fluctuaciones dan lugar al mercado de negociación de divisas. El mercado de divisas, donde se realizan tales operaciones, se cuenta entre los mayores mercados mundiales por volumen de negociación. Las operaciones interbancarias suelen realizarse por importes elevados; un «lote estándar» equivale a 100 000 unidades de la divisa base, aunque los corredores minoristas también ofrecen lotes más pequeños. La mayoría de los operadores de divisas son profesionales que invierten por cuenta propia o en nombre de clientes institucionales, como bancos y grandes empresas. La enorme escala y complejidad del mercado de negociación de divisas lo convierten en un componente esencial del sistema financiero mundial.
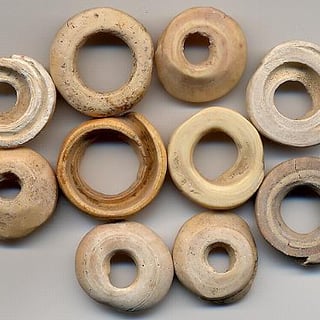
La moneda, en alguna de sus formas, se utiliza desde hace al menos 3.000 años.
En la imagen se aprecian conchas que se utilizaron como moneda. Las conchas de cauri comenzaron a emplearse ya en el año 1200 a. C. en China y se cuentan entre las monedas más ampliamente utilizadas y durante más tiempo de la historia.
Algunas de las formas más antiguas de moneda podrían ser las imitaciones o abstracciones de conchas de cauri en bronce y cobre que los chinos elaboraron en torno al año 1000 a. C.
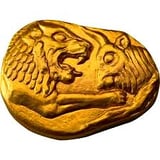
El estátero lidio era la moneda del reino de Lidia, introducida antes de que el reino cayera en manos del Imperio persa. Los primeros estáteros, acuñados en electro (una aleación natural de oro y plata), datan de finales del siglo VII a. C., probablemente bajo el reinado de Aliates (c. 610-560 a. C.).
Los historiadores de la numismática consideran en general el estatero lidio como una de las primeras monedas emitidas por un Estado y como modelo de la moneda griega y occidental posterior.
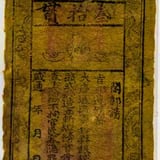
El papel moneda se desarrolló por primera vez en la China de la dinastía Tang durante el siglo VII, aunque el verdadero papel moneda no apareció hasta el siglo XI, durante la dinastía Song. El uso del papel moneda se extendió posteriormente por el Imperio mongol o la China de la dinastía Yuan hasta Europa.
Exploradores europeos como Marco Polo introdujeron el concepto en Europa durante el siglo XIII.
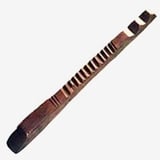
En Inglaterra, el Exchequer real utilizó varillas de conteo (tally sticks) desde el reinado de Enrique I (1100-1135): varillas de madera de avellano pulida, con muescas en uno de los bordes para registrar una suma y partidas después a lo largo, de modo que cada parte conservaba una mitad coincidente como prueba frente a la falsificación.
Las tallies (varas de cuenta) registraban los pagos a la Corona y las deudas de esta, y podían presentarse contra el pago de impuestos, lo que permitía su circulación. El Exchequer dejó de emitirlas en 1826; la quema de las antiguas tallies en 1834 provocó el incendio que destruyó el Palacio de Westminster.
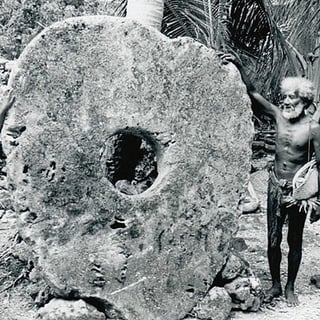
Las piedras Rai, utilizadas como forma abstracta de dinero en la isla micronesia de Yap, se remontan a varios siglos atrás. Las piedras se extraían en Palaos y se transportaban a Yap en canoa. Estos grandes discos de piedra caliza, caracterizados por un orificio central, simbolizaban riqueza y estatus social. Su valor derivaba de tradiciones orales de propiedad e intercambio y no de su transferencia física, y encarnaban un concepto temprano de moneda abstracta en el que la confianza y el acuerdo comunitario establecían el valor.
Este sistema pone de relieve que la esencia del dinero es la de un acuerdo social, principio que sigue vigente en las monedas digitales y fiduciarias actuales