Gestión patrimonial
Preservación del patrimonio
Banca extraterritorial y protección patrimonial
Lo que funciona y lo que no
El patrimonio visible atrae reclamaciones. Los médicos, desarrolladores, fundadores y altos directivos pueden verse frente a una demanda y una orden judicial de bloqueo o repatriación de activos.
Una cuenta bancaria extraterritorial no constituye por sí sola una protección. Un tribunal puede ordenar al titular de la cuenta que repatríe los fondos y declararlo en desacato si no lo hace.
La protección proviene de una estructura constituida antes de que surja cualquier reclamación, en la que un fiduciario independiente de otra jurisdicción custodia los activos y que se declara íntegramente a efectos fiscales. Así constituida, es lícita. Constituida apresuradamente cuando ya se vislumbra una reclamación, constituye una transmisión fraudulenta y expone a procedimientos por desacato.
La combinación más conocida es un fideicomiso de las Islas Cook, una LLC subordinada a este y una cuenta bancaria en una jurisdicción cuidadosamente elegida. A continuación se expone la función de cada nivel, con los casos que ilustran sus límites.
El fideicomiso de las Islas Cook
La Ley de Fideicomisos Internacionales de las Islas Cook de 1984 hace que un fideicomiso internacional sea de difícil acceso para los acreedores extranjeros:
- Las sentencias extranjeras contra el trust no se ejecutan; el acreedor debe demandar de nuevo ante el Tribunal Superior de las Islas Cook.
- El acreedor debe probar, más allá de toda duda razonable, que la intención principal del constituyente era defraudar a dicho acreedor.
- Se aplican plazos breves: una transferencia realizada más de dos años después del nacimiento del derecho de acción del acreedor no es fraudulenta, y las reclamaciones deben presentarse en el plazo de uno a dos años.
Caso: FTC v. Affordable Media, 179 F.3d 1228 (9th Cir. 1999)
Los fideicomitentes habían trasladado dinero de inversores a un fideicomiso de las Islas Cook. El tribunal estadounidense ordenó su repatriación; el fiduciario se negó. El Noveno Circuito confirmó el desacato civil contra los fideicomitentes, que fueron encarcelados: una imposibilidad creada por ellos mismos no constituyó defensa. Los fondos permanecieron en las Islas Cook y el asunto concluyó con un acuerdo transaccional.
La lección vale en ambos sentidos. El trust resistió; quienes lo dotaron de fondos después de surgida la reclamación fueron a prisión.
La LLC bajo el fideicomiso
Una sociedad de responsabilidad limitada, propiedad del fideicomiso, es titular de los activos operativos, como las cuentas y las carteras. En circunstancias normales, el cliente administra la sociedad. Cuando surge una reclamación, el fiduciario lo sustituye como administrador, de modo que el cliente deja de tener la facultad de movilizar los activos.
Los tribunales estadounidenses examinan con rigor este cambio. Cuando el fideicomitente conservó el control, o solo lo cedió una vez surgida una reclamación, lo consideran aún en condiciones de cumplir y lo declaran en desacato, como en In re Lawrence (Bankr. S.D. Fla.). La estructura, por tanto, solo funciona si el control está realmente en manos independientes con mucha antelación a cualquier controversia.
La cuenta bancaria
La tercera capa es la cuenta bancaria. La jurisdicción es relevante por tres motivos:
- Si una sentencia extranjera que condena al pago de una cantidad de dinero requiere un nuevo procedimiento local antes de poder ejecutarse.
- Si la confidencialidad bancaria está protegida por ley, sin perjuicio de que continúen aplicándose las obligaciones de información tributaria.
- Grado de solidez de la supervisión de sus bancos.
Comparativa de jurisdicciones bancarias
Suiza. El secreto bancario está protegido por el derecho penal (artículo 47 de la Ley de Bancos). Las sentencias extranjeras se reconocen conforme a la Ley de Derecho Internacional Privado (artículos 25 y siguientes) cuando se cumplen sus requisitos; el acreedor no tiene que volver a litigar el fondo del asunto, pero sí debe iniciar el procedimiento de reconocimiento.
Liechtenstein. Las sentencias extranjeras solo se ejecutan cuando un tratado o la reciprocidad así lo prevén, lo cual no ocurre con las sentencias estadounidenses de condena al pago de cantidades de dinero; el acreedor debe iniciar un nuevo procedimiento en Liechtenstein.
Dubái (DIFC). Los Tribunales del DIFC aplican la legislación propia del DIFC, de base anglosajona (common law). Una sentencia extranjera debe presentarse ante los Tribunales del DIFC antes de poder ejecutarse en dicho ámbito.
Singapur. Las sentencias estadounidenses quedan fuera del ámbito de la Reciprocal Enforcement of Foreign Judgments Act y deben ejecutarse mediante una nueva acción conforme al derecho común (common law). La apertura de una cuenta como no residente resulta exigente.
Comoras. La jurisdicción de origen del Banco; los bancos extraterritoriales de Anjouan están autorizados y supervisados por la AOFA.
Resumen
- El trust de las Islas Cook protege los activos frente a sentencias extranjeras, dentro de los plazos legales establecidos.
- La LLC ofrece flexibilidad en la gestión diaria, siempre que el control pase a manos independientes en el momento oportuno.
- La jurisdicción del banco determina cuánto trabajo debe afrontar un acreedor antes de llegar a la cuenta.
- Nada de ello protege una estructura constituida después de la reclamación, ni a un cliente que conserva el control.
¿Es lícito?
Sí, siempre que se constituya antes de cualquier reclamación, por motivos legítimos y con plena declaración. Extraterritorial no significa exento de impuestos. Las personas estadounidenses presentan el FBAR y el Formulario 8938; todos los clientes llevan una contabilidad transparente, recurren a fiduciarios y abogados autorizados y no ocultan nada a las autoridades fiscales. La estructura protege frente a reclamaciones civiles, no frente a la administración tributaria.
Lo que puede hacer ahora
- Consulte a su asesor de IFB o a un abogado con experiencia en protección patrimonial.
- Diseñar la estructura en función del tipo de activo: inmuebles, empresas, carteras, activos digitales o colecciones.
- Elija la jurisdicción bancaria.
- Revise la estructura una vez al año a la luz de la nueva jurisprudencia y de sus propias circunstancias.
- Mantenga el cumplimiento normativo.
La estructura debe estar constituida antes de que surja la controversia. Si se construye con posterioridad, no protege nada y genera riesgos propios.
Dominar la preservación del patrimonio: más allá de la titularidad, el control
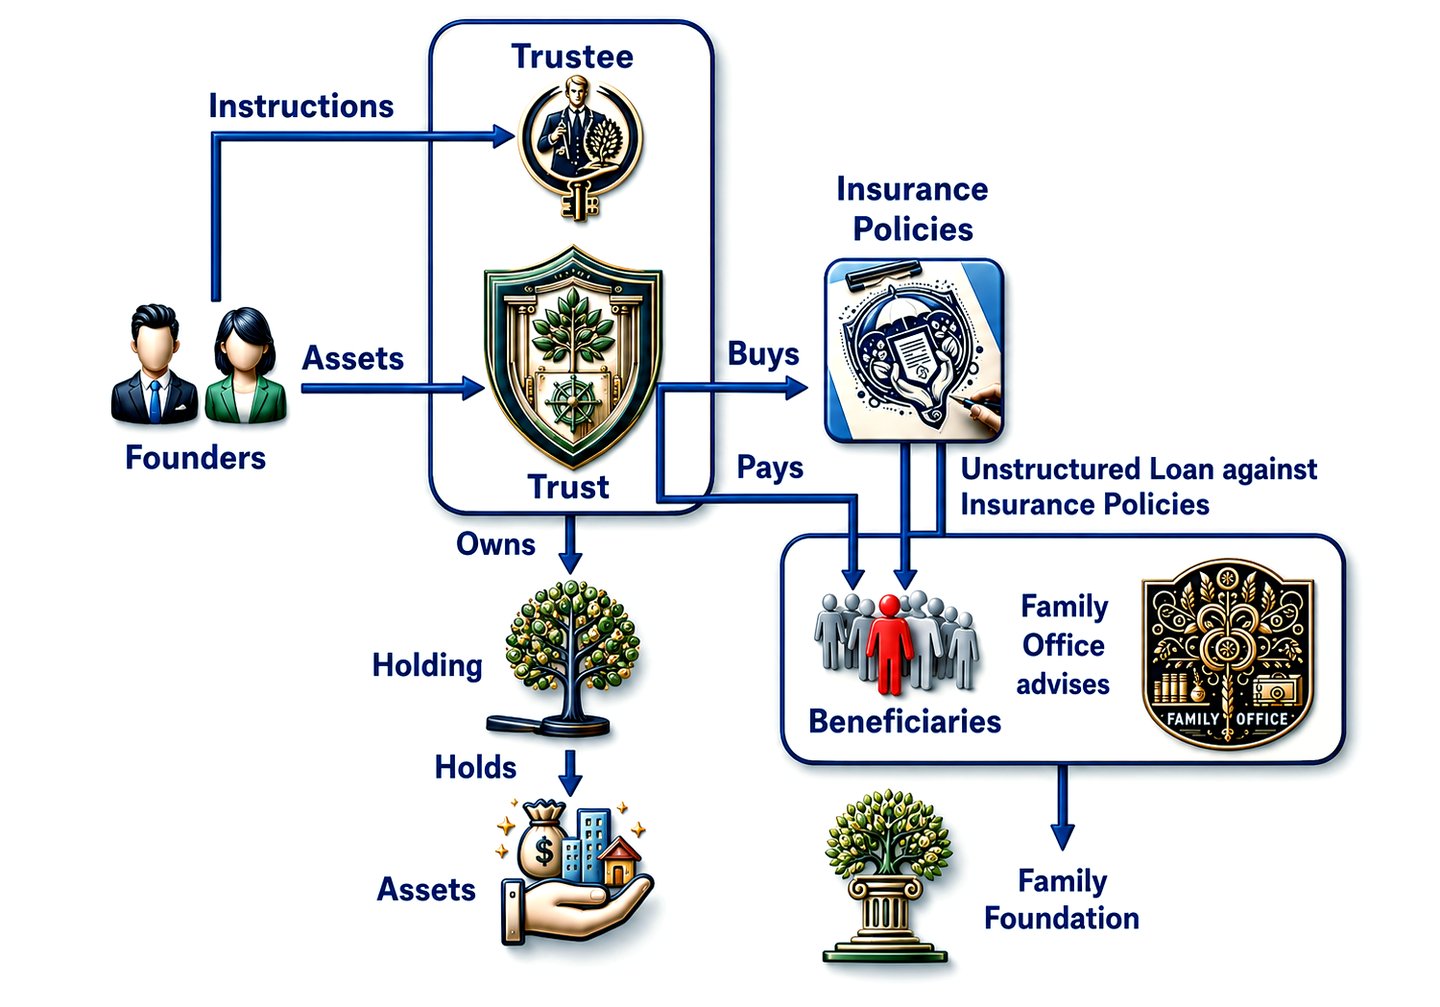
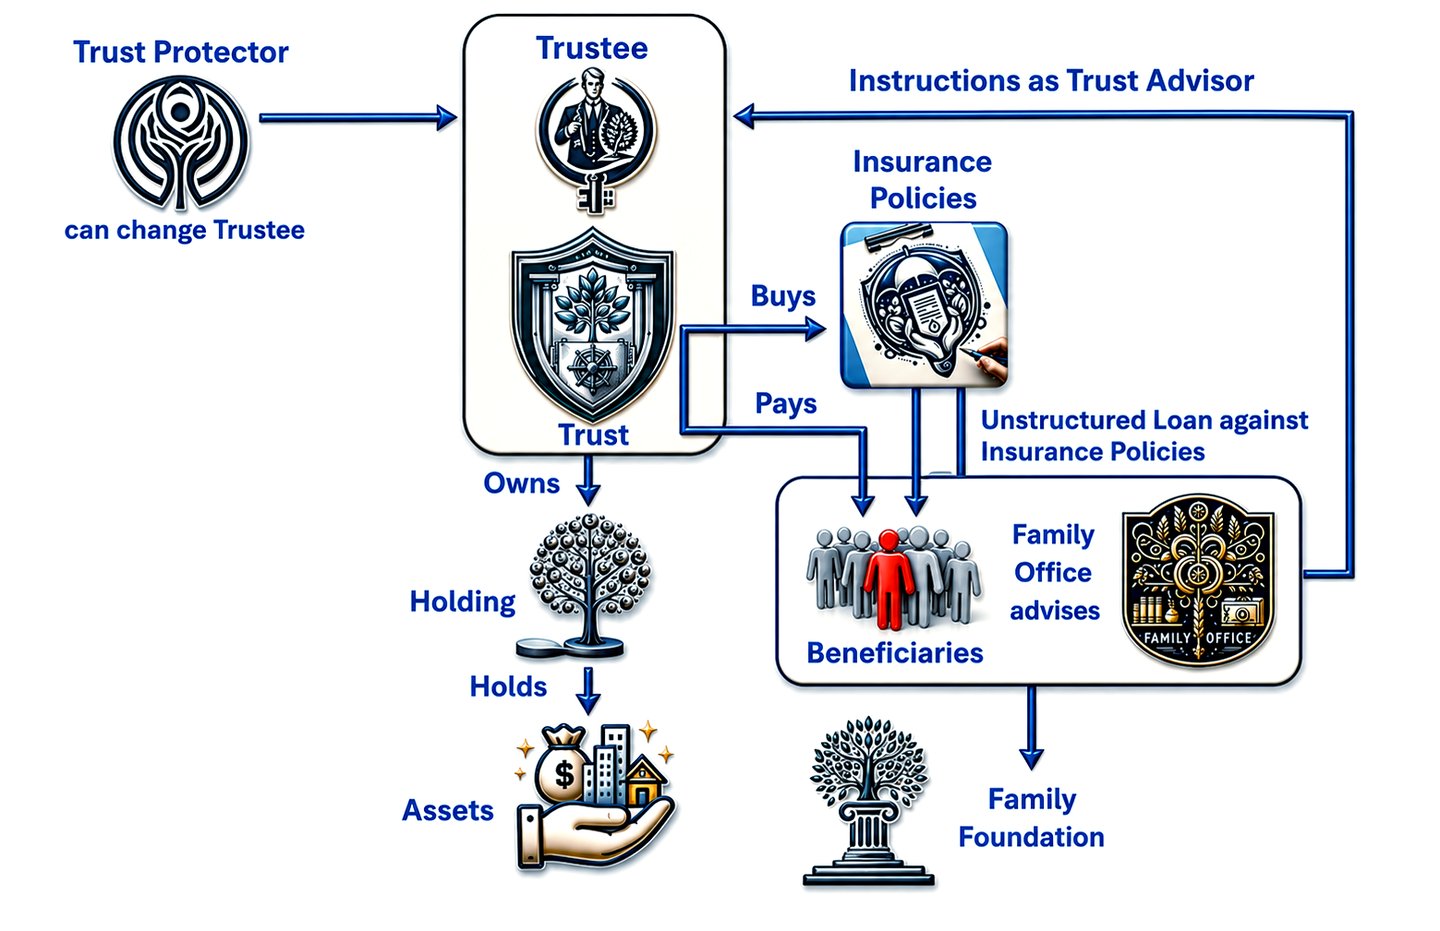
La preservación del patrimonio entre las grandes fortunas va más allá de la mera acumulación de activos y se convierte en un arte estratégico que garantiza su permanencia y crecimiento a lo largo de generaciones. El eje de este enfoque reside en un cambio de paradigma: pasar de la búsqueda de la titularidad a la sutileza del control. Esta estrategia precisa no solo protege el patrimonio de las fuerzas erosivas habituales, como la fiscalidad, los litigios y la mala gestión, sino que también asegura su transmisión efectiva entre generaciones.
La filosofía del control por encima de la titularidad
Las grandes fortunas han reconocido desde hace tiempo que la titularidad directa de los activos conlleva inconvenientes inherentes: responsabilidad, carga fiscal y escrutinio público no deseado. En su lugar, se centran en controlar los activos sin las cargas que implica la titularidad. Esta estrategia les permite disfrutar de la utilidad de activos como bienes inmuebles de lujo, yates y colecciones de arte, al tiempo que reducen al mínimo las vulnerabilidades jurídicas y financieras asociadas a su propiedad directa.
Los trusts: el fundamento del control patrimonial
Los fideicomisos (trusts) son un instrumento fundamental en la estrategia de preservación patrimonial. Como marco jurídico, permiten a las personas transferir la titularidad de sus activos a un fideicomiso, una entidad jurídica independiente. Esta separación protege los activos frente a contingencias legales personales, facilita la planificación fiscal y ofrece una forma estructurada de administrar y distribuir el patrimonio conforme a los deseos del fideicomitente. Al renunciar a la titularidad pero conservar el control, el fideicomitente garantiza que el patrimonio se administre de acuerdo con su visión, incluso después de su fallecimiento.
El seguro de vida: un activo estratégico
El seguro de vida, percibido a menudo como un mero instrumento de protección financiera, desempeña un papel determinante en las sofisticadas estrategias de gestión patrimonial de las personas de elevado patrimonio. Las pólizas con sobrefinanciación, en particular, ofrecen una doble ventaja: actúan como vehículo para el crecimiento de activos con ventajas fiscales y como medio de transmisión segura del patrimonio. Estas pólizas pueden estructurarse para hacer crecer el patrimonio en un entorno fiscal favorable y, utilizadas de forma estratégica, pueden financiar inversiones o aportar liquidez, al tiempo que garantizan el legado del tomador mediante una prestación por fallecimiento que queda al margen de los impuestos sucesorios convencionales.
Fundaciones familiares: filantropía con propósito
La constitución de fundaciones familiares representa otro nivel de preservación patrimonial estratégica. Estas entidades no solo reflejan la visión filantrópica de una familia, sino que constituyen además un instrumento eficaz para la gestión patrimonial y la construcción de un legado. Al aportar activos a una fundación familiar, las grandes fortunas pueden obtener ventajas fiscales significativas, ejercer control sobre sus iniciativas filantrópicas e implicar a los miembros de la familia en la gobernanza, de modo que los valores familiares se perpetúen mediante la actividad benéfica.
Family offices: la arquitectura de la gestión patrimonial
El elemento central para orquestar estas estrategias complejas es el family office, una entidad a medida que atiende las necesidades precisas de las familias acomodadas. Los family offices prestan una gama completa de servicios, desde la gestión de inversiones y la planificación patrimonial hasta la estrategia fiscal y el asesoramiento filantrópico. Al centralizar estas funciones, aseguran un enfoque coherente de preservación patrimonial, alineando las estrategias financieras y jurídicas con los objetivos generales de la familia.
Implementación de una estrategia multigeneracional
La aplicación de estas estrategias exige una planificación meticulosa y una comprensión de la interacción entre diversos instrumentos jurídicos y financieros. Implica fijar objetivos claros de preservación patrimonial, comprender los marcos jurídicos que respaldan dichos objetivos y contar con profesionales que dominen las complejidades de la gestión patrimonial de grandes fortunas.
En resumen
El enfoque de las grandes fortunas en materia de preservación patrimonial pone de manifiesto una comprensión sofisticada de los mecanismos disponibles para proteger y hacer crecer el patrimonio a lo largo de las generaciones. Al priorizar el control sobre la titularidad, recurrir a fideicomisos, seguros de vida y fundaciones familiares, y coordinar estas estrategias a través de family offices, no solo protegen su patrimonio frente a amenazas inmediatas, sino que garantizan su crecimiento y vigencia continuos. Esta metodología, aunque compleja, ofrece valiosas enseñanzas sobre una preservación patrimonial eficaz, aplicables en distinto grado por quienes aspiran a asegurar su legado financiero para las generaciones futuras.
Nuestra estructura
Fideicomisos
Nuestros clientes de patrimonio elevado (High Net Worth Individuals, HNWI) constituyen con frecuencia trusts en diversas jurisdicciones de todo el mundo para optimizar la eficiencia fiscal, proteger sus activos y asegurar la transmisión ordenada del patrimonio a las generaciones futuras. La elección del lugar de constitución del trust depende de varios factores, entre ellos las consideraciones jurídicas, las implicaciones fiscales, la legislación de protección patrimonial y las cuestiones de confidencialidad.
Posiciones
Los lugares habituales de tenencia varían según factores como el entorno regulatorio, las consideraciones fiscales, las leyes de protección patrimonial y las preferencias individuales. No obstante, los particulares de alto patrimonio (HNWI) y las empresas eligen con frecuencia varias jurisdicciones para mantener sus activos
Oficinas familiares (family offices)
Descubra la cúspide de la gestión patrimonial y del gobierno familiar a medida a través de la perspectiva estratégica de un Family Office. Concebidos en exclusiva para personas de alto patrimonio y sus familias, los Family Offices ofrecen un enfoque excepcional para preservar y acrecentar el patrimonio a lo largo de las generaciones. Adéntrese en un entorno en el que las estrategias de inversión personalizadas, la planificación sucesoria y las iniciativas filantrópicas convergen para crear un legado que trasciende el tiempo. Disfrute de la sofisticación de soluciones de gestión financiera y de estilo de vida diseñadas a medida para las necesidades singulares de quienes se encuentran en la cima del éxito financiero. Haga clic para descubrir cómo un Family Office puede redefinir su experiencia de gestión patrimonial, de modo que su legado no solo se preserve, sino que prospere.
Fundaciones familiares
Dé a la filantropía una forma duradera mediante una fundación familiar. Concebidas para personas y familias de patrimonio elevado que desean canalizar su riqueza hacia un impacto significativo, las fundaciones familiares encarnan la esencia de la filantropía estratégica. Descubra un ámbito en el que sus valores configuran el futuro y generan un cambio duradero mediante iniciativas filantrópicas enfocadas. Conozca cómo la constitución de una fundación familiar le permite forjar con esmero un legado de compasión, innovación y progreso social. Acceda para explorar la combinación singular de ventajas, entre ellas la eficiencia fiscal, la construcción de un legado y la profunda satisfacción de contribuir a una causa que trasciende a uno mismo. Descubra cómo una fundación familiar puede convertir en realidad su visión de un mundo mejor y orientar su camino hacia una filantropía de impacto y perdurable.
Seguro o póliza propios
Las compañías de seguros de su propiedad ofrecen una gama de productos y servicios adaptados a las personas de patrimonio neto elevado (HNWI) que desean proteger y hacer crecer sus fondos con seguridad. Estas ofertas incluyen, por lo general, seguros de vida, rentas vitalicias y otras soluciones de gestión patrimonial. A continuación se explica cómo las compañías de seguros pueden ayudar a las HNWI a proteger y hacer crecer sus fondos:
Seguro de vida con valor en efectivo
El seguro de vida con valor en efectivo es una herramienta eficaz en la gestión patrimonial y la planificación sucesoria, pues ofrece tanto fondos accesibles como una prestación por fallecimiento considerable. Más allá de la cobertura tradicional, favorece la preservación del patrimonio a largo plazo y, cuando se mantiene en un trust, garantiza beneficios multigeneracionales. Este artículo examina sus características principales y su papel en la planificación del legado.
Reservas legales y seguros
Invertir en las reservas legales de las compañías de seguros implica asignar capital a reservas obligatorias que garantizan el cumplimiento de las obligaciones frente a los tomadores de pólizas. Estas inversiones ofrecen seguridad gracias a la supervisión regulatoria y pueden generar rendimientos.
IFB es un socio de confianza para personas de alto y muy alto patrimonio (HNWI y VHNWI), así como para personas de patrimonio ultra elevado (UHNWI), que desean optimizar sus estrategias fiscales y preservar el patrimonio intergeneracional mediante la constitución de fideicomisos y sociedades de cartera.
Nuestro enfoque va más allá de los servicios bancarios convencionales y abarca una gama completa de soluciones de gestión patrimonial adaptadas a las necesidades y aspiraciones singulares de nuestros distinguidos clientes.
- Evaluación financiera integral: En IFB iniciamos nuestra relación con un análisis meticuloso del entorno financiero del cliente. Mediante conversaciones en profundidad y evaluaciones basadas en datos, obtenemos una visión del conjunto de su cartera financiera, incluidos activos, pasivos, fuentes de ingresos y patrones de gasto. Esta comprensión global constituye el fundamento sobre el que elaboramos una estrategia financiera a medida, alineada con los objetivos financieros, la tolerancia al riesgo y las aspiraciones a largo plazo del cliente.
- Planificación fiscal estratégica: Nuestro equipo de expertos financieros experimentados, en colaboración con los asesores jurídicos y fiscales del cliente, emplea sofisticadas estrategias de optimización fiscal para minimizar las obligaciones tributarias asociadas a las inversiones, los flujos de ingresos y las transmisiones patrimoniales del cliente. Basándonos en nuestro amplio conocimiento de la legislación y la normativa fiscal internacional, diseñamos soluciones de estructuración que aprovechan las jurisdicciones fiscalmente favorables, maximizan las deducciones fiscales disponibles y garantizan el cumplimiento de los requisitos de las autoridades tributarias correspondientes.
- Servicios fiduciarios a medida: los servicios fiduciarios de IFB están concebidos para atender las complejas necesidades de preservación patrimonial y planificación sucesoria de nuestros clientes de elevado patrimonio. En estrecha coordinación con los asesores jurídicos del cliente, le asistimos en la constitución y administración de estructuras fiduciarias personalizadas, diseñadas para salvaguardar los activos, facilitar la transmisión ordenada del patrimonio entre generaciones y ofrecer seguridad financiera duradera a las generaciones futuras. Nuestro enfoque hace hincapié en la flexibilidad, la transparencia y la meticulosa atención al detalle, de modo que se respeten los deseos del cliente y se preserve su legado conforme a sus exigentes criterios.
- Gestión sofisticada de inversiones: Apoyándose en su amplia red de profesionales de la inversión y en el acceso a un variado abanico de oportunidades de inversión, IFB ofrece servicios integrales de gestión de inversiones orientados a optimizar la rentabilidad y a gestionar el riesgo con prudencia. Nuestras estrategias de inversión se adaptan al perfil de riesgo, al horizonte de inversión y a los objetivos financieros del cliente, con especial atención a la preservación del capital, el crecimiento a largo plazo y la diversificación de la cartera. Mediante un seguimiento activo, una diligencia debida rigurosa y una asignación de activos dinámica, procuramos ofrecer una rentabilidad de inversión superior y mejorar el bienestar financiero global del cliente.
- Gestión patrimonial integral: Reconociendo que la verdadera riqueza trasciende los activos financieros, IFB adopta un enfoque integral de la gestión patrimonial que abarca todas las facetas de la vida financiera del cliente. Colaboramos estrechamente con los asesores jurídicos y fiscales del cliente para coordinar los distintos aspectos de sus asuntos financieros, incluidos sus bienes inmuebles, intereses empresariales, actividades filantrópicas y legado personal. Al integrar estos elementos en una estrategia de gestión patrimonial coherente, permitimos a nuestros clientes alcanzar sus objetivos financieros con claridad, confianza y tranquilidad.
- Colaboración: En IFB entendemos la importancia de la colaboración para alcanzar los objetivos de nuestros clientes. Por ello, trabajamos conjuntamente con los asesores jurídicos y fiscales de confianza del cliente, aprovechando su experiencia y conocimiento para elaborar soluciones integrales que atiendan la totalidad de las necesidades financieras del cliente. Al fomentar un entorno de comunicación abierta, respeto mutuo y propósito compartido, garantizamos que nuestros clientes se beneficien de una experiencia de gestión patrimonial verdaderamente integrada y fluida, que trasciende los límites de la banca tradicional.
En esencia, IFB actúa como aliado firme y defensor de las personas de alto patrimonio que desean optimizar sus estrategias fiscales y preservar el patrimonio intergeneracional mediante fideicomisos y sociedades de cartera, entre otras estructuras. Gracias a nuestro compromiso con la excelencia, la integridad y la orientación al cliente, aspiramos a superar las expectativas de nuestros clientes y a ayudarles a alcanzar sus objetivos financieros más ambiciosos.

Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.