
Empresas e Instituciones
Derivados financieros
El mundo de los derivados financieros
En el intrincado tapiz de las finanzas modernas, los derivados financieros destacan como uno de sus elementos más sofisticados y, paradójicamente, más incomprendidos. Estos instrumentos financieros, cuyo valor se deriva de un activo subyacente o de un índice de referencia, constituyen herramientas fundamentales para que inversores, empresas y gobiernos cubran riesgos, especulen sobre la evolución futura de los precios y aprovechen diferencias entre mercados mediante arbitraje. Este artículo ofrece una exploración completa de los derivados financieros, con especial atención a sus tipos, usos, beneficios, riesgos y las controversias que los rodean, con el propósito de aclarar este ámbito complejo tanto a inversores noveles como experimentados.
Comprender los derivados financieros
En esencia, los derivados financieros son contratos entre dos o más partes cuyo valor se basa en un activo financiero, índice o valor subyacente previamente acordado. Estos instrumentos pueden negociarse en mercados regulados o fuera de mercado (OTC), y estos últimos suelen adaptarse a las necesidades específicas de las partes contratantes.
Tipos de derivados financieros
El mundo de los derivados es muy amplio, pero los instrumentos que se encuentran con mayor frecuencia son los siguientes:
- Futuros: Contratos estandarizados para comprar o vender un activo a un precio predeterminado en una fecha futura determinada.
- Opciones: Contratos que otorgan el derecho, pero no la obligación, de comprar (opciones de compra, call) o vender (opciones de venta, put) un activo a un precio determinado dentro de un plazo establecido.
- Swaps: acuerdos privados para intercambiar flujos de caja u otros instrumentos financieros durante un plazo determinado.
- Contratos a plazo (forwards): contratos personalizados similares a los futuros, pero negociados en mercados no organizados (OTC), en los que dos partes acuerdan comprar o vender un activo a un precio determinado en una fecha futura.
Los múltiples usos de los derivados
Los derivados cumplen múltiples finalidades en los mercados financieros:
- Gestión de riesgos: Quizá el uso más significativo de los derivados sea la cobertura, que permite a los inversores mitigar el riesgo de movimientos adversos en el precio de un activo.
- Especulación: los inversores pueden especular sobre la evolución futura de los precios de mercado y obtener potencialmente rentabilidades significativas asumiendo un mayor riesgo.
- Arbitraje: práctica que consiste en aprovechar las diferencias de precio de un mismo activo en distintos mercados, comprando y vendiendo simultáneamente para obtener beneficios sin riesgo.
- Descubrimiento de precios: los derivados ayudan a determinar el precio futuro de un activo, reflejando la opinión del mercado sobre la evolución esperada de los precios.
Ventajas de los derivados financieros
- Apalancamiento: los derivados permiten una exposición significativa a los activos subyacentes con un desembolso de capital relativamente reducido.
- Eficiencia del mercado: contribuyen a la eficiencia del mercado mediante el arbitraje y el mecanismo de formación de precios.
- Acceso a activos o mercados no disponibles: los derivados pueden ofrecer exposición a activos o mercados que podrían estar fuera del alcance de algunos inversores debido a restricciones regulatorias o a elevadas barreras de entrada.
Riesgos y críticas
A pesar de sus ventajas, los derivados no están exentos de riesgos ni de críticas:
- Complejidad: La naturaleza intrincada de estos instrumentos puede dar lugar a malentendidos y a una gestión deficiente.
- Pérdidas inducidas por el apalancamiento: El apalancamiento que ofrecen los derivados puede amplificar las pérdidas tanto como las ganancias.
- Riesgo de contraparte: en los derivados OTC existe el riesgo de que la otra parte incumpla sus obligaciones contractuales.
- Impacto en el mercado: los críticos sostienen que la negociación especulativa con derivados puede aumentar la volatilidad y el riesgo sistémico, con el potencial de desestabilizar los mercados financieros.
Entorno regulatorio
La crisis financiera de 2008 puso de relieve la necesidad de una regulación estricta del mercado de derivados para prevenir el riesgo sistémico. Desde entonces se han aplicado reformas regulatorias, como la Ley Dodd-Frank en los Estados Unidos y el Reglamento Europeo sobre Infraestructuras de Mercado (EMIR) en la UE, con el fin de aumentar la transparencia, mejorar la resiliencia de las entidades financieras y reducir los riesgos sistémicos.
Perspectivas futuras
A medida que los mercados financieros sigan evolucionando, los derivados desempeñarán sin duda un papel decisivo en la configuración del entorno de las finanzas mundiales. El desarrollo continuo de los activos digitales y las criptomonedas introduce nuevas formas de derivados, ampliando el alcance de lo que estos instrumentos pueden lograr. No obstante, la creciente complejidad e interconexión de los mercados financieros subrayan la importancia de comprender plenamente los derivados y de gestionarlos con prudencia, a fin de aprovechar sus beneficios y mitigar al mismo tiempo sus riesgos.
Los derivados financieros, piedra angular de las finanzas contemporáneas, ofrecen mecanismos eficaces para la gestión del riesgo, la especulación y la eficiencia del mercado. Aunque no están exentos de peligros ni de complejidad, comprender con precisión estos instrumentos es esencial para desenvolverse en el ecosistema financiero moderno. De cara al futuro, el perfeccionamiento continuo de los marcos regulatorios y la adopción de buenas prácticas serán decisivos para que los derivados sigan cumpliendo su finalidad sin comprometer la estabilidad del sistema financiero.
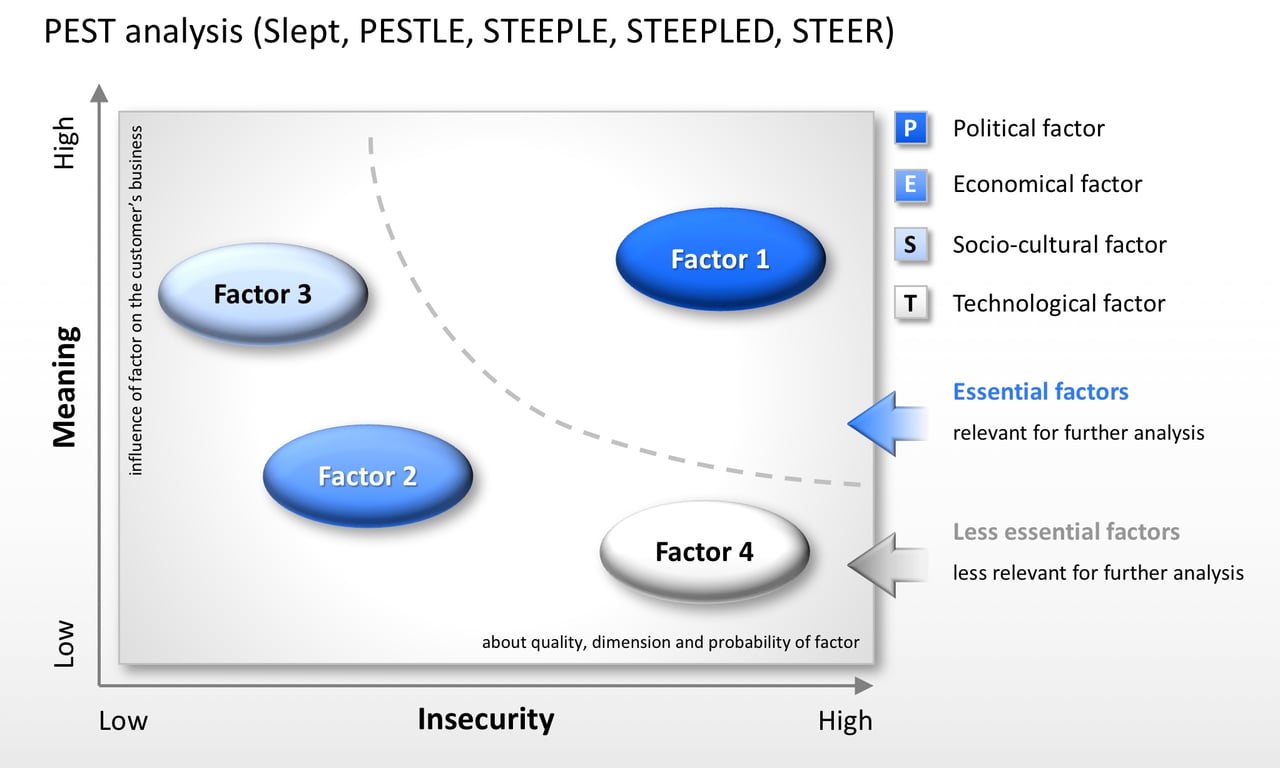
El uso estratégico de los derivados financieros para reducir la exposición y aumentar el apalancamiento
Los derivados financieros, por su flexibilidad inherente y su capacidad de adaptarse a objetivos financieros específicos, constituyen herramientas de gran valor en el ámbito riguroso de la inversión y la gestión de riesgos. Su utilidad radica, esencialmente, en la posibilidad de reducir con precisión la exposición a diversos riesgos financieros y de incrementar de forma juiciosa el apalancamiento, ampliando así la rentabilidad potencial de la inversión. Este análisis en profundidad examina la aplicación estratégica de los derivados para mitigar la exposición y aumentar el apalancamiento, y explica los mecanismos de funcionamiento de estos instrumentos y las sofisticadas estrategias que emplean los participantes del mercado.
Mitigación de la exposición mediante derivados
Reducir la exposición a los riesgos financieros (ya procedan de la volatilidad del mercado, las fluctuaciones de los tipos de interés, los movimientos de divisas o las variaciones de los precios de las materias primas) es una de las principales preocupaciones tanto de los inversores como de las empresas. Los derivados financieros ofrecen una amplia gama de opciones de cobertura que permiten a las entidades proteger sus carteras u operaciones frente a movimientos adversos de los precios.
- Cobertura con futuros y contratos a plazo: Estos contratos fijan un precio futuro para un activo, aportando certeza y protección frente a la volatilidad de los precios. Por ejemplo, una aerolínea puede utilizar futuros de combustible para cubrirse frente al riesgo de subida del precio del combustible de aviación, asegurando unos costes de combustible estables pese a las fluctuaciones del mercado.
- Opciones para la gestión del riesgo: las opciones confieren el derecho, pero no la obligación, de comprar o vender un activo a un precio predeterminado, y ofrecen una protección asimétrica. Las opciones de venta (put) pueden utilizarse para cubrirse frente a una caída del precio de los activos, estableciendo en la práctica un nivel mínimo por debajo del cual el inversor queda protegido frente a nuevas pérdidas.
- Permutas de tipos de interés y permutas de divisas: las sociedades expuestas a los riesgos de la fluctuación de los tipos de interés o del valor de las divisas recurren a permutas para canjear pagos de intereses variables por pagos fijos, o para intercambiar pasivos denominados en una divisa por otros denominados en otra, cubriéndose así frente a los movimientos de los tipos de interés o al riesgo de tipo de cambio.
Amplificación de la rentabilidad mediante el apalancamiento
El apalancamiento consiste en el uso de capital prestado o de derivados financieros para aumentar la rentabilidad potencial de una inversión. Por su propia naturaleza, los derivados permiten obtener una exposición significativa a un activo con un desembolso inicial de capital relativamente modesto, lo que amplifica tanto las posibles ganancias como las posibles pérdidas.
- Apalancamiento mediante opciones: la compra de opciones permite a los inversores controlar una gran cantidad del activo subyacente con una inversión comparativamente pequeña (la prima pagada por la opción). Esto puede aumentar sustancialmente el porcentaje de rentabilidad de la inversión si el mercado evoluciona favorablemente, aunque con el riesgo de perder la prima si el mercado evoluciona de forma adversa.
- Apalancamiento de los futuros: los contratos de futuros exigen un depósito de margen muy inferior al valor del activo subyacente, lo que proporciona apalancamiento. A medida que varían los precios de los futuros, las ganancias o pérdidas suelen verse amplificadas en relación con el margen inicial, lo que ofrece la posibilidad de obtener rendimientos desproporcionados (o pérdidas).
Diseño de estrategias sofisticadas
Los participantes en el mercado combinan derivados en estrategias complejas para afinar sus niveles de exposición y apalancamiento. Estrategias como las puts protectoras (mantener una acción y comprar una opción de venta para limitar el riesgo de caída), las calls cubiertas (mantener una acción y vender una opción de compra para obtener ingresos adicionales) y la cobertura delta (utilizar opciones para cubrirse frente a movimientos de precio del activo subyacente) ilustran el uso sofisticado de los derivados para la gestión del riesgo y la mejora de la rentabilidad.
Consideraciones y mejores prácticas
Si bien los derivados son herramientas eficaces para gestionar la exposición y apalancar las inversiones, su complejidad y el apalancamiento que proporcionan exigen una gestión de riesgos rigurosa y un conocimiento profundo de los instrumentos y de los mercados en los que operan. Entre las consideraciones principales se encuentran:
- Comprensión de las características del contrato: cada instrumento derivado conlleva sus propios riesgos y matices. Un conocimiento profundo de estos detalles es esencial para una gestión eficaz del riesgo.
- Seguimiento del riesgo de contraparte: en los derivados negociados fuera de mercados organizados (OTC), debe vigilarse de forma constante el riesgo de que la otra parte incumpla sus obligaciones contractuales.
- Mantenerse informado: La formación continua y el seguimiento de la evolución del mercado son fundamentales, ya que el mercado de derivados sigue desarrollando nuevos instrumentos y estrategias.
En resumen
Los derivados financieros, gracias a su capacidad para adaptar la exposición al riesgo y los niveles de apalancamiento, constituyen un poderoso arsenal para los inversores y las empresas que desean desenvolverse en la complejidad de los mercados financieros modernos. Mediante el empleo juicioso de estos instrumentos, en un marco de gestión rigurosa del riesgo y de visión estratégica, los participantes del mercado pueden protegerse frente a riesgos indebidos y, al mismo tiempo, aprovechar las oportunidades de obtener mayores rendimientos. El uso estratégico de los derivados encarna la sofisticación y la capacidad de adaptación necesarias para tener éxito en las finanzas modernas.
Precios
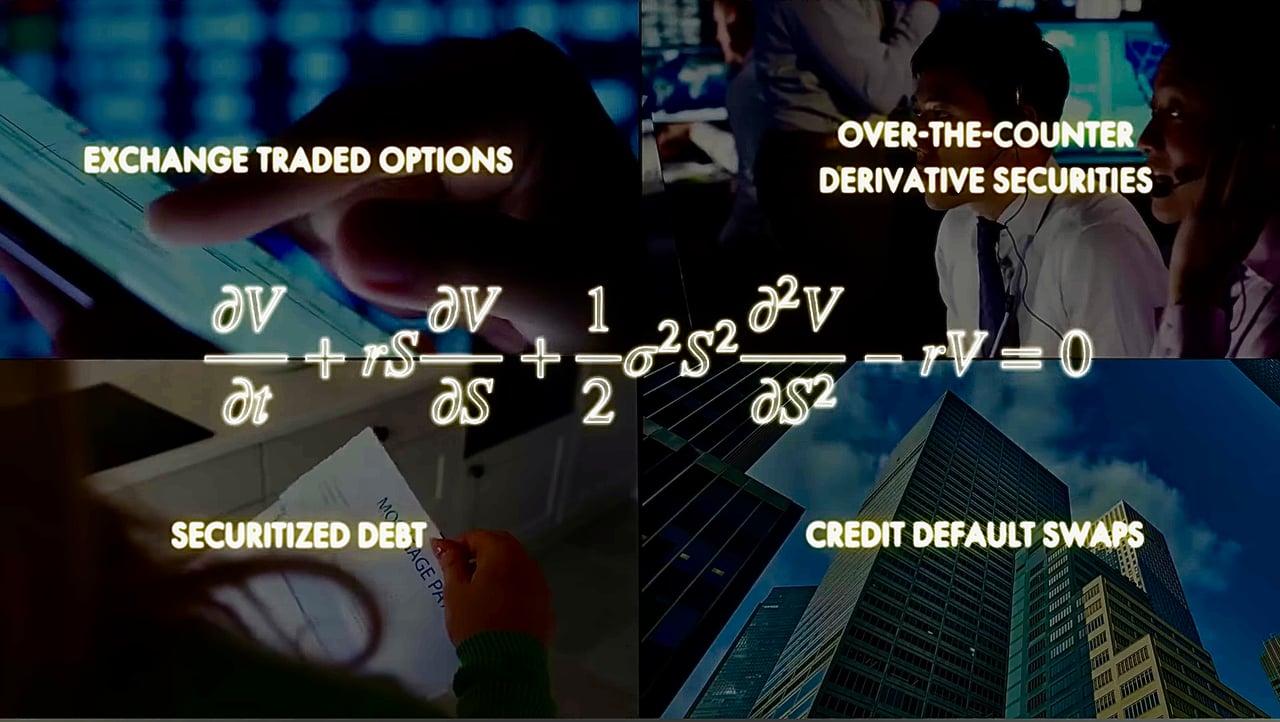
La interacción entre las teorías matemáticas y la dinámica de los mercados financieros
La evolución de los mercados financieros está profundamente entrelazada con la trama de las teorías matemáticas y físicas, y ejemplifica un notable recorrido en el que principios científicos abstractos han desempeñado un papel decisivo en el desarrollo de sectores que mueven billones de dólares. Esta trayectoria subraya el poder transformador de aplicar los conocimientos matemáticos a los ámbitos de la gestión de riesgos y de los mercados de derivados.
El origen de esta trayectoria transformadora se remonta a la obra pionera de Louis Bachelier a principios del siglo XX. La tesis doctoral de Bachelier, «Théorie de la spéculation», constituyó el primer intento significativo de aplicar procesos estocásticos al análisis de los mercados financieros. Su revolucionario concepto de la hipótesis del «paseo aleatorio» sentó los principios fundamentales de la teoría financiera moderna sobre los movimientos del mercado, al sugerir que los precios de las acciones evolucionan según una serie de pasos aleatorios, de modo que los movimientos futuros de los precios resultan intrínsecamente impredecibles.
En la segunda mitad del siglo XX, este relato se vio impulsado aún más por las contribuciones fundamentales de estudiosos como Fischer Black, Myron Scholes y Robert Merton, quienes introdujeron el modelo de Black-Scholes-Merton. Este modelo aportó un marco analítico revolucionario para la valoración de opciones, un tipo de derivado financiero que permite a los inversores cubrirse frente a la volatilidad de los precios de los activos subyacentes. La fórmula de Black-Scholes-Merton transformó los mercados financieros al dotar a los operadores de la capacidad de valorar con precisión las opciones, mitigando así el riesgo y mejorando la liquidez y la eficiencia de dichos mercados. Este desarrollo decisivo allanó el camino para el crecimiento explosivo de los mercados de derivados, que se han convertido en los gigantes de varios billones de dólares que son hoy.
Paralelamente a estos avances teóricos, el relato se enriquece con las historias de personas que tendieron puentes entre las matemáticas y las finanzas mediante aplicaciones innovadoras de estos principios. Una figura destacada es Jim Simons, matemático y antiguo criptoanalista, que aprovechó el poder de los algoritmos y del análisis de datos para ser pionero en estrategias de negociación cuantitativa en Renaissance Technologies. Su Medallion Fund, reconocido por sus excepcionales rendimientos, demuestra la capacidad de los modelos matemáticos para descubrir patrones en los movimientos aparentemente caóticos de los mercados financieros.
Esta síntesis de rigor matemático y perspicacia financiera no solo catalizó la creación de industrias enteras, sino que también democratizó la negociación de derivados, ampliando así la gama de estrategias de cobertura e inversión a disposición de los participantes del mercado. Sin embargo, la expansión de estos mercados ha introducido igualmente complejidades y riesgos sistémicos, como evidencian las crisis de mercado históricas y los debates en curso sobre la estabilidad y la transparencia de los sistemas financieros.
La evolución de los mercados financieros a través de las teorías matemáticas y físicas representa una fascinante interacción entre la indagación científica abstracta y la aplicación económica práctica. Pone de relieve la huella indeleble de las aportaciones teóricas en los mecanismos del riesgo, la rentabilidad y la dinámica de los sistemas financieros globales. El recorrido desde la obra seminal de Bachelier hasta las sofisticadas estrategias cuantitativas que emplean hoy los fondos de cobertura subraya una progresión constante hacia la comprensión y la navegación de la intrincada red de los mercados financieros, una búsqueda que sigue siendo tan apasionante y vital como siempre.
La evolución y expansión del mercado de derivados
El mercado de derivados, componente esencial de las finanzas globales, ha evolucionado desde simples acuerdos entre operadores hasta instrumentos financieros complejos que desempeñan una función decisiva en la gestión de riesgos, la negociación especulativa y las estrategias de inversión. Este análisis examina con mayor detalle el desarrollo histórico de los contratos de futuros, las opciones, los contratos a plazo y las permutas financieras (swaps), y culmina con un estudio del tamaño actual y la relevancia del mercado de derivados en relación con los activos subyacentes.
La evolución histórica de los contratos de futuros
Los contratos de futuros tienen una larga historia que subraya su importancia en la negociación de materias primas. Si bien la Bolsa de Arroz de Dojima, en Osaka, oficialmente reconocida en 1730, suele citarse como el primer mercado organizado de futuros, el concepto experimentó una evolución significativa en Estados Unidos con la creación del Chicago Board of Trade (CBOT) en 1848. Este hecho fue determinante para los agricultores estadounidenses, que buscaban estabilizar sus ingresos ante la fluctuación de los precios de las materias primas. Con el tiempo, el mercado de futuros se extendió más allá de los productos agrícolas para abarcar metales, energía, índices financieros y otros activos, convirtiéndose en una herramienta indispensable para la cobertura de riesgos en diversos sectores.
Negociación de opciones: una trayectoria de flexibilidad e innovación
La negociación de opciones tiene una larga historia que se remonta a la antigua Grecia, pero fue la creación del Chicago Board Options Exchange (CBOE) en 1973 la que marcó el inicio de la era moderna de las opciones. Esta innovación introdujo contratos estandarizados, lo que convirtió a las opciones en un instrumento más accesible y de uso generalizado para gestionar el riesgo de mercado y especular sobre los movimientos de precios. La versatilidad de las estrategias con opciones, desde las put de protección hasta los diferenciales complejos, ha contribuido a su popularidad entre inversores particulares e institucionales.
Contratos a plazo (forwards): la base de los derivados personalizados
Los contratos a plazo (forwards), precursores de los futuros, se utilizan desde hace siglos para fijar precios de materias primas, divisas y otros activos. La flexibilidad y la capacidad de personalización que ofrecen los forwards los hacen especialmente útiles para gestionar la exposición a diversos riesgos financieros en mercados que pueden carecer de contratos estandarizados adecuados. No obstante, su carácter extrabursátil introduce riesgo de contraparte, lo que subraya la importancia de la diligencia debida y de las prácticas de gestión de riesgos.
Swaps: innovaciones en la gestión de riesgos y la financiación
La introducción de los swaps a principios de la década de 1980 revolucionó las estrategias de gestión de riesgos y de financiación de las empresas y las entidades financieras. Al permitir que las partes intercambien flujos de caja, los swaps ofrecen un mecanismo eficaz para gestionar los riesgos de tipos de interés, de divisas y de precios de materias primas. La versatilidad de los swaps ha propiciado su uso en aplicaciones innovadoras, como los valores sintéticos y la gestión de carteras.
La inmensa escala del mercado de derivados
El mercado de derivados ha crecido hasta eclipsar al mercado de los activos subyacentes, fenómeno impulsado por varios factores:
- Apalancamiento: los derivados permiten a los participantes del mercado obtener una exposición significativa a los activos subyacentes con una inversión de capital relativamente reducida, lo que amplifica el potencial de beneficio (y de pérdida).
- Gestión de riesgos: la capacidad de cubrirse frente a la volatilidad de los precios de las materias primas, las divisas y los tipos de interés ha hecho de los derivados un instrumento indispensable para las empresas, las entidades financieras y los inversores.
- Especulación: La facilidad para abrir y cerrar posiciones en los mercados de derivados permite a los especuladores apostar por los movimientos de precios sin necesidad de poseer el activo subyacente.
- Acceso a mercados no disponibles: los derivados ofrecen exposición a mercados y activos que, de otro modo, podrían resultar inaccesibles para determinados inversores debido a restricciones regulatorias o a requisitos de capital.
La enorme magnitud del mercado de derivados —solo el importe nocional de los derivados OTC rondaba los 845 billones de USD a finales de 2025 (datos del BIS, analizados por ISDA)— pone de relieve su papel fundamental en el sistema financiero. Los importes nocionales sobrestiman el riesgo real, pero esa magnitud también introduce riesgos sistémicos, como demostró la crisis financiera de 2008, cuando productos estructurados opacos basados en valores respaldados por hipotecas y en permutas de incumplimiento crediticio contribuyeron a la inestabilidad financiera mundial.
En resumen
La evolución de los derivados, desde simples contratos hasta instrumentos financieros complejos, refleja el desarrollo del sistema financiero mundial. Los futuros, las opciones, los contratos a plazo y los swaps son herramientas esenciales para la gestión de riesgos, la especulación y la inversión, y responden a las diversas necesidades de los participantes en el mercado. El enorme tamaño del mercado de derivados en relación con los activos subyacentes subraya su importancia, pero exige también marcos regulatorios y prácticas de gestión de riesgos sólidos para mitigar los riesgos sistémicos. A medida que los mercados financieros sigan evolucionando, los derivados seguirán ocupando sin duda un lugar central, equilibrando la búsqueda de oportunidades con el imperativo de la estabilidad.
Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.