Infraestructura transfronteriza de tesorería y banca para empresas con actividad internacional
IFB presta servicio a empresas cualificadas cuyas necesidades de tesorería exceden los marcos bancarios nacionales habituales. Ofrecemos servicios bancarios multidivisa, ejecución de pagos transfronterizos, apoyo de liquidez y un servicio basado en la relación personalizada para empresas que operan en diversas jurisdicciones, con distintas contrapartes y en diferentes entornos de liquidación.
La tesorería internacional se vuelve sustancialmente más compleja cuando una empresa gestiona varias divisas, flujos internacionales con proveedores, liquidaciones transfronterizas y estructuras con múltiples entidades. En ese entorno, la banca debe ofrecer algo más que acceso a cuentas: debe garantizar fiabilidad en la ejecución, claridad operativa y un control sólido.
La arquitectura bancaria antes que los productos bancarios
La tesorería internacional no debería evolucionar por acumulación. Cuando las relaciones bancarias se abren de forma reactiva, una por mercado, una por contraparte, una por crisis, el resultado es fragmentación y no diversificación. La empresa acaba administrando bancos en lugar de gestionar su liquidez.
Una arquitectura coherente asigna a cada relación una función definida y la mantiene dentro de ella. Las cuentas operativas canalizan el flujo comercial. Las cuentas de tesorería mantienen la reserva. La custodia se separa de la liquidación. Los instrumentos de comercio se tramitan a través de la entidad que cuenta con el alcance corresponsal necesario para ejecutarlos. Nada se duplica sin motivo y nada esencial depende de un único punto de fallo.
La disciplina se rentabiliza en cuatro ámbitos. La conciliación se vuelve mecánica en lugar de forense. La ejecución de pagos mejora porque cada flujo discurre por el canal concebido para él. La liquidez se hace visible en términos agregados, en lugar de ser un conjunto de saldos que deben reunirse manualmente. Y el riesgo de contraparte pasa a ser una decisión y no un accidente de la historia.
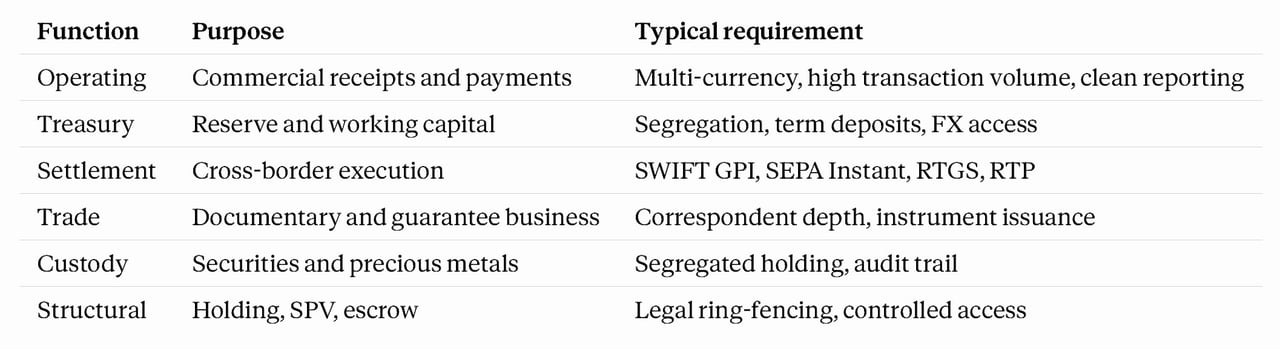
No existe una plantilla estándar. La arquitectura adecuada depende del lugar donde opera la empresa, de su estructura de propiedad y de los entornos de liquidación con los que efectivamente interactúa. Lo evaluamos antes de recomendar cuentas.
El marco de banca para personas jurídicas de IFB se ha diseñado en torno a esos requisitos: estructuras de cuentas escalonadas para uso operativo, de tesorería y de custodia; cuentas multidivisa; pagos mediante SWIFT (con seguimiento gpi), SEPA Instant, RTGS y RTP, ejecutados a través de bancos corresponsales cuando IFB no es participante directo, así como transferencias internas entre cuentas; supervisión y reporte de transacciones personalizados; marcos de liquidez a medida; y acuerdos de divisas al contado, a plazo y de permuta (swap) previa solicitud.
Esta vía de tesorería está concebida para fundadores, directivos propietarios y socios con actividad internacional cuyas empresas han superado los límites de la banca nacional ordinaria. Cuando una sociedad empieza a operar en distintas jurisdicciones, con diversas contrapartes y divisas, la tesorería deja de ser una cuestión administrativa secundaria y pasa a formar parte de la arquitectura de control comercial de la empresa.
Resulta especialmente adecuada para las empresas que requieren cuentas operativas multidivisa a fin de gestionar flujos de ingresos, pagos a proveedores, nóminas, capital circulante y saldos de tesorería en distintos mercados. Para las empresas en crecimiento y los grupos dirigidos por sus fundadores, no se trata meramente de una cuestión de comodidad. Se trata de preservar la agilidad, reducir las fricciones cambiarias evitables y conservar el control del efectivo a medida que la empresa se expande.
Resulta igualmente pertinente cuando la actividad requiere ejecutar pagos internacionales con mayor rapidez, claridad y fiabilidad de las que las relaciones bancarias convencionales suelen estar dispuestas o en condiciones de ofrecer. Los fundadores perciben con gran rapidez cuándo la banca se convierte en un obstáculo para el impulso comercial. Las liquidaciones demoradas, los canales de servicio fragmentados y los procesos de escalado opacos no son meras molestias: son fallos operativos. Un marco de tesorería más adecuado respalda los pagos transfronterizos con mayor rigor y menos obstáculos innecesarios.
Esta vía también resulta adecuada para las empresas que requieren visibilidad de la liquidez a escala transfronteriza. A medida que las empresas dirigidas por sus fundadores se expanden, el efectivo suele quedar disperso entre entidades, jurisdicciones y relaciones bancarias. Esa fragmentación genera una debilidad estratégica. La dirección necesita una visión más clara de dónde se encuentra la liquidez, cómo se mueve y dónde pueden surgir tensiones de financiación. Una mejor visibilidad conduce a un mejor criterio, en particular cuando la empresa debe equilibrar al mismo tiempo crecimiento, inversión, reservas de tesorería y obligaciones transfronterizas.
- Para las sociedades con múltiples entidades, operaciones regionales o una gobernanza interna más desarrollada, esta vía resulta igualmente adecuada cuando se hace necesaria una administración de tesorería estructurada. Llegado cierto grado de crecimiento, los acuerdos informales dejan de ser suficientes. La empresa requiere una segmentación de cuentas más clara, una lógica de aprobación más sólida, una arquitectura bancaria más coherente y procesos capaces de sostener la escala sin caer en el desorden. Ello es especialmente cierto cuando los fundadores pasan de la improvisación empresarial a una disciplina operativa de carácter más institucional.
- También resulta adecuado para las empresas que necesitan apoyo en conciliación y elaboración de informes a medida que la tesorería se vuelve más exigente. Las operaciones internacionales aumentan la carga de los equipos financieros. Los flujos de pago se multiplican, las contrapartes se diversifican y la dirección requiere informes más claros para tomar decisiones acertadas. Una relación bancaria que favorezca una lógica de conciliación más sólida, mayor claridad en los informes y transparencia operativa resulta, por tanto, comercialmente valiosa y no meramente deseable desde el punto de vista administrativo.
- Por último, esta vía está destinada a empresas que buscan una relación bancaria más ágil para sus operaciones internacionales. Las empresas dirigidas por sus fundadores suelen dejar atrás la banca genérica mucho antes de que la entidad lo advierta. Lo que necesitan no es una gestión de la relación de carácter teatral, sino interlocutores humanos responsables, una escalada razonable de los asuntos y una institución que comprenda que la tesorería forma parte integral de la ejecución y no es algo periférico a ella.
En esencia, esta vía de tesorería está dirigida a las empresas que necesitan que su banca avance al ritmo de sus ambiciones. Está concebida para sociedades con actividad internacional que, a medida que crecen, requieren mayor control, mayor visibilidad y una ejecución transfronteriza más fiable.
Nuestro proceso de incorporación se basa en la documentación y en la idoneidad. Antes de la activación, evaluamos el perfil societario, la presencia jurisdiccional, la estructura de titularidad, la justificación de la operación y el caso de uso de tesorería. Este enfoque tiene por objeto establecer una relación bancaria duradera y no una mera apertura de cuenta de carácter transaccional.