Vermögensverwaltung
Bestände
Standorte der Bestände
Die üblichen Standorte für Vermögenswerte hängen von Faktoren wie dem regulatorischen Umfeld, steuerlichen Erwägungen, Vermögensschutzgesetzen und individuellen Präferenzen ab. Dennoch werden von vermögenden Privatpersonen (High Net Worth Individuals, HNWIs) und Unternehmen häufig mehrere Rechtsordnungen für das Halten von Vermögenswerten gewählt:
- Schweiz: Die Schweiz ist für ihre Stabilität, ihr leistungsfähiges Bankensystem und ihr Steuersystem bekannt und seit Langem ein bevorzugter Standort für das Halten von Vermögenswerten und für Vermögensverwaltungsdienstleistungen.
- Luxemburg: Luxemburg ist bekannt für seine hochentwickelte Finanzinfrastruktur, darunter eine etablierte Fondsbranche und günstige Doppelbesteuerungsabkommen. Es wird häufig für das Halten von Investmentfonds, Private Equity und anderen Finanzanlagen gewählt.
- Kaimaninseln: Als führender Offshore-Finanzplatz bieten die Kaimaninseln Steuerneutralität, politische Stabilität und einen soliden Rechtsrahmen für das Halten von Investmentfonds, Vehikeln der strukturierten Finanzierung und Offshore-Gesellschaften.
- Singapur: Singapur etabliert sich als bedeutender Vermögensverwaltungsstandort in Asien. Ein stabiles politisches und wirtschaftliches Umfeld, ein effizienter regulatorischer Rahmen und ein wettbewerbsfähiges Steuersystem machen den Standort attraktiv für das Halten von Vermögenswerten in der Region.
- Vereinigte Staaten: Bestimmte Bundesstaaten der USA, etwa Delaware, Nevada und Wyoming, sind aufgrund ihrer unternehmensfreundlichen Gesetze, ihrer günstigen steuerlichen Behandlung und ihres starken Rechtsschutzes für Gesellschafter beliebte Standorte für das Halten von Gesellschaften.
- Vereinigtes Königreich: Das Vereinigte Königreich, insbesondere Standorte wie London, bietet ein breites Spektrum an Finanzdienstleistungen, darunter Vermögensverwaltung, Investmentbanking und Rechtsberatung, und ist daher ein bevorzugter Standort für das Halten von Vermögenswerten in Europa.
- Jersey/Guernsey (Kanalinseln) und Isle of Man: Diese britischen Kronbesitzungen bieten stabile Rechtssysteme, Steuereffizienz und Vertraulichkeit für das Halten von Trusts, Investmentfonds und Gesellschaftsstrukturen.
- Hongkong: Als globales Finanzzentrum in der Nähe von China und anderen asiatischen Märkten zieht Hongkong vermögende Privatpersonen und Unternehmen zum Halten von Vermögenswerten an und profitiert dabei von seiner strategischen Lage, seinem unternehmensfreundlichen Umfeld und seinem günstigen Steuersystem.
- Bermuda: Bermuda ist für sein günstiges Steuerrecht, seine politische Stabilität und seine hoch entwickelte Versicherungs- und Rückversicherungsbranche bekannt und wird häufig für das Halten versicherungsbezogener Vermögenswerte sowie für firmeneigene Versicherungsgesellschaften (Captives) gewählt.
- Bahamas: Die Bahamas bieten Vertraulichkeit, Vermögensschutz und Steuerneutralität und sind damit eine attraktive Rechtsordnung für das Halten von Trusts, privaten Vermögensstrukturen und Offshore-Bankdienstleistungen.
Kosten
Eine genaue Angabe der Kosten und Gebühren für die Gründung und den Betrieb einer Holdinggesellschaft in den genannten Rechtsordnungen erfordert die Berücksichtigung verschiedener Faktoren, darunter die Art der Holdingstruktur, den Umfang des verwalteten Vermögens sowie spezifische rechtliche oder regulatorische Anforderungen des jeweiligen Standorts. Gebührenverzeichnisse ändern sich und hängen vom jeweiligen Anbieter ab; die Kosten für eine bestimmte Struktur nennen wir daher auf Anfrage. Die jeweiligen Kostentreiber je Rechtsordnung:
- Schweiz: Gründung durch öffentliche Urkunde und Eintragung im Handelsregister. Das kantonale Holdingprivileg wurde mit der Bundessteuerreform (STAF/TRAF) zum 1. Januar 2020 abgeschafft; Holdinggesellschaften stützen sich nunmehr auf den Beteiligungsabzug für qualifizierende Dividenden und Gewinne.
- Luxemburg: Die Kosten hängen von der erforderlichen Substanz ab: zentrale Verwaltung, Vorstandsbeschlüsse und Buchführung in Luxemburg. Die Beteiligungsfreistellung wird in Abschnitt 4 beschrieben.
- Kaimaninseln: Die Register- und Sitzgebühren sind moderat; die wesentlichen laufenden Kosten entfallen auf die Berichterstattung zur wirtschaftlichen Substanz und auf die Verwaltung.
- Singapur: Gründung über die ACRA mit einem ansässigen Direktor; laufende Kosten sind Buchhaltung, Jahresmeldung und Steuererklärung.
- Vereinigte Staaten: Die bundesstaatlichen Eintragungsgebühren sind niedrig; die laufenden Kosten bestehen aus Franchise- bzw. Jahressteuern und Gebühren für den Registered Agent, die sich von Bundesstaat zu Bundesstaat unterscheiden.
- Vereinigtes Königreich: Die Eintragungsgebühren des Companies House sind gering; die Kosten entstehen durch Buchhaltung, Confirmation Statements und, oberhalb der Schwellenwerte, die Abschlussprüfung.
- Jersey, Guernsey und Isle of Man: Die Verwaltung durch einen zugelassenen Dienstleister für Gesellschaftsverwaltung ist die Regel und bestimmt die laufenden Kosten.
- Hongkong: Niedrige Registrierungsgebühren; laufende Kosten entstehen für den Company Secretary, die Abschlussprüfung (für jede Hongkonger Gesellschaft verpflichtend) und die Steuererklärung.
- Bermuda: Die staatlichen Gebühren richten sich nach dem genehmigten Kapital; die Verwaltung erfolgt durch einen zugelassenen Dienstleister.
- Bahamas: Gründung über einen zugelassenen Finanz- und Unternehmensdienstleister, der auch den Großteil der laufenden Kosten trägt.
Es ist von entscheidender Bedeutung, sich mit unseren und Ihren Rechts- und Finanzberatern in den jeweiligen Rechtsordnungen abzustimmen, um Informationen zu erhalten, die auf die spezifischen Anforderungen Ihrer bevorzugten Holdingstruktur zugeschnitten sind.
Zu beachten ist, dass die Wahl des Verwahrungsorts von den individuellen Umständen, den konkreten Vermögensarten und den strategischen Zielen abhängt. Bei der Auswahl einer Rechtsordnung für das Halten von Vermögenswerten sind Rechtsberatung, Steuerplanung, die Einhaltung regulatorischer Vorgaben und die laufende Pflege sorgfältig zu berücksichtigen.
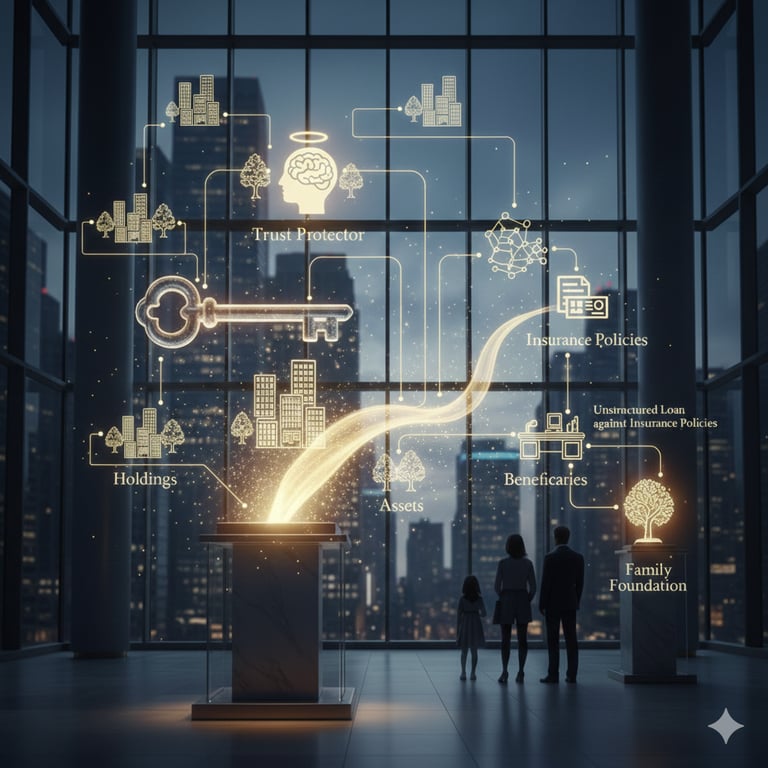
Laden Sie unsere Präsentation herunter
Globale Holdinggesellschaftsstruktur
1 Rechtliche Typologie neu betrachtet
| Klasse | Typische gesetzliche Rechtsform | Instrument zur Haftungsabgrenzung |
|---|---|---|
| Reine Eigenkapital-HoldCo | Delaware-Kapitalgesellschaft, BVI-Gesellschaft, niederländische BV | Gesellschaftsrechtliche Haftungsabschirmung, eigenständiger Verwaltungsrat |
| Gemischte (Treasury-/IP-)Holdinggesellschaft | Luxemburger SOPARFI, zyprische Gesellschaft | Konzerninterne Dienstleistungsverträge zu marktüblichen Bedingungen |
| Cellular HoldCo | Segregated Portfolio Company auf den Kaimaninseln, Protected Cell Company auf Guernsey | Gesetzliche Trennung der Aktiva und Passiva jeder Zelle |
| Private Beteiligungsgesellschaft | Delaware- oder Wyoming-LLC, Singapore Pte Ltd | Beschränkte Haftung; bei LLCs Schutz gegen Pfändungsbeschlüsse (Charging-Order-Schutz) |
Der Durchgriff auf die Gesellschafter bleibt die Ausnahme und hängt von den Umständen des Einzelfalls ab: Die Gerichte achten auf Betrug, die Vermischung von Vermögenswerten oder die Missachtung gesellschaftsrechtlicher Formalitäten.
2 Missbrauchsvermeidung und wirtschaftliche Substanz: aktuelle Schwellenwerte
| Rechtsordnung | Was Substanz in der Praxis bedeutet |
|---|---|
| BVI | Eine reine Beteiligungsgesellschaft erfüllt nach dem Economic Substance (Companies and Limited Partnerships) Act 2018 einen reduzierten Substanztest und reicht jährlich einen Bericht zur wirtschaftlichen Substanz ein. |
| Niederlande BV | Vorteile aus Abkommen und Richtlinien werden anhand des Principal-Purpose-Tests und der niederländischen Missbrauchsvorschriften geprüft; maßgeblich ist die tatsächliche Geschäftsleitung in den Niederlanden. |
| Luxemburger SOPARFI | Der steuerliche Sitz folgt der Hauptverwaltung: Die Beschlüsse des Verwaltungsrats werden in Luxemburg gefasst, Bücher und Aufzeichnungen werden dort geführt. |
| Mauritius GBC | Mindestens zwei in Mauritius ansässige Direktoren, Hauptbankkonto in Mauritius, dort geführte Buchhaltung und geprüfte Jahresabschlüsse, Geschäftsleitung und Kontrolle von Mauritius aus sowie Verwaltung durch einen Inhaber einer Management-Lizenz. |
3 Kontinuum der Offenlegung wirtschaftlich Berechtigter
| Rechtsordnung | Wer wirtschaftlich Berechtigte einsehen kann |
|---|---|
| Vereinigtes Königreich | Öffentlich: Das Register der Personen mit maßgeblicher Kontrolle ist online beim Companies House einsehbar. |
| EU (z. B. Niederlande, Luxemburg, Zypern) | Behörden, Verpflichtete und Personen mit berechtigtem Interesse; der allgemeine öffentliche Zugang endete mit dem Urteil des Gerichtshofs vom 22. November 2022 (C-37/20 und C-601/20). |
| BVI | Nicht öffentlich. Zuständige Behörden über das BOSS-System; der Zugang bei berechtigtem Interesse wurde 2025 gesetzlich geregelt und ist ab April 2026 operativ. |
| Vereinigte Staaten (Delaware, Wyoming LLCs) | Registereintragungen auf Ebene der Bundesstaaten nennen keine Gesellschafter; seit März 2025 melden in den USA gegründete Rechtsträger ihre wirtschaftlich Berechtigten nicht mehr an FinCEN. |
Stand: Oktober 2026.
4 Länderspezifische Einzelheiten (Anhänge)
4.1 Vereinigte Staaten
- Delaware-Kapitalgesellschaft. Die umfangreichste Rechtsprechung im Gesellschaftsrecht. An ausländische Gesellschafter gezahlte Dividenden unterliegen einer US-Quellensteuer von 30 %, sofern kein Abkommen sie ermäßigt.
- LLCs in Delaware und Wyoming. Die Gründungsunterlagen erfordern nicht die Namen der Gesellschafter; Informationen gelangen nur im Wege rechtlicher Verfahren an Dritte.
4.2 Europa
- Zypriotische Gesellschaft. Körperschaftsteuer von 15 % seit dem 1. Januar 2026 (zuvor 12,5 %). Vereinnahmte Dividenden und Gewinne aus Wertpapieren sind in der Regel steuerbefreit. Keine Quellensteuer auf Dividenden an nicht ansässige Gesellschafter, mit Ausnahme von 5 % auf Dividenden an verbundene Unternehmen in Rechtsordnungen, die auf der EU-Liste nicht kooperativer Länder und Gebiete geführt werden.
- Niederländische BV. Beteiligungsprivileg ab einer Beteiligung von 5 %: Dividenden und Veräußerungsgewinne aus der Beteiligung sind steuerbefreit. Dividendenquellensteuer 15 %, befreit für qualifizierte Kapitalgesellschaften als Anteilseigner in EU- und Abkommensstaaten; auf Dividenden, die an Niedrigsteuerländer gezahlt werden, fällt eine bedingte Quellensteuer an.
- Luxemburger SOPARFI. Beteiligungsprivileg für Dividenden bei einer Beteiligung von 10 % oder einem Anschaffungspreis von mindestens 1,2 Mio. EUR, für Veräußerungsgewinne bei 10 % bzw. 6 Mio. EUR, jeweils bei einer Haltedauer von 12 Monaten. Dieselbe Schwelle von 10 % / 1,2 Mio. EUR befreit ausgehende Dividenden von der Quellensteuer in Höhe von 15 %.
4.3 Asien und der Golfraum
- Singapore Pte Ltd. In Singapur vereinnahmte ausländische Dividenden sind befreit, sofern der nominale Höchststeuersatz (Headline Tax Rate) im Quellenstaat mindestens 15 % beträgt und die Erträge dort besteuert wurden (Section 13(8) Income Tax Act).
- Gesellschaft in Hongkong. Die Gewinnsteuer (Profits Tax) fällt nur auf Gewinne an, die in Hongkong entstehen oder aus Hongkong stammen. Seit 2023 besteuert die Regelung zur Freistellung ausländischer Einkünfte bestimmte Dividenden, Zinsen und Veräußerungsgewinne aus dem Ausland, die bei Konzerngesellschaften multinationaler Unternehmensgruppen eingehen, sofern keine Substanz- oder Beteiligungsvoraussetzungen erfüllt sind.
- ADGM- und DIFC-Stiftungen als Holdinggesellschaften. Eine Übertragung auf eine ADGM-Stiftung ist unter Berufung auf eine ausländische Pflichtteils- oder Noterbrechtsregelung weder nichtig noch anfechtbar, und entgegenstehende ausländische Urteile werden nicht vollstreckt (ADGM Foundations Regulations 2017, s. 29). Die entsprechende Regelung im DIFC findet sich in Artikel 15 des DIFC Foundations Law.
4.4 Afrika und Indischer Ozean
- Mauritius GBC. Teilfreistellung von 80 % für ausländische Dividenden (seit 2019), was bei einem Satz von 15 % einen effektiven Satz von 3 % ergibt; keine Quellensteuer auf ins Ausland gezahlte Dividenden. Substanzanforderungen wie in Abschnitt 2.
5 Strukturierungswege
| Szenario | Struktur | Was den Schutz trägt |
|---|---|---|
| US-Immobilieneigentümer, der eine Haftungstrennung anstrebt | Je Immobilie eine LLC → Holding-LLC → Die Holding gehört einem Cook-Islands-Trust | Separate Rechtsträger je Vermögenswert; der Trust schützt nur dann, wenn die Übertragung tatsächlich und vollständig erfolgt ist |
| EU-Technologiekonzern mit geplantem Börsengang | Operative Tochtergesellschaften → niederländische BV → luxemburgische SOPARFI als Muttergesellschaft und Treasury-Hub | Beteiligungsprivilegien; tatsächliche wirtschaftliche Substanz in beiden Holdinggesellschaften |
| Südostasiatische Unternehmerfamilie mit Nachfolgefragen | Malaysische Betriebsgesellschaften → Labuan-Gesellschaft mit geschützten Zellen (Protected Cell Company) → Stiftung im ADGM hält die Anteile | Gesetzliche Zellentrennung; Abschnitt 29 ADGM als Schutzwall gegen ausländische Erbrechtsvorschriften |
| Lateinamerikanischer Private-Equity-Sponsor | Portfoliounternehmen → Cayman Segregated Portfolio Company → BVI-Holdinggesellschaft → Trust | Zellentrennung; Einhaltung der wirtschaftlichen Substanzanforderungen auf den Kaimaninseln und den Britischen Jungferninseln |
Beispielhafte Strukturen. Die Eignung hängt von den Tatsachen, der steuerlichen Ansässigkeit der Familie und der tatsächlich unterhaltenen Substanz ab.
6 Erweiterte Optimierungsmodule
- Zinsschranke: Nach der EU-Richtlinie gegen Steuervermeidung (Anti-Tax Avoidance Directive) sind Nettofremdkapitalkosten nur bis zu 30 % des EBITDA abzugsfähig (Artikel 4 ATAD). Ein Debt Push-down ist innerhalb dieser Obergrenze zu planen.
- IP-Regime: Die niederländische Innovationsbox besteuert qualifizierende Gewinne mit einem effektiven Satz von 9 %; Luxemburg befreit 80 % der qualifizierenden Netto-IP-Erträge (Artikel 50ter LIR). Beide folgen dem Nexus-Ansatz der OECD, sodass die Forschung und Entwicklung tatsächlich stattfinden und mit der Einheit verbunden sein muss.
- Geschützte Zellenstruktur als „Familientresor“: eine Segregated Portfolio Company auf den Kaimaninseln mit getrennten Zellen für das liquide Portfolio, Private Equity, Yachten und Kunst. Nach dem Gesetz stehen die Vermögenswerte einer Zelle den Gläubigern einer anderen Zelle nicht zur Verfügung, außer im Falle von Betrug.
- US-Personen: Ausländische Holdinggesellschaften können beherrschte ausländische Gesellschaften (Controlled Foreign Corporations) sein; natürliche Personen können nach Section 962 wählen, dass das zugerechnete Einkommen mit den Körperschaftsteuersätzen besteuert wird. Eine Beratung vor der Strukturierung ist unerlässlich.
7 Sitzverlegung und Exit-Gestaltung
- Fortsetzung: Gesellschaften der Britischen Jungferninseln und der Kaimaninseln können kraft Gesetzes in die jeweils andere Rechtsordnung hinein und aus ihr heraus fortgesetzt werden; die Gesellschaft behält ihre Identität, ihre Vermögenswerte und Verbindlichkeiten, und die Gläubiger behalten ihre Ansprüche. Keine der beiden Rechtsordnungen besteuert die Verlegung.
- „Flip-up“ für einen Börsengang: Eine neue Delaware-Kapitalgesellschaft wird im Wege eines Anteilstauschs oberhalb der niederländischen BV platziert; Aktien mit unterschiedlichen Stimmrechtsklassen können die Stimmrechtskontrolle der Familie sichern.
8 Governance-Instrumentarium für generationenübergreifende Kontinuität
| Gerät | Funktion | Rechtlicher Anker oder rechtliche Grenze |
|---|---|---|
| Aktien mit unterschiedlichen Stimmrechten (Dual-Class-Aktien) | Stimmrechte der Gründer absichern | Das Recht von Delaware lässt Aktiengattungen mit unterschiedlichen Stimmrechten zu (DGCL § 151) |
| Goldene Aktie (Golden Share) im Besitz einer Familienstiftung | Vetorecht bei Kontrollwechsel | Als Sonderrecht der jeweiligen Anteilsgattung durchsetzbar; unterliegt den Regeln zum Minderheitenschutz |
| Familiencharta als Anlage zur Gesellschaftervereinbarung | Legt Zweck und Anlagemandate verbindlich fest | Nur vertraglich; weicht zwingendem Gesellschaftsrecht |
| Protektor mit der Befugnis, die Struktur zu verlagern | Wechsel der Rechtsordnung | Anwendbares Recht und Gerichtsstand müssen ausdrücklich geregelt werden (Crociani v Crociani [2014] UKPC 40) |
9 Zusammenfassung
- Die Kombination aus HoldCo und Dynasty Trust ist jedem der beiden Instrumente allein überlegen: Der Trust neutralisiert das Nachlassrisiko, die HoldCo das operative Haftungsrisiko.
- Die Substanz ist die Achillesferse; Prüfungen nach BEPS konzentrieren sich auf die tatsächlichen Verhältnisse, nicht auf die Form. Es sollten ansässige Direktoren bestellt sowie Verwaltungsratsunterlagen und Bankvollmachten vor Ort geführt werden.
- Datenschutzabstufungen müssen sich an der persönlichen Sicherheit und nicht an der Eitelkeit ausrichten; anonyme LLCs überzeugen nur in Verbindung mit konformen AML-Unterlagen.
- Firewall-Gesetze (zum Beispiel auf den Cookinseln, Section 29 der ADGM-Regelungen und Artikel 9 des Trusts (Jersey) Law) schließen ausländische Erbrechtsvorschriften und ausländische Urteile aus, jedoch nur, wenn die Übertragung echt und vollständig war (Webb v Webb [2020] UKPC 22).
Folglich kann eine moderne Holdinggesellschaftsstruktur bei sorgfältiger Gestaltung, angemessener Substanz und umsichtiger Kombination mit Treuhandstrukturen Vermögen über Generationen hinweg bewahren. Überprüfungsklauseln und gut formulierte Verlagerungsbefugnisse halten sie anpassungsfähig gegenüber steuerlichen und politischen Veränderungen.