Unser Multi-Family-Office
Ein Family Office ist eine private Beratungsgesellschaft für Vermögensverwaltung, die sehr vermögende Privatpersonen (Ultra-High-Net-Worth Individuals, UHNWIs) und deren Familien betreut. Family Offices bieten ein umfassendes Spektrum an Dienstleistungen und Lösungen, um das Vermögen dieser Familien über mehrere Generationen hinweg zu verwalten, zu bewahren und zu mehren. Das vorrangige Ziel eines Family Office besteht darin, die Verwaltung der finanziellen und nichtfinanziellen Angelegenheiten der Familie zu bündeln und zu koordinieren und dabei zugleich deren besondere Bedürfnisse, Präferenzen und langfristige Zielsetzungen zu berücksichtigen.
Es gibt zwei Haupttypen von Family Offices:
- Single-Family-Office (SFO): Ein SFO dient ausschließlich den Bedürfnissen einer einzelnen vermögenden Familie. Es wird in der Regel von der Familie selbst gegründet und finanziert und ist auf deren spezifische Anforderungen zugeschnitten.
- Multi-Family-Office (MFO): Ein MFO betreut mehrere Familien und bietet eine gemeinsame Plattform für Vermögensverwaltungsdienstleistungen. MFOs können aufgrund von Skaleneffekten und gemeinsam genutzten Ressourcen kostengünstiger sein und bieten dennoch individuell zugeschnittene Dienstleistungen.
Die von unserem Family Office erbrachten Leistungen lassen sich grob in die folgenden Bereiche gliedern:
- Finanz- und Anlageverwaltung: Family Offices verwalten die Anlageportfolios der Familie, die eine breite Palette von Vermögenswerten umfassen können, etwa Aktien, Anleihen, Investmentfonds, Immobilien, Private Equity und alternative Anlagen. Sie entwickeln und setzen Anlagestrategien um, die sich an der Risikotoleranz, den finanziellen Zielen und den Anlagehorizonten der Familie orientieren.
- Steuerplanung und Steuerberatung: Family Offices unterstützen Familien dabei, ihre Steuerstrategien zu optimieren, Steuerbelastungen zu minimieren und die Einhaltung steuerrechtlicher Vorschriften in verschiedenen Rechtsordnungen sicherzustellen.
- Nachlass- und Trustplanung: Hierzu gehören die Errichtung und Verwaltung von Trusts, Testamenten und Nachlassplänen, um die Übertragung und den Erhalt des Vermögens entsprechend den Wünschen der Familie zu ermöglichen und dabei steuerliche Folgen und mögliche rechtliche Fragen zu berücksichtigen.
- Risikomanagement und Versicherung: Family Offices bewerten und steuern die verschiedenen Risiken, die mit dem Vermögen der Familie verbunden sind, und beraten zu geeigneten Versicherungsprodukten zum Schutz des Vermögens.
- Philanthropie und Impact Investing: Sie unterstützen Familien bei der Entwicklung und Umsetzung philanthropischer Strategien, der Errichtung gemeinnütziger Stiftungen oder Trusts sowie der Identifizierung von Impact-Investment-Möglichkeiten, die ihren Werten und Zielen entsprechen.
- Familien-Governance und Bildung: Family Offices beraten zu Familien-Governance-Strukturen und Nachfolgeplanung und fördern die finanzielle Bildung der Familienmitglieder, um den Fortbestand des Vermögens über Generationen hinweg zu sichern.
- Rechtliche und aufsichtsrechtliche Compliance: Sie unterstützen Familien bei der Bewältigung komplexer rechtlicher und aufsichtsrechtlicher Fragen im Zusammenhang mit ihrem Vermögen, einschließlich der Abstimmung mit externen Rechts- und Steuerberatern nach Bedarf.
- Lifestyle- und Concierge-Dienstleistungen: Wir bieten zudem nichtfinanzielle Dienstleistungen an, etwa die Verwaltung von Immobilien, die Organisation von Reisen, Sicherheitsleistungen und die Betreuung des Hauspersonals.
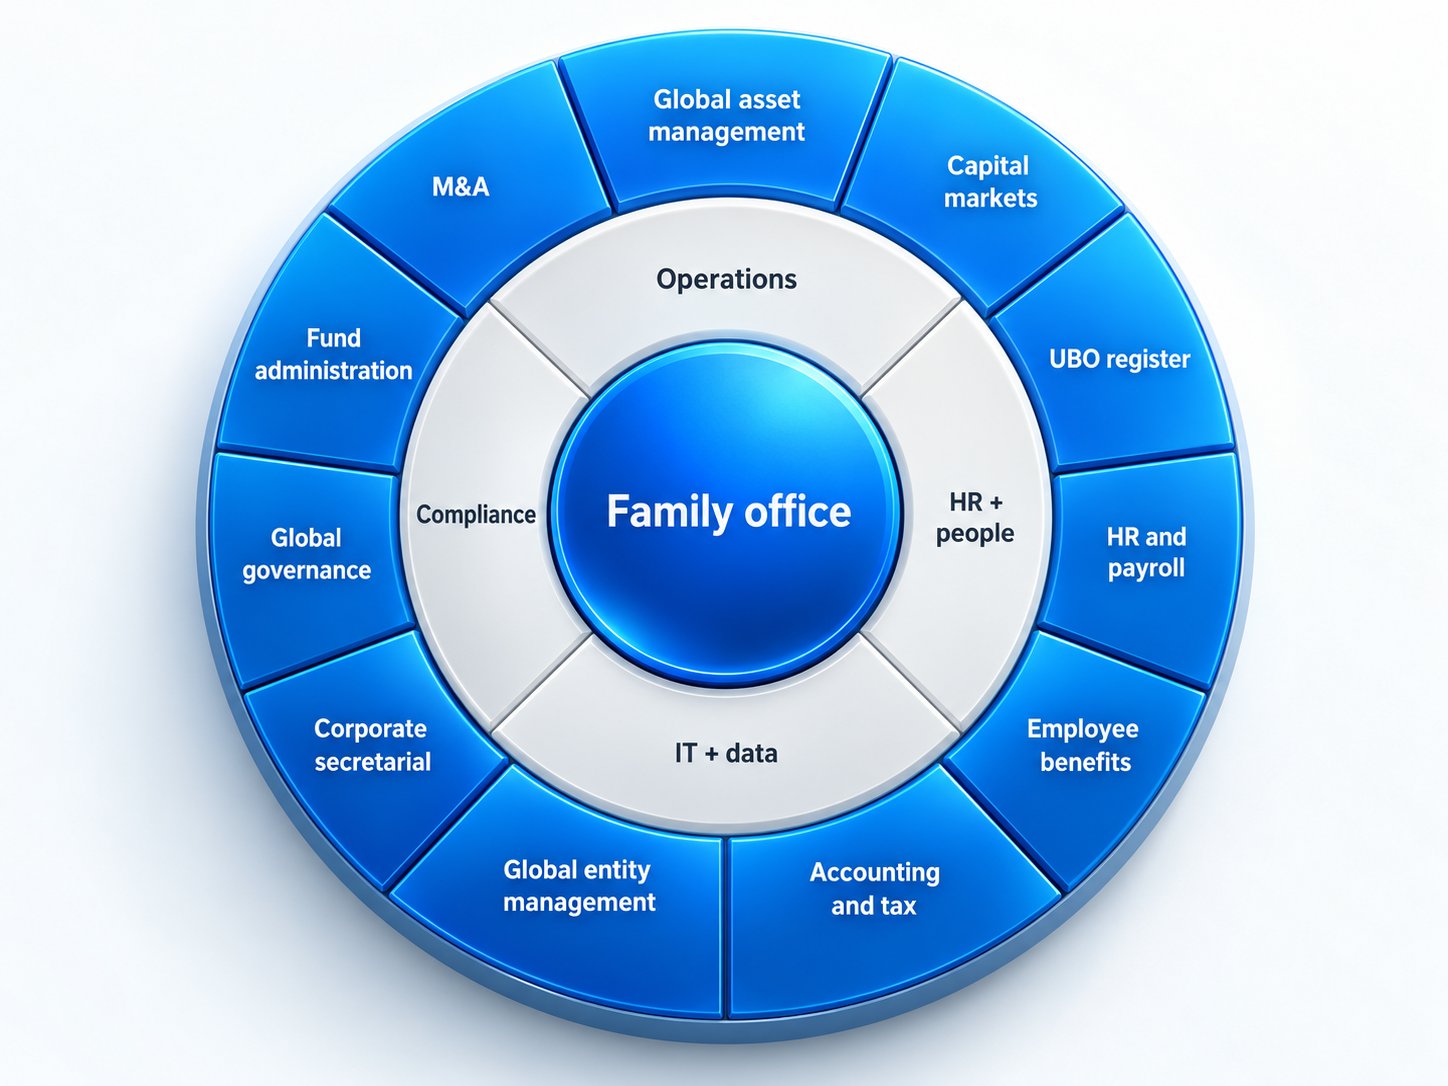
Jedes Family Office ist einzigartig und wird häufig durch Besonderheiten wie Nebengesellschaften und auf mehrere Rechtsordnungen verteilte Anlagen geprägt.
Diese Komplexitäten führen zu sich wandelnden Anforderungen: sowohl seitens der Personen, die das Family Office betreut, als auch seitens des zunehmend anspruchsvollen und dynamischen rechtlichen und regulatorischen Umfelds.
Unsere Expertise ermöglicht es uns, diese Komplexität zu beherrschen und den reibungslosen, effizienten Betrieb des Family Office zu unterstützen.
Unser Team für Private-Wealth-Dienstleistungen verbindet tiefgehende Expertise mit globaler Reichweite, damit Ihr internationales Vermögen fachkundig verwaltet, geschützt, bewahrt und im Einklang mit Ihren langfristigen Absichten und Zielen betreut wird.
In enger Zusammenarbeit mit Ihren Beratern erbringen wir eine maßgeschneiderte Dienstleistung, die auf Ihre individuellen Bedürfnisse zugeschnitten ist. Sie profitieren von einer reibungslosen, regelkonformen Vermögensadministration, die darauf beruht, dass wir zügig auf veränderte persönliche Verhältnisse und aufsichtsrechtliche Entwicklungen reagieren können.
Single-Family Office (SFO): Kosten und Gebühren
Ein Single-Family Office (SFO) stellt die höchste Form individueller Vermögensverwaltung und Beratungsleistungen dar, die ausschließlich auf die komplexen Bedürfnisse einer vermögenden Familie zugeschnitten sind. Die Errichtung eines SFO umfasst ein breites Leistungsspektrum, darunter Anlageverwaltung, Nachlassplanung, Steuerberatung, Philanthropiestrategien und Lifestyle-Management. Die mit dem Betrieb eines SFO verbundenen Kosten sind erheblich und spiegeln den Umfang und die Tiefe der maßgeschneiderten Leistungen wider.
- Anfängliche Einrichtungskosten: Die anfänglichen Einrichtungskosten eines SFO können je nach Komplexität und Umfang der gewünschten Dienstleistungen erheblich variieren. Das Einrichtungsbudget umfasst die rechtliche Strukturierung, Technologie, Räumlichkeiten und die ersten Einstellungen.
- Betriebskosten: Im UBS Global Family Office Report 2024 (320 Family Offices, durchschnittliches Vermögen von rund 1,3 Mrd. USD) beliefen sich die reinen Kosten für den Betrieb des Office auf etwa 0,34 % bis 0,45 % des Vermögens pro Jahr, bei größeren Offices darunter; hinzu kommen die Gebühren der Anlageverwaltung. Die Betriebskosten umfassen Personalgehälter, Honorare für rechtliche und finanzielle Beratung, Technologiewartung und den Bürobetrieb.
Multi-Family Office (MFO): Kosten und Gebühren
Multi-Family Offices (MFOs) bieten einen gemeinschaftlichen Ansatz der Vermögensverwaltung für die Bedürfnisse mehrerer vermögender Familien. Durch die Bündelung von Ressourcen erzielen MFOs Skaleneffekte und stellen damit eine kostengünstigere Lösung für Familien dar, die ein umfassendes Leistungsspektrum ähnlich dem eines Single Family Office wünschen, jedoch zu geringeren Kosten je Familie.
- Anfängliche Beteiligungskosten: Zwar fallen keine Einrichtungskosten an, wie sie bei der Errichtung eines Single Family Office (SFO) entstehen, doch können Familien beim Beitritt zu einem Multi Family Office (MFO) anfängliche Gebühren zu tragen haben. Diese Gebühren betreffen die Integration des Familienportfolios in die Plattform des MFO und richten sich nach der Komplexität der Angelegenheiten der Familie.
- Jährliche Gebühren: Multi-Family-Offices erheben in der Regel eine jährliche Gebühr als Prozentsatz der von ihnen betreuten Vermögenswerte, die mit steigendem Vermögen sinkt. Diese Gebührenstruktur ist für einzelne Familien im Allgemeinen wirtschaftlicher als die Kosten für den Betrieb eines eigenen Single-Family-Office. Darüber hinaus können Multi-Family-Offices für einzelne Leistungen im Einzelfall gesonderte Entgelte berechnen, wodurch die Kosten weiter auf die in Anspruch genommenen Leistungen zugeschnitten werden.
Sowohl SFOs als auch MFOs bieten eigene Vorteile und Kostenstrukturen, die auf die besonderen Bedürfnisse vermögender Familien zugeschnitten sind. Die Wahl zwischen einem SFO und einem MFO hängt von der Größe der Familie, der Komplexität der Anforderungen, dem Wunsch nach Exklusivität sowie von Kostenaspekten ab. Während SFOs außergewöhnliche Individualisierung und Diskretion bieten, stellen MFOs durch gemeinsam genutzte Ressourcen eine kosteneffiziente Lösung mit einem breiten Dienstleistungsspektrum bereit. Interessenten sollten ihre langfristigen Ziele, den Umfang ihrer finanziellen und nichtfinanziellen Anforderungen sowie ihr Budget für Vermögensverwaltungsdienstleistungen sorgfältig abwägen, bevor sie eine Entscheidung treffen.
Unser Family Office wird je nach Präferenzen und Anforderungen der Familie von einem Team hausinterner Fachleute geführt oder an externe Experten ausgelagert. Das Team umfasst Anlageverwalter, Steuer- und Rechtsberater, Spezialisten für Risikomanagement sowie weitere Fachleute mit Expertise in verschiedenen Bereichen der Vermögensverwaltung und -sicherung.
Laden Sie unsere Präsentation herunter (hier)
Ein Family Office
ist eine Organisation, die das Vermögen einer oder mehrerer Familien verwaltet und sich darauf konzentriert, deren Vermögenswerte über Generationen hinweg zu erhalten und zu mehren. Ein Family Office übernimmt typischerweise mehrere Aufgaben:
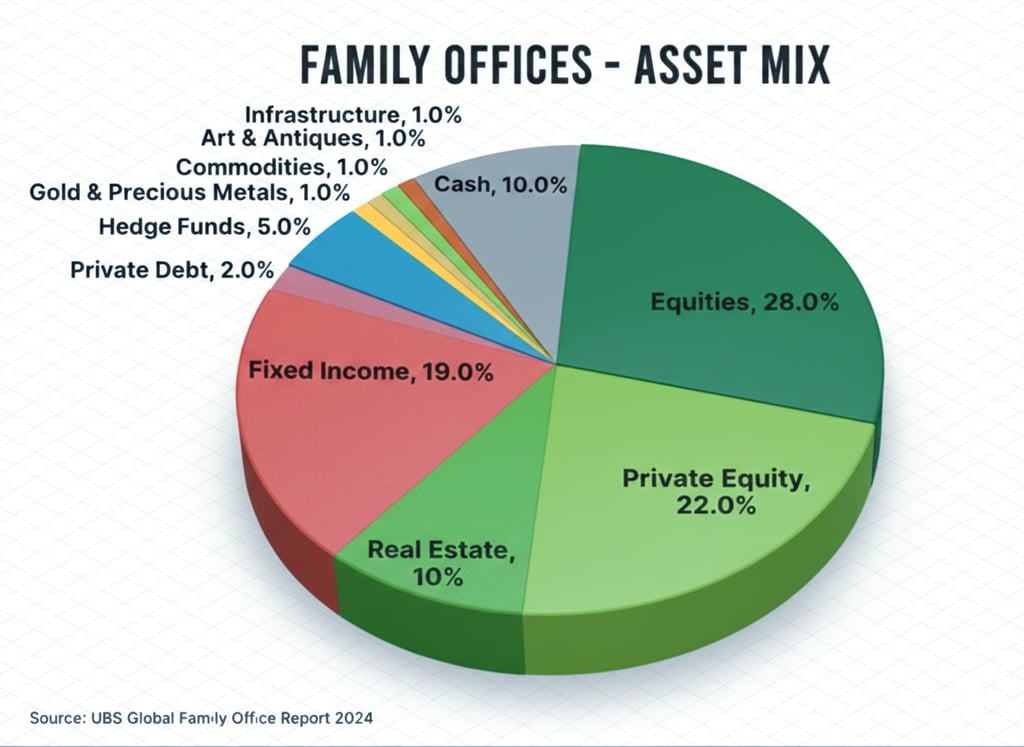
- Vermögensstrukturierung und Diversifikation: Das Family Office strukturiert das Vermögen der Familie, indem es dieses auf verschiedene Anlageklassen verteilt, etwa Immobilien, Aktien, Hedgefonds und besondere Vermögenswerte wie Wälder oder Grundstücke. Diese Diversifikation dient der Sicherung des Kapitals und der Verringerung der mit Marktschwankungen verbundenen Risiken.
- Konservativer Anlageansatz: In der Regel verfolgen Family Offices eine sicherheitsorientierte Anlagestrategie. Ihr vorrangiges Ziel ist der Kapitalerhalt, bevor Wachstumschancen verfolgt werden. Dieser konservative Ansatz stellt sicher, dass das Familienvermögen für künftige Generationen erhalten bleibt.
- Emotionale Anlagen und Anlagen mit Vermächtnischarakter: Family Offices investieren mitunter in Vermögenswerte, die für die Familie ideellen Wert besitzen, beispielsweise Wälder. Der Besitz von Wäldern kann für vermögende Familien ein emotionales oder romantisches Anliegen sein und ein Vermächtnis symbolisieren. Da Wälder in Ländern wie Deutschland häufig über Generationen im Familienbesitz gehalten werden und möglicherweise keine hohen Erträge abwerfen, suchen manche Family Offices für solche Anlagen im Ausland, etwa in Mittelamerika oder Nordeuropa.
- Einsatz fortschrittlicher Anlagesysteme: Einige Family Offices setzen algorithmusgestützte Anlagemodelle ein. Diese Systeme nutzen Indikatoren wie eine „Ampel“ (Grün zum Investieren, Rot zum Halten), um auf Grundlage der globalen Wirtschaftslage emotionslose, datengestützte Entscheidungen zu treffen. Ziel ist es, auch in Marktkrisen Stabilität zu wahren.
- Kritik an übermäßiger Vorsicht: Manche vertreten die Ansicht, dass übermäßig konservative Anlagestrategien Beiträge zu Innovation und gesellschaftlichem Fortschritt behindern können. Zwar ist der Vermögenserhalt wesentlich, doch kann das aktive Investieren in neue Technologien, Forschung und Entwicklung, etwa in die Krebs- oder Impfstoffforschung, erhebliche positive gesellschaftliche und renditebezogene Wirkungen entfalten. Einige vermögende Personen, wie die Brüder Andreas und Thomas Strüngmann, veranschaulichen dies durch Investitionen in bahnbrechende medizinische Forschung.
Im Kern verwaltet und schützt ein Family Office das Vermögen einer Familie durch sorgfältige Strukturierung und konservative Anlagen, wobei mitunter auch emotionale Werte und fortschrittliche Anlagetechnologien einbezogen werden. Es besteht jedoch eine anhaltende Diskussion darüber, wie sich Vermögenserhalt und proaktive Investitionen, die Innovation fördern und globale Herausforderungen adressieren, in Einklang bringen lassen, was wiederum höhere Renditemöglichkeiten eröffnet.
Bankarchitektur für Family Offices
Familienvermögen scheitert selten an mangelnder Rendite. Es scheitert an mangelnder Struktur.
Trennt ein Family Office seine Bankbeziehungen nach Funktionen, ergibt sich die Governance von selbst. Betriebsliquidität für das Office selbst. Anlagekapital, getrennt davon gehalten. Verwahrung von Wertpapieren und Edelmetallen, getrennt von Transaktionskonten. Internationale Abwicklung über eine Beziehung, die wegen ihrer korrespondenzbankseitigen Reichweite gewählt wurde. Unternehmensbeteiligungen und Zweckgesellschaften werden getrennt von persönlichen Strukturen geführt, sodass die Konsolidierung eine Berichtsaufgabe bleibt und nicht zur Archäologie wird.
Die Trennung ist keine administrative Pedanterie. Sie entscheidet darüber, wie rasch die Familie drei Fragen beantworten kann, die stets im ungünstigsten Moment aufkommen: Was halten wir, wo liegt es, und wer ist befugt, darüber zu verfügen?
Wir arbeiten mit Family Offices und deren Beratern zusammen, um diese Trennung auszugestalten und sie über Generationenübergänge, Wechsel der Rechtsordnung und Veränderungen in der Zusammensetzung der zugrunde liegenden Vermögenswerte hinweg aufrechtzuerhalten.