Investment Banking
Private Equity
Der Zeitplan einer Private-Equity-Transaktion umfasst verschiedene Schritte.
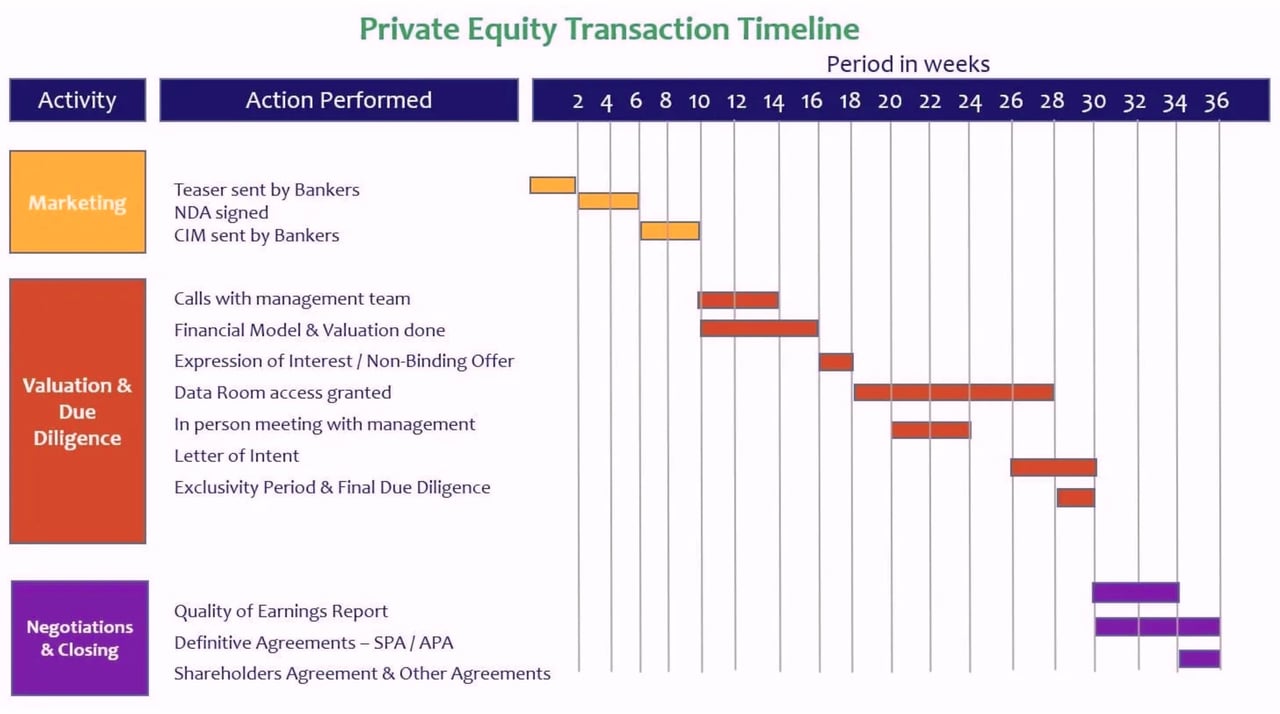
Private-Equity-Transaktion
1. Von Bankiers versandtes Teaser-Dokument
Einer der ersten Schritte beim Buy-Side-M&A (im Zeitplan einer Private-Equity-Transaktion) besteht darin, dass die Banker Teaser an die Private-Equity-Akteure versenden. Teaser sind Dokumente mit einer kurzen Beschreibung des Unternehmens, seines Produkt- und Dienstleistungsangebots sowie ausgewählten Finanzkennzahlen. Sie heißen „Teaser“, weil sie zu diesem Zeitpunkt den Namen des Verkäufers nicht offenlegen; das Ziel ist es, die Identität des Verkäufers zu Beginn vertraulich zu halten.
2. NDA unterzeichnet
Sobald der Teaser von den Private-Equity-Investoren gesichtet wurde und diese beschließen, die Gelegenheit näher zu prüfen, besteht der nächste Schritt im Transaktionsablauf in der Unterzeichnung einer Vertraulichkeitsvereinbarung (Non-Disclosure Agreement, NDA). Die NDA untersagt es, vertrauliche Informationen, die Bestandteil des CIM sind, dazu zu verwenden, Kunden oder Mitarbeiter abzuwerben oder darauf aufbauend Geschäftsstrategien zu entwickeln.
3. Von Bankern versandtes CIM
Sobald die Vertraulichkeitsvereinbarung zwischen dem Verkäufer und dem potenziellen Erwerber ausgetauscht wurde, geben die Banker die vollständigen Informationen über das Unternehmen weiter, einschließlich der Offenlegung der Identität des Unternehmens. Das Confidential Information Memorandum enthält die Investment-These zum Unternehmen, einen Überblick über Markt und Unternehmen, Produkt- und Dienstleistungsangebot, Umsatzprofil, Mitarbeiterprofil und Finanzdaten (historische Zahlen, Prognosen und Kapitalstruktur). Das CIM soll dem potenziellen Erwerber ermöglichen, das Unternehmen aus allen Blickwinkeln zu betrachten und anschließend zu entscheiden, ob er es erwerben möchte und gegebenenfalls zu welchem Preis.
4. Gespräche mit dem Managementteam
Sobald die Private-Equity-Investoren das CIM prüfen, ergibt sich in der Regel Klärungsbedarf zu den Fähigkeiten des Unternehmens, zur Plausibilität der Finanzprognosen, zu den Kundenbeziehungen usw. Zur Klärung dieser Fragen führt das Senior Management der PE-Gesellschaft ein Gespräch mit dem Managementteam des Verkäufers. Das PE-Team ist zudem daran interessiert, die übergeordneten Ziele des Verkäufers zu verstehen.
5. Finanzmodell und Bewertung
Das erwerbende Unternehmen nimmt auf Grundlage der im CIM erhaltenen Finanzdaten und seiner Prognosen zum Zielunternehmen eine Bewertung vor. Die Bewertung stützt sich auf eine Discounted-Cashflow-Modellierung (DCF) sowie auf die Betrachtung von Handels- und Transaktionsvergleichswerten. Die Bewertung ist von zentraler Bedeutung, da die Private-Equity-Gesellschaft eine Bewertung angeben muss, um im Prozess voranzukommen.
6. Interessenbekundung / unverbindliches Angebot
Die Interessenbekundung (Expression of Interest) ist ein förmliches Angebot, das ein ernsthaftes Interesse des Private-Equity-Unternehmens bzw. potenziellen Käufers zum Ausdruck bringt. Mit der Interessenbekundung erklärt das Private-Equity-Unternehmen sein Interesse, das Geschäft des Verkäufers zu einer bestimmten Bewertung zu erwerben. Sie enthält die vom Unternehmen angebotene Bewertung, die Anforderungen an die Sorgfaltsprüfung, die Art der benötigten Unterstützung beim Übergang, die Transaktionsstruktur und die für die endgültige Freigabe erforderlichen Genehmigungen. Sie hält fest, dass das Angebot für beide Parteien unverbindlich ist.
7. Datenraumzugang gewährt
Sobald die Banker das Angebot ausgewählt haben, öffnen sie den Datenraum für die potenziellen Erwerber. Der Datenraum ist ein virtueller Datenraum zum Austausch und zur Speicherung von Daten jeder Art, darunter Finanzdaten, rechtliche Transaktionen, Organisationsstruktur, Marketingplan, Mitarbeiterdaten usw. Der Käufer soll dabei durch eine ordnungsgemäße Sorgfaltsprüfung die Vollständigkeit, Richtigkeit und Leistungsfähigkeit des Unternehmens verifizieren.
8. Persönliches Gespräch mit der Geschäftsleitung
Als nächster Schritt im zeitlichen Ablauf einer Private-Equity-Transaktion treffen sich die Führungskräfte beider Seiten persönlich, um die möglichen Synergievorteile zu erörtern, die sie gemeinsam erzielen können, sowie die Rollen, die sie nach der Transaktion übernehmen würden. In diesem Gespräch werden auch grundlegende Punkte der Sorgfaltsprüfung besprochen.
9. Absichtserklärung
Ein Letter of Intent ist ein Dokument, in dem der Käufer dem Verkäufer die wesentlichen Punkte des Aktienkaufvertrags (SPA) darlegt. Ziel ist es, ein grundlegendes Verständnis der Zusicherungen und Gewährleistungen zu vermitteln, die der Käufer erwartet. Die Ausarbeitung des SPA ist zeitaufwendig und kostspielig; mit dem LOI soll der Verkäufer daher auf die wesentlichen Bedingungen eingestimmt werden.
10. Exklusivitätsfrist und abschließende Sorgfaltsprüfung
Einer der wichtigsten Schritte im Zeitplan einer Private-Equity-Transaktion ist die Exklusivitätsphase mit der abschließenden Sorgfaltsprüfung. In dieser Phase verlangen die potenziellen Käufer von den Investmentbankern Exklusivität. Nach Gesprächen mit dem Verkäufer wählen die Banker einen der Käufer für exklusive Verhandlungen aus und schließen die Sorgfaltsprüfung ab.
11. Bericht zur Ertragsqualität (Quality of Earnings)
Der Quality-of-Earnings-Bericht wird von einem unabhängigen externen Unternehmen erstellt. Analysiert wird die Aufgliederung der Erlöse – etwa nach Produkt- und Dienstleistungsmix, geografischer Verteilung, Kundenstruktur usw. Ebenso werden die Kosten in verschiedener Hinsicht analysiert, um die aktuelle Entwicklung und künftige Prognosen zu verstehen. Kosten werden als fixe oder variable, wiederkehrende oder einmalige Kosten usw. erfasst. Ziel ist es, die tatsächliche Qualität des Geschäfts und die Richtigkeit der historischen Finanzzahlen zu beurteilen.
12. Endgültige Verträge: SPA / APA
Der Aktienkaufvertrag (Share Purchase Agreement, SPA) bzw. der Vermögenskaufvertrag (Asset Purchase Agreement, APA) sind rechtliche Dokumente, welche die Bedingungen und Konditionen zwischen zwei Unternehmen festhalten, die eine Vereinbarung über eine Fusion, eine Übernahme, eine Veräußerung, ein Joint Venture oder eine sonstige strategische Allianz abschließen. Es handelt sich um einen für Käufer und Verkäufer wechselseitig bindenden Vertrag, der Regelungen zu den erworbenen Vermögenswerten, zur Gegenleistung, zu Zusicherungen und Gewährleistungen sowie zu Vollzugsbedingungen enthält. Die Aufgabe des Investmentbankers besteht in diesem Abschnitt des Zeitplans einer Private-Equity-Transaktion darin, sicherzustellen, dass beide Parteien zu einer Einigung gelangen und das Geschäft abgeschlossen wird.
13. Gesellschaftervereinbarung und sonstige Vereinbarungen
Sobald die Gesellschaftervereinbarung entworfen ist, werden weitere Verträge und Anlagen erstellt, die Bestandteil der endgültigen Vereinbarung werden.
Möchten Sie mehr lesen?
Das Oxford Handbook of
Private Equity
Private Equity und Venture Capital in Europa
Finanzmodellierung und Bewertung