
إدارة الثروات
رسوم إدارة الثروات
رسوم إدارة الثروات
تفويضات الإدارة النشطة والسلبية
لا تكون الرسوم عادلة إلا إذا استطاع العميل أن يرى ما تقابله. توضح هذه الصفحة ما يتقاضاه International Finance Bank LTD مقابل إدارة أصول العملاء، وكيفية احتساب كل رسم، والعائد الذي يتعين على التفويض النشط تحقيقه قبل أن يحقق عائدًا يفوق عائد صندوق مؤشرات منخفض التكلفة. لا بنود خفية ولا مفاجآت في نهاية العام.
المعيار الذي يتعين علينا تجاوزه
يحتفظ صندوق المؤشر ببساطة بالسوق ككل. وتتراوح تكلفته بين 0.03% و0.50% سنوياً، ويحقق عائد السوق مطروحاً منه هذه الرسوم. وعلى المدى الطويل، حققت الأسهم الأمريكية الواسعة النطاق عائداً يبلغ نحو 10% سنوياً بالقيمة الاسمية، أو نحو 7% بعد احتساب التضخم؛ أما مؤشرات الأسهم العالمية فقد حققت عائداً أقل نوعاً ما. وهذه متوسطات طويلة الأجل على مدى عقود، وليست توقعاً لأي سنة بعينها.
تخفق معظم الجهات المديرة النشطة في التفوق على مؤشراتها المرجعية بمرور الوقت، وهي نتيجة توثقها عاماً بعد عام تقارير SPIVA الصادرة عن S&P Dow Jones Indices. ومن ثمّ فإن التفويض النشط لا يستحق أتعابه إلا إذا تجاوز أداء المؤشر المرجعي بعد خصم جميع التكاليف. وهذا هو المعيار الذي نلزم به أنفسنا، ولهذا السبب لا تُدفع رسوم الأداء لدينا إلا على العوائد التي تفوق المؤشر المرجعي.
العوائد المعتادة لصناديق المؤشرات
تهدف صناديق المؤشرات إلى محاكاة أداء مؤشر سوقي محدد، مثل S&P 500 أو FTSE 100 أو MSCI World، من خلال الاستثمار في الأوراق المالية نفسها المكوّنة للمؤشر. ويقارب أداؤها أداء المؤشر المرجعي الأساسي، مع خصم رسوم ضئيلة. وتعتمد العوائد المعتادة لصناديق المؤشرات على المؤشر السوقي الذي تتبعه والإطار الزمني:
العوائد السنوية التاريخية:
- مؤشر S&P 500: نحو 10% سنويًا بالقيمة الاسمية، أو نحو 7% بعد احتساب التضخم، على المدى الطويل.
- المؤشرات العالمية (مثل MSCI World): أدنى قليلًا من S&P 500 خلال العقود الأخيرة، مع تنويع أوسع.
- مؤشرات الأسواق الناشئة: مخاطر وتقلبات أعلى؛ ولم تتفوق باستمرار على الأسواق المتقدمة على مدى الخمسة عشر عامًا الماضية.
العوامل المؤثرة في العوائد:
- تقلبات السوق وأسعار الفائدة واتجاهات الاقتصاد الكلي.
- رسوم دنيا (0.03%–0.50% سنويًا)، بما يضمن احتفاظ المستثمرين بالجزء الأكبر من أداء المؤشر.
تحقق صناديق المؤشرات، وإن كانت منخفضة التكلفة وموثوقة، عادةً عوائد متوسطة للسوق على أفق استثماري طويل. أما نماذج إدارة الثروات القائمة على استراتيجيات نشطة فيتعين عليها تبرير ارتفاع الرسوم بتحقيق أداء يتفوق على هذه المؤشرات المرجعية.
نماذج إدارة الاستثمار
| النموذج | رسوم الإدارة سنويًا | رسوم الأداء | المؤشر المرجعي (عتبة العائد) | العائد الإجمالي المستهدف سنوياً | الحد الأدنى للأفق الاستثماري | ملف المخاطر |
|---|---|---|---|---|---|---|
| «2 و20» | 2.0% | 20% | العائد الإجمالي لمؤشر S&P 500، أو التضخم + 3 % | 12%–15% | 3–5 سنوات | النمو |
| «1.5 و15» | 1.5% | 15% | عائد MSCI World الصافي، أو التضخم + 2.5% | 10%–13% | 5–7 سنوات | متوازن أو قائم على النمو |
| الأداء فقط | لا يوجد | 30%–40% | المؤشر المرجعي المتفق عليه | 12%–16% | من 7 إلى 10 سنوات | النمو |
| استرداد المبالغ المدفوعة (Clawback) | 1.0%–1.5% | 10%، مع احتياطي للرسوم | المؤشر المرجعي المتفق عليه | 10%–13% | 10 سنوات أو أكثر | متوازن أو قائم على النمو |
العوائد المستهدفة استرشادية، وهي قبل الرسوم، وغير مضمونة. رأس المال معرّض للمخاطر.
العوائد المستهدفة هي ما تسعى الاستراتيجية إلى تحقيقه، ولا تمثل وعدًا بتحقيقها. ويتطلب تحقيق عوائد بنسبة 10% أو أكثر تخصيص نسبة كبيرة من الاستثمارات للأسهم، مع ما يصاحب ذلك من مخاطر تكبّد خسائر خلال فترة الاستثمار. ولذلك، لا يُقدَّم كل نموذج إلا للعملاء الذين يتوافق معهم من حيث ملف المخاطر المحدَّد لهم بناءً على التقييم، وأفقهم الاستثماري، وقدرتهم على تحمّل الخسائر.
نماذجنا
نموذج «2 و20»
للعملاء ذوي الأفق المتوسط إلى الطويل الأجل الذين يرغبون في أن تسعى الاستراتيجية إلى تحقيق أداء يتفوق بوضوح على أسواق الأسهم الواسعة. وتكافئ حصة الأداء الأعلى المدير فقط على العوائد التي تتجاوز المؤشر المرجعي، بحيث تتوافق مصلحة العميل مع مصلحة المدير.
الهيكل:
- رسوم إدارة بنسبة 2% سنويًا على الأصول المُدارة (AUM).
- رسوم أداء بنسبة 20% على الأرباح التي تتجاوز عائد مؤشر مرجعي (مثل مؤشر S&P 500 أو التضخم + 3%).
العوائد المستهدفة:
- عوائد إجمالية سنوية بنسبة 12%-15%، بهدف تحقيق عوائد صافية بنسبة 9%-11% بعد الرسوم.
الحد الأدنى لأفق الاستثمار:
- من 3 إلى 5 سنوات. يتيح هذا الإطار الزمني نمواً مطّرداً وإعادة توازن دورية مع الحد من أثر تقلبات السوق قصيرة الأجل.
مثال:
- محفظة بقيمة 1 مليون دولار أمريكي تحقق عائدًا إجماليًا بنسبة 15% (150,000 دولار أمريكي):
- رسوم إدارة بقيمة 20,000 دولار أمريكي (2% من الأصول تحت الإدارة).
- رسوم أداء قدرها 6,000 دولار أمريكي (20% من مبلغ 30,000 دولار أمريكي الذي يتجاوز به العائد البالغ 130,000 دولار أمريكي، بعد خصم رسوم الإدارة، المعيار المرجعي البالغ 10% أي 100,000 دولار أمريكي).
- صافي عائد العميل: 124,000 دولار أمريكي، أي 12.4%.
نموذج «1.5 و15»
للعملاء المهتمين بالتكلفة الذين يقبلون هدف عائد أقل قليلاً مقابل رسوم ثابتة ومتغيرة أدنى، مقيساً إلى الأسهم العالمية لا الأمريكية.
الهيكل:
- رسوم إدارة بنسبة 1.5% سنويًا من الأصول المُدارة.
- رسوم أداء بنسبة 15% على الأرباح التي تتجاوز عائدًا مرجعيًا (مثل MSCI World أو التضخم + 2.5%).
العوائد المستهدفة:
- عوائد إجمالية سنوية تتراوح بين 10% و13%، مع هدف لتحقيق عوائد صافية تتراوح بين 8% و10% بعد الرسوم.
الحد الأدنى لأفق الاستثمار:
- من 5 إلى 7 سنوات. تتيح هذه المدة وقتاً كافياً لتتفوق الاستراتيجية النشطة على مؤشرات السوق المرجعية وتتعافى من التقلبات قصيرة الأجل.
مثال:
- محفظة بقيمة 500,000 دولار أمريكي تحقق عائدًا إجماليًا بنسبة 12% (60,000 دولار أمريكي):
- رسوم إدارة قدرها 7,500 دولار أمريكي (1.5% من الأصول الخاضعة للإدارة).
- رسم أداء قدره 1,875 دولارًا أمريكيًا (15% من مبلغ 12,500 دولار أمريكي الذي يتجاوز به العائد البالغ 52,500 دولار أمريكي بعد رسوم الإدارة مستوى المؤشر المرجعي البالغ 8%، أي 40,000 دولار أمريكي).
- صافي عائد العميل: 50,625 دولاراً أمريكياً، أي 10.1%.
نموذج قائم على الأداء فقط
لا توجد رسوم ثابتة على الإطلاق. ولا يتقاضى المصرف أتعابه إلا عندما تتفوق المحفظة على مؤشرها المرجعي، وحينئذٍ يحصل على حصة أكبر من العائد الزائد. ولأن الحصة مرتفعة، يكافئ هذا النموذج الصبر ويلائم العملاء ذوي الأفق الزمني الطويل والقدرة العالية على تحمّل التقلبات المرحلية.
الهيكل:
- دون رسوم إدارة.
- رسوم أداء بنسبة 30%-40% على الأرباح التي تتجاوز عائد المؤشر المرجعي.
العوائد المستهدفة:
- عوائد إجمالية سنوية بنسبة 12%-16%، مع عائد صافٍ مستهدف يتراوح بين 8%-10% بعد خصم الرسوم.
الحد الأدنى لأفق الاستثمار:
- من 7 إلى 10 سنوات. هذا الأفق الزمني الأطول ضروري لموازنة رسوم الأداء المرتفعة ومنح الاستراتيجية النشطة الوقت الكافي لإثبات تفوّقها المتسق.
مثال:
- محفظة بقيمة 300,000 دولار أمريكي تحقق عائدًا إجماليًا قدره 14% (42,000 دولار أمريكي):
- رسوم أداء قدرها 3,600 دولار أمريكي (30% من مبلغ 12,000 دولار أمريكي الذي يتجاوز به العائد المعيار المرجعي البالغ 10% أي 30,000 دولار أمريكي).
- صافي عائد العميل: 38,400 دولار أمريكي، أي 12.8%.
نموذج رسوم الاسترداد (Clawback)
رسوم إدارة معتدلة، تقترن برسوم أداء تُقيَّد أولاً في احتياطي للرسوم. وتُخصم الخسائر في السنوات اللاحقة من هذا الاحتياطي قبل دفع أي مبلغ، بحيث لا يدفع العميل رسوماً عن مكاسب تُفقَد لاحقاً. ولا يزال تحقيق العائد المستهدف يتطلب ملفاً استثمارياً متوازناً أو ملف نمو؛ فآلية الاسترداد تحمي من دفع رسوم على مكاسب مؤقتة، ولا تحمي من خسائر السوق.
الهيكل:
- رسوم إدارة بنسبة 1% إلى 1.5% مع تعديل رسوم الأداء أو ردّها في حال تحقق خسائر في الفترات اللاحقة.
العوائد المستهدفة:
- عوائد إجمالية سنوية تتراوح بين 10% و13%، مع هدف لتحقيق عوائد صافية تتراوح بين 8% و10% بعد الرسوم.
الحد الأدنى لأفق الاستثمار:
- أكثر من 10 سنوات. يتيح الارتباط طويل الأجل لمدير الثروات الموازنة بين فترات المكاسب وفترات الخسائر مع تطبيق تسويات الاسترداد (clawback) بفاعلية.
مثال:
- محفظة قيمتها 400,000 دولار أمريكي تحقق عائدًا إجماليًا بنسبة 12% (48,000 دولار أمريكي):
- رسوم إدارة قدرها 6,000 دولار أمريكي (1.5% من الأصول المُدارة).
- رسم أداء قدره 4,200 USD (10% من العائد البالغ 42,000 USD بعد خصم رسم الإدارة)، يُقيَّد في احتياطي الرسوم.
- إذا تحققت خسائر في السنة التالية، تُعدَّل الرسوم بصورة تناسبية.
- صافي عائد العميل: 37,800 دولار أمريكي، أي نحو 9.5% بعد الرسوم.
كيفية احتساب رسوم الأداء
- الحد الأدنى للعائد (Hurdle). لا تُطبَّق رسوم الأداء إلا على الجزء من العائد الذي يتجاوز المؤشر المرجعي المتفق عليه. أما المحفظة التي تحقق عائدًا مماثلًا لمؤشرها المرجعي فقط فلا تتحمل أي رسوم أداء.
- علامة المستوى الأعلى. لا تُحتسب رسوم الأداء إلا على القيمة التي تتجاوز أعلى مستوى سبق أن دُفعت عنده رسوم أداء. وبعد سنة خاسرة، يجب أن تستعيد المحفظة خسائرها أولًا قبل أن تنشأ أي رسوم أداء جديدة.
- بعد خصم رسوم الإدارة. يُقاس الأداء بعد خصم رسوم الإدارة، فلا يدفع العميل أبدًا رسوم أداء على أموال ذهبت إلى الرسوم الثابتة.
- التبلور. تُحتسب رسوم الأداء وتُحصَّل مرة واحدة في السنة، في 31 ديسمبر، على نتيجة السنة الكاملة. التبلور الفصلي لا يُطبَّق إلا باتفاق كتابي.
- المؤشر المرجعي. يُحدَّد المؤشر المرجعي في اتفاقية التفويض قبل الاستثمار الأول ولا يجوز تغييره بأثر رجعي.
أمثلة توضيحية لاحتساب الرسوم (بالدولار الأمريكي)
| النموذج | المحفظة | العائد الإجمالي | رسوم الإدارة | العائد بعد خصم رسوم الإدارة | حد العائد المرجعي | رسوم الأداء | العائد الصافي |
|---|---|---|---|---|---|---|---|
| «2 و20» | 1,000,000 | 15% = 150,000 | 20,000 | 130,000 | 10% = 100,000 | 20% من 30,000 = 6,000 | 124,000 = 12.4% |
| «1.5 و15» | 500,000 | 12% = 60,000 | 7,500 | 52,500 | 8% = 40,000 | 15% من 12,500 = 1,875 | 50,625 = 10.1% |
| الأداء فقط | 300,000 | 14% = 42,000 | لا يوجد | 42,000 | 10% = 30,000 | 30% من 12,000 = 3,600 | 38,400 = 12.8% |
| استرداد المبالغ المدفوعة (Clawback) | 400,000 | 12% = 48,000 | 6,000 | 42,000 | لا شيء في هذا المثال | 10% من 42,000 = 4,200، تُخصَّص للاحتياطي | 37,800 = 9.5% |
أمثلة توضيحية فقط. جميع المبالغ بالدولار الأمريكي. العوائد غير مضمونة. رأس المال معرّض للمخاطر.
تفترض جميع الأمثلة أن المحفظة تبدأ عند أعلى مستوى سابق لقيمتها (high-water mark) وأنه لم تُدفع أي رسوم أداء من قبل. ولو حققت محفظة «2 و20» عائدًا قدره 12% بدلًا من 15%، لكان العائد بعد خصم رسوم الإدارة مساويًا للمؤشر المرجعي تمامًا، ولما استُحقت أي رسوم أداء: ويحتفظ العميل بنسبة 10.0%.
النتائج من 2023 إلى 2025
تعرض الأرقام التالية نتائج النماذج الأربعة في محافظ العملاء التي يديرها المصرف. الأرقام بالدولار الأمريكي. وقد أعدّها المصرف ولم يجرِ التحقق منها بصورة مستقلة.
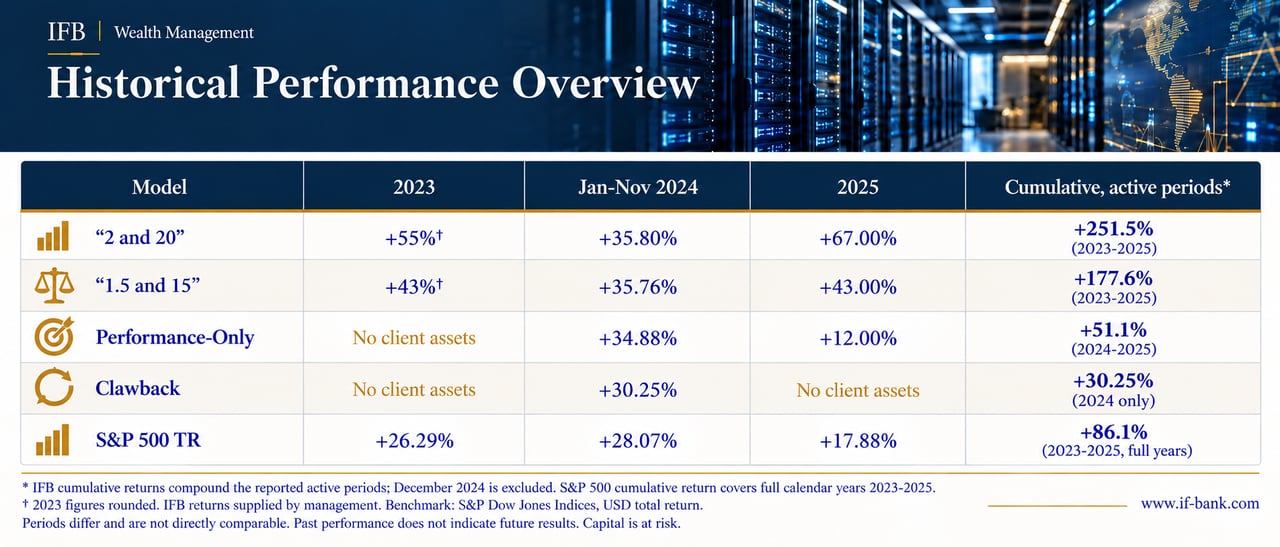
كانت هذه سنوات استثنائية، تفوق كثيراً الأهداف طويلة الأجل للنماذج، ويجب قراءتها على هذا الأساس. فالاستراتيجية التي تحقق مكاسب بنسبة 35% في سنة واحدة قد تتكبد أيضاً خسائر كبيرة في سنة أخرى. والنتائج السابقة ليست مؤشراً على العوائد المستقبلية.
إخلاء المسؤولية:
الأداء السابق ليس مؤشرًا على النتائج المستقبلية. وتُقدَّم أي أرقام أداء مالي أو توقعات أو أمثلة توضيحية لأغراض إعلامية فقط، ولا ينبغي اعتبارها ضمانات أو تأكيدات للعوائد المستقبلية. فالاستثمارات تخضع بطبيعتها لـمخاطر السوق، بما في ذلك احتمال خسارة أصل المبلغ، ولعوامل أخرى خارجة عن إرادتنا. ينبغي لكم النظر بعناية في أهدافكم المالية وقدرتكم على تحمّل المخاطر، واستشارة مستشار مالي مؤهل قبل اتخاذ أي قرار استثماري.
رسوم أموال العملاء المُدارة بصورة سلبية
التفويضات المُدارة بصورة سلبية
للعملاء الراغبين في التعرض الواسع للأسواق بتكلفة منخفضة، يدير المصرف محافظ من صناديق المؤشرات والصناديق المتداولة في البورصة بما يتوافق مع ملف المخاطر المتفق عليه، من المحافظ المتحفظة إلى المحافظ ذات التركيز على الأسهم. ولا تُفرض أي رسوم أداء.
رسوم الاستثمار السلبي
| قيمة المحفظة | إجمالي الرسوم سنويًا | مشمول | غير مشمول |
|---|---|---|---|
| حتى مليون دولار أمريكي (USD) | 0.80% | إدارة المحافظ، وخدمات الحفظ، والمعاملات ضمن نطاق التفويض، وتقارير ربع سنوية | تكاليف منتجات الصناديق المحتفظ بها (عادةً بين 0.05% و0.30% سنويًا)، والضرائب ورسوم الدمغة، وتحويل العملات |
| من 1 إلى 5 ملايين دولار أمريكي (USD) | 0.65% | كما هو مذكور أعلاه | كما هو مذكور أعلاه |
| 5–10 ملايين دولار أمريكي | 0.50% | كما هو مذكور أعلاه | كما هو مذكور أعلاه |
| فوق 10 ملايين دولار أمريكي | عند الطلب | كما هو مذكور أعلاه | كما هو مذكور أعلاه |
الرسوم المبيّنة سنوية. وتُدرج التكاليف الإضافية ضمن بند «غير مشمول».
الحد الأدنى للاستثمار 100,000 دولار أمريكي (USD)؛ والحد الأدنى للرسوم 2,500 دولار أمريكي (USD) سنوياً. وتُحتسب الرسوم على متوسط قيمة المحفظة وتُستوفى على أساس ربع سنوي.
رسوم أخرى
بالنسبة إلى الحسابات المحتفظ بها على أساس استشاري أو على أساس التنفيذ فقط، خارج نطاق التفويض، تسري الرسوم التالية.
رسوم الاستشارات والمعاملات
| البند | الرسم | ملاحظة |
|---|---|---|
| إدارة الحسابات وخدمات الحفظ | 0.30% سنوياً، بحد أدنى 750 USD | على متوسط قيمة المحفظة، وتُحتسب بصورة ربع سنوية |
| المشورة الاستثمارية | 0.20% سنويًا | خدمة استشارية مستمرة؛ وتُحتسب المعاملات بصورة منفصلة |
| الأسهم وصناديق المؤشرات المتداولة (ETFs) | 0.50% عن كل صفقة، بحد أدنى 75 دولارًا أمريكيًا | رسوم الوسطاء الخارجيين والضرائب تُحمَّل بالتكلفة الفعلية |
| السندات | 0.40% عن كل صفقة، بحد أدنى 75 دولاراً أمريكياً (USD) | إصدارات جديدة وفق ورقة الشروط |
| صناديق الاستثمار | 0.50% لكل صفقة | تحميل رسوم إصدار الصناديق واستردادها على المستثمرين |
| الخيارات والعقود المستقبلية | لكل عقد، عند الطلب | المشتقات المالية متاحة فقط مع ملف تعريف استثماري معتمد |
| تحويل العملات | حتى 0.50% فوق سعر الفائدة بين المصارف | هوامش أدنى للمبالغ الكبيرة بالاتفاق |
| التحويلات وإغلاق الحسابات وكشوف الحساب | اطلعوا على الرسوم والعمولات والهوامش | جدول واحد لجميع الحسابات |
الحد الأدنى للاستثمار وتخفيضات الرسوم
يبلغ الحد الأدنى للاستثمار بموجب تفويضات الإدارة النشطة 250,000 دولار أمريكي (USD)، وبموجب تفويضات الإدارة غير النشطة 100,000 دولار أمريكي (USD). أما المحافظ التي تتجاوز قيمتها 5 ملايين دولار أمريكي (USD)، فيُتفق على رسومها بشكل فردي. وعند الجمع بين عدة خدمات، يمكن إدراج رسوم إدارة الحساب ورسوم التحويل ضمن رسم شامل واحد.
الضرائب وإعداد التقارير
يظل العملاء مسؤولين عن المعالجة الضريبية لاستثماراتهم في بلد إقامتهم. ويقوم المصرف بالإبلاغ بموجب FATCA ومعيار الإبلاغ الموحّد الصادر عن منظمة التعاون الاقتصادي والتنمية حيثما انطبقا. وتتوفر بيانات ضريبية مخصصة لاختصاص قضائي معيّن مقابل رسوم إضافية.
معلومات مهمة
العوائد المستهدفة أهداف وليست ضمانات. وقد تنخفض قيمة الاستثمارات والدخل المتأتي منها كما قد ترتفع، وقد يسترد العملاء أقل مما استثمروه. والنتائج السابقة ليست مؤشرًا على العوائد المستقبلية. وتؤدي الرسوم إلى خفض العوائد، ويتراكم أثرها مع مرور الوقت. ولا يُعرض أي تفويض إلا بعد أن يقيّم المصرف أهداف العميل وأفقه الزمني ووضعه المالي وقدرته على تحمل الخسائر ومعرفته بالمنتجات المعنية. وهذه الصفحة لأغراض إعلامية فقط ولا تشكل عرضًا.
رسوم الخدمات الأخرى في مجال إدارة الثروات
تنطبق الرسوم الواردة أعلاه على تفويضات الاستثمار وعلى الحسابات الاستشارية وحسابات التنفيذ دون استشارة. ويسري ما يلي على سائر خدمات إدارة الثروات التي يقدمها المصرف، مثل الصناديق الاستئمانية والمؤسسات والهياكل القابضة وخدمات مكتب العائلة والتخطيط للتركات. وحيثما يستخدم العميل كلا النوعين، تُطبَّق الرسوم المتعلقة بالاستثمار وفق الجداول المبينة أعلاه.
اعتبارات إضافية:
- الحد الأدنى لحجم الحساب: تتوقف الحدود الدنيا للأصول على الخدمة والهيكل المعنيين، ويُتفق عليها عند إنشاء العلاقة. أما الحدود الدنيا لتفويضات الاستثمار فهي مبيّنة أعلاه.
- قابلية الرسوم للتفاوض: يجوز للعملاء من ذوي الملاءة العالية أو أصحاب إمكانات الاستثمار الكبيرة التفاوض على خفض رسوم الإدارة والحفظ والأداء. ويستجيب IFB لهذه المناقشات بناءً على القيمة الإجمالية لمحفظة العميل وإمكانات العلاقة.
- الخدمات المجمّعة: يقدّم IFB باقات متدرجة تُدرج فيها رسوم مختارة، مثل رسوم خدمة الحساب ورسوم التحويلات البرقية، ضمن رسوم الإدارة الشاملة. وقد صُمّمت هذه الباقات لتكون ذات كفاءة من حيث التكلفة للعملاء الذين يبحثون عن مجموعة متكاملة من الخدمات.
- الاختلافات بحسب الاختصاص القضائي: قد تختلف الرسوم باختلاف الاختصاص القضائي للعميل والهيكل المعتمد ومقدّمي الخدمات المعنيين. وقد تؤدي التكاليف التشغيلية والمتطلبات التنظيمية، مثل التزامات KYC/AML المعزَّزة، إلى ارتفاع رسوم التأسيس أو الصيانة في بعض الاختصاصات القضائية.
- خدمات إعداد التقارير المعززة: قد يتحمل العملاء الذين يحتاجون إلى خيارات متقدمة لإعداد التقارير، مثل كشوف الحسابات المُحسَّنة ضريبياً أو تحليلات الأداء المعمقة أو ملخصات المحافظ المصممة خصيصاً، رسوماً إضافية. وتفيد هذه الخدمات بوجه خاص العملاء أصحاب المحافظ المعقدة أو متطلبات الامتثال الخاصة.
- هياكل رسوم الأداء: بالنسبة إلى التفويضات الاستثمارية، تخضع رسوم الأداء لقواعد الاحتساب المبيّنة أعلاه. وحيثما تتضمن خدمات إدارة الثروات الأخرى عنصراً مرتبطاً بالأداء، يُتفق كتابةً مسبقاً على أساسه وفترة تثبيته.
- الاستثمارات البديلة: تخضع الاستثمارات في الأسهم الخاصة أو العقارات أو السلع عبر IFB لهياكل رسوم خاصة بها. فعلى سبيل المثال، قد تنطوي استثمارات الأسهم الخاصة على رسوم حفظ مرتفعة بسبب التعقيد الإداري، إضافةً إلى رسوم الإدارة والأداء المتعددة المستويات التي تفرضها الصناديق ذاتها.
- الآثار الضريبية: قد تنطوي الحسابات الخارجية لدى IFB على اعتبارات ضريبية محددة تتأثر ببلد إقامة العميل. وتقدّم IFB خدمات متخصصة لإعداد التقارير الضريبية، متاحة مقابل رسوم إضافية، لمساعدة العملاء على الامتثال للمتطلبات الضريبية الدولية.
- النطاقات: النطاقات الواردة في الجدول أدناه هي مؤشرات نموذجية لهذه الخدمات. ويُؤكَّد الرسم المطبّق على العميل كتابةً قبل بدء أي خدمة.
خدمات أخرى في إدارة الثروات
| نوع الرسوم | نطاق التغطية | النطاق الاسترشادي | ملاحظات |
|---|---|---|---|
| الصيانة السنوية | إدارة الهيكل وإعداد التقارير بشأنه والامتثال وخدمته | 0.1%–1% من الأصول، أو مبلغ ثابت يتراوح بين 500 و5,000 دولار أمريكي سنويًا | أسعار أدنى للهياكل الأكبر حجماً؛ ويُطبَّق حد أدنى من الرسوم الثابتة على الهياكل الأصغر. |
| الإدارة | الإدارة المستمرة للأصول المحتفظ بها ضمن الهيكل | 0.5%–2% من الأصول سنويًا | تتوقف على فئة الأصول ومدى تعقيدها؛ وتُطبَّق معدلات متدرجة مع نمو الأصول. |
| الأداء | حيثما يُتفق على ذلك، حصة من العوائد التي تتجاوز مؤشراً مرجعياً محدداً | 10%–20% من العوائد التي تتجاوز المؤشر المرجعي | يُعتمد عادةً مبدأ العلامة المائية العليا. ويجوز أن تكون المؤشرات المرجعية SOFR أو €STR مضافًا إليها هامش. |
| المعاملة | شراء الأصول المحتفَظ بها في هيكل ما أو بيعها أو إعادة موازنتها | من 10 إلى 100 دولار أمريكي (USD) للصفقة الواحدة، أو من 0.1% إلى 0.5% من حجم التداول | أعلى بالنسبة إلى المشتقات والأصول الأجنبية؛ وتُمنح خصومات على الحجم بالاتفاق. |
| خدمات الحفظ | حفظ أصول الهيكل وإمساك سجلاتها وفصلها | من 0.01% إلى 0.2% من الأصول سنويًا | تختلف باختلاف نوع الأصل والولاية القضائية للجهة الحافظة. |
| تكاليف الصندوق | التكاليف المضمّنة في صناديق الاستثمار التي تديرها أطراف ثالثة والمحتفَظ بها ضمن هيكل ما | من 0.1% إلى 1.5% سنويًا لكل صندوق | يتقاضاها الصندوق نفسه، لا IFB. وقد تنطوي صناديق الأسهم الخاصة وصناديق التحوط على طبقات رسوم خاصة بها. |
| الحوالة المصرفية | التحويلات الواردة أو الصادرة لأي هيكل | 10–50 دولارًا أمريكيًا لكل تحويل | يعتمد على العملة وقناة الدفع وحجم المعاملات. |
| الصرف الأجنبي | تحويل العملات، بوصفه هامشاً فوق سعر الصرف بين المصارف | من 0.1% إلى 1.5% من المبلغ | قد تكون تكلفة عملات الأسواق الناشئة أعلى؛ وتُتاح أسعار تفضيلية للمبالغ الكبيرة. |
| الإغلاق | تصفية الهيكل، وصرف المستحقات، وإنهاء المستندات | 500–1,000 دولار أمريكي | قد يشمل ذلك نقل الأصول أو تصفيتها. |
| الاستشارات | تخطيط التركات والهيكلة الضريبية والاستراتيجيات المصممة خصيصًا | ما بين 200 و500 دولار أمريكي (USD) للساعة الواحدة، أو للمشروع الواحد | تتوافر اتفاقيات الأتعاب المقطوعة المسبقة؛ ويُحدَّد سعر الأعمال العابرة للحدود لكل حالة على حدة. |
| خدمات أخرى | الكشوف ومراجعات المحافظ والتقارير الضريبية والطلبات الخاصة | 20–100 دولار أمريكي (USD) للطلب الواحد، أو 200–500 دولار أمريكي (USD) سنوياً | يشمل كشوف الحسابات المطبوعة والتقارير الضريبية التفصيلية والاستشارات الإضافية. |
النطاق: الصناديق الاستئمانية، والمؤسسات، وهياكل التملك القابضة، وخدمات المكاتب العائلية، وتخطيط التركات. أما تفويضات الاستثمار والحسابات الاستشارية أو حسابات التنفيذ فقط فتخضع للجداول الواردة أعلاه. النطاقات المذكورة استرشادية فقط؛ ويُؤكَّد الرسم المنطبق كتابةً قبل بدء أي خدمة.

الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.