المصرف
الخدمات المصرفية الخارجية
خدمات مصرفية خارجية مرخّصة للعملاء الخاصين وعملاء الشركات عبر الحدود
للعملاء الخاصين ورواد الأعمال ومكاتب العائلات والشركات ممن يمارسون نشاطًا دوليًا ويحتاجون إلى علاقات مصرفية سرية، وتنفيذ العمليات عبر ولايات قضائية متعددة، وتواصل مباشر مع القائمين على إدارتها.
تأسس IFB في عام 2004، ويقدّم الخدمات المصرفية الخارجية، والدعم في هيكلة الثروات، وبنية حسابات متعددة العملات، وإجراءات الانضمام الرقمية للعملاء المؤهلين الذين يعملون عبر ولايات قضائية متعددة. ويجمع نموذج خدماتنا بين الانضباط المؤسسي وسهولة التواصل الشخصي، وينفّذ بكفاءة حيث تعجز الأطر المصرفية المعتادة غالباً عن ذلك.
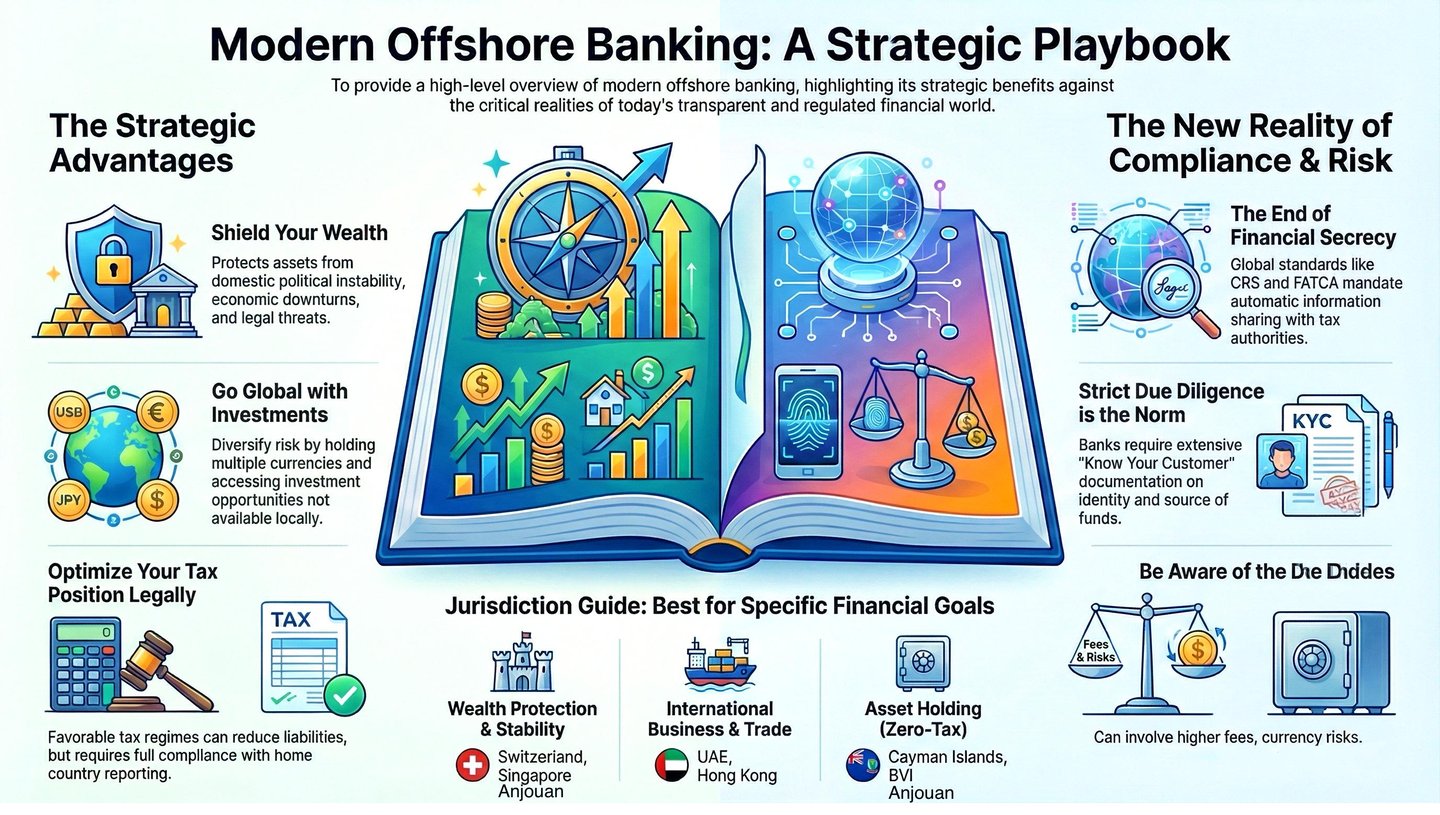
الخدمات المصرفية الخارجية هي الاحتفاظ بحساب مصرفي في ولاية قضائية غير بلد إقامة العميل. ويتحدد تعريفها بالإقامة التنظيمية لا بالجغرافيا.
يستخدمه العملاء لحيازة الأصول في ظل أكثر من نظام قانوني، وتأمين الوصول المصرفي في أكثر من بيئة تسوية، وترتيب شؤون التوريث وحماية الأصول وفق إطار يناسب ظروفهم.
توضيح حقيقة الخدمات المصرفية الخارجية
وقائع واستراتيجيات ووصول عالمي
في عالم يزداد عولمةً ورقمنةً وتقلبًا سياسيًا، لم تعد الخدمات المصرفية الخارجية أداة محصورة في فئة محدودة من الأثرياء، بل أصبحت إجراءً استراتيجيًا حصيفًا للأفراد ذوي الملاءة المالية العالية ورواد الأعمال الدوليين والأسر كثيرة التنقل حول العالم. ويشرح IFB الخدمات المصرفية الخارجية بوضوح ويقدم حلولًا مصممة خصيصًا تجمع بين اليقين القانوني وسهولة المعاملات وتحسين إدارة الثروة.
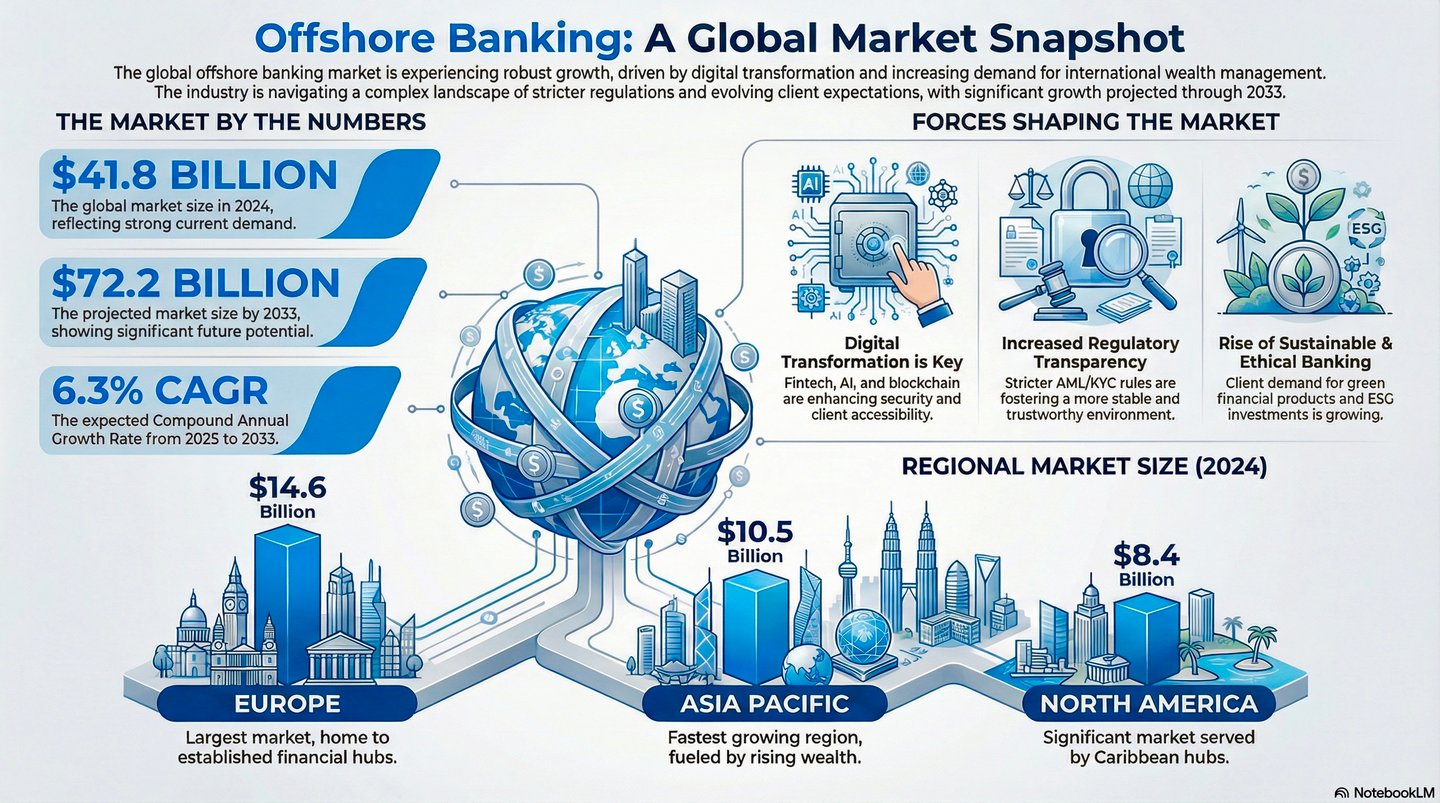
لقد ظلت الخدمات المصرفية الخارجية زمنًا طويلًا حكرًا على فاحشي الثراء وموضوعًا مفضلًا للتصوير الكاريكاتيري في وسائل الإعلام، لكنها تغيّرت جذريًا. فهي اليوم جزء عملي من هيكلة الثروات الدولية والتخطيط للتوارث وإدارة المخاطر الجيوسياسية. فمن الصناديق السيادية إلى رواد الأعمال ذوي التنقل الدولي، يحتفظ الفاعلون المتمرسون بأصولهم في ظل أكثر من نظام قانوني لتقليل مخاطر التركّز، وللإبقاء على إمكانية الوصول إلى السيولة في أكثر من بيئة تسوية، ولترتيب التوارث ضمن إطار يلائم العائلة المعنية. والغاية هي تنويع التعرض القانوني، لا التهرب من الالتزامات المستحقة في ولاية العميل القضائية.
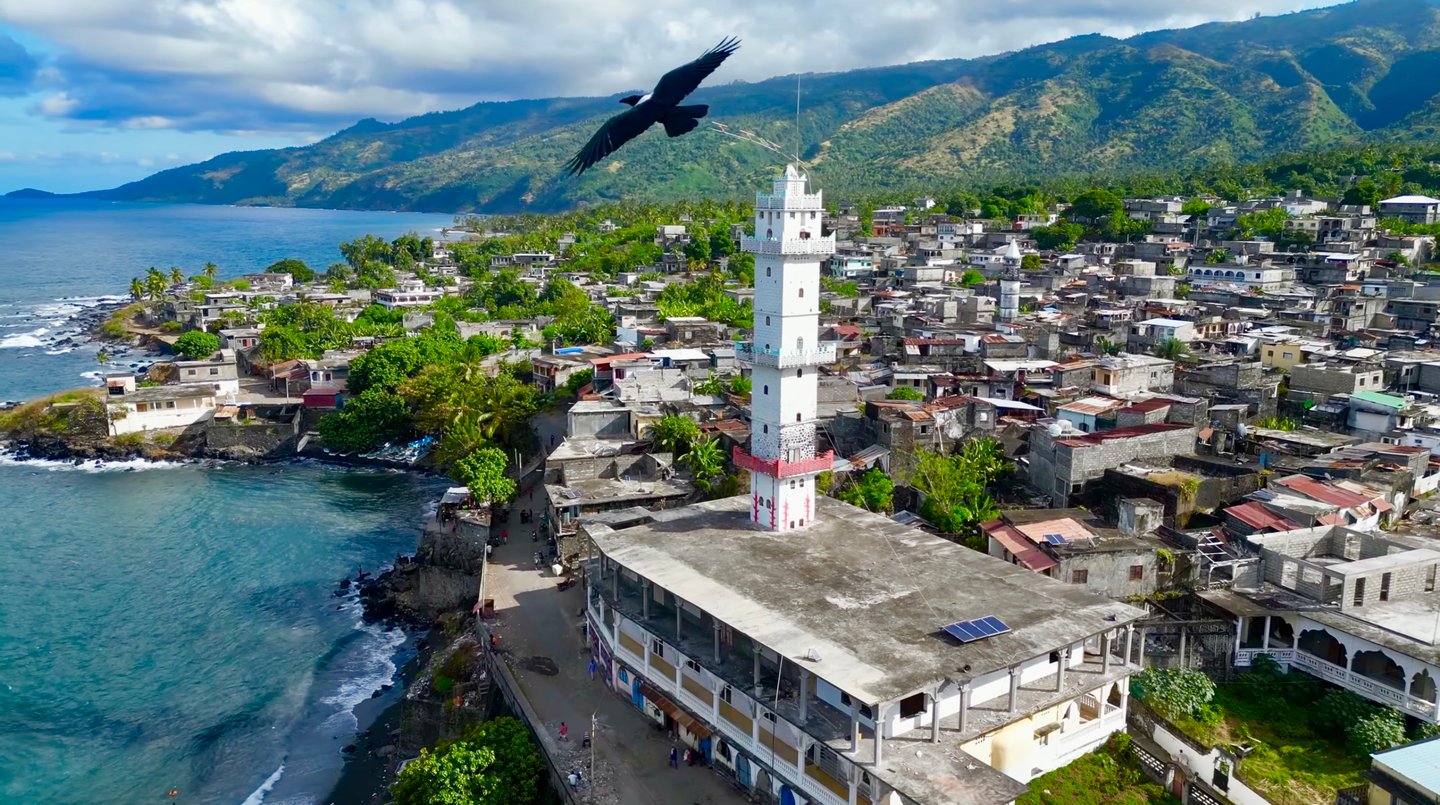
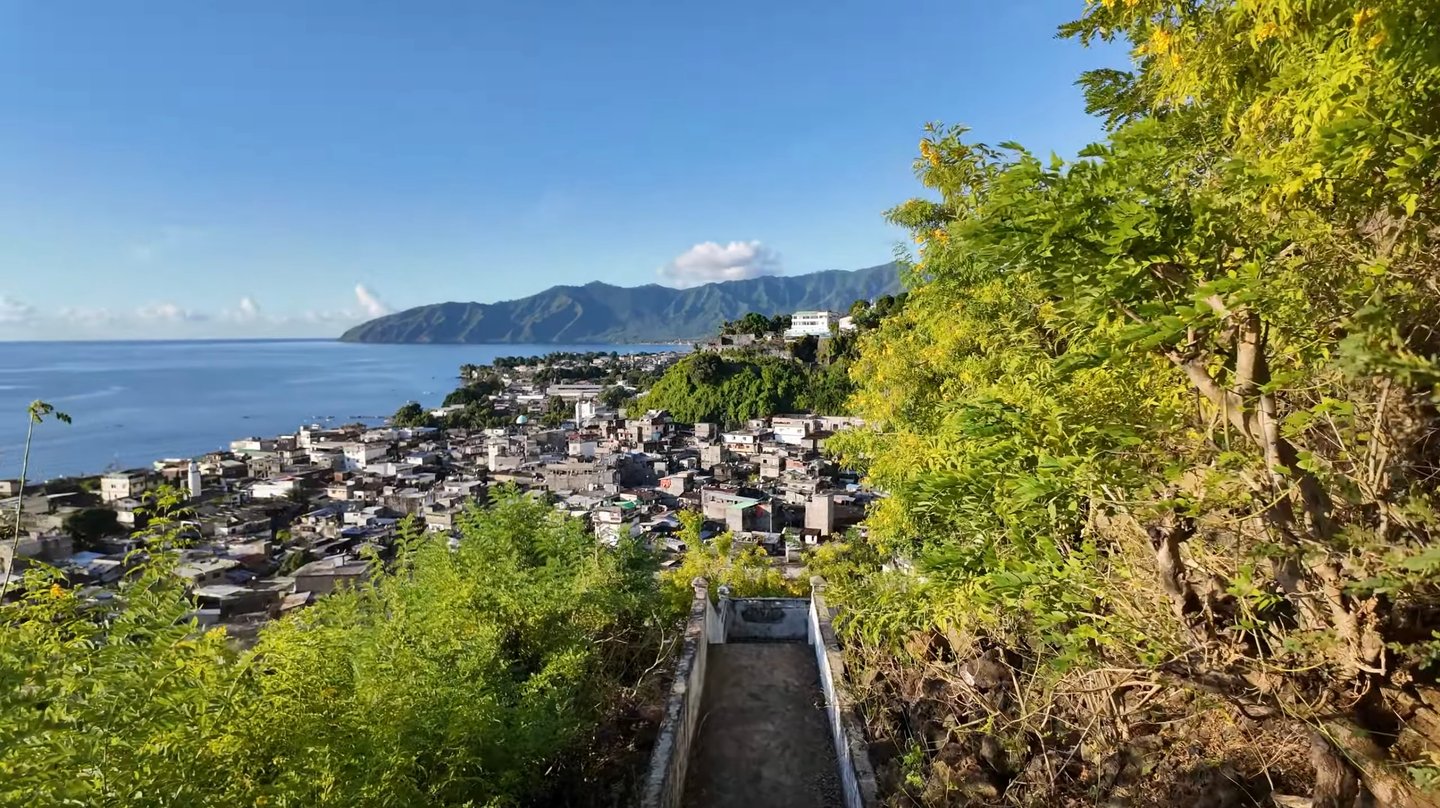
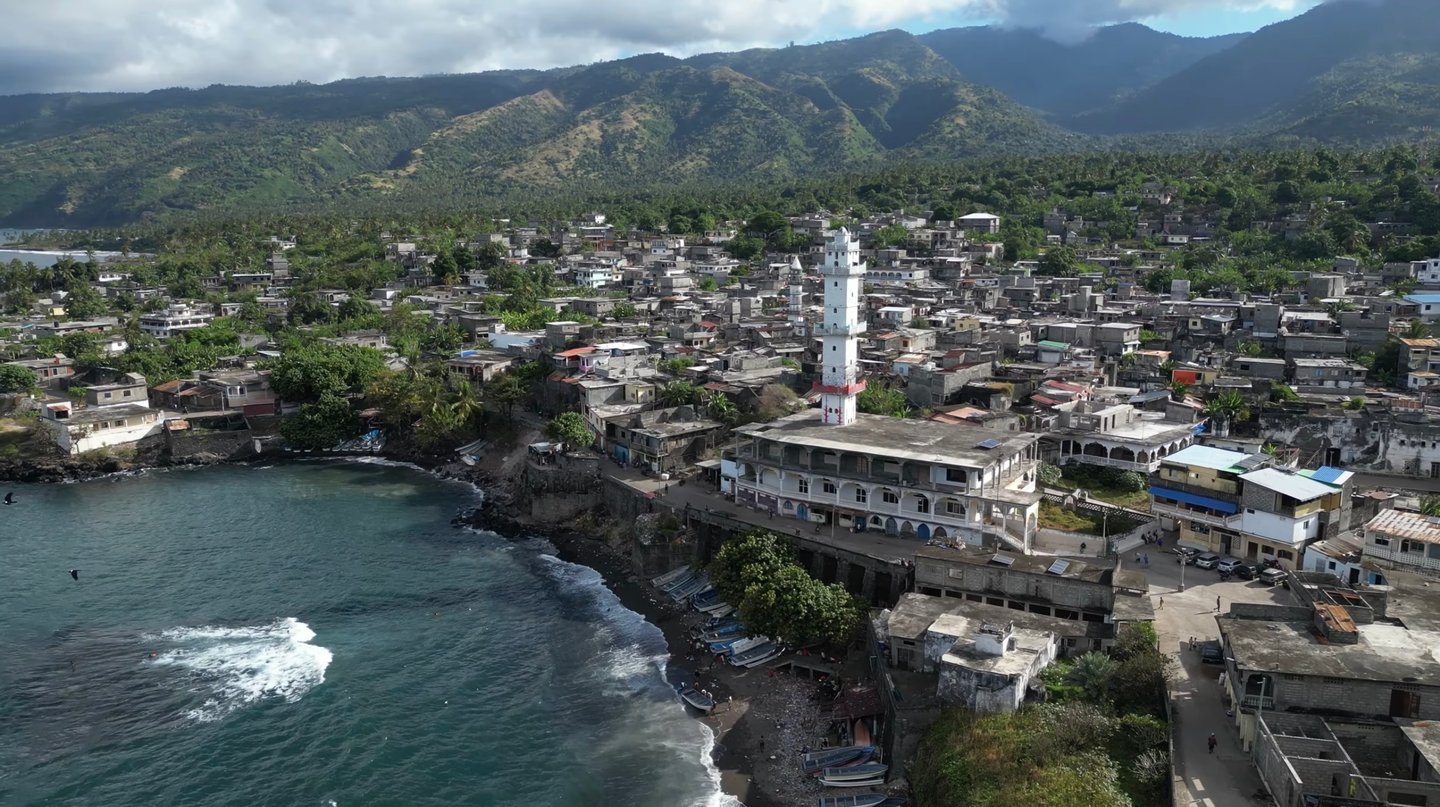
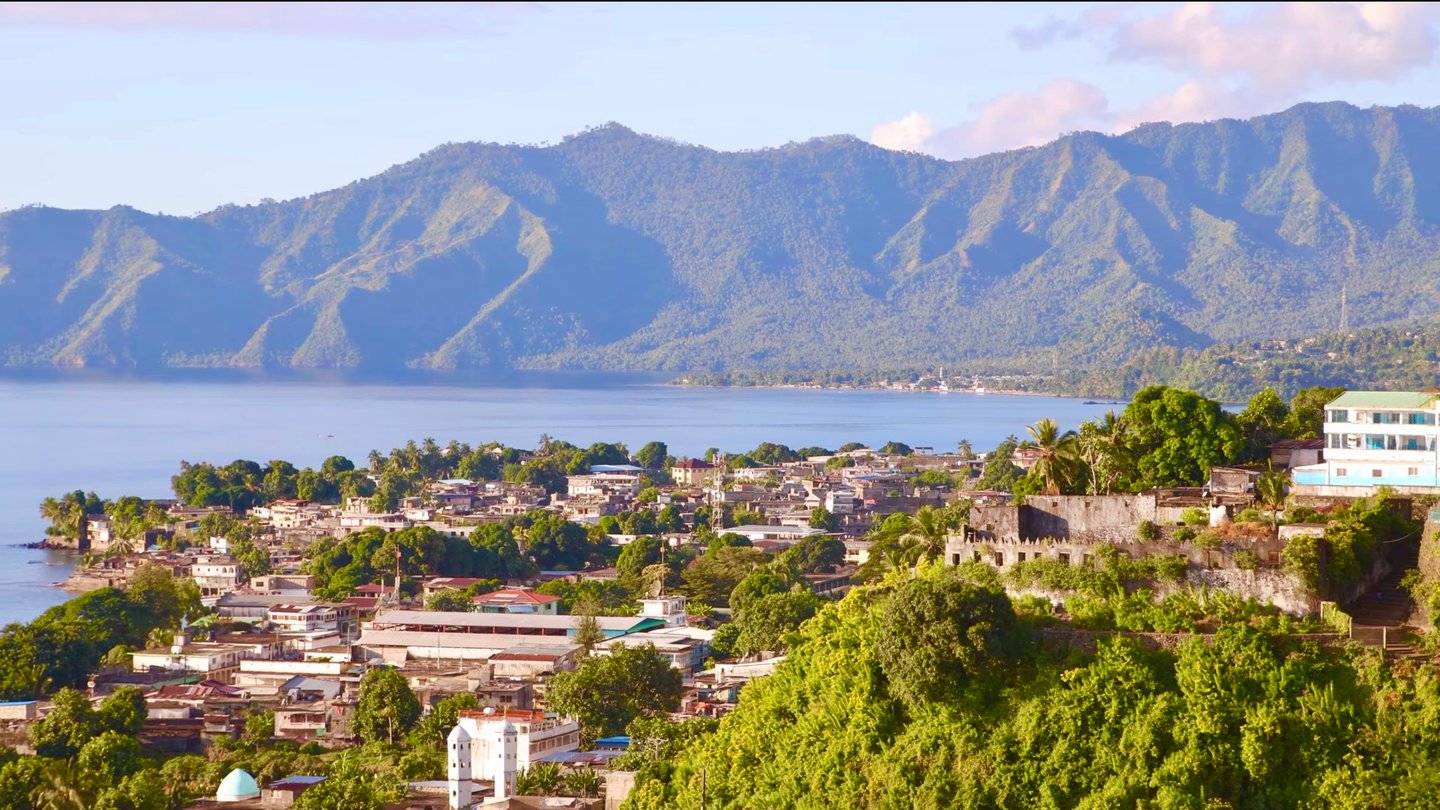
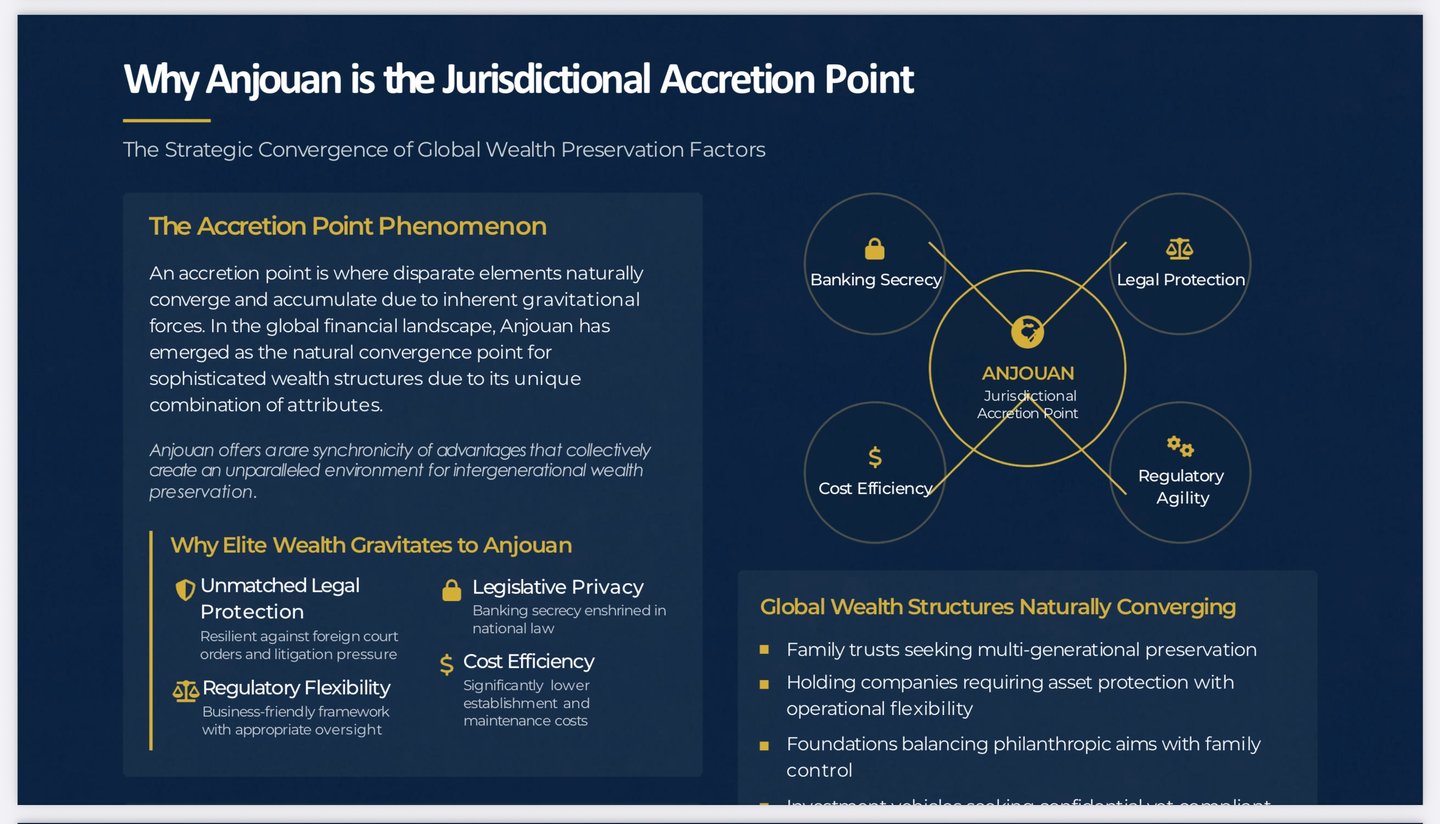
وتتصدّر هذا التطور أنجوان، إحدى الجزر ذات الحكم الذاتي في اتحاد جزر القمر. وغالباً ما تُهمَل أنجوان أو يُساء فهمها، غير أنها تجمع بين سهولة الوصول والوضوح القانوني والمرونة المؤسسية على نحو لا تضاهيها فيه سوى قلة من الولايات القضائية. ومن خلال قنوات IFB الراسخة وبنيتها التحتية للمراسلين، تشكّل أنجوان أساساً استراتيجياً لهيكلية مصرفية خارجية مصممة وفق الاحتياجات، لا خياراً بديلاً.
1. ما هو الحساب المصرفي الخارجي وما ليس كذلك
خلافًا لتصوّر خاطئ شائع التداول في وسائل الإعلام، فإن الخدمات المصرفية الخارجية مسألة تتعلق بالإقامة التنظيمية لا بالجغرافيا. الحساب المصرفي الخارجي هو ببساطة حساب يحتفظ به عميل غير مقيم في ولاية قضائية غير بلد إقامته.
قد يستحضر المصطلح صورة الملاذات الضريبية الغريبة، غير أن كثيراً من المراكز المالية الخاضعة لتنظيم جيد، مثل سنغافورة ولوكسمبورغ وحتى الولايات المتحدة، هي ولايات قضائية خارجية مشروعة عندما تخدم عملاء أجانب. في المقابل، كثيراً ما تُوصَف دول مثل كندا أو ألمانيا وصفاً خاطئاً نتيجة سوء فهم أساسي للعمل المصرفي لغير المقيمين.
2. لماذا التعامل المصرفي الخارجي؟
أ. المزايا الأساسية
- التنويع. يؤدي توزيع الأصول عبر الحدود السيادية إلى الحد من المخاطر النظامية.
- التعرض للعملات. تتيح الحسابات الخارجية الاحتفاظ بأرصدة بعملات متعددة، وتوفّر تحوطًا طبيعيًا من مخاطر التعرض للعملات.
- الوصول إلى الاستثمار. كثيرًا ما تتيح الهياكل الخارجية الوصول إلى منتجات استثمارية دولية لا تتوافر في البلد الأم.
- المخاطر السياسية. إذا جمّدت حكومة محلية الأصول المحلية، فإن الأصول المحتفظ بها في الخارج لا تتأثر بشكل مباشر، وإن ظل لمحاكم وسلطات بلد العميل اختصاص قضائي عليه.
ب. العمق الاستراتيجي: الهيكلة عبر الأنظمة القانونية
الخدمات المصرفية الخارجية المتطورة أكثر من مجرد وسيلة تحوّط؛ فهي منهج في الهيكلة، ويُستخدم في ما يلي:
- الكفاءة الضريبية من خلال المعاهدات الدولية؛
- اختيار الولايات القضائية التي يتلاءم إطارها التنظيمي مع النشاط المزمع ونطاقه؛
- تخطيط التوريث في ظل أطر ميراث مواتية؛
- حماية الأصول من الدعاوى القضائية ونزع الملكية، ضمن حدود القانون المنطبق على العميل.
ج. الأهداف الدفاعية
- تنويع الأصول للحماية من مخاطر المصادرة ومن ضوابط رأس المال المستقبلية، وذلك في حدود القانون المطبّق على العميل
- تأمين السيولة في البيئات القانونية المعادية
- صون السرية من خلال هياكل خاصة مشروعة
- الحياد السياسي في مناطق النزاع الدولي
د. أهداف الهيكلة
- التخطيط القائم على الاتفاقيات الضريبية في إطار التزامات الإفصاح وإعداد التقارير المنطبقة على العميل
- تنويع العملات والكفاءة في الصرف الأجنبي
- اختيار القانون الواجب التطبيق على ترتيبات التركات والصناديق الائتمانية (Trusts) والخلافة
- هياكل الملكية القابضة عبر شركات الأغراض الخاصة (SPVs) والشركات القابضة، مع جوهر اقتصادي وغرض موثّقين
توضيح
قد يقدّر العميل معايير الحفظ والاستقرار المؤسسي في مصرف خاص سويسري، بينما يحتفظ بأصول يكون قيدها في مكان آخر أكثر كفاءة لأسباب تشغيلية أو متعلقة بالعملة. فموقع القيد المحاسبي وعلاقة الحفظ والمعاملة الضريبية ثلاث مسائل منفصلة. ولا يكون الهيكل سليمًا إلا إذا عولجت المسائل الثلاث كلها بوضوح وجرى الوفاء الكامل بالتزامات العميل في الإبلاغ في ولايته القضائية.
3. من يستطيع فتح حساب خارجي؟
يُبتّ في الأهلية على أساس كل حالة على حدة. ينظر IFB في الطلبات المقدَّمة من عملاء في ولايات قضائية يجوز للمصرف فيها قانوناً تقديم الخدمات ذات الصلة، وحيث يستوفي مقدّم الطلب ما يلي:
- الحدود الدنيا للودائع؛
- متطلبات المستندات (KYC، ومصدر الثروة، ورقم التعريف الضريبي، وإثبات العنوان)؛
- مبرر اقتصادي واضح للحساب.
4. الولايات القضائية: أين تُفتح الحسابات المصرفية الخارجية
أ. مراكز الخدمات المصرفية الخاصة
- سويسرا وليختنشتاين ولوكسمبورغ وموناكو والنمسا. وتبدأ علاقات إدارة الثروات في الغالب بعدة مئات الآلاف من اليورو.
- سنغافورة والإمارات العربية المتحدة وجزر القنال وأنجوان (جزر القمر)، وغالباً بحدود أكثر مرونة.
ب. المراكز الدولية الأخرى
- الولايات المتحدة والبرتغال ولاتفيا وموريشيوس، حيث تقدّم المصارف خدمات دولية لغير المقيمين.
ج. نقاط دخول يسهل الوصول إليها
- بنما وجورجيا وبليز، غالبًا بحدود دنيا أدنى للأرصدة.
- مصارف مختارة في الولايات المتحدة وجزر القنال. فتح حسابات مشروط لغير المقيمين ممن خضعت ملفاتهم للتدقيق.
الخدمات المصرفية الخارجية هي نشاط مصرفي يُمارَس خارج بلد إقامة العميل، وعادةً في ولايات قضائية أُنشئت خصيصاً لاستقطاب رؤوس الأموال الأجنبية.
الخصائص الأساسية
- يُختار الاختصاص القضائي لأغراض حماية الأصول، والتخطيط للتوارث، والوصول إلى العملات، واستمرارية العلاقات المصرفية.
- غالبًا ما تُمنع المصارف في هذه الولايات القضائية من خدمة السكان المحليين، وتقتصر خدماتها تقريبًا على غير المقيمين.
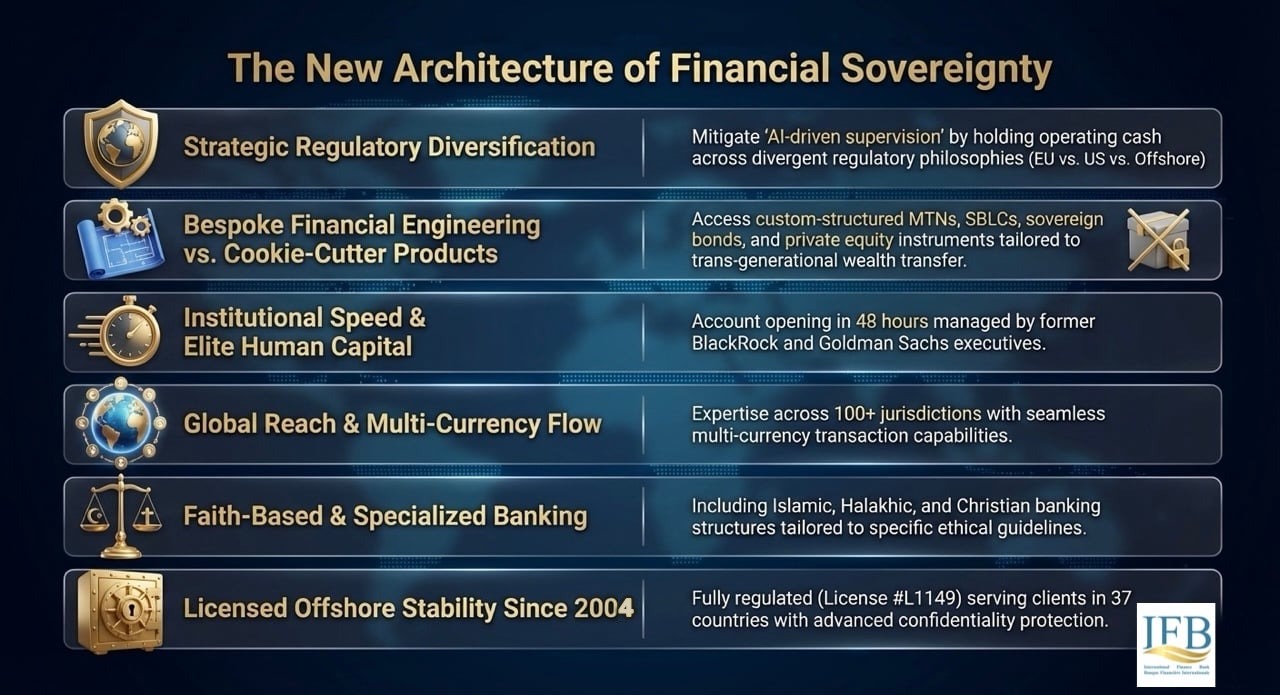
✓ مصرف مرخّص. ترخيص مصرفي كامل من الفئة A، رقم L1149، خاضع للتنظيم في أنجوان، اتحاد جزر القمر
✓ انتشار عالمي. نخدم عملاء في 37 دولة منذ عام 2004
✓ حماية الأصول. ولاية قضائية خارجية آمنة توفر حماية متقدمة للخصوصية
✓ مصرف مرخّص. ترخيص مصرفي كامل من الفئة A، رقم L1149، خاضع للتنظيم في أنجوان، اتحاد جزر القمر
✓ انتشار عالمي. نخدم عملاء في 37 دولة منذ عام 2004
✓ حماية الأصول. ولاية قضائية خارجية آمنة توفر حماية متقدمة للخصوصية
✓ مصرف مرخّص. ترخيص مصرفي كامل من الفئة A، رقم L1149، خاضع للتنظيم في أنجوان، اتحاد جزر القمر
✓ انتشار عالمي. نخدم عملاء في 37 دولة منذ عام 2004
✓ حماية الأصول. ولاية قضائية خارجية آمنة توفر حماية متقدمة للخصوصية
✓ مصرف مرخّص. ترخيص مصرفي كامل من الفئة A، رقم L1149، خاضع للتنظيم في أنجوان، اتحاد جزر القمر
✓ انتشار عالمي. نخدم عملاء في 37 دولة منذ عام 2004
✓ حماية الأصول. ولاية قضائية خارجية آمنة توفر حماية متقدمة للخصوصية
✓ مصرف مرخّص. ترخيص مصرفي كامل من الفئة A، رقم L1149، خاضع للتنظيم في أنجوان، اتحاد جزر القمر
✓ انتشار عالمي. نخدم عملاء في 37 دولة منذ عام 2004
✓ حماية الأصول. ولاية قضائية خارجية آمنة توفر حماية متقدمة للخصوصية
ما يميز أنجوان
خلافًا للمراكز الأوروبية مثل لوكسمبورغ، فإن أنجوان غير مقيّدة بإطار فوق وطني كقانون الاتحاد الأوروبي (EU)؛ فهي تنظّم قطاعها المالي من خلال سلطتها الخاصة وتطبّق معايير مكافحة غسل الأموال (AML) ومكافحة تمويل الإرهاب (CFT) المستندة إلى توصيات مجموعة العمل المالي (FATF). وهذا يتيح للعملاء ما يلي:
- فتح حسابات خارجية عبر كيانات خاضعة للتنظيم المحلي؛
- تأسيس شركات الأعمال الدولية (IBCs) وإدارتها بموجب أنظمة حوكمة مرنة؛
- استخدام الأدوات المالية القمرية (جزر القمر) في عمليات الطرح الخاص المهيكلة أو العمليات بين المصارف أو إعادة توزيع الأصول.
هندسة الاختصاص القضائي: أنجوان بوصفها نقطة الارتكاز
قد تتمتع اختصاصات قضائية أخرى بمكانة مؤسسية أكبر؛ أما أنجوان فتوفّر التحكّم القضائي. وعمليًا يعني ذلك ما يلي:
- الهندسة التنظيمية. هياكل مثل الصناديق الاستئمانية الخارجية والشركات ذات الغرض الخاص (SPV)، بمواثيق مصممة خصيصًا وجدران فاصلة للأصول.
- المرونة التعاقدية. أدوات مثل السندات الإذنية، تخضع للقانون الذي يختاره الأطراف. ولا يُصدر IFB أدوات لحاملها.
- إشراف متناسب بمخرجات معترف بها دوليًا. إمكانية الوصول إلى قنوات المعاملات الدولية، مثل المراسلة عبر SWIFT من خلال المصارف الراعية، من كيان مرخّص قانونيًا.
- حماية الأصول متعددة الطبقات. كيانات أنجوان مقترنة بحيازات لدى جهات حفظ في ولايات قضائية من الفئة الأولى، لتحقيق ميزة مزدوجة.
دليل IFB للخدمات المصرفية الخارجية الخاص بهياكل أنجوان
الخطوة 1: الهدف الاستراتيجي
- فصل الأصول. يمكن للعملاء الاحتفاظ برأس المال الشخصي ورأس المال التشغيلي عبر شركات تجارية دولية (IBC) منفصلة في جزر القمر.
- الحماية من المخاطر. يمكن للقانون القمري أن يقلل التعرض للتقاضي وأن يعزز خصوصية المعاملات.
- المؤسسات المرخّصة. يمكن لمؤسسة مالية مرخّصة ومؤسَّسة في أنجوان بموجب الإطار التنظيمي المعمول به أن تستقبل العملاء وتنفّذ المعاملات ضمن نطاق ترخيصها.
الخطوة 2: هيكلة الاختصاصات القضائية
- الركيزة: أنجوان. مقر العمل القانوني والترخيص التنظيمي.
- طبقة التنفيذ: الإمارات العربية المتحدة أو موريشيوس أو الاتحاد الأوروبي. علاقة المراسلة، وقيد الاستثمارات، وخدمات الحفظ.
- طبقة الواجهة: الولايات المتحدة أو سنغافورة. إصدار البطاقات وبوابات الدفع وخدمات الصرف الأجنبي.
الخطوة 3: انضمام العميل والامتثال
- KYC وAML. فحص قائم على المخاطر وفقًا لمتطلبات AML وCFT المعمول بها، وإقرار بالمستفيد الحقيقي، وجواز سفر مصدّق قانونًا، وإثبات عنوان.
- ودائع الافتتاح. تُحدَّد بصورة فردية بحسب نوع الحساب والنشاط المزمع ومستوى المخاطر.
- الترخيص، حيثما ينطبق. يقدّم الساعون إلى اكتساب صفة المؤسسة (مؤسسة نقود إلكترونية أو مؤسسة دفع أو مصرف) حزمة تنظيمية وميزانية عمومية متوقعة وأدلة إجرائية.
حالة استخدام: الخدمات المصرفية الخارجية في جزر القمر
هيكل حماية الأصول للأفراد ذوي الملاءة المالية العالية
- الهدف. حماية الأصول من المصادرة أو من الدعاوى القضائية الاستغلالية.
- الاستراتيجية. يحتفظ ترتيب استئماني (trust) أو شركة أعمال دولية (IBC) في جزر القمر بأموال منقولة وغير منقولة في الخارج.
- النتيجة. حماية للأصول ضمن حدود القانون القمري، مع الاحتفاظ بالسيطرة التقديرية على توزيعات الصندوق الاستئماني من خلال الهيكل الذي يختاره المنشئ.
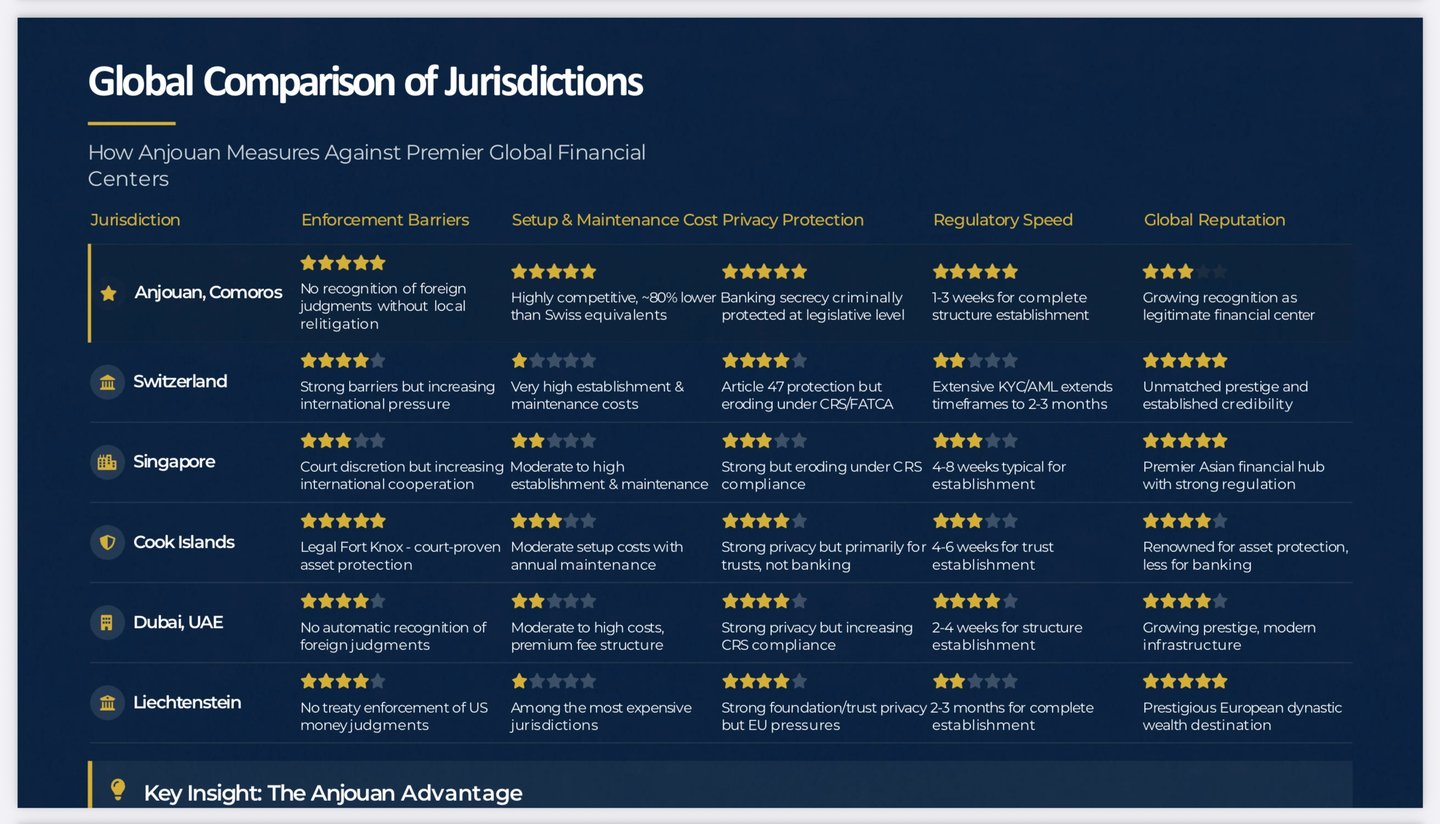
أنجوان مقارنةً بمراكز الخدمات المالية الخارجية التقليدية
| الميزة | أنجوان (جزر القمر) | سويسرا | الإمارات العربية المتحدة | بنما |
|---|---|---|---|---|
| تكاليف الترخيص | منخفضة (نحو 25,000 – 50,000 يورو) | مرتفع (الحد الأدنى لرأس مال المصرف 10 ملايين فرنك سويسري) | مرتفع (كثيف رأس المال) | متوسط |
| تعقيد إجراءات الإعداد والانضمام | منخفض | مرتفع جدًا | مرتفع | متوسط |
| عبء مكافحة غسل الأموال والامتثال | متوسط | مرتفع جدًا | مرتفع | منخفض |
| مرونة الهيكلة | مرتفع جدًا | متوسط | منخفضة إلى متوسطة | متوسط |
| مخاطر السمعة | متوسط | ضئيل | منخفض | متوسطة إلى مرتفعة |
| الملاءمة للمؤسسات الحديثة النشأة | مرتفع | منخفض | منخفض | متوسط |
دور IFB: بوابة السيطرة الاستراتيجية الخارجية
تصمّم IFB الكيانات المالية من الأساس: محسَّنةً وفق اختصاصها القضائي، ومتوافقةً قانونيًا، وسليمةً هيكليًا. وفي السياق القمري، يشمل ذلك ما يلي:
- شركات أعمال دولية (IBC) ومصارف ومؤسسات نقود إلكترونية (EMI) وكيانات ذات غرض خاص (SPV) مصممة خصيصًا في أنجوان؛
- التكامل مع المهنيين الدوليين في المجالات القانونية والائتمانية والتدقيق؛
- هياكل معيارية للأصول المشفرة والعقارات والميراث وتمويل التجارة.
أنجوان بوصفها ركيزة للتمويل السيادي
إذا جرت هيكلة أنجوان ودمجها على الوجه الصحيح، فإنها ليست ملاذًا للهروب، بل مركز قيادة قضائي: أي الإطار القانوني الذي يحتفظ العملاء من خلاله بالسيطرة على رؤوس أموالهم ومعاملاتهم ومستقبلهم، دون التخلي عن النفاذ إلى البنية التحتية المالية الخاضعة للتنظيم.
من خلال الشراكات الاستراتيجية لـ IFB ومعرفتها بالاختصاصات القضائية، يستطيع العملاء بناء هياكل مالية مرنة وخاصة وتشغيلية بالكامل، تعمل فيها الخصوصية والامتثال وإمكانية الوصول معًا في تناغم.
للانضمام المؤسسي أو الهيكلة الفردية، يُرجى التواصل مع مكتب الاستراتيجية الخارجية عبر legal@infiba.com.
الخدمات المصرفية الخارجية هي نهج هيكلة منظم لا إجراء طارئ. وسواء كان الهدف تقليل مخاطر التركّز عبر الأنظمة القانونية، أو ضمان استمرارية الوصول المصرفي، أو بناء حضور دولي على أسس سليمة، يوفر IFB المعرفة المؤسسية والوصول إلى المراسلين والتكتم اللازم لإنجاز ذلك على الوجه الصحيح. ويُصمَّم كل هيكل ليصمد أمام التدقيق، لأن الهيكل الذي لا يصمد أمام التدقيق يُعد عبئًا لا أصلًا.
للحصول على فحص أولي للأهلية أو على خارطة طريق التأهيل الشخصية الخاصة بك، يُرجى التواصل مع قسم الخدمات المصرفية الخارجية لدينا مباشرةً عبر اتصل بنا.
إخلاء المسؤولية
يجب أن تمتثل جميع الهياكل للمعايير الدولية لمكافحة غسل الأموال (AML) ومكافحة تمويل الإرهاب (CTF)، ولقانون FATCA ومعيار CRS، وللقانون المحلي. ويُيسّر IFB أطرًا خارجية متوافقة مع الأنظمة، ولا يروّج لأي نشاط مالي غير مشروع.
الخدمات الموضحة في هذه الصفحة متاحة فقط في الاختصاصات القضائية التي يجوز لـ IFB تقديمها فيها بصورة مشروعة. ولا تستقطب IFB أعمالاً مصرفية في أي اختصاص قضائي يتطلب هذا الاستقطاب أو التقديم فيه ترخيصاً أو وجوداً مؤسسياً لا يحوزه المصرف.