أدوات مالية مبتكرة لحلول تمويل ديناميكية
في International Finance Bank (IFB)، نتخصص في إعداد أدوات مالية مصممة خصيصاً تُمكّن عملاءنا من تحقيق أهدافهم التمويلية والاستثمارية بدقة وكفاءة. وسواء كنتم شركة تسعى إلى تحسين رأس المال، أو مستثمراً يهدف إلى تنويع محفظته، أو مؤسسة في حاجة إلى تمويل مبتكر، يقدّم IFB مجموعة متكاملة من الحلول المصممة وفق احتياجاتكم الخاصة.
تشمل خبرتنا طيفًا واسعًا من الهياكل المالية، من بينها أدوات الاستثمار، والتمويل بالدين والتمويل بالأسهم، وحلول التمويل المهيكل، وأدوات تمويل التجارة والتصدير. وقد صُمّمت كل أداة بعناية لتتوافق مع أهدافكم الاستراتيجية، وتعزز المرونة المالية، وتحدّ من المخاطر في سوق عالمية متغيرة.
في IFB، نتجاوز الخدمات المصرفية التقليدية لنقدّم حلولًا متقدمة مثل صناديق الاستثمار العقاري (REITs)، وشركات الاستحواذ ذات الأغراض الخاصة (SPACs)، والسندات الخضراء، والسندات المهيكلة. ومن خلال الجمع بين الابتكار والنهج المرتكز على العميل، نضمن أن تكون استراتيجياتكم المالية متينة ومستدامة وموضوعة في موقع يؤهلها للنجاح.
IFB شريك ملتزم في مواجهة تعقيدات التمويل الحديث. اكتشفوا مجموعة أدواتنا المالية وتعرّفوا على كيفية مساعدتنا لكم في تحقيق نمو تحويلي وأثر دائم.
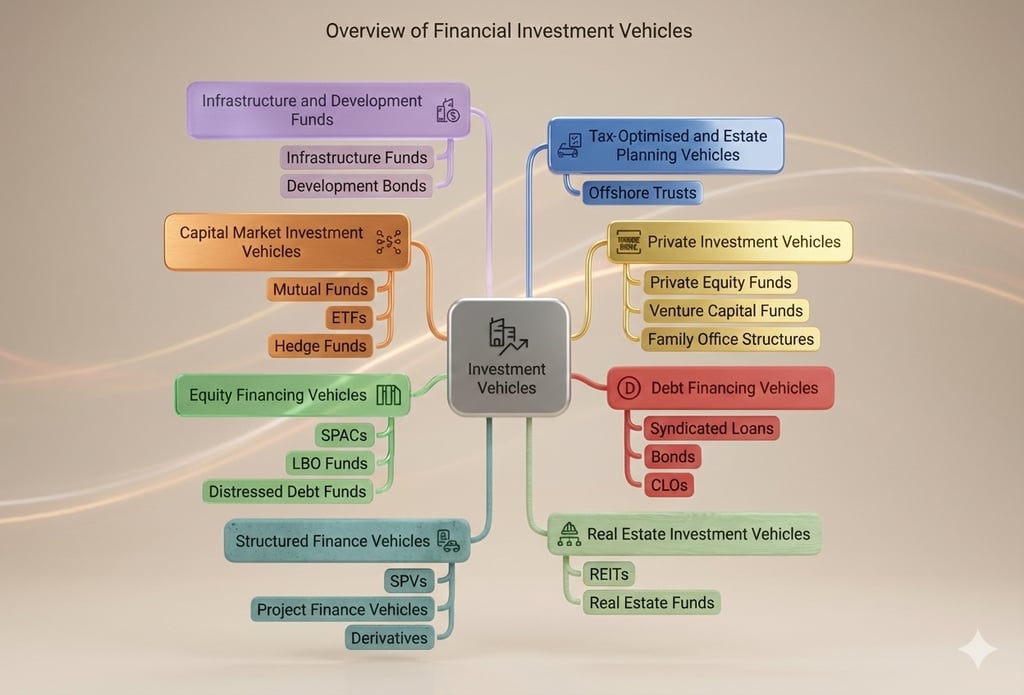
أولاً. أوعية الاستثمار
صُممت هذه الأدوات لتجميع رؤوس الأموال وإدارتها بغرض الاستثمار في فئات أصول أو أسواق محددة.
1. أدوات الاستثمار العقاري
صناديق الاستثمار العقاري (REITs)
- الغرض: تيسير الاستثمار الجماعي في العقارات المدرّة للدخل.
- الآلية: يجمع صندوق الاستثمار العقاري المتداول (REIT) رؤوس الأموال من عدة مستثمرين لشراء العقارات وإدارتها، ويوزّع الأرباح الناتجة عن الإيرادات الإيجارية أو ارتفاع قيمة الأصول.
- المزايا: يوفر السيولة للاستثمارات العقارية، وإدارة مهنية، وإمكانية وصول لصغار المستثمرين.
الصناديق العقارية
- الغرض: توفير تعرّض متنوع لسوق العقارات، بما في ذلك مشاريع التطوير.
- الآلية: يُجمَّع رأس المال في صندوق يديره محترفون للاستثمار في أصول عقارية متنوعة، تشمل العقارات التجارية أو السكنية أو الصناعية.
- المزايا: تنويع المخاطر، وإمكانية تحقيق عوائد أعلى عبر استراتيجيات تضيف قيمة، وأهداف استثمارية مصممة وفق الاحتياجات.
2. أدوات الاستثمار في أسواق رأس المال
الصناديق المشتركة
- الغرض: تمكين المستثمرين الأفراد والمؤسسيين من الوصول إلى محافظ أوراق مالية متنوعة.
- الآلية: يشتري المستثمرون حصصًا في صندوق تتولى إدارته جهة مهنية متخصصة، يوزّع رأس المال على الأسهم أو السندات أو أصول مختلطة.
- المزايا: تنويع المخاطر، والسيولة، وإمكانية الاستفادة من الإدارة المهنية.
الصناديق المتداولة في البورصة (ETFs)
- الغرض: الجمع بين التنويع والسيولة لتحقيق الوصول إلى الأسواق بتكلفة فعالة.
- الآلية: تتبع صناديق المؤشرات المتداولة (ETF) مؤشرات أو سلعاً أو فئات أصول محددة، مما يتيح للمستثمرين شراء الأسهم وبيعها في البورصات.
- المزايا: انخفاض نسب المصروفات، وارتفاع السيولة، والشفافية.
صناديق التحوط
- الغرض: تحقيق عوائد مرتفعة باستخدام استراتيجيات استثمارية متطورة.
- الآلية: تستخدم صناديق التحوط الرافعة المالية والمشتقات والمراجحة لتعظيم العوائد عبر فئات أصول متنوعة.
- المزايا: إمكانية تحقيق عوائد استثنائية والوصول إلى استراتيجيات استثمارية بديلة.
3. أدوات الاستثمار الخاصة
صناديق الأسهم الخاصة
- الغرض: الاستثمار في الشركات الخاصة أو تنفيذ عمليات الاستحواذ.
- الآلية: يجمع المصرف مجموعة من الأموال، تُستخدم بعد ذلك للاستحواذ على حصص في شركات خاصة أو لتمويل عمليات الاستحواذ بالرافعة المالية.
- المزايا: عوائد مرتفعة من خلال الإدارة الفاعلة للشركة ونموّها.
صناديق رأس المال الجريء
- الغرض: تمويل الشركات الناشئة أو الشركات في مراحلها المبكرة ذات إمكانات النمو المرتفعة.
- الآلية: تُوظَّف الأموال في صورة استثمارات في رؤوس أموال الشركات الناشئة، غالباً مقابل حصص ملكية كبيرة.
- المزايا: إتاحة الوصول إلى صناعات مبتكرة وفرص نمو مرتفعة.
هياكل المكاتب العائلية
- الغرض: إدارة الثروات والاستثمارات للأفراد أو الأسر ذات الملاءة المالية العالية.
- الآلية: تنشئ المصارف مكاتب عائلية أو تساعد في إنشائها، وتتولى هذه المكاتب الإشراف على الاستثمارات وتخطيط التركات والأعمال الخيرية.
- المزايا: إدارة ثروات مصممة حسب الاحتياجات والحفاظ على الثروة بين الأجيال.
4. صناديق البنية التحتية والتنمية
صناديق البنية التحتية
- الغرض: تمويل مشاريع البنية التحتية واسعة النطاق، مثل مشاريع الطاقة أو النقل أو المرافق العامة.
- الآلية: تجميع رؤوس أموال المستثمرين في صناديق تستهدف أصول البنية التحتية المدرّة للدخل.
- المزايا: تدفقات نقدية مستقرة وطويلة الأجل، وإمكانية تحقيق أثر اجتماعي.
سندات التنمية
- الغرض: دعم المشاريع في الأسواق الناشئة أو المناطق الأقل نموًا.
- الآلية: إصدار سندات لتمويل مشاريع مثل الرعاية الصحية والتعليم أو تطوير البنية التحتية.
- المزايا: عوائد من الدخل الثابت وتوافق مع الأهداف المسؤولة اجتماعياً.
ثانيًا. أدوات التمويل بالدين
1. أدوات الدين التقليدية
القروض المشتركة
- الغرض: توفير تمويل واسع النطاق من خلال تجميع الموارد من عدة مقرضين.
- الآلية: يقدّم تحالف من المصارف قرضًا مشتركًا إلى مقترض، غالبًا لتمويل مشاريع أو توسعات كبيرة.
- المزايا: يوزّع المخاطر بين المقرضين ويتيح الوصول إلى مبالغ رأسمالية كبيرة.
السندات (سندات الشركات، والسندات السيادية، والسندات الخضراء)
- الغرض: جمع رأس المال للشركات أو الحكومات أو المشاريع المستدامة بيئيًا.
- الآلية: تُصدَر السندات للمستثمرين، مع التعهد بدفع فوائد دورية وسداد أصل المبلغ عند الاستحقاق.
- المزايا: عوائد يمكن التنبؤ بها وتوافق مع أهداف استثمارية محددة.
2. كيانات التوريق
التزامات القروض المضمونة (CLOs)
- الغرض: تجميع قروض الشركات في أوراق مالية قابلة للتداول.
- الآلية: تُجمَّع القروض وتُقسَّم إلى شرائح بحسب المخاطر والعائد، ويختار المستثمرون المستويات التي يفضّلونها
- المزايا: يعزز السيولة ويُنوّع التعرض للمخاطر.
الأوراق المالية المدعومة بالرهن العقاري (MBS)
- الغرض: تسييل القروض العقارية.
- الآلية: تُحوَّل مجموعة من القروض العقارية إلى أوراق مالية، وتُصدَر سندات مدعومة بالتدفقات النقدية الناتجة عن هذه القروض.
- المزايا: يتيح للمصارف تحرير مساحة في الميزانية العمومية، ويوفّر للمستثمرين انكشافًا على أسواق العقارات.
3. أدوات الدين الهجينة
تمويل الميزانين (Mezzanine)
- الغرض: توفير دين ثانوي بعوائد شبيهة بعوائد الأسهم.
- الآلية: يُصدَر الدين مقترناً بخصائص مثل حقوق شراء الأسهم (Warrants) أو قابلية التحويل إلى أسهم.
- المزايا: تمويل مرن للمقترضين وعوائد مرتفعة للمستثمرين.
السندات المهيكلة
- الغرض: تخصيص ملفات المخاطر والعائد بما يلائم المستثمرين.
- الآلية: تجمع السندات بين أدوات الدخل الثابت والمشتقات، وتُصمَّم العوائد بما يلائم احتياجات المستثمر.
- المزايا: يوفر حماية لرأس المال مع إمكانية تحقيق عوائد أعلى.
4. تمويل التجارة المتخصص
صناديق تمويل التجارة
- الغرض: تيسير رأس المال العامل لأنشطة الاستيراد والتصدير.
- الآلية: تُستخدم الأموال للتمويل المسبق للمعاملات التجارية، وغالبًا ما تكون مضمونة بالبضائع أو المستحقات.
- المزايا: يحد من مخاطر الطرف المقابل ويُسرّع التدفق النقدي.
كيانات الفورفيتينغ
- الغرض: توفير السيولة للمصدّرين عبر شراء المستحقات.
- الآلية: يشتري مصرف أو شركة ذات غرض خاص (SPV) الذمم المدينة بخصم، متحملاً مخاطر عدم السداد.
- المزايا: تحسين سيولة المُصدِّر ونقل المخاطر إلى المشتري.
التمويل المدعوم من وكالات ائتمان الصادرات (ECA)
- الغرض: دعم الاقتصادات المعتمدة على التصدير من خلال التأمين على التجارة عبر الحدود أو تمويلها.
- الآلية: تتعاون المصارف مع وكالات ائتمان الصادرات لتقديم ضمانات ائتمانية أو تمويل مباشر للمصدّرين.
- المزايا: الحد من المخاطر السياسية والتجارية.
ثالثًا. أدوات التمويل بالأسهم
1. أدوات الاستثمار الجماعي في الأسهم
شركات الاستحواذ ذات الغرض الخاص (SPACs)
- الغرض: جمع رأس المال للاستحواذ على شركة خاصة أو الاندماج معها، بما يؤدي فعليًا إلى إدراجها في السوق العامة.
- الآلية: تُؤسَّس شركة SPAC كشركة مدرجة في السوق، تجمع الأموال عبر طرح عام أولي ثم تحدد لاحقاً شركة مستهدفة للاستحواذ عليها.
- المزايا: يوفر مسارًا سريعًا إلى الأسواق العامة للشركات الخاصة، ويتيح للمستثمرين عوائد مرتفعة محتملة.
صناديق الاستحواذ بالرافعة المالية (LBO)
- الغرض: تيسير الاستحواذ على الشركات باستخدام مبالغ كبيرة من الأموال المقترضة.
- الآلية: يجمع الصندوق رؤوس أموال المستثمرين ويستعين بالدين لشراء شركات، بهدف تحسين قيمتها قبل إعادة بيعها.
- المزايا: عوائد محتملة مرتفعة لحاملي الأسهم، وإمكانية الوصول إلى عمليات استحواذ أكبر بحقوق ملكية محدودة.
صناديق الديون المتعثرة
- الغرض: الاستحواذ على ديون متعثرة أو متخلّف عن سدادها بهدف إعادة هيكلتها أو استرداد الأصول.
- الآلية: تشتري الصناديق الدين بخصم كبير، إما لسداده وفق شروط معاد هيكلتها، وإما للسيطرة على الأصول الأساسية.
- المزايا: يوفّر عوائد مرتفعة للمستثمرين المتمرسين، ويتيح فرصة لإنعاش الشركات المتعثرة.
2. أدوات الاستثمار ذات الأثر الاجتماعي والمراعية للمعايير البيئية والاجتماعية والحوكمة
صناديق الأثر الاجتماعي
- الغرض: الاستثمار في مشاريع تحقق نتائج اجتماعية قابلة للقياس إلى جانب العوائد المالية.
- الآلية: تُوجَّه الأموال نحو مشاريع تعالج احتياجات مجتمعية مثل التعليم والرعاية الصحية والحد من الفقر.
- المزايا: يتوافق مع قيم المستثمر مع تحقيق عوائد مالية.
السندات الخضراء
- الغرض: تمويل المشاريع الصديقة للبيئة، مثل الطاقة المتجددة أو مكافحة التلوث.
- الآلية: تُصدَر السندات على أن تُخصَّص حصيلتها حصراً للمبادرات الخضراء.
- المزايا: يستقطب المستثمرين المهتمين بالمعايير البيئية والاجتماعية والحوكمة ويدعم الاستدامة البيئية.
أدوات الاستثمار البيئي والاجتماعي والحوكمي (ESG)
- الغرض: التركيز على الاستثمارات الملتزمة بمبادئ البيئة والمجتمع والحوكمة (ESG).
- الآلية: تُوجَّه الأموال نحو الشركات أو المشاريع ذات التصنيفات المرتفعة في معايير البيئة والمجتمع والحوكمة (ESG)، وغالبًا مع مؤشرات أثر قابلة للقياس.
- المزايا: تنويع المحافظ الاستثمارية مع تعزيز الاستدامة والمسؤولية الاجتماعية.
رابعًا. كيانات التمويل المهيكل
1. كيانات عزل المخاطر
الكيانات ذات الغرض الخاص (SPVs)
- الغرض: عزل المخاطر المالية عن الميزانية العمومية للشركة الأم.
- الآلية: تُنشأ الكيانات ذات الغرض الخاص (SPV) ككيانات قانونية مستقلة لحيازة أصول أو التزامات محددة، بما يحمي الشركة الأم من المخاطر.
- المزايا: تعزز الجدارة الائتمانية وتحد من التعرض للمخاطر المالية.
الصناديق الاستئمانية الخارجية
- الغرض: حماية الأصول وإدارتها في الولايات القضائية ذات المزايا الضريبية.
- الآلية: يُنشأ صندوق ائتماني (ترست) في الخارج يحتفظ بالأصول لصالح المستفيدين، وغالباً لأغراض تخطيط التركات أو التحسين الضريبي.
- المزايا: توفر السرية والكفاءة الضريبية والحماية من الدائنين.
شركات التأمين الأسيرة
- الغرض: توفير حلول إدارة المخاطر المصمَّمة خصيصاً للشركات.
- الآلية: تتولى شركة تأمين مملوكة للشركة الاكتتاب في مخاطر محددة تخص الشركة الأم أو الشركات التابعة لها.
- المزايا: تخفيض تكاليف التأمين، وتحسين إدارة المخاطر، والاحتفاظ بأقساط التأمين المدفوعة.
2. تمويل المشاريع والأصول
كيانات تمويل المشاريع
- الغرض: تمويل مشاريع البنية التحتية أو المشاريع الصناعية واسعة النطاق مع حق رجوع محدود على الجهات الراعية.
- الآلية: يستند التمويل إلى التدفقات النقدية للمشروع، مع استخدام كيانات الغرض الخاص (SPVs) في أغلب الأحيان لعزل المخاطر.
- المزايا: يحدّ من مسؤولية الراعي ويجذب مستثمرين متنوعين.
شركات تأجير الأصول
- الغرض: تمويل استخدام الأصول عالية القيمة دون اشتراط تملكها.
- الآلية: تقتني شركات التأجير أصولاً (مثل الطائرات والآلات) وتؤجرها إلى منشآت الأعمال بموجب عقود طويلة الأجل.
- المزايا: يحافظ على رأس المال لدى المستأجرين ويولّد تدفقات نقدية منتظمة للمؤجّرين.
3. الهياكل القائمة على المشتقات
مقايضات التعثر الائتماني (CDS)
- الغرض: التحوّط من مخاطر الائتمان أو المضاربة على أحداث ائتمانية.
- الآلية: يدفع عقد مبادلة مخاطر الائتمان (CDS) للمشتري إذا تخلّفت الجهة المرجعية عن السداد أو وقع بشأنها حدث ائتماني.
- المزايا: يوفر تخفيف المخاطر الائتمانية ويتيح للمستثمرين اتخاذ مراكز بناءً على الجودة الائتمانية.
المشتقات المرتبطة بالطقس
- الغرض: التحوّط من المخاطر المرتبطة بالأحوال الجوية التي تؤثر في الإيرادات أو التكاليف.
- الآلية: يدفع عقد مشتق مبالغ بناءً على أحوال جوية محددة مسبقاً، مثل درجة الحرارة أو هطول الأمطار.
- المزايا: يحمي الشركات العاملة في القطاعات الحساسة للأحوال الجوية، كالزراعة أو الطاقة.
خامساً. أدوات التحسين الضريبي وأدوات تخطيط التركات
1. هياكل إدارة الثروات
الصناديق الاستئمانية الخارجية
- الغرض: الحفاظ على الثروة والتخطيط للتعرض الضريبي في حدود القانون (مع استمرار سريان متطلبات الإبلاغ بموجب CRS وFATCA).
- الآلية: تحتفظ الصناديق الائتمانية بالأصول وتديرها لصالح المستفيدين في اختصاصات قضائية ذات قوانين ضريبية مواتية.
- المزايا: يكفل حماية الأصول والسرية ونقل الثروة بكفاءة.
هياكل المكاتب العائلية
- الغرض: تقديم خدمات إدارة الثروات الشاملة للأفراد أو الأسر ذات الملاءة المالية العالية.
- الآلية: تدير مكاتب العائلة الاستثمارات والتخطيط الضريبي والأعمال الخيرية، وغالباً بفريق متخصص.
- المزايا: توحيد الإدارة المالية ومواءمة الاستراتيجيات مع أهداف الأسرة.
الأسس
- الغرض: إدارة الأصول لأغراض خيرية أو عائلية.
- الآلية: تحتفظ المؤسسة بالأصول وتوزّع الدخل على المستفيدين أو على الأغراض الخيرية وفق ما ينص عليه نظامها الأساسي.
- المزايا: يوفر مزايا ضريبية، ويضمن الاستمرارية، ويتماشى مع الأهداف الخيرية.
2. أدوات الاستثمار الكفؤة ضريبيًا
السندات المهيكلة
- الغرض: تحسين العوائد مع إمكانية الاستفادة من مزايا ضريبية.
- الآلية: صُممت السندات لتوفير عوائد مُفصَّلة وفق الحاجة مع الاستفادة من معاملات ضريبية محددة.
- المزايا: تقدم حلولًا مصممة خصيصًا للأفراد من أصحاب الثروات الكبيرة ممن لديهم اعتبارات ضريبية فريدة.
سادساً. أدوات تمويل التجارة والصادرات
1. أدوات تمويل التجارة
خطابات الاعتماد
- الغرض: ضمان السداد في معاملات التجارة الدولية.
- الآلية: يصدر المصرف خطاباً يضمن الدفع للبائع عند استيفاء شروط العقد.
- المزايا: يخفّف مخاطر الطرف المقابل ويسهّل التجارة العابرة للحدود.
برامج تمويل سلاسل الإمداد
- الغرض: تحسين رأس المال العامل للمشترين والموردين.
- الآلية: تقدّم المصارف دفعات مبكرة إلى الموردين استناداً إلى فواتير وافق عليها المشتري.
- المزايا: تحسّن التدفق النقدي وتعزز علاقات الموردين.
2. أدوات مخصصة للتصدير
كيانات الفورفيتينغ
- الغرض: توفير السيولة للمصدّرين عبر شراء المستحقات دون حق الرجوع.
- الآلية: يشتري المصرف أو كيان الأغراض الخاصة (SPV) مستحقات متوسطة إلى طويلة الأجل من المصدّرين بخصم.
- المزايا: تنقل المخاطر إلى جهة الفورفيتينغ وتحسّن السيولة لدى المصدّرين.
التمويل المدعوم من وكالات ائتمان الصادرات (ECA)
- الغرض: دعم المصدّرين بشروط تمويل تنافسية.
- الآلية: تتعاون المصارف مع وكالات ائتمان الصادرات لتأمين ضمانات أو تمويل للتجارة الدولية.
- المزايا: يخفّض تكاليف التمويل ويحدّ من المخاطر السياسية والتجارية.
سابعًا. أدوات تمويل الشركات وإعادة هيكلتها
1. هياكل الدين وحقوق الملكية للشركات
صناديق الاستحواذ بالرافعة المالية (LBO) (انظر أدوات حقوق الملكية)
2. كيانات إعادة الهيكلة
صناديق الديون المتعثرة (انظر أدوات الملكية)
3. أدوات إدارة السيولة
خدمات إدارة الخزينة
- الغرض: تحسين التدفقات النقدية والسيولة لدى الشركات.
- الآلية: توفر المصارف حلولاً مثل تركيز السيولة النقدية، والتنبؤ بالسيولة، وتحسين رأس المال العامل.
- المزايا: تعزز الكفاءة المالية وتخفض تكاليف التمويل.
ثامنًا. الأدوات المتخصصة والمُصمَّمة وفق الاحتياجات
1. الهياكل المخصصة
الكيانات ذات الغرض الخاص (SPVs) (انظر التمويل المهيكل)
2. الصناديق القطاعية
صناديق الطاقة المتجددة
- الغرض: تمويل مشاريع الطاقة المتجددة.
- الآلية: تجمع الصناديق رأس المال للاستثمار في مشاريع الطاقة الشمسية أو الرياح أو الطاقة الكهرومائية.
- المزايا: يتواءم مع أهداف الحوكمة البيئية والاجتماعية وحوكمة الشركات (ESG)، ويوفّر عوائد مستقرة طويلة الأجل.
صناديق ابتكار التكنولوجيا
- الغرض: الاستثمار في التقنيات الناشئة والشركات الناشئة.
- الآلية: تُخصَّص الأموال لقطاعات عالية النمو مثل الذكاء الاصطناعي والتكنولوجيا الحيوية والتكنولوجيا المالية.
- المزايا: إمكانات عائد مرتفعة وفرص الوصول إلى قطاعات متقدمة.

الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.