يمكننا إنشاء هيكل صندوق استثماري لكم
الصناديق هي أوعية مالية تجمع موارد من عدة مستثمرين للاستثمار في أصول متنوعة، كالأسهم والسندات والعقارات أو غيرها من الأوراق المالية، بهدف تحقيق عوائد. ويتمثل هدفها الأساسي في توزيع مخاطر الاستثمار على محفظة متنوعة مع السعي إلى عوائد منتظمة على مر الزمن.
توجد أنواع مختلفة من الصناديق، من بينها صناديق الاستثمار المشتركة، والصناديق المتداولة في البورصة (ETFs)، وصناديق التحوّط، وصناديق الملكية الخاصة. ولكل نوع من الصناديق أهدافه الاستثمارية واستراتيجياته وهياكله التشغيلية الخاصة به.
- الصناديق المشتركة: هي أنظمة استثمار جماعي تجمع أموال عدة مستثمرين للاستثمار في محفظة متنوعة من الأوراق المالية، مثل الأسهم والسندات وغيرها من الأصول. ويديرها مديرو محافظ محترفون يتخذون قرارات الاستثمار وفقًا لأهداف الصندوق الاستثمارية. ويمكن للمستثمرين شراء وحدات الصناديق المشتركة أو بيعها مباشرةً من الصندوق أو عبر وسيط بسعر صافي قيمة الأصول (NAV) المحتسب في نهاية كل يوم تداول.
- الصناديق المتداولة في البورصة (ETFs): تشبه صناديق الاستثمار المشتركة في تجميع أموال المستثمرين للاستثمار في محفظة متنوعة من الأوراق المالية. غير أن الصناديق المتداولة تُتداول في البورصات كالأسهم المفردة، مما يتيح للمستثمرين شراء الحصص وبيعها طوال يوم التداول بأسعار تحددها السوق. وغالبًا ما تتبع الصناديق المتداولة مؤشرات سوقية بعينها، مثل S&P 500، ويمكن أن تكون أكثر كفاءة ضريبيًا وأقل كلفة مقارنة بصناديق الاستثمار المشتركة.
- صناديق التحوط: هي صناديق استثمار بديلة تستخدم استراتيجيات متطورة لتحقيق عوائد أعلى مع إدارة المخاطر. وتخدم صناديق التحوط عادةً الأفراد ذوي الملاءة المالية المرتفعة والمستثمرين المؤسسيين، وغالبًا ما توظّف الرافعة المالية والبيع على المكشوف وغيرها من التقنيات المتقدمة لتعظيم العوائد. وخلافًا لصناديق الاستثمار المشتركة والصناديق المتداولة في البورصة (ETFs)، فإن صناديق التحوط أقل خضوعًا للتنظيم، وتتطلب حدودًا دنيا أعلى للاستثمار ورسومًا أعلى.
- صناديق الأسهم الخاصة: تستثمر هذه الصناديق مباشرة في شركات خاصة أو تشتري شركات مدرجة لتحويلها إلى شركات خاصة، بهدف تحسين الكفاءة التشغيلية وزيادة قيمة الأعمال المستحوذ عليها. وتكون صناديق الأسهم الخاصة عادةً متاحة للمستثمرين المعتمدين والمؤسسات، ولها آفاق استثمارية طويلة الأجل، وتتطلب من المستثمرين الالتزام برأس مالهم لفترة محددة سلفًا.
تعمل الصناديق عن طريق تجميع رؤوس أموال المستثمرين واستثمارها وفق أهداف الصندوق واستراتيجياته، ثم توزيع أي دخل أو مكاسب على المستثمرين. ويشرف عليها مديرون محترفون يتخذون قرارات الاستثمار ويديرون المحفظة. ويتقاضى مديرو الصناديق أتعابًا مقابل خدماتهم، تشمل عادةً أتعاب إدارة (نسبة مئوية من الأصول المُدارة) وفي بعض الحالات أتعاب أداء (نسبة مئوية من الأرباح).
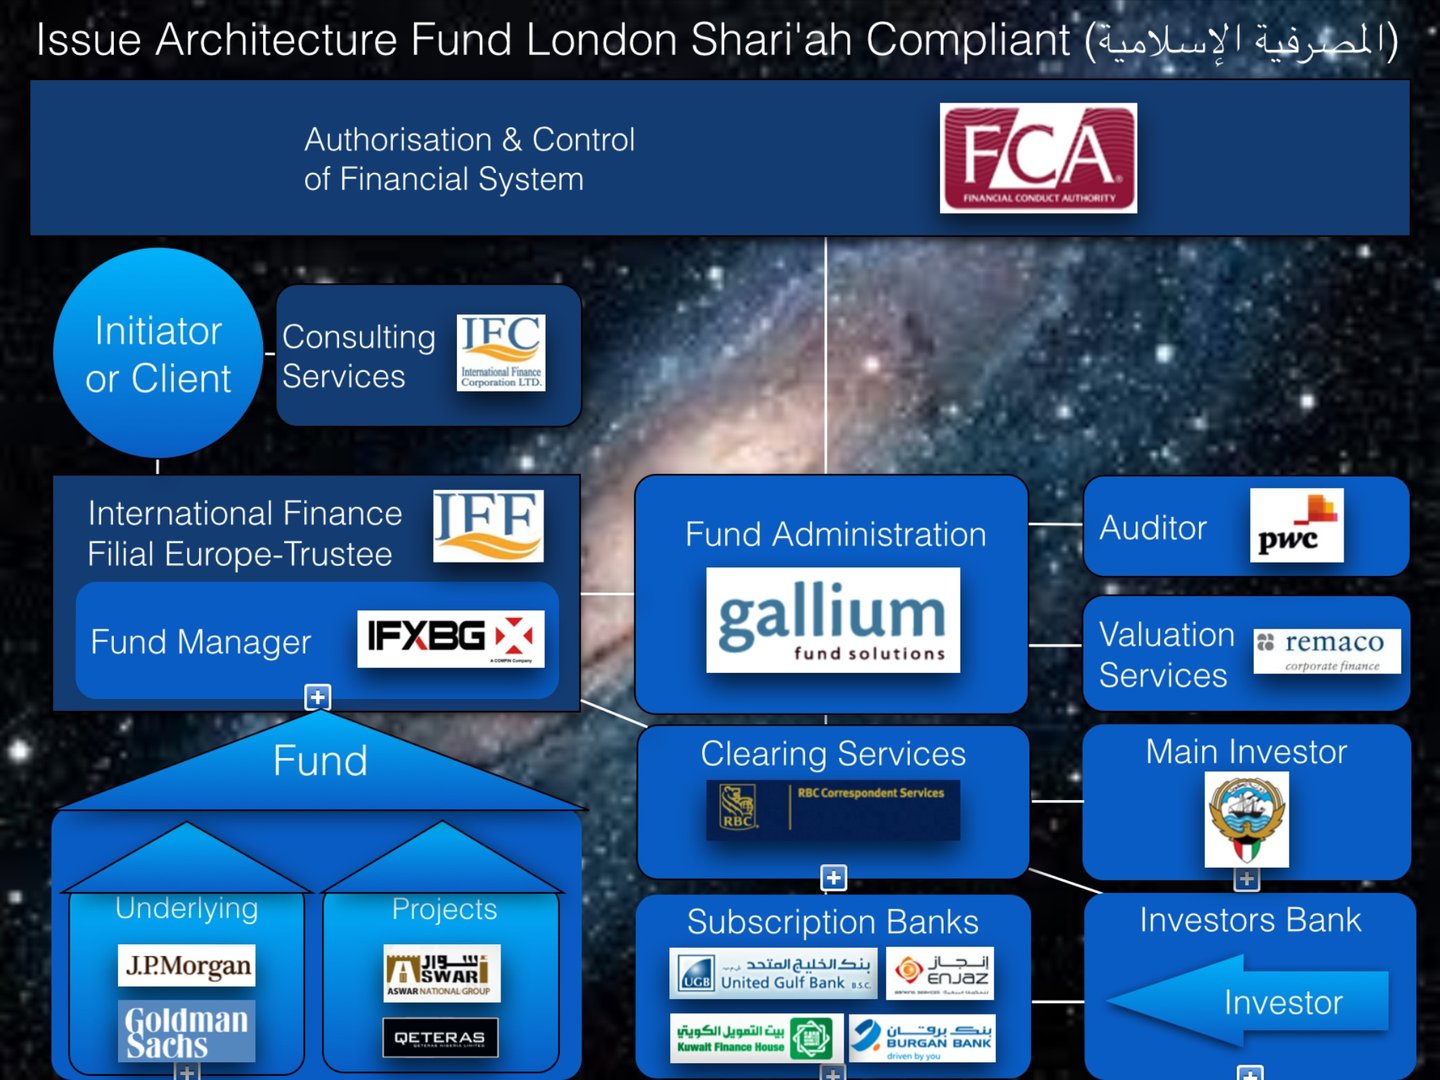
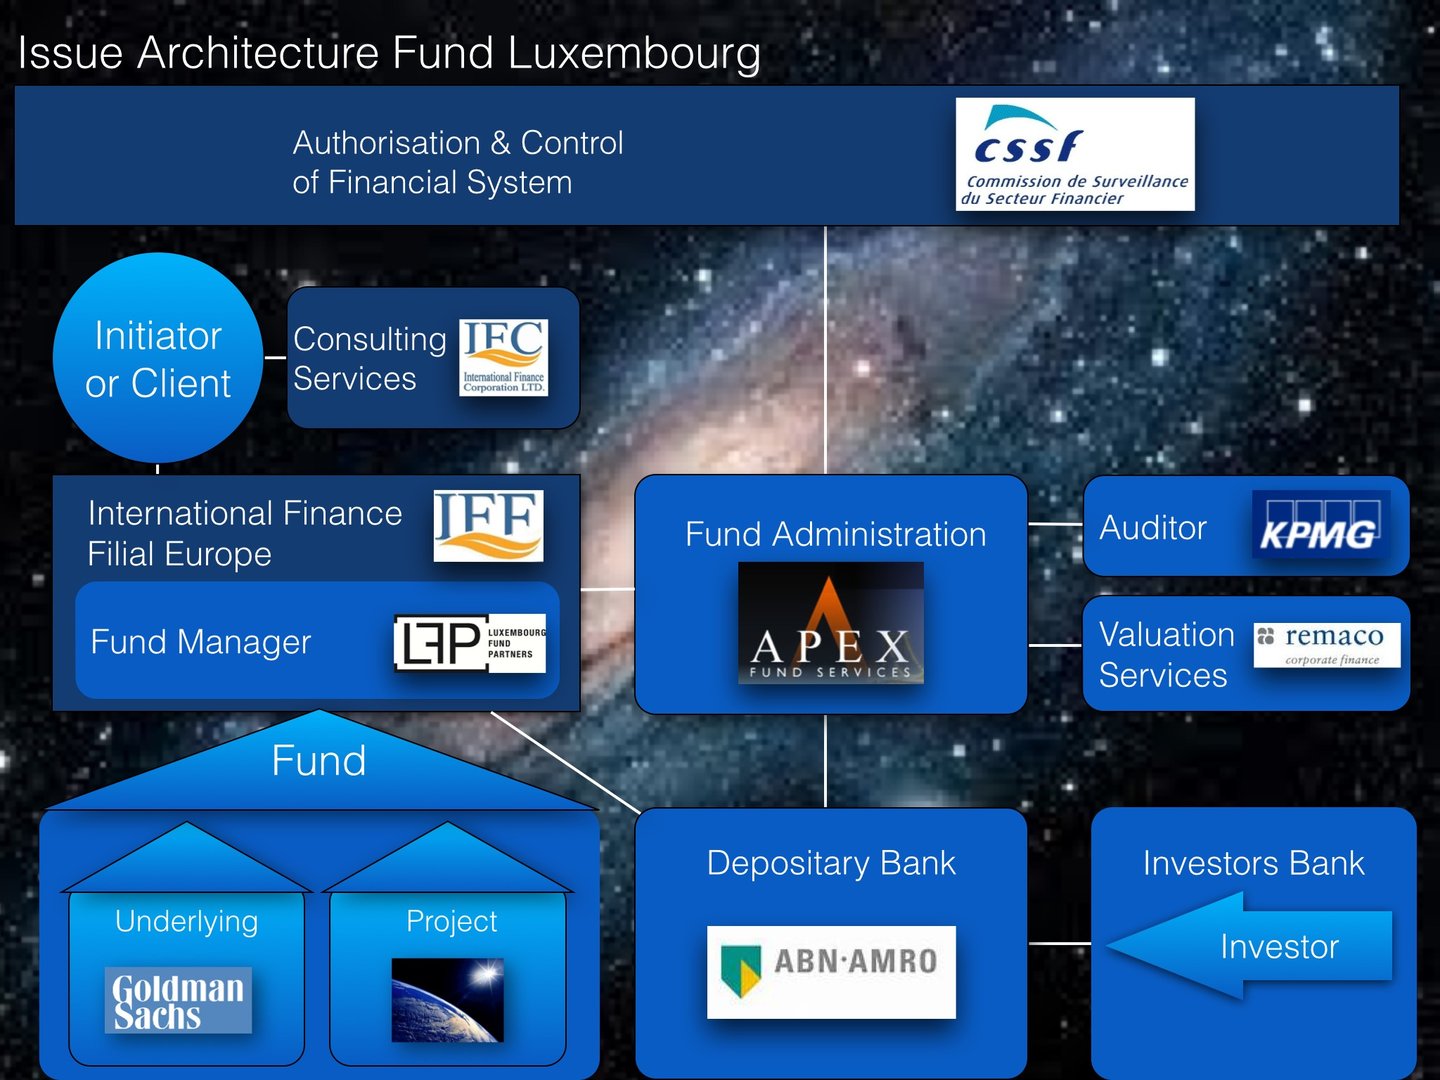
إن المواقع النموذجية للصناديق، المعروفة أيضًا بالمراكز المالية أو مقار تأسيس الصناديق، هي ولايات قضائية تتمتع بأطر قانونية وتنظيمية راسخة، ومزايا ضريبية، ودرجة عالية من الخبرة في قطاع الخدمات المالية. وتحظى هذه المواقع بجاذبية لدى مديري الصناديق والمستثمرين بفضل استقرارها وشفافيتها وسمعتها.
فيما يلي أبرز مواقع الصناديق شيوعاً على مستوى العالم:
- الولايات المتحدة: الولايات المتحدة هي أكبر سوق للصناديق في العالم، وتضم طيفًا واسعًا من الصناديق المشتركة وصناديق المؤشرات المتداولة (ETFs) وصناديق التحوّط وصناديق الأسهم الخاصة. ومن أبرز المراكز المالية فيها مدينة نيويورك وسان فرانسيسكو.
- لوكسمبورغ: بوصفها أكبر مقر لصناديق الاستثمار في أوروبا، تُعرف لوكسمبورغ بإطارها التنظيمي القوي وخبرتها في توزيع الصناديق عبر الحدود. وتوفّر الدولة مجموعة متنوعة من هياكل صناديق الاستثمار، بما في ذلك مؤسسات الاستثمار الجماعي في الأوراق المالية القابلة للتحويل (UCITS) وصناديق الاستثمار البديلة (AIFs).
- أيرلندا: وهي مقر بارز آخر للصناديق في أوروبا، وتُعدّ مركزًا رائدًا لصناديق UCITS وتشتهر ببيئتها التنظيمية الفعّالة والشفافة. وتُعدّ دبلن المركز المالي الرئيسي في أيرلندا.
- جزر كايمان: يُعد هذا الإقليم البريطاني فيما وراء البحار موطنًا خارجيًا مهمًا للصناديق، ولا سيما صناديق التحوط وصناديق الأسهم الخاصة. وتوفر جزر كايمان بيئة محايدة ضريبيًا وإطارًا تنظيميًا مرنًا ومستوى مرتفعًا من السرية.
- جزر فيرجن البريطانية (BVI): على غرار جزر كايمان، تُعد جزر فيرجن البريطانية موطناً شائعاً للصناديق الخارجية، إذ توفر حيادية ضريبية ونظاماً قانونياً مواتياً للأعمال وشبكة واسعة من مزوّدي الخدمات. وتحظى صناديق BVI بإقبال خاص لدى المديرين الناشئين والصناديق الأصغر حجماً.
- برمودا: وهي ولاية قضائية بارزة أخرى لتأسيس الصناديق الخارجية، تشتهر ببيئتها الضريبية المواتية وقطاع خدماتها المالية الخاضع لتنظيم جيد وقوة عاملة عالية الكفاءة. وهي وجهة مفضلة لصناديق التحوط وصناديق الأوراق المالية المرتبطة بالتأمين وصناديق الملكية الخاصة.
- هونغ كونغ وسنغافورة: نمت هذه المراكز المالية الآسيوية بسرعة في السنوات الأخيرة، فاجتذبت طيفًا واسعًا من الصناديق، ومنها الصناديق المشتركة وصناديق التحوط وصناديق الأسهم الخاصة. وتوفر الولايتان القضائيتان بيئات خاضعة لتنظيم جيد وقوى عاملة ماهرة وقربًا من الأسواق الآسيوية سريعة النمو.
- سويسرا: تضم سويسرا، بما لها من سمعة راسخة في الخبرة بالخدمات المالية، عدداً كبيراً من المصارف الخاصة ومديري الأصول وصناديق التحوط. وتوفر بيئة سياسية مستقرة وإطاراً تنظيمياً قوياً وروابط وثيقة بالأسواق الأوروبية، وإن لم تكن عضواً في EU.
- هولندا: تُعرف بإطارها القانوني القوي وهياكل الصناديق الفعّالة ضريبيًا، وهي موقع جذاب للصناديق ذات التركيز الأوروبي، ولا سيما صناديق الملكية الخاصة والصناديق العقارية.
هذه ليست سوى بعض المواقع النموذجية للصناديق حول العالم. ويتوقف اختيار مقرّ الصندوق على عوامل متعددة، منها أهداف الصندوق الاستثمارية وقاعدة المستثمرين المستهدفة والمتطلبات التنظيمية والاعتبارات الضريبية.
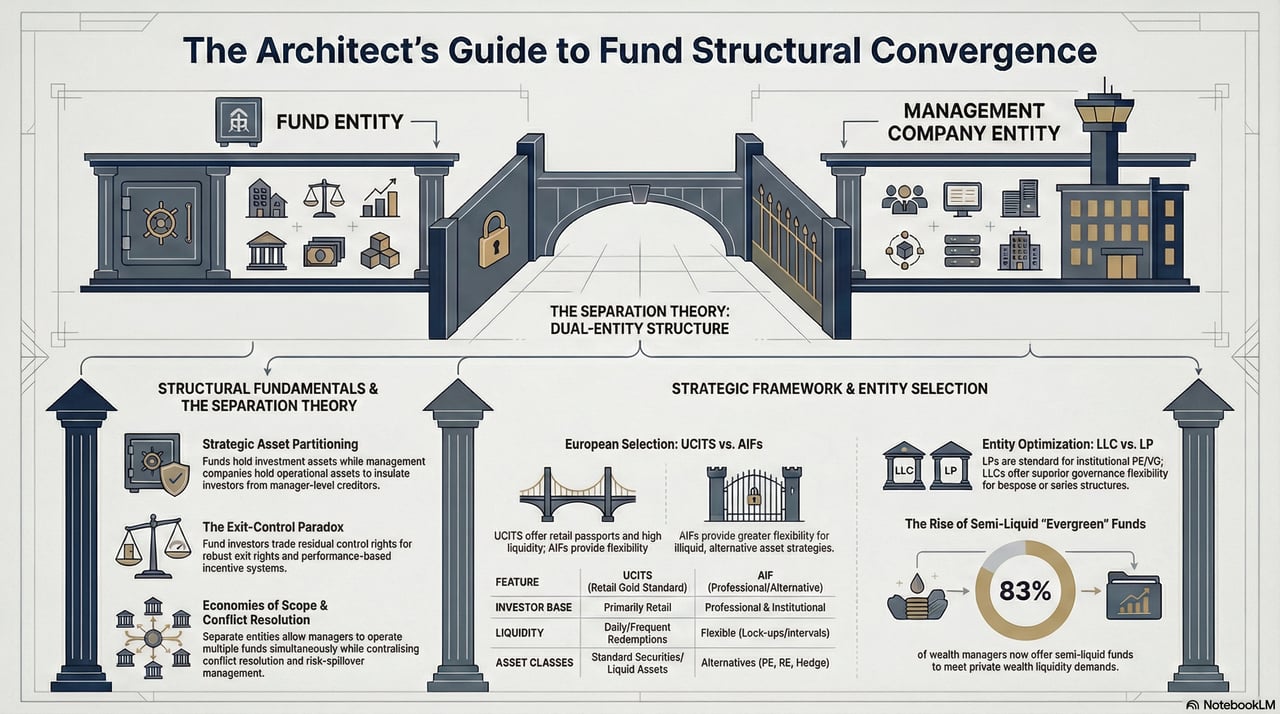
صناديق الاستثمار: المنصات والأسواق الرئيسية
تُتداول صناديق الاستثمار، بما في ذلك الصناديق المشتركة والصناديق المتداولة في البورصة (ETFs) وصناديق التحوّط وصناديق الأسهم الخاصة، عبر منصات متعددة حول العالم. وتؤدي هذه الصناديق دورًا محوريًا في إدارة الأصول من خلال تجميع موارد المستثمرين المؤسسيين والأفراد للاستثمار في محافظ متنوعة تشمل الأسهم والأوراق ذات الدخل الثابت والعقارات والسلع والاستثمارات البديلة.
المنصات العالمية للصناديق الاستثمارية
1. بورصة لوكسمبورغ (LuxSE)
تُعدّ لوكسمبورغ من أبرز مقارّ تأسيس الصناديق في العالم، ولا سيما صناديق الاستثمار العابرة للحدود. ويدعم الإطار التنظيمي في البلاد تأسيس مؤسسات الاستثمار الجماعي في الأوراق المالية القابلة للتحويل (UCITS) وصناديق الاستثمار البديلة (AIFs)، مما يجعلها موقعًا مفضلًا لمديري الأصول الأوروبيين والدوليين. وتتخذ كثير من صناديق الاستثمار العالمية من لوكسمبورغ مقرًا لها، مستفيدة من متانة حوكمتها وحيادها الضريبي وإمكانية الوصول إلى الأسواق الأوروبية.
2. بورصة إيرلندا (Euronext Dublin)
تُعدّ بورصة يورونكست دبلن (Euronext Dublin) لاعبًا رئيسيًا آخر في سوق الصناديق العالمية، إذ تتخصص في إدراج الصناديق المتداولة في البورصة (ETFs) والصناديق المشتركة وصناديق التحوط. وتحتل أيرلندا المرتبة الثانية بين أكبر مواطن تأسيس الصناديق في أوروبا بعد لوكسمبورغ، وهي معروفة بكفاءتها في إدارة الصناديق والامتثال للوائح الأوروبية. ويجتذب مركزها للخدمات المالية الدولية (IFSC) صناديق من مختلف أنحاء العالم.
3. جزر كايمان
تُعدّ جزر كايمان ولاية قضائية رائدة لصناديق التحوط وصناديق الأسهم الخاصة. وتشتهر جزر كايمان بسياساتها الضريبية المواتية وإطارها القانوني المرن، وهي الموطن المفضل لصناديق الاستثمار البديلة الموجهة إلى المستثمرين المؤسسيين.
الأسواق الإقليمية للصناديق
أمريكا الشمالية
تُعدّ أمريكا الشمالية أكبر أسواق صناديق الاستثمار وأكثرها نضجًا، بدعم من الطلب القوي من المستثمرين الأفراد والمؤسسيين.
1. الولايات المتحدة
تهيمن الولايات المتحدة على قطاع الصناديق عالميًا، إذ يجري تداول معظم الصناديق المشتركة والصناديق المتداولة في البورصة في أسواق رئيسية مثل بورصة نيويورك (NYSE) وناسداك (NASDAQ). وتدير مجموعات الصناديق الرائدة مثل BlackRock وVanguard وFidelity وState Street بعضًا من أكبر الصناديق في العالم، وتقدم منتجات تتراوح من صناديق المؤشرات السلبية إلى الصناديق المشتركة المُدارة بنشاط. وتُعد الولايات المتحدة كذلك مركزًا لصناديق الأسهم الخاصة وصناديق التحوط، ولا سيما في المراكز المالية مثل نيويورك وبوسطن.
2. كندا
تتمحور سوق الصناديق في كندا حول بورصة تورنتو (TSX)، وتشتهر بمجموعة واسعة من الصناديق المشتركة والصناديق المتداولة، بما فيها تلك التي تركز على الأسهم المحلية والطاقة والسلع الأساسية. كما تُوسّع صناعة إدارة الأصول الكندية عروضها في الاستثمارات البديلة، بما في ذلك صناديق الأسهم الخاصة والبنية التحتية.
أوروبا
تتصدّر أوروبا العالم في مجال الصناديق العابرة للحدود، ويتركّز جانب كبير من نشاطها في هذا المجال في لوكسمبورغ وأيرلندا.
1. المملكة المتحدة
تُعدّ بورصة لندن (LSE) منصة رئيسية للصناديق المتداولة في البورصة وصناديق الاستثمار والصناديق المشتركة. وبعد خروج بريطانيا من الاتحاد الأوروبي، لا تزال المملكة المتحدة تستقطب الصناديق التي تركّز على الأسهم العالمية والدخل الثابت والأصول البديلة، بفضل عمق أسواق رأس المال فيها وإطارها التنظيمي المتين.
2. ألمانيا
يتمحور سوق الصناديق في ألمانيا حول منصة بورصة ألمانيا (Xetra). وتستضيف المنصة طيفًا واسعًا من الصناديق المتداولة في البورصة والصناديق المشتركة، وتلبي احتياجات المستثمرين الأفراد والمؤسسيين على حد سواء، مع تركيز خاص على الأسهم الأوروبية والدخل الثابت.
3. فرنسا وهولندا
تلبّي الصناديق المدرجة في Euronext Paris وEuronext Amsterdam قاعدة متنوعة من المستثمرين، وتقدّم منتجات تتراوح من الصناديق المتداولة المتتبّعة للمؤشرات إلى صناديق الاستثمار البديلة المتخصصة.
آسيا والمحيط الهادئ
تُعدّ منطقة آسيا والمحيط الهادئ سوقًا سريعة النمو للصناديق، مدفوعةً بتزايد الثروات وتنامي الإقبال على أوعية الاستثمار.
1. اليابان
تستضيف بورصة طوكيو للأوراق المالية (TSE) عددًا كبيرًا من الصناديق المتداولة في البورصة (ETF) وصناديق الاستثمار المشتركة، ويركّز كثير من منتجاتها على الأسهم المحلية والدخل الثابت. كما يدفع قطاع صناديق التقاعد الضخم في اليابان الطلب على المنتجات الاستثمارية المؤسسية.
2. هونغ كونغ
تُعد بورصة هونغ كونغ (HKEX) مركزًا للصناديق العالمية والإقليمية على حد سواء، إذ تتيح صناديق المؤشرات المتداولة وصناديق الاستثمار المشتركة وصناديق التحوط. كما تشكّل هونغ كونغ بوابة للمستثمرين من البر الرئيسي الصيني عبر برامج مثل Stock Connect.
3. سنغافورة
تُعرف بورصة سنغافورة (SGX) بتركيزها على الصناديق المتداولة في البورصة والصناديق المهيكلة، إذ تقدم منتجات تستهدف الأسواق الإقليمية والعالمية. كما تُعد سنغافورة مقرًا لصناديق التحوط وصناديق الأسهم الخاصة، بفضل بيئتها التنظيمية الملائمة.
4. أستراليا
تُعدّ بورصة الأوراق المالية الأسترالية (ASX) منصة رائدة للصناديق المتداولة في البورصة (ETF) والصناديق المُدارة، مع التركيز على الأسهم الأسترالية والسلع الأساسية والتنويع العالمي.
الشرق الأوسط وأفريقيا
1. الإمارات العربية المتحدة
تبرز دولة الإمارات العربية المتحدة، ولا سيما من خلال مركز دبي المالي العالمي (DIFC)، كمركز للصناديق الموجّهة إلى المستثمرين في الشرق الأوسط. وهي توفّر منصة لكل من الصناديق التقليدية والصناديق المتوافقة مع أحكام الشريعة الإسلامية.
2. جنوب أفريقيا
تضم بورصة جوهانسبرغ (JSE) مجموعة من صناديق المؤشرات المتداولة والصناديق المشتركة، مع تركيز قوي على الأسهم المحلية والسلع الأساسية.
الاتجاهات الرئيسية في سوق الصناديق العالمية
- نمو الاستثمار السلبي: تشهد الصناديق المتداولة في البورصة (ETFs) إقبالاً متسارعاً على الصعيد العالمي، مدفوعاً بطلب المستثمرين على أدوات استثمارية منخفضة التكلفة ومتنوعة.
- الاستثمارات البديلة: تتسع دائرة انتشار صناديق التحوط وصناديق الأسهم الخاصة وصناديق البنية التحتية مع سعي المستثمرين المؤسسيين إلى التنويع.
- التركيز على الاستدامة والحوكمة البيئية والاجتماعية: تشهد الصناديق ذات التفويضات المتعلقة بالمعايير البيئية والاجتماعية والحوكمة (ESG) نموًا قويًا، مما يعكس تغيّر تفضيلات المستثمرين.
- التكامل التقني: تجعل المنصات الرقمية والمستشارون الآليون الاستثمار في الصناديق أكثر يسرًا لمستثمري التجزئة، ولا سيما في الأسواق الناشئة.
توفّر هذه الشبكة العالمية من منصات الصناديق للمستثمرين إمكانية الوصول إلى مجموعة متنوعة من أدوات الاستثمار، من صناديق الاستثمار المشتركة التقليدية وصناديق المؤشرات المتداولة إلى منتجات صناديق التحوط المتخصصة والأسهم الخاصة. ويتيح كل سوق فرصًا فريدة تشكّلها اللوائح المحلية وتفضيلات المستثمرين والظروف الاقتصادية الكلية، مما يجعل صناعة الصناديق العالمية ديناميكية وأساسية للتمويل الحديث.
ينطوي إنشاء صندوق استثماري خاص بك على عدة خطوات رئيسية، منها تحديد أهداف الصندوق وهيكله، واختيار الاختصاص القضائي المناسب، والحصول على الموافقات والتسجيلات اللازمة، وإعداد البنية التشغيلية للصندوق.
فيما يلي دليل تفصيلي خطوة بخطوة لمساعدتك على إنشاء صندوق الاستثمار الخاص بك:
- تحديد استراتيجية الاستثمار وأهدافه: حدّد أهداف الاستثمار في الصندوق، والأصول أو القطاعات المستهدفة، ونهج الاستثمار، واستراتيجية إدارة المخاطر. وضع في الاعتبار عوامل مثل ظروف السوق ورغبة المستثمرين وخبرتك في المجال المختار.
- اختيار هيكل الصندوق: اختر الهيكل القانوني المناسب لصندوقك، كالشراكة المحدودة أو الشركة أو الصندوق الاستئماني (ترست). ينبغي أن يتوافق الهيكل مع استراتيجية الصندوق الاستثمارية والمستثمرين المستهدفين ومتطلبات الاختصاص القضائي.
- اختيار مقر تأسيس الصندوق: اختاروا ولاية قضائية مناسبة لصندوقكم، مع مراعاة عوامل مثل الإطار التنظيمي والاعتبارات الضريبية وتفضيلات المستثمرين والتكاليف التشغيلية. ومن أبرز مقار تأسيس الصناديق: الولايات المتحدة ولوكسمبورغ وأيرلندا وجزر كايمان وجزر العذراء البريطانية وبرمودا وهونغ كونغ وسنغافورة وسويسرا وهولندا.
- تشكيل فريق: بناء فريق يمتلك المهارات والخبرات اللازمة لإدارة الصندوق، يضم مديري المحافظ والمحللين ومتخصصي إدارة المخاطر وفريق الدعم.
- إعداد مستندات الطرح: إعداد مستندات طرح الصندوق، مثل نشرة الإصدار أو مذكرة الطرح الخاص (PPM)، على أن تبيّن أهداف الصندوق الاستثمارية واستراتيجيته وهيكل الرسوم وعوامل المخاطر وغيرها من المعلومات ذات الصلة. والتشاور مع المستشار القانوني لضمان امتثال المستندات للأنظمة المعمول بها.
- تسجيل الصندوق والحصول على الموافقات التنظيمية: بحسب بلد التأسيس وهيكل الصندوق المختارين، قد يلزم تسجيل الصندوق لدى الجهات التنظيمية المعنية والحصول على ما يلزم من تراخيص أو موافقات. وقد يتضمن ذلك إيداع وثائق الطرح الخاصة بالصندوق، وتقديم معلومات عن فريق إدارته، واستيفاء متطلبات تنظيمية أخرى.
- تعيين مزودي الخدمات: الاستعانة بمزودي الخدمات الرئيسيين من الأطراف الثالثة، مثل مسؤول إدارة الصندوق وأمين الحفظ والوسيط الرئيسي ومدقق الحسابات والمستشار القانوني. ويؤدي هؤلاء المزودون أدوارًا أساسية في عمليات الصندوق وامتثاله وإعداد تقاريره.
- إعداد البنية التشغيلية للصندوق: إنشاء الأنظمة والإجراءات اللازمة للعمليات اليومية للصندوق، بما في ذلك تنفيذ الصفقات، وإدارة المحافظ، وإدارة المخاطر، وإعداد تقارير المستثمرين.
- تسويق الصندوق لدى المستثمرين المحتملين: وضع خطة تسويقية لاستقطاب المستثمرين، قد تشمل بناء العلاقات وحضور فعاليات القطاع والاستفادة من العلاقات القائمة. ويجب الانتباه إلى أي قيود تنظيمية على أنشطة التسويق والاستقطاب، ولا سيما عند استهداف مستثمرين في ولايات قضائية مختلفة.
- إطلاق الصندوق: بعد الحصول على الموافقات والتسجيلات اللازمة وإعداد البنية التحتية للصندوق، يمكنكم إطلاق الصندوق بقبول الاستثمارات الأولية من المستثمرين.
قد يكون إنشاء صندوق استثماري عملية معقدة وتستغرق وقتًا طويلًا، وتنطوي على اعتبارات تنظيمية وقانونية وتشغيلية متعددة. ومن الضروري استشارة مختصين ذوي خبرة، مثل المحامين والمحاسبين ومستشاري الصناديق، لضمان نجاح إطلاق الصندوق والامتثال المستمر للأنظمة المعمول بها.
المستندات الأساسية لإنشاء صندوق IFB
يتطلب إنشاء صندوق تحت مظلة IFB إعدادًا دقيقًا والتزامًا بمعايير قانونية وتنظيمية صارمة. وسيضطلع مستشارك القانوني بدور حاسم في إعداد ست وثائق أساسية لا غنى عنها لإطلاق الصندوق بنجاح:
1. مذكرة الطرح الخاص (PPM)
2. اتفاقية الشراكة المحدودة (LPA)
3. اتفاقية الاكتتاب
4. اتفاقية إدارة الاستثمار
5. اتفاقية التشغيل الخاصة بالشريك العام
6. اتفاقية تشغيل شركة الإدارة
وبالنسبة إلى الصندوق الأمريكي، تلزم عادةً أيضًا عدة خدمات وإجراءات تسجيل مساندة. وتشمل هذه تأسيس الشراكة المحدودة وشركة الإدارة والشريك العام؛ وصياغة اتفاقية تشغيل شركة الإدارة؛ وإعداد طلب التسجيل لدى EDGAR وتقديمه؛ وصياغة إشعارات النموذج D على مستوى الولايات والمستوى الاتحادي وإيداعها؛ وعند الاقتضاء، إعداد أي تسجيلات أو إعفاءات إضافية على مستوى الولايات أو المستوى الاتحادي وإيداعها، إلى جانب سائر وثائق تأسيس الصندوق الضرورية.
1. مذكرة الطرح الخاص (PPM)
تُعدّ مذكرة الطرح الخاص وثيقة إفصاح كاملة عن الأوراق المالية تزوّد المستثمرين المحتملين بجميع المعلومات الجوهرية عن الصندوق. والغرض منها تمكين المستثمرين من اتخاذ قرارات مستنيرة بشأن استثمارهم. وهي، على غرار نشرة الاكتتاب في الطرح العام الأولي، تقدّم معلومات تفصيلية عن هيكل الصندوق وشروطه وخلفية شركة الإدارة، وتتناول مسائل جوهرية مثل المخاطر المحتملة المرتبطة باستراتيجية الاستثمار وظروف السوق والقيود الاستثمارية وغيرها.
للاطلاع بمزيد من التعمق على محتويات مذكرة الطرح الخاص، ندعوكم إلى مراجعة منشورنا: «ما الذي تتضمنه مذكرة الطرح الخاص؟»
2. اتفاقية الشراكة المحدودة (LPA)
اتفاقية الشراكة المحدودة هي الأساس القانوني للصندوق. فهي تحدد شروط الصندوق وتبيّن حقوق المستثمرين ومدير الصندوق والتزاماتهم. وعلى خلاف مذكرة الطرح الخاص (PPM) المصاغة بلغة ميسّرة، فإن اتفاقية الشراكة المحدودة وثيقة قانونية مفصّلة تنظّم الجوانب التشغيلية الدقيقة للصندوق. وتشمل العناصر الرئيسية في الاتفاقية ما يلي:
- السلطة والإدارة: وصف كامل لصلاحيات الشريك المتضامن وأنشطته ومكافآته، فضلًا عن الإدارة العامة للشراكة.
- الرسوم والنفقات: عرض شامل لجميع الرسوم والنفقات، بما في ذلك رسوم الإدارة وحوافز الأداء وغيرها من الرسوم المحتملة التي سيتحملها الصندوق، والتي تؤثر في نهاية المطاف على الشركاء المحدودين بصورة مباشرة أو غير مباشرة.
- توزيع الأرباح والخسائر: بيان لكيفية توزيع الأرباح والخسائر بين جميع الشركاء، بما في ذلك منهجيات احتساب الأرباح وتوقيت عمليات الاسترداد.
- متطلبات رأس المال الاستثماري: أحكام تفصيلية بشأن رأس المال الاستثماري، تشمل إجراءات السحب والاسترداد، ومتطلبات الإشعار، والحدين الأدنى والأقصى لمبالغ السحب، وفترات الحظر، وقيود السحب (Gates)، وتواريخ التوزيع، وأي شروط أخرى ذات صلة.
- دورة حياة الصندوق: وصف لتأسيس الصندوق وغرضه ومدته وإجراءات إنهائه، سواء كان الإنهاء طوعياً أم قسرياً.
- الأنشطة المالية: عرض موجز للأنشطة السنوية، بما في ذلك التزامات الإبلاغ، والإجراءات المحاسبية، والقوائم المالية، وعمليات التدقيق (إن وجدت)، وموازنة حسابات رأس المال، والاحتفاظ بالدفاتر والسجلات.
- المسؤولية والتعويض: أحكام تحديد المسؤولية والتعويض المتاحة للشركاء ذوي المسؤولية المحدودة، والشريك العام، ومدير الاستثمار.
- التوكيل (Power of Attorney): تفويض يمنح الشريك العام صلاحية التصرف نيابةً عن الشركاء المحدودين لأغراض مثل التصويت على أوراق الصندوق المالية، وتنفيذ استثمارات الصندوق، وقبول شركاء محدودين جدد، وتعديل وثائق تأسيس الصندوق اللازمة لاستمرار أنشطته.
- المتطلبات الإضافية: أي التزامات أو مستندات أخرى يشترطها الصندوق من شركائه.
ولإضفاء الصفة الرسمية على استثماره، يتعين على المستثمر التوقيع على صفحة التوقيع المقابل، موافقًا على الالتزام بأحكام اتفاقية الشراكة المحدودة أو اتفاقية التشغيل، بحسب مقتضى الحال.
3. اتفاقية الاكتتاب
تُعدّ اتفاقية الاكتتاب الأداة التعاقدية بين المستثمر والصندوق. فهي تحدد التزام رأس المال الأولي للمستثمر وتبيّن الشروط التي يتم الاستثمار بموجبها. وتوفر هذه الوثيقة للمستثمرين خارطة طريق واضحة للخطوات اللازمة لاقتناء حصص الشراكة المحدودة في الصندوق، وتزوّد مديري الصندوق بمعلومات الأهلية الجوهرية عن المستثمر. ويُطلب من المستثمرين الإقرار بأنهم يستوفون معايير أهلية محددة، كأن يكونوا «مستثمرًا معتمدًا» أو «عميلًا مؤهلًا»، وفق ما تقضي به أنظمة هيئة الأوراق المالية والبورصات (SEC) والقوانين الولائية ذات الصلة.
4. اتفاقية إدارة الاستثمار
تُرسي اتفاقية إدارة الاستثمار العلاقة الرسمية بين الصندوق وشركة إدارة الاستثمار. وهي تحدد الخدمات التي سيقدمها مدير الصندوق مقابل أتعاب، وتمنحه توكيلاً رسمياً. ويُسند هذا التفويض إلى مدير الصندوق مهمة تقديم المشورة للصندوق بشأن أصوله وأي مساهمات يقدمها الشركاء محدودو المسؤولية، ويمنحه سلطة تقديرية واسعة في إدارة أموال المستثمرين وأوراقهم المالية بما يتوافق مع استراتيجية الصندوق الاستثمارية. وبما أن مدير الصندوق والشريك العام يخضعان في الغالب لسيطرة الأشخاص أنفسهم (الجهات الراعية)، فإن هذه الاتفاقية توقَّع عادةً من الموقِّعين أنفسهم عن الطرفين.
5. اتفاقيات التشغيل
(اتفاقيتا التشغيل لشركة الإدارة والشريك العام)
تُعدّ اتفاقيات التشغيل الخاصة بشركة الإدارة والشريك العام وثائق قانونية جوهرية تحدد حقوق القائمين على الصندوق ومسؤولياتهم وهياكل الحوكمة لديهم. وتبيّن كل وثيقة كيفية توزيع حصص الملكية وصلاحيات اتخاذ القرار بين القائمين على الشريك العام وشركة الإدارة. ورغم أن هذه الاتفاقيات لا يُفصح عنها للمستثمرين، فإنه يجب صياغتها بعناية فائقة لضمان الامتثال لجميع القوانين الحاكمة والمتطلبات التنظيمية.
6. إيداعات النموذج D وغيرها من التسجيلات
إضافةً إلى وثائق الصندوق الأساسية، يُعدّ الامتثال للإيداعات التنظيمية أمراً لازماً. وبالنسبة للصناديق الأمريكية، يشمل ذلك إعداد وتقديم إيداعات النموذج D لدى هيئة الأوراق المالية والبورصات الأمريكية (SEC) وسلطات الأوراق المالية في الولايات. وبحسب أنشطة الصندوق وهيكله، قد يستلزم الأمر أيضاً التسجيل بصفة مستشار استثماري أو مشغّل لمجمّع سلع لدى لجنة تداول السلع الآجلة (CFTC)، إلى جانب وثائق تأسيس الصندوق الأساسية الأخرى.
من خلال ضمان إعداد جميع المستندات إعدادًا دقيقًا ومطابقًا للمعايير التنظيمية، يُرسي IFB أساسًا متينًا لإطلاق صندوقكم. ويتمثل التزامنا في دعمكم في تعزيز ثقة المستثمرين وضمان الامتثال وتحقيق النجاح طويل الأمد للصندوق.
إذا احتجتم إلى مزيد من التوضيح أو المساعدة في أي جانب من جوانب عملية إنشاء الصندوق، فلا تترددوا في التواصل مع فريق الخبراء لدينا في IFB. نحن هنا لتقديم الإرشاد والدعم في كل خطوة.
تكاليف إصدار السندات وصناديق الاستثمار وإدارتها
| الفئة | نوع التكلفة | السندات | صناديق الاستثمار |
|---|---|---|---|
| الإصدار الأولي والإعداد | رسوم الاكتتاب | من 0.5% إلى 2.0% من إجمالي مبلغ الإصدار | 2.0%–6.0% (رسوم الطرح) |
| الرسوم القانونية والتنظيمية | من 0.05% إلى 0.3% من حجم الإصدار (من 10,000 إلى 50,000 يورو) | 25 ألف يورو – 200 ألف يورو | |
| رسوم وكالات التصنيف | من 0.02% إلى 0.1% من إجمالي الإصدار | عادةً لا ينطبق | |
| رسوم الإدراج | 5 آلاف – 50 ألف يورو | 25 ألف يورو – 250 ألف يورو | |
| التسويق والتوزيع | من 0.1 % إلى 0.5 % من حجم الإصدار | 20 ألف–200 ألف يورو | |
| إعداد أمين الحفظ والجهة الإيداعية | عادةً لا ينطبق | 10 آلاف–50 ألف يورو | |
| التدقيق والتقييم | تُدرج عادةً ضمن التكاليف القانونية | 10 آلاف–50 ألف يورو | |
| التسجيل التنظيمي | 10 آلاف–50 ألف يورو | 5 آلاف – 50 ألف يورو | |
| إعداد الأمين ووكيل الدفع | 2 ألف – 20 ألف يورو | عادةً لا ينطبق | |
| إعداد منظومة علاقات المستثمرين | 15 ألف يورو – 50 ألف يورو | مشمولة في التسويق (20 ألف يورو – 200 ألف يورو) | |
| الصيانة المستمرة | رسوم الإدارة | غير متاح | من 0.5% إلى 2.0% سنوياً من الأصول المُدارة |
| رسوم خدمات الحفظ والأمانة | غير متاح | من 0.02% إلى 0.1% سنويًا من الأصول تحت الإدارة | |
| الإدارة والمحاسبة | من 10,000 إلى 100,000 يورو سنويًا (إعداد تقارير الامتثال) | 0.05%–0.25% سنويًا من الأصول المُدارة | |
| أتعاب التدقيق | يُدرج عادةً في التقارير | من 10 آلاف يورو إلى 50 ألف يورو سنويًا | |
| رسوم الأمين ووكيل الدفع | 2,000–20,000 يورو سنويًا | عادةً لا ينطبق | |
| إعداد التقارير والامتثال | 10 آلاف–100 ألف يورو سنويًا | من 15 ألف يورو إلى 75 ألف يورو سنويًا | |
| علاقات المستثمرين | من 15 ألف يورو إلى 50 ألف يورو سنويًا | 20 ألف–75 ألف يورو سنويًا | |
| رسوم التوزيع والمبيعات | عادةً لا ينطبق | 0.1%–1.0% سنوياً (عمولات التوزيع المستمرة) | |
| مدفوعات القسائم | قسيمة سنوية بين 2% و8% | عادةً لا ينطبق | |
| رسوم الأداء | عادةً لا ينطبق | 10%–20% من العائد الزائد (مشروط) |
نظرة مقارنة واعتبارات لإدارة التكاليف
- السندات: تنطوي عمومًا على تكاليف إصدار أولية ثابتة كبيرة، مقابل تكاليف صيانة سنوية أقل نسبيًا (باستثناء مدفوعات الفوائد). وتمثل تكاليف الفوائد نفقة كبيرة على المدى الطويل.
- الصناديق: تتسم بتكاليف تأسيس أقل بدرجة معتدلة (بما يتناسب مع الحجم)، لكن بمصروفات تشغيلية متواصلة أعلى بكثير ترتبط مباشرة بالأصول تحت الإدارة (AUM). وتتصاعد التكاليف بالتناسب مع نمو الصندوق، ولا سيما عبر رسوم الإدارة ورسوم الأداء المحتملة.
التكاليف المرتبطة بإصدار الصناديق الاستثمارية وإدارتها
يستلزم إطلاق صناديق الاستثمار والحفاظ على استمراريتها، سواء كانت صناديق مشتركة أو صناديق تحوّط أو صناديق متداولة في البورصة (ETFs)، نفقات خاصة يُفصَّل بيانها على النحو الآتي:
أ. إطلاق الصندوق (تكاليف الإعداد الأولية)
1. التكاليف القانونية والتنظيمية
- إعداد نشرة الاكتتاب في الصندوق، واتفاقيات إدارة الاستثمار، وأدلة الامتثال. وتتراوح تكلفتها عادةً بين 25,000 و200,000 يورو، بحسب درجة التعقيد والاختصاص القضائي.
2. رسوم التسجيل والرسوم التنظيمية
- رسوم التسجيل لدى الجهات المنظِّمة للأوراق المالية (مثل SEC وFCA وBaFin وCSSF). تتراوح تقريباً بين 5,000 و50,000 يورو بحسب الاختصاص القضائي.
3. التسويق والتوزيع
- تكاليف المواد التسويقية للصندوق، وإنشاء الموقع الإلكتروني، وبناء العلامة التجارية، والأنشطة الترويجية. وتتراوح عادةً بين 20,000 و200,000 يورو، وتختلف اختلافًا كبيرًا بحسب السوق المستهدفة وحجم الصندوق.
4. رسوم إعداد أمين الحفظ والجهة الإيداعية
- رسوم المصرف الأمين مقابل ترتيبات الحفظ. وتتراوح رسوم الإعداد الأولي عادةً بين 10,000 يورو (EUR) و50,000 يورو (EUR).
ب. تكاليف التشغيل والصيانة المستمرة
1. رسوم الإدارة
- يتقاضاها مديرو الأصول سنويًا مقابل إدارة المحافظ. النطاق المعتاد: 0.5%–2.0% سنويًا من الأصول المُدارة.
2. رسوم خدمات الحفظ وأمانة الإيداع
- رسوم الحفظ الدورية التي تفرضها المصارف الحافظة. تتراوح عادةً بين 0.02% و0.10% سنوياً من الأصول تحت الإدارة، وقد تقترن أحياناً برسوم ثابتة دنيا.
3. رسوم الإدارة والمحاسبة
- احتساب صافي قيمة الأصول (NAV)، ومسك الدفاتر، وإعداد التقارير للمستثمرين. وتتراوح عادةً بين 0.05% و0.25% سنوياً من أصول الصندوق.
4. أتعاب التدقيق
- تدقيق البيانات المالية السنوية. تتراوح تكلفته عادةً بين 10,000 و50,000 يورو سنوياً.
5. التكاليف القانونية وتكاليف الامتثال
- الإشراف على الامتثال التنظيمي وخدمات الاستشارات القانونية المستمرة. تتراوح الرسوم عادةً بين 15,000 و75,000 يورو سنويًا.
6. رسوم التوزيع والمبيعات (الرسوم الدورية للتوزيع)
- مدفوعات تُسدَّد إلى الوسطاء الماليين والمنصات مقابل التوزيع المستمر. وتتراوح غالبًا بين 0.1% و1.0% سنويًا بحسب قناة التوزيع.
7. رسوم الأداء (اختيارية/مشروطة)
- مكافأة إضافية تُحتسب على عوائد الصندوق التي تتجاوز مؤشرًا مرجعيًا محددًا. وتُحدَّد عادةً بنسبة 10%–20% من الأداء المتجاوز قياسًا إلى مؤشرات مرجعية أو مستويات قياسية سابقة محددة مسبقًا.
8. علاقات المستثمرين والتواصل
- تكاليف أنشطة علاقات المستثمرين المستمرة والتقارير الدورية والمراسلات. وتبلغ الميزانيات السنوية عادةً نحو 20,000–75,000 يورو.