حسابات لقطاع الماس
حسابات الألماس لدينا هي حسابات حفظ للألماس المادي، وهي مماثلة لحسابات المعادن الثمينة. ويؤدي القطاع المصرفي دوراً محورياً في صناعة الألماس، إذ يعتمد التجار على الخدمات المصرفية في عملياتهم، ولا سيما في تحويل الأموال لإتمام الصفقات.
غير أن تجار الألماس يواجهون في الآونة الأخيرة تحديات تتعلق بالخدمات المصرفية. فمع تزايد التدقيق الرقابي والمخاوف من غسل الأموال، أصبحت بعض المصارف حذرة من تقديم خدماتها لقطاع الألماس. وقد أدى ذلك إلى مشكلات مثل إغلاق المصارف للحسابات أو رفضها تقديم الخدمات الأساسية لتجار الألماس. ولا تقتصر هذه التحديات على بلد أو منطقة بعينها، بل جرى الإبلاغ عنها على المستوى العالمي، كما في بلجيكا.
يحتاج تجار الماس إلى سجلات دقيقة وفحوصات صارمة بسبب الفضائح السابقة والأنظمة المعمول بها، مثل نظام كيمبرلي لإصدار الشهادات (ساري المفعول منذ عام 2003)، الذي يهدف إلى منع الاتجار بالماس الممول للنزاعات.
يعتمد تجار الألماس، شأنهم شأن كثير من الشركات، على مجموعة من الخدمات المصرفية لدعم عملياتهم. وفيما يلي بعض الخدمات الرئيسية ذات الأهمية الخاصة لتجار الألماس:
- خدمات المعاملات: يحتاج تجار الألماس إلى القدرة على إجراء المدفوعات وتلقيها، محليًا ودوليًا. ويشمل ذلك التحويلات البرقية، وخدمات الشيكات حيثما كان ذلك مسموحًا. وتُعدّ هذه الخدمات أساسية للشراء من الموردين والبيع للعملاء وإدارة المصروفات اليومية.
- خدمات الصرف الأجنبي: تجارة الماس صناعة عالمية، ولذلك يحتاج التجار غالبًا إلى تحويل العملات. ويمكن للمصارف تقديم خدمات الصرف الأجنبي لتيسير هذه المعاملات، بأسعار تنافسية وبما يكفل تنفيذ الصفقات في الوقت المناسب.
- تمويل التجارة: يمكن أن يشمل ذلك مجموعة من الخدمات المصممة لتيسير التجارة الدولية، مثل خطابات الاعتماد التي توفّر للموردين ضمانًا بالدفع، وتمويل الفواتير الذي يساعد التجار على إدارة التدفقات النقدية عبر دفع مقدّم مقابل الفواتير.
- القروض والتسهيلات الائتمانية: قد يحتاج تجار الماس إلى الحصول على الائتمان لتمويل مشتريات المخزون أو الاستثمار في معدات جديدة أو تغطية التكاليف التشغيلية. وقد يتخذ ذلك شكل قروض تجارية أو خطوط ائتمان أو تسهيلات سحب على المكشوف.
- خدمات الحفظ الآمن وخدمات الحفظ: على الرغم من أن المصارف لا تقدم عادةً حسابات مخصصة لتخزين الألماس المادي، فإنها توفر صناديق الأمانات التي تتيح للتجار حفظ المقتنيات القيّمة، ومنها الألماس، بصورة مأمونة.
- الخدمات الاستشارية: كثيرًا ما تقدم المصارف خدمات استشارية لمساعدة الشركات على إدارة شؤونها المالية والتخطيط للمستقبل. ويمكن أن يشمل ذلك المشورة في إدارة التدفقات النقدية، والتحوط من مخاطر الصرف الأجنبي، والتخطيط للتوسع في الأعمال، ومواجهة تحديات غسل الأموال وغيرها من المخاطر.
واستجابةً لهذه التحديات، نواصل تقديم خدماتنا لقطاع الألماس.
هيكل التكاليف الاسترشادي
تكاليف حفظ الألماس (الدفعات الكبيرة التي تبلغ قيمتها السوقية العادلة 10 ملايين دولار أمريكي أو أكثر)
| عنصر التكلفة | أساس التسعير المعتاد | النطاق (بالدولار الأمريكي) |
|---|---|---|
| التسجيل الأولي والامتثال | رسم ثابت أو 0.02%–0.05% من القيمة السوقية العادلة (بحد أدنى نحو 5,000) | 5,000–25,000 |
| التوثّق من الأصالة وإعادة الفحص المخبري | للحجر الواحد (100–300 دولار أمريكي) أو 0.10% من القيمة السوقية العادلة للشحنات المجمّعة | 10,000–75,000 |
| إصدار إيصالات الحفظ (SKR) | رسم ثابت زائد رسوم التوثيق (عند الاقتضاء) | 10,000–20,000 |
| التخزين في الخزائن وخدمات الحفظ | من 0.15% إلى 0.40% سنويًا من القيمة المؤمَّن عليها | 15,000–400,000 سنويًا |
| التأمين (وثيقة تأمين الجواهريين الشاملة) | من 0.30% إلى 1.00% سنويًا من القيمة المؤمَّن عليها؛ ويبلغ مبلغ التحمّل عادةً 1% (بحد أدنى 100,000) | 30,000–1,000,000 سنويًا |
| المراجعة الدورية وإعادة التقييم | من 0.02% إلى 0.05% سنويًا من القيمة السوقية العادلة | 2,000–50,000 سنويًا |
| الخدمات الاستثنائية (خدمات البريد السريع، والمعالجة الخاصة، والآراء القانونية) | بسعر التكلفة مضافًا إليه هامش إداري بنسبة 10%–15% | متغير |
مثال توضيحي تطبيقي
إن محفظة من الألماس عالي الجودة بقيمة 25 مليون دولار أمريكي محتفَظ بها لمدة سنة واحدة بموجب الشروط القياسية ستتحمل عادةً ما يلي:
- رسوم الإعداد والتأهيل وSKR ≈ 30 ألف دولار أمريكي (0.12%)*
- عيّنة المصادقة ≈ 25 ألف دولار أمريكي (0.10 %)
- التخزين في الخزائن (0.25 %) ≈ 62.5 ألف دولار أمريكي
- التأمين (0.55 %) ≈ 137.5 ألف دولار أمريكي
- التدقيق وإعادة التقييم ≈ 10 آلاف دولار أمريكي
إجمالي التكلفة في السنة الأولى ≈ 265 ألف دولار أمريكي (≈ 1.06 % من القيمة السوقية العادلة).
ولن تتضمن السنوات اللاحقة رسوم الإعداد/SKR لمرة واحدة، مما يخفض المعدل السنوي إلى نحو 0.8 %.
الإجراء الموصى به لإيصال الحفظ (SKR)
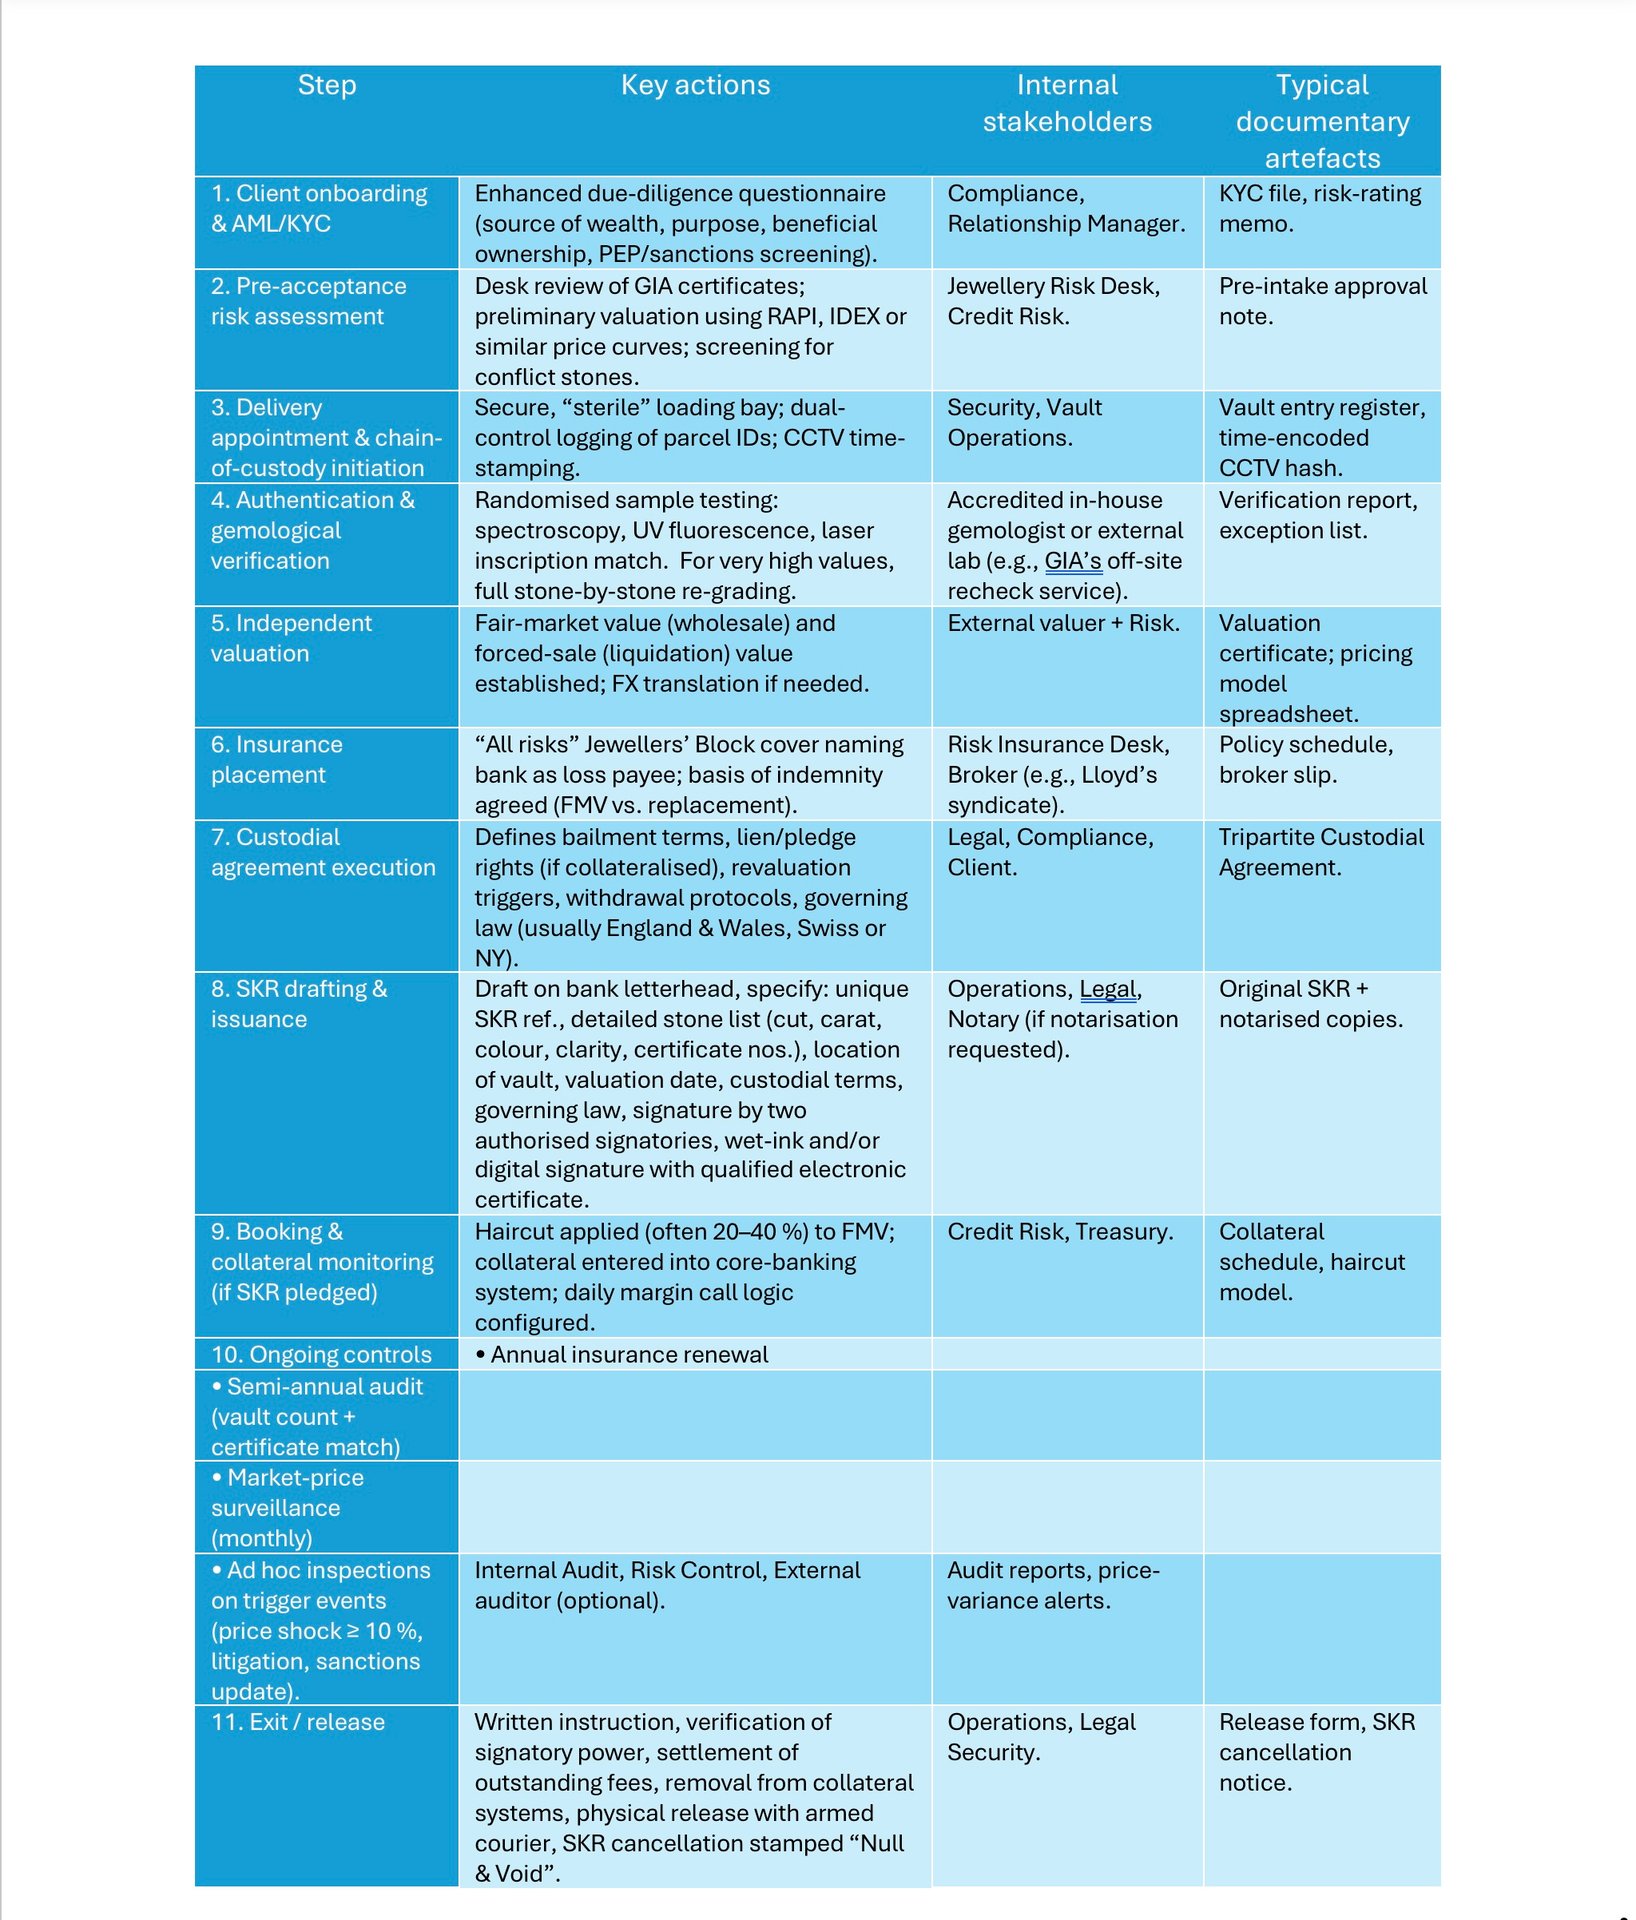
حفظ الألماس: العملية خطوة بخطوة
| الخطوة | الإجراءات الرئيسية | الأطراف المعنية الداخلية | المستندات المعتادة |
|---|---|---|---|
| 1. إجراءات قبول العملاء والامتثال لمتطلبات AML/KYC | استبيان العناية الواجبة المعززة (مصدر الثروة، الغرض، الملكية النفعية، فحص PEP والعقوبات) | الامتثال، مدير العلاقة | ملف KYC ومذكرة تصنيف المخاطر |
| 2. تقييم المخاطر قبل القبول | مراجعة مكتبية لشهادات GIA؛ وتقييم أولي باستخدام قائمة أسعار Rapaport أو IDEX أو مراجع أسعار مماثلة؛ وفحص الأحجار للتأكد من خلوّها من شبهة أحجار النزاعات | قسم مخاطر المجوهرات، مخاطر الائتمان | مذكرة الموافقة المسبقة على القبول |
| 3. التسليم وسلسلة الحيازة | رصيف تحميل آمن ومعزول؛ تسجيل مزدوج الرقابة لمعرّفات الطرود؛ كاميرات مراقبة مع ختم زمني | الأمن وعمليات الخزائن | سجل الدخول إلى الخزنة، وبصمة تجزئة (Hash) لتسجيلات كاميرات المراقبة مرمّزة بالتوقيت |
| 4. التوثيق والتحقق الجيمولوجي | اختبار عيّنات عشوائية: التحليل الطيفي، والتألق بالأشعة فوق البنفسجية، ومطابقة النقش بالليزر؛ وفي حالة القيم المرتفعة جدًا، إعادة تصنيف كاملة لكل حجر على حدة | خبير أحجار كريمة معتمد من داخل المؤسسة أو مختبر خارجي (مثل خدمة إعادة الفحص خارج الموقع التي يقدمها معهد GIA) | تقرير التحقق وقائمة الاستثناءات |
| 5. التقييم المستقل | القيمة السوقية العادلة (بالجملة) وقيمة البيع الجبري (التصفية)؛ مع تحويل العملات الأجنبية عند الاقتضاء | المقيّم الخارجي، المخاطر | شهادة التقييم، ونموذج التسعير |
| 6. ترتيب التأمين | تغطية «جميع المخاطر» لدى الجواهريين (jewellers’ block) تُسمّي المصرف مستفيدًا من التعويض عن الخسارة؛ مع الاتفاق على أساس التعويض (القيمة السوقية العادلة أو كلفة الاستبدال) | إدارة التأمين على المخاطر، الوسيط (مثل اتحاد اكتتاب (سنديكيت) في لويدز) | جدول الوثيقة، قسيمة الوسيط |
| 7. اتفاقية الحفظ | شروط الوديعة، وحقوق الحجز والرهن (في حال وجود ضمانات)، ومحفزات إعادة التقييم، وإجراءات السحب، والقانون الواجب التطبيق (عادةً قانون إنجلترا وويلز أو سويسرا أو نيويورك) | الشؤون القانونية والامتثال والعملاء | اتفاقية حفظ ثلاثية الأطراف |
| 8. صياغة إيصال الحفظ (SKR) وإصداره | على ورق المصرف الرسمي: رقم مرجعي فريد لإيصال الحفظ (SKR)، وقائمة تفصيلية بالأحجار (القطع، والقيراط، واللون، والنقاء، وأرقام الشهادات)، وموقع الخزنة، وتاريخ التقييم، وشروط الحفظ، والقانون الواجب التطبيق؛ موقّعة من مفوَّضَين بالتوقيع، بتوقيع يدوي بالحبر أو بتوقيع إلكتروني مؤهَّل | العمليات، الشؤون القانونية، كاتب العدل (في حال طلب التوثيق) | إيصال الحفظ الأصلي (SKR) ونسخ موثّقة |
| 9. القيد المحاسبي ومراقبة الضمانات (إذا كان SKR مرهونًا) | تطبيق خصم تقييمي على القيمة السوقية العادلة (غالبًا بين 20% و40%)؛ وقيد الضمان في النظام المصرفي الأساسي؛ وإعداد منطق طلب الهامش اليومي | مخاطر الائتمان، الخزينة | جدول الضمانات، ونموذج الاقتطاع التحوطي (haircut) |
| 10. الضوابط المستمرة | تجديد التأمين سنويًا؛ تدقيق نصف سنوي (جرد الخزنة ومطابقة الشهادات)؛ رصد شهري لأسعار السوق؛ عمليات تفتيش عند الحاجة في حالات الأحداث المحفزة (صدمة سعرية بنسبة 10% أو أكثر، أو نزاع قضائي، أو تحديث لقوائم العقوبات) | التدقيق الداخلي، ومراقبة المخاطر، والمدقق الخارجي (اختياري) | تقارير التدقيق وتنبيهات تباين الأسعار |
| 11. الخروج والإفراج | تعليمات خطية، والتحقق من صلاحية الموقّع، وتسوية الرسوم المستحقة، وإزالة الأصول من أنظمة الضمانات، والتسليم المادي بواسطة ناقل مسلّح، وإلغاء إيصال الحفظ الآمن (SKR) وختمه بعبارة «لاغٍ وباطل» | العمليات والشؤون القانونية والأمن | نموذج الإفراج، إشعار إلغاء SKR |