العملات المشفّرة والأصول الرقمية
التحويل من العملات المشفرة إلى العملات النقدية
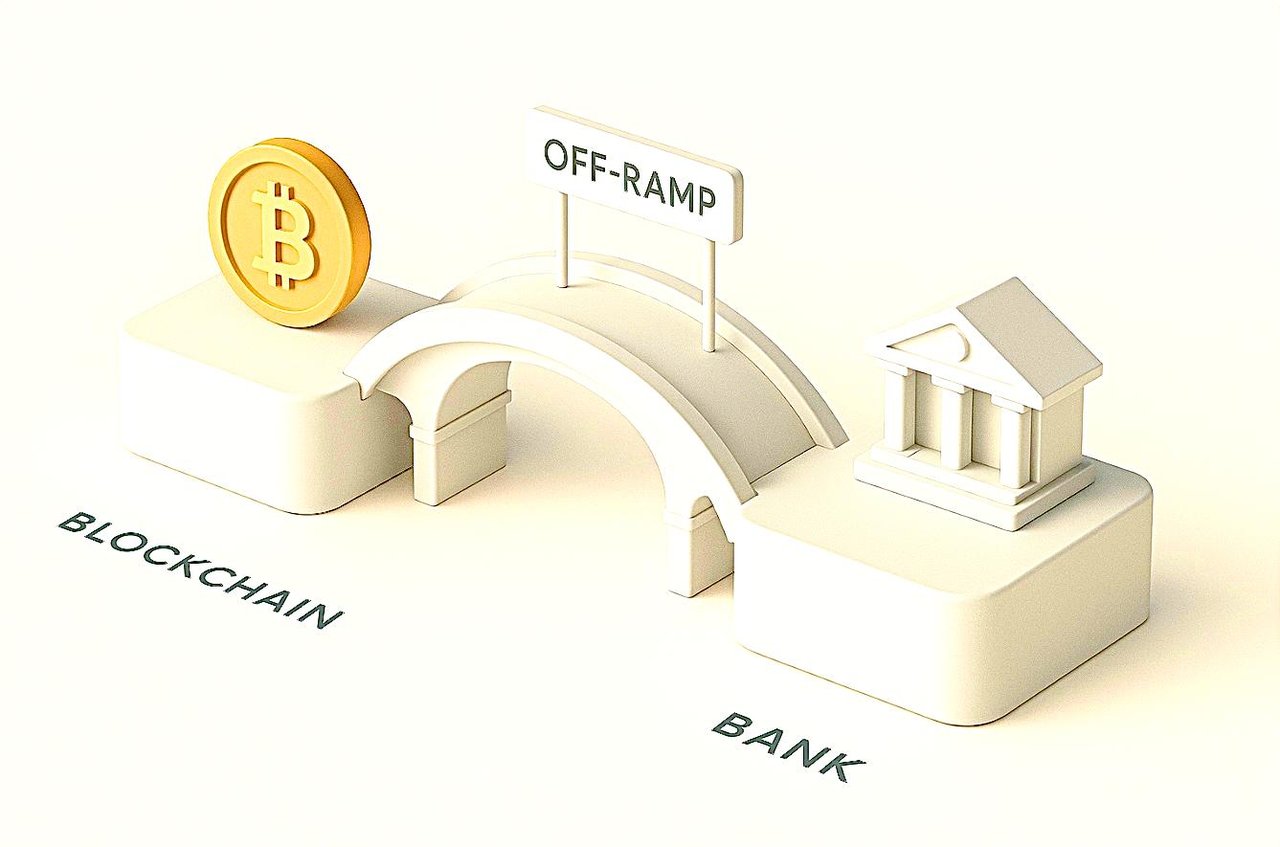
هياكل التحويل بين العملات المشفرة والعملات التقليدية (منافذ الدخول والخروج)
هي مكوّنات حيوية في منظومة العملات المشفّرة تيسّر التحويل السلس للأصول الرقمية مثل Bitcoin وEthereum والعملات المستقرة إلى عملات تقليدية مثل USD وEUR وGBP والعكس. وتعمل هذه الأنظمة عبر آليات متعددة، منها منصات التداول المركزية ومعالِجات المدفوعات وبروتوكولات التحويل الآلي، التي تتولى العملية المعقّدة للتحقق من الأصول والامتثال التنظيمي والتسوية في حساب مصرفي تقليدي.
ما لا نقوم به
لا يصمّم IFB ولا يُشغّل هياكل يكون الغرض منها إخفاء المستفيد الحقيقي أو مصدر الأصول المشفرة. فالتمويه عبر شركات صورية أو شركاء «خفيين» أو سلاسل وكلاء (nominees) نمط معروف من أنماط غسل الأموال، وليس خدمة.
تُحدَّد هوية المستفيد الحقيقي لكل عملية تحويل نتولاها، وتُدعَم بأدلة على مصدر الأموال ومصدر الثروة، وتُفحَص مقابل قوائم العقوبات، وتُبلَّغ حيثما يوجب القانون ذلك. ويمكن للكيانات والصناديق والصناديق الاستئمانية الخارجية أن تخدم أغراضًا مشروعة؛ لكنها لا تحل أبدًا محل الشفافية تجاه المصرف.
أساليب التحويل من الأصول المشفرة إلى العملات النقدية (والعكس) داخل الأسواق المحلية في أوروبا والولايات المتحدة الأمريكية
أوروبا: أساليب الدخول والخروج القانونية (On-Ramp وOff-Ramp)
1. البورصات المركزية الخاضعة للتنظيم
- كبرى المنصات الأوروبية المرخّصة بموجب MiCA، مثل Bitpanda وKraken وBitstamp
- الإجراء: إنشاء حساب، واستكمال التحقق من هوية العميل (KYC)، وتحويل الأصول المشفرة، وبيعها مقابل EUR (أو عملة ورقية أخرى)، ثم السحب عبر SEPA أو التحويل البرقي
- تقوم جميع البورصات الرئيسية بإبلاغ السلطات المحلية عن نشاط المستخدمين، ولا سيما بموجب أنظمة الضرائب ومكافحة غسل الأموال (AML) في الاتحاد الأوروبي.
2. مزوّدو الخدمات الملتزمون بلائحة MiCAR
- تشترط لائحة الاتحاد الأوروبي بشأن أسواق الأصول المشفّرة (MiCAR)، السارية منذ ديسمبر 2024، أن تكون منصات التحويل من الأصول المشفّرة إلى العملات التقليدية مرخّصة، وأن تستوفي متطلبات تشغيلية صارمة ومتطلبات إدارة المخاطر وحماية المستهلك
- جواز العبور: يمكن لمزوّد الخدمة المرخّص في إحدى الدول الأعضاء أن يمارس نشاطه في أنحاء الاتحاد الأوروبي كافة، مما يكفل حماية موحّدة للمستهلكين ويقيناً قانونياً.
- يتعين على مزوّدي الخدمات تطبيق إجراءات KYC/AML كاملة وتقديم المستندات الداعمة لجميع المعاملات.
3. معالجو المدفوعات والحلول المصرفية
- تتيح خدمات مثل Nuvei وغيرها التحويل المباشر من الأصول المشفرة إلى العملات الورقية إلى حسابات مصرفية أو بطاقات، وغالبًا ما تكون مدمجة مع مصارف كبرى في الاتحاد الأوروبي وخدمات النقود الإلكترونية
- يتطلب استيفاء متطلبات KYC؛ وهو خاضع للتنظيم بموجب لائحة MiCAR وقوانين الصيرفة المحلية.
4. حلول العملات المستقرة
- استخدام منصات خاضعة للتنظيم لمبادلة العملات المستقرة (مثل USDT وEURS) بعملة نقدية محلية وسحبها إلى حساب مصرفي أو بطاقة دفع.
- دائماً عبر منصات مسجلة وممتثلة لقوانين مكافحة غسل الأموال (AML)
5. منصات التداول خارج البورصة (OTC) والمنافذ المؤسسية للتسييل
- في المعاملات الكبيرة، قد تستخدم الشركات والأفراد ذوو الثروات العالية مكاتب التداول خارج البورصة (OTC)، مثل المكاتب التي تديرها Binance وKraken أو مزوّدون مرخّصون إقليميًا.
- توفّر هذه الإدارات إجراءات اعرف عميلك (KYC) مُصمَّمة وفق الحاجة، وتسوية مصرفية مباشرة، ودعماً في مجال الامتثال للمبالغ الكبيرة.
6. المتطلبات القانونية والضريبية
يجب على كل مسار قانوني للتخارج من الأصول الرقمية (off-ramp) أن:
- إجراء فحوصات صارمة في مجالي KYC وAML.
- تقديم إخطارات أو تقارير بشأن المعاملات الكبيرة أو المشبوهة.
- تقديم مستندات تثبت مصدر الأموال المشفّرة.
- تسهيل الإبلاغ عن الأرباح الرأسمالية لأغراض الضرائب
الولايات المتحدة: طرق التحويل القانوني إلى العملات النقدية (Off-Ramp)
1. البورصات المركزية في الولايات المتحدة
- أبرز المنصات: Coinbase وGemini وKraken وBinance US وغيرها
- يتطلب تسجيل المستخدم وإجراءات KYC وفحوصات AML بما يتوافق مع القانون الاتحادي وقوانين الولايات.
- تحويل العملات المشفّرة إلى الدولار الأمريكي، وإرساله عبر التحويل المصرفي إلى حسابات مصرفية محلية أو شبكات الدفع (ACH، RTP)
2. منصات التقنية المالية ومعالجو المدفوعات
- تقدّم شركات مثل OneSafe وRamp Network خدمات سلسة لتحويل الأصول الرقمية إلى عملات نقدية في حسابات مصرفية أو بطاقات أمريكية، وأحيانًا حتى خدمات سداد الفواتير
- الامتثال التنظيمي الكامل لمتطلبات FinCEN (شبكة إنفاذ الجرائم المالية) وتسجيل مؤسسات خدمات الأموال.
3. بطاقات الخصم المرتبطة بالأصول المشفرة
- يُصدر بعض المزودين بطاقات مسبقة الدفع أو بطاقات خصم تُموَّل عبر بيع الأصول المشفرة، مع تحويل فوري إلى الدولار الأمريكي عند نقطة البيع.
- تشترط الجهات المُصدِرة (مثلاً عبر Mastercard/Visa) إجراءات صارمة في KYC/AML.
4. منصات التحويل المؤسسية ومكاتب التداول خارج البورصة (OTC)
- تُستخدم من قبل الشركات أو العملاء المؤسسيين، وتوفر خدمة مخصّصة وتسويات وسيولة بأحجام كبيرة تحت رقابة تنظيمية
5. الامتثال القانوني والإبلاغ الضريبي
- تشترط المنصات إجراءات KYC وإعداد تقارير النموذج 1099، وتكون جميع المعاملات قابلة للتتبع لأغراض الفحص من مصلحة الضرائب الأمريكية (IRS)
- تطبّق الولايات المتحدة معايير أكثر صرامة لإنفاذ الضرائب على العملات المشفرة والإبلاغ عنها مقارنةً بمعظم المناطق.
لا يزال التحويل بين العملات النقدية والأصول الرقمية، المعروف بالدخول إلى المنظومة الرقمية (on-ramping) والخروج منها (off-ramping)، من أشد الاختناقات الهيكلية صعوبةً في منظومة العملات المشفّرة. ويواجه كل من المستثمرين المؤسسيين والمشاركين الأفراد جملة من التحديات التشغيلية والتنظيمية وتحديات الطرف المقابل التي تعوق انسياب رأس المال بين الأنظمة المالية التقليدية والمجال اللامركزي.
1. الصعوبات البنيوية في التحويل من العملات التقليدية إلى الرقمية وبالعكس
أ. التجزؤ التنظيمي
لا يزال التنظيم المالي للأصول الرقمية متفاوتاً بين الاختصاصات القضائية. وعلى المؤسسات أن تتعامل مع نسيج معقد من أطر AML وKYC وFATF وMiCA، يفرض كلٌّ منها متطلبات توثيق ومراقبة متباينة. ويثني هذا التعقيد عن اعتماد المؤسسات للأصول الرقمية ويُبطئ سرعة إنجاز المعاملات. أما المستخدمون الأفراد فيواجهون بدورهم إجراءات تحقق مطوّلة وتجميداً غير متوقع للحسابات عند محاولة التحويل إلى العملات الورقية.
ب. إحجام المصارف ومخاطر الطرف المقابل
لا تزال المصارف التقليدية تتجنب المخاطر المرتبطة بالتعرض للأصول الرقمية، ويعود ذلك في الأساس إلى التقلب المتصور ومخاطر السمعة وعدم اكتمال الوضوح التنظيمي. وهكذا يجد المستثمرون المؤسسيون صعوبة في تأمين علاقات مصرفية مستقرة قادرة على معالجة التسويات المتصلة بالعملات المشفرة. أما المستخدمون الأفراد، ولا سيما من يستخدمون منصات التداول الأصغر، فكثيرًا ما يواجهون تحويلات موقوفة وتسويات متأخرة ورسوم سحب مرتفعة.
ج. السيولة واحتكاكات التسوية
يطلب المستثمرون المؤسسيون سيولة عميقة وتسوية شبه فورية، وهو معيار نادراً ما تحققه بوابات التحويل الحالية بين العملات المشفّرة والعملات النقدية. فمسارات التحويل مجزّأة عبر وسطاء متعددين، مما يؤدي إلى مخاطر التنفيذ والانزلاق السعري واحتكاكات الامتثال. أما المنصات الموجهة للأفراد فتعتمد على معالجين من الغير يفرضون هوامش أسعار باهظة، مما يُضعف كفاءة المعاملات وثقة المستخدمين.
د. أوجه عدم التوافق في الحفظ والامتثال
تحتاج المؤسسات إلى حلول حفظ قوية تتكامل بسلاسة مع أنظمة التسوية بالعملات الورقية، غير أن معظم منصات تداول العملات المشفرة لا تتوافق تقنيًا أو إجرائيًا مع البنية التحتية بمستوى المؤسسات. فمنصات التجزئة تفتقر إلى الإحكام اللازم لضمان مراقبة سلسة للمعاملات وقابليتها للتدقيق، وهما شرطان مسبقان جوهريان للتبني على نطاق واسع ولطمأنينة الجهات الرقابية.
2. حل IFB
أ. نفاذ إلى العملات الورقية بمستوى مؤسسي
يسدّ IFB الفجوة الهيكلية بين التمويل التقليدي ومنظومات الأصول الرقمية. فبصفته مؤسسة مصرفية خاضعة لتنظيم كامل ولديها خبرة في الأصول الرقمية، يوفّر بوابات امتثالية للعملات الورقية تستوفي المعايير المؤسسية. ويشمل ذلك حسابات مفصولة وشبكات تسوية متعددة الولايات القضائية وتكاملاً مباشراً مع منصات التداول والجهات الحافظة المعتمدة للأصول المشفرة.
ب. هيكل امتثال موحّد
من خلال أطر AML/KYC المنسّقة والمراقبة الآلية للمعاملات، تلغي IFB طبقات التحقق المتكررة للعملاء المؤسسيين وعملاء التجزئة على حد سواء. وقد صُمّمت بنيتها التحتية للامتثال لتتواءم مع لائحة MiCA الأوروبية وقاعدة السفر (Travel Rule) الصادرة عن FATF وتوجيهات Basel III، بما يكفل الشفافية الكاملة والأمان التنظيمي دون تأخير في المعاملات.
ج. بنية السيولة والتسوية
من خلال الحفاظ على اتصالات فورية مع مزودي سيولة وشركاء من منصات التداول من الفئة الأولى، يُيسّر المصرف تسويات فورية تقريباً بالعملات التقليدية ويقلل مخاطر الانزلاق السعري للمشاركين المؤسسيين. ويستفيد عملاء التجزئة من مسارات تحويل مُحسَّنة تخفض فروق الأسعار وتكاليف التسوية.
د. الحدّ من المخاطر والتكامل مع خدمات الحفظ
تضمن شراكات IFB في مجال خدمات الحفظ إيداع الأصول بالعملات الورقية والأصول الرقمية على حد سواء في بيئات آمنة قابلة للتدقيق. ويحدّ ذلك من مخاطر الطرف المقابل ويعزز كفاءة رأس المال لدى المستخدمين من المؤسسات والأفراد الراغبين في التعرض للأصول الرقمية على نحو ممتثل للأنظمة.
3. الأثر الاستراتيجي
إن بنية IFB التحتية تحوّل واجهة العملات المشفّرة والعملات الورقية من عنق زجاجة مجزأ وغامض إلى ممر مالي شفاف ومنظّم وكفء. فبالنسبة للمستثمرين المؤسسيين، تتيح هذه البنية حرية كاملة في تنقل رؤوس الأموال والامتثال لمتطلبات الأمانة. أما بالنسبة لتجار التجزئة، فتعيد الثقة والقدرة على التنبؤ وكفاءة التكلفة في معاملات الأصول الرقمية.
وباختصار، تضفي IFB الطابع المؤسسي على عملية الدخول إلى الأصول المشفّرة والخروج منها: فتستبدل الاحتكاك بالثقة، والغموض بالامتثال، والتأخير بالدقة.
1. الاتحاد الأوروبي – النطاق الصارم الجديد
- لائحة MiCA – الترخيص وقواعد السلوك وخدمات الحفظ. تُرسي لائحة MiCA (اللائحة (EU) 2023/1114) نظام ترخيص كاملاً لمزوّدي خدمات الأصول المشفّرة (CASPs): التداول والصرف والتنفيذ وخدمات الحفظ والطرح وتقديم المشورة وغيرها. والنتيجة: لا يوجد وصول «مخفَّف الضوابط» إلى المستهلكين في الاتحاد الأوروبي؛ ولا يُتاح «جواز المرور» عبر الحدود إلا بعد الحصول على ترخيص كامل والخضوع لإشراف مستمر. القيد العملي: تتعطل إجراءات إلحاق العملاء إلى أن يحصل مزوّد خدمات الأصول المشفّرة (أو وسيطه في الاتحاد الأوروبي) على الترخيص؛ ويُحظر التسويق عبر الحدود دون ترخيص.
- لائحة تحويلات الأموال (TFR) – «قاعدة السفر» للأصول المشفرة بصلاحيات إنفاذ فعلية. تشترط اللائحة (EU) 2023/1113 أن «تنتقل» بيانات المُنشئ والمستفيد مع كل تحويل للأصول المشفرة يشمل مزوّد خدمات دفع أو مزوّد خدمات أصول مشفرة مقيمًا في الاتحاد الأوروبي (EU). وفي حالة العناوين المستضافة ذاتيًا («المحافظ غير المستضافة»)، يجب على مزوّدي خدمات الأصول المشفرة جمع المعلومات الكاملة عن الطرف المقابل، وعند تجاوز مبلغ 1,000 يورو، التحقق مما إذا كان العميل يملك المحفظة المستضافة ذاتيًا أو يتحكم بها. ويضيف ذلك خطوات تحقق، ويُنشئ طوابير تعليق، ويرفع مخاطر الإنذارات الكاذبة.
- ألمانيا – الإطار الرقابي الصارم لهيئة BaFin. منذ 30 ديسمبر 2024، أصبحت خدمات حفظ الأصول المشفّرة وسائر الخدمات المتعلقة بها في ألمانيا خاضعة للائحة MiCA، وتشرف عليها هيئة BaFin بموجب قانون الإشراف على أسواق الأصول المشفّرة (KMAG). وتتوقع BaFin تطبيق العناية الواجبة المعززة على التحويلات التي تشمل محافظ ذاتية الاستضافة، بما في ذلك أساليب إثبات السيطرة (مثل المعاملات المرجعية أو التوقيع على الرسائل). الأثر التشغيلي: فحوصات إضافية، ودورات تسوية أطول، وارتفاع تكلفة KYC وKYT لكل عملية تحويل.
- فرنسا – الانتقال إلى MiCA دون اختصارات. تستمر تسجيلات مزودي خدمات الأصول الرقمية (DASP) السابقة لـ MiCA على أساس محدود المدة فقط؛ ويتعين على الداخلين الجدد الحصول على ترخيص كامل بموجب MiCA. وتُعدّ الاستفادة من جواز المرور الأوروبي مسألة حساسة سياسيًا؛ وتشير الجهات الإشرافية بالفعل إلى تشديد التدقيق على التراخيص العابرة للحدود. القيد: مخاطر التوقيت والتشظي التنظيمي خلال مرحلة الانتقال.
- نقطة اختناق احترازية للمصارف – معيار بازل للأصول المشفّرة. اعتبارًا من 1 يناير 2026، يطبّق معيار لجنة بازل رأس مال عقابيًا على انكشافات «المجموعة 2» من الأصول المشفّرة (وزن مخاطر بنسبة 1250% مع حدود للانكشاف بنسبة 1% و2% من رأس المال من الشريحة الأولى). والنتيجة: تتجنب معظم المصارف الانكشاف بصفة أصيل، أو تقلّص نوافذ التسوية، أو تفرض نماذج تقتصر على الوكالة، مما يضيّق تدفق سيولة العملات الورقية التقليدية إلى منصات التحويل.
2. المملكة المتحدة – بوابة الترويج المالي وقاعدة السفر (Travel Rule)
- الترويج المالي: المادة 21 من قانون الخدمات والأسواق المالية (FSMA) (بعد توسيع نطاقها لتشمل الأصول المشفرة المؤهلة). منذ 8 أكتوبر 2023، يجب أن يصدر أي اتصال قادر على التأثير في المستهلكين في المملكة المتحدة عن شركة مرخصة، أو عن شركة مسجلة بموجب لوائح مكافحة غسل الأموال (MLR) تروّج لعروضها الخاصة، أو أن تعتمده جهة معتمِدة بموجب بوابة المادة 21. وتسري تحذيرات المخاطر الإلزامية وفترة المراجعة (cooling-off) واختبارات الملاءمة. والنتيجة: يجري عادةً حجب خدمات التحويل من العملات التقليدية إلى الأصول المشفرة وبالعكس (on-ramps/off-ramps) التي يُروَّج لها في المملكة المتحدة من الخارج، وترفض المصارف المدفوعات المرتبطة بالمروّجين غير المسجلين.
- قاعدة السفر في المملكة المتحدة. اعتبارًا من 1 سبتمبر 2023، يتعين على شركات الأصول المشفرة في المملكة المتحدة جمع بيانات الطرف المقابل في التحويلات والتحقق منها وتبادلها، بما يتوافق مع FATF. وتؤدي حالات عدم التطابق عبر الحدود إلى تأخيرات ورفض للعمليات.
3. الولايات المتحدة – قانون السرية المصرفية (BSA)/شبكة إنفاذ الجرائم المالية (FinCEN)، وقواعد الولايات الخاصة بشركات خدمات الأموال (MSB)، وعبء المحاسبة
- قاعدة السفر (Travel Rule) بموجب قانون سرية المصارف (BSA) وشبكة FinCEN. تشترط «تحويلات الأموال» في الولايات المتحدة بيانات المُنشئ والمستفيد (تقليديًا لما لا يقل عن 3,000 دولار أمريكي)، وتنطبق على شركات خدمات الأموال (MSBs) العاملة في العملات الافتراضية القابلة للتحويل (CVC). أما بالنسبة إلى التحويلات البرقية الدولية فقد اقترحت الجهات التنظيمية عتبات أدنى، والإنفاذ صارم. والنتيجة: يعلّق مزوّدو خدمات الأصول الافتراضية (VASPs) والمصارف المعاملة أو يرفضونها حين يعجز الطرف المقابل عن توفير مسارات بيانات مستوفية للمتطلبات.
- تجزؤ الترخيص على مستوى الولايات والإشراف الاتحادي. إن ترخيص محوّلي الأموال، وفحص العقوبات وفق OFAC، وعدم اليقين بشأن نطاق الأوراق المالية والسلع، تُقيّد قنوات العملات الورقية، لا سيما بالنسبة للمنصات الجديدة أو مكاتب التداول خارج المنصات المنظمة التي تفتقر إلى حضور سليم في الولايات الخمسين. (في سياق التوجيهات العامة لـ BSA/FinCEN.)
- عامل محاسبي معاكس (US GAAP). اعتباراً من عام 2025، يُلزم ASU 2023-08 بقياس معظم حيازات الأصول المشفّرة الخاضعة للنطاق بالقيمة العادلة عبر صافي الدخل. وقد يؤدي ذلك إلى تقلبات في الأرباح والخسائر لدى الشركات، مما يثني عن مشاركة الخزينة ويضغط على أحجام التحويل خلال فترات إعلان النتائج.
4. سنغافورة – نطاق العملات المستقرة والمدفوعات
- إطار MAS للعملات المستقرة وتعزيزات قانون خدمات الدفع (PSA). أقرّت هيئة النقد في سنغافورة (MAS) نظامًا للعملات المستقرة أحادية العملة (الدولار السنغافوري/عملات مجموعة العشر)، إلى جانب تعزيزات قانون خدمات الدفع وضمانات حماية رموز الدفع الرقمية (DPT). وترفع قواعد احتياطيات الجهة المُصدِرة والاسترداد والفصل مستوى الجودة، لكنها تقيّد الرموز التي يمكن استخدامها بديلًا عن العملات النقدية في قنوات التحويل.
5. ما الذي تُعطّله هذه القواعد عمليًا في منصات التحويل (ramps)
- ثغرات بيانات الطرف المقابل – يجب تبادل رسائل «قاعدة السفر» (Travel Rule) في الاتحاد الأوروبي والمملكة المتحدة ضمن الرسالة نفسها قبل التسوية أو معها؛ ويؤدي نقص البيانات إلى مراجعة يدوية أو تجميد أو إعادة الأموال.
- صعوبات المحافظ ذاتية الاستضافة – بالنسبة للمبالغ التي تزيد على 1,000 يورو، يلزم إثبات السيطرة على المحفظة؛ ولا تكفي لقطات الشاشة، مما يدفع المستخدمين إلى توقيع الرسائل أو تنفيذ معاملات مرجعية، الأمر الذي يؤخر عمليات السحب للعملاء الأفراد.
- نطاق الترويج – إن التسويق في المملكة المتحدة دون مسار المادة 21 (s21) الملائم يؤدي إلى إجراءات تقليص المخاطر من جانب المصارف وإلى حظر مدفوعات المستهلكين.
- قيود الميزانية العمومية للمصارف – تؤدي المعالجة التنظيمية وفق معايير بازل إلى ندرة السيولة التي توفرها المصارف بصفتها طرفًا أصيلًا؛ وتقتصر مصارف كثيرة على نماذج الوكالة ونوافذ تسوية أقصر.
- الأثر على العرض المحاسبي – تُثني المعايير المحاسبية الأمريكية (U.S. GAAP) المتعلقة بالقيمة العادلة من خلال الأرباح أو الخسائر إدارات الخزينة عن الاحتفاظ بمخزون منصات التحويل (ramp) في تواريخ إعداد التقارير.
6. ما تتطلبه بوابة التحويل المتوافقة مع الأنظمة
الموقف التنظيمي
- تُخدم كل سوق حصراً عبر التراخيص التي تقتضيها: ترخيص مزوّد خدمات الأصول المشفرة بموجب MiCA للاتحاد الأوروبي، مع إمكانية العمل عبر الحدود بجواز موحّد، وتسجيل لدى FCA مع مسار موافقة المادة 21 للترويج في المملكة المتحدة. وحيثما لا يحمل IFB ترخيصاً من هذا القبيل، فإنه يعمل عبر شركاء مرخّصين ولا يسوّق في تلك السوق.
امتثال مُدمَج في مسار البيانات منذ التصميم
- نشر بوابة قاعدة السفر (Travel Rule) متوافقة مع إرشادات هيئة المصارف الأوروبية (EBA) تقوم تلقائيًا بتوجيه بيانات المُنشئ والمستفيد عبر مخططات الاتحاد الأوروبي والمملكة المتحدة والولايات المتحدة، مع مسارات احتياطية للأطراف المقابلة التي لا تملك نقطة اتصال متوافقة لدى مزوّد خدمات الأصول الافتراضية (VASP). ودمج مسارات عمل التحقق من المحافظ المستضافة ذاتيًا (توقيع الرسائل/معاملة مرجعية)، مع توثيق الأدلة بما يقبله BaFin.
قنوات تسوية بمستوى مصرفي دون أعباء بازل
- تشغيل التسوية بالعملة الورقية بصفة وكيل فقط لتدفقات العملات المشفرة الخاصة بالعملاء، بما يتجنب التعرّض بصفة أصيل للأصول المصنّفة ضمن المجموعة 2 (Group-2)، مع الحفاظ على السيولة الفورية بالعملة الورقية عبر SEPA Instant وT2 وSWIFT gpi. والإبقاء على حسابات نوسترو/معادن ثمينة ممولة مسبقًا وعلى خزينة آنية لتقليص تسوية الشق النقدي إلى T+0 خلال ساعات العمل في الاتحاد الأوروبي والمملكة المتحدة. الأثر على التعرّض وفق Basel: ضئيل؛ الأثر على السيولة التشغيلية: مرتفع.
الحفظ والفصل
- التكامل مع جهات حفظ مرخّصة لعزل المحافظ الدافئة والباردة وتطبيق سياسات سحب قابلة للبرمجة. وإنفاذ "قاعدة السفر" والتحقق من المحافظ ذاتية الاستضافة على مستوى السياسات (مثل حدود المبالغ، والتقييد الجغرافي، وقوائم العقوبات). والاحتفاظ بالسجلات المتوافقة مع متطلبات BaFin بموجب المادة 8 من قانون غسل الأموال الألماني (GwG) لمدة لا تقل عن 5 سنوات.
الترويج وقبول العملاء
- بالنسبة إلى العملاء الأفراد في المملكة المتحدة، تُعتمد مسارات تتوافق مع متطلبات FCA: تحذيرات موحّدة، وفترة تروٍّ مدتها 24 ساعة، واختبارات الملاءمة، وموافقات المادة 21. وبالنسبة إلى العملاء الأفراد في الاتحاد الأوروبي، يُقصَر الوصول على الأسواق التي يكون فيها جواز MiCA ساري المفعول؛ وفي فرنسا، تُراعى القيود الانتقالية إلى حين تأكيد الموافقة المحلية. والنتيجة: انخفاض ملموس في حالات رفض المدفوعات وفي نزاعات ردّ المبالغ.
خيارات سيولة ملائمة لإدارة الخزينة
- توفير تحويل فوري من الأصول المشفّرة إلى أموال مصرفية، وعند الاقتضاء إلى عملات مستقرة مرتبطة بعملة واحدة ومعترف بها من سلطة النقد في سنغافورة (MAS) (لمسارات التحويل خارج الاتحاد الأوروبي)، مع التحوّط في شقّ العملات التقليدية، ودون أي مركز مفتوح بالأصول المشفّرة على أصل المبلغ. النتيجة: انخفاض تقلّبات الأرباح والخسائر لدى الشركات الحسّاسة لتأثيرات تحديث المعايير المحاسبية ASU 2023-08.
الضوابط وقابلية التدقيق
- منظومة كاملة لمكافحة غسل الأموال ومراقبة المعاملات (AML/KYT): فحص العقوبات والأشخاص المعرّضين سياسياً (PEP)، وتصنيف مخاطر العناوين، وتحليلات مصدر الأموال، وأدلة «قاعدة السفر» التي تربط معرّفات المعاملات (TXID) بمستندات الهوية. ويجب توفير مسارات تدقيق بمستوى الجهات الرقابية تغطي اتخاذ القرارات وإثباتات التحكم بالمحافظ.
7. الآثار العملية على شرائح العملاء
المستثمرون المؤسسيون
- تعني قيود MiCA/TFR وقيود Basel أن السيولة يجب أن تتدفق عبر قنوات الوكالة مع امتثال محدد سلفًا. ويجنّب نموذج الوكالة تحمّل متطلبات رأس المال المقابلة لمخاطر الأصيل، مع الوفاء في الوقت نفسه بالتزامات تبادل البيانات.
منصات التجزئة
- تُعدّ قواعد الترويج المالي في المملكة المتحدة وفحوص لائحة تحويل الأموال في الاتحاد الأوروبي (EU TFR) أبرز أسباب الإخفاق. وتسهم الإفصاحات الموحّدة، وتوجيه الموافقات بموجب المادة 21 (s21)، والتحقق من المحافظ الرقمية، في الحدّ من تأخر أول عملية سحب ومن حالات حجب المدفوعات المصرفية.
8. الخلاصة – القيد قانوني، والحل هيكلي
إن القيود المفروضة ذات منشأ تشريعي: ترخيص MiCA وقواعد السلوك المهني المنبثقة عنه، وتبادل البيانات بموجب لائحة TFR والتحقق من المحافظ المستضافة ذاتيًا، والعناية الواجبة المعززة التي تفرضها هيئة BaFin، وبوابة الترويج في المملكة المتحدة، والتزامات قانون BSA وقاعدة السفر (Travel Rule) في الولايات المتحدة، ومتطلبات رأس المال بموجب Basel. وهذه المتطلبات لا «ترفع السقف» فحسب، بل تعيد هندسة الكيفية التي يجب أن تعمل بها قنوات التحويل بين العملات الرقمية والعملات التقليدية. والمعالجة بنيوية بالقدر نفسه: العمل بموجب التراخيص الملائمة، واعتماد تسوية نقدية تقتصر على صيغة الوكالة، وتحويل إجراءات قاعدة السفر والتحقق من المحافظ المستضافة ذاتيًا إلى عمليات صناعية منهجية، ودمج الامتثال لقواعد الترويج في صلب العمل، وتكامل خدمات الحفظ الخاضعة للتنظيم. ويعيد هذا التصميم الطاقة التشغيلية دون الإخلال بالنطاق التنظيمي.
المصادر: النصوص الأصلية للائحتي MiCA وTFR في الاتحاد الأوروبي؛ إرشادات BaFin بشأن KWG/GwG؛ بيانات FCA بشأن الترويج و«قاعدة السفر»؛ معايير بازل للأصول المشفّرة؛ إطار MAS للعملات المستقرة؛ المعيار الأمريكي ASU 2023-08.
الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.