
Банковские услуги
Платежи и переводы
Расчётные системы, платёжные сети и сообщения, посредством которых средства перемещаются между банками.
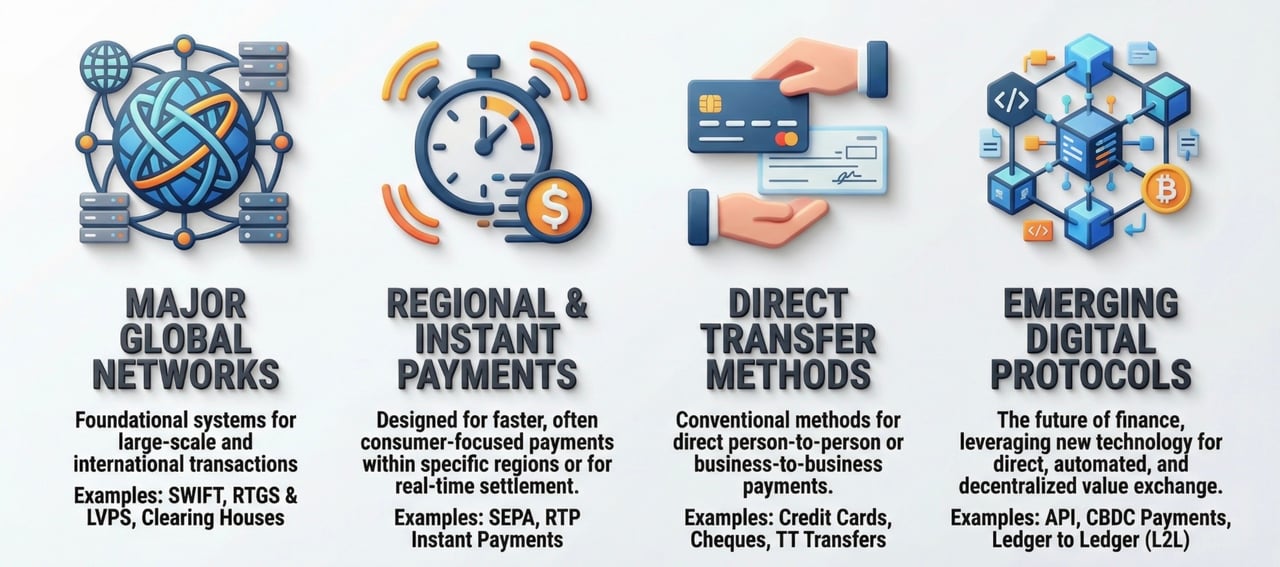
Лимиты на переводы
1. RTGS (T2 / Fedwire / CHAPS)
Назначение: крупные срочные платежи
Расчёты: деньги центрального банка, в режиме реального времени, окончательные
- Максимальная сумма: верхний предел отсутствует (теоретически ∞)
- Минимальная сумма: как правило, от 100 000 EUR (требование политики, а не системы)
- Типовое применение: межбанковские операции, слияния и поглощения, казначейство, маржа
- Риск неисполнения: близок к нулю
В T2 лимит отсутствует. Единственными ограничениями являются ликвидность на расчётном счёте и кредитная политика банка.
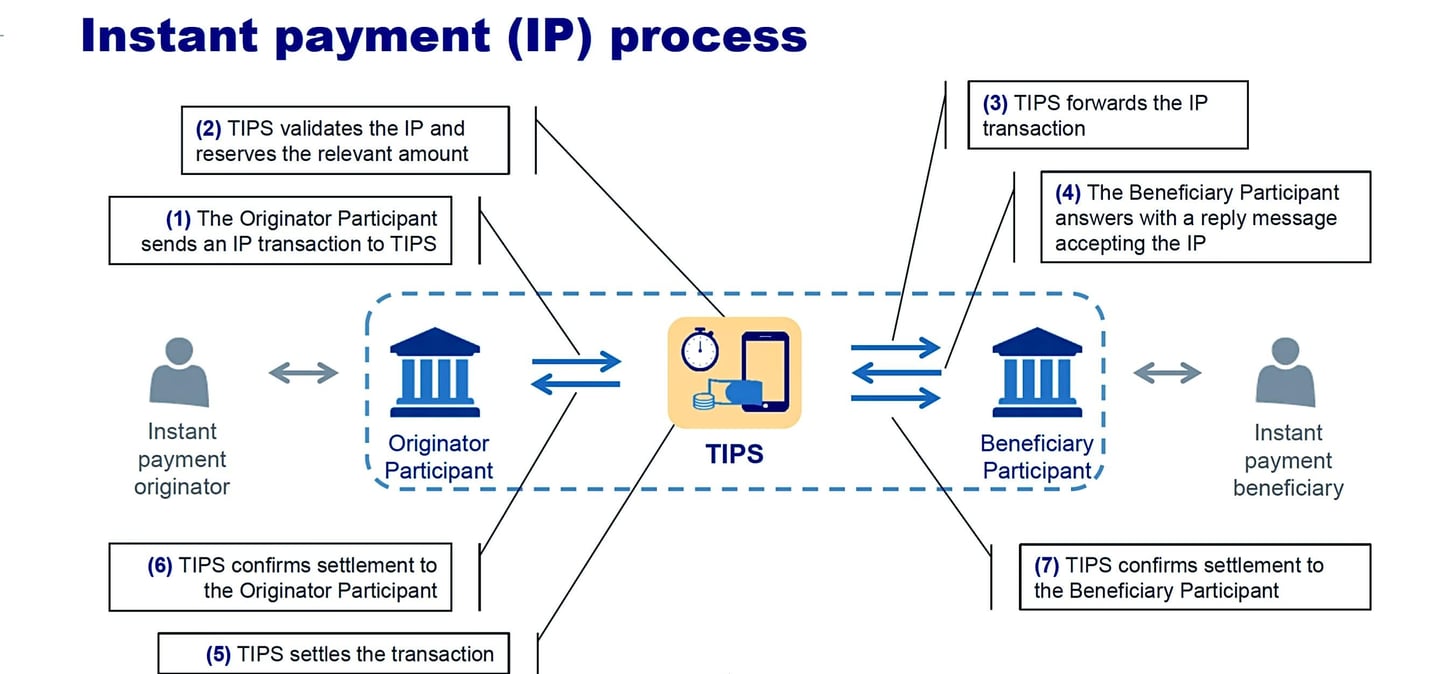
2. TIPS (TARGET Instant Payment Settlement)
Назначение: общеевропейские мгновенные розничные платежи
Расчёты: в деньгах центрального банка, круглосуточно
- Максимальная сумма: общий лимит по схеме не применяется с октября 2025 года
- Минимальная сумма: EUR 0,01
- Скорость: <10 секунд
- Риск неисполнения: низкий (зависит от ликвидности)
До октября 2025 года схема SCT Inst ограничивала сумму платежа 100 000 EUR; это ограничение отменено, и банки самостоятельно устанавливают собственные лимиты.
3. SWIFT (ISO 20022 pacs.008, трансграничные платежи)
Назначение: глобальные корреспондентские банковские услуги
Расчёты: деньги коммерческих банков
- Максимальная сумма: отсутствует (теоретический) системный лимит
- Лимиты банков: устанавливаются каждым банком индивидуально
- Срок исполнения: от того же дня до нескольких дней
- Риск неисполнения: средний (корреспонденты, комплаенс)
SWIFT — это только обмен сообщениями, а не расчёты. Лимиты полностью зависят от риск-аппетита банка и от направления платежей.
4. Кредитовый перевод SEPA (SCT)
Назначение: розничные и корпоративные платежи в EUR
Расчёты: отложенный неттинговый расчёт
- Максимальная сумма: без ограничения по схеме
- Лимиты банков: устанавливаются каждым банком индивидуально
- Скорость: в тот же день / на следующий рабочий день
- Риск неисполнения: низкий
Технически SCT допускает очень крупные суммы. Банки нередко вводят «мягкие» лимиты по соображениям AML.
5. Мгновенный кредитовый перевод SEPA (SCT Inst / SEPA Instant)
Назначение: мгновенные розничные платежи в EUR
Расчёты: TIPS или аналогичный механизм клиринга и расчётов (CSM)
- Максимальная сумма | На уровне схемы ограничений нет с октября 2025 года
- Минимальная сумма | 0,01 EUR
- Скорость | ≤10 секунд
- Риск неисполнения | Низкий
Европейский платёжный совет (EPC) отменил максимальный лимит схемы в рамках правил 2025 года; многие банки по-прежнему применяют более низкие внутренние лимиты.
6. RTP (США — Real-Time Payments, система платежей в режиме реального времени The Clearing House)
Назначение: мгновенные платежи в США
Расчёты: предварительно пополненные счета
- Максимальная сумма | 10 000 000 USD (с февраля 2025 года)
- Минимальная сумма | 0,01 USD
- Скорость | Секунды
- Риск неисполнения | Низкий
Лимит сети устанавливается TCH. В ноябре 2025 года FedNow повысила лимит сети до 10 млн USD; банки могут устанавливать более низкие лимиты.
Вы можете получать валютные переводы на Ваши счета следующими способами:
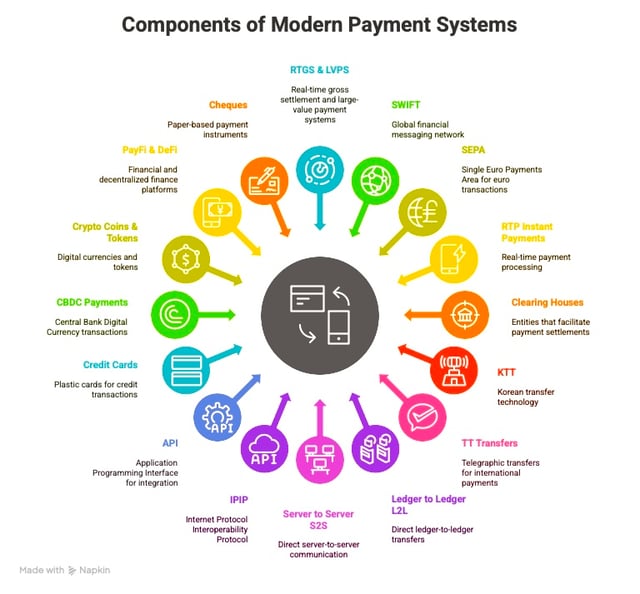
SEPA-SCT, T2 (ранее TARGET2), TIPS, Fedwire, CHIPS, KTT (переводы средств через банки-корреспонденты и pacs.009) и многие системы мгновенных платежей
системы отложенного расчёта через IFC, компанию нашей группы, и наши корреспондентские счета
Ценные бумаги через T2S, Clearstream, Euroclear, DTC
Расчёты через RTGS, ACH/SEPA и
SWIFT pacs.008/pacs.009, Swiftnet Instant, SWIFT gpi UETR, FX4Cash

Как банки переводят средства?
- Для получения полной информации о корреспондентских банковских переводах нажмите здесь.
- Полный обзор систем мгновенных платежей доступен по ссылке.
- Чтобы ознакомиться с полной схемой системы RTGS, нажмите здесь.
Процесс клиринга
Процесс клиринга является важнейшим этапом расчётов по финансовым операциям: он обеспечивает защиту сторон сделки и её беспрепятственное проведение. Клиринг включает следующие этапы:
Обмен информацией о транзакциях:
- Банк-отправитель и банк-получатель обмениваются сведениями об операции, такими как сумма, номера счетов и другая необходимая информация.
- Взаимозачёт операций: клиринговые палаты, например Automated Clearing House (ACH) в Соединённых Штатах, облегчают этот процесс, выступая посредниками между банками. Они рассчитывают чистую сумму, которую один банк должен другому, сокращая объём средств, фактически переходящих из рук в руки в течение дня.
- Валидация: клиринговая палата проверяет инструкции и фиксирует детали транзакции
- Обработка исключений: отклонённые или оспариваемые платежи возвращаются или проверяются в соответствии с правилами системы
Процесс расчётов
Процесс расчётов следует за процессом клиринга и включает фактический перевод средств между банками. Основные этапы процесса расчётов:
- Сверка записей: банки сверяют свои записи, чтобы определить чистую сумму, которую один банк должен другому
- Перевод средств: банки переводят средства между счетами, открытыми в центральных банках или других финансовых учреждениях, для урегулирования непогашенных остатков
- Подтверждение расчёта: расчётный банк направляет торгово-сервисному предприятию подтверждение расчёта, когда операция проведена и средства стали доступны
Платёжная сеть и посредники
Платёжные сети и посредники играют важную роль в обеспечении процессов клиринга и расчётов. К платёжным сетям и посредникам относятся, в частности:
- Клиринговые палаты: независимые организации, например ACH в Соединённых Штатах, которые обеспечивают процесс клиринга, выступая посредниками между банками
- Системы центральных банков (RTGS): осуществляют расчёты по платежам между банками по каждому платежу отдельно и с окончательным характером в деньгах центрального банка
- Банки-посредники: эти банки выступают промежуточным звеном между банком-отправителем и банком-получателем, зачастую находящимися в разных странах, обеспечивая проведение международных банковских переводов
Таким образом, процессы клиринга и расчётов включают обмен информацией о транзакциях, проверку наличия средств, сверку записей и собственно перевод средств между банками. Платёжные сети и посредники, такие как клиринговые палаты, а также банки-посредники или центральные банки, играют ключевую роль в обеспечении этих процессов.
Процессы клиринга и расчётов находятся под надзором финансовых регуляторов. Регуляторы играют важную роль в обеспечении безопасности, надёжности и эффективности этих процессов.
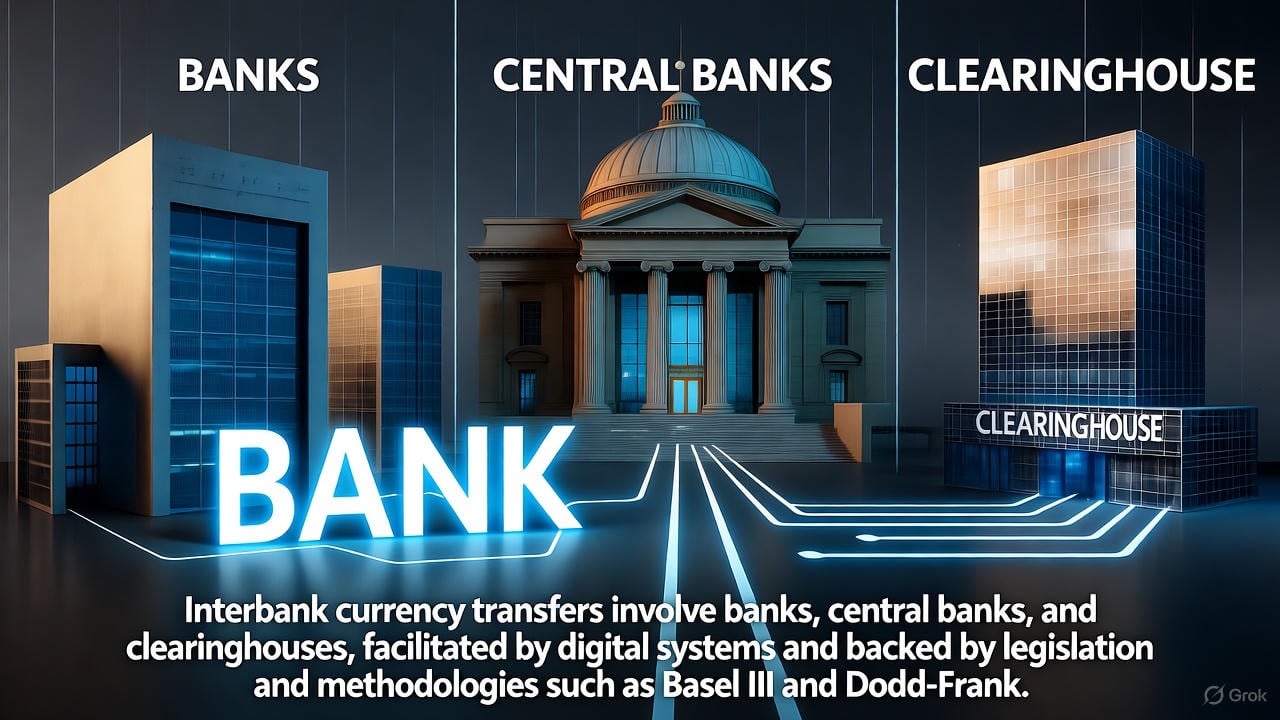
Межбанковские валютные переводы
Банки создают деньги преимущественно в процессе кредитования: они предоставляют кредиты (например, ссуды или ипотечные кредиты), которые становятся новыми депозитами в финансовой системе. Этот процесс часто описывают как создание денег «из воздуха», поскольку он не требует физических денежных резервов, а основан на бухгалтерских записях и доверии к банковской системе. Что касается перевода валюты между банками, например посредством межбанковских платежей или расчётов, то принятие таких переводов опирается на сочетание доверия, регуляторных рамок и устоявшихся систем, а не только на качество обеспечения или «доброе имя» банка-отправителя. Ниже приводится подробное объяснение того, как это работает:
1. Межбанковское доверие и репутация
- Репутация и кредитоспособность банка. Хотя «доброе имя» банка играет определённую роль, речь идёт не только о репутации в обиходном смысле. Банки действуют в строго регулируемой среде, где их кредитоспособность отслеживают регуляторы, центральные банки и контрагенты. Возможность банка участвовать в межбанковских операциях зависит от воспринимаемой устойчивости, которую оценивают по коэффициентам капитала, стресс-тестам и соблюдению таких требований, как Basel III.
- Оценка рисков: банки-получатели оценивают риск принятия переводов от других банков. Этот риск, как правило, снижается за счёт стандартизированных протоколов и участия доверенных посредников (таких как центральные банки или клиринговые палаты). Банк с некачественным обеспечением или рискованным балансом может столкнуться с более тщательной проверкой, повышенными издержками (например, более высокими ставками по межбанковским займам) или исключением из некоторых операций.
2. Резервы центральных банков и системы расчётов
- Резервы центрального банка: межбанковские переводы, особенно крупные, как правило, рассчитываются через счета, которые банки держат в центральном банке (например, в Федеральной резервной системе США или в системе T2 Евросистемы в еврозоне). Эти резервы считаются «базовыми деньгами» и представляют собой наиболее надёжную форму денег, поскольку являются прямыми обязательствами центрального банка. Когда Банк A переводит средства Банку B, расчёт по переводу зачастую осуществляется путём перемещения резервов между их счетами в центральном банке. Это гарантирует принятие перевода банком-получателем, поскольку резервы центрального банка не несут риска и принимаются повсеместно.
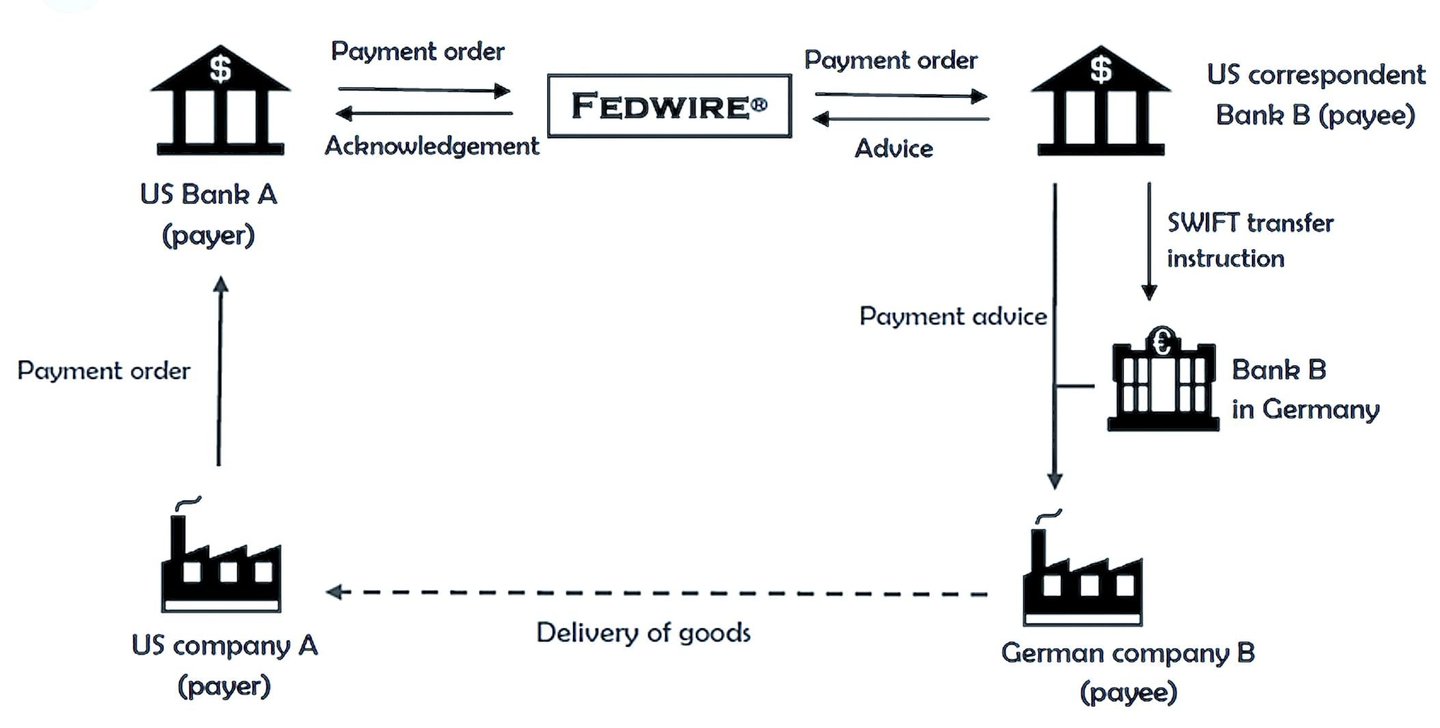
- Расчёты в режиме реального времени на валовой основе (RTGS): во многих странах для крупных межбанковских переводов используются системы RTGS (например, Fedwire в США, T2 в еврозоне). Эти системы проводят каждый платёж немедленно, окончательно и безотзывно, но только при наличии у банка-отправителя средств или обеспеченного залогом внутридневного кредита. После проведения расчёта платёж не может быть отклонён, независимо от последующего положения банка-отправителя.
3. Клиринговые палаты и неттинг
- Клиринговые палаты: Для операций, не рассчитываемых напрямую через резервы центрального банка (например, небольшие платежи или пакетные операции), процесс обеспечивают клиринговые палаты, такие как CHIPS (Clearing House Interbank Payments System) в США или EURO1 в еврозоне; SWIFT передаёт сообщения, но не осуществляет клиринг и расчёты. Клиринговые палаты взаимозачитывают обязательства между банками, сокращая фактический объём резервов, подлежащих переводу. Они также устанавливают строгие критерии членства, обеспечивая участие только кредитоспособных банков.
- Требования к обеспечению: в ряде случаев клиринговые организации требуют от банков размещения обеспечения для снижения риска. Если обеспечение банка недостаточно, он может быть исключён из процесса клиринга или обязан заранее финансировать переводы, что ограничивает риск для банков-получателей.
4. Обеспечение и межбанковское кредитование
- Межбанковские рынки кредитования: Когда банки кредитуют друг друга (например, на рынке «овернайт» или посредством соглашений РЕПО), обеспечение зачастую играет ключевую роль. Предпочтение отдаётся высококачественному обеспечению, например государственным облигациям, поскольку оно снижает риск контрагента. Если обеспечение банка недостаточно надёжно, он может столкнуться с более высокой стоимостью заимствований или вовсе лишиться возможности привлекать средства. Однако при стандартных платёжных переводах (не являющихся кредитами) обеспечение имеет меньшее значение, поскольку расчёты осуществляются за счёт резервов центрального банка или через клиринговые системы.
- Поддержка со стороны центральных банков: если обеспечения банка недостаточно или его кредитоспособность вызывает сомнения, центральные банки нередко выступают кредитором последней инстанции. Например, через кредитование по механизму дисконтного окна банк, испытывающий трудности, может получить резервы от центрального банка под обеспечение, что позволяет ему исполнять обязательства перед другими банками.
5. Регуляторный надзор и требования к капиталу
- Регуляторные рамки: банки действуют в условиях строгого регулирования, требующего поддержания минимальных уровней капитала и ликвидности (например, в соответствии с Basel III). Эти требования гарантируют, что у банков достаточно ресурсов для покрытия возможных убытков, что снижает риск неисполнения обязательств банка, включая переводы. Если состояние обеспечения или финансовое положение банка существенно ухудшается, регуляторы могут вмешаться, ограничив его возможности на межбанковских рынках.
- Системное доверие: банковская система построена на доверии, однако это доверие опирается на правовые и регуляторные основы, а не только на репутацию банка-отправителя. Центральные банки и регуляторы следят за соблюдением банками минимальных стандартов, а системы страхования вкладов (например, FDIC в США) дополнительно снижают риск того, что банкротства банков повлияют на систему в целом.
6. Что происходит, если обеспечение слабое?
- Ограниченное признание: если обеспечение банка имеет низкое качество или его финансовое положение вызывает сомнения, другие банки могут отказаться от проведения отдельных операций (например, необеспеченного кредитования) либо потребовать обеспечение более высокого качества. В крайних случаях банк может оказаться отрезанным от межбанковских рынков, как это произошло во время финансового кризиса 2008 года с такими учреждениями, как Lehman Brothers.
- Вмешательство центрального банка: центральные банки могут предоставлять ликвидность или содействовать проведению расчётов, обеспечивая устойчивость системы. Например, в периоды кризисов центральные банки могут расширять свои балансы, принимая обеспечение более низкого качества или предоставляя экстренное финансирование.
- Рыночная дисциплина: банки со слабым обеспечением или неудовлетворительным финансовым положением сталкиваются с более высокой стоимостью заимствований или исключением с межбанковских рынков, что побуждает их придерживаться надёжной финансовой практики.
7. Международные переводы и SWIFT
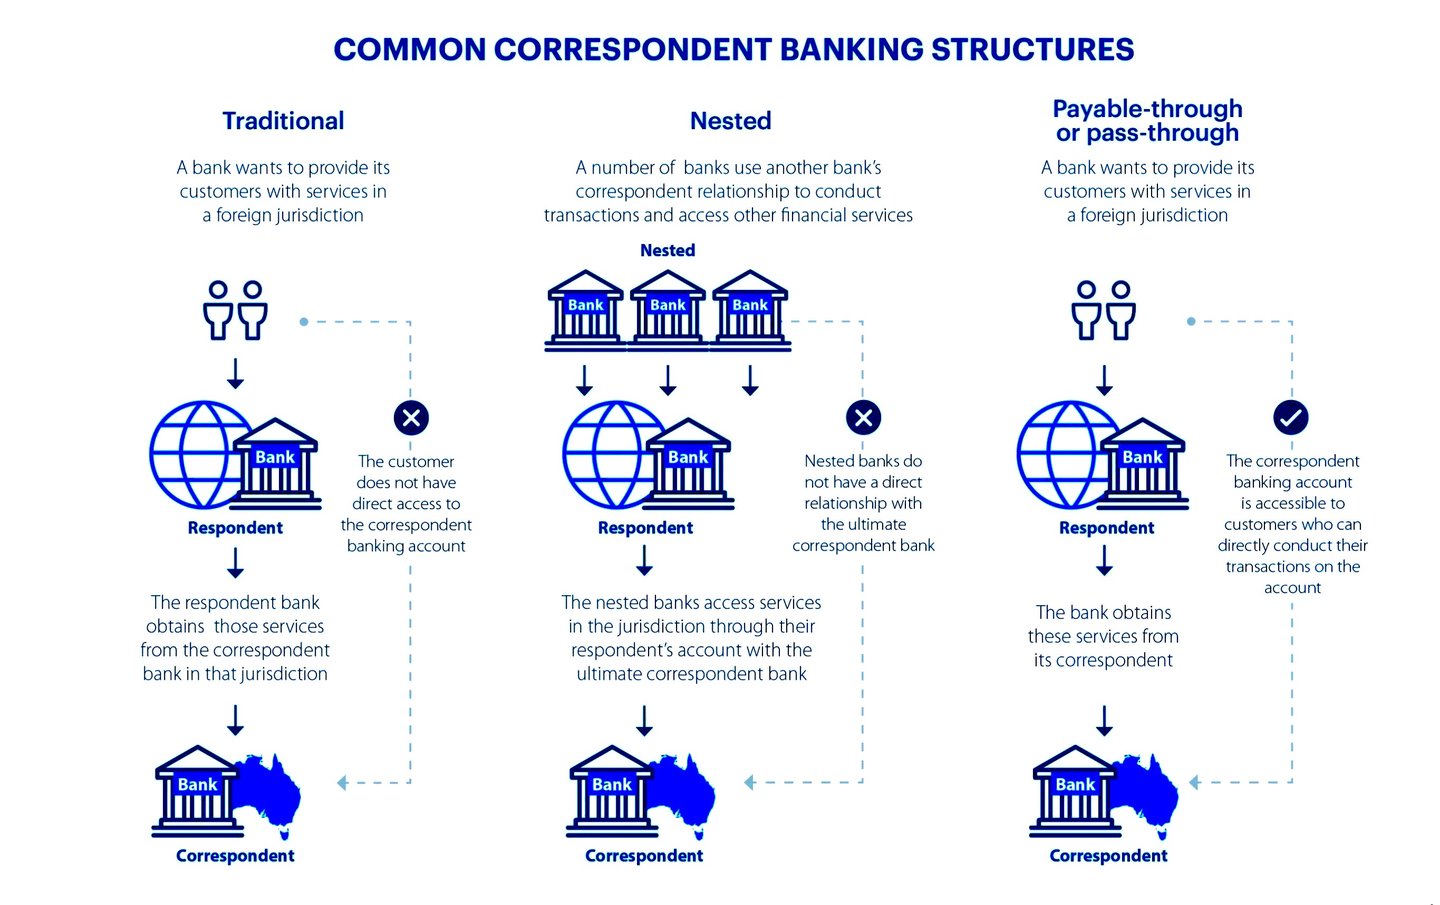
- При международных переводах система SWIFT обеспечивает обмен сообщениями между банками, однако фактические расчёты, как правило, проводятся через корреспондентские отношения или системы центральных банков. Банки-корреспонденты выступают посредниками, ведя счета зарубежных банков для проведения трансграничных платежей. Эти отношения строятся на доверии и углублённой проверке контрагента, а центральные банки и международные стандарты (например, требования FATF) обеспечивают безопасность и соответствие переводов установленным требованиям.
- Если финансовое положение банка-отправителя вызывает сомнения, банки-корреспонденты могут потребовать предварительного финансирования или дополнительных гарантий до принятия переводов.
Почему банки принимают переводы?
В конечном счёте банки принимают переводы от других банков, потому что:
- Гарантии центрального банка: расчёты через резервы центрального банка свободны от риска.
- Регуляторный надзор: строгие нормативные требования и требования к капиталу снижают вероятность дефолта.
- Механизмы клиринговых палат: неттинг и требования к обеспечению снижают риск в межбанковских операциях.
- Системная устойчивость: центральные банки выступают в роли гарантов, предотвращающих системные сбои и поддерживающих доверие к системе.
Даже если обеспечение банка слабо или создание им денег опирается на минимальные резервы, принимающий банк защищён более широкой инфраструктурой центральных банков, клиринговых организаций и нормативного регулирования. «Репутация» отправляющего банка имеет меньшее значение, чем системное доверие и механизмы, лежащие в основе современной банковской системы.
8. Методологии и законодательство
В настоящем разделе рассматриваются методологии (операционные процессы и методы снижения рисков) и законодательство (ключевые законы и нормативные основы), на которых строится система. Эти элементы образуют прочную многоуровневую инфраструктуру, превращающую исходное доверие в юридически обеспеченные операции с низким уровнем риска. Хотя само создание кредита (посредством кредитования в условиях частичного резервирования) регулируется требованиями к резервам и капиталу, принятие переводов опирается на механику расчётов, в которой приоритет отдаётся окончательности расчётов и системным гарантиям, а не прочности отдельного банка.
Эта система существенно эволюционировала после финансового кризиса 2008 года: в методологиях акцент сделан на обработку в реальном времени и взаимозачёт, а в законодательстве — на устойчивость капитала и защиту от рисков аффилированных лиц. Даже если обеспечение отправляющего банка недостаточно (например, активы низкого качества) или созданный им кредит не имеет реального покрытия, принимающие банки принимают переводы, поскольку процесс подкреплён деньгами центрального банка, многосторонними гарантиями и правовыми требованиями, распределяющими риск между участниками всей системы.
8.1. Основные методологии межбанковских расчётов и снижения рисков
Межбанковские переводы не являются прямым обменом между равноправными участниками; для обеспечения атомарности (исполнение «всё или ничего»), окончательности (необратимость после расчёта) и минимальной подверженности риску используются стандартизированные технологические методологии. Они снижают зависимость от самостоятельной кредитоспособности банка-отправителя, перенося расчёты на высококачественные обязательства центрального банка или на нетто-позиции.
Системы валовых расчётов в режиме реального времени (RTGS):
- Процесс: В системах RTGS каждая операция рассчитывается индивидуально и немедленно за счёт резервов центрального банка, без неттинга. Например, в американской системе Fedwire Funds Service (оператор — Федеральная резервная система) банк-отправитель дебетует свой резервный счёт, а банк-получатель кредитует свой в режиме реального времени: как правило, в течение нескольких секунд. При этом используются «деньги повышенной мощности» (резервы центрального банка), не подверженные риску контрагента, поскольку они представляют собой прямое требование к суверену.
- Интеграция обеспечения: Если у банка недостаточно резервов, он может предоставить обеспечение центральному банку в рамках внутридневного кредита (овердрафты под обеспечение приемлемыми ценными бумагами, например казначейскими обязательствами). Обеспечение оценивается с применением «хейркатов» (дисконтов на риск), устанавливаемых центральным банком, и регулярно переоценивается.
- Снижение рисков: отсутствие неттинга означает отсутствие накопления обязательств; в случае несостоятельности банка-отправителя в течение операционного дня центральный банк защищён залоговым обеспечением, предоставленным под внутридневной кредит. Это обеспечивает принятие платежей даже от банков со слабым частным обеспечением, поскольку перевод «предварительно профинансирован» за счёт резервов.
- Аналогичные системы в других юрисдикциях: T2 (еврозона) и CHAPS (Великобритания) действуют по схожим принципам и используют обмен сообщениями по стандарту ISO 20022 для передачи более полных платёжных данных.
Неттинг и многосторонний клиринг в системах отсроченного нетто-расчёта (DNS):
- Процесс: В таких системах, как CHIPS (Clearing House Interbank Payments System) для USD или Euro1 для евро, операции в течение дня группируются и подвергаются многостороннему неттингу. Валовые входящие и исходящие потоки взаимозачитываются (например, Банк A должен Банку B 100 млн долларов США, но получает от него 80 млн, итоговая нетто-позиция составляет 20 млн), что значительно сокращает необходимую ликвидность. CHIPS работает на основе предварительно профинансированных остатков и осуществляет расчёты непрерывно в течение дня, а окончательное финансирование по итогам дня производится через Fedwire; расчёты в EURO1 осуществляются в T2.
- Методология управления обеспечением: участники вносят обеспечение (денежные средства или ценные бумаги) в общий пул, управляемый трёхсторонними кастодианами (например, BNY). Инструменты оптимизации эффективно распределяют обеспечение, сводя к минимуму неиспользуемые активы. Если позиция банка превышает установленный лимит, к нему применяются штрафные санкции в части ликвидности либо он исключается из участия. Сообщения SWIFT по управлению обеспечением (серия MT5xx, переходящая на ISO 20022) автоматизируют инструкции по размещению, оценке и замене обеспечения.
- Работа со слабым обеспечением: неттинг ослабляет индивидуальный риск; плохие активы одного банка не оказывают прямого влияния на остальных. Такие системы, как EURO1, поддерживают обеспеченный пул ликвидности, благодаря чему расчёты завершаются даже при дефолте участника; центральные контрагенты по ценным бумагам и производным инструментам используют фонды на случай дефолта и каскадное распределение убытков.
Трансграничный обмен сообщениями и расчёты (SWIFT и корреспондентские банковские услуги):
- Процесс: SWIFT не является системой расчётов, а представляет собой защищённую сеть обмена сообщениями (более 11 000 учреждений) для передачи платёжных инструкций. Перевод начинается с сообщения pacs.008 (ISO 20022, ранее MT103), маршрутизируемого через банки-корреспонденты (например, Citibank, ведущий счета «Ностро» для иностранных банков). Фактические расчёты осуществляются через каналы RTGS/DNS.
- Обеспечение и контроль рисков: для переводов, связанных с валютными операциями, система CLS (Continuous Linked Settlement) осуществляет неттинг валютных частей сделок как единую неделимую операцию, снижая риск Герштатта (разрыв в расчётах из-за разницы часовых поясов). Обеспечение управляется посредством ежедневной переоценки по рыночной стоимости и вариационной маржи; для внебиржевых деривативов без центрального клиринга применяется также начальная маржа в соответствии с требованиями EMIR и Dodd-Frank.
- Механизм акцепта: корреспонденты проводят проверки KYC/AML и устанавливают лимиты риска на основании кредитных линий, обеспеченных двусторонними приложениями о кредитной поддержке (Credit Support Annexes, CSA), которые регулируют предоставление обеспечения.
Методологии управления внутридневной ликвидностью и стресс-тестирования:
- Банки используют «рециркуляцию ликвидности» (повторное использование средств, поступивших по завершённым расчётам, в течение дня) и стресс-тестирование (например, модели Value-at-Risk, или VaR, моделирующие сценарии с доверительным уровнем 99%) для прогнозирования потребностей. Центральные банки предоставляют внутридневное кредитование под обеспечение и механизмы овернайт-кредитования, такие как дисконтное окно Федеральной резервной системы (первичный кредит по ставке на верхней границе целевого диапазона ставки по федеральным фондам).
Эти методики обеспечивают принятие переводов, поскольку они основаны не на доверии к отправителю, а на выстроенных маршрутах через каналы, нейтральные к риску. Недостаточное обеспечение приводит не к отказу, а к срабатыванию автоматических защитных механизмов.
8.2. Основные законодательные акты, регулирующие приём, обеспечение и системное доверие
Законодательство закрепляет эти методологии, устанавливая минимальные стандарты в отношении капитала, ликвидности и раскрытия информации с целью повышения устойчивости. Оно перекладывает риск с отдельных банков на регулируемые организации (центральные банки, клиринговые палаты), делая приём обязательным в рамках соответствующих требованиям сетей. Реформы после 2008 года, такие как Basel III и закон Додда — Франка, прямо затрагивали динамику «слишком крупных, чтобы обанкротиться», при которой некачественное обеспечение могло вызвать цепную реакцию сбоев.
Базельская рамочная система Basel III (международный стандарт, внедряемый на национальном уровне):
- Основные положения: Разработан Базельским комитетом по банковскому надзору (BCBS) и требует от банков поддерживать не менее 4,5 % базового капитала первого уровня (против 2 % по Базелю II), 6 % капитала первого уровня и 8 % совокупного капитала, а также буфер консервации капитала в размере 2,5 %, контрциклический буфер до 2,5 % и надбавки для системно значимых банков. Требования к ликвидности включают коэффициент покрытия ликвидности (LCR: 100 % высоколиквидных активов для 30-дневного стрессового сценария) и коэффициент чистого стабильного финансирования (NSFR: 100 % стабильного финансирования долгосрочных активов).
- Влияние на переводы и обеспечение: повышает доверие, поскольку банки способны покрывать убытки по ненадёжным кредитам без утраты платёжеспособности, что снижает риск распространения кризисных явлений на межбанковских рынках. Высоколиквидные активы должны отвечать критериям приемлемости (уровень 1: наличные средства, резервы центральных банков и суверенные обязательства с нулевым коэффициентом риска, дисконт не применяется; уровень 2A: дисконт 15%; уровень 2B: дисконт 25–50%). Реализация в США на основе Усиленных пруденциальных стандартов закона Додда–Франка распространяется и на иностранные банки.
- Леверидж: минимальный коэффициент левериджа в 3% (выше для глобальных системно значимых банков) ограничивает рост баланса независимо от весов риска.
Закон Додда — Франка о реформе Уолл-стрит и защите прав потребителей (2010 г., США):
- Основные положения: раздел I учреждает Совет по надзору за финансовой стабильностью (FSOC) для мониторинга системных рисков; раздел II предусматривает упорядоченную ликвидацию несостоятельных банков. Закон предписывает проведение стресс-тестов и разработку планов урегулирования («живых завещаний») для крупных банков; первоначальный порог в 50 млрд долл. США был повышен до 250 млрд долл. США в 2018 году, при этом с 100 млрд долл. США Федеральная резервная система вправе действовать по своему усмотрению.
- Влияние на доверие между банками: предусматривает обязательный центральный клиринг производных инструментов (что сокращает споры по двустороннему обеспечению) и «правило Волкера» (ограничивающее торговые операции за счёт собственного капитала, чтобы сдерживать накопление рискованных активов). Что касается переводов, оно усиливает надзор Федеральной резервной системы за платёжными системами, обеспечивая соблюдение требований RTGS/CHIPS. Ограничения по операциям с аффилированными лицами (в соответствии с Regulation W) предотвращают распространение рисков: покрываемые операции с одним аффилированным лицом ограничены 10% капитала (20% по всем аффилированным лицам), а кредит должен быть обеспечен залогом.
- Особенности обеспечения: распространяет действие разделов 23A/23B Закона о Федеральной резервной системе (действует с 1933 года) на сделки с производными инструментами и кредитование ценными бумагами с аффилированными лицами. Кредиты аффилированным лицам должны быть обеспечены в размере от 100% (государственные ценные бумаги) до 130% (акции и прочие активы). Это защищает от «закулисных» передач слабых кредитных требований.
- Более широкие последствия: повышение финансовой стабильности, но рост затрат на комплаенс для небольших банков; критики отмечают, что эти меры не позволили полностью предотвратить массовое изъятие вкладов в региональных банках в 2023 году (например, в SVB), что привело к пересмотру практики надзора, правил ликвидности и планирования урегулирования несостоятельности.
Регламент W (12 CFR Part 223, реализующий разделы 23A/23B Закона о Федеральной резервной системе):
- Подробности: Ограничивает предоставление кредитов аффилированным лицам (например, количественный лимит 10 %, совокупный лимит 20 %) и требует обеспечения по кредитам (например, 100 % по обязательствам, 130 % по акциям). Для операций с низким риском предусмотрены исключения, однако условия должны соответствовать рыночным.
- Роль в акцепте: Предотвращает подрыв межбанковских переводов вследствие злоупотреблений со стороны аффилированных лиц; нарушения влекут штрафные санкции, что обеспечивает целостность сети.
Иные основополагающие законы:
- Закон о Федеральной резервной системе (Federal Reserve Act, 1913): статья 16 требует обеспечения при выпуске банкнот Федеральной резервной системы; статьи 10B и 13 регулируют обеспеченные авансы банкам.
- Закон об улучшении деятельности FDIC (1991): пороговые значения оперативных корректирующих мер (PCA) обязывают к вмешательству при уровне капитала 2%, не допуская чрезмерного увеличения объёма переводов со стороны слабых банков.
- Европейские аналоги: Регламент о требованиях к капиталу (CRR) реализует положения Basel III; Директива об окончательности расчётов (98/26/EC) защищает окончательность платежей в назначенных системах, таких как T2.
8.3. Как законодательство и методологии взаимодействуют, обеспечивая признание, несмотря на слабое обеспечение
- Многоуровневые меры защиты: требования к капиталу и ликвидности ограничивают степень, в которой банк может полагаться на слабые активы; платёжные системы осуществляют расчёты в деньгах центрального банка или против обеспечения; центральные банки выступают кредиторами последней инстанции для всей системы.
- Принудительное исполнение и санкции: Несоблюдение требований влечёт гражданско-правовые денежные штрафы, ограничение или утрату доступа к платёжным системам.
- Уроки кризиса: в ходе банковских потрясений 2023 года программа Федеральной резервной системы Bank Term Funding Program (BTFP) принимала ценные бумаги, удерживаемые до погашения, по номинальной стоимости в соотношении 1:1 без дисконтов (хейркатов), что показало гибкость законодательства благодаря чрезвычайным полномочиям.
- Проблемы и эволюция: переход на ISO 20022 (в Fedwire Funds Service — с июля 2025 года, в трансграничных платежах Swift — с ноября 2025 года) повышает качество данных, однако геополитические риски (например, отключение от SWIFT) указывают на уязвимости системы.
Такая структура делает систему устойчивой: кредит, созданный «из воздуха», принимается не просто на веру, а благодаря законодательно закреплённой строгости и методологической точности.
Понимание ограничений на переводы валюты
В сфере крупных финансовых операций действуют различные системы, обеспечивающие бесперебойный перевод денежных средств между банками и институтами. Каждая система функционирует по собственным правилам, имеет собственные лимиты и особенности и предназначена для обработки различных типов операций: от локальных высокоскоростных платежей до трансграничных переводов, требующих строгих проверок на соответствие нормативным требованиям. В настоящей статье мы рассматриваем, как осуществляются крупные денежные переводы в четырёх основных системах: RTGS, SWIFT, SEPA и RTP.
RTGS: переводы без ограничений и с высокой скоростью
Системы валовых расчётов в режиме реального времени (RTGS) специально предназначены для крупных переводов, при этом официального верхнего предела суммы перевода не существует. Эта система используется во всём мире, как правило, под управлением центральных банков, таких как Федеральная резервная система в США (Fedwire) или Банк Англии (CHAPS).
RTGS работает в режиме реального времени: операции рассчитываются по отдельности по мере их совершения, а платежи не группируются в пакеты. Принцип «валовых» расчётов означает, что каждая операция рассчитывается самостоятельно, без взаимозачёта с другими платежами. Это обеспечивает немедленное перемещение средств, а после завершения операция является окончательной и безотзывной.
Благодаря ориентации на режим реального времени и крупные суммы система RTGS идеально подходит для операций на миллиарды долларов или евро. Крупные межбанковские переводы, корпоративные платежи и операции с ценными бумагами нередко осуществляются через RTGS в силу скорости и определённости, которые она обеспечивает.
SWIFT: практические ограничения, устанавливаемые банками
Сеть SWIFT (Society for Worldwide Interbank Financial Telecommunication) является основой международной банковской коммуникации и обеспечивает трансграничные платежи между финансовыми учреждениями. Хотя сама SWIFT не устанавливает фиксированного лимита на операции, на практике ограничения нередко возникают, особенно при переводах на крупные суммы.
При очень крупных операциях банки применяют усиленную проверку в связи с вопросами риска, комплаенс и управления ликвидностью. Банки могут ограничивать такие операции или требовать дополнительного времени на одобрение, особенно в случае международных платежей с участием нескольких банков-посредников, что может усложнять процесс.
Необходимость многократных проверок в целях предотвращения отмывания денег, обеспечения соблюдения нормативных требований и снижения кредитного риска может делать очень крупные переводы через цепочки корреспондентов более громоздкими. Эти практические ограничения устанавливаются отдельными финансовыми учреждениями, а не самой SWIFT.
SEPA: различные лимиты, особенно для мгновенных переводов
Единая зона платежей в евро (SEPA) обеспечивает платежи в евро более чем в 36 странах Европы. SEPA функционирует на основе двух основных типов операций: кредитовый перевод SEPA (SCT) и мгновенный кредитовый перевод SEPA (SCT Inst).
- Кредитовый перевод SEPA (SCT): как правило, не имеет формального лимита, а значит, крупные платежи в евро могут беспрепятственно переводиться между странами, участвующими в SEPA. Однако отдельные банки могут устанавливать собственные лимиты в соответствии с внутренней политикой.
- Мгновенный кредитовый перевод SEPA (SCT Inst): первоначально ограниченный суммой 15 000 евро, затем 100 000 евро, с октября 2025 года схема не предусматривает максимальной суммы. Финансовые учреждения вправе устанавливать собственные лимиты, а плательщики могут задавать индивидуальные лимиты в соответствии с Регламентом о мгновенных платежах.
SEPA широко используется для трансграничных платежей в Европе, а SCT Inst стал стандартом для переводов в евро в режиме реального времени.
RTP: лимиты в США и Европе
Системы платежей в режиме реального времени (RTP) приобретают всё большую популярность благодаря возможности мгновенного перевода средств, что обеспечивает пользователям немедленный доступ к переведённым деньгам. Эти системы сейчас функционируют в США и ряде стран Европы, однако для них установлены лимиты на переводы.
- США, RTP: сеть RTP в США, управляемая The Clearing House, позволяет проводить мгновенные расчёты по платежам; с февраля 2025 года максимальный лимит перевода составляет 10 млн долларов США за одну операцию. Эта система широко применяется для платежей между организациями (B2B), выплаты заработной платы и потребительских операций, хотя лимит может различаться в зависимости от внутренней политики банка-участника.
- Системы RTP в Европе: в Европе среда платежей в реальном времени включает такие сервисы, как SEPA Instant Credit Transfer (см. выше), для которого более не установлен единый предельный размер платежа для всей схемы. Помимо SEPA Inst, в отдельных странах, например в Великобритании (система Faster Payments), также действуют собственные механизмы RTP, которые могут предусматривать свои лимиты: как правило, от 250 000 до 1 000 000 фунтов стерлингов для платежей в рамках Faster Payments.
Гибкость и практические ограничения
Хотя системы RTGS рассчитаны на передачу миллиардов без какого-либо официально установленного верхнего предела, корреспондентские платежи и платежи SEPA при очень крупных суммах сталкиваются с практическими ограничениями. Это зачастую обусловлено требованиями комплаенса, ликвидности и управления рисками, а не системными ограничениями. В то же время системы RTP в США и Европе обеспечивают возможность платежей в режиме реального времени с относительно высокими, но чётко определёнными лимитами, например 10 млн долл. США для RTP и FedNow в США.
Каждая платёжная система отвечает различным потребностям: RTGS наиболее эффективна для крупных платежей в режиме реального времени, тогда как SWIFT и SEPA сочетают обработку значительных объёмов переводов с учётом регуляторных требований и вопросов ликвидности. Понимание практических ограничений этих систем необходимо учреждениям и компаниям, осуществляющим крупные финансовые операции.
IPID — международные платёжные идентификаторы
Для идентификации международных платежей используются различные системы и идентификаторы, обеспечивающие прозрачность, возможность отслеживания и соблюдение требований в трансграничных операциях. Ниже перечислены основные идентификаторы, применяемые в глобальных платежах:
1. Уникальный сквозной идентификатор платежа (UETR) – SWIFT gpi
- Используется в платежах SWIFT gpi (Global Payments Innovation).
- Глобально уникальный 36-символьный референс, позволяющий отслеживать платёж в режиме реального времени.
- Позволяет банкам и компаниям отслеживать статус международного платежа через несколько финансовых учреждений.
2. Справочный номер сообщения SWIFT (SWIFT MT/MX)
- Каждое платёжное сообщение Swift (pacs.008, pacs.009, ранее MT 103 и MT 202) содержит уникальную ссылку отправителя.
- Это помогает банкам и регуляторам отслеживать платежи в сети SWIFT.
3. IBAN (международный номер банковского счёта)
- Стандартизированный формат банковского счёта, применяемый во многих странах, в частности при операциях SEPA (Единая зона платежей в евро).
- Обеспечивает точность трансграничных платежей.
4. Код BIC/SWIFT (банковский идентификационный код)
- Идентифицирует конкретный банк в международных операциях.
- Используется для корректной маршрутизации платежей между финансовыми учреждениями.
5. Идентификатор платёжного поручения / референс операции
- Большинство банков присваивают каждому международному платежу уникальный номер операции (TRN).
- Это позволяет клиентам отслеживать статус их перевода.
6. Идентификатор сообщения ISO 20022
- В платёжных системах на базе ISO 20022, таких как SEPA, FedNow и T2, каждая транзакция имеет идентификатор сообщения (MsgID) для отслеживания.
- Становится глобальным стандартом современного платёжного обмена сообщениями.
7. Идентификаторы платежей центрального банка
- Некоторые страны присваивают специальные идентификаторы для международных операций, например:
- FedWire IMAD/OMAD в США
- CHAPS UID в Великобритании.
- Справочные номера в системах RTGS различных стран.
8. Хеши транзакций в криптовалютах и блокчейне
- Для международных платежей, осуществляемых с использованием криптовалют или стейблкоинов, для отслеживания перевода в реестре блокчейна применяется хеш транзакции (TXID).
Существует ли универсальный глобальный идентификатор платежа?
Хотя единого универсального идентификатора международного платежа не существует, UETR (SWIFT gpi) и идентификаторы ISO 20022 наиболее близки к стандартизированной глобальной системе отслеживания.
Что можно переводить между банками?
Активы банка:
- Денежные средства и их эквиваленты: Это средства, доступ к которым можно получить немедленно или почти немедленно. К ним относятся наличные деньги, депозиты в других банках и высоколиквидные ценные бумаги, например казначейские векселя.
- Инвестиции/ценные бумаги: это финансовые инструменты, в которые банк вкладывает средства для получения дохода, например государственные и корпоративные облигации, акции и прочие ценные бумаги.
- Кредиты и авансы: Это средства, которые банк предоставляет своим клиентам в кредит и которые приносят процентный доход. К ним относятся потребительские кредиты, ипотечные кредиты, коммерческие кредиты, остатки задолженности по кредитным картам и овердрафты.
- Основные средства: Это материальное имущество, принадлежащее банку, такое как здания, земельные участки, оборудование и мебель.
- Нематериальные активы: К ним относятся нефизические активы, такие как программное обеспечение, патенты, товарные знаки и гудвилл.
- Прочие активы: Сюда могут относиться, в частности, начисленные проценты к получению, отложенные налоговые активы и производные финансовые инструменты.
Обязательства банка:
- Депозиты: Это средства, которые физические лица и компании размещают в банке. К ним относятся текущие счета, сберегательные счета и срочные депозиты. Они являются обязательствами, поскольку банк обязан вернуть эти средства вкладчикам по требованию или в установленный срок погашения.
- Заёмные средства: средства, которые банк привлекает от других финансовых учреждений, от центрального банка или путём выпуска долговых ценных бумаг.
- Долговые ценные бумаги: облигации и иные формы долговых обязательств, выпускаемые банком для привлечения средств. Банк обязан выплатить держателям облигаций основную сумму долга и проценты.
- Прочие обязательства: к ним относятся такие статьи, как начисленные расходы, кредиторская задолженность, отложенные налоговые обязательства, резервы под убытки по кредитам и производные финансовые инструменты.
- Субординированные обязательства: долговые обязательства, которые погашаются только после исполнения всех прочих обязательств в случае банкротства банка.
Собственный капитал банка:
- Обыкновенные акции: это капитал, принадлежащий собственникам банка. Держатели обыкновенных акций обладают правом голоса и могут получать дивиденды.
- Привилегированные акции: Этот вид акционерного капитала предоставляет более высокое право на доходы и активы, чем обыкновенные акции, но, как правило, не даёт права голоса.
- Нераспределённая прибыль: чистая прибыль, накопленная банком за годы работы и направленная на реинвестирование в бизнес, а не на выплату дивидендов.
- Казначейские акции: Это собственные акции банка, выкупленные им на рынке.
- Прочий совокупный доход: прибыли и убытки, ещё не признанные в составе прибыли или убытка, например отдельные переоценки инвестиций и инструментов хеджирования.
- Неконтролирующая доля (доля меньшинства): часть чистых активов дочерней организации, приходящаяся на долевые интересы, которыми материнская компания не владеет прямо или косвенно через дочерние организации.

Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.