
Альтернативные способы перевода
Ledger-to-Ledger (L2L)
Переводы между реестрами (L2L)
Необходимо различать два самостоятельных вида переводов между реестрами (ledger-to-ledger, L2L), заслуживающих рассмотрения: один относится к традиционному банковскому сектору, другой — к сфере технологии блокчейн.
В традиционном банковском деле переводы L2L представляют собой перемещение активов, обязательств или капитала между отдельными реестрами, которые ведут финансовые институты, например банки или поставщики платёжных услуг. Такие переводы могут осуществляться между счетами внутри одного института или между разными институтами и играют важную роль в обеспечении безопасных и эффективных операций в глобальной финансовой системе.
В свою очередь, переводы L2L в блокчейн-среде означают процесс передачи стоимости или активов между различными распределёнными реестрами, например между разными блокчейн-сетями. Для такого перевода зачастую требуются специализированные протоколы, посредники или методы, например атомарные свопы или кроссчейн-мосты, чтобы обеспечить совместимость и сохранить целостность обоих задействованных реестров.
Сообщение — это не деньги
Почему ни одно сообщение SWIFT, телекс или сервер не перемещают средства без расчётов — за 90 секунд.
Проверить документ с помощью VL1 →Получили платёжное сообщение, квитанцию или подтверждение? Отправьте их на проверку, прежде чем на них полагаться.

Активация услуг L2L в IFB
Линии L2L будут активированы по запросу клиента после того, как его счёт будет находиться в надлежащем состоянии:
- Он поддерживает минимальный остаток,
- демонстрирует стабильные финансовые результаты на протяжении ряда лет, и
- соответствует законной хозяйственной деятельности.
Кроме того, на счёте должно находиться
- отсутствие неурегулированных вопросов в сфере комплаенс и
- все операции должны соответствовать международным финансовым нормам.
Окончательная активация осуществляется после внутренней проверки и одобрения нашей службой комплаенс и управления рисками.
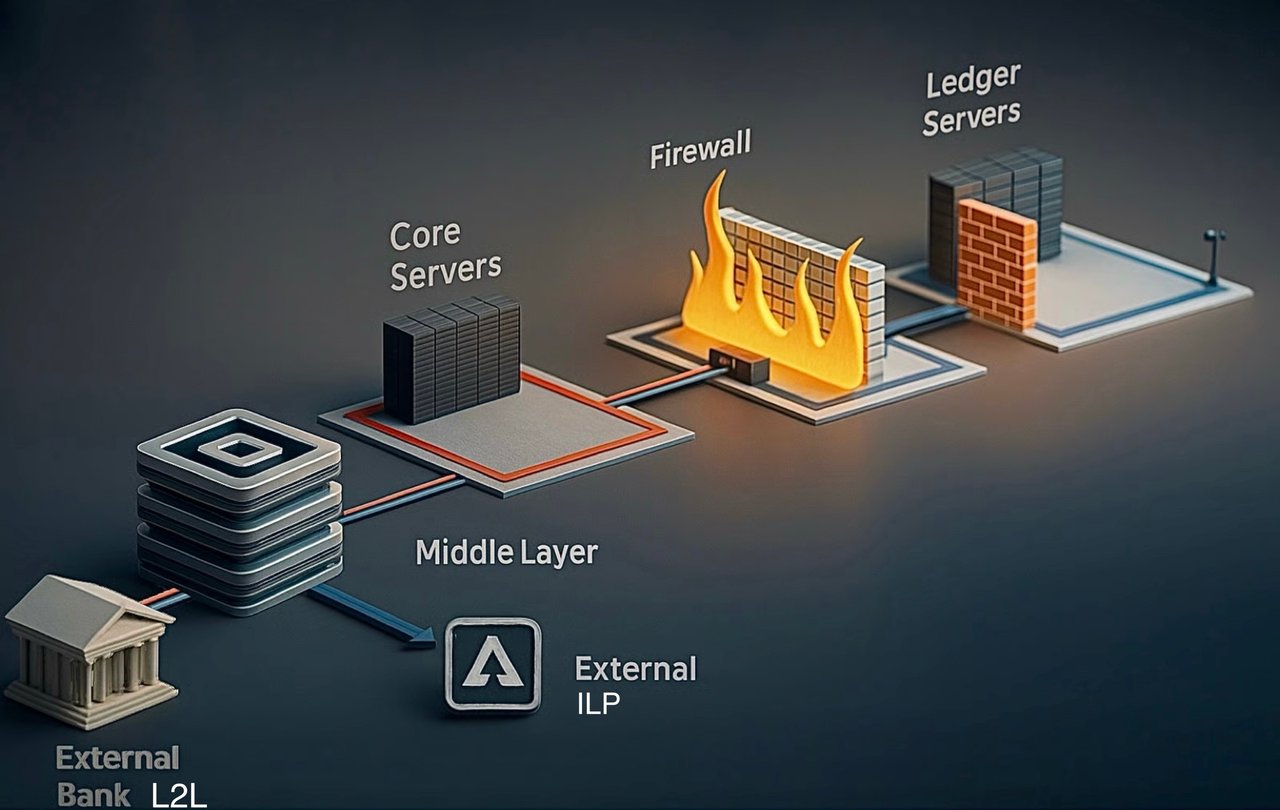
Основные различия между серверами коммуникации, промежуточного уровня, ядра/расчётов и учётной книги/счетов в банках
В банковских технологиях серверы играют решающую роль в обеспечении бесперебойного проведения финансовых операций и ведения учётных записей. Банки опираются на два основных типа серверов: коммуникационные серверы и серверы главной книги и счетов. Хотя оба типа важны, они выполняют разные задачи и обрабатывают разные виды данных.
Серверы связи
Коммуникационные серверы являются основой защищённого обмена данными между банками и финансовыми институтами. Ниже перечислены ключевые функции и характеристики коммуникационных серверов:
- Защищённый обмен данными: эти серверы обеспечивают защищённый обмен данными, позволяя передавать конфиденциальную финансовую информацию между учреждениями без риска её компрометации.
- Протоколы и стандарты: они используют стандартизированные протоколы, такие как SWIFT, SEPA или ACH и другие, для межбанковского обмена сообщениями, что обеспечивает единообразие и надёжность на различных платформах.
- Шифрование и аутентификация: для обеспечения безопасности коммуникационные серверы используют современные методы шифрования и строгие протоколы аутентификации, защищая данные при передаче.
- Обработка транзакций: в первую очередь они обрабатывают запросы на проведение транзакций, сообщения и инструкции, выступая посредниками, которые передают информацию, необходимую для выполнения транзакций.
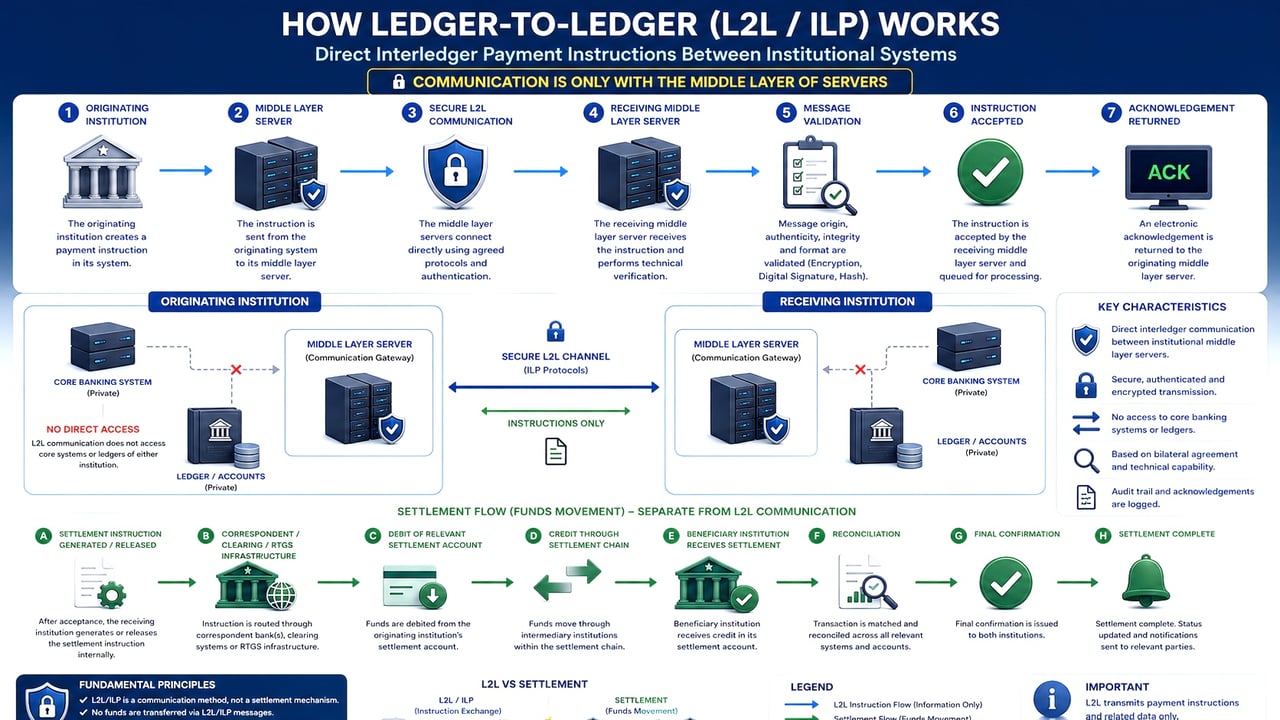
- Отсутствие движения средств: важно, что эти серверы не осуществляют перемещение средств и не обновляют остатки на счетах напрямую; они лишь обеспечивают обмен информацией, необходимый для таких операций.
Серверы основной банковской системы
Серверы автоматизированной банковской системы (АБС) образуют цифровой остов финансовых учреждений, обеспечивая точное исполнение, проверку и расчёты по денежным операциям. Они безопасно обрабатывают поступающие платёжные инструкции (например, сообщения SWIFT), ведут подробный учёт клиентских и внутренних счетов, сверяют эти операции с фактическими расчётами по средствам, подтверждёнными банками-корреспондентами и банками-посредниками, и точно обновляют остатки на счетах клиентов.
Помимо транзакционных функций, центральные серверы автоматизированной банковской системы обеспечивают соблюдение регуляторных требований, выполняют автоматизированную сверку и проверки AML/KYC, обеспечивают действие протоколов управления рисками и формируют полный аудиторский след, тем самым защищая операционную целостность, финансовую точность и соответствие регуляторным требованиям во всей банковской деятельности учреждения.
Серверы учётных записей и реестров
Серверы главной книги и счетов, в свою очередь, являются хранителями финансовых записей банка. Их основные характеристики:
- Ведение финансовых записей: на этих серверах хранятся и ведутся основные финансовые записи банка, что обеспечивает точный учёт каждой операции.
- Учёт операций: они фиксируют все операции, включая дебетовые и кредитовые проводки, а также отвечают за обновление и хранение актуальных остатков на счетах.
- Управление главной книгой: серверы главной книги ведут главную книгу банка наряду с отдельными клиентскими счетами, обеспечивая полное представление о финансовом состоянии.
- Целостность данных: обеспечение согласованности и целостности данных имеет принципиальное значение, поскольку эти записи необходимы для точной финансовой отчётности и соблюдения нормативных требований.
- Строгие меры безопасности: с учётом чувствительности данных серверы реестров, как правило, оснащаются более жёсткими средствами защиты, включая дополнительные уровни шифрования и строгий контроль доступа.
Коммуникационный сервер инициирует и обеспечивает проведение операций, однако именно сервер учётной книги в конечном счёте фиксирует и отражает эти операции после проверки в книгах банка.
В современных банковских системах эти функции зачастую интегрированы: защищённые протоколы внутрибанковских коммуникаций работают совместно с системами ведения реестров. Такая интеграция обеспечивает обновление данных в режиме реального времени и их согласованность во всей финансовой экосистеме банка, повышая как эффективность, так и безопасность.
Наши услуги L2L
Мы оказываем услуги L2L нашему избранному кругу клиентов, состоящему из состоятельных частных лиц и авторитетных корпоративных структур, уделяя особое внимание деликатности, конфиденциальности и институциональной добросовестности.
Все операции L2L осуществляются исключительно между банками, полностью интегрированными в международную банковскую систему, что обеспечивает не только безопасный обмен аутентифицированными сообщениями L2L, но и эффективное и своевременное проведение расчётов. Контрагенты, не имеющие такой интеграции, могут быть способны передавать сообщения, однако по своей природе не в состоянии завершить финансовые расчёты.
При переводах L2L средства невозможно «скачать» из реестра или основных серверов банка, поскольку эти системы всегда полностью изолированы от внешнего доступа. В отличие от цифровых файлов, хранящихся в облаке, на обычном сервере или компьютере, средства всегда должны передаваться через защищённую и регулируемую инфраструктуру глобальной банковской системы, что обеспечивает как их сохранность, так и соответствие каждой операции требованиям законодательства.
По нашим наблюдениям, более 48% предъявляемых нам операций L2L исходят от небанковских организаций либо от банков, не обладающих возможностью отправлять средства.
В отличие от этого, мы готовы совершать операции без ограничений по сумме при единственном условии — тщательной проверки инициирующего учреждения и его подтверждённой способности осуществить расчёт.

Операции как корректировки в учётных реестрах в банковской деятельности
При совершении финансовой операции, например перевода валюты с одного счёта на другой, физического перемещения денег не происходит. Операция исполняется посредством корректировки записей в учётных книгах по соответствующим счетам корреспондентских банков, центрального банка (центральных банков) или клиринговых систем платежей в режиме реального времени. Банковская система уменьшает остаток на одном счёте и увеличивает на другом, отражая передачу стоимости, расчёты по которой осуществляются отдельно.
Сверка и окончательный расчёт: участвующие банки проводят сверку операции для подтверждения её точности. Если задействованы банки-посредники, каждый банк проводит расчёты по своей части операции через свои корреспондентские отношения.
Отчётность и ведение учётных записей: Банки хранят записи обо всех операциях в целях комплаенса, аудита и отчётности.
Как функционирует основная банковская система (CBS)
I. Принципиальное различие: инструкции и фактический расчёт
Сообщение SWIFT, такое как pacs.008 (клиентский перевод) или pacs.009 (перевод между финансовыми институтами), по своей сути является защищённым сообщением-поручением. Оно информирует банк-получатель об ожидаемом поступлении средств, указывая реквизиты бенефициара, сумму операции и маршрут платежа, но само по себе не осуществляет перевод средств. Фактический перевод происходит лишь тогда, когда указанная сумма урегулирована посредством межбанковских механизмов с участием банков-корреспондентов или банков-посредников и подтверждена фактическим изменением остатков на счетах в каждом из соответствующих учреждений.
II. Определения и роли банков-корреспондентов и банков-посредников
A. Банки-корреспонденты
- Банк-корреспондент поддерживает прямые двусторонние счета (счета «Ностро» и «Востро») в других банках.
- Эти счета отражают фактические денежные остатки, хранящиеся в другом финансовом институте, и обеспечивают трансграничные платежи и расчёты.
B. Банки-посредники
- Банк-посредник выступает транзитным звеном в платёжной цепочке, когда между банком-отправителем и банком бенефициара отсутствуют прямые корреспондентские отношения.
- Он устраняет разрыв между банками, не имеющими корреспондентских отношений, обеспечивая конвертацию валют, международные платежи и решение вопросов маршрутизации.
III. Как базовые банковские системы подтверждают фактическое поступление средств
Базовая банковская система использует надёжный процесс сверки и подтверждения, различающийся для сценариев с корреспондентским и посредническим банком, следующим образом:
A. Проверка через банки-корреспонденты
Когда операции предполагают использование прямых корреспондентских счетов (счетов «Ностро»):
Подробный порядок действий:
- Поступление инструкции (pacs.008/pacs.009): CBS получает и временно сохраняет инструкцию SWIFT.
- Предварительное отражение по счетам: средства могут временно отображаться во внутренней транзитной или расчётной книге в ожидании проверки.
- Сверка выписок по счетам «Ностро»: банк-получатель получает от своих банков-корреспондентов автоматизированные выписки по счетам (camt.053, либо прежние MT 940/950, либо электронные API), отражающие фактические остатки по счетам и зачисления. Автоматизированная банковская система (АБС) автоматически сверяет эти выписки с инструкциями SWIFT по уникальным идентификаторам (UETR – уникальная сквозная ссылка на транзакцию).
- Окончательное зачисление на счёт: только после точного сопоставления инструкции SWIFT с подтверждённой проводкой по кредиту банка-корреспондента автоматизированная банковская система окончательно зачисляет средства на клиентский счёт бенефициара.
B. Проверка через банки-посредники
Если средства проходят через банк-посредник (многозвенная маршрутизация), процедура проверки несколько усложняется:
Подробный порядок действий:
- Получение инструкции (pacs.008): CBS первоначально фиксирует входящее сообщение с инструкцией.
- Проверка расчётов через посредников: перевод средств через банки-посредники, как правило, влечёт несколько подтверждений SWIFT, включая уведомления о зачислении (camt.054, ранее MT 910) или последующие сообщения pacs.009, указывающие на дальнейшую передачу средств. Банк-посредник направляет уведомление о зачислении, подтверждающее успешное зачисление средств на корреспондентский счёт «Ностро» банка-получателя. CBS получает эти подтверждения от банков-посредников, что обеспечивает поэтапную сверку.
- Окончательная проверка со стороны банка-корреспондента: итоговая выписка (camt.053 либо устаревший формат MT 940/950) банка-корреспондента подтверждает фактическое зачисление денежных средств на счёт «Ностро» банка-получателя.
- Окончательное распределение средств клиенту: только после получения и проверки фактического подтверждения расчёта от банка-корреспондента (после подтверждения посредника) CBS окончательно зачисляет средства на счёт бенефициара.
IV. Технологии и системы, используемые в основных банковских системах
- Программное обеспечение для автоматизированной сверки: (например, SmartStream TLM, Temenos, Oracle FLEXCUBE)
- Инструменты мониторинга в режиме реального времени: интеграции через API и цифровые банковские выписки для немедленной проверки.
- Шлюзы обмена сообщениями: SWIFT Alliance Access, трекеры SWIFT gpi, подтверждение статуса операции в режиме реального времени.
- Уникальный идентификатор операции (Unique Transaction Reference, UETR), обязательный в соответствии с требованиями SWIFT для обеспечения уникальной идентификации каждого сообщения на протяжении всего жизненного цикла платежа.
- Двухуровневая сверка. Автоматизированная электронная сверка дополняется ручной проверкой специализированными операционными подразделениями.
- Меры контроля AML/KYC и комплаенс. Каждое платёжное поручение проверяется и валидируется до зачисления средств, что обеспечивает соблюдение регуляторных требований (FATF, директивы по AML, OFAC, санкции EU/ООН).
- Аудиторский след и отчётность. Полный электронный аудиторский след хранится для целей регуляторного соответствия и проверок.
Основная банковская система не полагается на одно лишь получение инструкций SWIFT как на доказательство расчёта по средствам. Вместо этого она последовательно проверяет фактическое движение денежных средств посредством сверки с подтверждёнными выписками, полученными как от банков-корреспондентов (учреждений окончательного клиринга, ведущих счета «Ностро»), так и от банков-посредников (банков, осуществляющих маршрутизацию операций и подтверждающих дальнейшие переводы посредством кредитовых авизо или последующих подтверждений).
Только при фактическом изменении денежных остатков на уровне корреспондента и появлении подтверждённых зачислений в выписках как банка-посредника, так и банка-корреспондента, CBS окончательно признаёт и отражает средства на счёте клиента-бенефициара, обеспечивая тем самым чёткое разграничение между платёжными инструкциями и реальными денежными расчётами.

Банковское обслуживание
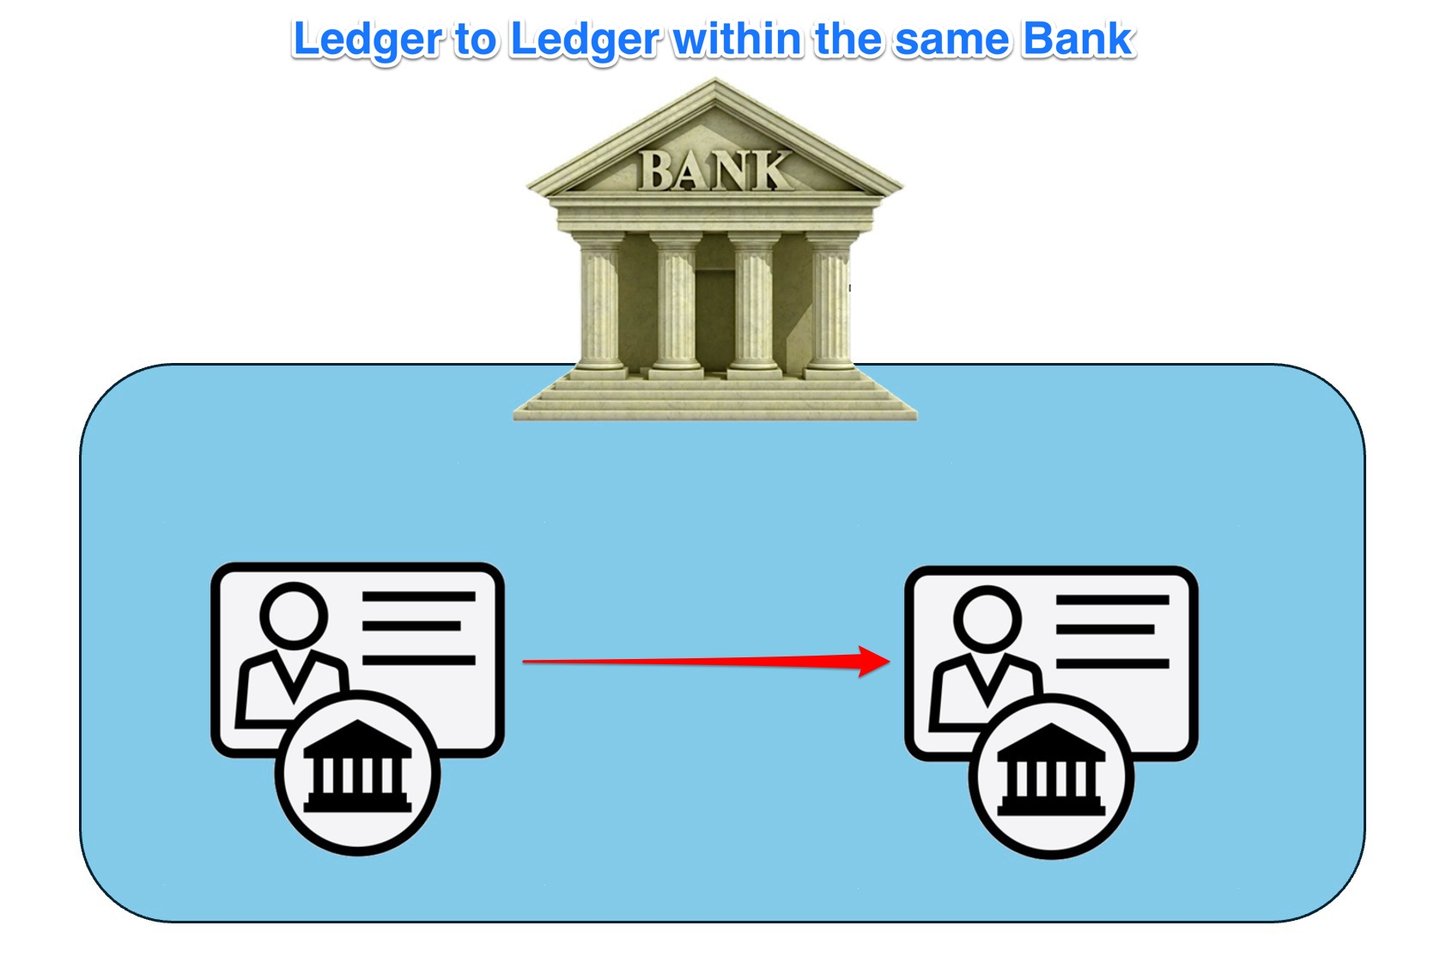
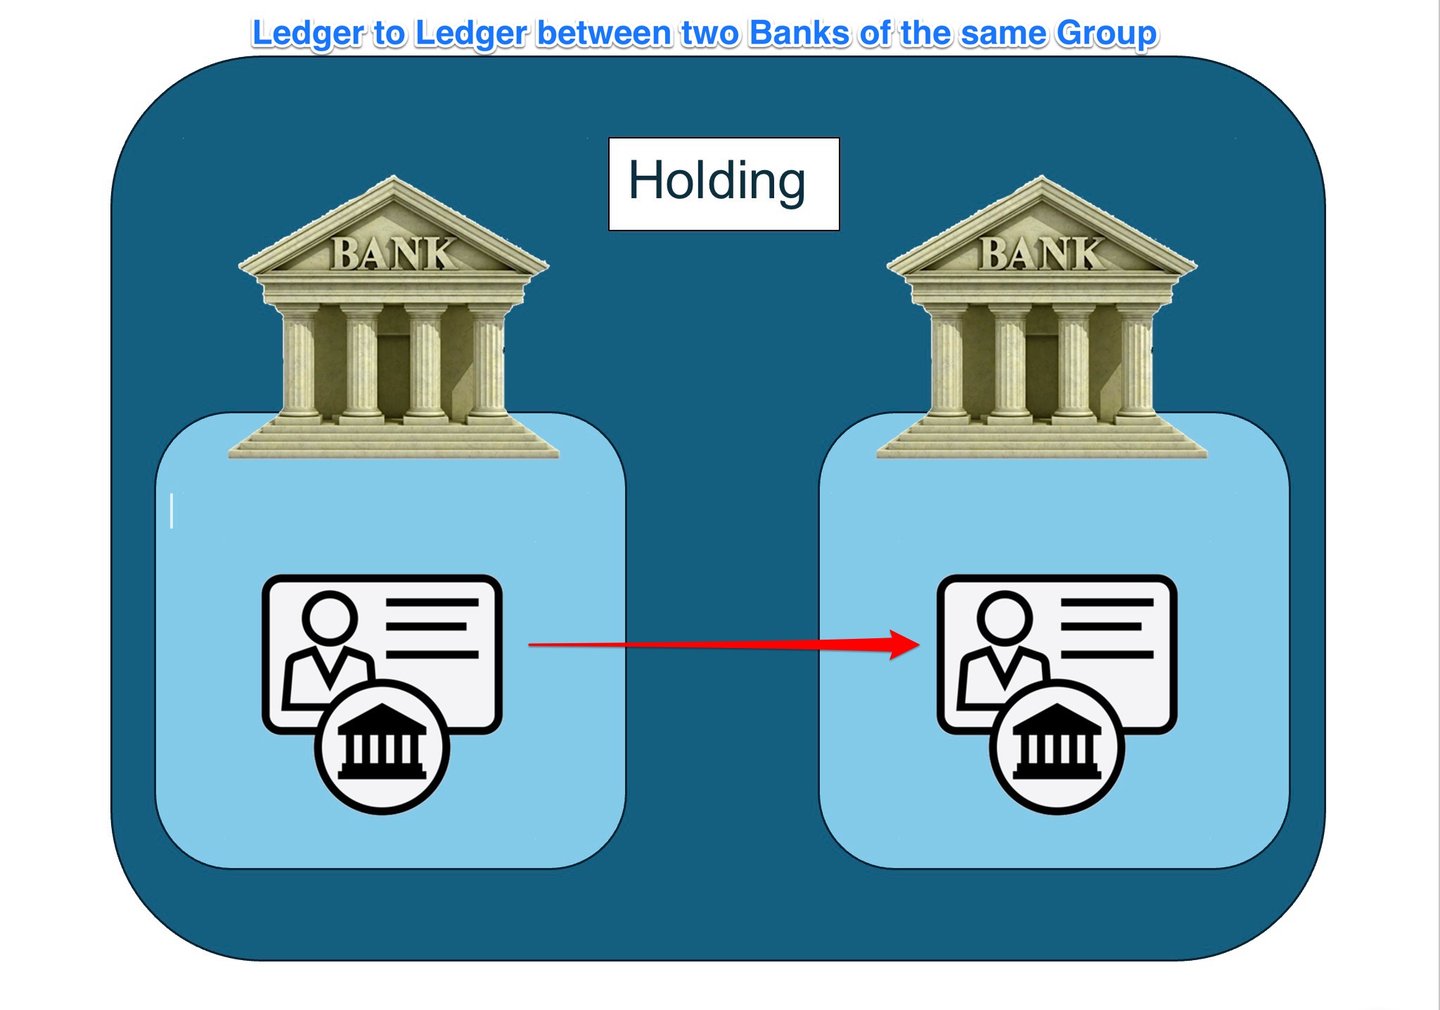
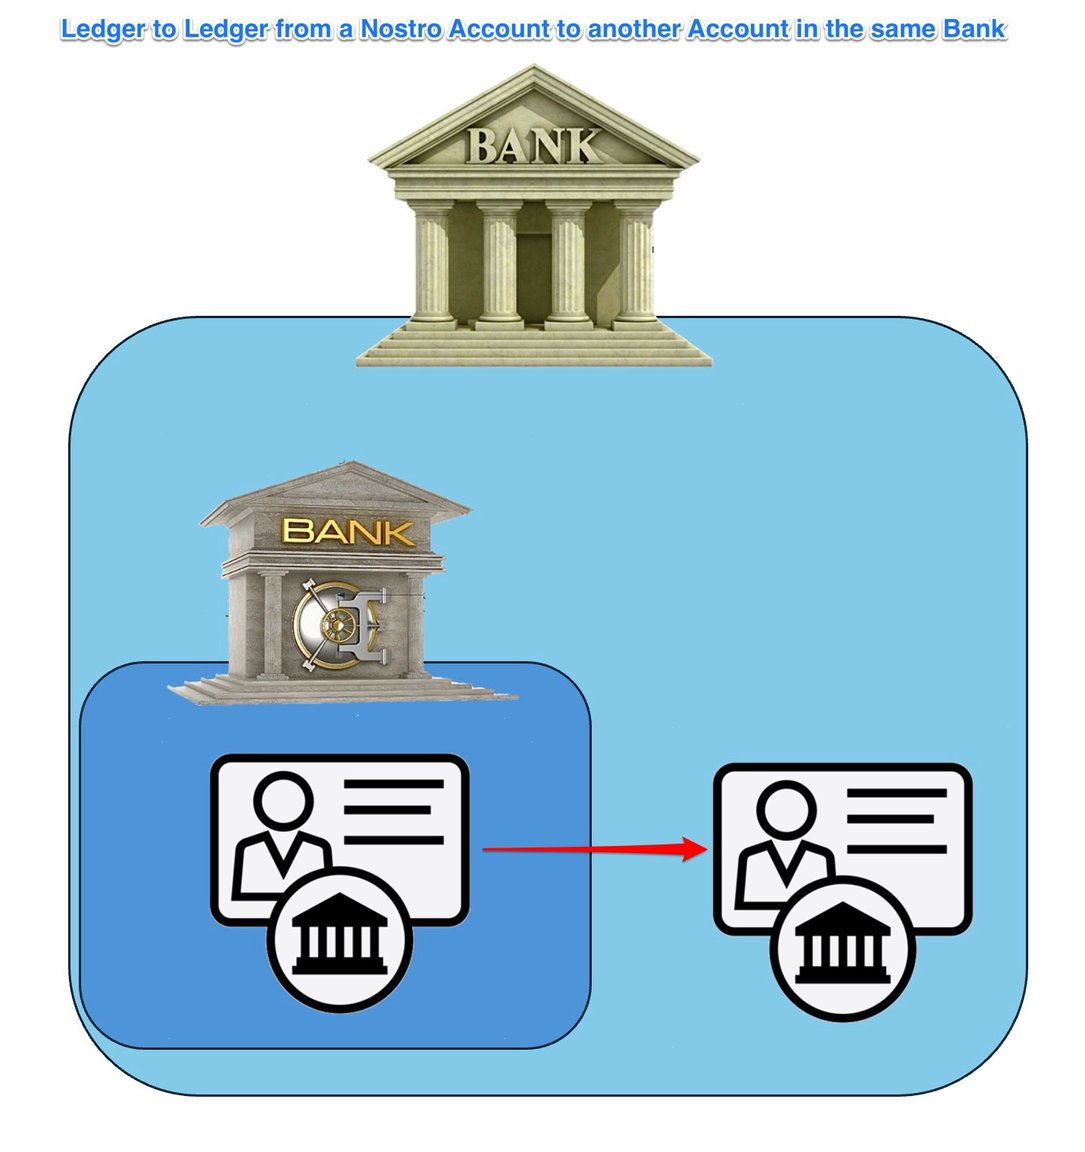
Переводы между учётными книгами (ledger-to-ledger, L2L) в банковской сфере означают процесс передачи активов, обязательств или капитала между двумя отдельными учётными книгами, которые ведут финансовые учреждения, такие как банки или другие поставщики платёжных услуг. Такие переводы могут осуществляться между счетами, открытыми в одном и том же учреждении, либо между разными учреждениями. В банковском контексте учётные книги — это централизованные базы данных или системы учёта, фиксирующие право собственности и историю операций по клиентским счетам и активам.
Переводы L2L в банковской сфере имеют решающее значение для эффективного и безопасного осуществления операций между различными финансовыми организациями и их клиентами. Ниже приведены ключевые аспекты и примеры переводов L2L в банковской сфере:
- Межбанковские переводы: межбанковские переводы — распространённая форма переводов L2L в банковской сфере, при которой средства перемещаются между счетами, открытыми в разных банках. Такие переводы могут осуществляться посредством различных механизмов, таких как банковские переводы (например, SWIFT), операции через автоматизированную клиринговую палату (ACH) и системы валовых расчётов в режиме реального времени (RTGS).
- Внутрибанковские переводы: внутрибанковские переводы осуществляются при перемещении средств между счетами, открытыми в одном и том же финансовом учреждении. Такие переводы L2L, как правило, выполняются быстрее и могут сопровождаться меньшими комиссиями по сравнению с межбанковскими, поскольку предполагают лишь обновление внутренних бухгалтерских записей банка.
- Книги центральных банков: центральные банки ведут собственные книги учёта, в которых отражаются резервные остатки коммерческих банков в их юрисдикции. Переводы между книгами (L2L) центрального банка и коммерческих банков имеют решающее значение для управления требованиями к резервам, проведения денежно-кредитной политики и осуществления межбанковских операций.
- Трансграничные переводы: переводы L2L в банковской сфере также играют важную роль в трансграничных операциях, при которых средства перемещаются между банками или финансовыми учреждениями, находящимися в разных странах. Такие переводы зачастую предполагают конвертацию валюты и могут требовать участия банков-корреспондентов или международных платёжных систем для проведения операции.
- Переводы цифровых активов. По мере роста распространённости цифровых активов и технологии блокчейн некоторые банки и финансовые учреждения приступили к изучению возможности переводов L2L (между учётными системами) с использованием цифровых активов или криптовалют. Для таких переводов могут потребоваться специализированные протоколы, например Interledger Protocol (ILP), или создание новой инфраструктуры, например цифровых валют центральных банков (CBDC) либо стейблкоинов, обеспеченных банками.
Что можно переводить между банками?
Активы банка:
- Денежные средства и их эквиваленты: Это средства, доступ к которым можно получить немедленно или почти немедленно. К ним относятся наличные деньги, депозиты в других банках и высоколиквидные ценные бумаги, например казначейские векселя.
- Инвестиции/ценные бумаги: это финансовые инструменты, в которые банк вкладывает средства для получения дохода, например государственные и корпоративные облигации, акции и прочие ценные бумаги.
- Кредиты и авансы: Это средства, которые банк предоставляет своим клиентам в кредит и которые приносят процентный доход. К ним относятся потребительские кредиты, ипотечные кредиты, коммерческие кредиты, остатки задолженности по кредитным картам и овердрафты.
- Основные средства: Это материальное имущество, принадлежащее банку, такое как здания, земельные участки, оборудование и мебель.
- Нематериальные активы: К ним относятся нефизические активы, такие как программное обеспечение, патенты, товарные знаки и гудвилл.
- Прочие активы: Сюда могут относиться, в частности, начисленные проценты к получению, отложенные налоговые активы и производные финансовые инструменты.
Обязательства банка:
- Депозиты: Это средства, которые физические лица и компании размещают в банке. К ним относятся текущие счета, сберегательные счета и срочные депозиты. Они являются обязательствами, поскольку банк обязан вернуть эти средства вкладчикам по требованию или в установленный срок погашения.
- Заёмные средства: средства, которые банк привлекает от других финансовых учреждений, от центрального банка или путём выпуска долговых ценных бумаг.
- Долговые ценные бумаги: облигации и иные формы долговых обязательств, выпускаемые банком для привлечения средств. Банк обязан выплатить держателям облигаций основную сумму долга и проценты.
- Прочие обязательства: к ним относятся такие статьи, как начисленные расходы, кредиторская задолженность, отложенные налоговые обязательства, резервы под убытки по кредитам и производные финансовые инструменты.
- Субординированные обязательства: долговые обязательства, которые погашаются только после исполнения всех прочих обязательств в случае банкротства банка.
Собственный капитал банка:
- Обыкновенные акции: это капитал, принадлежащий собственникам банка. Держатели обыкновенных акций обладают правом голоса и могут получать дивиденды.
- Привилегированные акции: Этот вид акционерного капитала предоставляет более высокое право на доходы и активы, чем обыкновенные акции, но, как правило, не даёт права голоса.
- Нераспределённая прибыль: чистая прибыль, накопленная банком за годы работы и направленная на реинвестирование в бизнес, а не на выплату дивидендов.
- Казначейские акции: Это собственные акции банка, выкупленные им на рынке.
- Прочий совокупный доход: Это прибыли и убытки по различным инвестициям и производным инструментам, которые ещё не были реализованы.
- Доля миноритарных акционеров: часть чистых активов дочерней компании, приходящаяся на доли участия, которые не принадлежат материнской компании ни напрямую, ни косвенно через дочерние компании.
От учёта вне реестра к учёту в реестре
Операции между банками, в том числе операции по переводу активов из-за пределов реестра (off-ledger) в реестр (on-ledger), требуют дополнительных действий для обеспечения надлежащей передачи активов или обязательств, соблюдения нормативных требований и правильного бухгалтерского учёта.
Процесс выглядит следующим образом:
- Идентификация операции/актива: процесс начинается с определения конкретной операции или актива, подлежащего переносу из учёта вне главной книги в учёт в главной книге. Оба банка, участвующие в операции, должны согласовать актив или обязательство, подлежащие передаче.
- Оценка рисков и финансовый анализ: каждый из банков проводит собственную независимую оценку рисков и финансовый анализ. Это необходимо для того, чтобы сделка соответствовала внутренней политике управления рисками и финансовым стратегиям каждого банка.
- Межбанковское соглашение: До начала сделки банки должны согласовать условия передачи. Это может предполагать переговоры о цене актива или обязательства, сроках передачи и иных деталях. Такое соглашение зачастую имеет юридически обязательную силу и должно соответствовать местным и международным банковским нормам.
- Соблюдение регуляторных требований: операция должна соответствовать применимым банковским нормам, включая требования к достаточности капитала, ликвидности и управлению рисками. Подразделения комплаенс обоих банков обеспечивают соответствие операции этим требованиям. Комплаенс-режимы: SOX (Закон Сарбейнса–Оксли): обеспечивает точность и достоверность корпоративного раскрытия информации (применяется в США) или GDPR (Общий регламент по защите данных): обеспечивает защиту и конфиденциальность данных клиентов, в особенности в ЕС (применяется в Европе).
- Клиринг и расчёты: после достижения договорённости и проверки на соответствие требованиям комплаенс операция переходит к этапу клиринга и расчётов. Он предполагает фактическую передачу актива или обязательства из учётных книг одного банка в учётные книги другого. Этот процесс нередко обеспечивает сторонняя клиринговая палата, особенно при крупных или сложных операциях.
- Отражение операции в учёте: по завершении клиринга и расчётов каждый банк отражает операцию в собственной учётной книге. У банка-продавца актив выбывает из его учётной книги, а у банка-покупателя — отражается в ней.
- Текущее управление и отчётность: Оба банка обязаны на постоянной основе осуществлять управление сделкой и отчётность по ней. Это включает отслеживание любых изменений стоимости актива или обязательства, информирование об этих изменениях соответствующих регулирующих органов и соответствующее обновление собственной финансовой отчётности каждого из банков.
- Постоянный мониторинг: наконец, банки продолжают на регулярной основе отслеживать актив или обязательство, чтобы убедиться в том, что они по-прежнему соответствуют всем применимым нормативным требованиям и что их профиль риска остаётся в пределах допустимого для каждого банка уровня риска.
Процесс перевода внебалансовых средств в балансовые предполагает переход активов, не отражённых в основной бухгалтерской книге банка, в позиции, официально признаваемые на его балансе. Эта практика имеет значение прежде всего в контексте теневого банкинга, управления активами или отдельных видов финансовых операций, которые изначально не отражаются в основном балансе банка. Тонкости данной процедуры и связанные с ней расходы зависят от регуляторных требований, характера соответствующих активов и внутренней политики финансового учреждения. Ниже изложены шаги, которые обычно включает эта процедура, а также присущие ей расходы.
Конвертация средств, не отражённых в учётных регистрах, в средства, отражённые в учётных регистрах банков и центральных банков
Перевод забалансовых средств в балансовые предполагает интеграцию финансовой деятельности, ранее не отражавшейся в официальном балансе, в основную систему бухгалтерского учёта. Это необходимо для достоверной финансовой отчётности, прозрачности и соблюдения регуляторных требований. Ниже приведено подробное описание этого процесса как для коммерческих, так и для центральных банков, охватывающее идентификацию, верификацию, сверку, отражение в учёте и аудит.
A. Коммерческие банки
1. Выявление внебалансовых средств
Источники средств вне учётного реестра:
- Организации специального назначения (SPE): юридические лица, создаваемые для проведения конкретных операций, например секьюритизации, на балансе которых могут учитываться активы и обязательства, не отражаемые в основном балансе банка. К ним могут относиться структурированные инвестиционные компании (SIV) и кондуиты.
- Секьюритизированные активы: кредиты или дебиторская задолженность, проданные инвесторам, но по-прежнему обслуживаемые банком. Примеры: ценные бумаги, обеспеченные ипотекой (MBS), и ценные бумаги, обеспеченные активами (ABS).
- Обязательства по аренде: операционная аренда, которая ранее не подлежала капитализации по прежним стандартам бухгалтерского учёта, но подлежит включению в баланс в соответствии с новыми стандартами, такими как МСФО (IFRS) 16.
- Деривативы и условные обязательства: финансовые инструменты, такие как свопы, фьючерсы и опционы, а также потенциальные обязательства по гарантиям и аккредитивам.
2. Проверка и подтверждение
Этапы проверки:
- Оценка финансовых инструментов: детальный анализ для определения характера, риска и стоимости внебалансовых позиций.
- Модели оценки: применение анализа дисконтированных денежных потоков (DCF), оценки по рыночной стоимости (MTM) и других финансовых моделей для определения справедливой стоимости производных инструментов и секьюритизированных активов.
- Анализ кредитного риска: оценка кредитоспособности базовых активов и контрагентов, участвующих во внебалансовых операциях.
- Регуляторная проверка: обеспечение соответствия применимым стандартам бухгалтерского учёта и требованиям регуляторов.
- IFRS 9 и IFRS 16: стандарты, регулирующие признание и оценку финансовых инструментов и аренды соответственно.
- Рамочные требования Basel III: расчёты активов, взвешенных с учётом риска (RWA), и коэффициенты левериджа, влияющие на учёт внебалансовых требований и обязательств.
Протоколы и стандарты:
- IFRS и GAAP: обеспечение последовательного применения Международных стандартов финансовой отчётности (IFRS) и общепринятых принципов бухгалтерского учёта (GAAP) для достоверной финансовой отчётности.
- Соблюдение требований AML и KYC: выполнение требований по противодействию отмыванию денег (AML) и идентификации клиентов (KYC) в целях предотвращения противоправной деятельности.
3. Процесс сверки
Методологии сверки:
- Детальный анализ операций: тщательная проверка внебалансовых операций и их сопоставление с внутренними записями.
- Сопоставление на уровне операций: обеспечение точного отражения каждой внебалансовой позиции и её сверки с соответствующими балансовыми записями.
- Отчётность по исключениям: выявление и устранение расхождений с помощью автоматизированных систем или путём ручного вмешательства.
Инструменты и программное обеспечение:
- Системы ERP: системы планирования ресурсов предприятия, такие как SAP и Oracle Financials, для автоматизации процессов сверки.
- Специализированное программное обеспечение для сверки: инструменты, такие как BlackLine и SmartStream, для сопоставления больших объёмов операций и выявления аномалий.
4. Отражение в главной книге
Способы отражения:
- Бухгалтерские проводки: подробные проводки для отражения внебалансовых статей в главной книге с фиксацией всех существенных реквизитов.
- Автоматизированное проведение операций: использование основных банковских систем для автоматизации учёта операций, что позволяет сократить количество ошибок при ручном вводе данных.
- Внутригрупповые и внутрибанковские проводки: обеспечение надлежащего учёта операций, затрагивающих несколько юридических лиц банковской группы.
Протоколы и стандарты:
- Двойная запись: каждая операция затрагивает как минимум два счёта, что позволяет поддерживать балансовое уравнение (активы = обязательства + собственный капитал).
- Соблюдение МСФО/GAAP: следование международным и национальным стандартам бухгалтерского учёта для обеспечения прозрачности и единообразия финансовой отчётности.
5. Аудит и комплаенс
Процедуры аудита:
- Внутренний аудит: регулярные внутренние проверки для обеспечения соблюдения политик и процедур и точности финансовой отчётности.
- Непрерывный мониторинг: внедрение систем аудита в режиме реального времени для выявления аномалий и обеспечения постоянного соблюдения требований.
- Аудиты на основе оценки рисков: основное внимание уделяется областям повышенного риска, таким как деривативы и компании специального назначения (SPE), чтобы обеспечить надёжный надзор.
- Внешний аудит: независимая проверка внешними аудиторами для обеспечения соответствия стандартам бухгалтерского учёта и нормативным требованиям.
- Ведение аудиторского следа: хранение полных записей обо всех операциях и корректировках для обеспечения прозрачного аудиторского следа.
Комплаенс-рамки:
- Закон Сарбейнса — Оксли (SOX): обеспечение точности и достоверности корпоративной раскрываемой информации (действует в США).
- Регламент ЕС об аудите: обеспечение точности и прозрачности финансовой отчётности в Европе.
Протоколы и технологии:
- Инструменты регуляторной отчётности: программное обеспечение, такое как AxiomSL и Wolters Kluwer, для подготовки и представления регуляторной отчётности
- Блокчейн и DLT: использование технологии распределённого реестра (DLT) для обеспечения неизменяемости записей и прозрачности финансовых операций.
B. Центральные банки
1. Выявление внебалансовых средств
Источники внебалансовых средств:
- Валютные своп-линии: предоставленные на твёрдой основе, но не использованные своп-линии и форвардные части свопов, которые отражаются лишь как обязательства.
- Условные обязательства: гарантии и иные потенциальные обязательства, не отражённые в балансе.
- Активы на хранении: золото и ценные бумаги, находящиеся на хранении для других центральных банков и не отражаемые на балансе хранителя.
2. Проверка и подтверждение
Этапы проверки:
- Оценка резервов: определение рыночной стоимости валютных резервов и прочих внебалансовых активов.
- Рыночные цены и обменные курсы: использование актуальных рыночных данных для точной оценки резервов.
- Оценка рисков: оценка кредитного и рыночного риска, связанного с хранением этих резервов.
- Регуляторная проверка: обеспечение соответствия международным стандартам, в том числе установленным МВФ.
- Рекомендации МВФ: соблюдение Типовой формы представления данных МВФ о международных резервах и ликвидности в иностранной валюте.
Протоколы и стандарты:
- Стандарты МВФ: руководящие принципы Международного валютного фонда по отчётности о валютных резервах и иной денежно-кредитной статистике.
- Стандарты бухгалтерского учёта центральных банков: специальные стандарты и практика бухгалтерского учёта и финансовой отчётности центральных банков.
3. Процесс сверки
Методологии сверки:
- Детальная проверка активов: сопоставление учётных данных об иностранных резервах и прочих внебалансовых позициях с фактическим наличием активов.
- Сверка учётных данных с фактическими: обеспечение соответствия зарегистрированных данных физическим остаткам или остаткам по счетам.
- Валютная сверка: регулярная сверка остатков в иностранной валюте с рыночными курсами и проведёнными операциями.
Инструменты и программное обеспечение:
- Системы центральных банков: специализированные программные решения для управления операциями и активами центральных банков.
- Специализированные инструменты сверки: инструменты, предназначенные для сверки больших объёмов валютных операций и резервов.
4. Отражение в главной книге
Способы фиксации:
- Журнальные проводки: подробные проводки, отражающие включение внебалансовых статей в главную книгу.
- Автоматизированные системы: использование централизованных банковских систем для автоматизации учёта и обновления главной книги.
- Мультивалютный учёт: обеспечение точного учёта операций и остатков в нескольких валютах.
Протоколы и стандарты:
- Двойная запись: ведение сбалансированного финансового учёта методом двойной записи.
- Стандарты МВФ и центральных банков: соблюдение международных руководящих принципов и специальных стандартов бухгалтерского учёта центральных банков.
5. Аудит и комплаенс
Процедуры аудита:
- Внутренний аудит: регулярные проверки для обеспечения точности и соблюдения политик в центральном банке.
- Мониторинг в реальном времени: внедрение систем непрерывного мониторинга и аудита в режиме реального времени.
- Риск-ориентированные подходы: сосредоточение на областях со значительным уровнем риска, таких как валютные резервы и условные обязательства.
- Внешний аудит: независимые аудиторские проверки для обеспечения соответствия международным стандартам и прозрачности отчётности.
- Полная документация: ведение подробных записей обо всех операциях и корректировках для целей аудита.
Комплаенс-рамки:
- Руководящие принципы МВФ: обеспечение прозрачности и точности отчётности о международных резервах и ликвидности в иностранной валюте.
- Нормативные требования к центральным банкам: соблюдение законодательных и бухгалтерских правил, регулирующих деятельность самого центрального банка.
Протоколы и технологии:
- Блокчейн и DLT: повышение прозрачности и точности за счёт неизменяемых записей и технологий распределённого реестра.
- Инструменты регуляторной отчётности: обеспечение точной и своевременной подготовки и представления отчётов регуляторам.
Коротко
Преобразование внебалансовых средств в балансовые представляет собой детальный и многосторонний процесс, требующий тщательной идентификации, проверки, сверки, отражения в учёте и аудита. Как коммерческие, так и центральные банки обязаны соблюдать строгие стандарты и протоколы, обеспечивающие точность, прозрачность и соответствие регуляторным требованиям их финансовой отчётности. Используя современные инструменты и соблюдая международные стандарты, эти учреждения могут эффективно управлять включением внебалансовых статей в основные системы бухгалтерского учёта, обеспечивая достоверность финансовой отчётности.
Присущие издержки
Стоимость отражения внебалансовых позиций на балансе зависит от вида актива, юрисдикции и собственных систем учреждения. Она делится на пять категорий:
- Комплаенс и правовое сопровождение: углублённая проверка актива и сторон (AML, KYC, санкции), юридические заключения о праве собственности и возможности принудительного исполнения, а также постоянный мониторинг и отчётность.
- Оценка и аудит: независимая оценка при отсутствии рыночной цены и аудиторская работа, необходимая для признания актива в финансовой отчётности.
- Управление рисками: модели и лимиты для новой позиции, а также их постоянный мониторинг.
- Капитал: после отражения на балансе позиция увеличивает активы, взвешенные по риску. В соответствии с Basel III банк обязан поддерживать общий капитал не менее 8% активов, взвешенных по риску, а также буфер сохранения капитала в размере 2,5% и любые применимые контрциклические или системные буферы.
- Операционная деятельность: изменения в системах, перестройка процессов и обучение персонала.
Поэтому расходы различаются в зависимости от конкретного случая и могут быть оценены только после определения актива, контрагентов и регуляторного режима.
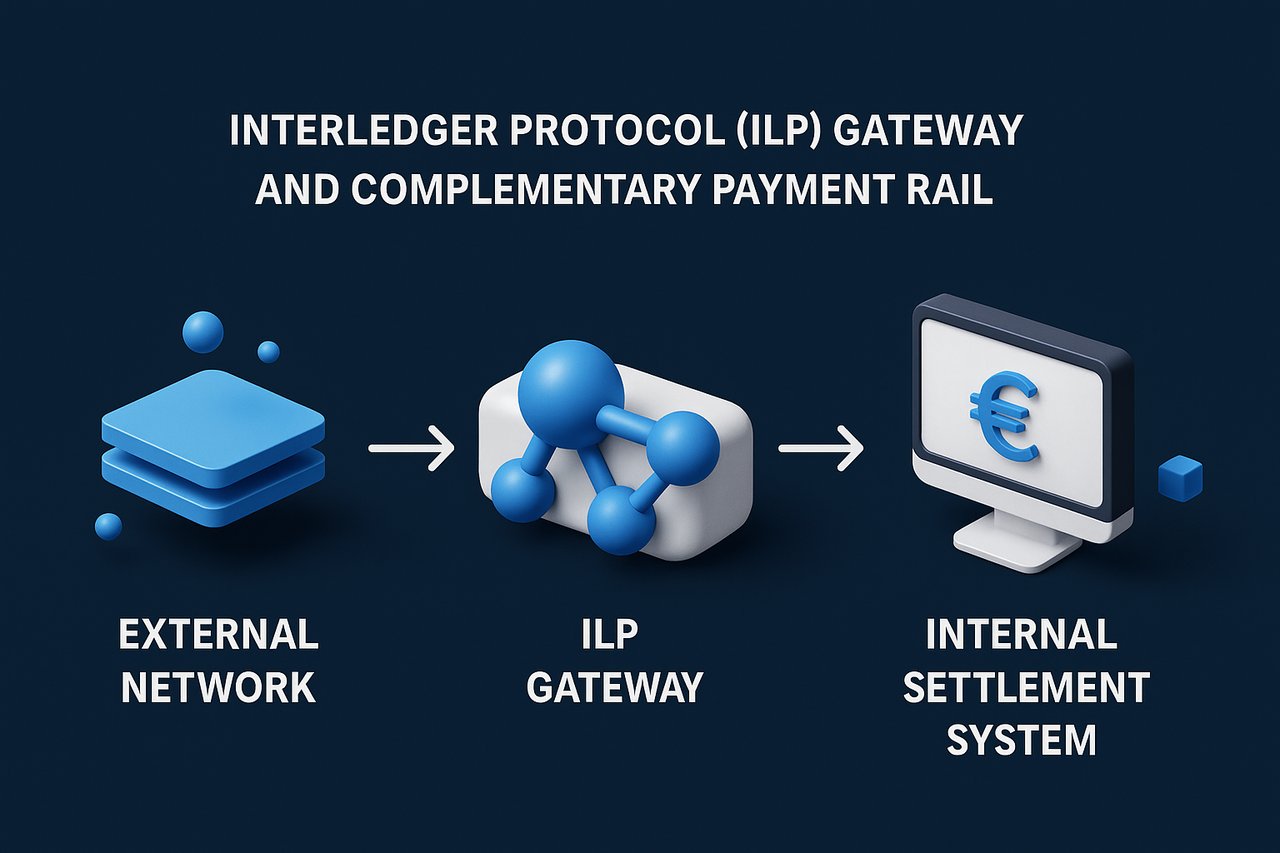
IFB – шлюз протокола Interledger (ILP) и дополнительная платёжная инфраструктура
Назначение и позиционирование
ILP является основой кросс-реестровой стратегии IFB: он обеспечивает условные, криптографически защищённые переводы, которые на уровне обмена сообщениями завершаются за считаные секунды, при этом соблюдается обособленность нашего коннектора в DMZ от основного реестра ISO 20022. Тем не менее современная платёжная среда многоязычна. Клиентам могут требоваться платёжные каналы, оптимизированные под конкретные коридоры, профили ликвидности или регуляторные юрисдикции. Ниже изложены спецификации ILP, которым должны следовать клиенты, а также основные альтернативные платёжные каналы с указанием пруденциального или технического обоснования каждого из них.
1 Протокол Interledger – каноническая спецификация
- Уровень коннекторов — Rafiki v 1.3 + или Interledger.rs в защищённом промежуточном слое; внешний трафик передаётся по BTP/STREAM через TLS 1.3; внутреннее преобразование в ISO 20022 pacs.008/pacs.009. Данная топология соответствует NIST SP 800-53 Rev 5, мера SC-7 «Защита границ».
- Гигиена учётных данных — токенизированные учётные данные BTP ротируются каждые девяносто дней и могут быть отозваны в течение двадцати четырёх часов в соответствии с требованиями к управлению учётными данными стандарта OWASP Application Security Verification Standard.
- Проверка маршрута платежа — три микроплатежа по 0,01 € (время кругового обращения ≤1 с), за которыми следует пакетная передача STREAM на 1 € (потери <0,5 %, задержка <750 мс), подтверждают пропускную способность без превышения порогов отчётности.
- Окончательность расчётов – каждый исполненный пакет инициирует инструкцию pacs.009 в T2 (ранее TARGET2) или на корреспондентский счёт «Ностро»; средства не зачисляются бенефициару до получения безотзывного подтверждения, что соответствует принципу 8 «Окончательность расчётов» Принципов CPMI-IOSCO для инфраструктур финансовых рынков (Базель/BIS, апрель 2012 г.).
2 Мгновенные трансграничные платежи Swift – традиционная платёжная инфраструктура
- Описание — Swift связывает национальные системы мгновенных платежей для трансграничных платежей, так что получатель может получить зачисление за считаные секунды, если обе национальные системы это поддерживают, с использованием сообщений ISO 20022 pacs.008.
- Почему IFB использует этот механизм: он опирается на действующие корреспондентские счета, не требует создания новой токенной инфраструктуры и обеспечивает глобальный охват банков.
- Регуляторное преимущество – поскольку расчёты по-прежнему осуществляются по традиционным каналам RTGS, режим капитала и ликвидности определяется устоявшейся нормативной базой Basel III без особенностей условного эскроу, присущих ILP.
3 SEPA Instant Credit Transfer – общеевропейский инструмент расчётов в евро
- Профиль – схема SCT Inst Европейского платёжного совета обеспечивает зачисление кредитовых переводов в евро получателю в течение десяти секунд, круглосуточно и без выходных. С введением правил схемы 2025 года (октябрь 2025 г.) максимальная сумма платежа более не устанавливается; каждый поставщик платёжных услуг определяет собственные лимиты.
- Почему это важно: для коридоров исключительно в евро SEPA Instant исключает конверсионные спреды, а расчёты производятся в деньгах центрального банка через TARGET Instant Payment Settlement (TIPS) или иные клиринговые механизмы.
- Регуляторное преимущество — в соответствии с Регламентом о мгновенных платежах (ЕС) 2024/886 поставщики платёжных услуг в зоне евро обязаны отправлять и принимать мгновенные платежи и не вправе взимать за них плату, превышающую плату за стандартные кредитовые переводы.
4 RTGS.global – сеть атомарных платежей по принципу «платёж против платежа» (PvP)
- Профиль — RTGS.global создаёт сеть для атомарных расчётов по принципу «платёж против платежа» по трансграничным мультивалютным платежам между банками-участниками.
- Почему это важно: PvP устраняет риск основной суммы при расчётах по FX; тогда как ILP по-прежнему требует сверки по счёту «Ностро» после исполнения, RTGS.global связывает обе стороны сделки единой атомарной инструкцией.
- Регуляторное преимущество — расчёты по принципу «платёж против платежа» (PvP) соответствуют рекомендациям Базельского комитета по банковскому надзору в отношении расчётного риска на валютном рынке везде, где это практически осуществимо.
5 Ripple Payments (ранее RippleNet) – API-мост между реестрами
- Профиль – Ripple Payments обеспечивает обмен сообщениями, котировку валютных курсов и организацию расчётов между участвующими институтами, при необходимости используя XRP или стейблкоины для обеспечения ликвидности.
- Почему это важно — некоторые контрагенты уже работают в сети Ripple; подключение к ней позволяет избежать дублирования интеграции.
- Регуляторное примечание: если расчёты осуществляются с использованием криптоактива, помимо платёжного регулирования применяются нормы каждой юрисдикции в отношении криптоактивов.
6 Mojaloop – Inclusive Instant Payments System (IIPS)
- Профиль — Mojaloop представляет собой эталонную модель с открытым исходным кодом для интероперабельных мобильных платежей малой стоимости. Она использует ILP в своей основе и дополняется сервисами каталогов и котировок, разработанными для расширения финансовой доступности.
- Почему это важно: малые денежные переводы могут маршрутизироваться между национальными схемами на базе Mojaloop без комиссий корреспондентских банков.
- Политический контекст – поддерживает задачу 8.10 Целей ООН в области устойчивого развития, касающуюся доступа к финансовым услугам.
7 возможностей, заложенных в дорожной карте
- Оптовые коридоры CBDC с режимом «платёж против платежа» (PvP) — многовалютные платформы CBDC, тестируемые центральными банками, могут обеспечить атомарность расчётов «поставка против платежа» (DvP) и PvP в деньгах центрального банка.
- Сети токенизированных депозитов: такие проекты, как общий реестр Swift (пилотный запуск с июля 2026 года) и Regulated Liability Network, изучают возможность использования банковских депозитов в виде токенов на общем реестре с окончательным расчётом через существующие системы.
8. Матрица выбора: какой канал и когда
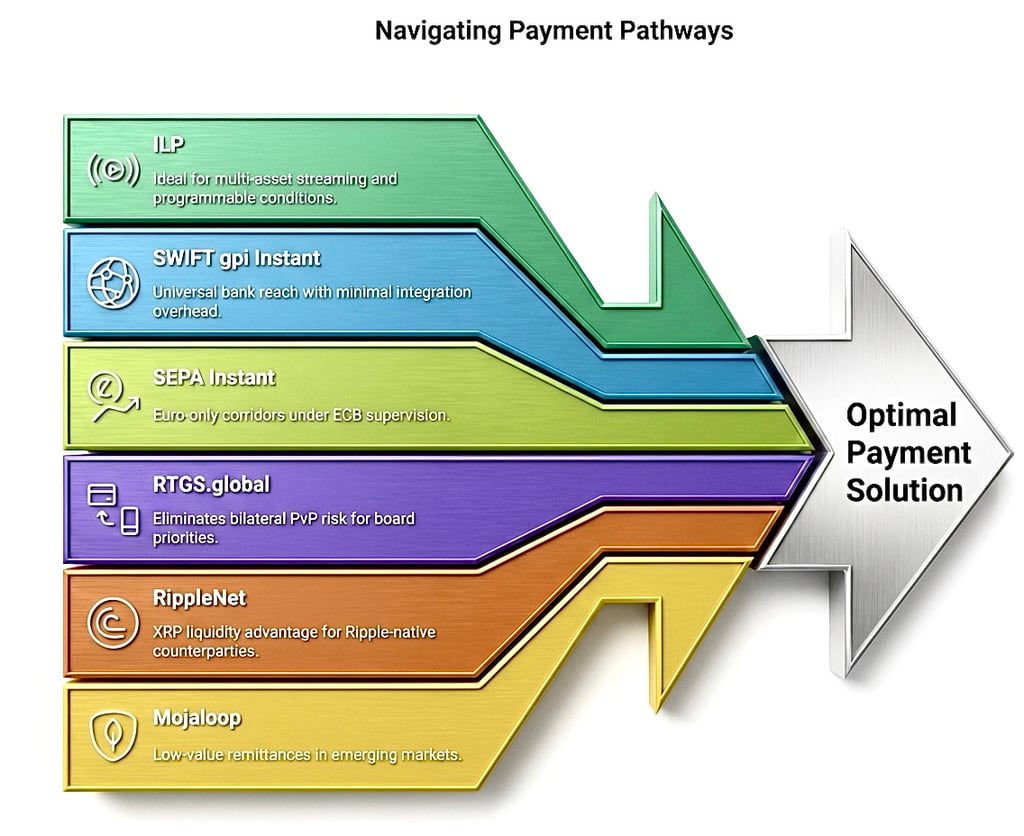
- Выбирайте ILP, когда на первом плане стоят потоковая передача нескольких видов активов, микроплатежи или возможность программирования условий исполнения.
- Выбирайте мгновенные трансграничные платежи Swift для универсального охвата банков при минимальных затратах на интеграцию.
- Выбирайте SEPA Instant для платёжных коридоров только в евро под надзором ЕЦБ.
- Выбирайте RTGS.global, когда приоритетом совета директоров является устранение рисков при двустороннем расчёте «платёж против платежа».
- Выбирайте Ripple Payments, когда контрагенты уже работают в сети Ripple.
- Выбирайте Mojaloop для переводов на небольшие суммы, ориентированных на финансовую доступность, на развивающихся рынках.
9 Заключение
Дополняя ILP мгновенными платежами Swift, SEPA Instant, RTGS.global, Ripple Payments и Mojaloop, а со временем и платёжными контурами на основе CBDC и токенизированных депозитов, IFB предоставляет клиентам перечень строго регламентированных маршрутов. Каждый платёжный контур сопоставлен с чёткими пруденциальными ориентирами, поэтому при любом выбранном Вами варианте механика расчётов остаётся согласованной с глобальными регуляторными принципами и с собственным обязательством IFB обеспечивать операционную устойчивость.
Подключение по протоколу Interledger (ILP) в IFB: спецификации, управление и стратегическое обоснование
1 Краткий обзор
IFB применяет протокол Interledger (ILP) в качестве моста, работающего практически в режиме реального времени, между внешними платёжными сетями и нашей внутренней расчётной инфраструктурой ISO 20022. ILP обеспечивает условные, криптографически верифицируемые переводы, завершающиеся на промежуточном уровне коннектора, а не в ядре банковской учётной системы, что сохраняет сегментацию сетей; юридическое урегулирование расчётов осуществляется далее по расчётным каналам, описанным ниже. Приведённые ниже спецификации определяют порядок применения ILP, назначение каждой меры контроля и правовой или пруденциальный акт, лежащий в основе соответствующего требования.
2 Сетевая архитектура и сегментация
- Трёхуровневая топология. Трафик ILP принимается исключительно усиленным коннектором, развёрнутым в демилитаризованном промежуточном уровне. Во внешнем контуре коннектор использует BTP/STREAM поверх TLS 1.3 и преобразует каждый исполненный пакет в сообщение ISO 20022 PACS.008 или PACS.009, которое через внутреннюю интеграционную шину передаётся в основную учётную систему. Размещение сокета ILP в VLAN основной учётной системы не допускается. Почему? Такая архитектура соответствует мере SC-7 «Защита границ» стандарта NIST SP 800-53 Rev 5, а также требованиям PCI DSS к сегментации сети.
- Стек коннекторов. IFB стандартизирует использование Rafiki версии 1.3 и выше (включающей собственную реализацию BTP). Interledger.rs поддерживается как допустимый эквивалент. Устаревшие библиотеки, такие как ilp-plugin-btp, запрещены к использованию во избежание рисков для цепочки поставок и «осиротевших» зависимостей.
- Защита при передаче данных. Все внешние соединения используют TLS 1.3 с совершенной прямой секретностью (Perfect Forward Secrecy); наборы шифров ограничены теми, которые одобрены Федеральным ведомством Германии по информационной безопасности (BSI TR-02102-2, редакция 2025 года).
3 Режимы подключения и защита учётных данных
- Предпочтительный режим — Open Payments / платёжный указатель HTTPS. Получатель публикует общеизвестную конечную точку (/.well-known/pay/*), возвращающую JSON, совместимый с ILDCP (адрес ILP, assetCode, assetScale, учётные данные STREAM). Обнаружение происходит автоматически и самодокументируется.
- Резервный режим – статическое пиринговое соединение BTP. Статические учётные данные передаются по каналам, зашифрованным с помощью PGP, обновляются каждые девяносто дней и должны быть доступны для отзыва в течение двадцати четырёх часов.
- Ограничение частоты запросов. Коннектор ограничивает входящие запросы до 500 пакетов в минуту, возвращая при превышении ответ HTTP 429. Зачем это нужно? Это поддерживает меры мониторинга и выявления злоупотреблений, предусмотренные ISO/IEC 27002:2022 и стандартом верификации безопасности приложений OWASP (Application Security Verification Standard).
4 Проверка маршрута платежа
До допуска к коммерческим операциям контрагент должен:
- Выполнить три микроплатежа по 0,01 EUR; каждый из них должен быть исполнен не более чем за 1000 мс.
- Инициируйте пиковую нагрузку объёмом €1 (с разбиением на блоки через STREAM); потеря пакетов должна оставаться ниже 0,5 %, а средняя задержка прохождения сигнала в обоих направлениях — ниже 750 мс.
- Выполните ротацию токена BTP и повторите шаг 1, чтобы подтвердить обновление учётных данных.
Почему? Микроплатежи задействуют логику условного эскроу STREAM, не нарушая пороговых значений регуляторной отчётности, а ротация токенов проверяет механизмы контроля жизненного цикла учётных данных, предписанные OWASP и ISO 27002.
5. Окончательность расчётов и пруденциальный комплаенс
- Условное исполнение и юридически значимые расчёты. Исполнение по протоколу ILP высвобождает пакет, однако окончательность расчётов в правовом смысле наступает лишь тогда, когда инфраструктура финансового рынка (FMI) проводит безотзывный расчёт. Поэтому каждый исполненный пакет инициирует инструкцию ISO 20022 PACS.009 между финансовыми институтами, направляемую в T2 (EUR) либо на утверждённый корреспондентский счёт «Ностро». Основная учётная система зачисляет средства бенефициару только после подтверждения расчёта в T2 или на счёте «Ностро». Эта двухэтапная модель соответствует Принципам для инфраструктур финансового рынка КПМИ–ИОСКО (апрель 2012 года), Принципу 8 «Окончательность расчётов», и рамочной основе операционного риска Basel III (итоговый текст, декабрь 2017 года).
- Обработка сбоев. Если окончательность расчёта не достигнута на дату валютирования (T+0), эскроу-механизм ILP автоматически возвращает средства, а инцидент регистрируется в соответствии с руководящими принципами Basel III по операционному риску; отчёт об исключении направляется директору по рискам.
6 Меры контроля и мониторинга в сфере комплаенс
- Проверка KYC/KYB и санкционный скрининг. До начала сотрудничества контрагенты предоставляют полные пакеты документов KYC/KYB, схемы конечных бенефициарных владельцев и актуальное подтверждение наличия средств. Каждый тег назначения ILP проходит скрининг в режиме реального времени по консолидированным спискам финансовых санкций Совета ЕС и списку SDN OFAC в соответствии с санкционными регламентами ЕС, Регламентом (ЕС) 2024/1624 (Регламентом ЕС по противодействию отмыванию денег) и Рекомендацией 16 FATF в редакции июня 2025 года.
- Мониторинг транзакций в целях AML. Потоки пакетов ILP поступают в систему выявления аномалий; любая подозрительная закономерность передаётся на эскалацию и при необходимости незамедлительно сообщается в компетентное подразделение финансовой разведки; сведения о плательщике и получателе сопровождают каждый перевод в соответствии с Регламентом (ЕС) 2023/1113 (Регламент о переводах денежных средств).
- Цифровая операционная устойчивость. Уровень коннекторов рассматривается как критически важный ИКТ-компонент в соответствии со стандартами Регламента ЕС (EU) 2022/2554 (DORA). Обязательны ежегодные тесты на проникновение, ежеквартальное сканирование уязвимостей и уведомление об инцидентах в сроки, согласованные с требованиями DORA.
- Хранение журналов. Все журналы пакетов ILP, сообщения ISO 20022 и комплаенс-документация хранятся в течение семи лет в соответствии с практикой ведения учётных записей, согласованной с ISO/IEC 27001.
7 Положение о безопасности и конфиденциальности (единое)
Передача данных защищена шифрованием по протоколу TLS 1.3; токены BTP хранятся в зашифрованном виде с использованием AES-256; срок уведомления о нарушении безопасности — двадцать четыре часа. Настоящее сводное положение заменяет все дублирующиеся формулировки раздела «Безопасность и конфиденциальность», содержавшиеся в предыдущих редакциях, что упрощает управление документом и последующее внесение изменений.
8. Договорные этапы и выплата траншей
- После успешной валидации обе стороны подписывают акт готовности и Генеральное соглашение об обслуживании (окно расчётов — двадцать четыре часа; окно урегулирования споров — сорок восемь часов).
- Первый транш, предусмотренный коммерческим term sheet (перечнем основных условий), например 100 000 EUR, выплачивается через валидированный канал ILP.
- Ежеквартальная повторная валидация и ежегодное тестирование на проникновение обеспечивают сохранение технической целостности на постоянной основе.
9 Стратегическая отдача
Размещая ILP на обособленном промежуточном уровне, применяя современные инструменты коннекторов, обеспечивая строгую гигиену учётных данных и увязывая каждый процедурный шаг с авторитетными документами (NIST SP 800-53, ISO 27002, CPMI-IOSCO PFMI, Basel III, DORA, FATF 16 и санкционное законодательство ЕС), IFB предлагает клиентам возможность межреестровых переводов, которая одновременно соответствует новейшему технологическому уровню, требованиям регуляторов и условиям операционной устойчивости. Обмен сообщениями осуществляется практически в режиме реального времени, тогда как расчёты по-прежнему опираются на регулируемые платёжные инфраструктуры. Иначе говоря, ILP в IFB сочетает скорость с определённостью: ценность передаётся в темпе инноваций, но в рамках дисциплины глобального банковского регулирования.
Терминологию, связанную с альтернативными или устаревшими способами перевода средств, следует толковать в контексте банковской инфраструктуры. Такие термины могут описывать каналы связи, внутренние методы обработки или исторические практики, однако они не отменяют требования об участии регулируемых учреждений, признанных платёжных систем и формальных расчётных процедур.
Любой перевод, независимо от используемой терминологии, должен в конечном итоге быть обработан, пройти клиринг и сверку в рамках действующей финансовой системы.



Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.
Обмен ключами для ILP
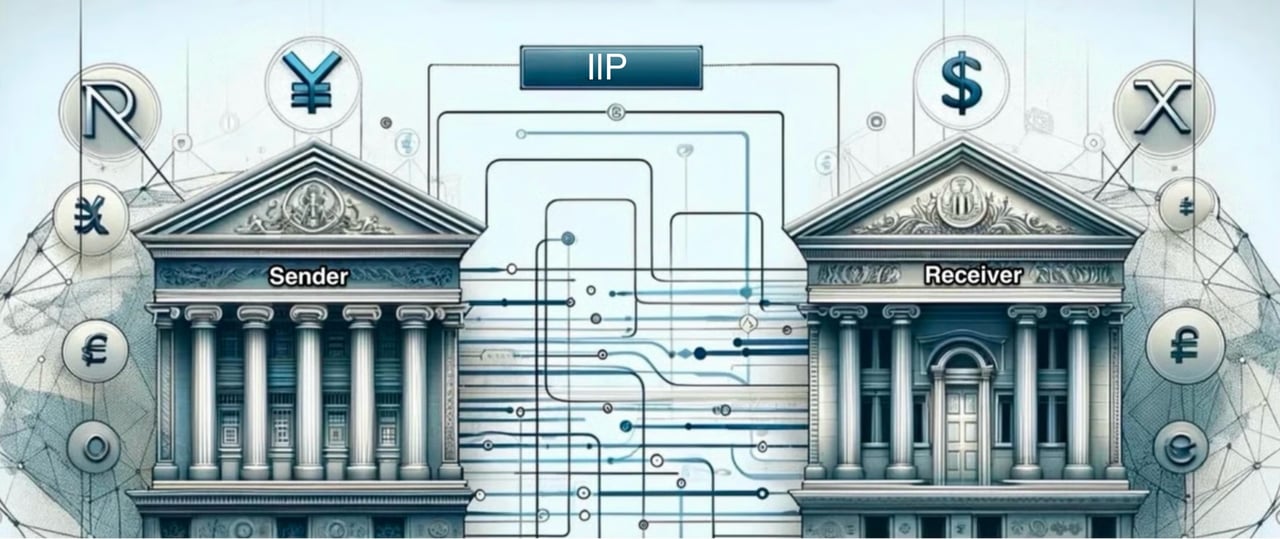
Процедура обмена ключами по протоколу ILP (Interledger Protocol) для финансовых организаций
- Если Ваше уважаемое финансовое учреждение намерено направить нам ILP, просим Вас загрузить нашу презентацию и тщательно соблюдать руководящие принципы, изложенные в Процедуре валидации ILP.
- Чтобы сформировать динамический выходной код AES (ключ) для Вашего ILP, нажмите здесь.
Если Вы хотите узнать больше о порядке перевода средств на Ваши счета в нашем банке, пожалуйста, свяжитесь с Marie Mayer.