
Альтернативные способы перевода
Телекс с проверкой тестовым ключом (KTT)
Аналоговый и цифровой KTT: аутентифицированные сообщения между банками и порядок их проверки.

Активация услуг KTT в IFB
Функции KTT (Телекс с проверкой тестовым ключом) активируются по запросу клиента при условии, что его счёт находится в надлежащем состоянии:
- Он поддерживает минимальный остаток,
- демонстрирует стабильные финансовые результаты на протяжении ряда лет, и
- соответствует законной хозяйственной деятельности.
Кроме того, на счёте должно находиться
- отсутствие неурегулированных вопросов в сфере комплаенс и
- все операции должны соответствовать международным финансовым нормам.
Окончательная активация осуществляется после внутренней проверки и одобрения нашей службой комплаенс и управления рисками.
Сообщение — это не деньги
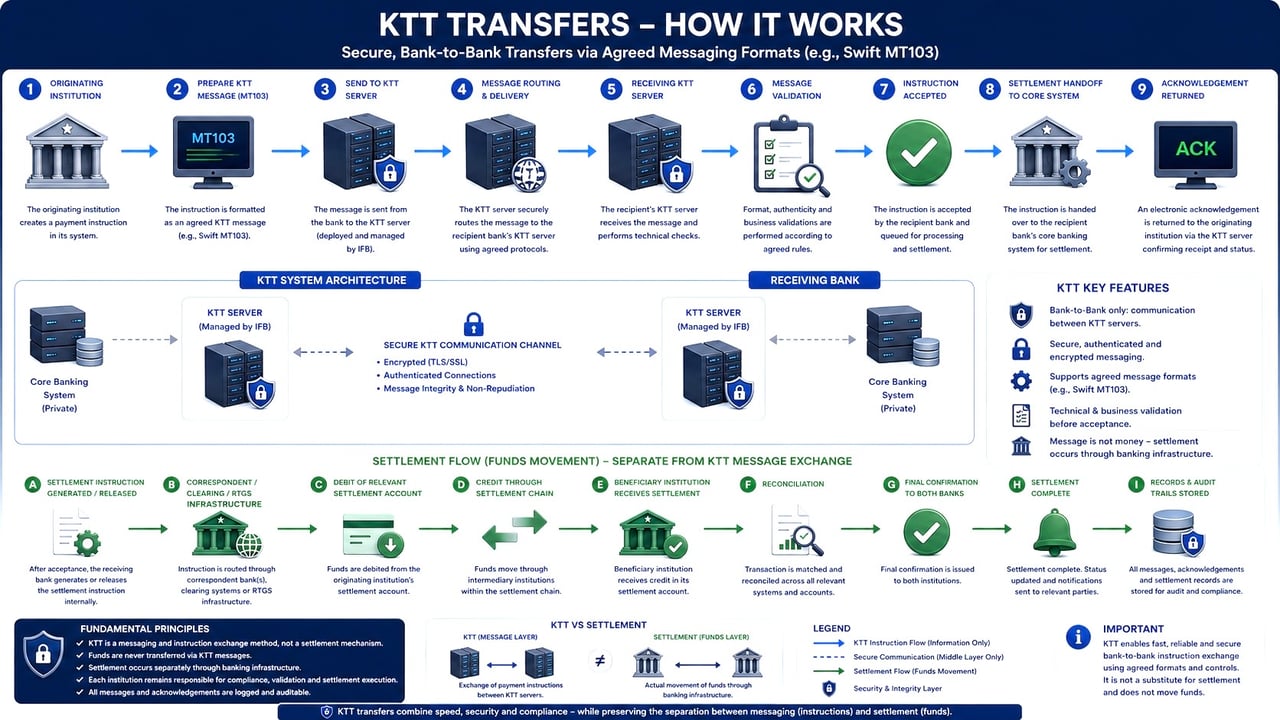
Почему ни одно сообщение SWIFT, телекс или сервер не перемещают средства без расчётов — за 90 секунд.
Проверить документ с помощью VL1 →Получили платёжное сообщение, квитанцию или подтверждение? Отправьте их на проверку, прежде чем на них полагаться.
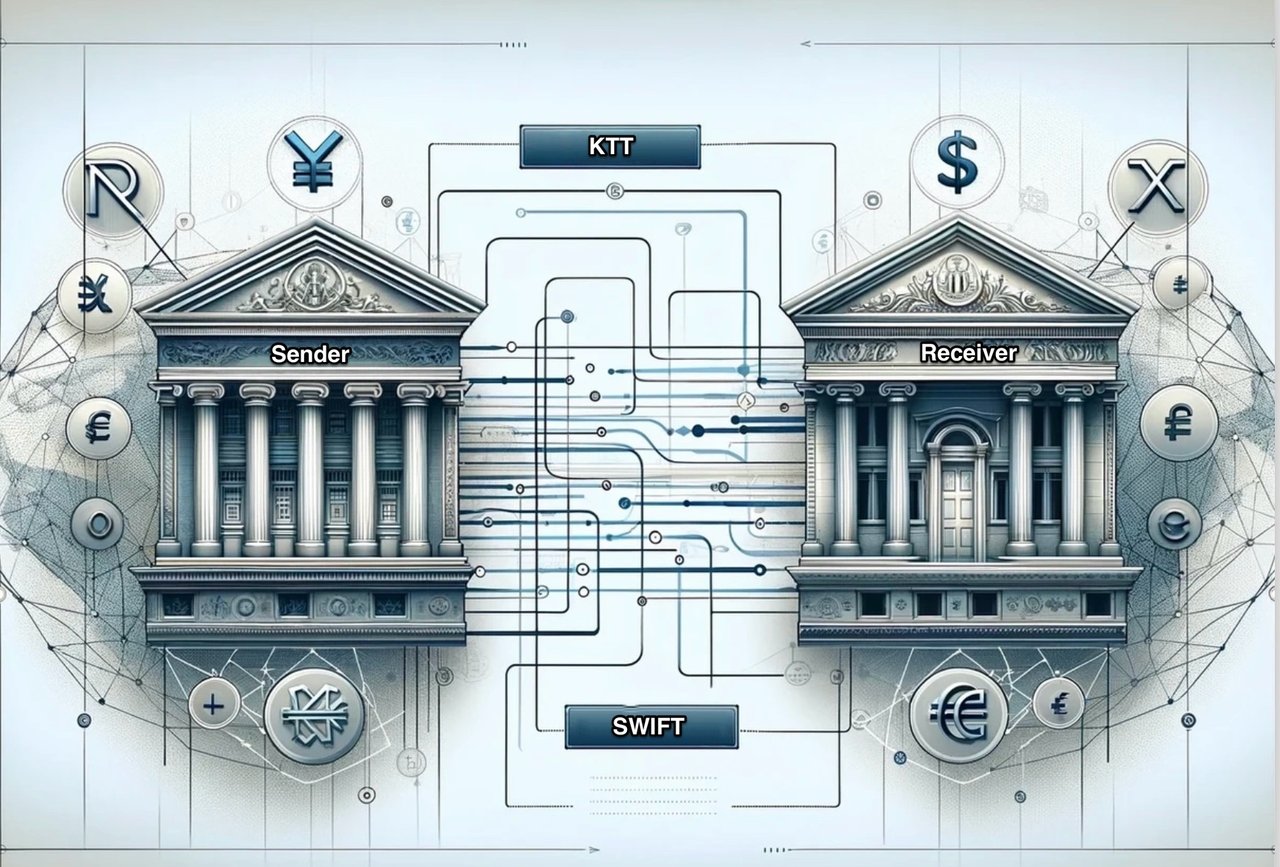
Сходства и различия между переводами KTT и SWIFT.
Обе системы используются для передачи платёжных инструкций между банками, однако различаются по технологии, уровню безопасности и степени распространённости.
Сходства:
- Назначение: платёжные инструкции KTT и SWIFT используются для передачи платёжных поручений между финансовыми учреждениями в трансграничном формате. Они обеспечивают обмен информацией и инструкциями, необходимыми для проведения международных операций через счета «Ностро» и «Востро» в банках-корреспондентах.
- Стандартизация: обе системы используют стандартизированные форматы сообщений, что позволяет финансовым учреждениям точно интерпретировать и обрабатывать передаваемую информацию.
Различия:
- Технология: инструкции по переводам KTT опираются на телексную технологию — более раннюю систему связи, использующую телетайпы для передачи текстовых сообщений. Инструкции по переводам SWIFT, напротив, используют более современную, защищённую и эффективную цифровую систему обмена сообщениями.
- Безопасность: инструкции SWIFT считаются более защищёнными, чем инструкции KTT, благодаря применению передовых методов шифрования и защищённых протоколов. KTT, основанные на более старой телексной технологии, более уязвимы к потенциальным рискам для безопасности.
- Скорость: сообщения SWIFT, как правило, передаются быстрее, чем сообщения KTT. Цифровой характер передачи сообщений SWIFT обеспечивает более быструю отправку и обработку платёжных инструкций, тогда как инструкции KTT могут выполняться медленнее из-за ограничений телексной технологии.
- Распространённость: SWIFT является доминирующей в мире системой передачи финансовых сообщений: в её сети участвуют более 11 000 финансовых учреждений в более чем 200 странах и территориях. Переводы KTT, напротив, сегодня применяются реже и в значительной мере вытеснены системой SWIFT.
- Типы сообщений: SWIFT поддерживает широкий спектр типов сообщений, включая сообщения, относящиеся к платежам, ценным бумагам, торговым услугам и валютным операциям, среди прочего. Переводы KTT, напротив, имеют более ограниченную сферу применения и ориентированы главным образом на платёжные инструкции.
Поручения SWIFT более широко распространены, надёжнее защищены и эффективнее благодаря использованию современных технологий. Сообщения KTT, основанные на телексной технологии, встречаются реже и уступают им по уровню защиты.
Хотя сообщения KTT и SWIFT имеют решающее значение для передачи сведений и инструкций по таким операциям, они сами по себе не обеспечивают фактического перевода средств. Это различие важно для понимания роли и ограничений различных систем в процессе осуществления финансовых операций. Системы обмена сообщениями KTT (Key Tested Telex) и SWIFT (Society for Worldwide Interbank Financial Telecommunication) используются главным образом для передачи платёжных инструкций, реквизитов перевода и иной финансовой информации между банками. Эти системы обеспечивают защищённый и эффективный обмен информацией, но не осуществляют непосредственно перемещение денежных средств. Фактическое движение валюты производится посредством иных механизмов. К ним относятся:
- Счета в банках-корреспондентах: для расчётов по операциям банки нередко используют счета «Ностро» и «Востро», открытые друг у друга. При инициировании перевода счёт банка-отправителя дебетуется, а счёт банка-получателя кредитуется. В этом процессе может участвовать несколько банков, особенно при международных переводах.
- Системы валовых расчётов в режиме реального времени (RTGS): это специализированные платёжные системы, в которых перевод денежных средств или ценных бумаг от одного банка другому осуществляется «в режиме реального времени» и на «валовой» основе. Расчёт «в режиме реального времени» означает, что платёжные операции не подлежат какому-либо периоду ожидания: они проводятся сразу после обработки. «Валовой расчёт» означает, что операция проводится по принципу «один к одному», без объединения или взаимозачёта с другими операциями.
- Системы мгновенных платежей: это современные способы перевода средств, обеспечивающие немедленное или практически немедленное перемещение средств между банками и финансовыми институтами. Такая система особенно удобна для потребительских операций и набирает популярность благодаря скорости и удобству.
Счёт «Ностро» («наш счёт») — это счёт, который банк ведёт в другом банке, как правило за рубежом и в местной валюте этого банка. Такие счета обеспечивают международные операции, выступая связующим звеном между банками, участвующими в переводе. Эти термины происходят из итальянского языка: «ностро» означает «наш счёт у Вас», «востро» — «Ваш счёт у нас».
Наши услуги KTT
Мы предоставляем услуги KTT (телекс с проверкой тестовым ключом) избранному кругу клиентов — состоятельным частным лицам и устоявшимся корпоративным структурам, уделяя особое внимание деликатности, конфиденциальности и институциональной добросовестности.
Все операции KTT осуществляются исключительно между банками, полностью интегрированными в международную банковскую систему, что обеспечивает не только безопасный обмен аутентифицированными сообщениями KTT, но и эффективное и своевременное проведение расчётов. Контрагенты, не имеющие такой интеграции, могут быть способны передавать сообщения, однако по своей природе не в состоянии завершить финансовый расчёт.
Как показывает практика, более 95 % представляемых нам операций KTT исходят от небанковских организаций либо от банков, не имеющих возможности направлять средства.
В отличие от этого, мы готовы совершать операции без ограничений по сумме при единственном условии — тщательной проверки инициирующего учреждения и его подтверждённой способности осуществить расчёт.

Структура валютного перевода KTT
с клиентским переводом KTT (содержание pacs.008, ранее MT 103) и покрывающим платежом через SWIFT (pacs.009 COV, ранее MT 202 COV).
С ноября 2025 года трансграничные платежи между банками осуществляются исключительно в стандарте ISO 20022. Клиентский кредитовый перевод оформляется сообщением pacs.008, покрывающий межбанковский платёж — сообщением pacs.009 COV. Прежние сообщения MT 103 и MT 202 COV для трансграничных платежей больше не принимаются. Телекс не способен передавать структурированные данные сообщения pacs.008; он может лишь уведомить о переводе. Сами средства всегда перемещаются посредством покрывающего платежа.
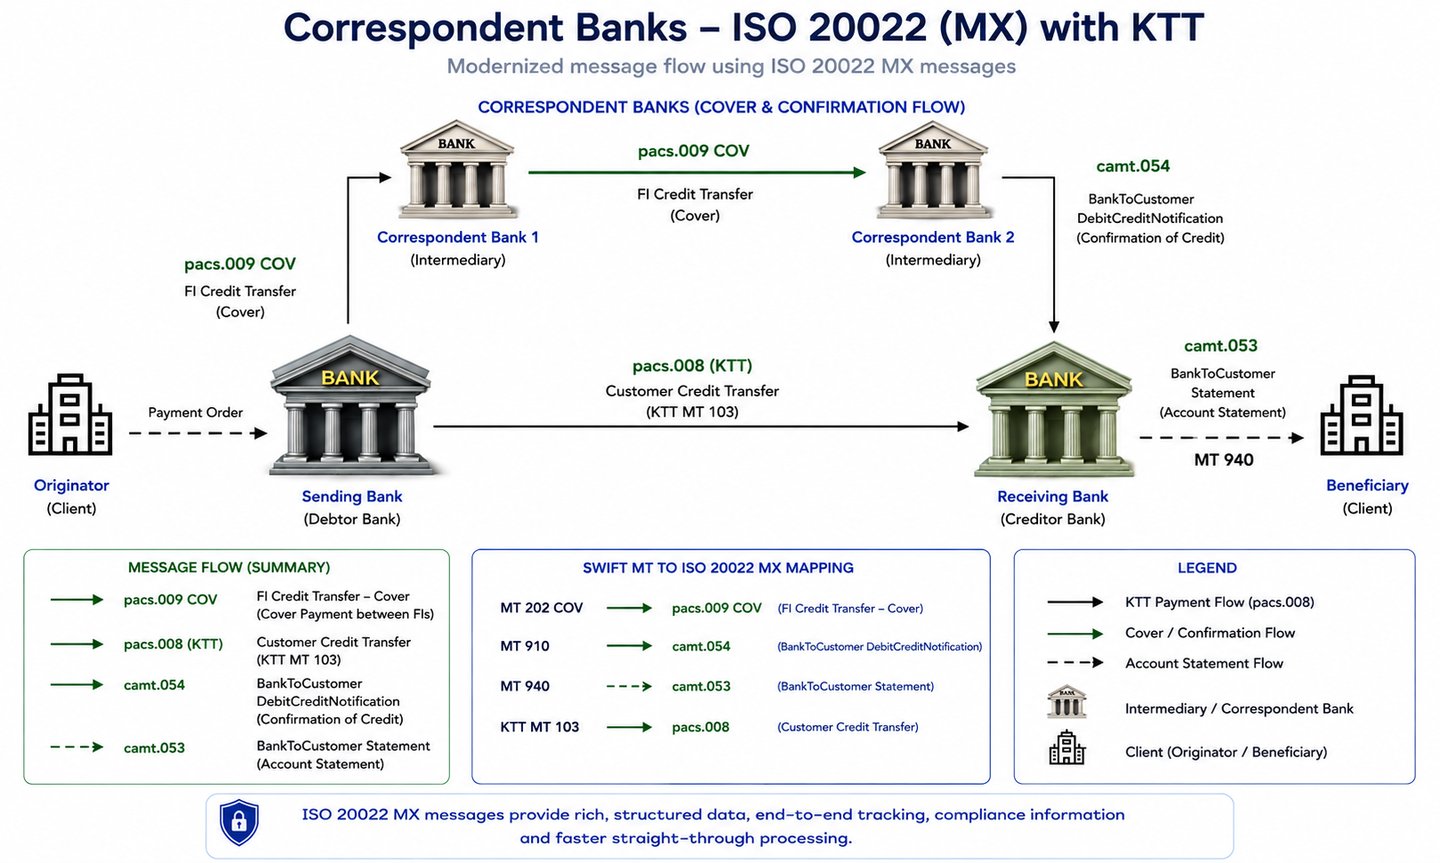
Фактический перевод средств: эти протоколы эффективно передают реквизиты операций, такие как сообщения и инструкции, но не обеспечивают фактическое движение средств. Для физического перевода средств необходимы такие системы, как корреспондентские банковские услуги, расчёты в режиме реального времени на валовой основе (RTGS) и платежи в реальном времени (RTP).
- В корреспондентских банковских услугах средства перемещаются между счетами в разных банках.
- В системе RTGS средства перемещаются между расчётными счетами банков в центральном банке.
Аналогичным образом в системе RTP средства переводятся между клиринговыми счетами.

Эти системы имеют решающее значение для фактического перевода денежных активов. Поэтому необходимо, чтобы банк-отправитель не только располагал телексными возможностями, но и был полностью интегрирован в банковскую систему.
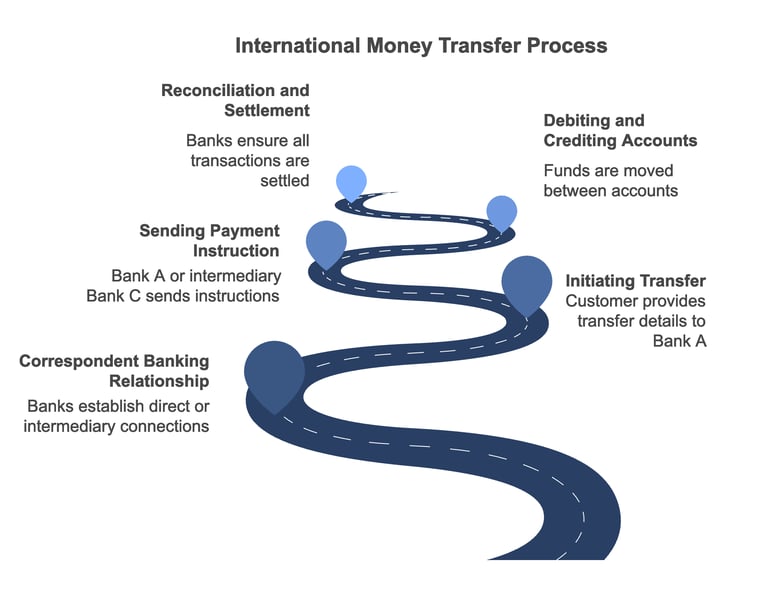
Как правило, счета «Ностро» используются в международных денежных переводах следующим образом:
- Инициирование перевода: когда клиент желает осуществить международный денежный перевод, он обращается в свой банк (Банк A) с необходимыми реквизитами, такими как имя бенефициара, номер счёта и информация о банке получателя (Банк B). Банк A уведомляет Банк B как получателя перевода (клиентский кредитовый перевод, pacs.008, ранее MT 103).
- Корреспондентские отношения: для осуществления перевода у банка A и банка B должны быть корреспондентские отношения, то есть они должны либо иметь друг у друга счета «Ностро», либо использовать банки-посредники, имеющие счета «Ностро» как у банка A, так и у банка B, либо у банка A должны быть корреспондентские отношения с другим банком C.
- Платёжное поручение: Банк A направляет платёжное поручение Банку B, если между ними установлены корреспондентские отношения, либо банку-посреднику Банку C, если таковых нет, через SWIFT в виде кредитового перевода финансового учреждения (pacs.009, ранее MT 202). Это сообщение содержит все необходимые реквизиты операции, такие как сумма перевода и данные счёта бенефициара.
- Дебетование и кредитование счетов: получив платёжное поручение, банк B или банк-посредник C дебетует счёт «Ностро», открытый банком A, и зачисляет переводимую сумму на счёт бенефициара. Одновременно банк A списывает с клиентского счёта переводимую сумму, а также все применимые комиссии.
- Сверка и расчёты: в конце дня оба банка сверяют счета «Ностро» и «Востро», чтобы убедиться, что все операции были точно отражены и рассчитаны.
Использование счетов «Ностро» подобным образом позволяет эффективно переводить средства между разными странами и валютами, сводя к минимуму необходимость физического перемещения наличных денег. Такие счета также помогают банкам управлять валютным риском за счёт хранения средств в различных валютах.
Хотя переводы KTT используют счета «Ностро» аналогично другим международным денежным переводам, таким как SWIFT, система связи на основе телекса делает переводы KTT более медленными и менее защищёнными по сравнению с современными системами, такими как SWIFT.
В результате переводы KTT сегодня используются реже: большинство финансовых учреждений отдают предпочтение более эффективной и безопасной системе SWIFT для международных операций.
Два различных уровня:
Уровень инструкции и фактический уровень перевода средств
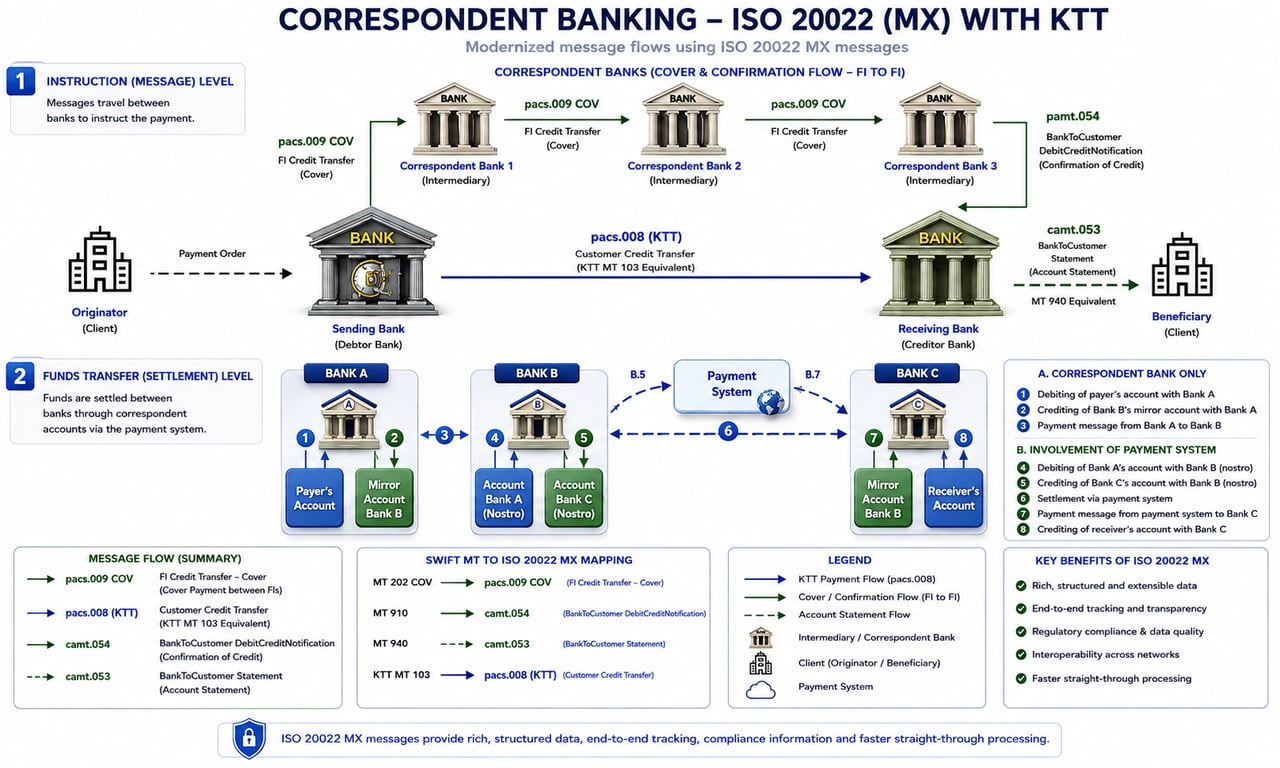
Перевод средств по KTT в наш адрес
Если клиентский перевод поступает к нам по KTT, а не по SWIFT, банк-отправитель должен провести расчёты по нему через свой банк-корреспондент посредством сообщения pacs.009 COV. В соответствии с ISO 20022 сообщение pacs.009 COV содержит в полном объёме информацию о лежащем в его основе клиентском кредитовом переводе. Просим убедиться, что приведённые ниже данные заполнены полностью и идентичны сообщению KTT:
- Плательщик (заказчик платежа): наименование, адрес и номер счёта (ранее поле 50 сообщения MT 103).
- Кредитор (бенефициар): наименование, адрес и номер счёта в International Finance Bank LTD (ранее поле 59).
- Назначение платежа и платёжная информация: причина платежа, указанная явным образом.
- Регуляторная отчётность: коды или идентификаторы, если они требуются юрисдикцией отправителя.
- Ссылка на KTT: ссылка на транзакцию KTT в поле End-to-End Identification, а также UETR покрывающего платежа, указанный в KTT.
- Контакты: служба комплаенс или менеджер по операциям, ответственный за платёж.
- Инструкции для следующего агента: любые особые указания, необходимые принимающему банку для идентификации и зачисления средств.
- Плательщик комиссий: сторона, которая несёт расходы по операции (DEBT, CRED или SHAR).
- Дополнительные идентификаторы: номера счетов-фактур или внутренние идентификаторы операций, связывающие покрывающий платёж с KTT.
Примечание о комплаенсе
Полная структурированная информация в сообщении pacs.009 COV облегчает, но не заменяет проверку в рамках AML и CFT. Средства зачисляются только после поступления покрывающего платежа на наш корреспондентский счёт и завершения проверки.
Почему KTT по-прежнему используется?
Несмотря на появление современных защищённых систем финансовых сообщений, таких как SWIFT, сообщения в формате телекса с проверкой тестовым ключом (KTT) по-прежнему востребованы среди состоятельных частных лиц (HNWI) и аналогичных компаний. Главная причина — конфиденциальность: меньшее число посредников видит операцию, что снижает риск утечки данных. В настоящем разъяснении рассматриваются особенности сообщений KTT, проводится их сопоставление с клиентскими переводами SWIFT (pacs.008, прежнее обозначение MT 103) и объясняется, почему они остаются в использовании.
Понимание сообщений KTT
- Исторический контекст: сообщения KTT возникли в эпоху телексной связи — телетайпной сети, которая обеспечивала прямой обмен текстовыми сообщениями между банками по схеме «точка — точка» до широкого распространения цифровых систем.
- Механизм проверки тестовым ключом: Проверка тестовым ключом представляет собой метод аутентификации, при котором между отправителем и получателем используется заранее согласованный числовой ключ или тестовый код для подтверждения подлинности сообщения. Эта система гарантирует, что действовать на основании сообщения будут только предполагаемые стороны.
- Прямая коммуникация: сообщения KTT, как правило, направляются непосредственно от одного банка другому, минуя централизованные сети и цепочки банков-корреспондентов. Такая прямота сокращает число участников, обрабатывающих сообщение.
Клиентский перевод SWIFT (pacs.008) и его мониторинг
- Сеть SWIFT: pacs.008 — сообщение формата ISO 20022, используемое в сети SWIFT для международных клиентских кредитовых переводов. В ноябре 2025 года оно заменило MT103 для трансграничных платежей.
- Банки-посредники: сообщения pacs.008 нередко проходят через несколько банков-корреспондентов, прежде чем достичь конечного бенефициара. Каждый банк-посредник обрабатывает и фиксирует реквизиты операции.
- Регуляторный надзор: сеть SWIFT подлежит строгому регуляторному надзору в целях предотвращения незаконной деятельности, такой как отмывание денег и финансирование терроризма. Каждый банк-посредник проверяет платёж, а данные сообщений хранятся и доступны органам власти в соответствии с применимым законодательством.
Почему сообщения KTT по-прежнему используются
1. Повышенная конфиденциальность:
- Меньше посредников: сокращая число участвующих банков до двух — банка-отправителя и банка-получателя, — сообщения KTT уменьшают число точек, в которых доступны данные о транзакции, тем самым повышая конфиденциальность.
- Прямой обмен: двухточечный характер сообщений KTT означает, что детали операции известны только отправителю и получателю, что ограничивает их раскрытие.
2. Контролируемый обмен информацией:
- Меньшее число участников: инструкцию видят два задействованных банка, а не цепочка посредников. Это ограничивает распространение коммерчески чувствительных данных; при этом объём проверок (скрининга), которые должен выполнить каждый банк, не сокращается.
- Контроль над информационными потоками: организации могут определять, кто имеет доступ к информации об операциях, что имеет решающее значение для сохранения конкурентных преимуществ или защиты чувствительных финансовых стратегий.
3. Доверие и устоявшиеся отношения:
- Устоявшаяся практика: некоторые банки и клиенты доверяют традиционным методам, таким как KTT, особенно в регионах, где современные системы менее распространены, или в отдельных отраслях, где ценится конфиденциальность.
- Индивидуальные соглашения: банки могут заключать с клиентами индивидуальные соглашения об использовании сообщений KTT для отдельных операций, обеспечивая услуги, адаптированные к требованиям конфиденциальности.
4. Технические и правовые аспекты:
- Юрисдикционные различия: в некоторых странах правовая база или техническая инфраструктура могут отдавать предпочтение сообщениям KTT или поддерживать только их, а не сообщения SWIFT.
- Санкции: на KTT распространяются точно такие же санкционные обязательства, как и на любой иной платёж. Попытки использовать телекс для обхода ограничений на трафик SWIFT считаются общепризнанным признаком риска; IFB проверяет каждый KTT и сопровождающий его покрывающий платёж и отклоняет любую такую операцию.
Риски и сложности
1. Вопросы безопасности:
- Устаревание: системы KTT считаются устаревшими и могут не обладать надёжными средствами защиты, присущими современным платформам обмена сообщениями, что делает их потенциально уязвимыми для перехвата или мошенничества.
- Риски аутентификации: опора на ручную проверку ключа может приводить к человеческим ошибкам или использоваться злоумышленниками в случае компрометации ключа.
2. Соблюдение регуляторных требований:
- Правовые последствия: сообщения KTT не освобождают от мониторинга. Их использование с целью обхода контроля влечёт для всех сторон уголовную и регуляторную ответственность.
- Требования к углублённой проверке контрагента: банки обязаны обеспечивать соблюдение требований AML и KYC, которые распространяются не только на клиента-отправителя, но и на банк-отправитель, даже при использовании менее контролируемых каналов связи.
Сообщения KTT сохраняются прежде всего потому, что позволяют удерживать данные о транзакциях в более узком круге банков. Для состоятельных частных лиц (HNWI) и аналогичных компаний, для которых важна конфиденциальность, прямой и контролируемый характер коммуникаций KTT обеспечивает решение, отвечающее их потребностям. Однако за это приходится платить определённым снижением уровня безопасности и сложностями с соблюдением регуляторных требований. По мере развития финансовой отрасли поиск баланса между потребностью в конфиденциальности и необходимостью эффективного надзора остаётся одной из ключевых задач.
Эволюция телекса с проверкой тестовым ключом (KTT)
Пионер в области защищённых финансовых коммуникаций
В эпоху, предшествовавшую цифровой революции в глобальных коммуникациях, финансовый мир опирался на инновационные аналоговые решения для ведения международных операций. Среди них система телекса с проверкой тестовым ключом (Key Tested Telex, KTT) стала важным шагом в развитии защищённых финансовых коммуникаций и значимой вехой в истории банковского дела.
Основа: телексная сеть
История KTT начинается с сети телекса, новаторской системы связи, возникшей в Германии в 1930-х годах. Название соединило слова «Teleprinter» («телетайп») и «Exchange» («коммутационная станция»): телекс обеспечил передачу символьных сообщений между учреждениями на больших расстояниях в режиме реального времени. Эта система стала качественным скачком по сравнению с традиционными телеграммами, исключив необходимость ручного вмешательства в передачу сообщений.
Расширение телексной сети совпало с эпохой глобализации после Второй мировой войны: из внутреннего средства связи она превратилась в международную сеть, преодолевшую языковые барьеры и различия технических стандартов. Такая стандартизация оказалась особенно ценной для финансового сектора, где важнейшее значение имеет чёткая и надёжная связь.
Императив безопасности
По мере усложнения международной банковской деятельности и роста объёма трансграничных операций стали очевидны ограничения стандартной телексной связи. Уязвимость системы к перехвату, отсутствие шифрования и подверженность поддельным сообщениям создавали значительные риски. В отрасли, где одно недопонимание могло привести к существенным финансовым потерям, подобные пробелы в безопасности были недопустимы.
Инновация: Телекс с проверкой тестовым ключом
Появление Телекса с проверкой тестовым ключом (KTT) стало продуманным ответом на эти вызовы безопасности. KTT ввёл принципиально новый механизм проверки: систему общих кодов у взаимодействующих сторон. Это нововведение позволило банкам подтверждать источник и целостность сообщений, создав важнейший уровень защиты в эпоху, предшествовавшую цифровому шифрованию.
Система функционировала на основе изящного и в то же время эффективного процесса:
- Отправляющее учреждение включило в своё сообщение уникальный код
- Этот код был известен только отправляющему и получающему учреждениям
- Получающая сторона проверила сообщение по общему коду, изменённому с помощью алгоритма
- Подлинность сообщения подтверждалась только при совпадении кодов
Влияние и наследие
Влияние KTT не ограничивалось непосредственными преимуществами в области безопасности. Эта система стала одним из первых системных подходов к защите финансовых коммуникаций, заложив принципы, которые впоследствии определили современные цифровые протоколы безопасности. Система продемонстрировала приверженность финансового сектора инновациям и безопасности, задав стандарты, определившие дальнейшее развитие банковских коммуникаций.
Терминологию, связанную с альтернативными или устаревшими способами перевода средств, следует толковать в контексте банковской инфраструктуры. Такие термины могут описывать каналы связи, внутренние методы обработки или исторические практики, однако они не отменяют требования об участии регулируемых учреждений, признанных платёжных систем и формальных расчётных процедур.
Любой перевод, независимо от используемой терминологии, должен в конечном итоге быть обработан, пройти клиринг и сверку в рамках действующей финансовой системы.



Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.
Terminal-to-Terminal (T2T) и KTT
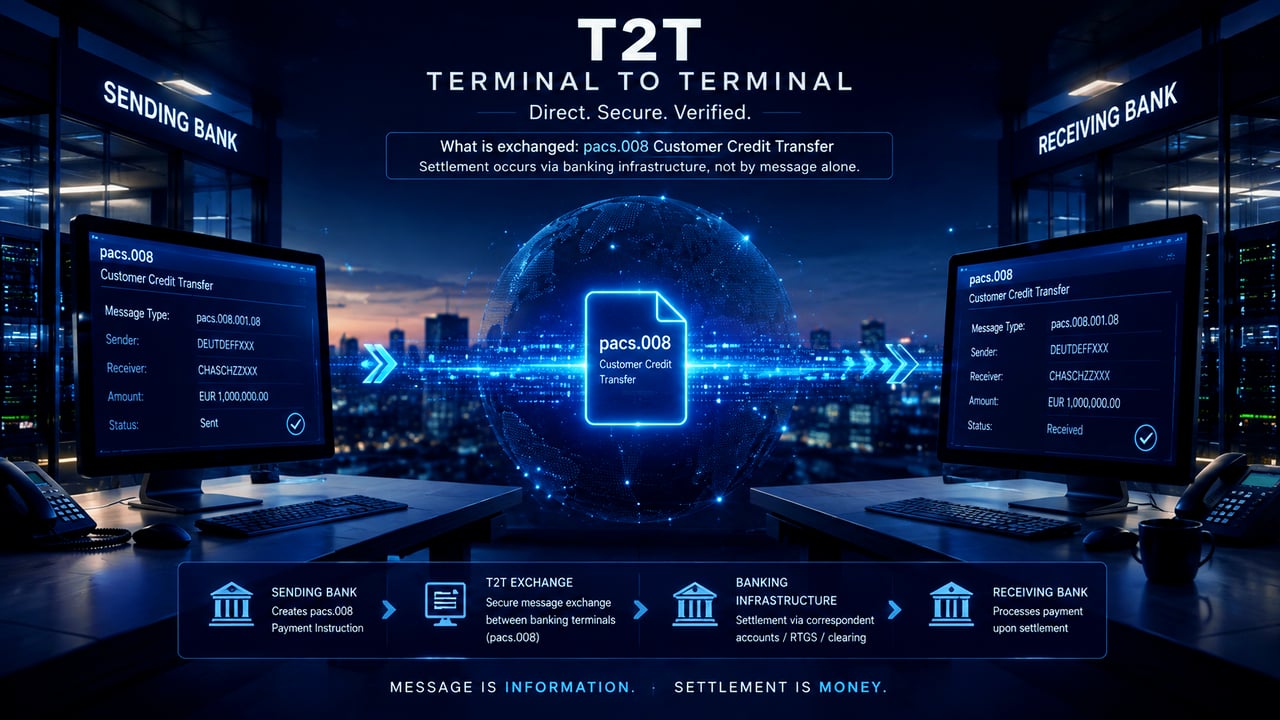
Термин «Terminal-to-Terminal» (T2T) сам по себе не описывает отдельную систему банковских расчётов. Как правило, он означает прямую передачу инструкций или аутентифицированных финансовых сообщений с терминала или из коммуникационной среды отправляющего учреждения непосредственно на терминал или в среду получающего учреждения. Поэтому сообщение KTT с операционной точки зрения может быть охарактеризовано как передаваемое «от терминала к терминалу», если два учреждения обмениваются аутентифицированным сообщением напрямую.
Принципиально важно, что обмен сообщениями между терминалами не следует путать с расчётами по денежным средствам. Успешное подключение терминала, передача сообщения, подтверждение получения, отображение на экране, код операции или подтверждение получения данных не свидетельствуют о том, что денежная стоимость была переведена. Фактические расчёты по-прежнему должны проводиться через признанную банковскую инфраструктуру, такую как корреспондентские счета «Ностро»/«Востро», RTGS, клиринговые счета или иной взаимно приемлемый механизм расчётов. Соответственно, IFB принимает операцию KTT или предполагаемую операцию T2T только в том случае, если инициирующее учреждение может быть независимо проверено и способно продемонстрировать как возможность передачи аутентифицированных сообщений, так и действующий банковский маршрут для расчётов по соответствующим денежным средствам.
Это согласуется с уже проведённым ранее различием между платёжными инструкциями и фактическим движением средств.
Обмен ключами KTT
Только для банков и иных финансовых учреждений
Процедура обмена ключами KTT для финансовых учреждений
Если Вы хотите узнать больше о том, как переводить средства через KTT и корреспондентскую банковскую систему, пожалуйста, свяжитесь с нашим руководителем направления корреспондентских банковских услуг г-ном Амри Эларисом (M. Amri Elarisse).
