
Платежи и переводы
Мгновенные платежи
Системы платежей в режиме реального времени (RTP)
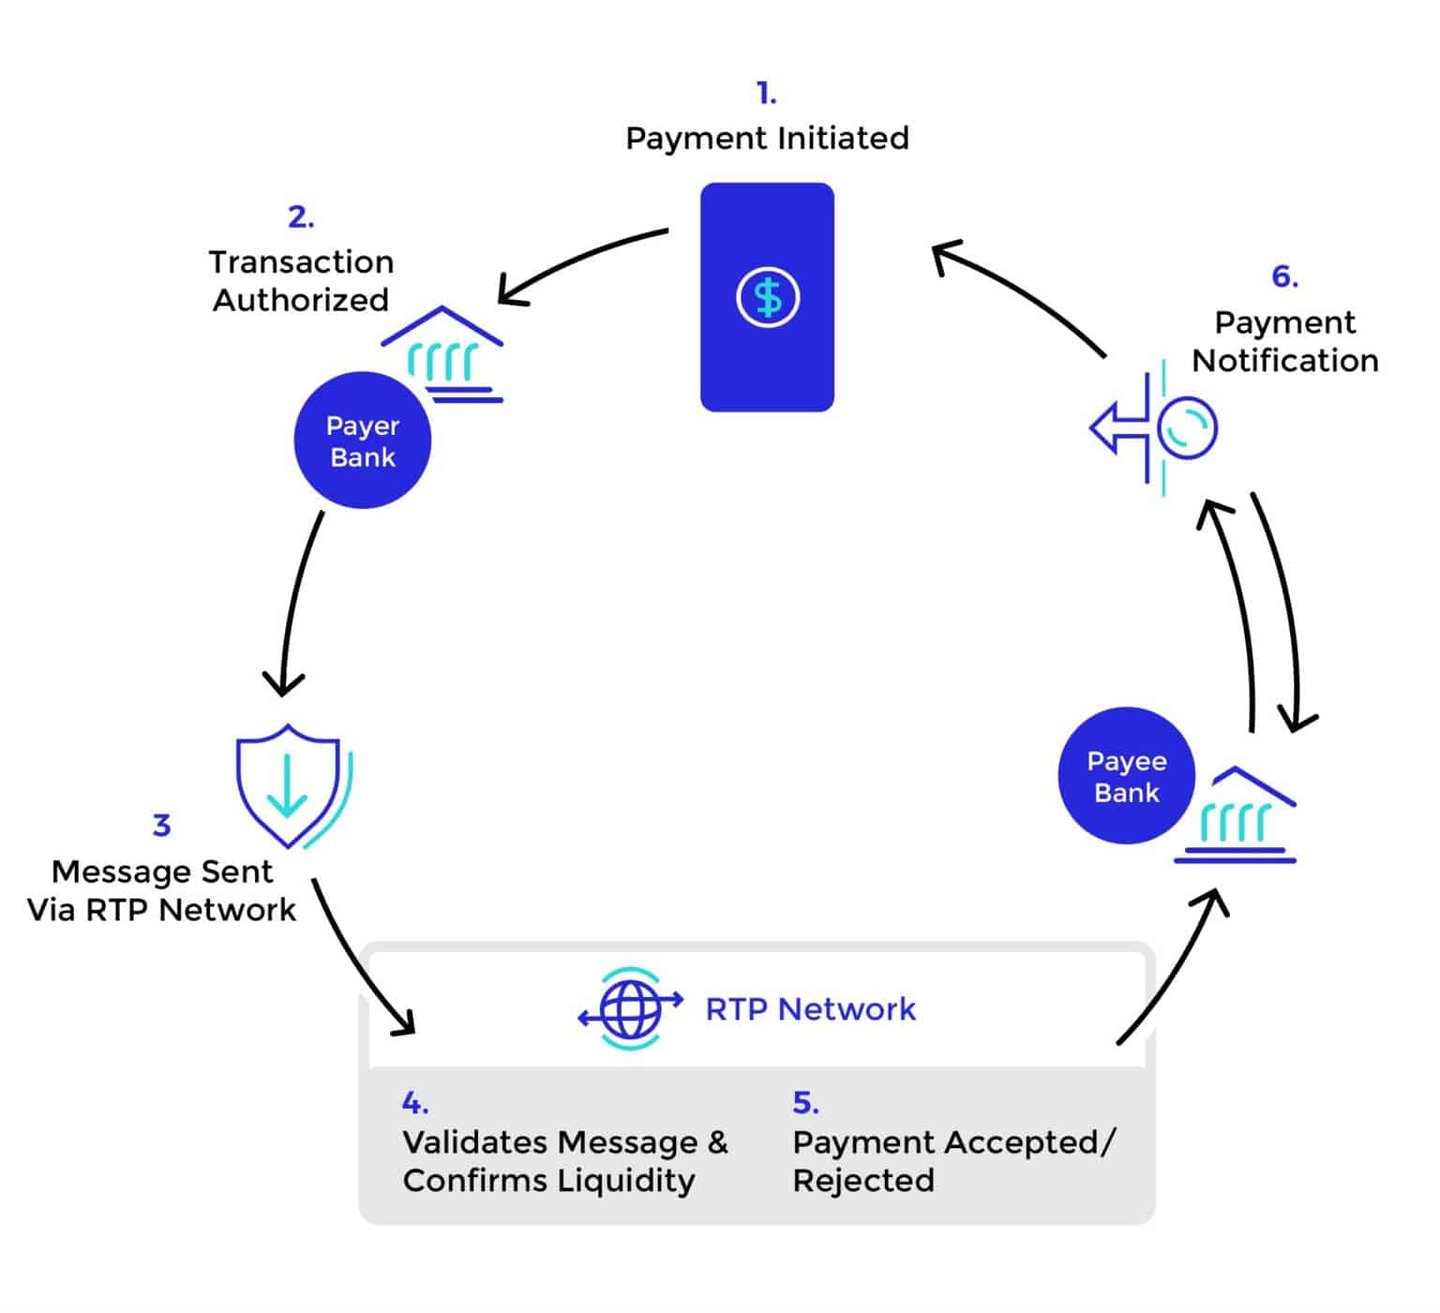
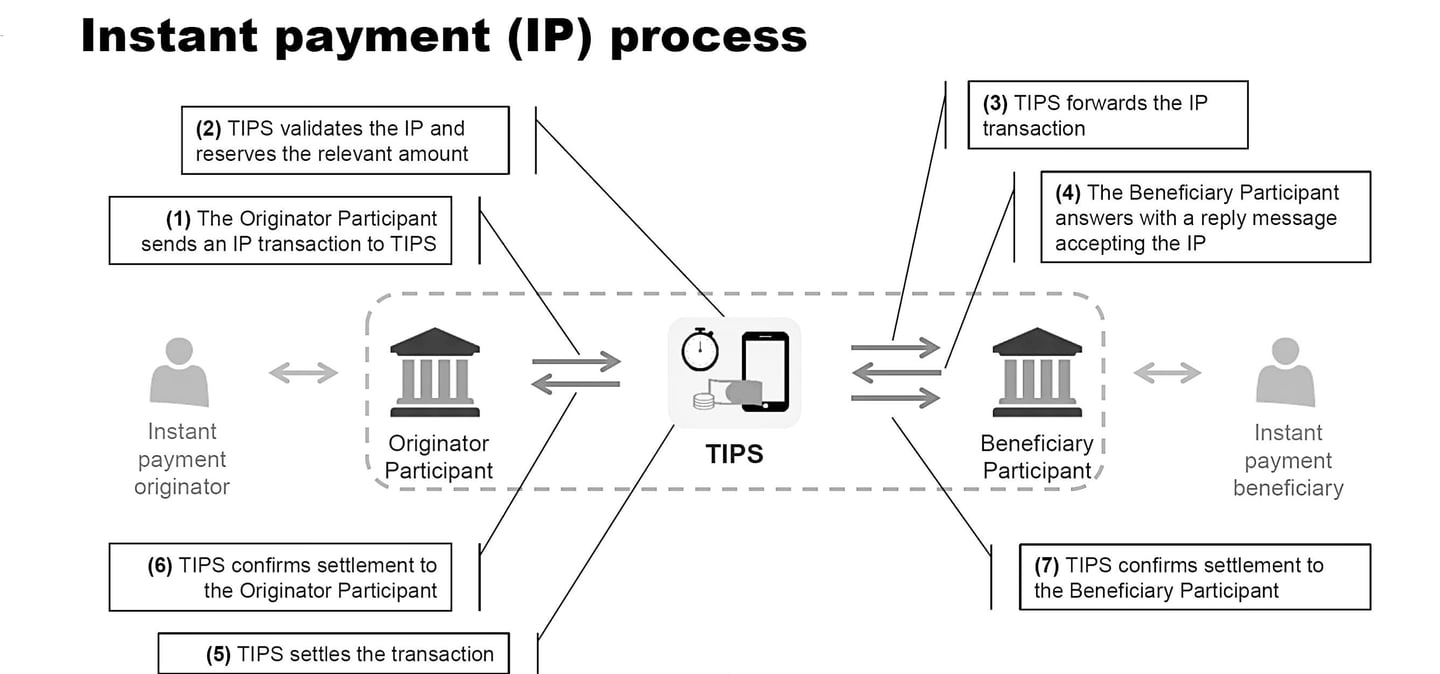
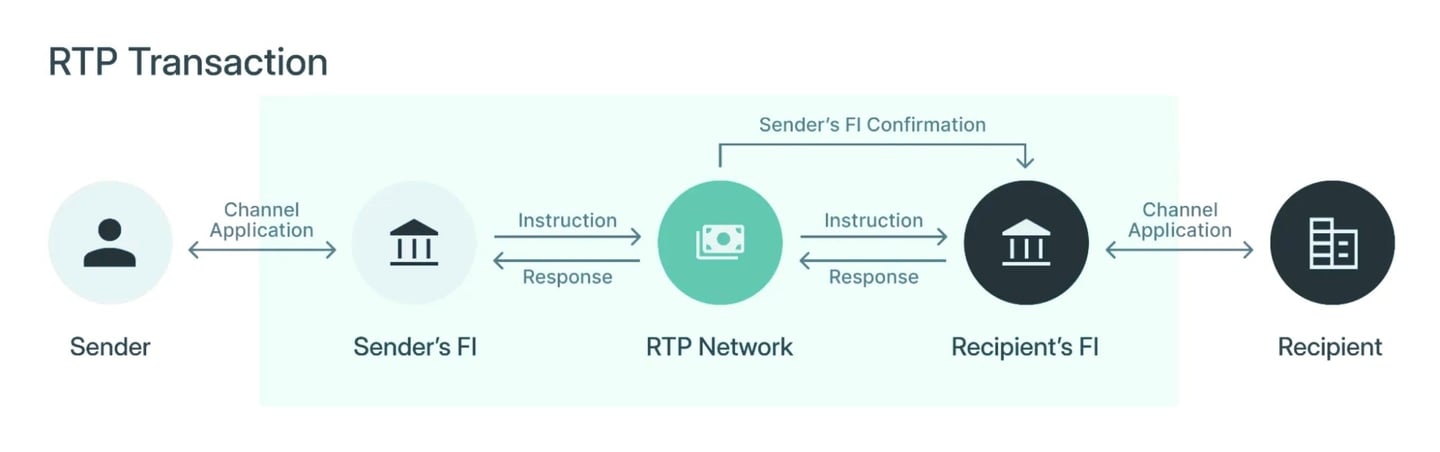
— это современные электронные платёжные системы, обеспечивающие немедленный перевод средств и расчёты между банками и финансовыми учреждениями. Ниже приведён обзор того, как они, как правило, работают:
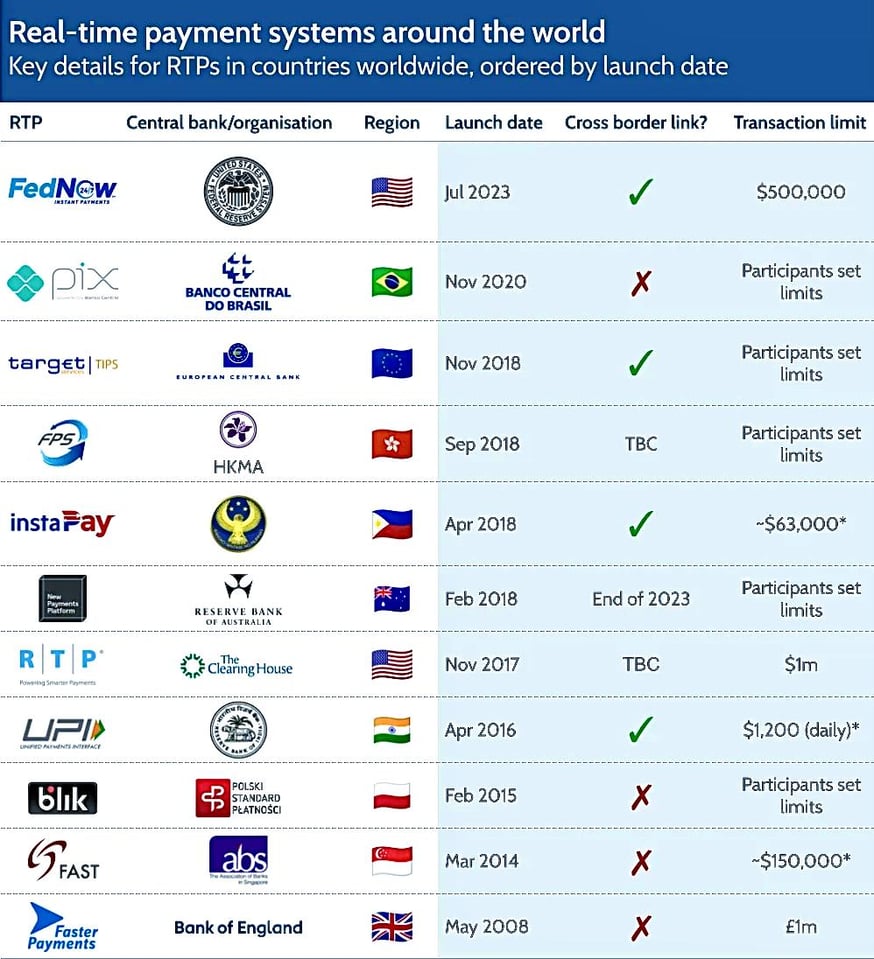
Системы платежей в режиме реального времени в мире
| Система | Оператор | Регион | Запуск | Лимит операции |
|---|---|---|---|---|
| FedNow | Федеральная резервная система | Соединённые Штаты | Июль 2023 г. | 10 млн USD (максимальный лимит сети с ноября 2025 года) |
| Pix | Banco Central do Brasil | Бразилия | Ноябрь 2020 г. | Устанавливается участниками |
| Система расчётов по мгновенным платежам TARGET (TIPS) | Евросистема | Еврозона (а также SEK, DKK) | Ноябрь 2018 г. | На уровне схемы отсутствует |
| FPS | Валютное управление Гонконга | Гонконг | Сентябрь 2018 | Устанавливается участниками |
| InstaPay | Bangko Sentral ng Pilipinas | Филиппины | Апрель 2018 года | PHP 50 000 |
| New Payments Platform (NPP) | Australian Payments Plus; расчёты осуществляются Резервным банком Австралии | Австралия | Февраль 2018 г. | Устанавливается участниками |
| RTP | The Clearing House | Соединённые Штаты | Ноябрь 2017 г. | 10 млн USD (с февраля 2025 года) |
| UPI | NPCI | Индия | Апрель 2016 года | Как правило, INR 100 000 в сутки (для отдельных категорий — выше) |
| BLIK | Polski Standard Płatności | Польша | Февраль 2015 г. | Устанавливается участниками |
| FAST | Ассоциация банков Сингапура | Сингапур | Март 2014 года | SGD 200 000 |
| Faster Payments | Pay.UK (расчёты в Банке Англии) | Великобритания | Май 2008 г. | 1 млн GBP |
Лимиты соответствуют максимальным значениям, установленным платёжными схемами, по состоянию на октябрь 2026 года; банки могут применять более низкие лимиты.
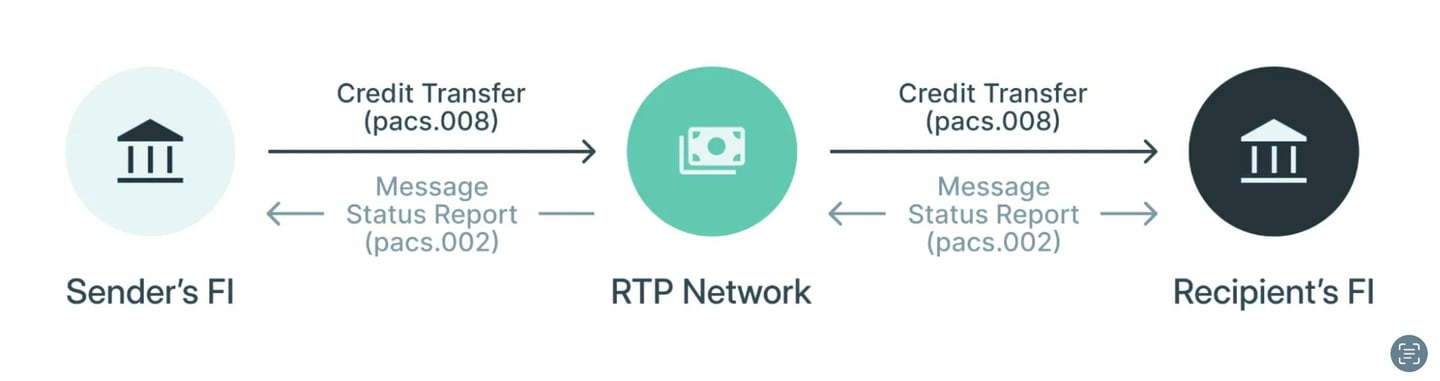
Интеграция с банками: системы RTP интегрируются с банками по защищённым стандартизированным протоколам обмена данными. Эта интеграция позволяет банкам направлять в систему RTP платёжные инструкции и подтверждения и получать их из неё. Как правило, интеграция опирается на международные стандарты, такие как ISO 20022, обеспечивающие полноценный обмен данными.
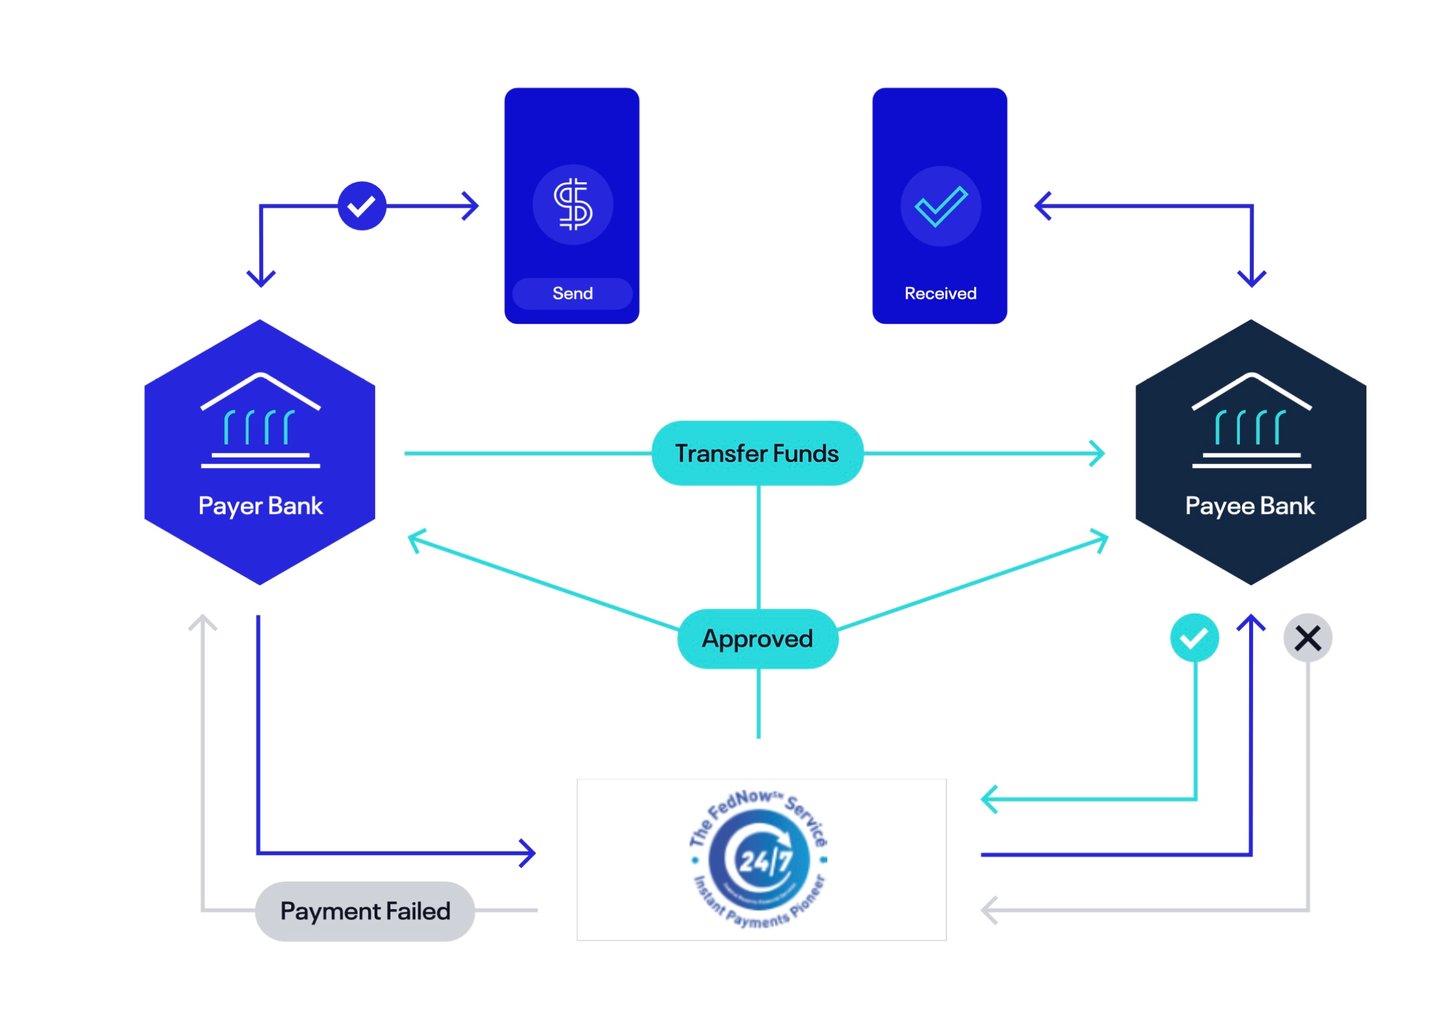
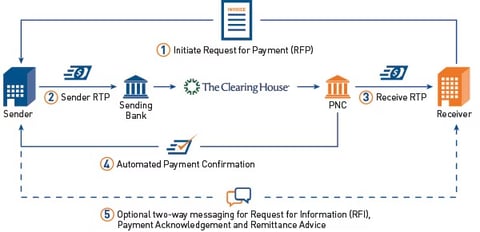
Отправка платёжных поручений: когда клиент инициирует платёж, банк отправителя формирует запрос на проведение операции в виде сообщения, совместимого с системой платежей в реальном времени (RTP). Это сообщение содержит все необходимые сведения, такие как сумма, реквизиты счёта получателя и любые дополнительные детали операции.
Приём и обработка платёжных поручений: после получения платёжного поручения от банка отправителя система RTP проверяет операцию. Проверка включает контроль достаточности средств, выявление мошенничества и соблюдение регуляторных требований.
Взаимодействие с банком получателя: после проверки система RTP передаёт реквизиты операции банку получателя. Это происходит в режиме реального времени, что позволяет обработать операцию немедленно.
Немедленная доступность средств: одной из определяющих особенностей систем RTP является то, что банк получателя зачисляет средства на счёт получателя мгновенно после получения подтверждения от системы RTP. Средства становятся доступными для использования получателем без какой-либо задержки.
Расчёты между банками:
- Внутридневные расчёты: некоторые системы мгновенных платежей (RTP) рассчитываются по каждому платежу в отдельности в деньгах центрального банка (например, FedNow, TIPS и NPP); другие отслеживают чистые суммы задолженности каждого участвующего банка, часто за счёт предварительно профинансированных остатков.
- Счета в центральном банке: по завершении установленного расчётного периода чистые позиции урегулируются через счета, которые банки ведут в центральном банке. Счёт каждого банка дебетуется или кредитуется на сумму его чистой позиции.
- Управление ликвидностью: банки управляют своей ликвидной позицией в течение операционного дня, чтобы располагать достаточными средствами для исполнения расчётных обязательств.
Подтверждение и уведомление: после обработки операции система платежей в режиме реального времени направляет подтверждение обоим банкам. Затем банки уведомляют своих клиентов (отправителя и получателя) о завершении операции.
Ведение учёта и сверка: оба банка обновляют свои учётные записи по операциям для целей бухгалтерского учёта и сверки. Они обеспечивают точное отражение всех операций, проведённых через систему RTP, в их системах.
Таким образом, система RTP выступает посредником, обеспечивающим обмен информацией и обработку операций между банками в режиме реального времени. Процесс расчётов, как правило предполагающий использование счетов в центральном банке, обеспечивает сбалансированность позиций банков и тем самым поддерживает целостность и устойчивость финансовой системы.
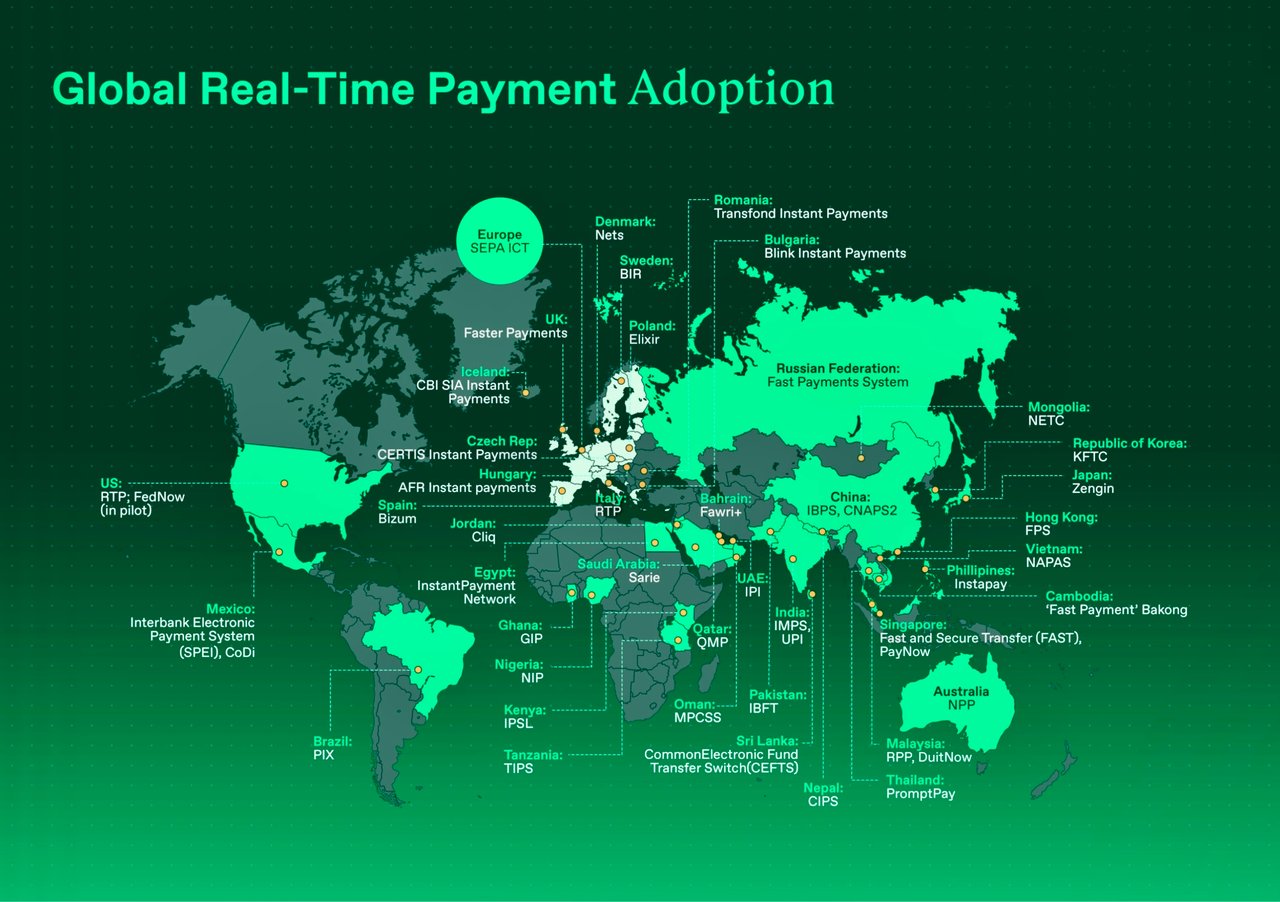
Платёжные системы реального времени сегодня работают в десятках стран всех регионов мира.
Обзор некоторых крупнейших и наиболее известных систем мгновенных платежей в мире с кратким описанием каждой из них:
Северная Америка
- Сервис FedNow (США): разработан Федеральной резервной системой, запущен в июле 2023 года.
- Real-Time Payments (RTP) расчётной палаты The Clearing House (США): запущена в 2017 году, обеспечивает платежи в режиме реального времени для финансовых учреждений.
- Interac e-Transfer (Канада): позволяет физическим лицам и компаниям мгновенно отправлять и получать денежные средства.
Европа:
- TARGET Instant Payment Settlement (TIPS): система, действующая под управлением Евросистемы с 2018 года, осуществляет круглосуточное урегулирование мгновенных платежей в деньгах центрального банка.
- UK Faster Payments Service: запущена в 2008 году, обеспечивает практически мгновенные платежи в Великобритании.
- SIC (Швейцария): система валовых расчётов в режиме реального времени (RTGS) Швейцарского национального банка, действующая с 1987 года; мгновенные платежи в швейцарских франках — с августа 2024 года.
- Express Elixir (Польша) — система, управляемая KIR с 2012 года и доступная в режиме 24/7.
- BiR (Швеция) — система Bankgirot, работающая в режиме реального времени, запущена в 2012 году.
- Swish (Швеция) — система мобильных платежей, позволяющая осуществлять мгновенные переводы
- Straksclearing (Дания) — система мгновенного клиринга, которую оператор Nets эксплуатировал с 2014 года до 2025 года, когда мгновенные платежи в кронах были переведены в TIPS.
Азия:
- Унифицированный платёжный интерфейс Индии (UPI): платёжная система, работающая в режиме реального времени и обеспечивающая межбанковские операции.
- IMPS (Индия) — действует под управлением NPCI с 2010 года, доступна круглосуточно.
- Система платежей через интернет-банкинг Китая (IBPS): эксплуатируется Народным банком Китая с 2010 года для онлайн-переводов между банками.
- FAST (Сингапур) – внедрена в 2014 году; связана с PayNow для платежей по псевдониму получателя.
- KFTC (Южная Корея) – Корейский институт финансовых телекоммуникаций и клиринга обеспечивает работу национальной межбанковской сети переводов в режиме реального времени.
- Система Zengin (Япония) — действует с 1973 года, доступна в режиме 24/7 с 2018 года.
- PromptPay в Таиланде; запущена в 2017 году; платежи могут адресоваться на национальный идентификационный номер или номер мобильного телефона.
Африка:
- Real-Time Clearing (RTC) Южной Африки: обеспечивает обработку межбанковских платежей в режиме реального времени.
- NIBSS Instant Payments (NIP), Нигерия: обеспечивает услуги мгновенных платежей между нигерийскими банками.
- GhIPSS Instant Pay (Гана): мгновенные межбанковские переводы, осуществляемые Ганской межбанковской платёжной и расчётной системой (Ghana Interbank Payment and Settlement Systems).
Австралия:
- New Payments Platform (NPP): Запущена в 2018 году, обеспечивает мгновенный перевод средств между банками.
Латинская Америка:
- PIX в Бразилии: запущенная Центральным банком Бразилии система обеспечивает мгновенные платежи в режиме 24/7.
- SITRAF (Бразилия) — система переводов денежных средств, которую с 2002 года эксплуатирует Núclea (ранее CIP).
- SPEI (Мексика) – система межбанковских переводов Банка Мексики, введённая в 2004 году и доступная круглосуточно, без выходных.
- TEF (Чили) – онлайн-переводы между банками, доступные круглосуточно и без выходных.
- Transfiya (Колумбия): переводы по номеру мобильного телефона, оператором которых выступает ACH Colombia; Banco de la República создаёт национальную систему мгновенных платежей Bre-B.
Ближний Восток:
- CliQ (Иордания): система мгновенных платежей, управляемая JoPACC, с адресацией по псевдониму или номеру мобильного телефона.
- Fawri+ (Бахрейн): система мгновенных межбанковских переводов, действующая под управлением BENEFIT с 2015 года.
Архитектура RTP с центральным узлом (Hubcentric)
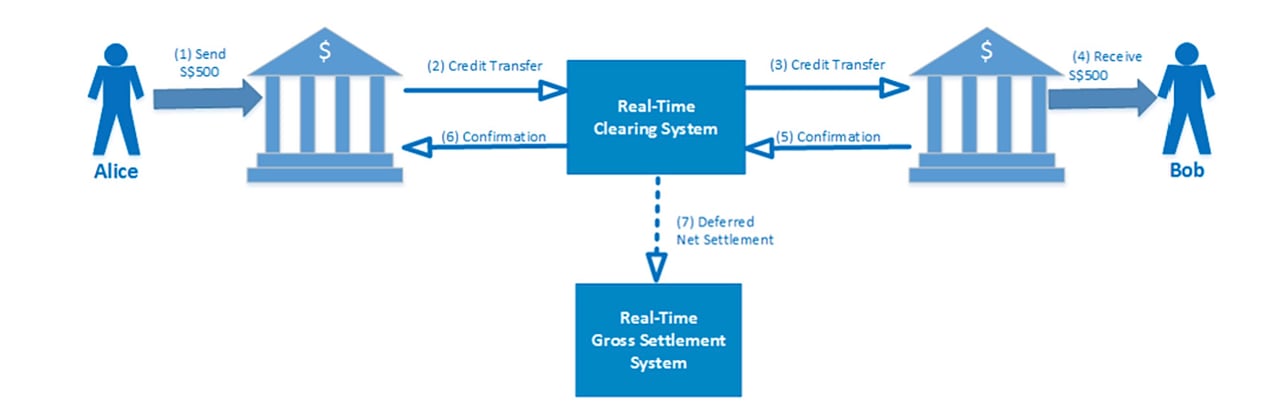
Централизованная модель (hub-centric) является наиболее распространённой. Эта модель централизует процесс клиринга в клиринговой организации и функционирует в режиме, близком к реальному времени. Как правило, она включает четыре этапа: во-первых, банк-отправитель направляет клиринговой организации запрос на платёж; во-вторых, клиринговая организация передаёт этот запрос банку-получателю; в-третьих, банк-получатель направляет клиринговой организации подтверждение платежа; и, наконец, клиринговая организация передаёт это подтверждение банку-отправителю. Определяющая роль клиринговой организации включает проверку транзакций, определение расчётных позиций и содействие в передаче платёжных инструкций между банками. После успешной обработки платёжной инструкции банки получателей проводят операцию и обновляют счёт получателя. Аналогичным образом банки плательщиков проводят операцию и обновляют счёт плательщика после получения подтверждения платежа. Расчёты в рамках этой модели, как правило, осуществляются на основе отложенного нетто-расчёта, проводимого несколько раз в течение дня в целях снижения рисков контрагента.
Показательной реализацией этой модели являются платёжная сеть FAST в Сингапуре и Система ускоренных платежей Великобритании (Faster Payment System).
Архитектура платежей в реальном времени (RTP) на базе RTGS
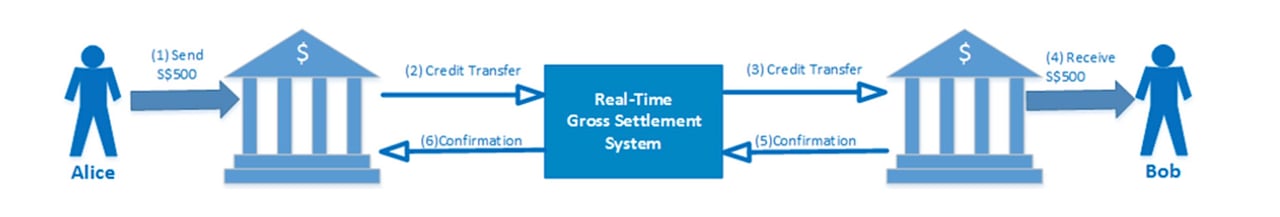
Как было изложено в предыдущем разделе, система платежей в реальном времени (RTP) противопоставляется оптовому платёжному механизму — системе расчётов в реальном времени на валовой основе (RTGS). В отличие от RTP, которая, как правило, осуществляет расчёты по операциям на условиях отложенного нетто-расчёта не реже одного раза в день по централизованной модели, система RTGS в ряде стран адаптирована для обработки как малых, так и крупных платежей. Такая адаптация может быть обусловлена скромными объёмами розничных платежей либо особенностями эволюции самой системы.
Показательным примером такой модели является швейцарская система SIC, использующая RTGS для обработки как розничных, так и крупных платежей. Аналогичным образом японская система Zengin обрабатывает как крупные, так и мелкие операции в рамках единой клиринговой инфраструктуры. В этой системе операции разделяются по сумме: операции на сумму от 100 млн JPY и выше направляются через RTGS, а операции на меньшие суммы обрабатываются через систему отложенных нетто-расчётов (DNS). Другой пример — мексиканская система SPEI, которая осуществляет многосторонний неттинг с интервалом в несколько секунд при обработке как крупных, так и розничных платежей.
Распределённая архитектура RTP
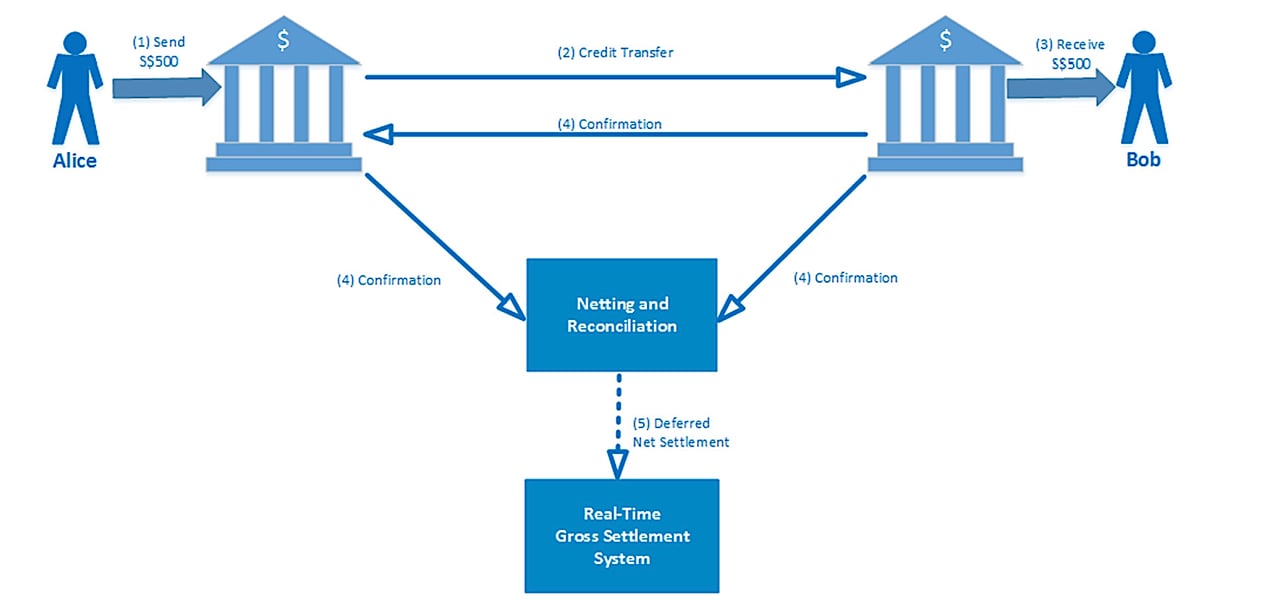
Последний архетип платёжных систем — распределённая модель, характеризующаяся двусторонним клирингом платежей непосредственно между банками плательщика и получателя.
Австралийская Новая платёжная платформа (NPP) является примером такой модели. Вместо отсроченных нетто-расчётов каждый платёж NPP рассчитывается отдельно и немедленно в деньгах центрального банка через Службу быстрых расчётов (FSS) Резервного банка Австралии, которая функционирует в режиме 24/7 параллельно с его системой RTGS.
Мгновенно
SWIFT Instant
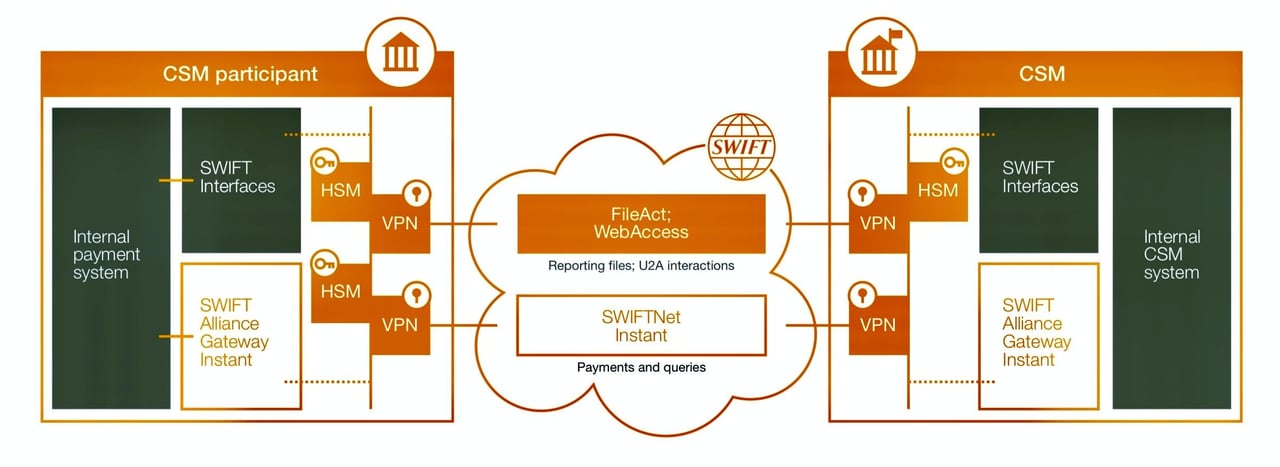
SwiftNet Instant. Это платформа обмена сообщениями в режиме реального времени с низкой задержкой, доступная 24/7 и обеспечивающая безопасный обмен потоками мгновенных платежей между клиринговыми и расчётными механизмами (CSM) и их участниками.
Клиенты могут подключаться к SwiftNet Instant через существующую инфраструктуру подключения и безопасности Swift, включая VPN-устройства, выделенные линии и аппаратные модули безопасности. Интеграция с ИТ-средой банка осуществляется через Alliance Gateway Instant (AGI).
Все участники цепочки мгновенных платежей могут использовать AGI и обмен сообщениями SwiftNet Instant. Сферы применения включают инициирование платежа через надстроечный сервис, обмен сообщениями между косвенными участниками и спонсирующим участником или получение корпоративным клиентом подтверждения платежа.
SwiftNet Instant передаёт сообщения; клиринг и расчёты остаются за национальной системой мгновенных платежей и осуществляются с использованием ISO 20022.
Мгновенный кредитовый перевод SEPA
В ЕС мгновенные кредитовые переводы в евро осуществляются в соответствии со схемой SEPA Instant Credit Transfer (SCT Inst) Европейского платёжного совета, запущенной в ноябре 2017 года. Услуга доступна круглосуточно, 365 дней в году, а поставщик платёжных услуг (PSP) получателя обязан в течение десяти секунд подтвердить, предоставлены ли средства в распоряжение получателя. Схема более не устанавливает максимальную сумму. В соответствии с Регламентом о мгновенных платежах (ЕС) 2024/886 поставщики платёжных услуг в зоне евро обязаны обеспечивать приём мгновенных платежей с января 2025 года и их отправку с октября 2025 года по цене, не превышающей стоимость стандартных кредитовых переводов, и с проверкой получателя платежа (Verification of Payee).
Если Вы хотите узнать больше о переводе средств через систему корреспондентских банковских отношений, пожалуйста, свяжитесь с нашим руководителем направления корреспондентских банковских услуг, г-ном Амри Эларисом (M. Amri Elarisse).
Различия между RTP и ACH
Основные различия между системой платежей в реальном времени (RTP) и системой автоматизированной клиринговой палаты (ACH) заключаются в скорости обработки, порядке расчётов по операциям и сферах применения. Ниже приведены главные отличия:
1. Скорость обработки:
Система RTP:
- Скорость:Операции обрабатываются и рассчитываются практически мгновенно, как правило в течение нескольких секунд.
- Доступность: работает в режиме 24/7/365, что обеспечивает непрерывную обработку операций.
Система ACH:
- Скорость: транзакции обрабатываются пакетами, и расчёты могут занимать от нескольких часов до нескольких дней.
- Доступность: работает в банковские часы, с определёнными окнами обработки в рабочие дни.
2. Расчёты по операциям:
Система RTP:
- Расчёты: операции проводятся в режиме реального времени, то есть средства становятся доступны получателю сразу после завершения операции.
- Окончательность: после завершения операции отозвать её невозможно.
Система ACH:
- Расчёты: используется пакетная обработка; расчёты по операциям, как правило, осуществляются несколькими пакетами в течение дня (ACH в тот же день) либо на следующий день.
- Окончательность: в течение периода обработки операции могут быть отозваны или отменены.
3. Сценарии применения:
Система RTP:
- Применение: подходит для срочных платежей, таких как платежи между физическими лицами (P2P), оплата счетов и платежи между организациями (B2B), требующие немедленного подтверждения.
- Примеры: RTP и FedNow в США, Faster Payments в Великобритании, SCT Inst в еврозоне и Pix в Бразилии.
Система ACH:
- Применение: подходит для несрочных операций, таких как выплата заработной платы, регулярные платежи по счетам, прямые зачисления и платежи поставщикам.
- Примеры: прямое зачисление заработной платы, оплата коммунальных услуг, ипотечные платежи и регулярные платежи за подписку.
4. Стоимость:
Системы платежей в режиме реального времени (RTP): комиссии зависят от системы; в одних системах они выше, чем за пакетные платежи, в других, например в Pix для физических лиц и SCT Inst в соответствии с правилами EU, они не превышают стоимость стандартных переводов.
Система ACH: как правило, более низкие комиссии благодаря пакетной обработке и отложенному расчёту.
5. Безопасность и комплаенс:
Система RTP:
- Безопасность: использует передовые средства шифрования и защиты для обеспечения безопасности транзакций в режиме реального времени.
- Комплаенс: необходимо соблюдать строгие регуляторные стандарты в связи с мгновенным характером операций.
Система ACH:
- Безопасность: также применяются строгие протоколы безопасности, однако основное внимание уделяется защите операций, обрабатываемых пакетами.
- Комплаенс: соблюдение требований, установленных такими организациями, как Nacha (прежнее название — National Automated Clearing House Association) в США, что обеспечивает безопасную обработку операций и расчёты по ним.




Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.