
Альтернативные способы перевода
Сервер–сервер (Server-to-Server, S2S)

Активация услуг S2S в IFB
Функции «сервер—сервер» (Server to Server) будут активированы по запросу клиента при условии, что его счёт находится в надлежащем состоянии:
- Он поддерживает минимальный остаток,
- демонстрирует стабильные финансовые результаты на протяжении ряда лет, и
- соответствует законной хозяйственной деятельности.
Кроме того, на счёте должно находиться
- отсутствие неурегулированных вопросов в сфере комплаенс и
- все операции должны соответствовать международным финансовым нормам.
Окончательная активация осуществляется после внутренней проверки и одобрения нашей службой комплаенс и управления рисками.
Сообщение — это не деньги
Почему ни одно сообщение SWIFT, телекс или сервер не перемещают средства без расчётов — за 90 секунд.
Проверить документ с помощью VL1 →Получили платёжное сообщение, квитанцию или подтверждение? Отправьте их на проверку, прежде чем на них полагаться.
Переводы между серверами (S2S)
относятся к части процесса перемещения денежных средств, активов, обязательств и капитала с соответствующих счетов «Ностро», а также данных между различными банками или финансовыми организациями через их серверы. Такие переводы осуществляются по защищённым зашифрованным соединениям и опираются на устоявшиеся протоколы и стандарты, обеспечивающие безопасную и эффективную передачу информации. Межсерверные переводы в банковской сфере включают несколько компонентов:
- Межбанковские сети: финансовые учреждения связаны друг с другом через межбанковские сети, такие как Society for Worldwide Interbank Financial Telecommunication (SWIFT) или сеть Automated Clearing House (ACH). Эти сети позволяют банкам обмениваться сообщениями и обрабатывать операции, например переводы средств и платежи.
- Протоколы и стандарты: Переводы по схеме «сервер–сервер» опираются на устоявшиеся протоколы и стандарты, обеспечивающие обмен данными и обработку операций. В качестве примеров можно назвать стандарт ISO 20022 для электронного обмена данными и систему обмена сообщениями SWIFT, использующую специальный формат для передачи финансовых сообщений между банками.
- Защищённые соединения: Банки используют защищённые зашифрованные соединения для обеспечения конфиденциальности и целостности чувствительной информации, передаваемой при межсерверных переводах. Для этого применяются такие технологии, как Secure Socket Layer (SSL) или Transport Layer Security (TLS), позволяющие создавать защищённые каналы связи.
- Аутентификация и авторизация: Банки применяют строгие процедуры аутентификации и авторизации для подтверждения личности сторон, участвующих в переводе между серверами. Это может включать использование цифровых сертификатов, криптографических ключей или методов многофакторной аутентификации, с тем чтобы инициировать или подтверждать операции могли только уполномоченные лица или системы.
- Обработка операций: После внедрения необходимых мер безопасности между банками могут проводиться операции. Как правило, банк-отправитель инициирует запрос на перевод, банк-получатель проверяет и принимает этот запрос, после чего оба банка обновляют свои записи, отражая завершённый перевод.
- Сверка и расчёты: после завершения перевода по схеме «сервер–сервер» банки сверяют свои записи и урегулируют неоплаченные остатки. Это может включать обновление регистров учёта, сверку данных по операциям и расчёты по любым непогашенным комиссиям или сборам, связанным с переводом.
Наши услуги S2S
Мы предоставляем услуги S2S избранному кругу клиентов — состоятельным частным лицам и солидным корпоративным структурам, уделяя особое внимание деликатности, конфиденциальности и институциональной добросовестности.
Все транзакции S2S осуществляются исключительно между банками, полностью интегрированными в международную банковскую систему, что обеспечивает не только безопасный обмен аутентифицированными сообщениями S2S, но и эффективный и своевременный расчёт средств. Контрагенты, не имеющие такой интеграции, могут быть способны передавать сообщения, однако по своей природе не могут завершить финансовый расчёт.
При переводах S2S средства невозможно «скачать» из бухгалтерской книги или с основных серверов банка, поскольку эти системы всегда полностью изолированы от внешнего доступа. В отличие от цифровых файлов, хранящихся в облаке, на обычном сервере или компьютере, средства всегда должны передаваться через защищённую и регулируемую инфраструктуру мировой банковской системы, что обеспечивает как их целостность, так и соответствие каждой операции установленным требованиям.
Практика показывает, что более 68% представляемых нам операций S2S исходят от небанковских организаций либо от банков, не имеющих возможности осуществлять переводы средств.
В отличие от этого, мы готовы совершать операции без ограничений по сумме при единственном условии — тщательной проверки инициирующего учреждения и его подтверждённой способности осуществить расчёт.

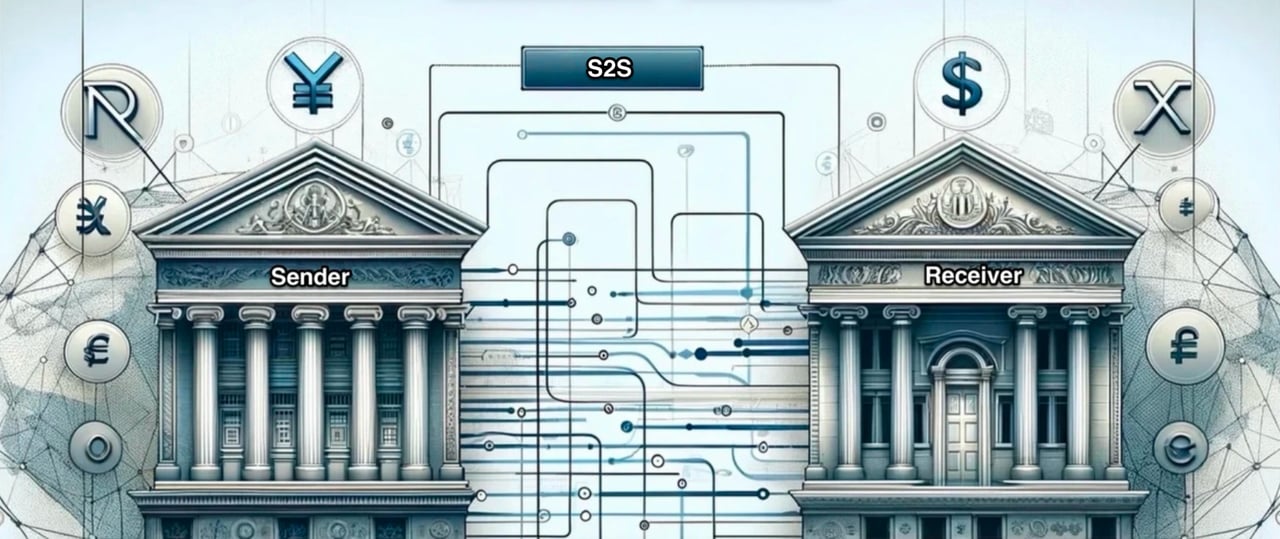
Структура валютного перевода «сервер-сервер» (S2S)
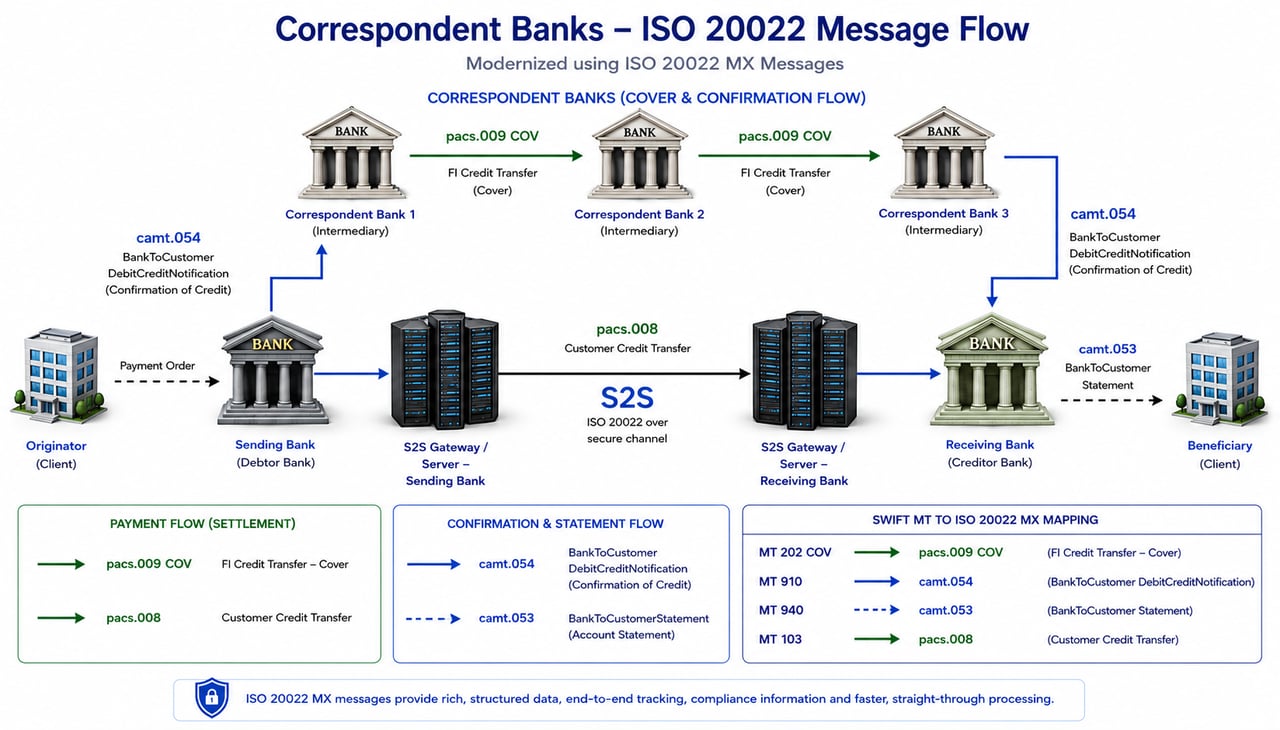
Межбанковские коммуникации S2S
Межсерверное взаимодействие между банками обеспечивается сочетанием защищённых протоколов, регуляторных рамок и отраслевых стандартов, гарантирующих конфиденциальность, целостность и доступность данных. Как правило, такое взаимодействие осуществляется с использованием следующих протоколов и технологий:
1. SWIFT (Society for Worldwide Interbank Financial Telecommunication)
- Обзор: SWIFT — глобальная сеть защищённого и стандартизированного обмена финансовыми сообщениями. Она широко используется для международных банковских переводов.
- Используемые протоколы: SWIFTNet использует протоколы на основе IP, такие как SWIFTNet InterAct и SWIFTNet FileAct, в которых для форматирования сообщений применяется XML. Безопасность связи обеспечивается с помощью TLS (Transport Layer Security).
2. ISO 20022
- Обзор: ISO 20022 — международный стандарт электронного обмена данными между финансовыми учреждениями. Он обеспечивает единую платформу для разработки сообщений в стандартизированном формате XML.
- Используемые протоколы: как правило, реализуется поверх защищённых транспортных протоколов, таких как HTTPS и TLS.
3. Протокол FIX (Financial Information Exchange)
- Обзор: FIX – стандартный протокол для электронного обмена данными о сделках с ценными бумагами в режиме реального времени.
- Используемые протоколы: сообщения FIX, как правило, передаются по TCP/IP и могут быть защищены с помощью TLS.
4. EBICS (Electronic Banking Internet Communication Standard — стандарт интернет-коммуникаций для электронного банкинга)
- Обзор: Широко используемый в Европе протокол EBICS предназначен для безопасной передачи финансовых операций через интернет.
- Используемые протоколы: EBICS использует HTTPS с TLS для защищённой передачи данных и XML для форматирования сообщений.
5. VPN (виртуальная частная сеть)
- Обзор: VPN обеспечивают защищённую связь «точка–точка» через интернет посредством создания зашифрованных туннелей.
- Используемые протоколы: к распространённым протоколам относятся IPsec (Internet Protocol Security) и SSL/TLS.
6. Стандарты API (программный интерфейс приложения)
- Обзор: API обеспечивают беспрепятственную интеграцию и взаимодействие банковских систем.
- Используемые протоколы: RESTful API, как правило, используют HTTPS с TLS для защищённой передачи данных. Стандарты открытого банкинга, такие как PSD2 в Европе, предписывают использование защищённых API для доступа к банковским данным.
7. SFTP (Secure File Transfer Protocol)
- Обзор: SFTP используется для безопасной передачи файлов между банками.
- Используемые протоколы: SFTP работает поверх SSH (Secure Shell), что обеспечивает шифрование и безопасность передачи данных.
8. Блокчейн и DLT (технология распределённого реестра)
- Обзор: Новые технологии, такие как блокчейн, обеспечивают децентрализованную и безопасную обработку транзакций.
- Используемые протоколы: конкретные протоколы зависят от блокчейн-платформы, например Hyperledger Fabric, Ethereum. Безопасность обеспечивается криптографическими методами.
Вопросы безопасности и нормативного регулирования
- Аутентификация и авторизация: применяются такие механизмы, как двухфакторная аутентификация, цифровые подписи и ролевое управление доступом.
- Шифрование: данные при хранении и передаче шифруются с использованием стойких криптографических алгоритмов (например, AES, RSA).
- Комплаенс: соблюдение регуляторных требований, таких как GDPR (Общий регламент по защите данных), PSD2 (Директива о платёжных услугах 2) и иные региональные стандарты.
Альтернативное подключение
- Прямые выделенные линии: некоторые банки используют арендованные линии или сети MPLS (Multiprotocol Label Switching) для прямой, высокозащищённой связи. Такое решение распространено в средах с повышенными требованиями к безопасности.
- Облачные решения: банки всё чаще используют поставщиков облачных услуг с надёжными системами безопасности для межбанковского обмена информацией. Такая практика встречается всё чаще и подчиняется правилам об аутсорсинге и операционной устойчивости, таким как DORA в ЕС.
Протоколы передачи для S2S
- FIX (Financial Information eXchange): стандарт обмена сообщениями при торговле ценными бумагами: поручения, исполнение и распределение. Он передаёт данные о сделках, а не платежи.
- EBICS (Electronic Banking Internet Communication Standard): стандарт защищённого обмена файлами между корпоративными клиентами и их банками, применяемый преимущественно в Германии, Франции, Швейцарии и Австрии.
- Zengin: Система Zengin — это японская внутренняя межбанковская сеть переводов денежных средств; формат файлов Zengin используется для внутренних переводов и прямого дебетования.
- AS2 (Applicability Statement 2): защищённая передача подписанных деловых документов (EDI, XML) через интернет с подтверждениями доставки.
- SNMPv3: Мониторинг и управление сетевыми устройствами с применением аутентификации и шифрования. Протокол предназначен для управления инфраструктурой и не передаёт транзакции.
- Kerberos: сетевая аутентификация на основе билетов, позволяющая клиентам и службам подтверждать друг другу свою подлинность.
- OAuth 2.0: делегированная авторизация посредством токенов с ограниченным доступом; основа большинства API открытого банкинга.
- SFTP и SCP поверх SSH: зашифрованная передача и копирование файлов между серверами, широко применяемые для файлов платежей и выписок.
Каждый из этих протоколов обеспечивает безопасность обмена данными или доступа к системам. В сделках S2S, предполагающих перевод валюты, активов, обязательств и капитала банков, перечисленные протоколы необходимы, но недостаточны для завершения финансовых операций:
Фактический перевод средств: эти протоколы эффективно передают данные об операциях, но не обеспечивают само движение средств. Для перевода средств необходимы такие системы, как корреспондентские банковские услуги, валовые расчёты в режиме реального времени (RTGS) и мгновенные платежи. Они физически перемещают деньги между счетами, завершая финансовую операцию, если только средства уже не размещены на счёте «Ностро»/«Востро» и не подлежат выводу с него. Помимо передачи данных, требуется фактический расчёт по средствам, обеспечивающий их движение в режиме реального времени и точное отражение операций в банковских системах.
Фактическая передача активов, обязательств и капитала: при операциях с активами, обязательствами и капиталом необходимо отражать эти передачи в центральных депозитариях ценных бумаг (ЦДЦБ). ЦДЦБ отвечают за ведение юридического учёта прав собственности на ценные бумаги — процесс, выходящий за рамки первоначальных коммуникационных протоколов. Передача активов и долевых инструментов также влияет на финансовую отчётность банков, изменяя остатки по обязательствам, активам и капиталу. Предоставление такой финансовой отчётности соответствующим надзорным органам и соблюдение необходимых требований комплаенс выходят за рамки возможностей протоколов передачи данных и требуют дополнительных финансовых и регуляторных процедур.
По сути, хотя протоколы жизненно важны для безопасного и эффективного обмена информацией в операциях S2S, полный процесс включает дополнительные системы для фактического перемещения валюты, активов, обязательств и капитала, расчётов, юридической регистрации и финансовой отчётности, что обеспечивает проведение всей операции в соответствии с нормативными требованиями к банковской деятельности.
Минимальные процедуры подключения
Для соединения серверов двух разных банков в целях разовой передачи информации необходимы несколько последовательных шагов и ряд сведений. Ниже приводится подробный разбор:
1. Информация о сети
- IP-адреса: получите публичные или частные IP-адреса обоих серверов.
- Порты: определите, какие порты будут использоваться для обмена данными (например, порт 22 для SFTP, порт 443 для HTTPS).
2. Аутентификация и авторизация
- Учётные данные: обменяйтесь защищёнными учётными данными для доступа. Имя пользователя и пароль: обеспечьте их безопасную передачу. Ключи SSH: при использовании SSH безопасно передайте открытые ключи. Ключи API: при взаимодействии через API безопасно передайте ключи API.
- Сертификаты: Используйте SSL/TLS-сертификаты для шифрования соединений.
3. Протоколы передачи данных
- Выбор протокола: выберите протокол исходя из требований к безопасности и функциональности. FTP/SFTP: протокол защищённой передачи файлов; HTTP/HTTPS: для веб-взаимодействия; конечные точки API: при использовании веб-сервиса
- Правила межсетевого экрана: настройте межсетевые экраны так, чтобы они пропускали трафик через указанные порты. Пример: откройте порт 22 для IP-адреса в межсетевом экране сервера A.
4. Вопросы безопасности
- Шифрование: обеспечьте шифрование данных при передаче. Используйте такие протоколы, как SFTP и HTTPS, либо применяйте шифрование на уровне самих данных.
- Контроль доступа: предоставляйте доступ только тому персоналу и тем системам, которым он необходим. Настройте роли и права пользователей.
5. Техническая координация
- Конфигурация сети: при необходимости настройте параметры сети, например NAT (Network Address Translation, трансляцию сетевых адресов). Пример: настройте NAT для сопоставления внутренних IP-адресов с внешними.
- Тестирование: проведите пробный запуск, чтобы убедиться в наличии соединения и корректности передачи данных. Проверьте как работоспособность соединения, так и целостность данных.
6. Подготовка данных
- Формат файла: согласуйте формат передаваемых данных (например, CSV, JSON, XML).
- Объём данных: убедитесь, что обе стороны осведомлены об объёме данных и могут обработать его надлежащим образом. Пример: если размер файла превышает установленные ограничения, следует рассмотреть возможность разделения данных или их сжатия.
Пример этапов безопасной передачи файлов по SFTP:
- Обмен открытыми SSH-ключами: безопасно передайте открытый SSH-ключ каждого сервера и добавьте его в список авторизованных ключей другого сервера.
- Сервер A: добавьте открытый ключ сервера B в `~/.ssh/authorized_keys`.
- Сервер B: добавьте открытый ключ сервера A в `~/.ssh/authorized_keys`.
2. Настройте межсетевые экраны: откройте порт 22 на обоих серверах для разрешения трафика SFTP.
- `iptables -A INPUT -p tcp -s 203.0.113.5 --dport 22 -j ACCEPT`
- `iptables -A INPUT -p tcp -s 192.168.1.10 --dport 22 -j ACCEPT`
3. Инициирование передачи: используйте SFTP для передачи файлов.
- На сервере A: `sftp user@203.0.113.5`
- На сервере B: `sftp user@192.168.1.10`
- Команды в SFTP: `put localfile` или `get remotefile`
4. Верификация: проверьте целостность файла после передачи.
- Сравните контрольные суммы: `sha256sum localfile` и `sha256sum remotefile`
Фактический перевод средств: эти протоколы эффективно передают сведения об операции, такие как сообщения и инструкции, однако не обеспечивают фактического движения средств.
Для физического перевода средств незаменимы такие системы, как корреспондентские банковские услуги, системы валовых расчётов в режиме реального времени (RTGS) и платежи в режиме реального времени (RTP).
- При корреспондентских банковских отношениях средства перемещаются между счетами в разных банках.
- В системе RTGS перевод средств осуществляется между расчётными счетами в центральном(ых) банке(ах).
- Аналогичным образом в системе RTP средства переводятся между клиринговыми счетами.
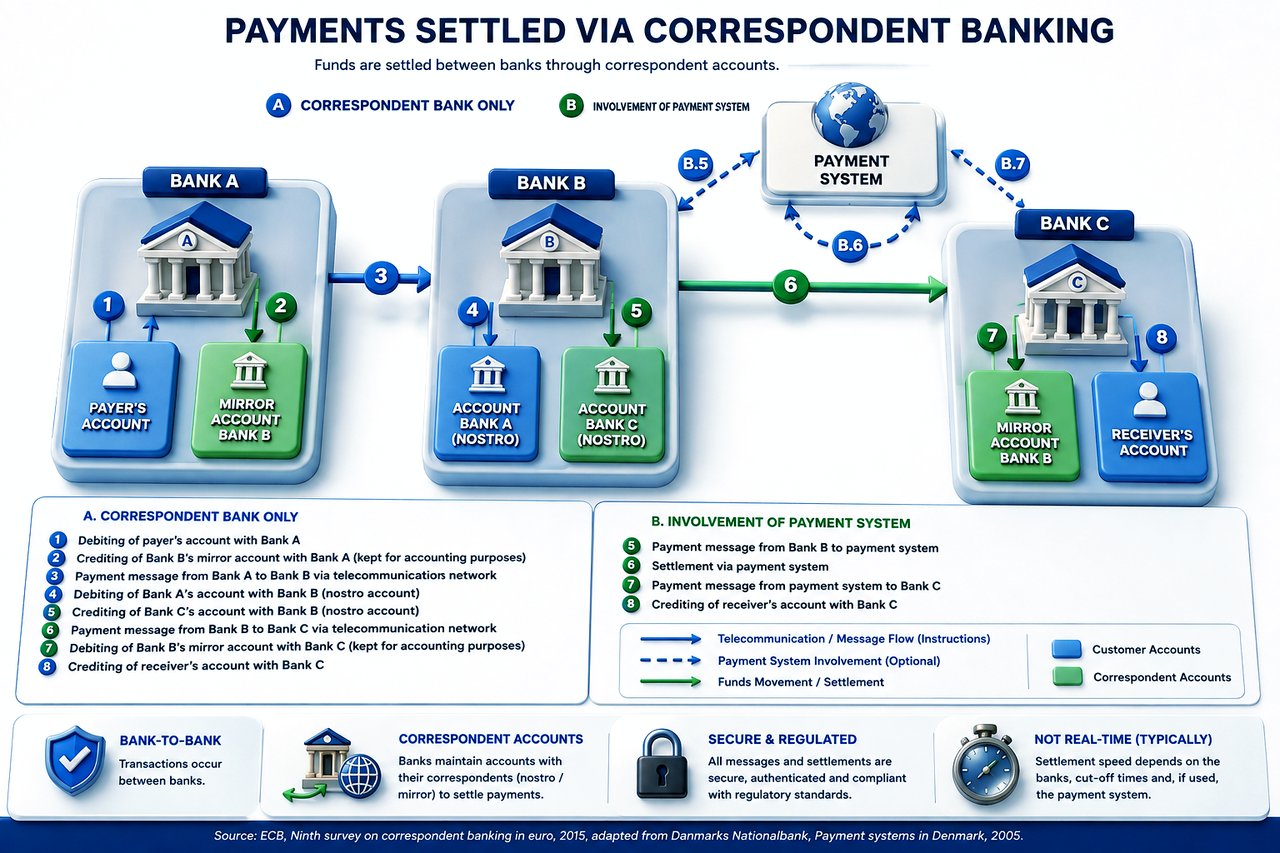
Эти системы имеют решающее значение для фактического перевода денежных активов. Поэтому банк-отправитель должен не только обладать возможностями связи «сервер – сервер», но и быть полностью интегрирован в банковскую систему.
Два различных уровня:
Уровень инструкции и уровень фактического перевода средств
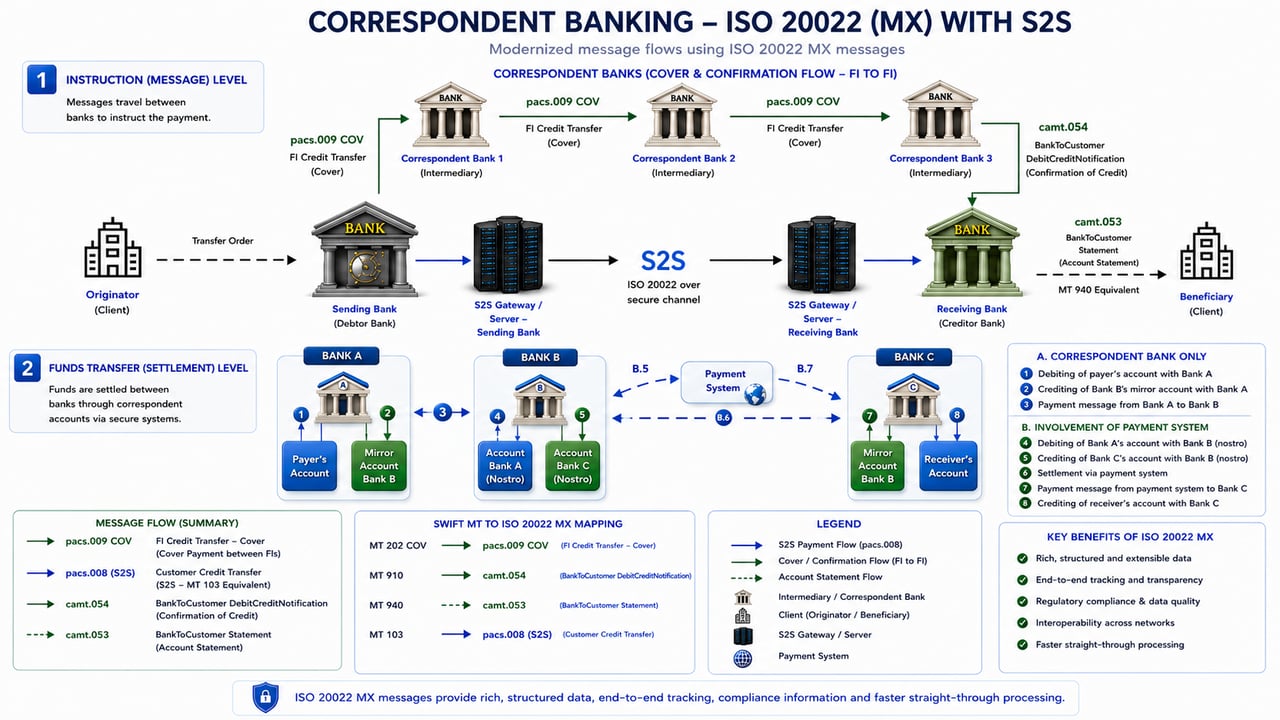
Перевод средств на наш счёт по схеме S2S
Чтобы снять часть вопросов комплаенс в случаях, когда pacs.008 был направлен нам по каналу S2S, а не через SWIFT, Вы можете рассмотреть возможность включения Вашим банком-отправителем следующей дополнительной информации в pacs.009 COV при передаче средств между банками-корреспондентами, если формат это допускает:
- Информация о клиенте-плательщике: Укажите сведения о клиенте-плательщике, аналогично полю 50 в сообщении MT 103. Они могут включать наименование, адрес и номер счёта.
- Сведения о бенефициаре: Укажите данные бенефициара в соответствии с полем 59 сообщения MT103. Необходимо указать наименование бенефициара, адрес и номер счёта.
- Назначение платежа: Прямо указывайте причину операции, что может снять часть вопросов в области противодействия отмыванию денег (AML).
- Информация для регуляторной отчётности: если этого требует законодательство Вашей юрисдикции, укажите коды или идентификаторы для целей регуляторной отчётности.
- Ссылка на S2S pacs.008: специальное указание на то, что pacs.009 COV связано с S2S pacs.008, может дать банку-посреднику необходимый контекст.
- Контактная информация: укажите конкретные контактные данные подразделения комплаенс или сотрудника, ответственного за проведение данной операции, на случай если банку-получателю потребуются незамедлительные разъяснения.
- Особые инструкции по обработке: любые дополнительные инструкции для банка-получателя, которые могут облегчить идентификацию и надлежащую обработку переведённых средств.
- Информация о комиссиях и сборах: при отсутствии сообщения SWIFT pacs.008 целесообразно заранее определить, какая сторона несёт расходы, связанные с операцией, чтобы избежать недоразумений.
- Дополнительные идентификаторы: укажите любые дополнительные идентификаторы операции, позволяющие связать сообщение pacs.009 COV с прямым сообщением S2S pacs.008, такие как номера счетов-фактур или внутренние идентификаторы операций.
Примечание о комплаенсе
Включение дополнительной информации в сообщение pacs.009 COV может не устранить полностью комплаенс-риски, прежде всего в части проверок AML и CFT (противодействие финансированию терроризма), которые, как правило, осуществляются на основании сообщения SWIFT pacs.008; необходимо обеспечить, чтобы изменённое сообщение pacs.009 COV по-прежнему соответствовало применимым стандартам и межбанковским соглашениям.
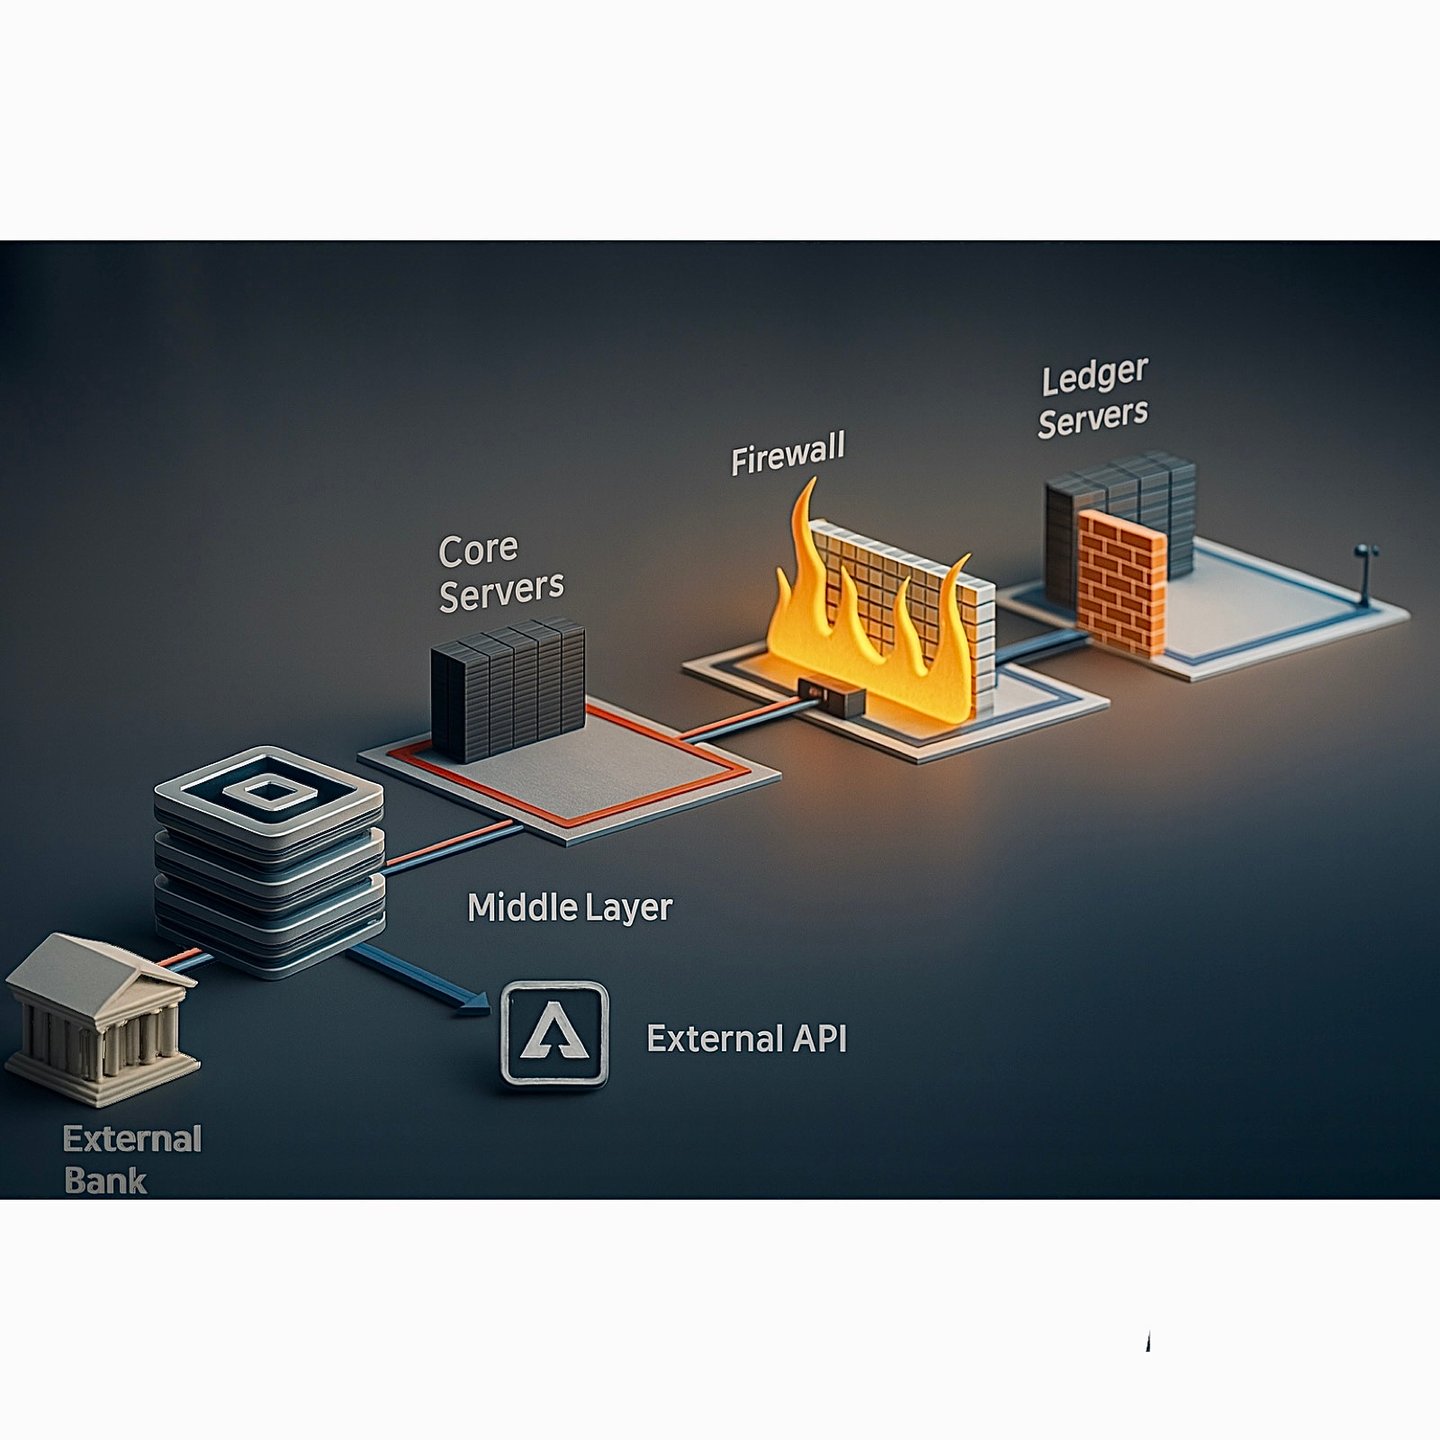
Основные различия между серверами связи и серверами учёта счетов в банках
В банковских технологиях серверы играют решающую роль в обеспечении бесперебойного проведения финансовых операций и ведения учётных записей. Банки опираются на два основных типа серверов: коммуникационные серверы и серверы главной книги и счетов. Хотя оба типа важны, они выполняют разные задачи и обрабатывают разные виды данных.
Серверы связи
Коммуникационные серверы являются основой защищённого обмена данными между банками и финансовыми институтами. Ниже перечислены ключевые функции и характеристики коммуникационных серверов:
- Защищённый обмен данными: эти серверы обеспечивают защищённый обмен данными, позволяя передавать конфиденциальную финансовую информацию между учреждениями без риска её компрометации.
- Протоколы и стандарты: используются стандартизированные протоколы, такие как SWIFT, SEPA или ACH и другие, для межбанковского обмена сообщениями, что обеспечивает единообразие и надёжность на различных платформах.
- Шифрование и аутентификация: для обеспечения безопасности коммуникационные серверы используют современные методы шифрования и строгие протоколы аутентификации, защищая данные при передаче.
- Обработка транзакций: в первую очередь они обрабатывают запросы на проведение транзакций, сообщения и инструкции, выступая посредниками, которые передают информацию, необходимую для выполнения транзакций.
- Отсутствие движения средств: важно, что эти серверы не осуществляют перемещение средств и не обновляют остатки на счетах напрямую; они лишь обеспечивают обмен информацией, необходимый для таких операций.
Серверы учётных записей и реестров
Серверы главной книги и счетов, в свою очередь, являются хранителями финансовых записей банка. Их основные характеристики:
- Ведение финансовых записей: на этих серверах хранятся и ведутся основные финансовые записи банка, что обеспечивает точный учёт каждой операции.
- Учёт операций: они фиксируют все операции, включая дебетовые и кредитовые проводки, а также отвечают за обновление и хранение актуальных остатков на счетах.
- Управление главной книгой: серверы главной книги ведут главную книгу банка наряду с отдельными клиентскими счетами, обеспечивая полное представление о финансовом состоянии.
- Целостность данных: обеспечение согласованности и целостности данных имеет принципиальное значение, поскольку эти записи необходимы для точной финансовой отчётности и соблюдения нормативных требований.
- Строгие меры безопасности: с учётом чувствительности данных серверы реестров, как правило, оснащаются более жёсткими средствами защиты, включая дополнительные уровни шифрования и строгий контроль доступа.
Коммуникационный сервер инициирует и обеспечивает проведение операций, однако именно сервер учётной книги в конечном счёте фиксирует и отражает эти операции после проверки в книгах банка.
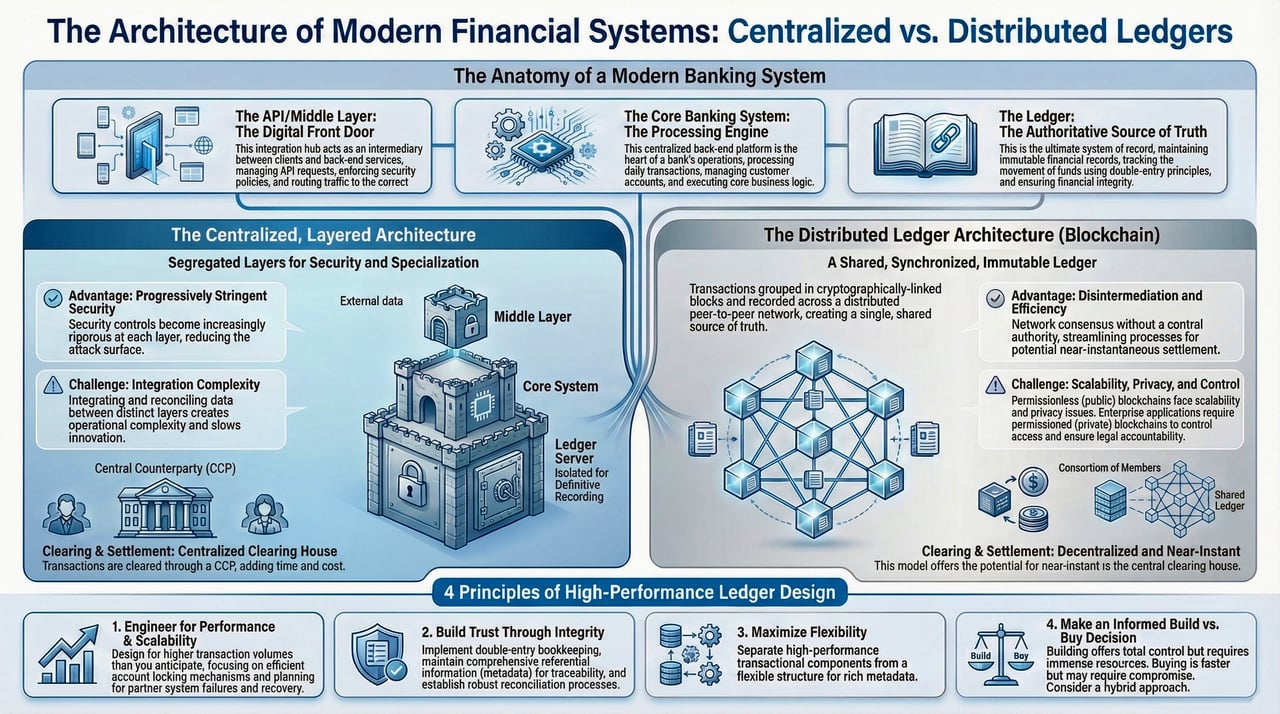
В современных банковских системах эти функции зачастую интегрированы: защищённые протоколы внутрибанковских коммуникаций работают совместно с системами ведения реестров. Такая интеграция обеспечивает обновление данных в режиме реального времени и их согласованность во всей финансовой экосистеме банка, повышая как эффективность, так и безопасность.
Что можно переводить между банками?
Активы банка:
- Денежные средства и их эквиваленты: Это средства, доступ к которым можно получить немедленно или почти немедленно. К ним относятся наличные деньги, депозиты в других банках и высоколиквидные ценные бумаги, например казначейские векселя.
- Инвестиции/ценные бумаги: это финансовые инструменты, в которые банк вкладывает средства для получения дохода, например государственные и корпоративные облигации, акции и прочие ценные бумаги.
- Кредиты и авансы: Это средства, которые банк предоставляет своим клиентам в кредит и которые приносят процентный доход. К ним относятся потребительские кредиты, ипотечные кредиты, коммерческие кредиты, остатки задолженности по кредитным картам и овердрафты.
- Основные средства: Это материальное имущество, принадлежащее банку, такое как здания, земельные участки, оборудование и мебель.
- Нематериальные активы: К ним относятся нефизические активы, такие как программное обеспечение, патенты, товарные знаки и гудвилл.
- Прочие активы: Сюда могут относиться, в частности, начисленные проценты к получению, отложенные налоговые активы и производные финансовые инструменты.
Обязательства банка:
- Депозиты: Это средства, которые физические лица и компании размещают в банке. К ним относятся текущие счета, сберегательные счета и срочные депозиты. Они являются обязательствами, поскольку банк обязан вернуть эти средства вкладчикам по требованию или в установленный срок погашения.
- Заёмные средства: средства, которые банк привлекает от других финансовых учреждений, от центрального банка или путём выпуска долговых ценных бумаг.
- Долговые ценные бумаги: облигации и иные формы долговых обязательств, выпускаемые банком для привлечения средств. Банк обязан выплатить держателям облигаций основную сумму долга и проценты.
- Прочие обязательства: к ним относятся такие статьи, как начисленные расходы, кредиторская задолженность, отложенные налоговые обязательства, резервы под убытки по кредитам и производные финансовые инструменты.
- Субординированные обязательства: долговые обязательства, которые погашаются только после исполнения всех прочих обязательств в случае банкротства банка.
Собственный капитал банка:
- Обыкновенные акции: это капитал, принадлежащий собственникам банка. Держатели обыкновенных акций обладают правом голоса и могут получать дивиденды.
- Привилегированные акции: Этот вид акционерного капитала предоставляет более высокое право на доходы и активы, чем обыкновенные акции, но, как правило, не даёт права голоса.
- Нераспределённая прибыль: чистая прибыль, накопленная банком за годы работы и направленная на реинвестирование в бизнес, а не на выплату дивидендов.
- Казначейские акции: Это собственные акции банка, выкупленные им на рынке.
- Прочий совокупный доход: Это прибыли и убытки по различным инвестициям и производным инструментам, которые ещё не были реализованы.
- Доля миноритарных акционеров: часть чистых активов дочерней компании, приходящаяся на доли участия, которые не принадлежат материнской компании ни напрямую, ни косвенно через дочерние компании.
Dropbox, Onedrive, WeTransfer и др.
Dropbox, OneDrive, WeTransfer и аналогичные платформы — это облачные решения для обмена файлами и их хранения. Они предназначены для передачи и хранения цифровых файлов через интернет. Однако их роль и возможности в контексте валютных операций «сервер-сервер» (S2S), в частности при передаче финансовой информации, аналогичной сообщениям pacs.008, следует рассматривать в надлежащем контексте.
Роль в сделках S2S
- Передача информации: в операциях S2S информация о сделке, включая сведения, которые могли быть заключены в сообщении SWIFT pacs.008 (стандартном формате передачи платёжной информации), должна безопасно передаваться между банками. Теоретически для передачи документов или файлов данных, содержащих такую информацию, могли бы использоваться такие сервисы, как Dropbox или OneDrive. Однако это был бы нетрадиционный способ, поскольку данные платформы не предназначены в первую очередь для защищённых банковских коммуникаций или финансовых операций.
- Безопасность и соответствие требованиям: финансовые учреждения, как правило, используют защищённые выделенные каналы связи для передачи конфиденциальных финансовых данных. Эти каналы отвечают строгим нормативным требованиям, требованиям безопасности и защиты данных, которым сервисы вроде Dropbox или OneDrive могут не вполне соответствовать, особенно применительно к банковским операциям, подлежащим строгому регулируемому учёту.
Почему средства невозможно «скачать» с таких платформ
В финансовом мире представление о хранении денег принципиально отличается от хранения цифрового файла. Валюта, особенно в контексте банковских и электронных операций, не хранится как материальный объект, который можно перемещать или копировать, как файл. Деньги существуют в виде записи о стоимости на финансовых счетах, которые ведут банковские учреждения.
- Отсутствие банковских функций: Платформы, такие как Dropbox, OneDrive и WeTransfer, не являются банковскими системами. Они не обладают функциональностью для обработки финансовых операций и не имеют доступа к банковским сетям. По сути, это цифровые хранилища файлов, которые не взаимодействуют с такими банковскими системами, как RTGS (расчёты в режиме реального времени на валовой основе), RTP (платежи в режиме реального времени) или сети корреспондентских банковских отношений.
- Отсутствие прямой связи с финансовыми учреждениями: эти файлообменные сервисы не подключены к банковской инфраструктуре. Банки используют специальные защищённые протоколы и системы (например, SWIFT для международных операций) для обработки и клиринга платежей. Инфраструктура облачных хранилищ не взаимодействует с этими банковскими системами.
- Валюта как учётная запись о стоимости: в банковских системах валюта представлена цифровыми записями или проводками в книге учёта банковского счёта. Эти книги ведутся финансовыми учреждениями и отражают сумму средств, размещённых каждым клиентом на его счёте. Такие записи не являются физическими или осязаемыми, а представляют собой цифровое выражение стоимости.
- Операции как корректировки в учётных книгах: при совершении финансовой операции, например перевода валюты с одного счёта на другой, физического перемещения денег не происходит. Операция выполняется путём корректировки записей в учётных книгах по соответствующим счетам банков-корреспондентов, центрального банка (центральных банков) или клиринговых систем платежей в реальном времени. Банковская система уменьшает остаток на одном счёте и увеличивает остаток на другом, отражая передачу стоимости, расчёт по которой производится отдельно. Сверка и окончательный расчёт: участвующие банки сверяют операцию для обеспечения её точности. Если задействованы банки-посредники, каждый банк производит расчёт по своей части операции через свои корреспондентские отношения. Отчётность и ведение учёта: банки хранят записи обо всех операциях для целей комплаенса, аудита и отчётности.
- Несовместимость с системами хранения файлов: поскольку в современных банковских системах валюта представлена записями в бухгалтерской книге защищённой базы данных банка, её нельзя хранить или передавать с помощью обычных систем хранения и обмена файлами, таких как Dropbox, OneDrive или WeTransfer и т. п. Эти платформы позволяют хранить и передавать цифровые файлы с информацией об операциях (например, выписки по операциям, договоры или аналоги сообщений SWIFT), но не могут хранить саму денежную стоимость.
- Безопасность и регулирование: управление денежными средствами в рамках этих банковских книг регулируется строгими протоколами безопасности, финансовыми нормами и надзором. Банки используют высокозащищённые специализированные системы для ведения счетов и учёта исполненных операций. Эти системы обеспечивают целостность, конфиденциальность и точность финансовых данных, для чего универсальные сервисы хранения файлов не предназначены.
Терминологию, связанную с альтернативными или устаревшими способами перевода средств, следует толковать в контексте банковской инфраструктуры. Такие термины могут описывать каналы связи, внутренние методы обработки или исторические практики, однако они не отменяют требования об участии регулируемых учреждений, признанных платёжных систем и формальных расчётных процедур.
Любой перевод, независимо от используемой терминологии, должен в конечном итоге быть обработан, пройти клиринг и сверку в рамках действующей финансовой системы.



Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.
Обмен ключами
Если Вы хотите узнать больше о порядке перевода средств или активов на Ваши счета в нашем банке, пожалуйста, свяжитесь с Marie Mayer.