Архитектура современных денег
Механика внебалансовых операций, создание денег и итоговая редакция рамочных требований Базеля
Содержание: 1. Как банки создают деньги · 2. Когда условное обязательство становится фактическим · 3. Деньги центрального банка · 4. Скрытое кредитное плечо и 2008 год · 5. Итоговая редакция рамочных требований Basel · 6. Минимальный порог (output floor) и теневой банкинг · 7. Что это означает для IFB
Когда компания использует свою кредитную линию, деньги не извлекаются из хранилища. Они возникают в результате нажатия клавиши: банк отражает кредит как актив, а депозит как обязательство, и растут и его баланс, и денежная масса. Такое преобразование внебалансовых обязательств в балансовые позиции является двигателем современного создания кредита, и итоговая редакция базельских стандартов (известная как «Базель IV», а в Соединённых Штатах — как заключительный этап Basel III) рассматривает его внимательнее, чем любая норма за последнее поколение.
Значение этого выходит за рамки бухгалтерского учёта. Согласно декабрьскому докладу Совета по финансовой стабильности за 2025 год, небанковское финансовое посредничество выросло до 256,8 трлн долларов США, или 51% мировых финансовых активов, а его связи с банками были проверены на прочность в ходе массовой погони за денежной ликвидностью в марте 2020 года, краха Archegos в 2021 году и кризиса LDI в Великобритании в 2022 году. Понимание того, как условные обязательства превращаются в реальные, создавая деньги и порой концентрируя риск, сегодня является базовым знанием для любого серьёзного участника рынка.
1. Как банки создают деньги
В 2014 году Банк Англии изложил то, что до сих пор упускают многие учебники: коммерческие банки не просто передают средства вкладчиков заёмщикам. Они создают деньги, предоставляя кредиты. В 2017 году Немецкий федеральный банк выразился недвусмысленно: «банки могут создавать безналичные деньги простой бухгалтерской записью».
Проводки симметричны. Кредит является активом, требованием к заёмщику; новый депозит — пассивом, обязательством перед вкладчиком. Обе стороны баланса увеличиваются на сумму кредита. Предварительный депозит не требуется, и в момент выдачи кредита резервы не ограничивают его размер. На момент публикации исследования Банка Англии около 97 % денег, находившихся у населения Великобритании, составляли банковские депозиты, созданные таким образом, а не банкноты и монеты.
Таким образом, гарантированная кредитная линия представляет собой скрытые деньги: их ещё не существует, но они появляются в момент, когда заёмщик использует лимит. Неиспользованные обязательства банков США исчисляются несколькими триллионами долларов, и каждое из них потенциально увеличивает денежную массу в зависимости от поведения заёмщиков и условий кредитной линии. В марте и апреле 2020 года компании в течение нескольких недель использовали около 500 млрд долларов по своим кредитным линиям. Это был не переход существующих денег из рук в руки, а новые депозиты, созданные тогда, когда внебалансовые обязательства превратились в балансовые кредиты.
2. Когда условное обязательство становится фактическим
Конвертация осуществляется по нескольким каналам, каждый из которых имеет собственный риск и регуляторный режим.
Выборки средств. Когда заёмщик использует средства по возобновляемой кредитной линии, обязательство, раскрытое лишь в примечаниях, становится кредитом на балансе, чему соответствует новый депозит. В 2008–2009 годах коммерческие и промышленные кредиты на балансах американских банков выросли, тогда как объём новых выдач сократился, главным образом потому, что заёмщики использовали уже открытые кредитные линии.
Гарантии. Резервный аккредитив или финансовая гарантия остаётся условным обязательством до тех пор, пока клиент не допустит дефолт и бенефициар не предъявит требование. После этого банк производит платёж, отражает в учёте дебиторскую задолженность неопределённой стоимости к клиенту, допустившему дефолт, и нуждается в денежных средствах или новом кредите для её финансирования.
Производные инструменты. Стандарты МСФО и US GAAP уже требуют отражать производные инструменты на балансе по справедливой стоимости. Регулирование добавляет две меры: стоимость замещения (текущая рыночная оценка) и потенциальный будущий риск на оставшийся срок действия контракта. Ежедневная вариационная маржа превращает потенциальный риск в денежные средства; начальная маржа формирует залоговые позиции на балансе.
Коэффициенты кредитной конверсии. Для целей расчёта капитала регуляторы пересчитывают внебалансовые суммы в эквивалентные кредитные риски с применением установленных коэффициентов кредитной конверсии (CCF). Итоговая редакция стандарта пересматривает их следующим образом:
| Внебалансовая позиция | Коэффициент кредитной конверсии |
|---|---|
| Обязательства, которые могут быть безусловно аннулированы | 10% |
| Общие обязательства | 40% |
| Краткосрочные торговые аккредитивы | 20% |
| Условные обязательства, связанные со сделками | 50% |
| Прямые заменители кредита (SBLC, гарантии) | 100% |
| Все секьюритизационные позиции | 100% |
Выделяются два изменения. Безусловно отзывные обязательства, ранее взвешивавшиеся по ставке 0%, теперь взвешиваются по ставке 10%, поскольку банк, который вправе юридически отменить кредитную линию, зачастую не может фактически сделать это, не нанеся ущерба отношениям с клиентом или не нарушив требования о защите прав потребителей. Прочие обязательства взвешиваются по единой ставке 40% вместо прежних 20% (сроком до одного года) и 50% (сроком свыше одного года); калибровка основана на данных кризисных периодов, когда объёмы фактического использования лимитов значительно превышали прежние допущения.
3. Деньги центрального банка
Центральные банки создают деньги иначе, хотя обе системы взаимосвязаны через резервы и денежно-кредитную политику. Когда центральный банк покупает государственные облигации у пенсионного фонда в рамках количественного смягчения, происходят два события: банк пенсионного фонда зачисляет на его счёт новый депозит (широкие деньги), а центральный банк зачисляет резервы этому банку (базовые деньги). Баланс центрального банка увеличивается по обеим сторонам. Новые резервы не преобразуются механически в новые кредиты: это расчётные остатки между банками. Как отмечает ЕЦБ, он «фактически не печатает новые банкноты для покупки этих активов, а создаёт деньги в электронной форме в виде банковских резервов».
Это различие имеет значение для регулирования. Деньги центрального банка не несут риска дефолта в собственной валюте. Деньги коммерческих банков представляют собой требование к учреждению, платёжеспособность которого зависит от его кредитного портфеля, капитала и источников финансирования. Страхование вкладов и требования к капиталу существуют для того, чтобы депозиты в коммерческих банках оставались конвертируемыми в деньги центрального банка по номиналу.
4. Скрытое кредитное плечо и уроки 2008 года
«Скрытое кредитное плечо» — это использование внебалансовых структур, позволяющих сохранять низкий уровень долговой нагрузки в отчётности при накоплении рисков, которые становятся явными лишь в стрессовых условиях. До 2008 года структурированные инвестиционные компании (SIV) с небольшим объёмом собственного капитала финансировали преимущественно ипотечные активы на сумму около 400 млрд долларов США, привлекая средства для финансирования долгосрочных активов посредством выпуска краткосрочных коммерческих бумаг, обеспеченных активами. Когда операции на этом рынке фактически прекратились после того, как 9 августа 2007 года банк BNP Paribas приостановил работу трёх фондов, банкам-спонсорам пришлось вернуть активы на свои балансы, что потребовало использования капитала именно тогда, когда он был нужнее всего. До своего краха Lehman Brothers поддерживал соотношение активов к собственному капиталу на уровне свыше 30:1. Этому способствовали изменения правил расчёта чистого капитала, внесённые SEC в 2004 году, а также производные финансовые инструменты и ипотечные активы, скрывавшие фактический объём рисков компании. Вывод: долговая нагрузка, скрытая за балансом, возвращается к банку-спонсору в самый неблагоприятный момент.
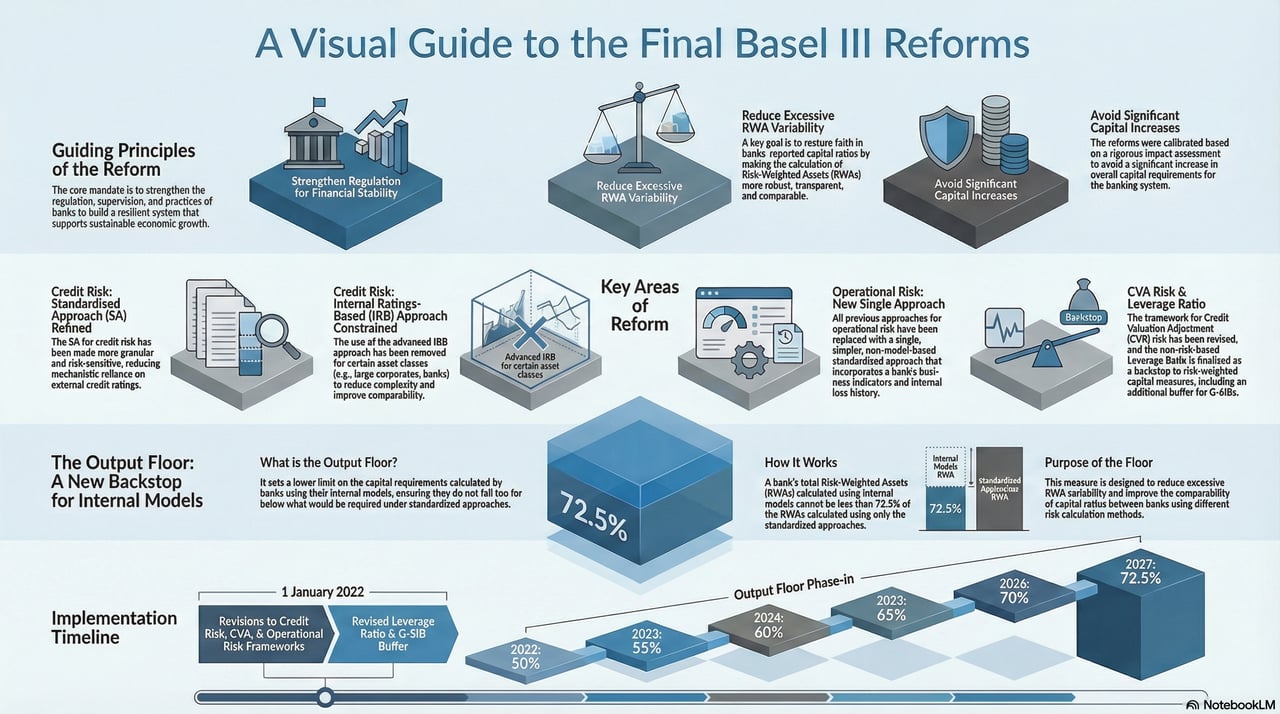
Действующие правила отвечают на эти вызовы сразу по нескольким направлениям. Коэффициент финансового рычага по Basel III устанавливает не зависящий от риска минимум в размере 3% капитала 1-го уровня (Tier 1) по отношению к балансовым и внебалансовым требованиям, при этом внебалансовые статьи пересчитываются с коэффициентом не ниже 10%. Глобальные системно значимые банки формируют дополнительный буфер по коэффициенту финансового рычага в размере половины их надбавки G-SIB, рассчитываемой с учётом риска. Нижний предел (output floor) ограничивает возможности снижения активов, взвешенных по риску, с помощью внутренних моделей, а правила консолидации не позволяют спонсорам оставлять структуры вне баланса, сохраняя при этом контроль или риск.
5. Окончательная редакция базельских стандартов
Формально это завершение реформы Basel III, и данная рамочная система представляет собой наиболее масштабный пересмотр правил достаточности капитала с 2010 года. Если первоначальный Basel III был аварийным ремонтом, то нынешняя редакция — это пересмотр строительных норм с учётом десятилетнего опыта наблюдения за тем, где концентрируется стресс и как он распространяется. В Соединённых Штатах регуляторы повторно представили свой вариант в марте 2026 года; окончательное правило пока не принято.
Кредитный риск. Использование внутренних моделей ограничено в пользу более чувствительного к риску стандартизованного подхода:
- Требования к банкам более не получают единого веса риска. Если внешние рейтинги использовать нельзя, банки относятся к категории A, B или C по достаточности капитала и соблюдению буферных требований; хорошо капитализированные банки категории A получают более низкие веса.
- Весовые коэффициенты для недвижимости зависят от отношения размера кредита к стоимости залога и различаются в зависимости от того, в значительной ли степени погашение зависит от денежных потоков самого объекта недвижимости.
- Субординированный долг и капитальные инструменты, не являющиеся акционерным капиталом, взвешиваются с коэффициентом 150% по сравнению со 100% согласно большинству прежних стандартов.
Операционный риск. Усовершенствованный подход к измерению (AMA) упраздняется. Единый стандартизированный подход сочетает Бизнес-индикатор — показатель на основе финансовой отчётности, отражающий объём процентных, арендных, дивидендных и комиссионных операций, — с Внутренним множителем убытков, который масштабирует требование с учётом собственных убытков банка за предшествующие десять лет. Банки с более высокими убытками обязаны поддерживать больший объём капитала.
Рыночный риск и CVA. Пересмотренный подход к торговому портфелю (Fundamental Review of the Trading Book) заменяет стоимость под риском ожидаемым дефицитом (expected shortfall), который лучше отражает потери в «хвосте» распределения при жёстком стрессе. Обновлённая методология учёта риска корректировки кредитной оценки (CVA) охватывает потери от изменения кредитных спредов контрагентов по производным инструментам.
6. Минимальный уровень требований к капиталу (output floor) и теневой банкинг
Нижний предел выходных значений (output floor). Чтобы сократить значительный разброс активов, взвешенных с учётом риска, между банками, рамочные стандарты вводят нижний предел: требования, рассчитанные с использованием внутренних моделей, не могут быть ниже 72,5% результата, полученного по стандартизированному подходу. В соответствии с графиком Базельского комитета этот предел вводится поэтапно с 2023 года и достигает 72,5% с 1 января 2028 года; Европейский союз применяет более длительный переходный период, который завершается в 2030 году на уровне 72,5%.
Теневой банкинг. Небанковские посредники осуществляют кредитную трансформацию и трансформацию сроков без формального доступа к ликвидности центрального банка и остаются источником уязвимости. Банковское кредитование и предоставление подтверждённых кредитных линий таким организациям заметно выросло за последнее десятилетие, создав каналы, по которым стресс может передаваться в обоих направлениях. Регуляторные рамки требуют от банков поддерживать достаточный капитал против предоставляемых ими резервных линий ликвидности и кредитных линий, чтобы паника в теневом секторе не дестабилизировала основу системы.
7. Что это означает для IFB
Для IFB эти правила являются техническим требованием, а не препятствием. При высокой корпоративной долговой нагрузке изменения процентных ставок сильнее влияют на инвестиции в экономике в целом, а ликвидность и капитал банка должны быть способны поглотить такое воздействие. Мы применяем строгую углублённую проверку контрагента и Базельские стандарты достаточности капитала, чтобы иметь возможность поддерживать клиентов на протяжении всего цикла.
Данный подход предполагает принятие решений, а не механическое соблюдение требований:
- Распределение капитала приобретает большее значение, поскольку нижний предел по взвешенным по риску активам (output floor) ограничивает преимущества внутренних моделей.
- Бизнес-модель: различные требования к капиталу меняют относительную стоимость кредитования.
- Операционный риск требует более качественного сбора и анализа данных об убытках.
- Экспозиция на небанковские организации требует более тщательной углублённой проверки контрагента по мере усиления надзорного контроля.
Коротко. Если Базель III был сводом норм безопасности для небоскрёба, то итоговая редакция стандартов — это проверка, подтверждающая, что фундамент одинаково прочен на каждом этаже, включая скрытые части, на которых некогда экономили некоторые застройщики. Перевод внебалансовых обязательств в балансовые позиции — это способ, которым современная банковская система создаёт деньги и, в условиях стресса, превращает скрытый риск в реальный. Логика итоговой редакции проста: заёмный капитал должен быть виден, а не скрыт; достаточность капитала должна быть продемонстрирована, а не только смоделирована; связи с небанковскими организациями должны управляться явным образом. IFB закладывает эти принципы в своё планирование, риск-аппетит и распределение капитала.