Как мы работаем в качестве инвестиционного банка
Непрямые расчёты через банки-корреспонденты или банки-респонденты
Международная банковская деятельность не требует, чтобы каждый банк поддерживал прямой расчётный счёт в каждом центральном банке или платёжной системе, в которых в конечном счёте проходят расчёты по его операциям. Значительная часть трансграничных банковских операций осуществляется через корреспондентские и респондентские банковские отношения.
Что такое косвенные расчёты?
При модели прямых расчётов банк непосредственно участвует в платёжной инфраструктуре и проводит расчёты по операциям через собственный счёт в соответствующем центральном банке или расчётной организации.
При косвенных расчётах банк использует другое регулируемое банковское учреждение в качестве своего корреспондента или расчётного банка. Корреспондент ведёт соответствующий расчётный счёт и осуществляет расчёты от имени банка-респондента.
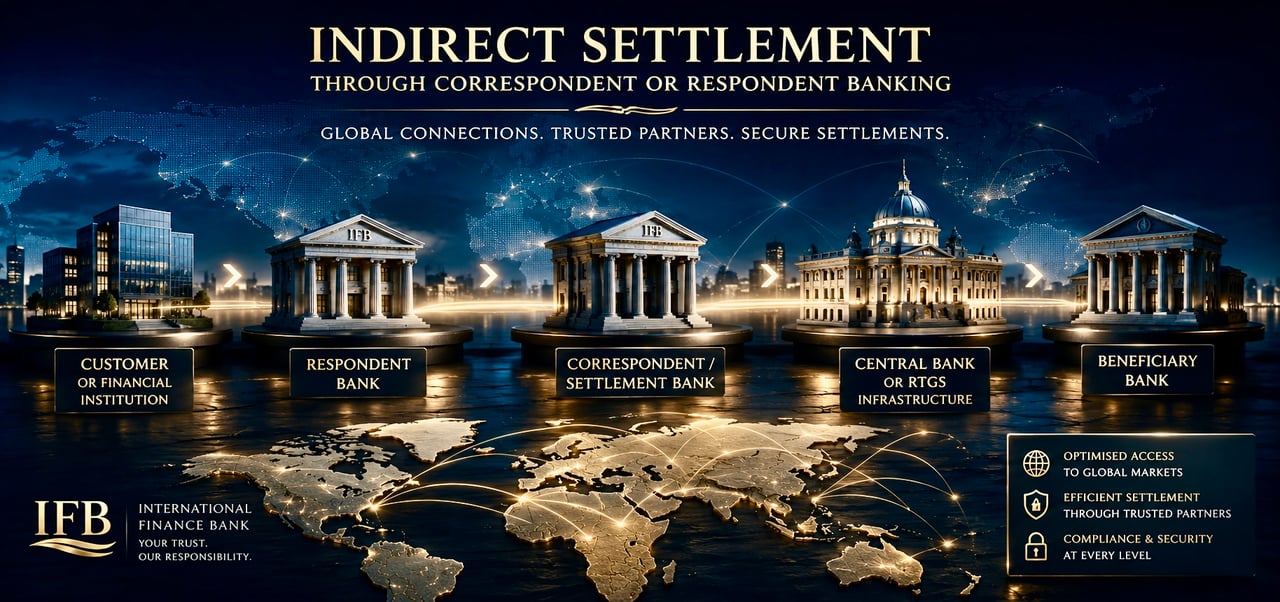
- Клиент или финансовая организацияИнициатор платежа
- IFBБанк-респондент
- Банк-корреспондентРасчётный банк
- Центральный банк или система RTGSРасчётная инфраструктура
- Банк бенефициараЗачисляет средства получателю платежа
Структуру можно проиллюстрировать следующим образом:
Банк-респондент может иметь у своего корреспондента счёт «Ностро». И наоборот, с точки зрения банка-корреспондента этот счёт является счётом «Востро».
Традиционная банковская архитектура
Непрямые расчёты не являются альтернативой регулируемой банковской системе. Они составляют её неотъемлемую часть.
Банк может оказывать услуги международного банковского обслуживания, инвестиционно-банковские услуги, а также услуги в сфере казначейских операций и платежей, не являясь прямым участником каждой национальной или международной расчётной инфраструктуры, значимой для его деятельности. Расчёты могут осуществляться через надлежащим образом выбранные банки-корреспонденты, имеющие доступ к необходимой валюте и платёжной системе.
Такая архитектура особенно важна в трансграничной банковской деятельности, поскольку ни одно банковское учреждение, действующее на коммерчески разумных началах, не имеет прямого доступа ко всем платёжным и расчётным системам мира.
Банки-корреспонденты и банки-респонденты
Терминология описывает эти отношения с противоположных точек зрения.
- Банк-корреспондент предоставляет банковские услуги, услуги клиринга или расчётов другому финансовому учреждению.
- Банк-респондент использует эти услуги для проведения операций от своего имени или от имени своих клиентов.
В зависимости от характера отношений корреспондентские услуги могут включать:
- услуги по счетам «Ностро»/«Востро»;
- международные платёжные расчёты;
- обработка платежей на базе SWIFT;
- валютно-обменные операции;
- услуги по управлению ликвидностью и казначейские услуги;
- расчёты по ценным бумагам и хранение активов; и
- доступ к национальной или международной клиринговой инфраструктуре.
Расчёт остаётся расчётом
Использование посредника не изменяет основополагающего требования о реальном проведении расчётов.
Платёжное поручение, сообщение SWIFT или иное электронное сообщение само по себе не является базовыми денежными средствами. Если требуется окончательный расчёт, операция должна в итоге пройти через соответствующую банковскую инфраструктуру, инфраструктуру клиринга или расчётов.
Таким образом, косвенный расчёт касается того, как организован доступ к инфраструктуре расчётов, а не того, осуществляются ли расчёты.
Международная банковская архитектура IFB
International Finance Bank выстраивает свои международные банковские отношения на основе регулируемой банковской и корреспондентской инфраструктуры, соответствующей рассматриваемым валютам, юрисдикциям и операциям.
Такая архитектура позволяет осуществлять международные банковские операции без необходимости прямого участия в каждой отдельной системе расчётов центральных банков или внутренних расчётных системах. При косвенном осуществлении расчётов соответствующий корреспондент или расчётная организация обеспечивает связь между банковскими отношениями и применимой расчётной инфраструктурой.
В результате формируется традиционная институциональная модель: банковское обслуживание на уровне респондента, корреспондентский доступ на уровне расчётов и окончательные расчёты через устоявшуюся инфраструктуру финансового рынка.
Обособленные омнибус-счета в международном и инвестиционном банкинге
Международная и инвестиционная банковская деятельность нередко опирается на структуры счетов, разграничивающие собственные активы банка и средства, принадлежащие его клиентам. Одной из устоявшихся моделей является использование сегрегированных омнибус-счетов в банках-корреспондентах, кастодианах или расчётных учреждениях.
Что такое сегрегированный омнибусный счёт?
Сегрегированный омнибус-счёт — это счёт, который банк или финансовое учреждение ведёт в другом финансовом учреждении для совместного хранения или расчётов по средствам, принадлежащим нескольким конечным клиентам.
Счёт является общим (омнибусным), поскольку активы или средства, относящиеся к нескольким конечным клиентам, могут находиться на одном и том же внешнем счёте.
Счёт является обособленным, поскольку он обозначен и ведётся отдельно от счетов, используемых для собственных средств учреждения, предназначенных для операций за счёт собственного капитала, в рамках применимой договорной, регуляторной и правовой базы.
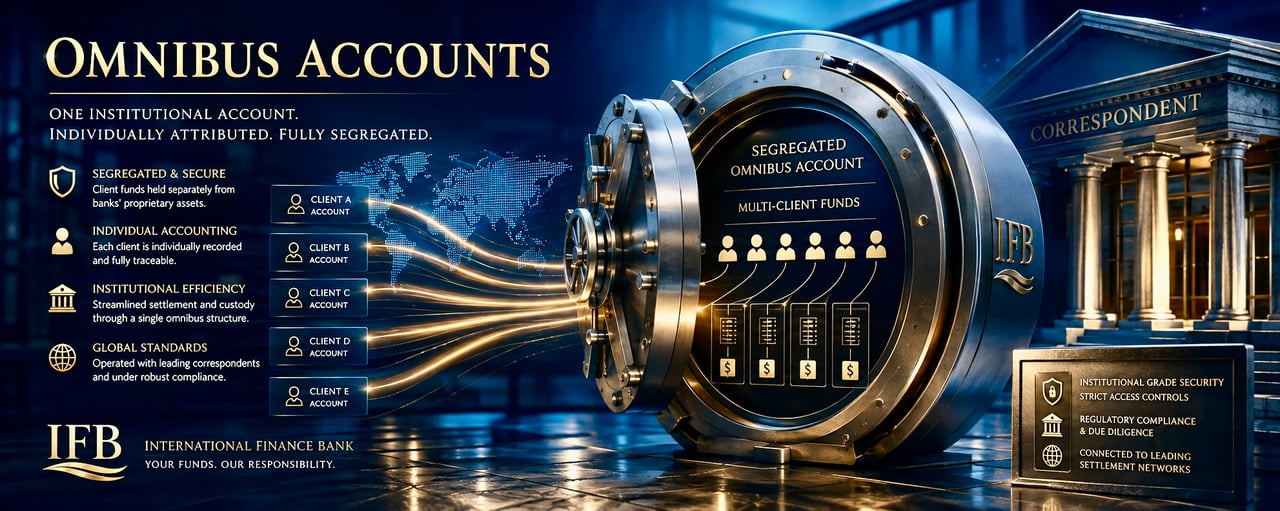
- Индивидуальные клиентские счета в IFBУ каждого клиента – собственный счётКлиент AКлиент BКлиент CКлиент DКлиент E
- Внутренний клиентский реестрРаспределение по субсчетам в книгах банка
Клиент Субсчёт USD Клиент A A-001 1,250,000 Клиент B B-001 875,000 Клиент C C-001 640,000 Клиент D D-001 540,000 Клиент E E-001 320,000 - Обособленный сводный клиентский счётСредства клиентов, хранящиеся отдельноОбщая сумма средств клиентов 3 625 000 USD
- Корреспондентская, кастодиальная или расчётная организацияВедёт омнибусный счёт
- Сохранность и хранение активов
- Услуги по расчётам и клирингу
- Под собственным регуляторным надзором
- Инфраструктура платежей и расчётовГде происходит окончательное движение средствСистемы центральных банковRTGSКлиринговые системыТрансграничные сети
Иллюстративные данные
Базовую архитектуру можно представить следующим образом:
Один внешний счёт, индивидуальные внутренние счета
Принципиальное различие проводится между внешним расчётным счётом и индивидуальным клиентским счётом, учитываемым в книгах и учётных записях банка.
Банк-корреспондент или расчётный банк не обязательно ведёт отдельный внешний счёт «Ностро» для каждого конечного клиента банка-респондента. Вместо этого средства клиентов могут консолидироваться на специально выделенном общем (омнибусном) счёте, а банк-респондент ведёт распределение по конечным владельцам в собственных книгах, учётных записях и регистре клиентских счетов.
Соответственно, структура общего (омнибусного) счёта не означает, что остатки отдельных клиентов перестают поддаваться идентификации. Респондент ведёт учёт, необходимый для отнесения остатков и операций к соответствующим базовым счетам.
Обособление от собственных средств банка
Ключевой особенностью структуры является разделение средств, относящихся к клиентам, и собственных операционных средств банка или средств, используемых им для операций за счёт собственного капитала.
Это различие имеет существенное значение. Омнибусный счёт, используемый для средств клиентов, не следует отождествлять с казначейским счётом банка, открытым за счёт собственного капитала, лишь потому, что несколько базовых остатков консолидируются на уровне корреспондента или кастодиана.
Точные правовые последствия сегрегации, включая право собственности, режим в случае несостоятельности и защиту от требований кредиторов третьих лиц, зависят от применимого права, документации по счёту и регуляторного режима. Поэтому операционную сегрегацию не следует отождествлять с универсальной законодательной системой защиты вкладов или траста.
Почему инвестиционные банки используют омнибусные структуры
Структуры омнибус широко применяются в инвестиционном банкинге, брокерской деятельности, хранении активов, операциях с ценными бумагами и международных расчётах, поскольку позволяют сочетать индивидуальный учёт клиентов с эффективными институциональными расчётами.
Вместо того чтобы требовать отдельного корреспондентского или расчётного счёта для каждого клиента, учреждение может поддерживать контролируемое число внешних счетов, сохраняя при этом позиции отдельных клиентов во внутренней учётной книге.
Такая архитектура может способствовать:
- эффективные корреспондентские и расчётные отношения;
- централизованное управление ликвидностью;
- мультивалютное банковское обслуживание;
- сверку входящих и исходящих операций;
- институциональное хранение активов и расчёты по ценным бумагам;
- операционная масштабируемость; и
- разделение остатков, относящихся к клиентам, и остатков, относящихся к собственным средствам банка.
Архитектура счетов IFB
International Finance Bank применяет сегрегированную сводную (омнибусную) структуру для внешнего хранения и расчётов по средствам, относящимся к клиентам, в рамках своей архитектуры корреспондентских банковских отношений.
Каждый клиент IFB поддерживает с Банком индивидуальные отношения по счёту. Соответствующий остаток и история операций фиксируются и относятся к данному клиенту в банковских и учётных системах IFB.
На уровне внешних банковских отношений средства могут содержаться коллективно на специально предназначенных сегрегированных омнибусных счетах в банках-корреспондентах, кастодианах или расчётных организациях, а не на отдельном внешнем корреспондентском счёте, открытом на имя каждого отдельного клиента IFB.
В результате формируются два самостоятельных учётных уровня:
- Уровень клиента: индивидуальный счёт, остаток, история операций и привязка к клиенту, которые ведутся IFB.
- Уровень расчётов: агрегированные средства клиентов, хранящиеся на специально выделенных обособленных сводных (омнибусных) счетах в рамках внешней корреспондентской и расчётной инфраструктуры Банка.
Устоявшаяся практика институционального банковского обслуживания
Различие между отнесением активов на бенефициарного клиента и внешними сводными расчётами является давней чертой институциональных финансов.
Это позволяет инвестиционному банку поддерживать индивидуальные банковские отношения с клиентами, используя при этом институциональную инфраструктуру банков-корреспондентов, кастодианов и расчётных организаций для внешнего движения и хранения средств.
Для IFB принцип однозначен:
Индивидуальные счета на уровне клиента. Сегрегация на уровне учреждения. Консолидированная инфраструктура на уровне расчётов.
Эта структура сочетает индивидуальный учёт по клиентам с операционной эффективностью, необходимой для международных инвестиционных и корреспондентских банковских операций.
Усиленная защита средств клиентов
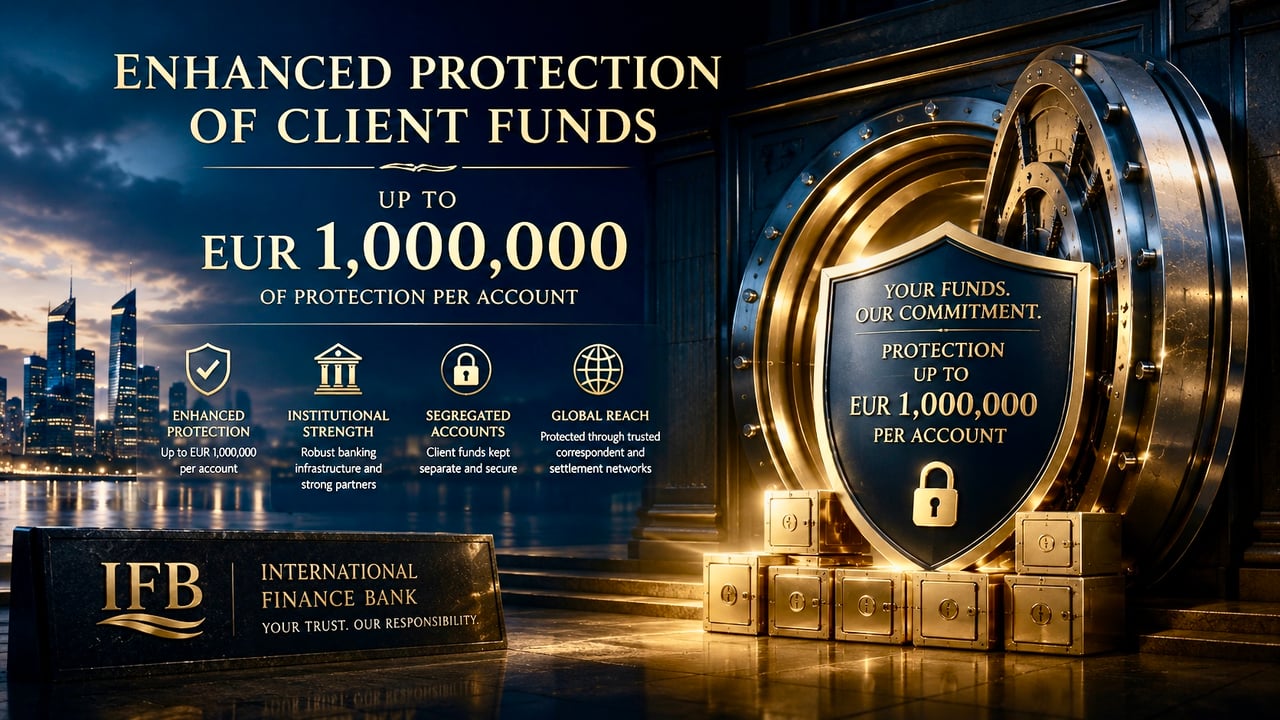
Защита до 1 000 000 EUR на один счёт
International Finance Bank ориентирован на клиентов, потребности которых выходят за рамки традиционного розничного банковского обслуживания. Это находит отражение не только в структуре счетов Банка и корреспондентских отношениях, но и в системе защиты, связанной с каждым соответствующим счётом.
Средства, подпадающие под защиту и размещённые в IFB, защищены в размере до EUR 1 000 000 на счёт посредством страхового полиса, заключённого со страховщиком. Премию оплачивает IFB за счёт комиссии за обслуживание счёта без дополнительных расходов для клиента. Защита действует на условиях, с учётом исключений и лимитов страхового полиса.
Эта усиленная защита является частью институциональной банковской инфраструктуры, поддерживающей модель клиентских счетов Банка.
Почему IFB взимает комиссию за активацию счёта и ежегодную комиссию
IFB не является банком массового розничного обслуживания. Каждый счёт предполагает операционные и комплаенс-требования, существенно отличающиеся от тех, что обычно связаны с традиционным текущим счётом.
В связи с этим IFB взимает комиссию за активацию счёта в размере 25 000 EUR за каждый счёт при открытии, а в дальнейшем — ежегодную комиссию в том же размере за ведение счёта и обслуживание инфраструктуры.
Комиссия направляется на содержание институциональной инфраструктуры, необходимой для поддержания отношений по счёту, включая:
- онбординг клиентов и текущее администрирование в сфере комплаенс;
- процессы KYC, AML и мониторинга операций;
- ведение индивидуального клиентского реестра и учётных записей по субсчетам;
- инфраструктура корреспондентских и расчётных банковских услуг;
- архитектура сегрегации средств клиентов;
- ведение счетов и сверка;
- обработка институциональных операций; и
- применимый усиленный режим защиты клиентских средств.
Поэтому данную комиссию не следует рассматривать как обычную плату за обслуживание розничного счёта. Она отражает существенно более развитую инфраструктуру, необходимую для поддержания институциональных банковских отношений, и соответствующую архитектуру счетов.
Защита, выходящая за пределы ограничений традиционного депозитного банкинга
Традиционные установленные законом системы гарантирования вкладов во многих юрисдикциях предусматривают значительно более низкие пределы защиты. Модель клиентских счетов IFB рассчитана на существенно более крупные банковские отношения и поэтому включает усиленный механизм защиты: защита средств, подпадающих под защиту, в размере до 1 000 000 EUR на один счёт на условиях, определяемых регулирующими её документами.
Важно отметить, что речь идёт о страховой защите, а не о законодательной системе гарантирования вкладов, подобной действующей в Европейском союзе. Правовая основа, объём, исключения и порядок предъявления требований по механизму защиты, применяемому в IFB, определяются документацией, относящейся к соответствующему механизму.
Защита остатков, превышающих 1 000 000 EUR
Для клиентов с остатками свыше 1 000 000 EUR IFB может организовать дополнительную защиту сверх стандартного лимита защиты с учётом индивидуальной оценки, доступности и условий применимого механизма защиты.
Такая усиленная защита может быть структурирована в зависимости от размера остатка, характера счёта, используемых валют и индивидуальных банковских потребностей клиента. Дополнительная защита предоставляется за отдельную плату, размер которой определяется в зависимости от суммы и объёма требуемой защиты.
В связи с этим клиенты, намеренные поддерживать в Банке существенные остатки, могут запросить структуру защиты на сумму свыше EUR 1 000 000. Любая такая договорённость должна быть прямо согласована и документально оформлена заблаговременно и регулируется применимыми условиями и положениями, исключениями, лимитами и критериями соответствия.
Это позволяет IFB обслуживать более крупные институциональные отношения и отношения в сфере частного банковского обслуживания, не рассматривая сумму в 1 000 000 EUR как абсолютный предел суммы, в отношении которой может быть организована защита.
Институциональное, а не розничное банковское обслуживание
Сочетание индивидуального учёта клиентских счетов, сегрегированных сводных (омнибусных) структур, инфраструктуры корреспондентских расчётов и усиленной защиты неизбежно влечёт иную структуру затрат по сравнению с традиционным розничным банковским обслуживанием.
IFB сознательно выбрал эту модель, а не конкуренцию за счёт недорогих счетов массового рынка.
Принцип прост: институциональная счётная инфраструктура, повышенная защита и международные банковские возможности предполагают институциональное, а не розничное ценообразование.