
Банковские мифы
Банки, не имеющие связи
Миф о переводе средств из не связанных между собой «банков»
Понимание ограничений, присущих организациям, не имеющим разрешения
В последние годы распространился устойчивый миф о том, что можно переводить огромные суммы денег из банков, не связанных с традиционной банковской системой, центральными банками или какими-либо клиринговыми механизмами, используя лишь банковские системы обмена сообщениями. Особенно часто этот миф встречается в обсуждениях так называемых «банков», утверждающих, что они действуют на землях племён в США и Канаде вне какого-либо банковского надзора, а также аналогичных нелицензированных организаций во многих других юрисдикциях. (Многие банки, принадлежащие племенам, имеют полноценную лицензию и находятся под надзором; миф касается организаций, утверждающих, что лицензия им не нужна вовсе.) Такие организации нередко заявляют, что функционируют независимо от федерального надзора, центральных банков и более широкой финансовой сети, а некоторые даже позиционируют себя как альтернативу традиционным банковским учреждениям. Однако в действительности такие банки, не имея надлежащего федерального разрешения и не будучи интегрированными в глобальную финансовую систему, не способны проводить расчёты по каким-либо законным переводам или операциям: они могут лишь направлять сообщения или инструкции по каналам KTT, S2S, API или IPIP, если у них нет как минимум пополненного счёта «Ностро» в полностью интегрированном банке.
Банки, не имеющие подключения, то есть финансовые учреждения, не интегрированные в глобальную банковскую сеть (например, SWIFT, SEPA, Fedwire или T2), работают с принципиальным операционным ограничением: они не могут осуществлять подлинные межбанковские расчёты. Как правило, такие банки могут лишь отправлять сообщения, но не располагают инфраструктурой для перемещения денежных средств.
Ниже описано, каким образом такие учреждения создают обманный механизм выдачи «кредитов» и получения средств от клиентов под ложным предлогом:
Механизм обмана
- Предоставление «кредита»
Не связанный с системой банк уведомляет клиента о том, что ему предоставлена кредитная линия либо кредит, обеспеченный денежными средствами. Этот «кредит» отражается во внутреннем учёте банка без какого-либо внешнего подтверждения или расчёта.
2. Требование об оплате
Затем клиента просят оплатить комиссии (нередко именуемые комиссиями за организацию, административными сборами или даже частичным обеспечением) для активации или обеспечения кредитной линии. Эти платежи безотзывны и, как правило, требуются до начала какого-либо предполагаемого предоставления средств.
3. Фиктивные платёжные инструкции
Затем банк якобы инициирует перевод с использованием таких инструментов, как:
- KTT (Телекс с проверкой тестовым ключом)
- IP/IP и API
- S2S (взаимодействие между серверами)
Сообщения, направленные банком, не имеющим подключения, с использованием этих способов, не могут служить основанием для расчётов или клиринга денежных средств.
4. Перекладывание ответственности
Когда средства неизбежно не поступают, банк-эмитент перекладывает ответственность, утверждая, что учреждение получателя «отклонило» инструмент. Клиенту затем настоятельно предлагают найти другой банк-получатель, готовый принять такой формат: это заведомо безнадёжная затея, поскольку ни одна добросовестная финансовая организация не признаёт подобные методы сами по себе допустимыми каналами для получения средств или проведения расчётов по ним.
5. Пролонгация и маскировка
Банк, не имеющий реальных связей, поддерживает иллюзию продолжающегося процесса, нередко предоставляя псевдоюридическую документацию, снимки экрана с внутренними записями или ссылки на якобы действующие требования комплаенс. Это продлевает срок существования мошеннической схемы и может побуждать клиента продолжать вкладывать время или дополнительные ресурсы.
6. Конечный результат: финансовые потери
Клиент оказывается заплатившим значительные суммы за «кредит», который невозможно использовать, выплатить или передать. Механизм регресса отсутствует, особенно если банк-эмитент находится в юрисдикции со слабым финансовым регулированием или надзором.
В настоящей статье рассматриваются ограничения и риски, связанные с такими нелицензированными учреждениями, а также причины, по которым перевод средств из них невозможен.
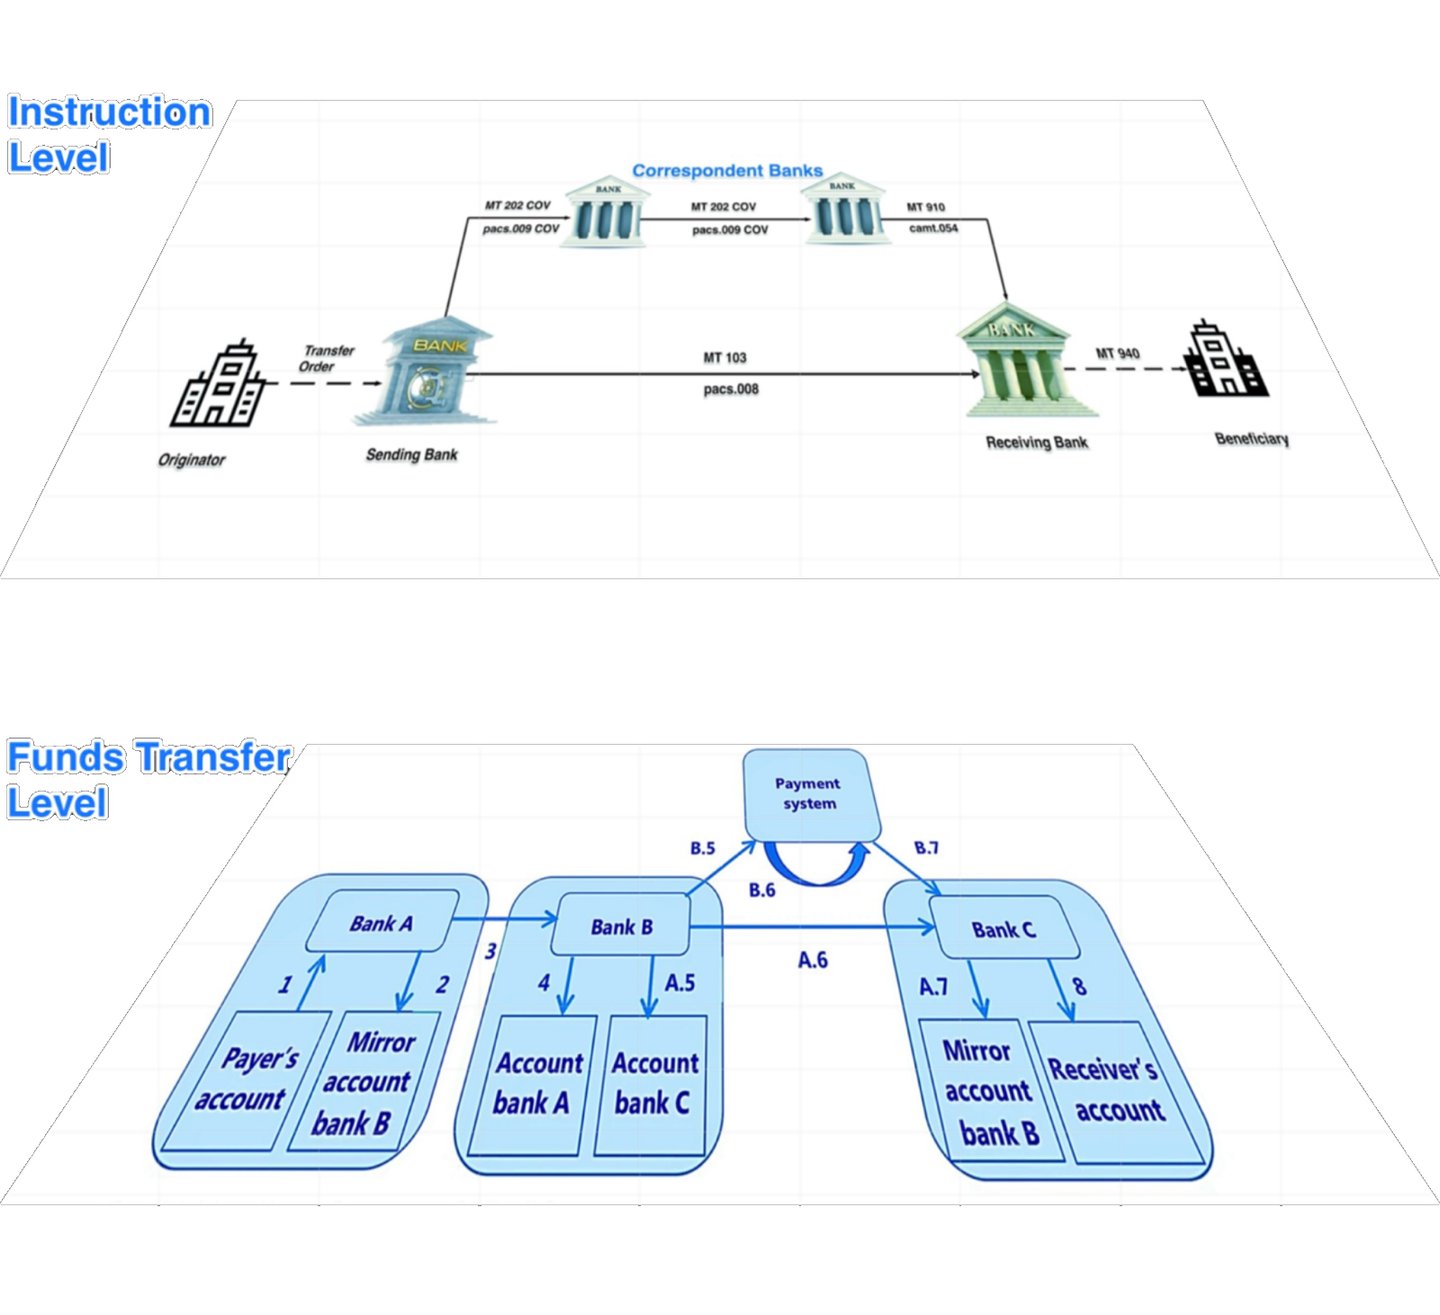
Если «банк» функционирует исключительно через систему обмена сообщениями и не интегрирован полностью в глобальную банковскую сеть, его возможности ограничиваются передачей сообщений между банком-отправителем и банком-получателем; фактически переводить средства он не может.
- Эти банки не могут осуществлять переводы средств на «уровне перевода средств», поскольку они не имеют подключения, не обладают возможностями клиринга и не связаны с аккредитованным центральным банком или банком, подключённым к банковской системе, и
- не имеют банковских соглашений с банками-посредниками для участия в операции на «уровне инструкций» и
- как правило, не имеют даже счёта «Ностро» с остатком средств ни в одном из связанных банков.
Как работает традиционная банковская система
Чтобы разобраться в этом мифе, необходимо прежде всего понять, как легитимные банки функционируют в финансовой экосистеме. Лицензированные банки — будь то в США, Канаде или любой другой стране — глубоко интегрированы в сложную сеть финансовых коммуникаций. Как правило, такие банки учреждены и регулируются национальными или региональными банковскими органами, что обеспечивает их работу в соответствии со строгими финансовыми стандартами. Кроме того, они связаны с центральными банками, такими как Федеральная резервная система (в США), ЕЦБ или Банк Канады и т. д., которые определяют денежно-кредитную политику и обеспечивают финансовую стабильность.
Для перевода средств между банками необходимо использовать сети обмена сообщениями, такие как SWIFT, и участвовать в системах клиринга и расчётов, таких как системы Automated Clearing House (ACH) или RTGS, либо, как минимум, иметь счёт «Ностро» в банке, который является участником таких систем. Эти системы обеспечивают проверку, обработку и проведение расчётов по каждой операции (будь то платёж, банковский перевод или иной вид обмена) безопасным и прозрачным образом. Иными словами, подключение к центральным банкам и клиринговым палатам необходимо любому банку для осуществления законных финансовых операций.
Перевод средств
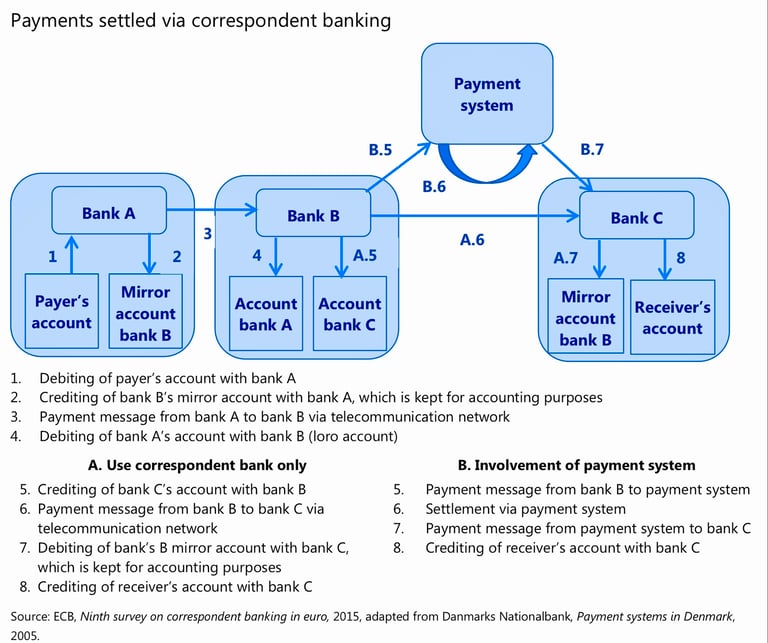
В архитектуре современных финансов передача сообщения, сколь бы совершенным, аутентифицированным или зашифрованным оно ни было, сама по себе не передаёт стоимость. Платёжное поручение, направленное через SWIFT, EBICS, API, телекс, IPIP или любой иной собственный канал, представляет собой лишь распоряжение: оно выражает намерение перевести средства. Чтобы это намерение обрело форму перехода права собственности на денежные средства, оно должно завершиться изменением остатков в учётном регистре, который обе стороны признают имеющим определяющую силу.
Такие реестры существуют лишь в нескольких местах:
- Системы валовых расчётов в режиме реального времени центральных банков — суверенные счета банков в таких учреждениях, как Федеральная резервная система, Европейский центральный банк или Банк Англии.
- Корреспондентские отношения «ностро»/«востро» – коммерческие банковские счета, которые банки ведут друг у друга для осуществления трансграничных расчётов.
- Внутренние клиринговые или расчётные счета, когда обе стороны входят в одну банковскую группу.
- Счета в клиринговых палатах или специализированных расчётных учреждениях, например у операторов ACH, в CHIPS или в CLS для валютных операций.
Если ни один из этих элементов не затронут, то независимо от количества обменённых сообщений передачи стоимости не произошло. Само по себе сообщение не обладает распорядительной силой в отношении средств; оно лишь инициирует (или заявляет об инициировании) действие по списанию средств с одного счёта и зачислению на другой.
Существуют механизмы, которые могут создавать впечатление расчётов «только посредством сообщений», однако все они опираются на заранее размещённую ликвидность и в конечном счёте завершаются реальными списаниями и зачислениями:
- Системы неттинга агрегируют инструкции и проводят расчёт только по чистой разнице через установленные интервалы.
- Замкнутые платёжные экосистемы осуществляют мгновенные движения по внутренним учётным книгам, однако сверка с внешним контуром производится в пакетном режиме.
- Схемы с зеркальными счетами корректируют остатки на условных счетах при получении инструкций, однако впоследствии они сверяются с фактическими расчётными счетами.
Таким образом, при любом подлинном переводе денежной стоимости вносятся изменения в официальный учётный реестр. Без такого изменения у лица остаётся лишь запись о намерении или договорное обещание заплатить — но не сам платёж.
По сути: ни один банк, каким бы изобретательным ни был его аппарат обмена сообщениями, не может переместить деньги, не изменив в конечном счёте остатки на взаимно признаваемом расчётном счёте.
Просим Вас также загрузить нашу презентацию о том, почему «частные серверы» не могут осуществлять переводы каких-либо средств
Роль центральных банков и клиринговых систем
Центральные банки, такие как Федеральная резервная система, Банк Канады или Европейский центральный банк, играют решающую роль в регулировании денежного обращения и обеспечении стабильности национальных и международных финансовых систем. Они создают надёжную основу для проведения банками расчётов по операциям, регулируют процентные ставки и управляют национальной денежно-кредитной политикой.
Сети обмена сообщениями, такие как SWIFT, передают платёжные инструкции, тогда как клиринговые палаты, например операторы ACH и системы расчётов центральных банков, обеспечивают корректное урегулирование операций между банками. Когда Вы инициируете перевод из одного банка в другой, операция должна пройти через эти системы, чтобы подтвердить правомерность перевода, аутентифицировать участвующие банки и обеспечить поступление средств по назначению. Без доступа к этим системам банк не может обрабатывать переводы и проводить операции между финансовыми учреждениями.
Миф о нелицензированных «банках» на землях племён и в других местах
На некоторых территориях индейских резерваций в Соединённых Штатах и Канаде отдельные организации позиционируют себя как «банки», утверждая, что они освобождены от действия федеральных норм и способны переводить средства независимо от общей финансовой системы. Такие так называемые банки нередко заявляют, что действуют на основании суверенитета племенного права, и представляют себя свободными от федерального надзора и необходимости интеграции в системы центральных банков.
Хотя суверенитет племён и предоставляет определённые права и изъятия из отдельных нормативных требований, он не даёт этим образованиям возможности функционировать вне установленной банковской системы, если они намерены участвовать в глобальной финансовой системе. Проще говоря, любое учреждение, желающее проводить законные операции, должно быть подключено к более широкой банковской сети, включая клиринговые палаты и центральные банки. Учреждения, не имеющие таких подключений, фактически не могут осуществлять расчёты или переводы средств за пределами своего ограниченного круга.
Почему банки, не имеющие разрешения, не могут осуществлять расчёты по переводам
Существует несколько основных причин, по которым неуполномоченные «банки», действующие вне федерального надзора и не связанные с центральными банками, не способны проводить расчёты или переводить средства:
- Отсутствие интеграции с клиринговыми системами: как уже отмечалось, законные финансовые операции опираются на такие системы, как SWIFT, SEPA и ACH, обеспечивающие перевод средств между банками. Если учреждение не подключено к этим сетям, оно не может участвовать в мировой финансовой системе, и любая попытка перевода средств окажется безуспешной. Не имеющие разрешения «банки», не входящие в эти системы, фактически изолированы от остальной банковской сети.
- Отсутствие доступа к центральным банкам: без связи с центральным банком такие так называемые банки не способны осуществлять расчёты по крупным переводам или участвовать в межбанковском кредитовании. Центральные банки предоставляют важнейшие услуги, включая клиринг платежей, обеспечение ликвидности и защитный механизм для финансовых институтов. Учреждение, не связанное с центральным банком, не имеет доступа к этим ключевым ресурсам, что делает его неспособным проводить законные переводы.
- Отсутствие разрешения федерального уровня или уровня штата: ключевым условием деятельности легитимного банка является получение разрешения от банковского регулятора на национальном уровне или на уровне штата. Оно обеспечивает соблюдение банком регуляторных стандартов, поддержание надлежащих резервов и выполнение процедур противодействия отмыванию денег (AML) и идентификации клиентов (KYC). Не имеющие разрешения банки, не подпадающие под такой надзор, часто работают без необходимых гарантий, что делает их заведомо ненадёжными. Без банковской лицензии такие организации не вправе на законных основаниях осуществлять банковскую деятельность.
- Отсутствие международного признания: даже если бы неуполномоченный банк мог функционировать в местном или племенном контексте, он не был бы признан международными банками и финансовыми институтами. Отсутствие признания означает, что ни одно легитимное финансовое учреждение не примет переводы от таких структур и не станет совершать с ними операции, что фактически изолирует их от глобальной финансовой системы.
- Риск мошенничества: многие из таких неуполномоченных банков прибегают к обманным практикам, утверждая, что могут предоставить доступ к крупным суммам денежных средств или к закрытым банковским системам. Эти заявления ложны. В действительности такие организации не в состоянии оказывать обещанные услуги и нередко служат каналами для финансовых афер и мошенничества. Лица, пытающиеся использовать эти учреждения для переводов или крупных операций, зачастую становятся жертвами мошенничества без какой-либо возможности вернуть утраченные средства.
Риски взаимодействия с несвязанными организациями
Для физических лиц и компаний, пытающихся работать с нерегулируемыми или не имеющими полномочий банками, риски значительны. Мало того что операции, скорее всего, не будут завершены, существует и существенный риск мошенничества или финансовых потерь. Взаимодействие с организациями, не входящими в легитимную финансовую систему, подвергает человека различным опасностям, включая возможную кражу персональных данных, обвинения в отмывании денег и полную потерю средств.
Необходимо понимать, что легитимные банковские учреждения действуют в рамках строгой и прозрачной системы, обеспечивающей безопасность финансовых операций. Учреждения, которые заявляют о своей работе вне этой системы, в особенности те, у которых нет федерального разрешения либо связей с центральными банками и клиринговыми системами, попросту не способны оказывать заявленные ими услуги.
Иллюзия отсутствия банковских связей
Представление о том, что средства можно переводить через банки, не подключённые к банковской системе, центральным банкам или клиринговым системам, является опасным заблуждением. Хотя некоторые структуры, не имеющие лицензии, — на землях коренных племён или в иных местах — могут заявлять о предоставлении банковских услуг, отсутствие у них банковской лицензии и отсутствие подключения к общей финансовой сети лишают их возможности завершить какие-либо законные переводы. Для безопасного и законного ведения банковских операций следует работать с уполномоченными учреждениями, интегрированными в глобальную финансовую систему, что обеспечивает безопасную обработку операций в соответствии с установленными регуляторными стандартами.

Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.


