Instrumenty pochodne
Kontrakty futures, opcje i kontrakty forward
Handel kontraktami futures i opcjami
Handel na rynkach finansowych obejmuje różne rodzaje instrumentów, z których dwa najpowszechniejsze to kontrakty futures i opcje. Te instrumenty pochodne służą do zabezpieczania się przed ryzykiem, spekulowania na przyszłe zmiany cen oraz uzyskiwania dostępu do aktywów lub rynków, do których trudno byłoby się dostać w inny sposób. Poniżej znajdą Państwo pełny przewodnik po tym, jak przebiega handel kontraktami futures i opcjami:
Obrót kontraktami futures
Obrót kontraktami futures polega na zawieraniu kontraktów futures, czyli umów kupna lub sprzedaży instrumentu bazowego po z góry ustalonej cenie i w z góry określonym terminie w przyszłości. Proces ten obejmuje zazwyczaj następujące etapy:
- Analiza rynku: obejmuje zrozumienie mechanizmów funkcjonowania wybranego rynku kontraktów terminowych, w tym czynników fundamentalnych i technicznych wpływających na ceny.
- Otwarcie rachunku: Handel kontraktami futures wymaga wyspecjalizowanego rachunku maklerskiego, na przykład u nas, w firmie oferującej usługi handlu kontraktami futures.
- Wybór kontraktu: Każdy kontrakt terminowy (futures) obejmuje określoną ilość i jakość aktywa, które ma zostać dostarczone w przyszłym terminie. Inwestorzy wybierają kontrakty na podstawie miesiąca dostawy i ceny.
- Pozycjonowanie: Traderzy mogą zająć pozycję długą (kupując kontrakt w oczekiwaniu na wzrost ceny) lub krótką (sprzedając kontrakt w oczekiwaniu na spadek ceny).
- Depozyt zabezpieczający i dźwignia finansowa: Obrót kontraktami futures wymaga wniesienia depozytu zabezpieczającego, a nie pełnej wartości kontraktu. Umożliwia to zastosowanie dźwigni finansowej, tj. kontrolowanie dużej wielkości aktywa przy stosunkowo niewielkim zaangażowaniu kapitału.
- Zarządzanie pozycją: Po otwarciu pozycji inwestorzy muszą monitorować i korygować swoje transakcje stosownie do wahań rynkowych.
- Zamknięcie pozycji: Większość kontraktów terminowych jest zamykana przed datą dostawy poprzez dokonanie transakcji przeciwnej do pierwotnej.
Obrót opcjami
Obrót opcjami polega na zawieraniu kontraktów opcyjnych, które dają nabywcy prawo, ale nie obowiązek, do zakupu (opcja kupna, call) lub sprzedaży (opcja sprzedaży, put) instrumentu bazowego po określonej cenie przed upływem określonego terminu.
- Analiza rynku: Podobnie jak w przypadku obrotu kontraktami futures, zrozumienie dynamiki rynku ma kluczowe znaczenie w obrocie opcjami.
- Konfiguracja rachunku: Obrót opcjami wymaga również rachunku maklerskiego, na przykład u nas, może jednak wymagać dodatkowych uprawnień ze względu na złożoność transakcji opcyjnych.
- Wybór kontraktu: Kontrakty opcyjne określają cenę wykonania (cenę, po której można nabyć lub zbyć instrument bazowy) oraz datę wygaśnięcia. Inwestorzy wybierają kontrakty w zależności od swojej oceny rynku i przyjętej strategii.
- Zajęcie pozycji: Nabycie opcji kupna, jeżeli przewiduje się wzrost ceny, lub nabycie opcji sprzedaży, jeżeli oczekuje się spadku ceny. Inwestorzy mogą również sprzedawać, czyli „wystawiać” opcje, co jednak wiąże się ze zwiększonym ryzykiem.
- Zarządzanie pozycjami: Traderzy muszą uważnie monitorować swoje pozycje opcyjne i dokonywać korekt w miarę zmiany warunków rynkowych.
- Zamknięcie pozycji: Opcje można zamknąć, sprzedając kontrakt, jeżeli został on pierwotnie nabyty, lub odkupując kontrakt, jeżeli został pierwotnie wystawiony. Opcje można również pozostawić do wygaśnięcia albo – jeżeli są w cenie (in-the-money) – zrealizować w celu kupna lub sprzedaży instrumentu bazowego.
Traderzy osiągają zyski w obrocie kontraktami futures i opcjami, jeśli ich prognozy dotyczące kierunku rynku okażą się trafne. Tego rodzaju obrót wiąże się jednak ze znacznym ryzykiem i może nie być odpowiedni dla wszystkich inwestorów. Przed rozpoczęciem inwestowania należy zrozumieć ryzyko i opracować przemyślaną strategię handlową.
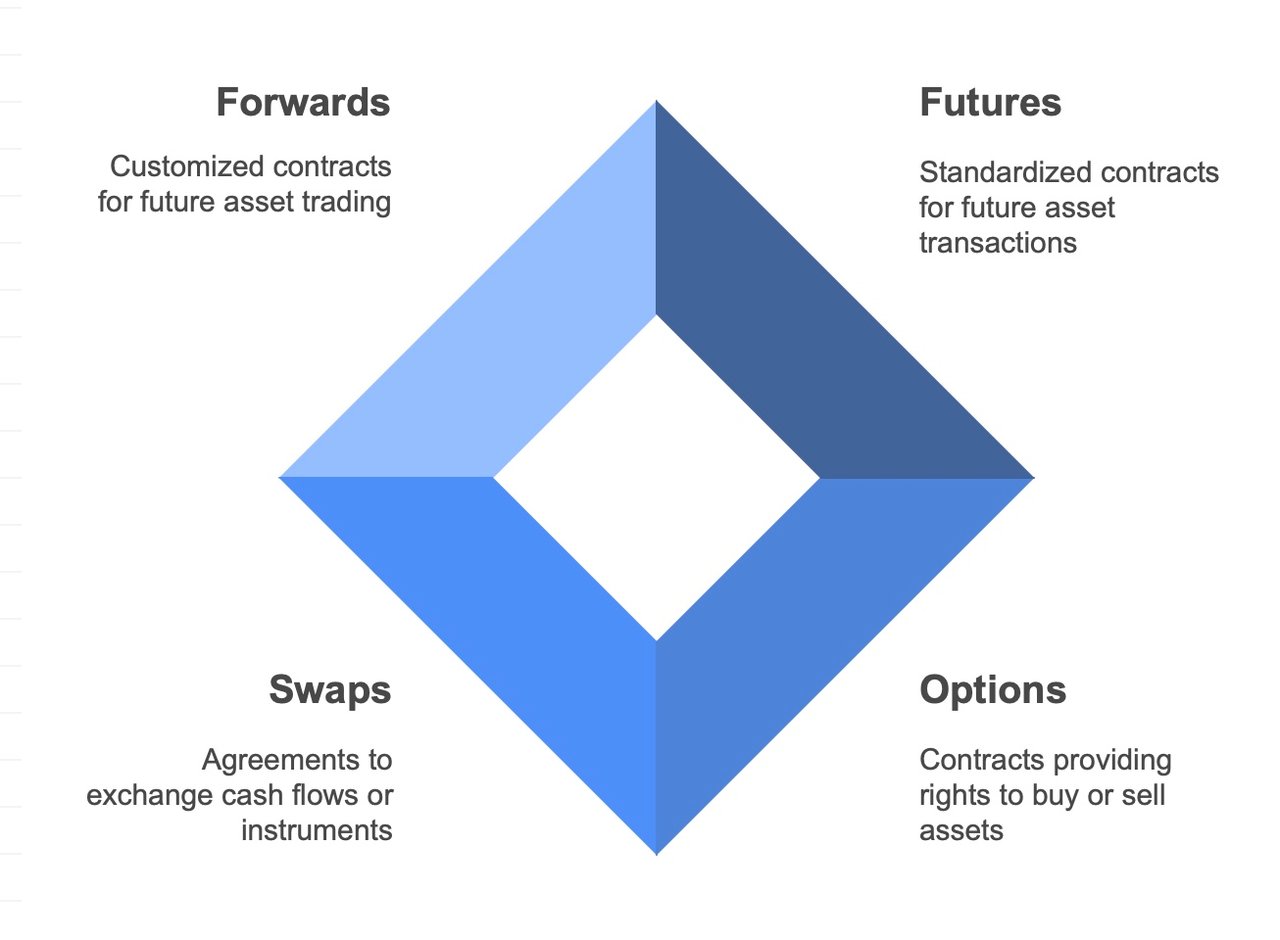
Na rynkach finansowych opcje kupna (call) i opcje sprzedaży (put) są rodzajami kontraktów pochodnych, które dają posiadaczowi prawo, lecz nie obowiązek, do kupna lub sprzedaży instrumentu bazowego po z góry ustalonej cenie przed określonym terminem lub w tym terminie. Różnica między tymi opcjami oraz ich traktowanie na gruncie prawa europejskiego i amerykańskiego dotyczą przede wszystkim stylu opcji, a mianowicie momentu, w którym opcja może zostać wykonana.
Opcje kupna:
- Opcja kupna (call): przyznaje posiadaczowi prawo nabycia instrumentu bazowego po określonej cenie (cena wykonania) w wyznaczonym okresie.
Opcje sprzedaży (put):
- Opcja sprzedaży (put): Daje posiadaczowi prawo do sprzedaży instrumentu bazowego po określonej cenie w określonym terminie.
Podstawowa różnica między tymi opcjami polega na uprawnieniach, jakie przyznają:
- Opcja kupna jest stosowana, gdy inwestor oczekuje wzrostu ceny instrumentu bazowego.
- Opcja sprzedaży (put) jest stosowana, gdy inwestor przewiduje spadek ceny instrumentu bazowego.
Prawo europejskie a prawo amerykańskie:
Kluczowa różnica między opcjami europejskimi a amerykańskimi nie wynika z przepisów prawa jako takich, lecz z warunków samych kontraktów opcyjnych, które są ustandaryzowane przez giełdy, na których są notowane.
- Opcje w stylu europejskim: mogą zostać zrealizowane wyłącznie w dniu wygaśnięcia, nie wcześniej. Dotyczy to zarówno opcji kupna, jak i sprzedaży. Opcje europejskie określają raczej sposób wykonania niż lokalizację geograficzną i mogą dotyczyć kontraktów notowanych w dowolnym miejscu na świecie.
- Opcje w stylu amerykańskim: mogą być wykonane w dowolnym momencie do dnia wygaśnięcia włącznie. Ta elastyczność pozwala posiadaczowi wykorzystać korzystne zmiany ceny instrumentu bazowego w dowolnym momencie okresu obowiązywania kontraktu.
Ramy prawne i regulacyjne:
Choć różnica między opcjami amerykańskimi a europejskimi dotyczy przede wszystkim sposobu wykonania, obrót tymi instrumentami finansowymi podlega nadzorowi regulacyjnemu, który ma zapewnić uczciwe praktyki, integralność rynku i ochronę inwestorów. W Stanach Zjednoczonych nadzór nad rynkami opcji sprawują Securities and Exchange Commission (SEC) oraz Commodity Futures Trading Commission (CFTC). W Europie, choć każde państwo ma własny organ regulacyjny, przepisy unijne – MiFID II i MiFIR, a w odniesieniu do instrumentów pochodnych EMIR – zapewniają zharmonizowany reżim regulacyjny w państwach członkowskich.
Konsekwencje dla inwestorów:
- Elastyczność: opcje amerykańskie zapewniają większą elastyczność, umożliwiając inwestorom szybsze reagowanie na zmiany rynkowe.
- Koszt premii: dodatkowa elastyczność opcji w stylu amerykańskim sprawia, że są one zazwyczaj droższe niż opcje w stylu europejskim.
- Zastosowanie strategiczne: wybór między opcjami amerykańskimi a europejskimi może istotnie wpływać na strategię inwestycyjną i zarządzanie ryzykiem.
Choć zasady opcji kupna i sprzedaży są na całym świecie wspólne, różnica między opcjami europejskimi a amerykańskimi dotyczy stylu wykonania, a nie różnic między prawem europejskim a amerykańskim. Inwestorzy muszą rozumieć te różnice, aby dostosować swoje strategie inwestycyjne do tolerancji ryzyka i perspektyw rynkowych.
Handel kontraktami forward
Obrót kontraktami forward jawi się jako kluczowy mechanizm dla inwestorów, przedsiębiorstw i instytucji finansowych, służący zabezpieczaniu się przed ryzykiem, spekulowaniu na przyszłych zmianach cen oraz zapewnianiu sobie towarów lub aktywów finansowych po z góry ustalonych cenach. Ta forma obrotu instrumentami pochodnymi, choć mniej znana inwestorowi detalicznemu niż jej odpowiedniki, takie jak kontrakty futures i opcje, odgrywa kluczową rolę w globalnym ekosystemie finansowym. Niniejszy artykuł omawia istotę, mechanizmy, zastosowania, korzyści i nieodłączne ryzyka obrotu kontraktami forward, przedstawiając kompleksowy obraz ich strategicznego znaczenia.
Zrozumieć handel kontraktami forward
Handel kontraktami forward polega na zawarciu umowy między dwiema stronami o kupnie lub sprzedaży aktywa po określonej cenie w przyszłym terminie. W przeciwieństwie do kontraktów futures, które są standaryzowane i notowane na giełdach, kontrakty forward są umowami zawieranymi na rynku pozagiełdowym (OTC), dostosowanymi do indywidualnych ustaleń stron. Takie dopasowanie zapewnia większą elastyczność, ale wprowadza również ryzyko kredytowe, ponieważ brak jest centralnej izby rozliczeniowej gwarantującej wykonanie transakcji.
Kluczowe cechy i mechanizmy
- Dostosowanie do potrzeb: Kontrakty terminowe forward mogą być dostosowane do dowolnego towaru, waluty lub instrumentu finansowego oraz opiewać na dowolną kwotę i termin.
- Rozliczenie: Rozliczenie kontraktu forward może nastąpić poprzez fizyczną dostawę aktywa lub rozliczenie pieniężne.
- Wycena: cena terminowa jest ustalana w chwili zawarcia kontraktu i zależy od takich czynników jak cena spot, stopa wolna od ryzyka oraz czas do wygaśnięcia kontraktu.
Zastosowania strategiczne
- Zabezpieczenie (hedging): Jednym z podstawowych zastosowań kontraktów forward jest zabezpieczenie przed zmiennością cen. Poprzez ustalenie cen surowców, walut lub innych aktywów z góry przedsiębiorstwa mogą chronić się przed niekorzystnymi zmianami cen rynkowych.
- Spekulacja: inwestorzy mogą wykorzystywać kontrakty forward do spekulowania na przyszłych zmianach cen aktywów, dążąc do osiągnięcia zysku z przewidywanych zmian.
- Arbitraż: Arbitrażyści wykorzystują rozbieżności cenowe między różnymi rynkami lub instrumentami, stosując kontrakty terminowe w celu zapewnienia sobie zysków wolnych od ryzyka.
Zalety obrotu kontraktami forward
- Zarządzanie ryzykiem: zabezpieczając ceny przyszłych transakcji, kontrakty forward mogą znacząco ograniczyć niepewność związaną z wahaniami cen rynkowych.
- Efektywność kosztowa: kontrakty forward zazwyczaj nie wiążą się z płatnościami z góry (poza ewentualnymi wymogami dotyczącymi depozytu zabezpieczającego), co czyni je kosztowo efektywnym sposobem zablokowania przyszłej ceny lub zabezpieczenia się przed jej zmianami.
- Elastyczność: możliwość dostosowania warunków kontraktów terminowych forward pozwala stronom precyzyjnie dopasować ekspozycję finansową lub cele inwestycyjne.
Nieodłączne ryzyka i kwestie do rozważenia
- Ryzyko kontrahenta: brak centralnej izby rozliczeniowej na rynku OTC oznacza ryzyko niewykonania zobowiązań przez jedną ze stron.
- Ryzyko płynności: Wyjście z kontraktu terminowego przed terminem zapadalności może być trudne i może wymagać wynegocjowania nowej umowy z inną stroną.
- Ryzyko rynkowe: Jeżeli warunki rynkowe rozwiną się niekorzystnie dla pozycji strony w kontrakcie terminowym forward, może to skutkować znacznymi stratami, zwłaszcza że kontrakty te są często wykorzystywane z dźwignią finansową.
Poruszanie się w otoczeniu regulacyjnym
Nadzór regulacyjny nad kontraktami forward różni się w zależności od jurysdykcji i koncentruje się przede wszystkim na zwiększeniu przejrzystości rynku oraz ograniczeniu ryzyka systemowego. Reformy wprowadzone po kryzysie finansowym z 2008 roku podkreślają konieczność raportowania transakcji na instrumentach pochodnych OTC, w tym kontraktów forward, aby poprawić widoczność dla regulatorów i ograniczyć ryzyko kontrahenta.
W skrócie
Obrót kontraktami forward oferuje uczestnikom rynku precyzyjne narzędzie do zarządzania ryzykiem finansowym, spekulowania na przyszłych zmianach cen oraz zabezpieczania cen towarów i innych aktywów. Strategiczne wykorzystanie kontraktów forward wymaga dogłębnego zrozumienia ich mechanizmów, korzyści i ryzyka, a także stałej czujności wobec zmian otoczenia regulacyjnego. W miarę rozwoju rynków globalnych obrót kontraktami forward pozostanie kluczowym elementem strategii finansowych przedsiębiorstw, inwestorów i instytucji finansowych na całym świecie, umożliwiając wyważone podejście do szans i ryzyka.
Organy nadzoru nad rynkami papierów wartościowych współpracują na szczeblu międzynarodowym w ramach Międzynarodowej Organizacji Komisji Papierów Wartościowych (IOSCO), której Multilateral Memorandum of Understanding przewiduje wymianę informacji w transgranicznych postępowaniach dotyczących nadużyć na rynku. IFB posiada licencję i podlega nadzorowi Anjouan Offshore Finance Authority (AOFA).