Derivati finanziari
Futures, opzioni e forward
Negoziazione di futures e opzioni
L'operatività sui mercati finanziari comprende diversi tipi di strumenti, tra i più diffusi i future e le opzioni. Questi prodotti derivati sono utilizzati per la copertura del rischio, per la speculazione sull'andamento futuro dei prezzi e per l'accesso ad attività o mercati altrimenti difficilmente raggiungibili. Segue una guida completa sulle modalità di negoziazione di future e opzioni:
Negoziazione di contratti futures
Il trading di futures consiste nella negoziazione di contratti future, ossia accordi per l'acquisto o la vendita di un'attività sottostante a un prezzo e a una data prestabiliti nel futuro. Il processo si articola generalmente nelle seguenti fasi:
- Analisi di mercato: comporta la comprensione delle dinamiche dello specifico mercato dei future di interesse, compresi i fattori fondamentali e tecnici che influenzano i prezzi.
- Apertura del conto: la negoziazione di futures richiede un conto di intermediazione specializzato presso una società che offra servizi di negoziazione di futures, ad esempio presso di noi.
- Selezione del contratto: ciascun contratto future rappresenta una determinata quantità e qualità di un'attività da consegnare a una data futura. Gli operatori scelgono i contratti in base al mese di consegna e al prezzo.
- Posizionamento: gli operatori possono assumere una posizione lunga (acquistando un contratto in previsione di un aumento del prezzo) oppure corta (vendendo un contratto nell'aspettativa di una diminuzione del prezzo).
- Margine e leva finanziaria: la negoziazione di futures prevede il versamento di un importo a titolo di margine anziché dell'intero valore del contratto. Ciò consente di ricorrere alla leva finanziaria, ovvero di controllare un ampio volume di un'attività con un capitale relativamente contenuto.
- Gestione delle posizioni: Dopo aver aperto una posizione, gli operatori devono monitorare e adeguare le proprie operazioni in funzione delle fluttuazioni di mercato.
- Chiusura della posizione: la maggior parte dei contratti future viene chiusa prima della data di consegna mediante un'operazione di segno opposto rispetto a quella iniziale.
Negoziazione di opzioni
La negoziazione di opzioni consiste nell'operare su contratti di opzione, che conferiscono all'acquirente il diritto, ma non l'obbligo, di acquistare (opzione call) o vendere (opzione put) un'attività sottostante a un prezzo determinato entro una certa data.
- Analisi di mercato: Analogamente alla negoziazione di futures, la comprensione delle dinamiche di mercato è fondamentale nella negoziazione di opzioni.
- Apertura del conto: anche la negoziazione di opzioni richiede un conto presso un intermediario, ad esempio presso di noi, ma possono essere necessarie autorizzazioni aggiuntive data la complessità dell'operatività in opzioni.
- Selezione del contratto: I contratti di opzione specificano il prezzo di esercizio (il prezzo al quale l'attività sottostante può essere acquistata o venduta) e la data di scadenza. Gli operatori scelgono i contratti in base alla propria view di mercato e alla propria strategia.
- Posizionamento: acquisto di un'opzione call se si prevede un aumento del prezzo, ovvero di un'opzione put se si prevede una diminuzione. Gli operatori possono anche vendere o «emettere» (writing) opzioni, ma ciò comporta un rischio maggiore.
- Gestione delle posizioni: gli operatori devono monitorare con attenzione le proprie posizioni in opzioni e adeguarle al mutare delle condizioni di mercato.
- Chiusura della posizione: le opzioni possono essere chiuse vendendo il contratto, se inizialmente acquistato, oppure riacquistando il contratto, se inizialmente venduto (emesso). In alternativa, le opzioni possono essere lasciate scadere oppure, se in-the-money, esercitate per acquistare o vendere l'attività sottostante.
I trader realizzano profitti nella negoziazione di futures e opzioni se le loro previsioni sulla direzione del mercato si rivelano corrette. Tuttavia, queste tipologie di negoziazione comportano rischi sostanziali e possono non essere adatte a tutti gli investitori. È fondamentale comprendere i rischi e definire una solida strategia di negoziazione prima di iniziare.
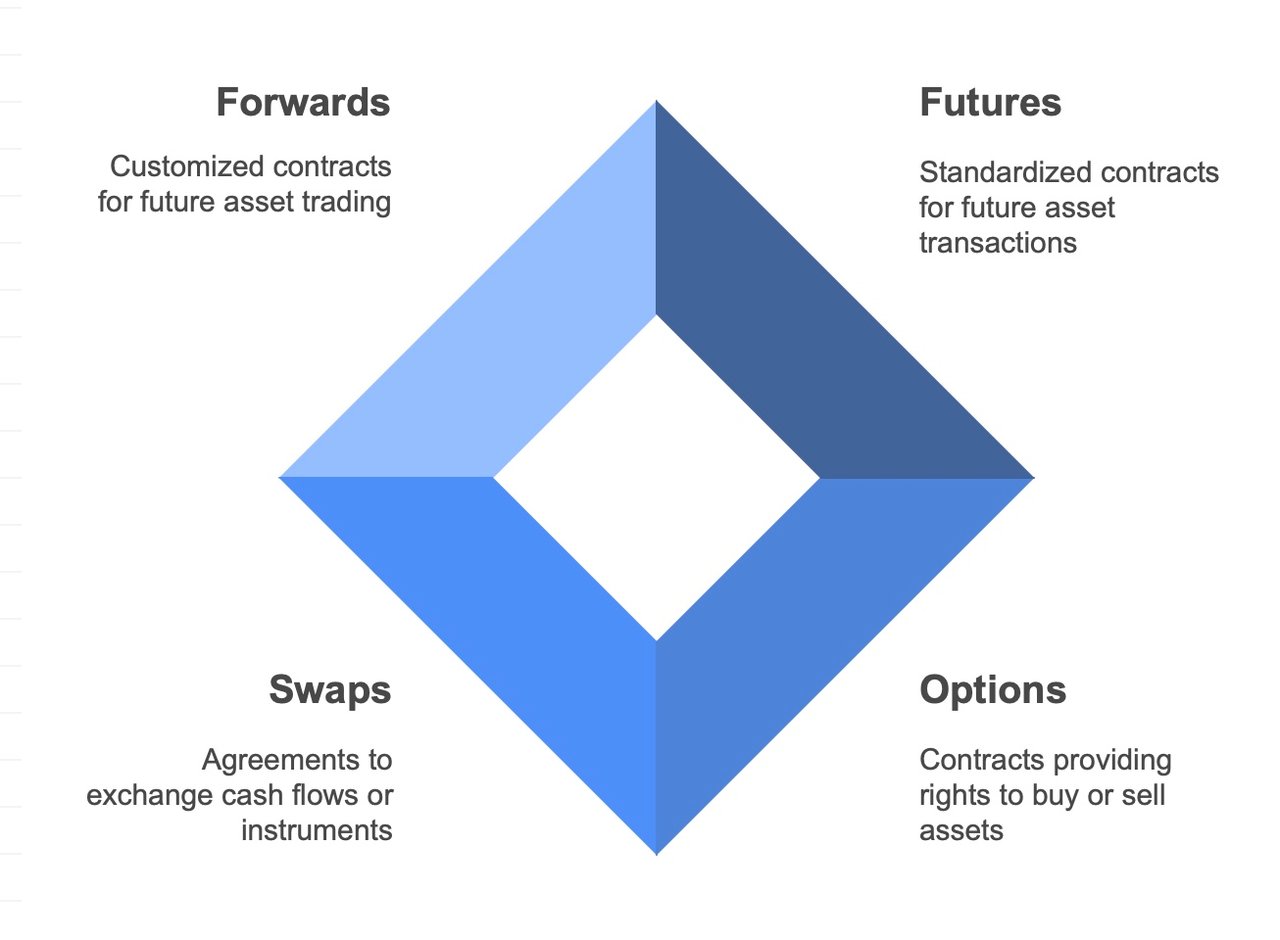
Nei mercati finanziari, le opzioni call e put sono contratti derivati che conferiscono al titolare il diritto, ma non l'obbligo, di acquistare o vendere un'attività sottostante a un prezzo predeterminato entro una determinata data. La distinzione tra tali opzioni e il loro trattamento secondo il diritto europeo e quello statunitense riguarda principalmente lo stile dell'opzione, ossia il momento in cui questa può essere esercitata.
Opzioni call:
- Opzione call: conferisce al titolare il diritto di acquistare un’attività sottostante a un prezzo prestabilito (strike price) entro un determinato periodo di tempo.
Opzioni put:
- Opzione put: Conferisce al titolare il diritto di vendere un'attività sottostante a un prezzo determinato entro un certo periodo di tempo.
La differenza principale tra queste opzioni risiede nei diritti che esse conferiscono:
- Un'opzione call viene utilizzata quando l'investitore si attende un aumento del prezzo dell'attività sottostante.
- Un'opzione put viene utilizzata quando un investitore prevede una flessione del prezzo dell'attività sottostante.
Diritto europeo e diritto statunitense:
La distinzione fondamentale tra opzioni europee e americane non è disciplinata dalla legge in quanto tale, bensì dalle condizioni dei contratti di opzione stessi, che sono standardizzate dalle borse presso cui vengono negoziati.
- Opzioni di stile europeo: possono essere esercitate solo alla data di scadenza, non prima. Ciò vale sia per le opzioni call sia per le opzioni put. Le opzioni europee si riferiscono allo stile di esercizio più che alla collocazione geografica e possono riguardare contratti negoziati in qualsiasi parte del mondo.
- Opzioni di tipo americano: possono essere esercitate in qualsiasi momento fino alla data di scadenza inclusa. Tale flessibilità consente al titolare di sfruttare movimenti favorevoli del prezzo dell'attività sottostante in qualsiasi momento della vita del contratto.
Quadro giuridico e regolamentare:
Sebbene la differenza tra opzioni americane ed europee riguardi principalmente la modalità di esercizio, la negoziazione di questi strumenti finanziari è soggetta a vigilanza regolamentare volta a garantire correttezza delle prassi, integrità del mercato e tutela degli investitori. Negli Stati Uniti i mercati delle opzioni sono vigilati dalla Securities and Exchange Commission (SEC) e dalla Commodity Futures Trading Commission (CFTC). In Europa, pur disponendo ciascun Paese di una propria autorità di vigilanza, la normativa dell'EU – MiFID II e MiFIR, nonché EMIR per i derivati – prevede un regime regolamentare armonizzato tra gli Stati membri.
Implicazioni per gli investitori:
- Flessibilità: le opzioni di tipo americano offrono maggiore flessibilità e consentono agli investitori di reagire più rapidamente ai mutamenti del mercato.
- Costo del premio: La maggiore flessibilità delle opzioni di tipo americano le rende spesso più onerose rispetto a quelle di tipo europeo.
- Impiego strategico: la scelta tra opzioni americane ed europee può incidere in modo significativo sulla strategia di investimento e sulla gestione del rischio.
Pur condividendo principi comuni a livello globale, le opzioni call e put europee e americane si distinguono per le modalità di esercizio, non per differenze tra la normativa europea e quella statunitense. Gli investitori devono comprendere tali differenze per allineare le proprie strategie di negoziazione alla propria tolleranza al rischio e alle proprie aspettative di mercato.
Negoziazione di contratti a termine (forward)
Il trading di contratti forward si configura come un meccanismo determinante per investitori, imprese e istituzioni finanziarie, che permette di coprire i rischi, di speculare sull'andamento futuro dei prezzi e di assicurarsi materie prime o attività finanziarie a prezzi prestabiliti. Questa forma di negoziazione di derivati, meno nota all'investitore retail rispetto ai suoi omologhi come futures e opzioni, svolge un ruolo cruciale nell'ecosistema finanziario globale. Il presente articolo esamina l'essenza, i meccanismi, le applicazioni, i vantaggi e i rischi intrinseci del trading di forward, offrendo una visione completa della sua rilevanza strategica.
Comprendere il trading di contratti forward
La negoziazione di contratti forward comporta un accordo contrattuale tra due parti per l'acquisto o la vendita di un'attività a un prezzo prestabilito in una data futura. A differenza dei contratti future, che sono standardizzati e negoziati in borsa, i contratti forward sono accordi over-the-counter (OTC), predisposti su misura in base alle specifiche delle parti contraenti. Tale personalizzazione consente una maggiore flessibilità, ma introduce anche il rischio di credito, poiché non esiste una controparte centrale che garantisca l'operazione.
Caratteristiche e meccanismi principali
- Personalizzazione: i contratti forward possono essere adattati a qualsiasi materia prima, valuta o strumento finanziario e definiti per qualsiasi importo e durata.
- Regolamento: il regolamento di un contratto a termine può avvenire mediante consegna fisica dell'attività sottostante o mediante liquidazione in contanti.
- Prezzo: il prezzo a termine è determinato alla stipula del contratto ed è influenzato da fattori quali il prezzo spot, il tasso privo di rischio e la durata residua fino alla scadenza.
Applicazioni strategiche
- Copertura (hedging): uno degli impieghi principali dei contratti forward è la copertura dalla volatilità dei prezzi. Fissando in anticipo i prezzi di materie prime, valute o altre attività, le imprese possono tutelarsi da movimenti sfavorevoli dei prezzi di mercato.
- Speculazione: gli operatori possono utilizzare i contratti forward per speculare sull'andamento futuro dei prezzi delle attività, con l'obiettivo di trarre profitto dalle variazioni previste.
- Arbitraggio: gli arbitraggisti sfruttano le differenze di prezzo tra mercati o strumenti diversi utilizzando contratti forward per assicurarsi profitti privi di rischio.
Vantaggi dell'operatività in contratti a termine
- Gestione del rischio: fissando i prezzi per operazioni future, i contratti forward possono ridurre in misura significativa l'incertezza associata alle oscillazioni dei prezzi di mercato.
- Efficienza dei costi: i contratti forward non comportano, di norma, pagamenti anticipati (fatti salvi eventuali requisiti di margine), costituendo così uno strumento economicamente efficiente per bloccare o coprire le future variazioni di prezzo.
- Flessibilità: la possibilità di personalizzare i termini dei contratti forward consente alle parti di adeguare con precisione la propria esposizione finanziaria o i propri obiettivi di investimento.
Rischi e considerazioni intrinseci
- Rischio di controparte: l'assenza di una stanza di compensazione centralizzata nel mercato OTC comporta il rischio che una delle parti possa risultare inadempiente alle proprie obbligazioni.
- Rischio di liquidità: uscire da un contratto a termine prima della scadenza può risultare difficoltoso e potrebbe richiedere la negoziazione di un nuovo accordo con un'altra controparte.
- Rischio di mercato: se le condizioni di mercato evolvono sfavorevolmente rispetto alla posizione di una parte in un contratto a termine, ne possono derivare perdite considerevoli, in particolare poiché tali contratti sono spesso a leva.
Orientarsi nel contesto regolamentare
La vigilanza regolamentare sui contratti forward varia a seconda della giurisdizione e si concentra principalmente sul rafforzamento della trasparenza del mercato e sulla riduzione del rischio sistemico. Le riforme successive alla crisi finanziaria del 2008 hanno posto l'accento sulla necessità di segnalare le operazioni in derivati OTC, compresi i forward, al fine di migliorare la visibilità per le autorità di vigilanza e ridurre il rischio di controparte.
In sintesi
La negoziazione di contratti forward offre uno strumento preciso ai partecipanti al mercato per gestire i rischi finanziari, speculare sull'andamento futuro dei prezzi e bloccare i prezzi di materie prime e altre attività. L'impiego strategico dei contratti forward richiede una conoscenza approfondita dei relativi meccanismi, vantaggi e rischi, nonché una costante attenzione all'evoluzione del contesto regolamentare. Con il continuo evolversi dei mercati globali, la negoziazione di forward continuerà a essere un elemento essenziale delle strategie finanziarie di imprese, investitori e istituzioni finanziarie in tutto il mondo, nel delicato equilibrio tra opportunità e rischio.
Le autorità di vigilanza sui mercati mobiliari cooperano a livello internazionale attraverso la International Organization of Securities Commissions (IOSCO), il cui Multilateral Memorandum of Understanding prevede lo scambio di informazioni nelle indagini transfrontaliere sugli abusi di mercato. IFB è a sua volta autorizzata e vigilata dalla Anjouan Offshore Finance Authority (AOFA).