Possiamo costituire una struttura di fondo per Lei
I fondi sono veicoli finanziari che raccolgono risorse da più investitori per investire in varie attività, quali azioni, obbligazioni, immobili o altri titoli, al fine di generare rendimenti. L'obiettivo primario di un fondo è distribuire il rischio di investimento su un portafoglio diversificato, puntando a rendimenti costanti nel tempo.
Esistono diverse tipologie di fondi, tra cui i fondi comuni di investimento, i fondi negoziati in borsa (ETF), gli hedge fund e i fondi di private equity. Ciascuna tipologia ha propri obiettivi di investimento, strategie e strutture operative specifici.
- Fondi comuni di investimento: si tratta di organismi di investimento collettivo che raccolgono denaro da più investitori per investirlo in un portafoglio diversificato di titoli, quali azioni, obbligazioni e altre attività. I fondi comuni sono gestiti da gestori di portafoglio professionisti che assumono le decisioni di investimento in base agli obiettivi di investimento del fondo. Gli investitori possono acquistare o vendere quote dei fondi comuni direttamente dal fondo o tramite un intermediario al valore patrimoniale netto (NAV) calcolato al termine di ciascun giorno di negoziazione.
- Exchange-traded funds (ETF): analogamente ai fondi comuni di investimento, gli ETF raccolgono il denaro degli investitori per investirlo in un portafoglio diversificato di titoli. Tuttavia, gli ETF sono negoziati in borsa come i singoli titoli azionari, consentendo agli investitori di acquistare e vendere quote durante l'intera seduta a prezzi determinati dal mercato. Gli ETF replicano spesso specifici indici di mercato, come l'S&P 500, e possono risultare più efficienti sotto il profilo fiscale e meno onerosi rispetto ai fondi comuni di investimento.
- Hedge fund: si tratta di fondi di investimento alternativi che utilizzano strategie sofisticate per generare rendimenti più elevati gestendo al contempo il rischio. Gli hedge fund si rivolgono in genere a persone con un patrimonio elevato e a investitori istituzionali e ricorrono spesso alla leva finanziaria, alle vendite allo scoperto e ad altre tecniche avanzate per massimizzare i rendimenti. A differenza dei fondi comuni e degli ETF, gli hedge fund sono meno regolamentati e prevedono requisiti minimi di investimento e commissioni più elevati.
- Fondi di private equity: questi fondi investono direttamente in società non quotate oppure rilevano società quotate per ritirarle dal mercato, con l'obiettivo di migliorare l'efficienza operativa e di accrescere il valore delle imprese acquisite. I fondi di private equity sono in genere riservati a investitori accreditati e istituzionali, hanno orizzonti di investimento di lungo periodo e richiedono agli investitori di vincolare il proprio capitale per un periodo predeterminato.
I fondi operano raccogliendo il capitale degli investitori, investendolo secondo gli obiettivi e le strategie del fondo e distribuendo agli investitori gli eventuali redditi o plusvalenze. Sono sorvegliati da gestori professionisti che assumono le decisioni di investimento e amministrano il portafoglio. I gestori applicano commissioni per i propri servizi, che comprendono di norma una commissione di gestione (una percentuale degli attivi gestiti) e, in alcuni casi, una commissione di performance (una percentuale dei profitti).
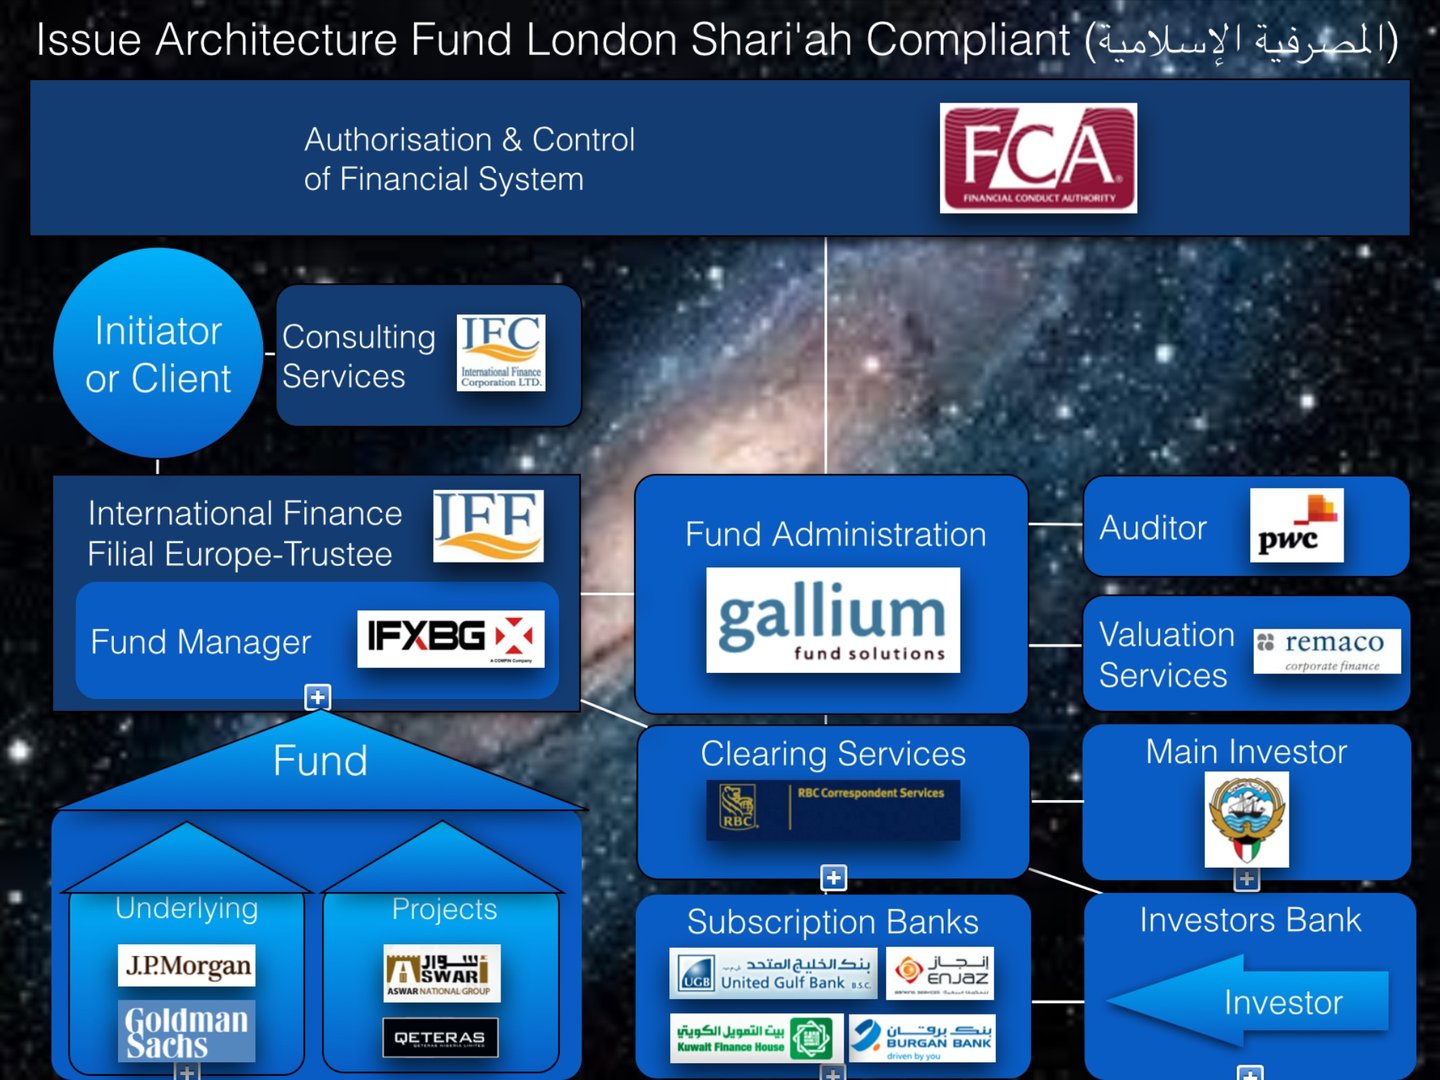
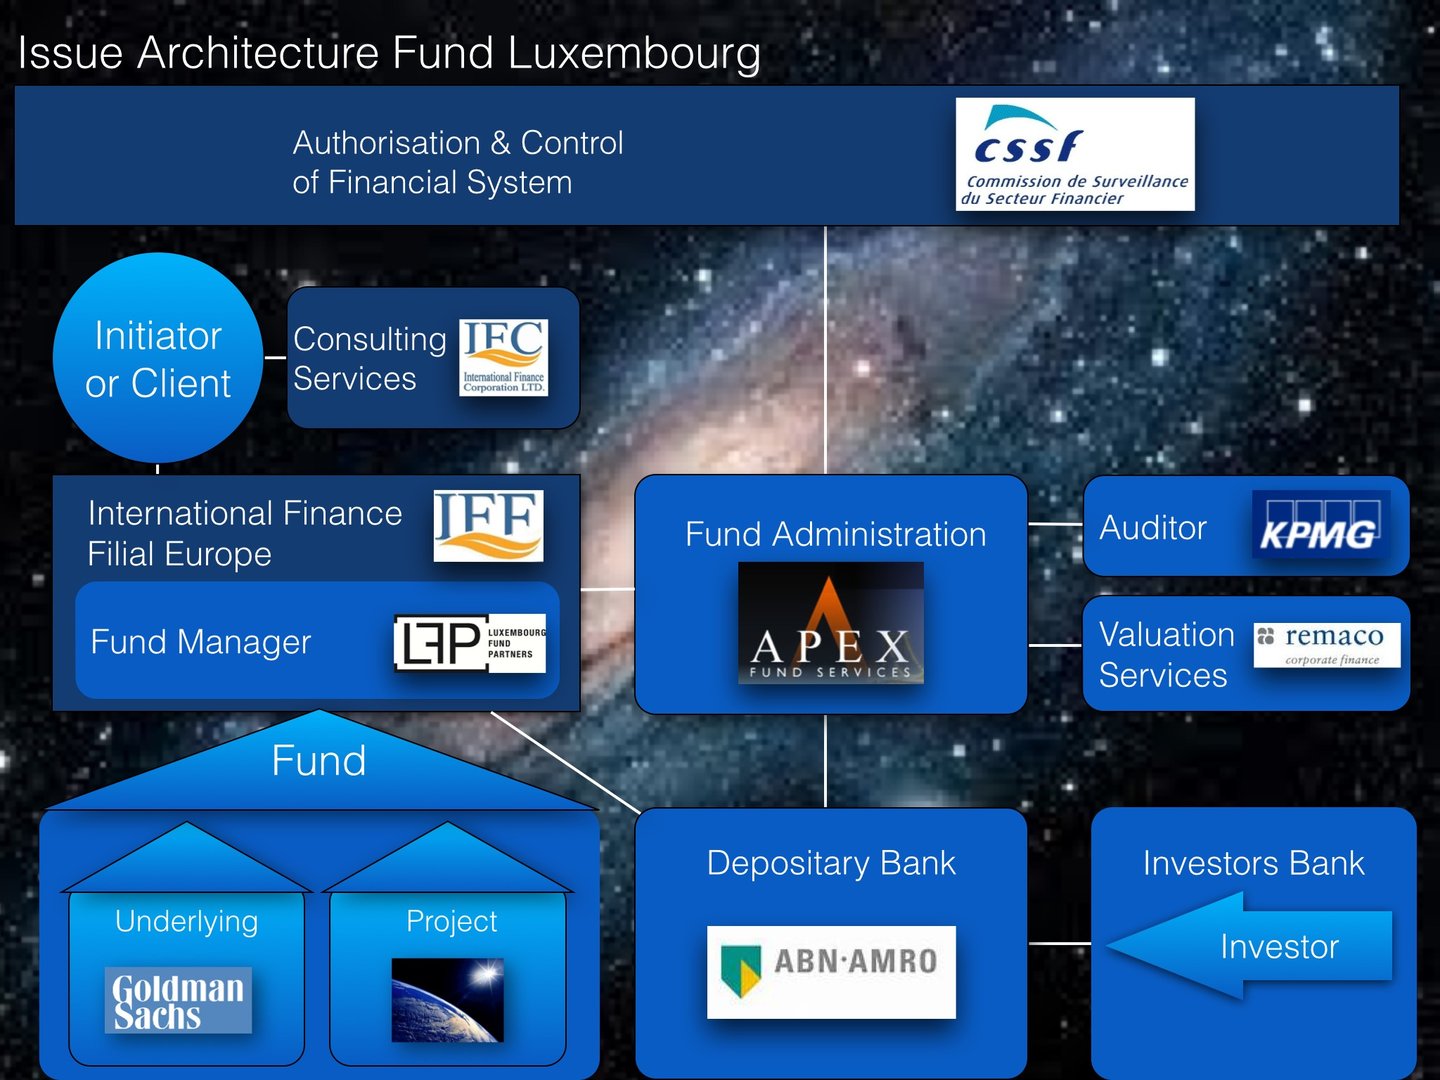
Le sedi tipiche dei fondi, note anche come centri finanziari o domicili dei fondi, sono giurisdizioni dotate di quadri giuridici e regolamentari consolidati, di vantaggi fiscali e di un elevato livello di competenza nel settore dei servizi finanziari. Tali sedi risultano attraenti per i gestori di fondi e per gli investitori in ragione della loro stabilità, trasparenza e reputazione.
Alcune tra le sedi di fondi più diffuse a livello globale sono:
- Stati Uniti: Gli Stati Uniti sono il più grande mercato mondiale dei fondi, con un'ampia gamma di fondi comuni di investimento, exchange-traded fund (ETF), hedge fund e fondi di private equity. I principali centri finanziari sono New York e San Francisco.
- Lussemburgo: in quanto principale domicilio di fondi in Europa, il Lussemburgo è noto per il suo solido quadro regolamentare e per la sua esperienza nella distribuzione transfrontaliera di fondi. Il paese offre un'ampia gamma di strutture di fondi di investimento, tra cui gli organismi di investimento collettivo in valori mobiliari (OICVM/UCITS) e i fondi di investimento alternativi (FIA/AIF).
- Irlanda: Altro importante domicilio fondi europeo, l'Irlanda è un polo di primo piano per i fondi UCITS ed è nota per il suo contesto regolamentare efficiente e trasparente. Dublino è il principale centro finanziario irlandese.
- Isole Cayman: Questo Territorio Britannico d'Oltremare è un rilevante domicilio offshore per i fondi, in particolare per gli hedge fund e i fondi di private equity. Le Isole Cayman offrono un contesto fiscalmente neutrale, un quadro regolamentare flessibile e un elevato livello di riservatezza.
- Isole Vergini Britanniche (BVI): Analogamente alle Isole Cayman, le BVI sono una sede offshore molto diffusa per i fondi, con neutralità fiscale, un ordinamento giuridico favorevole alle imprese e un'ampia rete di prestatori di servizi. I fondi delle BVI sono particolarmente apprezzati dai gestori emergenti e dai fondi di minori dimensioni.
- Bermuda: Altro importante domicilio offshore per i fondi, le Bermuda sono note per il regime fiscale favorevole, un settore dei servizi finanziari ben regolamentato e una forza lavoro altamente qualificata. Rappresentano una sede privilegiata per hedge fund, fondi di titoli legati ad assicurazioni e fondi di private equity.
- Hong Kong e Singapore: questi centri finanziari asiatici sono cresciuti rapidamente negli ultimi anni, attirando un'ampia gamma di fondi, tra cui fondi comuni, hedge fund e fondi di private equity. Entrambe le giurisdizioni offrono contesti ben regolamentati, forza lavoro qualificata e vicinanza ai mercati asiatici in rapida crescita.
- Svizzera: Forte di una consolidata reputazione per la competenza nei servizi finanziari, la Svizzera ospita numerose banche private, gestori patrimoniali e hedge fund. Il Paese offre un ambiente politico stabile, un solido quadro normativo e stretti legami con i mercati europei, pur non facendo parte dell'EU.
- Paesi Bassi: noti per il solido quadro giuridico e per le strutture di fondi fiscalmente efficienti, i Paesi Bassi rappresentano una sede interessante per i fondi a vocazione europea, in particolare per i fondi di private equity e immobiliari.
Questi sono solo alcuni dei luoghi di domiciliazione dei fondi più comuni a livello mondiale. La scelta del domicilio del fondo dipende da vari fattori, quali gli obiettivi di investimento del fondo, la base di investitori di riferimento, i requisiti regolamentari e le considerazioni fiscali.
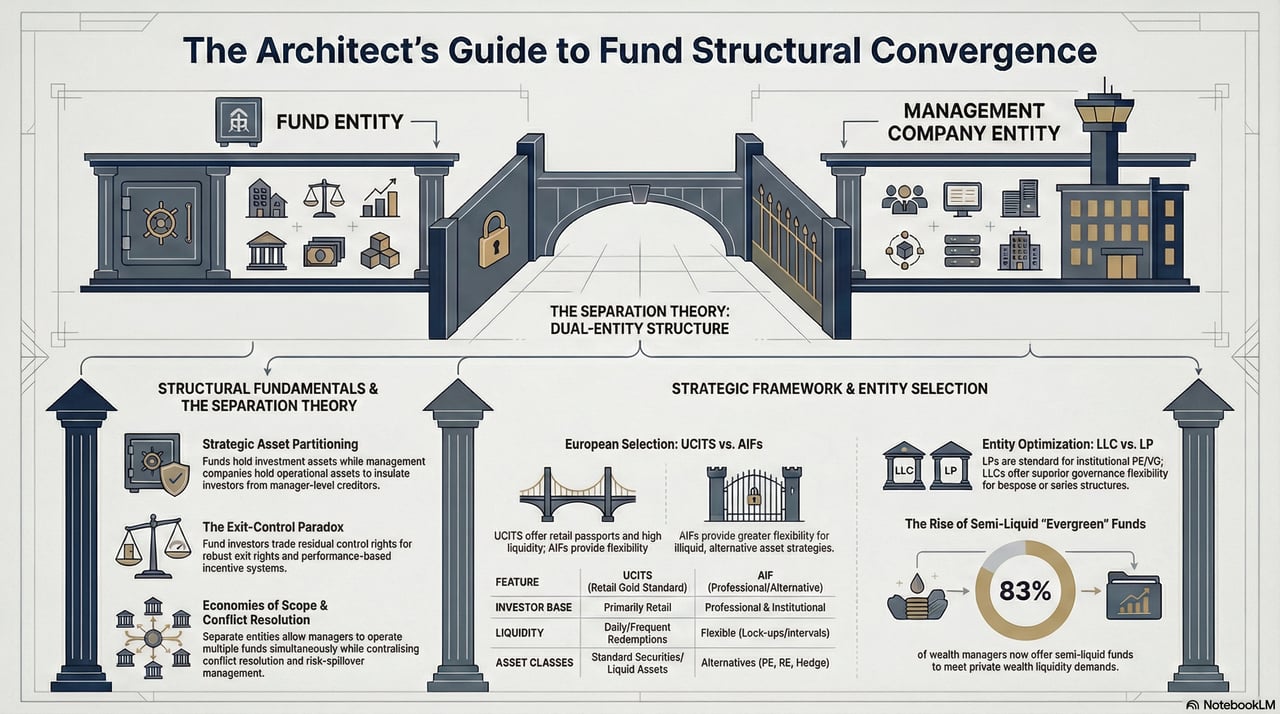
Fondi di investimento: principali piattaforme e mercati
I fondi di investimento, tra cui i fondi comuni, gli exchange-traded fund (ETF), gli hedge fund e i fondi di private equity, sono negoziati su diverse piattaforme a livello globale. Tali fondi svolgono un ruolo centrale nella gestione patrimoniale raccogliendo le risorse di investitori istituzionali e al dettaglio per investirle in portafogli diversificati che comprendono azioni, strumenti a reddito fisso, immobili, materie prime e investimenti alternativi.
Piattaforme globali per i fondi
1. Borsa del Lussemburgo (LuxSE)
Il Lussemburgo è uno dei principali domicili di fondi a livello mondiale, in particolare per i fondi di investimento transfrontalieri. Il quadro regolamentare del Paese favorisce la costituzione di OICVM (Organismi di Investimento Collettivo in Valori Mobiliari, UCITS) e di FIA (Fondi di Investimento Alternativi, AIF), rendendolo una sede privilegiata per i gestori patrimoniali europei e internazionali. Numerosi fondi di investimento globali hanno domicilio in Lussemburgo, grazie alla solidità della governance, alla neutralità fiscale e all'accesso ai mercati europei.
2. Irish Stock Exchange (Euronext Dublin)
Euronext Dublin è un altro operatore chiave nel mercato globale dei fondi, specializzato nella quotazione di ETF, fondi comuni e hedge fund. L'Irlanda è il secondo domicilio di fondi in Europa dopo il Lussemburgo, nota per l'efficienza nell'amministrazione dei fondi e per la conformità alla normativa europea. Il suo International Financial Services Centre (IFSC) attrae fondi da tutto il mondo.
3. Isole Cayman
Le Isole Cayman sono una giurisdizione di primo piano per gli hedge fund e i fondi di private equity. Rinomate per le politiche fiscali favorevoli e per il quadro giuridico flessibile, le Isole Cayman sono il domicilio d'elezione dei fondi di investimento alternativi rivolti a investitori istituzionali.
Mercati regionali dei fondi
Nord America
Il Nord America è il mercato più ampio e maturo per i fondi di investimento, sostenuto da una forte domanda di investitori retail e istituzionali.
1. Stati Uniti
Gli Stati Uniti dominano il settore mondiale dei fondi, con la maggior parte dei fondi comuni e degli ETF negoziati sulle principali borse, come il New York Stock Exchange (NYSE) e il NASDAQ. Le principali famiglie di fondi, quali BlackRock, Vanguard, Fidelity e State Street, gestiscono alcuni dei fondi più grandi al mondo, offrendo prodotti che spaziano dai fondi indicizzati passivi ai fondi comuni a gestione attiva. Gli Stati Uniti sono inoltre un polo per i fondi di private equity e gli hedge fund, in particolare nei centri finanziari come New York e Boston.
2. Canada
Il mercato canadese dei fondi, incentrato sul Toronto Stock Exchange (TSX), è noto per l'ampia gamma di fondi comuni e ETF, tra cui quelli focalizzati su azioni nazionali, energia e materie prime. Anche il settore canadese della gestione del risparmio sta ampliando la propria offerta di investimenti alternativi, tra cui fondi di private equity e di infrastrutture.
Europa
L'Europa è leader mondiale nei fondi transfrontalieri, con una quota significativa dell'attività dei fondi concentrata in Lussemburgo e in Irlanda.
1. Regno Unito
Il London Stock Exchange (LSE) è una piattaforma di primo piano per ETF, investment trust e fondi comuni. Dopo la Brexit, il Regno Unito continua ad attrarre fondi focalizzati su azioni globali, reddito fisso e attività alternative, grazie ai suoi mercati dei capitali profondi e a un solido quadro regolamentare.
2. Germania
Il mercato tedesco dei fondi ruota attorno alla piattaforma Deutsche Börse (Xetra), che ospita un'ampia gamma di ETF e fondi comuni di investimento, rivolti sia agli investitori al dettaglio sia a quelli istituzionali, con particolare attenzione ai titoli azionari e a reddito fisso europei.
3. Francia e Paesi Bassi
I fondi quotati su Euronext Paris e Euronext Amsterdam si rivolgono a una base di investitori diversificata, con prodotti che spaziano dagli ETF che replicano un indice ai fondi di investimento alternativi specializzati.
Asia-Pacifico
L'area Asia-Pacifico è un mercato in rapida crescita per i fondi, trainato dall'aumento della ricchezza e dalla crescente diffusione dei veicoli di investimento.
1. Giappone
La Borsa di Tokyo (TSE) ospita un numero significativo di ETF e fondi comuni, molti dei quali incentrati su azioni e titoli a reddito fisso nazionali. Anche l'enorme settore dei fondi pensione giapponesi alimenta la domanda di prodotti d'investimento istituzionali.
2. Hong Kong
La Borsa di Hong Kong (HKEX) è un polo di riferimento per i fondi globali e regionali e offre ETF, fondi comuni e hedge fund. Hong Kong funge inoltre da porta d'accesso per gli investitori della Cina continentale attraverso programmi come Stock Connect.
3. Singapore
La Singapore Exchange (SGX) è nota per il proprio orientamento verso ETF e fondi strutturati, e offre prodotti rivolti ai mercati regionali e globali. Singapore funge inoltre da domicilio per hedge fund e fondi di private equity, grazie a un contesto regolamentare favorevole.
4. Australia
L'Australian Securities Exchange (ASX) è una piattaforma di riferimento per gli ETF e i fondi gestiti, incentrata su azioni australiane, materie prime e diversificazione globale.
Medio Oriente e Africa
1. Emirati Arabi Uniti (EAU)
Gli Emirati Arabi Uniti, in particolare attraverso il Dubai International Financial Centre (DIFC), si stanno affermando come polo per i fondi rivolti agli investitori mediorientali. Offrono una piattaforma sia per i fondi convenzionali sia per quelli conformi alla Sharia.
2. Sudafrica
La Johannesburg Stock Exchange (JSE) ospita una gamma di ETF e fondi comuni, con particolare enfasi sulle azioni e sulle materie prime locali.
Principali tendenze del mercato globale dei fondi
- Crescita dell'investimento passivo: gli ETF stanno guadagnando rapidamente terreno a livello globale, sostenuti dalla domanda degli investitori di veicoli di investimento diversificati e a basso costo.
- Investimenti alternativi: hedge fund, fondi di private equity e fondi infrastrutturali stanno ampliando la propria portata, poiché gli investitori istituzionali ricercano la diversificazione.
- Sostenibilità e focus ESG: I fondi con mandati ambientali, sociali e di governance (ESG) registrano una forte crescita, riflettendo l'evoluzione delle preferenze degli investitori.
- Integrazione tecnologica: le piattaforme digitali e i robo-advisor rendono l'investimento in fondi più accessibile agli investitori al dettaglio, soprattutto nei mercati emergenti.
Questa rete globale di piattaforme di fondi offre agli investitori l'accesso a un'ampia gamma di veicoli di investimento, dai fondi comuni e dagli ETF tradizionali ai prodotti specializzati di hedge fund e private equity. Ciascun mercato presenta opportunità specifiche, determinate dalle normative locali, dalle preferenze degli investitori e dalle condizioni macroeconomiche, rendendo il settore globale dei fondi al tempo stesso dinamico e indispensabile per la finanza moderna.
La creazione di un proprio fondo di investimento comporta diverse fasi fondamentali, tra cui la definizione degli obiettivi e della struttura del fondo, la scelta di una giurisdizione idonea, l'ottenimento delle necessarie autorizzazioni e registrazioni e la predisposizione dell'infrastruttura operativa del fondo.
Di seguito una guida passo per passo per la costituzione di un proprio fondo di investimento:
- Definire la strategia e gli obiettivi di investimento: Stabilire gli obiettivi di investimento del fondo, le attività o i settori target, l'approccio di investimento e la strategia di gestione del rischio. Tenere conto di fattori quali le condizioni di mercato, la propensione degli investitori e la propria competenza nel settore prescelto.
- Scelta della struttura del fondo: selezioni la forma giuridica più adatta al Suo fondo, ad esempio una società in accomandita, una società di capitali o un trust. La struttura deve essere coerente con la strategia di investimento del fondo, con gli investitori di riferimento e con i requisiti della giurisdizione.
- Selezionare il domicilio del fondo: Scegliere una giurisdizione adeguata per il Suo fondo, tenendo conto di fattori quali la regolamentazione, gli aspetti fiscali, le preferenze degli investitori e i costi operativi. Tra i domicili di fondi più diffusi figurano Stati Uniti, Lussemburgo, Irlanda, Isole Cayman, Isole Vergini Britanniche, Bermuda, Hong Kong, Singapore, Svizzera e Paesi Bassi.
- Costituire un team: formare un team dotato delle competenze e dell'esperienza necessarie per gestire il fondo, comprendente gestori di portafoglio, analisti, professionisti della gestione del rischio e personale di supporto.
- Predisposizione della documentazione d'offerta: Predisporre la documentazione d'offerta del fondo, quale il prospetto o il memorandum di collocamento privato (PPM), che dovrà illustrare gli obiettivi di investimento, la strategia, la struttura commissionale, i fattori di rischio e ogni altra informazione rilevante del fondo. Consultare il Consulente legale per assicurare la conformità dei documenti alla normativa applicabile.
- Registrare il fondo e ottenere le autorizzazioni regolamentari: a seconda del domicilio prescelto e della struttura del fondo, può essere necessario registrare il fondo presso le competenti autorità di vigilanza e ottenere le necessarie licenze o autorizzazioni. Ciò può comportare il deposito dei documenti d'offerta del fondo, la trasmissione di informazioni sul team di gestione del fondo e il soddisfacimento di altri requisiti regolamentari.
- Nomina dei fornitori di servizi: Incaricare i principali fornitori terzi, quali un amministratore del fondo, un depositario, un prime broker, un revisore e un consulente legale. Tali fornitori di servizi svolgono ruoli essenziali nelle operazioni, nella compliance e nella rendicontazione del fondo.
- Predisporre l'infrastruttura operativa del fondo: Istituire i sistemi e i processi necessari all'operatività quotidiana del fondo, tra cui l'esecuzione delle operazioni, la gestione del portafoglio, la gestione del rischio e la reportistica agli investitori.
- Commercializzare il fondo presso i potenziali investitori: Elaborare un piano di marketing per attrarre investitori, che può comprendere attività di networking, la partecipazione a eventi di settore e l'utilizzo di relazioni già esistenti. Occorre tenere conto di eventuali restrizioni regolamentari applicabili alle attività di commercializzazione e sollecitazione, in particolare quando ci si rivolge a investitori di giurisdizioni diverse.
- Avviare il fondo: Una volta ottenute le necessarie approvazioni e registrazioni e predisposta l'infrastruttura del fondo, è possibile avviarlo accettando i primi investimenti degli investitori.
La costituzione di un fondo di investimento può rivelarsi un processo complesso e dispendioso in termini di tempo, con numerosi aspetti regolamentari, legali e operativi da considerare. È fondamentale rivolgersi a professionisti esperti, quali avvocati, commercialisti e consulenti specializzati in fondi, per assicurare il buon esito del lancio del fondo e la conformità continuativa alla normativa applicabile.
Documentazione essenziale per la costituzione di un fondo IFB
La costituzione di un fondo nell’ambito della struttura ombrello di IFB richiede una preparazione meticolosa e il rispetto di rigorosi requisiti legali e regolamentari. Il Suo consulente legale svolgerà un ruolo determinante nella predisposizione dei sei documenti fondamentali per il buon esito del lancio del fondo:
1. Private Placement Memorandum (PPM)
2. Contratto di limited partnership (Limited Partnership Agreement, LPA)
3. Contratto di sottoscrizione
4. Contratto di gestione degli investimenti
5. Accordo operativo del General Partner
6. Contratto operativo della società di gestione
Per un fondo statunitense sono tipicamente richiesti anche diversi servizi accessori e adempimenti formali. Tra questi figurano la costituzione della limited partnership, della società di gestione e del general partner; la redazione dell'operating agreement della società di gestione; la predisposizione e la presentazione della registrazione EDGAR; la redazione e il deposito delle notifiche Form D a livello statale e federale e, ove necessario, la predisposizione e il deposito di ulteriori registrazioni o esenzioni statali o federali, unitamente alla restante documentazione essenziale per la costituzione del fondo.
1. Private Placement Memorandum (PPM)
Il Private Placement Memorandum è un documento informativo completo in materia di titoli, che fornisce ai potenziali investitori tutte le informazioni rilevanti sul fondo. La sua finalità è consentire agli investitori di assumere decisioni di investimento consapevoli. Analogamente a un prospetto in una offerta pubblica iniziale, il PPM offre informazioni dettagliate sulla struttura del fondo, sui termini, sul profilo della società di gestione e tratta questioni essenziali quali i potenziali rischi connessi alla strategia di investimento, alle condizioni di mercato, ai limiti di investimento e altro ancora.
Per un approfondimento sul contenuto di un PPM, La invitiamo a consultare la nostra pubblicazione: «Cosa contiene un Private Placement Memorandum?»
2. Contratto di limited partnership (LPA)
Il Limited Partnership Agreement costituisce il fondamento giuridico del fondo. Definisce i termini del fondo e illustra i diritti e gli obblighi sia degli investitori sia del gestore del fondo. A differenza del PPM, redatto in un linguaggio accessibile, l'LPA è un documento giuridico dettagliato che disciplina i complessi aspetti operativi del fondo. Tra gli elementi principali dell'LPA figurano:
- Poteri e gestione: Una descrizione completa dei poteri, delle attività e del compenso del socio accomandatario, nonché della gestione complessiva della società di persone.
- Commissioni e spese: una trattazione esaustiva di tutte le commissioni e spese, comprese le commissioni di gestione, gli incentivi legati alla performance e gli altri possibili oneri a carico del fondo, che incidono in ultima analisi, direttamente o indirettamente, sui limited partner.
- Allocazione di utili e perdite: una descrizione delle modalità di allocazione e distribuzione di utili e perdite tra tutti i partner, comprensiva delle metodologie di calcolo degli utili e della tempistica dei rimborsi.
- Requisiti relativi al capitale di investimento: disposizioni dettagliate sul capitale di investimento, comprese le procedure di prelievo e rimborso, gli obblighi di preavviso, gli importi minimi e massimi di prelievo, i periodi di lock-up, i meccanismi di gate, le date di distribuzione e ogni altra condizione pertinente.
- Ciclo di vita del fondo: descrizione della costituzione, dello scopo, della durata e delle procedure di cessazione del fondo, siano esse volontarie o involontarie.
- Attività dell'esercizio: Sintesi delle attività annuali, comprendenti obblighi di rendicontazione, procedure contabili, bilanci, revisioni contabili (ove previste), quadratura dei conti di capitale e tenuta di libri e registri.
- Responsabilità e manleva: clausole di limitazione della responsabilità e di manleva a disposizione dei soci accomandanti, del socio accomandatario e del gestore degli investimenti.
- Procura: designazione che attribuisce al socio accomandatario (general partner) il potere di agire per conto dei soci accomandanti (limited partners) per finalità quali l'esercizio del diritto di voto sui titoli del fondo, l'esecuzione degli investimenti del fondo, l'ammissione di nuovi soci accomandanti e la modifica dei documenti costitutivi del fondo necessaria per le attività correnti del fondo.
- Requisiti aggiuntivi: qualsiasi altro obbligo o elemento che il fondo richieda ai propri partner.
Per formalizzare il proprio investimento, l'investitore deve sottoscrivere una pagina di controfirma, con cui accetta di essere vincolato dai termini del Limited Partnership Agreement o dell'Operating Agreement, a seconda del caso.
3. Contratto di sottoscrizione
Il Subscription Agreement (contratto di sottoscrizione) costituisce lo strumento contrattuale tra l'investitore e il fondo. Esso specifica l'impegno di capitale iniziale dell'investitore e definisce i termini in base ai quali viene effettuato l'investimento. Il documento offre agli investitori una chiara indicazione delle fasi necessarie per acquisire quote di partecipazione in qualità di socio accomandante del fondo e fornisce ai gestori del fondo informazioni essenziali sull'idoneità dell'investitore. Gli investitori sono tenuti ad attestare di soddisfare determinati criteri di idoneità, ad esempio quelli di «accredited investor» (investitore accreditato) o di «qualified client» (cliente qualificato), come previsto dalla normativa della Securities and Exchange Commission (SEC) e dalle leggi statali pertinenti.
4. Contratto di gestione degli investimenti
Il Contratto di gestione degli investimenti (Investment Management Agreement) definisce il rapporto formale tra il fondo e la società di gestione degli investimenti. Esso individua i servizi che il gestore del fondo presterà a fronte di un compenso e conferisce al gestore una procura. Tale potere affida al gestore il compito di assistere il fondo, con attività di consulenza, in relazione al suo patrimonio e agli eventuali conferimenti effettuati dai soci accomandanti, e gli attribuisce ampia discrezionalità nella gestione dei fondi e dei titoli degli investitori, in coerenza con la strategia di investimento del fondo. Poiché il gestore del fondo e il socio accomandatario sono spesso controllati dalle medesime persone (gli sponsor), il contratto viene di norma sottoscritto dagli stessi firmatari per entrambe le parti.
5. Accordi operativi
(Contratti operativi della società di gestione e del socio accomandatario)
Gli Operating Agreement relativi alla società di gestione e al general partner sono documenti giuridici fondamentali, che definiscono i diritti, le responsabilità e le strutture di governance dei principali soggetti del fondo. Ciascun documento specifica le modalità di ripartizione delle partecipazioni e dei poteri decisionali tra i soggetti principali del general partner e della società di gestione. Pur non essendo comunicati agli investitori, tali accordi devono essere redatti con la massima accuratezza per garantire la conformità a tutte le leggi e ai requisiti regolamentari applicabili.
6. Deposito del Form D e altre registrazioni
Oltre ai documenti fondamentali del fondo, il rispetto degli adempimenti regolamentari è imprescindibile. Per i fondi statunitensi, ciò comprende la predisposizione e la presentazione dei Form D alla SEC e alle autorità statali competenti in materia di valori mobiliari. A seconda dell'attività e della struttura del fondo, può inoltre rendersi necessaria la registrazione come consulente d'investimento o come commodity pool operator presso la Commodity Futures Trading Commission (CFTC), unitamente alla ulteriore documentazione essenziale per la costituzione del fondo.
Assicurando che tutta la documentazione sia predisposta con la massima cura e allineata agli standard regolamentari, IFB getta solide basi per il lancio del Suo fondo. Il nostro impegno è sostenerLa nel rafforzare la fiducia degli investitori, nel garantire la compliance e nel favorire il successo duraturo del fondo.
Qualora Lei necessiti di ulteriori chiarimenti o assistenza su qualsiasi aspetto del processo di costituzione del fondo, non esiti a rivolgersi al nostro team di esperti presso IFB. Siamo a Sua disposizione per fornirLe orientamento e supporto in ogni fase.
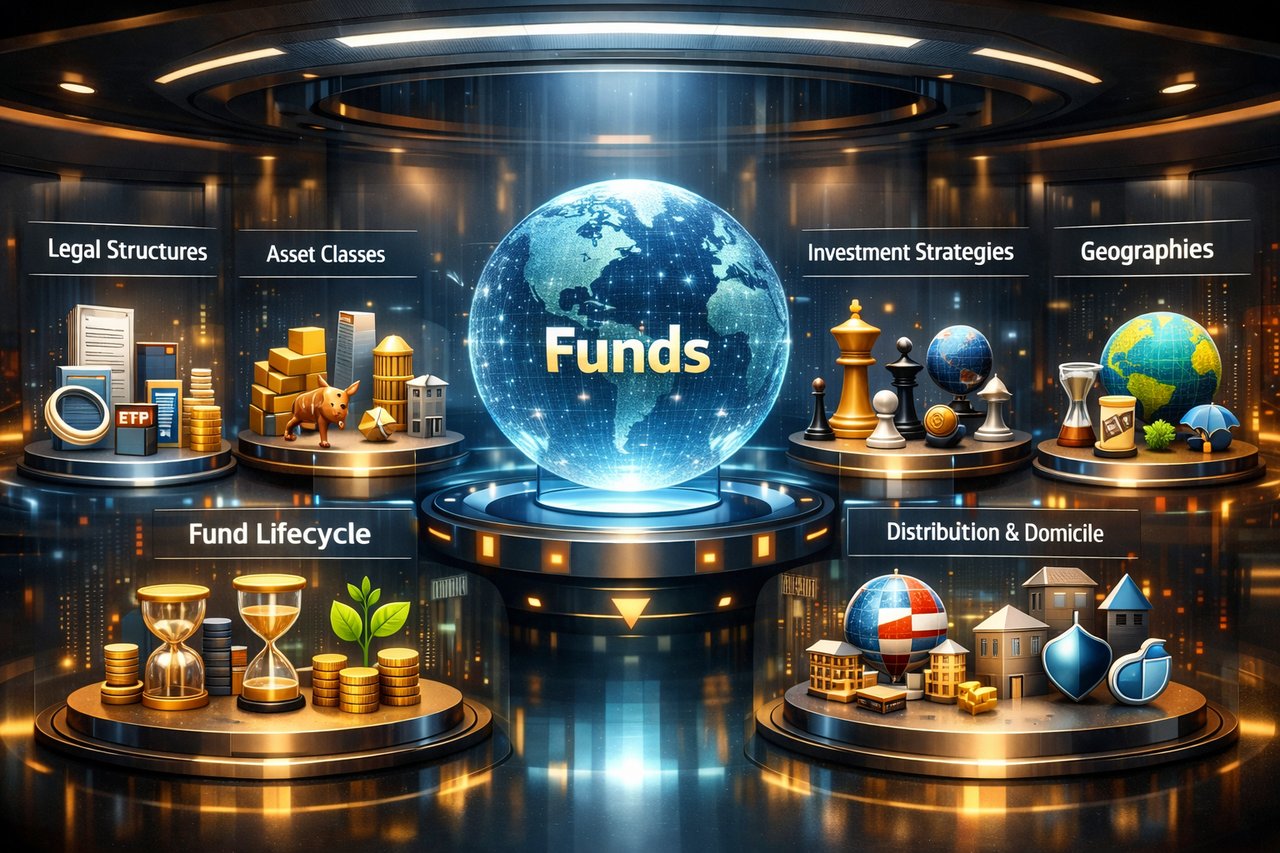
Costi di emissione e mantenimento di obbligazioni e fondi di investimento
| Categoria | Tipo di costo | Obbligazioni | Fondi di investimento |
|---|---|---|---|
| Emissione iniziale e configurazione | Commissioni di sottoscrizione | Dallo 0,5% al 2,0% dell'importo complessivo dell'emissione | 2,0%–6,0% (commissioni di collocamento) |
| Spese legali e regolamentari | 0,05%–0,3% dell'importo dell'emissione (EUR 10.000–EUR 50.000) | €25k–€200k | |
| Commissioni delle agenzie di rating | 0,02%–0,1% dell'emissione totale | Tipicamente non applicabile | |
| Commissioni di quotazione | €5k–€50k | €25k–€250k | |
| Marketing e distribuzione | 0,1%–0,5% dell'importo dell'emissione | €20k–€200k | |
| Strutturazione dei rapporti con il depositario e il custode | Tipicamente non applicabile | €10.000–€50.000 | |
| Revisione e valutazione | Di norma inclusi nelle spese legali | €10.000–€50.000 | |
| Registrazione regolamentare | €10.000–€50.000 | €5k–€50k | |
| Nomina del trustee e dell'agente di pagamento | 2.000–20.000 € | Tipicamente non applicabile | |
| Impostazione delle Investor Relations | €15k–€50k | Incluso nelle attività di marketing (EUR 20.000–EUR 200.000) | |
| Manutenzione continuativa | Commissioni di gestione | n/d | 0,5%–2,0% annuo degli AUM |
| Commissioni di custodia e di banca depositaria | n/d | 0,02%–0,1% annuo degli AUM | |
| Amministrazione e contabilità | da 10.000 a 100.000 EUR annui (segnalazioni di compliance) | 0,05%–0,25% annuo degli AUM | |
| Onorari di revisione contabile | Di norma incluso nella reportistica | da EUR 10.000 a EUR 50.000 annui | |
| Commissioni del trustee e dell'agente di pagamento | 2.000–20.000 € annui | Tipicamente non applicabile | |
| Reportistica e compliance | EUR 10.000–100.000 annui | €15k–€75k annui | |
| Investor Relations | da 15.000 EUR a 50.000 EUR annui | EUR 20.000–75.000 annui | |
| Commissioni di distribuzione e di vendita | Tipicamente non applicabile | 0,1%–1,0% annuo (commissioni di mantenimento) | |
| Pagamenti delle cedole | Cedola annua dal 2% all'8% | Tipicamente non applicabile | |
| Commissioni di performance | Tipicamente non applicabile | Dal 10% al 20% del rendimento in eccesso (condizionato) |
Quadro comparativo e considerazioni sulla gestione dei costi
- Obbligazioni: comportano in genere costi iniziali di emissione fissi rilevanti, ma costi annuali di mantenimento comparativamente inferiori (esclusi i pagamenti di interessi). I costi per interessi rappresentano un onere significativo nel lungo periodo.
- Fondi: presentano costi di avvio moderatamente inferiori (in proporzione alla scala), ma spese operative correnti sensibilmente più elevate, direttamente legate agli AUM. I costi aumentano proporzionalmente alla crescita del fondo, in particolare attraverso le commissioni di gestione e le eventuali commissioni di performance.
Costi connessi all'emissione e alla gestione dei fondi di investimento
L'avvio e la gestione di fondi di investimento, siano essi fondi comuni, hedge fund o ETF, comportano costi specifici, elencati in dettaglio di seguito:
A. Avvio del fondo (costi iniziali di costituzione)
1. Costi legali e regolamentari
- Redazione del prospetto del fondo, dei contratti di gestione degli investimenti e dei manuali di compliance. Di norma tra EUR 25.000 e EUR 200.000, a seconda della complessità e della giurisdizione.
2. Commissioni di registrazione e regolamentari
- Commissioni di deposito presso le autorità di vigilanza sui mercati mobiliari (ad es. SEC, FCA, BaFin, CSSF). Indicativamente EUR 5.000–50.000, a seconda della giurisdizione.
3. Marketing e distribuzione
- Costi connessi al materiale di marketing del fondo, alla creazione del sito web, al branding e alle attività promozionali. In genere variano da EUR 20.000 a EUR 200.000, con differenze significative in funzione del mercato di riferimento e delle dimensioni del fondo.
4. Commissioni di attivazione del servizio di banca depositaria e custode
- Commissioni della banca depositaria per gli accordi di custodia. L'allestimento iniziale comporta di norma costi compresi tra EUR 10.000 e EUR 50.000.
B. Costi operativi e di manutenzione ricorrenti
1. Commissioni di gestione
- Addebitata annualmente dai gestori patrimoniali per la gestione del portafoglio. Intervallo abituale: 0,5%–2,0% annuo delle attività in gestione (AUM).
2. Commissioni di custodia e di depositario
- Oneri ricorrenti di custodia applicati dalle banche depositarie. In genere dallo 0,02% allo 0,10% annuo del patrimonio in gestione (AUM), talvolta con commissioni fisse minime.
3. Commissioni di amministrazione e contabilità
- Calcolo del valore patrimoniale netto (NAV), tenuta della contabilità e reportistica agli investitori. In genere compreso tra lo 0,05% e lo 0,25% annuo degli attivi del fondo.
4. Spese di revisione contabile
- Revisione contabile annuale del bilancio. Tipicamente tra 10.000 e 50.000 EUR all'anno.
5. Costi legali e di compliance
- Supervisione della conformità normativa e servizi continuativi di consulenza legale. Gli importi si collocano tipicamente tra € 15.000 e € 75.000 all'anno.
6. Commissioni di distribuzione e di vendita (trailer fee)
- Compensi corrisposti a intermediari finanziari e piattaforme per la distribuzione continuativa. Spesso compresi tra lo 0,1% e l'1,0% annuo, a seconda del canale distributivo.
7. Commissioni di performance (facoltative/condizionate)
- Remunerazione aggiuntiva applicata ai rendimenti del fondo che eccedono un parametro di riferimento predefinito. Di norma è fissata tra il 10% e il 20% della sovraperformance rispetto a parametri di riferimento o high-water mark predefiniti.
8. Investor Relations e comunicazione
- Costi delle attività continuative di investor relations, delle relazioni periodiche e delle comunicazioni. I budget annuali si aggirano in genere tra 20.000 e 75.000 EUR.