יצירת מטבע
מטבע
ניתוח מקיף של יצירה, תמחור ומשברים אפשריים
מבוא
המטבע הוא מוסד יסוד התומך בכלכלות המודרניות ומשמש אמצעי חליפין, יחידת חשבון ומאגר ערך. עם זאת, התהליכים הכרוכים ביצירתו, הגורמים הקובעים את ערכו והסיכונים העלולים להביא לקריסתו מורכבים ורב-ממדיים. ניתוח מקיף זה נועד לספק בחינה מעמיקה של היבטים אלה, בהתבסס על תובנות ממקורות מקצועיים שונים, ובהם ספרות אקדמית, פרסומי בנקים מרכזיים וניתוחי מומחים.
I. יצירת מטבע
יצירת מטבע היא תהליך מורכב הכולל יחסי גומלין בין בנקים מרכזיים, בנקים מסחריים והמערכת הפיננסית הרחבה. הבנת המנגנונים והכלים שבהם משתמשים גופים אלה חיונית להבנת הדינמיקה של היצע המטבע והשפעתו על כלכלות.
א. תפקידם של הבנקים המרכזיים
לבנקים מרכזיים תפקיד מכריע בניהול היצע המטבע באמצעות מגוון כלי מדיניות מוניטרית והתערבויות. פעולות אלה נועדו להשפיע על התנאים הכלכליים, לתמוך ביציבות הפיננסית ולשמור על יציבות מחירים.
1. כלי מדיניות מוניטרית
א. פעולות שוק פתוח (OMOs)
פעולות שוק פתוח (OMO) היו באופן מסורתי כלי עיקרי שבו משתמשים בנקים מרכזיים כדי לכוון את הריביות לטווח קצר ואת היצע יתרות הנזילות. באמצעות פעולות שוק פתוח, בנקים מרכזיים קונים או מוכרים ניירות ערך ממשלתיים בשוק הפתוח, ובכך משפיעים על יתרות הבנקים המסחריים ובהתאם על יכולת האשראי שלהם. מאז 2008, עם זאת, הפדרל ריזרב ובנקים מרכזיים גדולים אחרים פועלים עם יתרות נזילות בשפע ומכוונים את הריביות בעיקר באמצעות הריבית המשולמת על יתרות אלה ובאמצעות מנגנוני קבע. באמצעות רכישת ניירות ערך מזרים הבנק המרכזי נזילות למערכת הבנקאית, מוריד ריביות ומעודד אשראי והוצאה, ובסופו של דבר מרחיב את היצע המטבע. לעומת זאת, מכירת ניירות ערך מושכת נזילות, מעלה ריביות ומצמצמת את היצע המטבע.
ב. שיעור היוון
שער ההיוון הוא הריבית שבנקים מרכזיים גובים על הלוואות קצרות טווח לבנקים מסחריים (בארצות הברית: הריבית בחלון ההיוון של הפדרל ריזרב; היא נבדלת מריבית הקרנות הפדרליות, הריבית שבה בנקים מלווים זה לזה יתרות רזרבה). שינויים בשער ההיוון יכולים להשפיע על עלות האשראי לבנקים מסחריים, ובכך על הריבית שהם גובים מצרכנים ומעסקים. כאשר בנקים מרכזיים מורידים את שער ההיוון, הלוואת כספים נעשית זולה יותר לבנקים מסחריים, והדבר מעודד אותם להגדיל את פעילות האשראי, שכן עלויות הלוואה נמוכות יותר יכולות לעבור ללקוחות. כתוצאה מכך, הגידול באשראי ובפעילות הכלכלית מוביל להרחבת היצע המטבע.
ג. דרישות רזרבה
דרישות רזרבה הן תקנות הקובעות את סכום המזומנים המינימלי שבנקים מסחריים חייבים להחזיק כנגד הפיקדונות שלהם. בנקים מרכזיים רבים צמצמו את חשיבותן: הפדרל ריזרב קבע את הדרישה על אפס במרץ 2020, ה-ECB מחיל דרישה של 1%, ולבנק אוף אינגלנד אין דרישה כזו. במקומות שבהם הן נמצאות בשימוש, כמו בסין או בהודו, שינויים בשיעור משפיעים על עלויות המימון והנזילות של הבנקים, ואינם קובעים באופן מכני את היקף האשראי שהם יכולים להעניק.
2. הרחבה כמותית (QE)
בתקופות של מצוקה כלכלית, או כאשר כלי המדיניות המוניטרית המסורתיים מאבדים מיעילותם, בנקים מרכזיים עשויים לפנות לאמצעים בלתי קונבנציונליים כגון הרחבה כמותית (QE). QE כוללת רכישות בהיקף נרחב של ניירות ערך ארוכי טווח, לרבות אגרות חוב ממשלתיות וניירות ערך מגובי משכנתאות, בידי בנקים מרכזיים, במטרה להזרים נזילות ישירות למערכת הפיננסית. לפי מחקר של Fratzscher ואחרים (2018), QE נועדה להוריד ריביות ארוכות טווח, לעודד השקעות ולהמריץ צמיחה כלכלית על ידי הגדלת הביקוש לניירות ערך אלה והעלאת מחיריהם. בכך שהיא הופכת את ההלוואות לזולות יותר, QE יכולה לתמוך בהתרחבות כלכלית ולהשפיע על היצע המטבע.
ב. תפקידם של הבנקים המסחריים
בעוד שהבנקים המרכזיים ממלאים תפקיד מכריע בהסדרת בסיס הכסף, הבנקים המסחריים הם האחראים ליצירת רובו של היצע הכסף באמצעות מתן אשראי.
1. בנקאות ברזרבה חלקית
במסגרת שיטת הבנקאות ברזרבה חלקית, בנקים מסחריים נדרשים להחזיק כרזרבה רק חלק מהפיקדונות שלהם, ורשאים להלוות את היתרה. כאשר בנק מעמיד הלוואה, הוא מזכה את חשבון הלווה בפיקדון, וכך יוצר למעשה כסף חדש. ספרי הלימוד מתארים את ההתרחבות המתקבלת כאפקט מכפיל הכסף. כאשר הפיקדון הראשוני מופקד ומולווה מחדש שוב ושוב, כל סבב הלוואות יוצר פיקדונות נוספים ומגדיל את היצע המטבע הכולל. ההתרחבות המרבית האפשרית של היצע המטבע נקבעת על ידי מכפיל המטבע, שהוא ההופכי של יחס הרזרבה (1 / יחס הרזרבה). לדוגמה, אם דרישת הרזרבה היא 10%, פיקדון ראשוני של 1,000 דולר ארה"ב עשוי תיאורטית להוביל לגידול כולל של 10,000 דולר ארה"ב בהיצע המטבע (1,000 דולר ארה"ב / 0.10) באמצעות תהליך מכפיל המטבע. בפועל, בנקים מרכזיים כגון בנק אנגליה ("Money creation in the modern economy", 2014) מדגישים כי מתן האשראי מונע על ידי ביקוש, הון וריבית המדיניות, ולא על ידי כפולה קבועה של הרזרבות.
II. ייחוס ערך למטבע
אף שיצירת המטבע היא היבט מכריע, ייחוס הערך למטבעות חשוב לא פחות לשמירה על היציבות ועל התפקוד של מערכות מוניטריות. מספר גורמים תורמים לערך הנתפס של המטבע, ובהם אמון וביטחון, דינמיקת היצע וביקוש ומדדים כלכליים.
א. אמון וביטחון
ערכו של מטבע נובע במידה רבה מאמון הציבור במטבע ובממשלה או בבנק המרכזי המנפיק אותו. אמון זה מבוסס על גורמים שונים, ובהם יציבות כלכלית, מעמד של הילך חוקי ואמינות הרשות המוניטרית.
1. אמון הציבור
אחד הגורמים המרכזיים הקובעים את ערכו של מטבע הוא היציבות והאמינות הנתפסות של הממשלה ושל הבנק המרכזי המנפיקים אותו. ממשל תקין, מדיניות כלכלית נבונה ויציבות פוליטית חיוניים לטיפוח אמון הציבור במטבע. כאשר אזרחים ומשתתפי שוק נותנים אמון ביכולתם של הממשלה והבנק המרכזי לנהל את הכלכלה ביעילות, גוברת נכונותם להחזיק במטבע ולהשתמש בו, ובכך מתחזקים ערכו וקבלתו כאמצעי תשלום.
2. הילך חוקי
הכרזת הממשלה על מטבע כהילך חוקי ממלאת תפקיד משמעותי בייחוס ערך למטבע. כפי שהסביר הבנק המרכזי של אוסטרליה (2023), מעמד של הילך חוקי מחייב קבלת המטבע לתשלום חובות, מסים והתחייבויות פיננסיות אחרות בתוך המדינה או האזור הכלכלי המנפיק.
דרישה חוקית זו מחזקת את השימוש במטבע ואת קבלתו, ובכך מגבירה את ערכו ואת תועלתו כאמצעי חליפין וכיחידת חשבון.
ב. היצע וביקוש
גם עקרונות ההיצע והביקוש ממלאים תפקיד מכריע בקביעת ערכו של מטבע. שינויים בהיצע המטבע, בתנאים הכלכליים ובמדיניות המוניטרית עשויים להשפיע על דינמיקת ההיצע והביקוש, ובכך על כוח הקנייה ועל הערך היחסי של מטבעות.
1. אינפלציה ודפלציה
אינפלציה ודפלציה הן שתי תופעות הפוכות שעשויות להשפיע באופן ניכר על ערך המטבע. אינפלציה עלולה להתרחש כאשר היצע המטבע גדל מהר יותר מיכולת הכלכלה לייצר סחורות ושירותים, מה שמוביל לעלייה כללית במחירים ולירידה בכוח הקנייה של המטבע. לעומת זאת, דפלציה מתרחשת כאשר היצע המטבע גדל לאט יותר מיכולת הכלכלה, ובעקבות כך חלה ירידה כללית במחירים ועלייה בערך הריאלי של המטבע. אף שדפלציה מתונה עשויה להועיל לצרכנים, דפלציה ממושכת וחמורה עלולה לגרום נזק לצמיחה הכלכלית וליציבות הפיננסית, כפי שמדגים הניסיון של יפן מאז שנות התשעים.
2. מדיניות מוניטרית ושערי חליפין
לבנקים מרכזיים תפקיד חיוני בהשפעה על ערך המטבע באמצעות החלטות המדיניות המוניטרית שלהם, ובעיקר שינויי ריבית והתערבות בשוק המט"ח. כפי שציין Frankel (2011) בניתוחו את קביעת שערי החליפין, ריביות גבוהות יותר נוטות למשוך זרימות הון זר, להגדיל את הביקוש למטבע ובכך את ערכו ביחס למטבעות אחרים. לעומת זאת, ריביות נמוכות יותר עלולות להפחית את האטרקטיביות של מטבע ולהוביל לירידה בערכו. בנקים מרכזיים עשויים להתערב בשווקי המט"ח כדי לנהל את דינמיקת ההיצע והביקוש של מטבעותיהם. באמצעות קנייה או מכירה של מטבעותיהם בשוק הפתוח, יכולים בנקים מרכזיים להשפיע על שערי החליפין ועשויים לתמוך בערך מטבעותיהם ביחס לאחרים או להחליש אותו, כפי שהוסבר על ידי קרן המטבע הבין-לאומית (IMF) (2022).
ג. מדדים כלכליים
ערכו של מטבע קשור הדוק גם לביצועי הכלכלה הבסיסית ולעוצמתה הנתפסת. מדדים כלכליים מרכזיים, כגון התוצר המקומי הגולמי (תמ"ג), שיעורי האבטלה ושיעורי האינפלציה, משמשים גורמים חשובים בהערכת בריאותה ויציבותה של כלכלה, ומכאן גם בהערכת ערך המטבע שלה.
1. התוצר המקומי הגולמי (GDP)
התמ"ג (תוצר מקומי גולמי) הוא מדד נפוץ לתפוקה הכלכלית ולביצועיה של מדינה. כפי שהדגיש הבנק העולמי (2023), שיעור צמיחה גבוה יותר בתמ"ג מצביע בדרך כלל על כלכלה חזקה ומתרחבת, והוא עשוי להגביר את האמון במטבע ואת ערכו. משקיעים ומשתתפי שוק נוטים להעדיף מטבעות של מדינות בעלות צמיחה כלכלית איתנה, שכן הדבר מעיד על יציבות רבה יותר, על פוטנציאל להזדמנויות השקעה ועל ביקוש גובר למטבע בסחר הבינלאומי.
2. שיעורי אבטלה
שיעורי האבטלה הם אינדיקטור כלכלי מרכזי נוסף שעשוי להשפיע על ערכו של מטבע. כפי שצוין על ידי הארגון לשיתוף פעולה ולפיתוח כלכלי (OECD) (2021), שיעורי אבטלה נמוכים מעידים על שוק עבודה בריא ועל פעילות כלכלית חזקה, ותומכים בתפיסה של כלכלה חזקה ויציבה. לעומת זאת, שיעורי אבטלה גבוהים עשויים להצביע על חולשה כלכלית, לשחוק את האמון במטבע ולהוביל לירידה בערכו ביחס למטבעות אחרים.
3. שיעורי אינפלציה
שיעורי אינפלציה יציבים ומתונים נתפסים בדרך כלל כאינדיקטורים לכלכלה המנוהלת היטב, והם מחזקים את האמון במטבע. כפי שציין הבנק המרכזי האירופי (ECB) (2022), שיעורי אינפלציה גבוהים מדי עלולים לשחוק את כוח הקנייה של מטבע ולהחליש את ערכו. הבנקים המרכזיים עוקבים מקרוב אחר שיעורי האינפלציה ולרוב מתאימים בהתאם את מדיניותם המוניטרית כדי לשמור על יציבות מחירים ולתמוך בערך המטבע, כפי שהדגיש בנק אנגליה (2023). בסך הכול, אינדיקטורים כלכליים חיוביים, כגון צמיחה חזקה בתוצר, אבטלה נמוכה ואינפלציה יציבה, נוטים לחזק את ערכו של מטבע בכך שהם מקדמים אמון בכלכלה הבסיסית וביכולתן של הרשויות המוניטריות לשמור על היציבות הכלכלית.
III. הקריסה האפשרית של המטבע
אף שיצירת מטבע והערכת שוויו הם היבטים מכריעים במערכות מוניטריות, חשוב לא פחות להבין את הכוחות העלולים להוביל לקריסת מטבעות ולמשברים כלכליים. מספר גורמים, החל מהיפר-אינפלציה ועד לקריסה כלכלית ולמשברים בנקאיים, עלולים לתרום לשחיקת האמון במטבע ובסופו של דבר לפיחותו או לקריסתו.
א. היפר-אינפלציה
היפר-אינפלציה היא מצב של עליית מחירים מהירה ובלתי מבוקרת, המלווה לעיתים קרובות באובדן ניכר של האמון במטבע. כאשר מתפשטת היפר-אינפלציה, ערך המטבע נשחק במהירות, ויציבות כלכלית וניהול עסקאות יומיומיות נעשים קשים יותר ויותר.
1. הגורמים להיפר-אינפלציה
היפר-אינפלציה עשויה לנבוע ממגוון גורמים, אך שני גורמים עיקריים בולטים:
א. הדפסת מטבע מופרזת
אחת הסיבות הנפוצות ביותר להיפראינפלציה היא הדפסת מטבע מופרזת בידי ממשלות או בנקים מרכזיים. כפי שציינו Hanke ו-Krus (2012) במחקרם על מקרי היפראינפלציה, כאשר ממשלות מדפיסות מטבע ללא הבחנה כדי לממן גירעונות גדולים או לפרוע חובות, הדבר עלול להביא לעודף היצע חמור של מטבע במחזור ביחס לסחורות ולשירותים הזמינים. עודף היצע זה של מטבע עלול לשחוק במהירות את ערכו, ולהוביל למעגל קסמים של הדפסת מטבע נוספת ושיעורי אינפלציה גבוהים עוד יותר, כפי שנצפה במקרים היסטוריים רבים שנותחו על ידי Cagan (1956).
ב. אובדן המשמעת הפיסקלית
גורם משמעותי נוסף התורם להיפר-אינפלציה הוא אובדן המשמעת הפיסקלית של ממשלות. כפי שציינו Alesina ואחרים (1992) בניתוחם את המדיניות הפיסקלית והאינפלציה, גירעונות תקציביים גדולים ומתמשכים, בצירוף היעדר צמיחה כלכלית או גידול בהכנסות מקביל, עלולים להזין לחצים אינפלציוניים. אם ממשלות פונות להלוואות מופרזות או להדפסת מטבע כדי לממן גירעונות אלה, הדבר עלול בסופו של דבר להוביל לפיחות המטבע ולהצית היפר-אינפלציה, כפי שמעיד ניסיונן של מספר מדינות באמריקה הלטינית בשנות השמונים והתשעים (Fischer ואחרים, 2002).
2. דוגמאות היסטוריות להיפר-אינפלציה
ההיסטוריה הכירה כמה מקרים של היפר-אינפלציה, המשמשים אזהרה מפני ההשפעות ההרסניות שיכולות להיות לה על כלכלות וחברות.
א. גרמניה של ויימאר (שנות ה-20)
אחת הדוגמאות הידועות לשמצה להיפר-אינפלציה אירעה ברפובליקת ויימר בגרמניה בראשית שנות ה-20 של המאה ה-20. כפי שתועד אצל Sargent (1982), לאחר מלחמת העולם הראשונה הוטלו על גרמניה פיצויי מלחמה וחובות כבדים, והדבר הוביל את הממשלה להדפיס כמויות מופרזות של מטבע כדי לעמוד בהתחייבויות אלה. היצע מטבע מופרז זה שחק במהירות את ערכו של המרק הגרמני, ובשיא משבר ההיפר-אינפלציה הוכפלו המחירים כמעט מדי כמה ימים. המצב הגיע לדרגת חומרה כזו שהשטרות הגרמניים כמעט איבדו כל ערך, ואנשים נאלצו לנהל סחר חליפין או להשתמש במטבעות זרים לעסקאות יומיומיות, כפי שתואר אצל Fergusson (1975).
ב. זימבבואה (שנות ה-2000)
בעבר הקרוב יותר חוותה זימבבואה אחד מפרקי ההיפר-אינפלציה החמורים בהיסטוריה המודרנית. החל בסוף שנות התשעים, שילוב של ניהול כלכלי כושל, לרבות מדיניות רפורמת קרקעות שנויה במחלוקת והוצאות ממשלתיות פרועות, הוביל למשבר כלכלי חמור, כפי שנותח בידי הנקה וקוואק (2009).
שיעורי האינפלציה זינקו, והגיעו לשיא של כ-79.6 מיליארד אחוזים בחודש בנובמבר 2008, לפי מכון קאטו. הדולר הזימבבואי הפך לחסר ערך למעשה, ובסופו של דבר נטשה המדינה את מטבעה לטובת מטבעות זרים, בעיקר הדולר האמריקאי. דוגמאות אלה ממחישות את ההשלכות ההרסניות של היפר-אינפלציה, העלולה להוביל לאובדן מוחלט של האמון במטבע, לקריסה כלכלית ולמצוקה קשה בקרב האזרחים.
ב. קריסה כלכלית
קריסה כלכלית היא האטה חמורה וממושכת בפעילות הכלכלית של מדינה, המלווה לרוב בירידה חדה בערך מטבעה. היא עשויה להיגרם מגורמים שונים, ובהם אובדן אמון ביציבות הכלכלית או הפוליטית של המדינה, או כשל בפירעון חוב ריבוני.
1. גורמים מחוללים של קריסה כלכלית
א. אובדן אמון
אמון המשקיעים והציבור ממלא תפקיד מכריע בשמירה על כלכלה ומטבע בריאים. כפי שציינו ריינהרט ורוגוף (2009) בניתוחם של משברים פיננסיים, כאשר משתתפי השוק מאבדים את אמונם ביציבות הכלכלית או הפוליטית של מדינה, הדבר עלול להוביל לפיחות מהיר במטבע. אובדן אמון זה עשוי לנבוע מגורמים שונים, כגון אי-יציבות פוליטית, ניהול כלכלי כושל או זעזועים חיצוניים כמו אסונות טבע או מתחים גאופוליטיים. ככל שהאמון נשחק, משקיעים עשויים להתחיל למשוך את הונם מן המדינה, מה שמוביל למכירת המטבע ומחריף עוד את הצניחה הכלכלית, כפי שנצפה בכמה ממשברי השווקים המתעוררים בשנות ה-90 (קלבו ומנדוזה, 2000).
ב. כשל בפירעון חוב
גורם משמעותי נוסף להתמוטטות כלכלית הוא כשל ריבוני בהתחייבויות חוב. כפי שהדגישו Sturzenegger ו-Zettelmeyer (2006) במחקרם על משברי חוב ריבוני, כאשר ממשלה אינה מסוגלת או אינה מוכנה לפרוע את חובותיה, עלולות להיות לכך השלכות חמורות על המערכת הפיננסית והמטבע של המדינה.
כשל בחוב ריבוני עלול להוביל לאובדן אמינות בשווקים הבין-לאומיים, ולהקשות על המדינה לגייס מימון נוסף או למשוך השקעות זרות. הדבר עלול להוביל, בתורו, לבריחת הון, לפיחות במטבע ולהתכווצות כלכלית חמורה, כפי שמדגים משבר החוב של יוון שהחל בשנים 2009–2010 (Lane, 2012).
2. דוגמאות היסטוריות לקריסה כלכלית
לאורך ההיסטוריה היו כמה מקרים של קריסה כלכלית, שלוותה לא פעם בפיחות משמעותי של המטבע הלאומי או בנטישתו.
א. ארגנטינה (2001)
ב-2001 חוותה ארגנטינה משבר כלכלי חמור שהוביל לנטישת הצמדת המטבע שלה לדולר האמריקאי ולפיחות ניכר בפסו הארגנטינאי, כפי שתיעד Mussa (2002). המשבר נגרם בעקבות שנים של ניהול כלכלי כושל, לרבות מדיניות שער חליפין קבוע, לקיחת הלוואות מופרזת ורמות גבוהות של חוב ציבורי. עם שחיקת האמון ביכולת הממשלה לשרת את חובותיה, ברח הון מהמדינה, מה שהוביל למשבר בנקאי ולבסוף לכשל בפירעון התחייבויות החוב שלה. הפסו איבד כ-70% מערכו מול הדולר האמריקאי ב-2002, והמדינה חוותה מיתון עמוק, לצד אי-שקט חברתי נרחב וסערה פוליטית.
ג. משבר בנקאי
למשברים בנקאיים עשויות להיות השלכות עמוקות על יציבות המערכת הפיננסית של מדינה ועל המשק בכללותו, ועלולים להוביל לאובדן אמון במטבע ולהשלכות כלכליות חמורות.
1. כשלים מערכתיים
משברים בנקאיים יכולים לנבוע מכשלים מערכתיים שונים במגזר הפיננסי, ובהם:
א. חדלות פירעון של בנק
כאשר בנקים ניצבים בפני כשלי פירעון נרחבים של הלוואות, בייחוד בענפים כגון נדל״ן או אשראי צרכני, הדבר עלול להוביל לחדלות פירעון. כפי שהסבירו Laeven ו-Valencia (2013) בניתוחם של משברי הבנקאות, ככל שהלוואות לא מבצעות מצטברות וערכי הנכסים יורדים, בנקים עלולים למצוא עצמם חסרי יכולת לעמוד בהתחייבויותיהם הפיננסיות, מה שמעורר משבר אמון במערכת הבנקאית.
ב. משבר נזילות
גם בנקים בעלי יכולת פירעון עלולים לחוות משברי נזילות אם מתרחשת משיכה פתאומית ורחבת היקף של פיקדונות. כפי שציינו Diamond ו-Dybvig (1983) במודל המשפיע שלהם על ריצות על בנקים, הדבר עלול לקרות בשל אובדן אמון במערכת הבנקאית או בתקופות של אי-ודאות כלכלית. אם בנקים אינם מסוגלים לעמוד בדרישות משיכה אלה, בין באמצעות רזרבות נזילות ובין באמצעות גישה למסגרות אשראי חירום, הדבר עלול להוביל למצוקת נזילות חמורה ואף להצית משבר בנקאי רחב יותר, כפי שהדגישו Freixas ואחרים (2000) בבחינתם את מדיניות המלווה של המוצא האחרון.
2. דוגמאות היסטוריות למשברים בנקאיים
המשבר הפיננסי העולמי של שנת 2008 מהווה תזכורת בוטה להשפעות ההרסניות שיכולות להיות למשברים בנקאיים על כלכלות ומטבעות.
א. המשבר הפיננסי העולמי (2008)
המשבר הפיננסי הגלובלי של 2008 נגרם עקב קריסת שוק המשכנתאות הסאב-פריים בארצות הברית, שחשפה פגיעויות במערכת הפיננסית והובילה לאובדן אמון במגזר הבנקאי, כפי שתועד על ידי Brunnermeier (2009). כישלונו של Lehman Brothers, בנק השקעות גדול, בספטמבר 2008 היה רגע מכריע שהחריף את המשבר, והוביל להקפאת שווקי האשראי ולהתכווצות כלכלית חמורה, כפי שנותח על ידי Gorton ו-Metrick (2012). ממשלות ובנקים מרכזיים ברחבי העולם התערבו באמצעות חילוצים מסיביים, חבילות תמריצים ומסגרות הלוואות חירום כדי לייצב את המערכת הפיננסית ולמנוע התמוטטות מלאה של הכלכלה העולמית, כפי שפורט על ידי Reinhart ו-Rogoff (2009). המשבר הבליט את הקשרים ההדדיים בין השווקים הפיננסיים הגלובליים ואת הפוטנציאל של חוסר יציבות במגזר הבנקאי להשפיע השפעות מרחיקות לכת על כלכלות ועל מטבעות ברחבי העולם, כפי שהודגש על ידי Claessens ואחרים (2010).
ד. זעזועים חיצוניים
אף שגורמים פנימיים כגון ניהול כלכלי כושל וכשלי מדיניות עשויים לתרום לקריסת המטבע, גם זעזועים חיצוניים יכולים למלא תפקיד משמעותי בערעור היציבות של מטבעות וכלכלות.
1. השפעת זעזועים חיצוניים
זעזועים חיצוניים עשויים לבוא בצורות שונות, ובהן:
א. מלחמות ואסונות טבע
מלחמות גדולות ואסונות טבע עלולים לשבש את הפעילות הכלכלית, שרשראות האספקה וזרמי הסחר, ולהוביל להשלכות כלכליות משמעותיות ולפיחות מטבעות אפשרי, כפי שציין Barro (2009) בניתוח שערך לאסונות נדירים ולשווקי הנכסים. הרס תשתיות, אובדן כושר ייצור ושיבוש הסחר עלולים להוביל להידרדרות במאזן הסחר של המדינה, לירידה בהכנסות מיצוא ולצמצום התוצר הכלכלי, ובכך אף לפגוע בערך מטבעה, כפי שנצפה בעקבות סכסוכים גדולים ואסונות טבע לאורך ההיסטוריה.
ב. אירועים גיאופוליטיים
אירועים גיאופוליטיים, כגון סנקציות סחר, אי-יציבות פוליטית או עימותים בין מדינות, עשויים אף הם להשפיע השפעה מעמיקה על מטבעות ועל כלכלות, כפי שהדגיש Pape (1997) בבחינתו את הסנקציות הכלכליות. סנקציות סחר, למשל, עלולות לשבש את יכולתה של מדינה לייצא סחורות ושירותים, ובכך להוביל לירידה בהכנסות ממטבע חוץ ולפיחות המטבע, כפי שמודגם במקרי איראן וצפון קוריאה (Hufbauer et al., 2009). אי-יציבות פוליטית או עימותים עלולים לשחוק את אמון המשקיעים, לעורר בריחת הון ולהחריף עוד יותר אתגרים כלכליים, כפי שנצפה במקרים רבים של תסיסה אזרחית וסערה פוליטית לאורך ההיסטוריה.
ג. זעזועי מחירי סחורות
במדינות התלויות במידה רבה בייצוא סחורות, כגון נפט או תוצרת חקלאית, לתנודות במחירי הסחורות העולמיים עשויות להיות השלכות משמעותיות על כלכלותיהן ועל מטבעותיהן, כפי שהדגישו ארז'קי ובלנשרד (2014) בניתוחם את זעזועי מחירי הסחורות. ירידה חדה במחירי הסחורות עלולה להוביל להידרדרות במאזן הסחר של המדינה, לצמצום הכנסות הייצוא ולפיחות אפשרי במטבע אם הכלכלה אינה מגוונת דיה, כפי שמדגימות חוויותיהן של מספר מדינות יצואניות נפט בתקופות של מחירי נפט נמוכים (Husain et al., 2015).
2. דוגמה היסטורית: ונצואלה
המשבר הכלכלי המתמשך בוונצואלה משמש דוגמה בולטת לאופן שבו זעזועים חיצוניים, בשילוב ניהול כושל פנימי, עלולים לתרום לקריסת מטבע ולקריסת הכלכלה כולה. כלכלת וונצואלה תלויה מאוד ביצוא נפט, והירידה החדה במחירי הנפט העולמיים שהחלה ב-2014 צמצמה באופן ניכר את הכנסות הייצוא והכנסות הממשלה. זעזוע חיצוני זה הוחמר בשל שנים של ניהול כלכלי כושל, לרבות הוצאות ממשלתיות מופרזות, בקרת מחירים והלאמת ענפים, שחנקו את ההשקעה והפריון במגזר הפרטי, כפי שנותחו על ידי Hausmann ו-Rodríguez (2014). כתוצאה מכך עבר הבוליבר הוונצואלי פיחות מהיר, עם שיעורי היפר-אינפלציה שהגיעו לרמות מדהימות. לשנת 2018 צפה קרן המטבע הבינלאומית אינפלציה של מיליון אחוזים; הבנק המרכזי דיווח בהמשך על 130,060%, והאסיפה הלאומית העריכה כ-1.7 מיליון אחוזים. הבוליבר הפך למעשה חסר ערך. השילוב של זעזועים חיצוניים, ניהול כלכלי כושל ושחיקת אמון הציבור במדיניות הממשלה הוביל למשבר כלכלי חמור, למחסור נרחב במוצרים חיוניים ולמשבר הומניטרי בוונצואלה, כפי שתועד על ידי Doocy ואחרים (2019).
IV. פתרונות חלופיים
בעוד שקריסתו של מטבע עלולה להוביל להשלכות הרסניות, קיימים פתרונות וגישות אפשריים שיכולים לסייע בהפחתת סיכונים אלה ולקדם יציבות מוניטרית. פתרונות אלה נעים ממדיניות מוניטרית חזקה וגיוון הרזרבות ועד חידושים טכנולוגיים ורפורמות מבניות.
א. מדיניות מוניטרית חזקה
אחת הדרכים היעילות ביותר לשמור על יציבותו וערכו של מטבע היא יישום מדיניות מוניטרית חזקה ושקופה על ידי הבנקים המרכזיים.
1. מרכיבי המפתח של מדיניות מוניטרית חזקה
א. יעדי אינפלציה יציבים
על הבנקים המרכזיים לקבוע ולשמר יעדי אינפלציה אמינים, לרוב 2% בשנה. כפי שהדגישו Bernanke ואחרים (1999) בניתוחם את מדיניות יעד האינפלציה, שמירה על אינפלציה נמוכה ויציבה עשויה לסייע בשימור כוח הקנייה של המטבע ולקדם יציבות כלכלית.
ב. מדיניות ריבית מאוזנת
יש לכייל בקפידה את מדיניות הריבית כדי לאזן בין שתי המטרות: קידום צמיחה כלכלית ושמירה על יציבות מחירים. כפי שציין Taylor (1993) בעבודתו המכוננת על כללי מדיניות מוניטרית, על הבנקים המרכזיים להתאים את שיעורי הריבית בהתאם לשינויים בתנאים הכלכליים, כגון עלייה באינפלציה או האטה בצמיחה, כדי לשמור על איזון תקין.
ג. תקשורת ברורה ושקיפות
על הבנקים המרכזיים לתת קדימות לתקשורת ברורה ולשקיפות בהחלטותיהם ובפעולותיהם המוניטריות. כפי שהדגישו Blinder ואחרים (2008) בבחינתם את התקשורת של בנקים מרכזיים, מתן הבנה ברורה לשחקני השוק בנוגע ליעדי הבנק המרכזי ולאסטרטגיות שלו יכול לחזק את האמון במטבע ולצמצם את אי-הוודאות.
2. דוגמה: המנדט הכפול של הפדרל ריזרב
הפדרל ריזרב, הבנק המרכזי של ארצות הברית, ממחיש את חשיבותה של מדיניות מוניטרית איתנה באמצעות המנדט הכפול שלו, תעסוקה מרבית ויציבות מחירים, כמפורט בחוק הפדרל ריזרב. באמצעות איזון בין שתי מטרות אלה שואף הפדרל ריזרב לקדם צמיחה כלכלית תוך שמירה על יציבות מחירים, ובכך לתמוך בערכו וביציבותו של הדולר האמריקאי, כפי שהסביר Bernanke (2013). החלטות המדיניות המוניטרית של הפדרל ריזרב, כגון שינוי בריבית הפדרל פאנדס או יישום אמצעי הרחבה כמותית, מונחות על ידי מנדטים אלה ומועברות בשקיפות לציבור ולשווקים הפיננסיים, כמתואר בדוחות התקופתיים ובהצהרות המדיניות של הפדרל ריזרב.
ב. גיוון הרזרבות
כדי להפחית את הסיכונים הכרוכים בהסתמכות מוגברת על מטבע יחיד או על אזור כלכלי יחיד, מדינות יכולות לגוון את יתרות מטבע החוץ שלהן באמצעות החזקת שילוב של מטבעות, מתכות יקרות ונכסים אחרים.
1. יתרונות גיוון הרזרבות
א. הפחתת סיכונים
באמצעות החזקת תיק רזרבות מגוון, מדינות יכולות להפחית את חשיפתן לקריסה או לפיחות אפשריים של מטבע בודד. כפי שהדגישו Papaioannou ואחרים (2006) בניתוחם בנושא ניהול רזרבות, הדבר יכול לספק חוצץ מפני זעזועים חיצוניים או משברים כלכליים העלולים להשפיע על מטבע או אזור מסוים.
ב. גמישות מוגברת
תיק עתודות מגוון מעניק גמישות רבה יותר בניהול צורכי המטבע החוץ של מדינה ובביצוע עסקאות בין-לאומיות. כפי שציינו ז'אן ורנסייר (2011) בבחינתם את היקף העתודות האופטימלי, הדבר מאפשר שימוש במטבעות או בנכסים חלופיים כאשר מטבע אחד חווה תנודתיות או פיחות.
ג. כוח מיקוח משופר
החזקת רזרבות במספר מטבעות יכולה לחזק את כוח המיקוח של מדינה במשא ומתן על סחר בינלאומי ובהסכמים פיננסיים, שכן היא מפחיתה את התלות במטבע אחד או בגוש כלכלי אחד.
2. דוגמה: גיוון יתרות המטבע של סין
יתרות מטבע החוץ של סין, הגדולות בעולם, הושקעו באופן מסורתי בעיקר בנכסים הנקובים בדולר ארה"ב. סין אינה מפרסמת את הרכב המטבעות שלהן, אך החזקותיה בניירות ערך של משרד האוצר האמריקאי ירדו מהשיא של יותר מ-1.3 טריליון USD ב-2013, והבנק העממי של סין דיווח על רכישות זהב משמעותיות מאז נובמבר 2022. המטרה המוצהרת היא פיזור והפחתת החשיפה למטבע יחיד.
ג. חדשנות טכנולוגית
ההתקדמות המהירה של הטכנולוגיה הפיננסית (פינטק) וחקירת מטבעות דיגיטליים בידי בנקים מרכזיים מציעות פתרונות אפשריים לשיפור השקיפות, היעילות והשליטה במערכות מוניטריות.
1. מטבעות דיגיטליים של בנקים מרכזיים (CBDC)
מטבעות דיגיטליים של בנקים מרכזיים (CBDC) הם צורות דיגיטליות של מטבע פיאט, המונפקות ומוסדרות על ידי בנקים מרכזיים. בהתאם לתכנון, הם עשויים לפעול על פנקס מרכזי או על טכנולוגיית פנקס מבוזר.
א. יתרונות אפשריים של CBDC
- שקיפות משופרת ויכולת ביקורת משופרת של היצע המטבע ושל העסקאות.
- שיפור היעילות והפחתת העלויות בעסקאות פיננסיות, כפי שציינו Engert ו-Fung (2017) בבחינתם את מטבעות דיגיטליים של בנקים מרכזיים (CBDC).
- יכולות בקרה ופיקוח גדולות יותר עבור הבנקים המרכזיים, המאפשרות יישום יעיל יותר של מדיניות מוניטרית, כפי שהדגישו דייסון והודג'סון (2016) בהערכתם את הזדמנויות ה-CBDC.
- הרחבת ההכללה הפיננסית באמצעות מתן גישה למערכות תשלום דיגיטליות, במיוחד באזורים שבהם הגישה לשירותי בנקאות מסורתיים מוגבלת.
ב. אתגרים ושיקולים
- הבטחת אבטחת סייבר והגנה מפני הונאה או פריצה, כפי שהדגישו Auer ו-Böhme (2020) בניתוחם את סיכוני הטכנולוגיה של CBDC.
- שמירה על פרטיות והגנה על נתונים עבור המשתמשים, כפי שציינו Garratt ו-van Oordt (2021) בבחינתם של סוגיות פרטיות במטבעות דיגיטליים של בנקים מרכזיים (CBDC).
- ניהול המעבר ממטבעות פיזיים למטבעות דיגיטליים, לרבות שיבושים אפשריים במערכות הפיננסיות הקיימות ובמתווכים הקיימים, כפי שנדון אצל Meaning ואחרים (2018) בהערכתם את ההשלכות המאקרו-כלכליות של CBDC.
2. דוגמה: היואן הדיגיטלי
הבנק העממי של סין (PBOC) עומד בחזית פיתוח מטבעות דיגיטליים של בנקים מרכזיים (CBDC), ומפעיל פיילוט של היואן הדיגיטלי (e-CNY) בערים שונות ברחבי סין, כפי שדווח על ידי Chorzempa (2021) בניתוחו את התקדמות ה-CBDC של סין. היואן הדיגיטלי נועד לחדש את מערכות התשלומים של סין, לשפר את ההכלה הפיננסית ולקדם שקיפות ושליטה רבות יותר במערכת המוניטרית של המדינה, כפי שנמסר מטעם ה-PBOC (2021). ה-e-CNY הוא מערכת דו-שכבתית בניהול מרכזי המופצת באמצעות בנקים מסחריים ולא באמצעות בלוקצ'יין ציבורי; ה-PBOC מתאר את גישתו לפרטיות כ"אנונימיות מבוקרת", המאפשרת איתור עסקאות במטרה להילחם בהלבנת הון ובהעלמת מס.
ד. רפורמות מבניות
רפורמות מבניות מקיפות בתחומים כגון ממשל, מדיניות פיסקלית ורגולציה פיננסית יכולות למלא תפקיד מכריע בחיזוק החוסן הכלכלי ובמניעת קריסתן של מערכות מוניטריות.
1. תחומי מפתח לרפורמות מבניות
א. ממשל תאגידי ושקיפות
רפורמות המכוונות לחיזוק השקיפות, האחריותיות ושיטות הממשל התקין יכולות לסייע בשיקום אמון הציבור במוסדות ולקדם יציבות כלכלית, כפי שהדגישו Acemoglu ו-Robinson (2012) בניתוחם את תפקידם של מוסדות בהתפתחות כלכלית. הדבר עשוי לכלול צעדים כגון חיזוק המאמצים נגד שחיתות, שיפור ניהול המגזר הציבורי וקידום שקיפות רבה יותר בהליכי קבלת ההחלטות הממשלתיים, כפי שהמליצה קרן המטבע הבינלאומית (IMF, 2019) בהנחיותיה בנושא רפורמות ממשל.
ב. משמעת פיסקלית וניהול חוב
יישום רפורמות פיסקליות לקידום משמעת וניהול חוב בר-קיימא הוא חיוני לשמירה על יציבות מקרו-כלכלית ולמניעת נטילת הלוואות או הדפסת כסף במידה מופרזת, כפי שציינו ריינהארט ורוגוף (2010) בבחינתם את הדינמיקה של חוב וצמיחה. הדבר עשוי לכלול אמצעים כגון כללים פיסקליים המגבילים גירעונות תקציביים, מנגנוני ארגון מחדש של חוב, ומערכות משופרות לגביית מסים ולניהול הכנסות, כפי שהוצע על ידי ארגון ה-OECD (2015) בהמלצותיו לרפורמות במדיניות הפיסקלית.
ג. הסדרה ופיקוח על המגזר הפיננסי
חיזוק הרגולציה והפיקוח על המגזר הפיננסי יכול לסייע בצמצום הסיכונים למשברים בנקאיים ולקדם מערכת פיננסית עמידה יותר, כפי שהדגישו Claessens ו-Kodres (2014) בניתוחם את הרפורמה הרגולטורית לאחר המשבר הפיננסי העולמי. רפורמות בתחום זה עשויות לכלול אמצעים כגון הגברת דרישות ההון והנזילות מבנקים, שיפור שיטות ניהול הסיכונים והקמת מנגנוני פירוק חזקים לגופים פיננסיים בכשל, כפי שהומלץ על ידי ועדת באזל לפיקוח על הבנקאות (BCBS, 2017) בהנחיותיה לחיזוק הרגולציה הבנקאית.
2. דוגמה: רפורמות לאחר המשבר באזור האירו
המשבר הפיננסי העולמי של 2008 ומשבר החוב הריבוני האירופי שבא בעקבותיו הדגישו את הצורך ברפורמות מבניות בתוך גוש האירו כדי לחזק את האיחוד הכלכלי והמוניטרי של האזור. בתגובה ננקטו מספר יוזמות, ובהן:
א. המנגנון האירופי ליציבות (ESM)
הקמת ה-ESM, מנגנון סיוע פיננסי קבוע למדינות גוש האירו, נועדה לספק רשת ביטחון ולמנוע מהתפתחות משברי חוב עתידיים לצאת מכלל שליטה. ה-ESM רשאי להעניק הלוואות וצורות אחרות של סיוע פיננסי למדינות חברות הנתונות במצוקה פיננסית חמורה, בכפוף לתנאים ולדרישות רפורמה מחמירים, כמפורט באמנת ה-ESM (2012).
ב. האיחוד הבנקאי
הקמת האיחוד הבנקאי האירופי הייתה רפורמה מרכזית שנועדה לחזק את הרגולציה והפיקוח על מגזר הבנקאות באזור האירו, כפי שתועד על ידי Howarth ו-Quaglia (2016) בבחינתם את התפתחות האיחוד הבנקאי. יוזמה זו כללה הקמת מנגנון פיקוח יחיד (SSM) לפיקוח על בנקים גדולים, ומנגנון הסדרה יחיד (SRM) לטיפול בבנקים כושלים, ואילו תוכנית אירופית לביטוח פיקדונות (EDIS), שהוצעה על ידי הנציבות האירופית בשנת 2015, טרם אומצה.
ג. האמנה הפיסקלית ורפורמות בממשל
האמנה הפיסקלית (Fiscal Compact) ורפורמות משילות אחרות נועדו לקדם משמעת פיסקלית ותיאום גדולים יותר בין חברות גוש היורו. האמנה הפיסקלית הנהיגה כללים מחמירים יותר ומגבלות מספריות על גירעונות תקציביים ורמות חוב, במטרה להבטיח כספי ציבור בני קיימא ולמנוע נטילת הלוואות מופרזת, כמפורט באמנה בדבר יציבות, תיאום ומשילות (2012). בנוסף, נעשו מאמצים לחזק את תיאום המדיניות הכלכלית ולהגביר את האחריותיות הדמוקרטית בתהליכי קבלת ההחלטות של גוש היורו. אף שהיישום והיעילות של רפורמות אלה היו נתונים לוויכוחים ולאתגרים מתמשכים, הן מייצגות צעדים משמעותיים לקראת טיפול בפגיעויות המבניות שנחשפו במהלך המשברים ולחיזוק עמידותו של האיחוד הכלכלי והמוניטרי של גוש היורו.
האם בנק מרכזי יכול להפוך לחדל פירעון?
להלן הסבר מלא כיצד בנק מרכזי עלול להפוך לחדל פירעון דה פקטו, כיצד חדלות פירעון כזו עשויה להתפתח בשלבים, וכיצד עקרונות אלה חלים על אי-האיזונים ב-TARGET בתוך האירוסיסטם: בפרט בין גרמניה מחד גיסא לבין ספרד ואיטליה מאידך גיסא. בנוסף, אנו מציעים פתרונות חלופיים, תוך הערכה גלויה של היתכנותם ושל הסתברויותיהם המובנות.
1. יסודות מושגיים: האם בנק מרכזי יכול להיכנס לחדלות פירעון?
באופן מסורתי, כלכלנים טוענים כי בנק מרכזי המנפיק מטבע פיאט משלו אינו יכול “לפשוט רגל” במובן המקובל: הוא יכול ליצור כמויות בלתי מוגבלות של בסיס כספי (יתרות) כדי לעמוד בהתחייבויותיו במטבע המקומי. עם זאת, חדלות פירעון הופכת לאפשרית כאשר נכסי הבנק המותאמים לשווי השוק נמוכים באופן מתמשך מהתחייבויותיו, ויוצרים אובדן אמון חמור עד כדי כך שהמטבע עצמו נפגע. משעה שהאמון נעלם, עלולה להתפתח אינפלציה דוהרת או היפר-אינפלציה, ובכך התחייבויות הבנק הופכות בפועל חסרות ערך, או, בדוגמאות היסטוריות, קרוב לכך.
במונחים פשוטים, ההבחנה המרכזית היא:
- חוסר נזילות: חוסר יכולת זמני או קצר טווח לעמוד בהתחייבויות תשלום. בתיאוריה, בנקים מרכזיים אינם מתמודדים עם בעיה זו במטבעם שלהם.
- חדלות פירעון: אי-התאמה מבנית, שבה הערך הנוכחי של הנכסים נמוך מהערך הנוכחי של ההתחייבויות. גירעונות מתמשכים, איכות נכסים ירודה ואובדן אמון עלולים לשחוק את ההון על בסיס שווי שוק, גם אם הבנק ממשיך להדפיס כסף.
אף כי הדבר אינו שכיח, ההיסטוריה מלמדת כי בנק מרכזי עלול לגלוש לחדלות פירעון דה-פקטו אם נכסיו, ובראשם אג"ח ממשלתיות או יתרות מטבע חוץ, נפגעים באופן מהותי. מצב זה מחמיר אם האמינות של הבנק המרכזי נשחקת בו-זמנית, דבר המוביל לבריחת הון, לפיחות במטבע ולהיפר-אינפלציה אפשרית.
2. תקדים היסטורי: היפר-אינפלציות בתקופת בין מלחמות העולם
היסטוריונים כלכליים (למשל Sargent, "The Ends of Four Big Inflations", 1982) מציינים כי ההיפראינפלציות באוסטריה, הונגריה, פולין וגרמניה לאחר מלחמת העולם הראשונה נגרמו בעקבות שרשרת האירועים הבאה:
- הצטברות נכסים באיכות נמוכה: הבנקים המרכזיים מימנו את ממשלותיהם באופן ישיר באמצעות רכישת שטרי אוצר או התחייבויות מדינה אחרות בהיקף עצום, לעיתים בתנאים בלתי נוחים ותוך התחשבות מועטה בסיכון אי-הפירעון.
- תפיסת חדלות פירעון: כאשר מחזיקי המטבע בארץ ובחו"ל הבינו שבבנקים המרכזיים הללו מצויים נכסים מפוקפקים, הם הסיקו שהבנקים אינם מסוגלים עוד לשמור על ערכו הממשי של המטבע.
- אובדן אמון ובריחת הון: משתתפי השוק חיפשו מפלט במטבעות חלופיים וחזקים יותר (כגון הדולר האמריקאי, הפרנק השוויצרי או הלירה שטרלינג). בריחה זו ממטבע מקומי גרמה לפיחות חד בשער החליפין.
- זינוק מחירים והיפר-אינפלציה: עם צניחת הערך החיצוני של המטבע, המחירים במשק המקומי הרקיעו שחקים: הן עקב התייקרות היבוא והן עקב ההעצמה העצמית הפסיכולוגית של ספירלת ההיפר-אינפלציה.
רצף זה מדגיש את פגיעות המאזן של בנק מרכזי בעתות של מימון מוניטרי קיצוני, ואת התפקיד המרכזי של האמון בשימור ערכו של כסף פיאט.
3. חדלות פירעון בהקשר של המערכת האירופית של הבנקים המרכזיים (Eurosystem)
3.1 המבנה הייחודי של האירוסיסטם
באזור היורו, הבנק המרכזי האירופי (ECB) והבנקים המרכזיים הלאומיים (NCBs) מהווים יחדיו את האירוסיסטם. הם חולקים התחייבויות מסוימות ומחויבים להחלטות מדיניות מוניטרית משותפות, ואולם כל בנק מרכזי לאומי מנהל מאזן משלו. מבנה זה יוצר יתרות TARGET: למעשה, תביעות והתחייבויות פנים-אירוסיסטם הנובעות מתשלומים חוצי גבולות:
- בנקים מרכזיים לאומיים נושים (למשל הבונדסבנק בגרמניה) צוברים יתרות חיוביות ב-TARGET.
- בנקים מרכזיים לאומיים חייבים (למשל Banca d'Italia, Banco de España) מחזיקים בפוזיציות TARGET שליליות.
TARGET תוכננה כמערכת סילוק טכנית, המבטיחה זרימה חלקה של נזילות ברחבי אזור האירו. עם זאת, חוסר איזון ב-TARGET גדול ומתמשך עשוי לשקף תנועות הון מבניות, הבדלים נתפסים בסיכון בין המדינות החברות והפיצול החלקי של השווקים הפיננסיים באזור האירו.
3.2 מדוע רכישות נכסים בהיקף גדול מגבירות את הסיכון
מאז משברי החוב הריבוני (2010–2012), ה-ECB רכש כמויות עצומות של אג"ח ממשלתיות ממדינות בעלות נטל חוב גבוה (איטליה, ספרד ועוד) במטרה להפחית את עלויות הגיוס ולייצב את השווקים. הדבר נעשה במסגרת תוכניות שונות (SMP, PSPP, PEPP ועוד). הרכישות נטו הופסקו ב-2022, והשקעה מחדש במסגרת ה-APP וה-PEPP הופסקה ביולי 2023 ובסוף 2024 בהתאמה, ולפיכך התיק נמצא כעת בהפחתה הדרגתית; עם זאת, ה-ECB והבנקים המרכזיים הלאומיים עדיין מחזיקים בתיק גדול של אג"ח ריבוניות. בשנים 2023 ו-2024 דיווח ה-ECB עצמו על הפסדים (1.3 מיליארד אירו ו-7.9 מיליארד אירו), שנגרמו מריבית גבוהה יותר ששולמה על רזרבות ולא מהפסדי אשראי.
- אם יטילו ספק חמור בכושר האשראי של ממשלות אלה, ייתכן שהאג"ח שבמאזן המערכת האירופית של הבנקים המרכזיים (Eurosystem) יסומנו בהפחתת ערך משמעותית.
- מחיקה חמורה בשל התאמה לשווי שוק עלולה, תיאורטית, להוריד את נכסיהם של בנקים מרכזיים לאומיים מסוימים מתחת להתחייבויותיהם (במיוחד אם גם התחייבויות TARGET גדולות).
- ברגע שהאמון באיכות האשראי של האירוסיסטם יידלדל, האירו עלול לסבול מלחץ מתמשך כלפי מטה, בדומה לתרחיש קלאסי של משבר מטבע בשווקים מתעוררים: אך בהקשר מוסדי מורכב הרבה יותר.
3.3 האפשרות לחדלות פירעון בפועל
אף שהמסגרות המשפטיות שונות והתמיכה הפוליטית ב-ECB משמעותית, תרחיש קיצוני שבו משתתפי השוק מאבדים במשותף את האמון במערכת האירו עלול להוביל ל:
- פיחות מהיר של האירו: כאשר המשתתפים נמלטים מהמטבע לטובת מקלטים בטוחים יותר לכאורה.
- האשמות בדבר מימון מוניטרי: הכרה גוברת בכך שה-ECB והבנקים המרכזיים הלאומיים עשויים להיאלץ להמשיך ללא הגבלת זמן לגלגל חוב ממשלתי בסיכון גבוה או להרחיב את רכישותיו כדי למנוע חדלות פירעון.
- סיכון פירוק פוטנציאלי: אילו הגיעה מדינה חברה מרכזית, כגון גרמניה, למסקנה שתביעות TARGET גדולות מכדי להיות בנות קיימא (ובלתי ניתנות לגבייה) ושהמדיניות המוניטרית המשותפת אינה מגנה עוד על האינטרסים הכלכליים שלה, המומנטום הפוליטי ליציאה מגוש האירו עלול לגבור.
- הזרמת הון מחדש כתוצאה מכך: אם האירו יתפרק, ייתכן שגרמניה (ומדינות נושות אחרות) יידרשו להזרים הון מחדש לבנקים המרכזיים הלאומיים שלהן כדי לשמור על אמינותו של מטבע חדש שהוכנס לשימוש (למשל, מארק גרמני מחודש). הדבר יגרור עלויות עצומות; אולם אופן התממשותן המדויק של עלויות אלה תלוי במנגנוני הפירוק ובהסדרים מתוך משא ומתן שייתכנו.
4. השלבים ההדרגתיים של חדלות פירעון של בנק מרכזי והשלכותיהם
הבה נתאר התקדמות היפותטית:
1. שלב 1: פגיעויות סמויות
- הבנק המרכזי מתחיל לצבור נכסים באיכות מפוקפקת (איגרות חוב ריבוניות בסיכון גבוה, הלוואות שאינן נפרעות כסדרן וכדומה).
- יחסי ההון הרשמיים עשויים להישאר חיוביים, אך משתתפי השוק חושדים בקיומן של בעיות סמויות.
2. שלב 2: הבנה הדרגתית ועליית פרמיות הסיכון
- התשואות על אגרות החוב הריבוניות החשודות עולות.
- סוכנויות דירוג ואנליסטים מעלים בגלוי ספקות לגבי כושר הפירעון של ממשלות אלה, ובכך מטילים ספק במאזן המערכת האירופית של הבנקים המרכזיים (Eurosystem).
- לחצי פיחות במטבע מופיעים, אם כי בשלב מוקדם או בצורה מתונה.
3. שלב 3: הפסדי שערוך לשוק ומשבר אמון
- אם הריבונים אכן מגלים סימנים לסיכון כשל או מבצעים ארגון מחדש של חובותיהם, נכסי הבנק המרכזי עוברים הפחתות ערך משמעותיות.
- האמינות נפגעת קשות; הבנק המרכזי נתפס כחדל פירעון בפועל אם הפחתות הערך עולות על הונו.
- מפקידים, משקיעים ושותפים בינלאומיים ממירים במהירות את היורו שברשותם למטבעות או לנכסים חלופיים (סחורות, מטבעות קריפטוגרפיים וכדומה).
4. שלב 4: משבר מטבע המגשים את עצמו והיפר-אינפלציה
- ככל שהבריחה מהמטבע מחריפה, מחירי היבוא והאינפלציה הכוללת מזנקים.
- הבנק המרכזי עשוי לנסות להיאבק בהיפר-אינפלציה באמצעות החמרה דרסטית של המדיניות המוניטרית; אולם אם הרשויות הפיסקליות דורשות רכישות נוספות של חוב ממשלתי כדי למנוע כשל בפירעון, נוצר מעגל קסמים הרסני.
- בסופו של דבר, המטבע עלול להתפרק אם לא ניתן יהיה לבלום את המשבר.
5. שלב 5: חידוש הון לאחר המשבר או קריסה
- באזור מטבע מאוחד, המשבר מוביל לאינטגרציה פיסקלית חסרת תקדים (אירו-אג"ח, חוב משותף) ולהזרמת הון מחדש מפורשת ל-ECB/לבנקים המרכזיים הלאומיים על ידי המדינות החברות, או שאיחוד המטבע עלול להתפרק.
- אם האיחוד יתפרק, מדינות נושות כגון גרמניה יעמדו בפני אובדן תביעות TARGET, ויידרשו להזרים הון ישירות או בעקיפין לבנקים המרכזיים שלהן כדי לקיים משטר מטבע לאומי חדש.
5. יישום מעשי על חוסר האיזון ב-TARGET
הבונדסבנק הגרמני מחזיק בתביעות TARGET גדולות ביותר, ואילו ספרד ואיטליה מחזיקות בהתחייבויות TARGET גדולות. אם גוש היורו יישאר שלם לצמיתות, יתרות אלה הן במידה רבה פריט חשבונאי המשקף תנועות הון חוצות גבולות. עם זאת, אם גוש היורו יתפצל:
- ההפסד הפוטנציאלי של גרמניה: ייתכן שהבונדסבנק יידרש למחוק סכומים משמעותיים של תביעות במערכת TARGET, ובכך יידחק לעמדה של הון עצמי שלילי, לפחות על בסיס שווי שוק.
- גיוס הון מחדש: ככל הנראה ממשלת גרמניה הפדרלית תידרש לספק הון כדי לשמר את האמון במארק גרמני מחודש. גיוס הון מחדש זה יהווה עלות חד-פעמית, אך ככל הנראה עצומה: אף שאין זה בהכרח בלתי אפשרי בכלכלה גדולה בעלת הכנסה גבוהה.
6. פתרונות חלופיים
1. אינטגרציה פיסקלית עמוקה יותר
- דרך אחת למנוע חדלות פירעון של בנק מרכזי היא הפחתת רמת הסיכון של הנכסים במאזנו. ניתן לעשות זאת באמצעות איגרות חוב אירופיות (Eurobonds), שבהן אזור האירו ערב במשותף לחובות המדינות החברות.
- מאתגר מבחינה פוליטית, שכן הוא מחייב העברות פיסקליות נרחבות ואובדן אוטונומיה לאומית.
- עם זאת, עשוי להפוך את ה-ECB לבנק מרכזי קונבנציונלי יותר, בעל גיבוי ריבוני מאוחד באמת.
2. ארגון מחדש של חובות מסודר
- מדינות כמו איטליה וספרד עשויות לנסות לבצע ארגון מחדש מסודר של חובותיהן תוך קבלת סוג כלשהו של תמיכה הדדית משאר אזור היורו, כדי למזער הדבקה.
- ה-ECB עדיין יעמוד בפני הפסדים, אך אם אלה יטופלו בשקיפות ויילוו בקונסולידציה פיסקלית אמינה, ייתכן שניתן יהיה למנוע קריסת המטבע.
- מבחינה היסטורית, הסדרי חוב מוצלחים של ריבונים בתוך איחוד מוניטרי הם קשים ביותר, אם כי אינם בלתי אפשריים.
3. שחיקה מבוקרת באמצעות אינפלציה
- ממשלות ובנקים מרכזיים עשויים להתיר בשתיקה אינפלציה גבוהה במעט, כדי להפחית את ערכם הריאלי של חובות קיימים ולהקל את הנטל לאורך זמן.
- נתיב זה מחייב ניהול זהיר: אינפלציה מתונה עשויה להיות נסבלת מבחינה פוליטית, אך אם תוערך באופן שגוי היא עלולה להפוך לאינפלציה בלתי מבוקרת ולפגוע באמינות הבנק המרכזי.
4. פירוק חלקי בהסדר מוסכם
- תרחיש שבו מדינות הנתונות ללחץ קיצוני עוזבות את האירו, ועשויות להותיר אחריהן אירו “ליבה”.
- תביעותיה של גרמניה במסגרת TARGET כלפי החברות שעזבו עשויות להיות מופחתות או להיות כפופות לוויתורים שיתנהלו במשא ומתן.
- העלות לגרמניה עלולה להיות עצומה, אך ניתן לטעון שהיא נמוכה מפירוק מוחלט ובלתי מסודר; ובכל זאת, ההשלכות הפוליטיות הן עצומות.
5. שימור המצב הקיים עם יציאה הדרגתית מרכישת אגרות חוב
- זו הדרך שבה צעד הבנק המרכזי האירופי: הרכישות נטו הסתיימו ב-2022 ואג"ח שמגיעות לפדיון אינן מושקעות מחדש במלואן.
- נורמליזציה מתמשכת עשויה להפחית את הצבירה של נכסים מסוכנים נוספים. התיק הקיים יצטמצם בסופו של דבר, אם כי חשיפות גדולות יישארו במשך שנים.
לפיכך, מושג "חדלות הפירעון" של בנק מרכזי אינו עניין טריוויאלי במערכת פיאט. עם זאת, הפעולה ההדדית של איכות נכסים ירודה, מימון מוניטרי מופרז ושחיקת האמון עלולה להוביל בנק מרכזי למצב שבו מטבעו מאבד את אמינותו הפנימית והחיצונית. לקחי ההיסטוריה, ובראשם ההיפר-אינפלציות שבין מלחמות העולם, מדגימים את הכוח ההרסני של דינמיקה זו כאשר היא נותרת ללא בלימה.
עבור המערכת האירופית של הבנקים המרכזיים (Eurosystem), אי-האיזונים ב-TARGET מסמלים את השבריריות המבנית: היתרות החיוביות הגבוהות של גרמניה משקפות בריחת הון מכלכלות בעלות סיכון גבוה יותר; היתרות השליליות של ספרד ואיטליה משקפות את קושיין למשוך או לשמר הון חוצה גבולות בשווקים פרטיים. אם גוש האירו יוסיף להתקיים כאיחוד יציב, יישארו יתרות אלה בעיקרן הערת שוליים טכנית. אם יתפצל על רקע חוסר אמון בכושר הפירעון של ריבונים, המחיקות האפשריות וההזרמות ההוניות שיידרשו בעקבותיהן יהיו יקרות במידה עצומה, והדבר מדגיש את הסיכונים הבלתי מוחשיים אך העצומים החבויים מתחת לפני השטח.
ההגנה המונעת הטובה ביותר מפני חדלות פירעון של בנק מרכזי היא זהירות פיסקלית מתמשכת, ניהול סיכונים קפדני של נכסי הבנק המרכזי, ממשל שקוף ואמינות מדיניות בלתי מתפשרת. כאשר החוב הריבוני הופך לבלתי בר-קיימא, ארגון מחדש שקוף של החוב, בשילוב רפורמות מעודדות צמיחה ומדיניות מוניטרית זהירה, עשוי למנוע התמוטטויות הרות אסון. אם לימדו אותנו לקחי תקופת בין מלחמות העולם דבר, הרי הוא שהאמון במטבע והאמון בבנק המרכזי הם תאומים שאינם ניתנים להפרדה; משאבד אמון זה, השבתו עשויה להיות משימה הרקולאית.
היפר-אינפלציה
היפר-אינפלציה, מצב כלכלי קיצוני שבו המחירים מזנקים בעוד ערך המטבע קורס, פגעה במדינות רבות לאורך ההיסטוריה. להלן סקירה של מקרים בולטים:
כלכלות בעלות אינפלציה גבוהה (2024)
כוח המשימה לנהלים בינלאומיים (IPTF) של המרכז לאיכות ביקורת מפרסם, לצורכי US GAAP, רשימות של כלכלות שבהן האינפלציה המצטברת בשלוש שנים עולה על 100%. הרשימות לשנת 2024 כללו, בין היתר:
- ארגנטינה: אינפלציה שנתית של 211% ב-2023, בעקבות מימון מוניטרי, פיחות המטבע ומשברי חוב חוזרים; היא ירדה בחדות מאז אמצע 2024.
- סודאן: אינפלציה תלת-ספרתית על רקע מלחמת אזרחים מאז אפריל 2023.
- ונצואלה: משבר בן עשור שבו שיעור האינפלציה הגיע לשיאו ב-2018 (130,060% לפי הבנק המרכזי; כ-1.7 מיליון אחוזים לפי האסיפה הלאומית); ועדיין תלת-ספרתית ב-2023.
- זימבבואה: היפר-אינפלציה חוזרת מאז 2007, שהגיעה לשיא של 79.6 מיליארד אחוזים בחודש בשנת 2008.
- אחרות: ובהן אתיופיה, איראן, לבנון, סיירה לאון, סורינאם וטורקיה.
המקרים ההיסטוריים החמורים ביותר
1. הונגריה (1945–1946)
- שיא האינפלציה: 41.9 קוודריליון אחוזים בחודש ביולי 1946 (המחירים הוכפלו כל 15 שעות) (Hanke and Krus, 2012).
- סיבה: תשלומי פיצויים לאחר מלחמת העולם השנייה והדפסת כסף פזיזה.
2. זימבבואה (2007–2008)
- שיא האינפלציה: 79.6 מיליארד אחוזים בחודש בנובמבר 2008.
- גורם מעורר: רפורמה בקרקעות, קריסת התוצר ומימון מוניטרי של גירעונות ממשלתיים.
3. יוגוסלביה (1992–1994)
- שיא האינפלציה: 313 מיליון אחוזים בחודש בינואר 1994.
- סיבה: התפרקות יוגוסלביה, מלחמה, סנקציות האו"ם ומימון מוניטרי של גירעונות.
4. גרמניה של ויימאר (1922–1923)
- שיא האינפלציה: 29,500% בחודש באוקטובר 1923 (המחירים הוכפלו כל 3.7 ימים).
- הגורם המעורר: פיצויי מלחמה ואי-יציבות פוליטית.
5. ונצואלה (מ-2016)
- שיא האינפלציה: בשנת 2018, אומדנים של עד כ-1.7 מיליון אחוזים; הובילה לקריסת המטבע ולהגירה המונית.
מקרים בולטים נוספים
- בוליביה (1985): אינפלציה שנתית של למעלה מ-10,000%.
- ברזיל (1986–1994): החלפות מטבע אחדות לפני תוכנית הריאל של 1994.
- יוון (1944): אינפלציה יומית של כ-18% בשיאה באוקטובר 1944, בסיום הכיבוש הגרמני.
- פרו (1988–1990): לאחר שתי רפורמות מטבע (1985, 1991), דולר אמריקאי אחד היה שווה כשלושה מיליארד סול מקוריים.
גורמים נפוצים
- הדפסת כסף מופרזת למימון גירעונות (למשל זימבבואה, ונצואלה).
- אי-יציבות פוליטית (למשל הונגריה ויוגוסלביה שלאחר המלחמה).
- זעזועים חיצוניים כגון סנקציות או קריסת מחירי סחורות (למשל איראן, סודן).
היפר-אינפלציה מובילה לעיתים קרובות להחלפת המטבע, לאי-שקט חברתי ולצלקות כלכליות ארוכות טווח. בעוד שמדינות מסוימות מתייצבות באמצעות רפורמות (למשל תוכנית הריאל של ברזיל ב-1994), אחרות, כמו ונצואלה, נותרות לכודות במעגלי משבר.
יצירתו של מטבע, הערכת שוויו ואף קריסתו הם תהליכים מורכבים הכוללים מגוון רחב של גורמים כלכליים, פוליטיים וחברתיים. ניתוח מקיף זה נשען על תובנות ממקורות מקצועיים שונים, ובהם ספרות אקדמית, פרסומים של בנקים מרכזיים וניתוחי מומחים, כדי להציג בחינה מעמיקה של דינמיקות אלה.
יצירת מטבע כרוכה באינטראקציה מורכבת בין פעולות הבנק המרכזי, כגון כלי מדיניות מוניטרית והרחבה כמותית, לבין פעילות ההלוואות של הבנקים המסחריים. מנגנונים אלה משפיעים במישרין על היצע המטבע, ויש להם השלכות מרחיקות לכת על הצמיחה הכלכלית, האינפלציה והיציבות הפיננסית.
ייחוס הערך למטבע מונע משילוב של אמון הציבור, דינמיקת היצע וביקוש ומחוונים כלכליים מרכזיים. לאמון בממשלה המנפיקה ובבנק המרכזי, ולתפיסת היציבות של הכלכלה, יש תפקיד משמעותי בקביעת הערך הנתפס של מטבע. בנוסף, גורמים כגון שיעורי אינפלציה, פערי ריבית ומאזני סחר תורמים לדינמיקת ההיצע והביקוש המעצבת את הערך היחסי של מטבעות בשווקים העולמיים.
עם זאת, קריסת מטבע עלולה להתרחש בנסיבות שונות, החל בהיפר-אינפלציה ובקריסה כלכלית וכלה במשברים בנקאיים ובזעזועים חיצוניים. דוגמאות היסטוריות, כגון ההיפר-אינפלציה בגרמניה של ויימאר ובזימבבואה, המשברים הכלכליים בארגנטינה ובוונצואלה והמשבר הפיננסי העולמי של 2008, מהוות תזכורת מובהקת להשלכות ההרסניות העלולות לנבוע מכשל של מערכות מוניטריות.
כדי לצמצם סיכונים אלה ולקדם יציבות מוניטרית, יש לשקול פתרונות וגישות חלופיים. אלה כוללים מדיניות מוניטרית נחושה המתמקדת ביעדי אינפלציה יציבים ובתקשורת ברורה, גיוון יתרות המטבע החוץ כדי לצמצם את החשיפה למטבעות או לאזורים מסוימים, אימוץ חידושים טכנולוגיים כגון מטבעות דיגיטליים של בנקים מרכזיים (CBDC), ורפורמות מבניות מקיפות שמטרתן לחזק את המשילות, המשמעת הפיסקלית וחוסנו של המגזר הפיננסי.
מדיניות מוניטרית איתנה, המאופיינת ביעדי אינפלציה יציבים, במדיניות ריבית מאוזנת ובתקשורת ברורה מצד הבנקים המרכזיים, יכולה לטפח אמון במטבעות ולתמוך ביציבות הכלכלית. המנדט הכפול של הפדרל ריזרב, תעסוקה מרבית ויציבות מחירים, ממחיש את חשיבותה של מדיניות כזו.
פיזור יתרות המט"ח בין מטבעות רבים, מתכות יקרות ונכסים אחרים עשוי להפחית סיכונים הנובעים מהישענות יתר על מטבע אחד או על אזור כלכלי אחד. מאמצי סין לפזר את יתרותיה מעבר לנכסים הנקובים בדולר אמריקאי ממחישים גישה זו.
בחינת מטבעות דיגיטליים של בנקים מרכזיים (CBDC) מהווה הזדמנות לשפר את השקיפות, היעילות והשליטה במערכות המוניטריות. אף שיש לתת מענה לאתגרים כגון אבטחת סייבר וחששות פרטיות, מטבעות כגון היואן הדיגיטלי של סין עשויים לחדש את מערכות התשלומים ולסייע במאבק בפעילות בלתי חוקית.
רפורמות מבניות מקיפות המתמקדות במשילות, במשמעת פיסקלית, בניהול החוב ובפיקוח על המגזר הפיננסי יכולות לחזק את החוסן הכלכלי ולמנוע משברים מוניטריים. הרפורמות שלאחר המשבר באזור האירו, ובהן הקמת מנגנון היציבות האירופי (ESM), איחוד הבנקאות והאמנה הפיסקלית, ממחישות את ההשפעה הפוטנציאלית של צעדים כאלה.
הבנה של מורכבויות יצירתו של המטבע, שערוכו ודרכי התמוטטותו האפשרית מאפשרת לאנשי מקצוע לשלוט טוב יותר במורכבותן של מערכות מוניטריות ולתרום לפיתוח מדיניות ואסטרטגיות יעילות לשמירה על יציבות ושגשוג כלכליים. ניתוח זה משמש מקור מקיף, הנשען על תובנות ממקורות מקצועיים שונים, כדי לסייע בקבלת החלטות ולקדם הערכה עמוקה יותר של עולם המטבע המורכב.
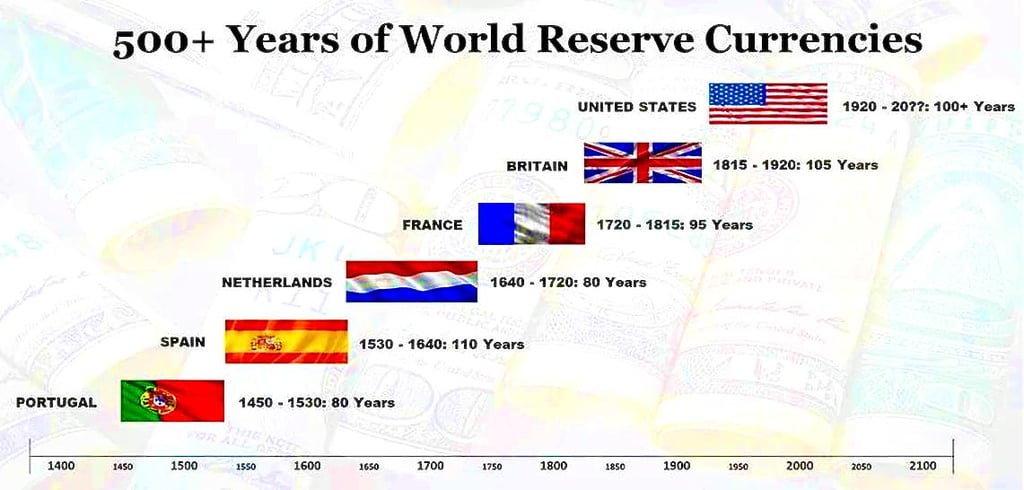
מטבע BRICS? מטבע סחר, לא מטבע רזרבה
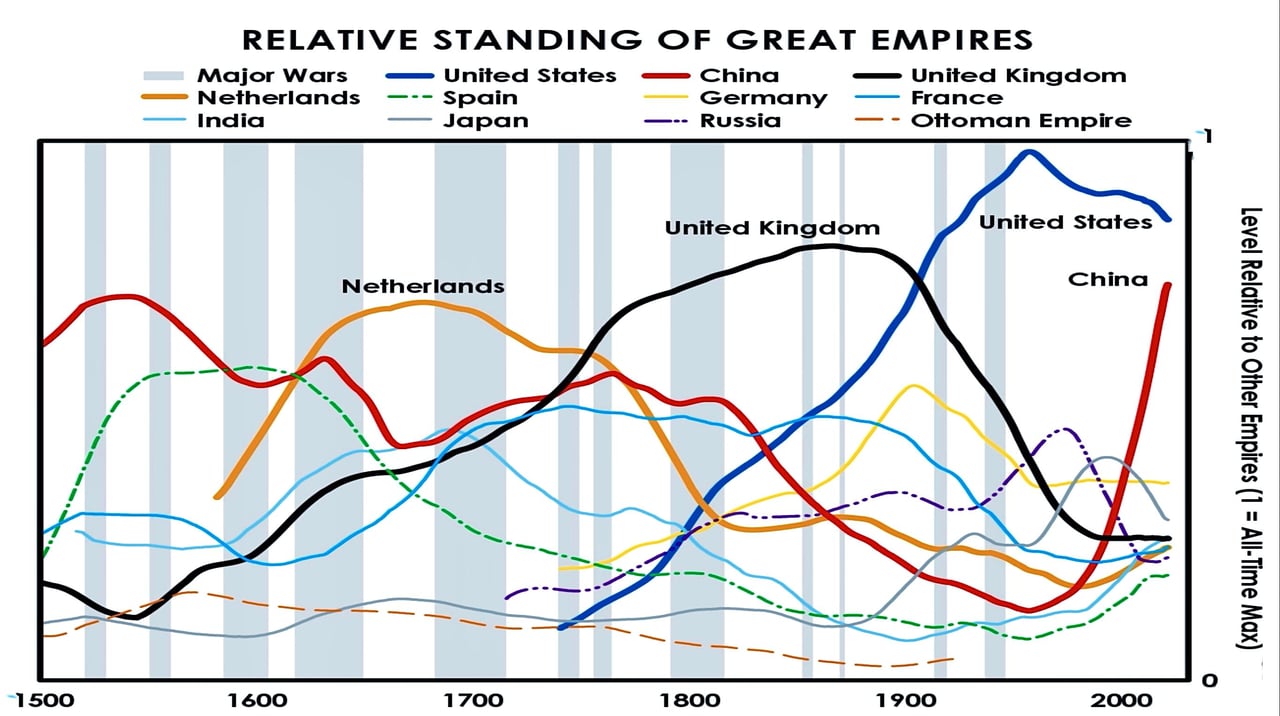
בשנים האחרונות עובר העולם הפיננסי שינוי משמעותי. הדומיננטיות של הדולר האמריקאי כמטבע הרזרבה העולמי מאותגרת על ידי מעצמות כלכליות מתעוררות, ובראשן מדינות BRICS (שנוסדה על ידי ברזיל, רוסיה, הודו, סין ודרום אפריקה; מצרים, אתיופיה, איראן ואיחוד האמירויות הערביות הצטרפו ב-2024 ואינדונזיה ב-2025). מכיוון שמדינות אלה מבקשות להפחית את תלותן בדולר, חלקן דנו בסילוק עסקאות במטבעות מקומיים, ובאופן ספקולטיבי יותר, במטבע סחר משותף.
זרז לשינוי
מספר גורמים תרמו לדחיפה זו לקראת מטבע גלובלי חדש:
- שימוש יתר בסנקציות: ארצות הברית משתמשת יותר ויותר בכוחה הפיננסי כדי להטיל סנקציות על מדינות שיש לה מחלוקות עימן. הדבר הביא מדינות רבות לחפש חלופות כדי להימנע מהשלכות כלכליות אפשריות. פרשנים מסוימים מזהירים כי הסתמכות יתר על כלי זה עלולה לפעול לרעתה של ארצות הברית עצמה.
- תפיסת נכסים: החלטת ה-G7 בפסגתו באפוליה שבאיטליה ביוני 2024 לשרת חבילת הלוואות בהיקף של כ-50 מיליארד USD לאוקראינה (הלוואות ERA) מהרווחים הבלתי צפויים שנוצרים מנכסי הבנק המרכזי הרוסי המוקפאים עוררה חשש בקרב מדינות מסוימות לגבי ביטחון עתודותיהן המוחזקות מעבר לים. מדינות מסוימות רואות בכך תקדים, ומעלות שאלות לגבי ביטחון נכסיהן הנקובים בדולרים.
- הרחבת החברוּת ב-BRICS: ברית BRICS גדלה, ומדינות נוספות מבקשות להצטרף אליה. הרחבה זו מגדילה את המשקל הכלכלי הפוטנציאלי של מטבע הנתמך על ידי BRICS. בפסגת קאזאן באוקטובר 2024 יצרה BRICS קטגוריה של "מדינות שותפות", הכוללת בין היתר את מלזיה וקזחסטן; סעודיה הוזמנה אך לא אישרה רשמית את חברותה.
- חששות בנוגע לאוצר ארצות הברית: המבקרים טוענים כי ארצות הברית רואה בעליונות הדולר דבר מובן מאליו וכי השימוש בסנקציות ובהקפאת נכסים עלול לשחוק את האמון במערכת הפיננסית האמריקנית.
הצעת המטבע של BRICS
לא הוסכם על מטבע של BRICS. רעיונות שהעלו תומכים לא נועדו להחליף את הדולר כמטבע רזרבה, אלא לשמש כמטבע סחר למדינות החברות ולשותפותיהן. היבטים מרכזיים ברעיונות אלה כוללים:
- ערך מגובה זהב: יש התומכים המציעים בסיס זהב חלקי. גרסאות מסוימות של ההצעה מציעות כי 40% מערך המטבע יתבססו על משקל הזהב ולא על מחירו בדולרים, ובכך מוצעת גישה שונה להערכת שווי.
- הרחבת החברוּת: הצטרפותן של מדינות נוספות ל-BRICS תגדיל את התועלת והטווח של המטבע. פסגת אוקטובר 2024 בקאזאן הרחיבה את מעגל מדינות השותפות, אך לא השיקה מטבע משותף; הדגש המוצהר הוא על סילוק במטבעות מקומיים ועל יוזמה לתשלומים חוצי גבולות.
- מוסדות פיננסיים חדשים: הבנק לפיתוח חדש (New Development Bank), שמושבו בשנגחאי ואשר מאז 2023 עומדת בראשו נשיאת ברזיל לשעבר דילמה רוסף, וכן ההסדר לרזרבות מותנות (Contingent Reserve Arrangement), פועלים כבר כיום לתמיכה בשיתוף הפעולה הפיננסי של BRICS. מוסדות אלה משקפים את מוסדות ברטון וודס, אך פועלים בתנאים שקובעות מדינות BRICS.
- יישום הדרגתי: המעבר למערכת המטבע החדשה צפוי להיות הדרגתי, ולאפשר התאמות ושיפורים לאורך זמן.
השפעה אפשרית
אם יצליח, מטבע ה-BRICS עשוי:
- הפחתת התלות בדולר בסחר הבינלאומי: מדינות יוכלו לבצע עסקאות מבלי להמיר תחילה לדולרים, ובכך עשויות לצמצם עלויות עסקה וסיכון מטבע.
- מתן חלופה למדינות הנתונות לסנקציות אמריקאיות: מדינות הנתונות לסנקציות אמריקאיות יוכלו להשתמש במטבע BRICS כדי להמשיך בסחר הבינלאומי, תוך עקיפת המערכת הפיננסית מבוססת הדולר.
- שינוי מאזן הכוחות הפיננסי העולמי: מדינות BRICS מייצגות יחד כ-40% מהתוצר העולמי לפי שוויון כוח הקנייה, כמעט מחצית מאוכלוסיית העולם וחלק ניכר משטחי היבשה בעולם. מטבע BRICS מוצלח עשוי לשקף את המשקל הכלכלי הזה במערכת הפיננסית.
- עידוד מדינות נוספות להצטרף לברית BRICS: הסיכוי למטבע סחר חדש וחזק עשוי למשוך מדינות נוספות לקבוצת BRICS ולהרחיב עוד את השפעתה.
- לערער על המושג של מטבע רזרבה עולמי יחיד: אף שאין בכך איום מיידי על מעמדו של הדולר כמטבע רזרבה, מטבע BRICS עשוי לסלול את הדרך למערכת רזרבות רב-מטבעית.
אתגרים ושיקולים
אף שהרעיון של מטבע BRICS צובר תאוצה, נותרו מספר אתגרים:
- תיאום מדיניות מוניטרית בין כלכלות מגוונות: למדינות BRICS מבנים ומדיניות כלכליים שונים מאוד זה מזה, דבר שעלול להקשות על התיאום.
- בניית אמון ויציבות במטבע החדש: ביסוס אמון במטבע חדש, ובמיוחד כזה הנתמך על ידי מדינות בעלות עוצמה כלכלית שונה, ידרוש זמן.
- התגברות על מכשולים טכניים ביישום: יצירת מערכת תשלומים בינלאומית חדשה המתחרה ב-SWIFT תדרוש השקעה טכנולוגית משמעותית ושיתוף פעולה.
- ניהול מתיחויות גיאופוליטיות: סכסוכים ויריבויות קיימים בין חברות BRICS ובין חברות פוטנציאליות עלולים לסבך את פיתוח המטבע ואת אימוצו.
- איזון בין אינטרסים לאומיים: כל חברה ב-BRICS תצטרך להבטיח שהמטבע החדש מתיישב עם יעדיה הכלכליים הפרטניים ואינו פוגע בריבונותה.
עתיד הפיננסים העולמיים
הופעתו של מטבע BRICS אינה מבשרת בהכרח את סוף חשיבותו של הדולר. עם זאת, היא מצביעה על מעבר לעולם פיננסי רב-קוטבי יותר. מטבע סחר חדש יתחרה בדולר על נתח מהסחר העולמי ומהתשלומים, ולא יבטל את תפקידו.
תומכי הרעיון מצביעים על האירו כתקדים למטבע רב-לאומי, אף שהאירו חייב אינטגרציה משפטית ומוסדית של עשורים בין מדינות שכלכלותיהן דומות הרבה יותר.
ככל שהתפתחות פיננסית זו מתגבשת, ממשלות ומשקיעים כאחד יצטרכו להסתגל לסביבה כלכלית עולמית משתנה. מטבע מסחר של BRICS, אם יתממש, עשוי לסמן את תחילתו של עידן חדש במימון הבין-לאומי, עידן שבו מטבעות רבים מתחרים על בסיס שוויוני יותר. מעבר זה עשוי להוביל לייצוב פיננסי מוגבר באמצעות גיוון, אך הוא עלול גם להכניס מורכבויות ואתגרים חדשים בסחר ובהשקעות העולמיים.
השנים הקרובות יהיו מכריעות בקביעה אם ייווצר מטבע של מדינות BRICS, ואם יוכל לאתגר את הדומיננטיות של הדולר ולעצב מחדש את המערכת הפיננסית העולמית. ככל שההתפתחויות הללו יתגלגלו, חיוני שקובעי מדיניות, עסקים ויחידים יישארו מעודכנים ויסתגלו לעולם הפיננסי המשתנה.